

Dimensioni e quota del mercato delle cuffie da gioco negli Stati Uniti
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
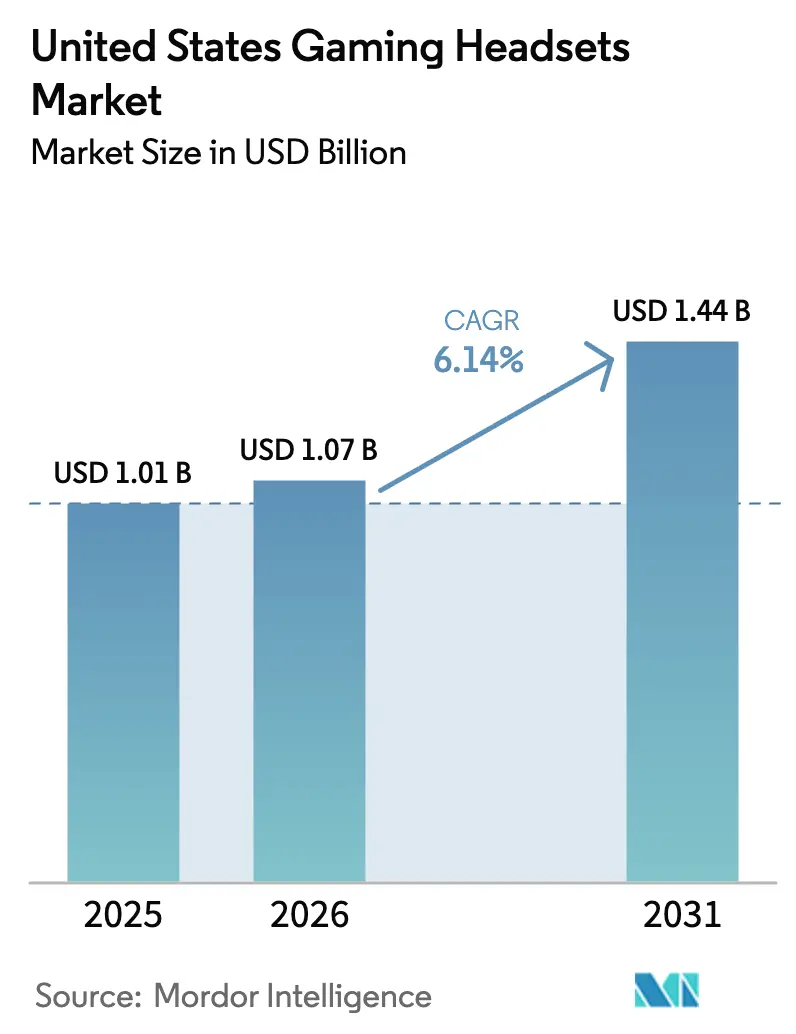
| Dimensione del mercato (2026) | 1.07 miliardo di dollari |
| Dimensione del mercato (2031) | 1.44 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 6.14% CAGR |
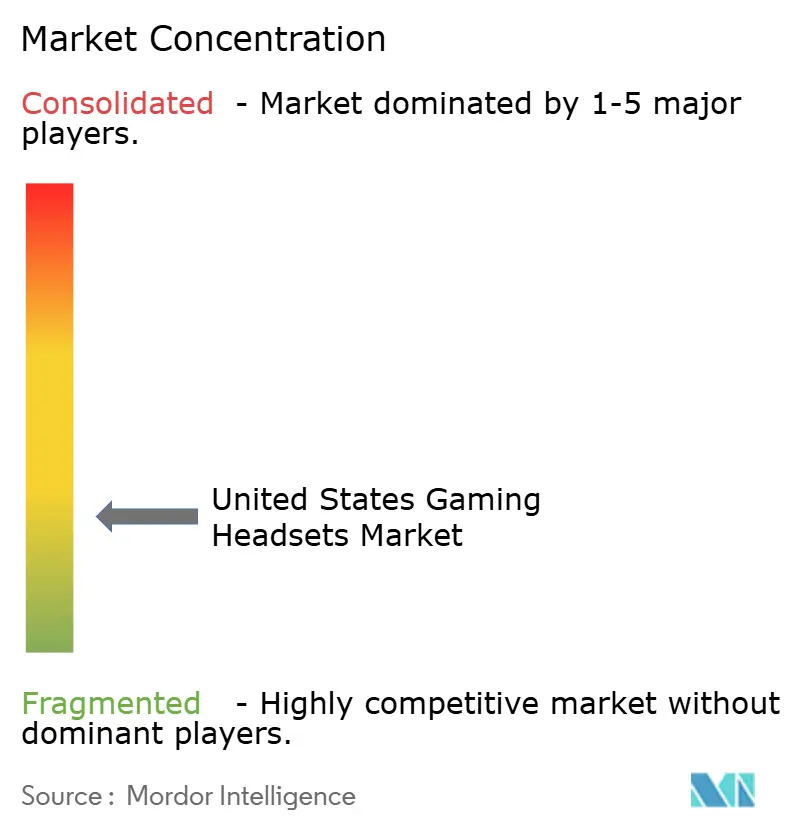
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato delle cuffie da gioco negli Stati Uniti di Mordor Intelligence
Si stima che il mercato statunitense delle cuffie da gaming nel 2026 raggiungerà 1.07 miliardi di dollari, in crescita rispetto al valore di 1.01 miliardi di dollari del 2025, con proiezioni per il 2031 che indicano 1.44 miliardi di dollari, con un CAGR del 6.14% nel periodo 2026-2031. Il mercato delle cuffie da gaming beneficia della crescita sostenuta degli eSport, della crescente domanda di chat vocale multipiattaforma e di design di cuffie che integrano l'audio spaziale basato sull'intelligenza artificiale. I modelli cablati mantengono la loro attrattiva tra i giocatori competitivi, ma l'innovazione wireless sta accelerando con la maturazione dei protocolli a bassa latenza. Le misure normative che stabiliscono limiti di esposizione al rumore e obblighi di smaltimento dei rifiuti elettronici stimolano la differenziazione dei prodotti in termini di salute dell'udito e sostenibilità. Le difficoltà nell'approvvigionamento di semiconduttori si stanno attenuando, poiché i produttori si assicurano fonti alternative, ma il prezzo dei componenti continua a esercitare una pressione sui margini che favorisce i player di fascia alta.
Punti chiave del rapporto
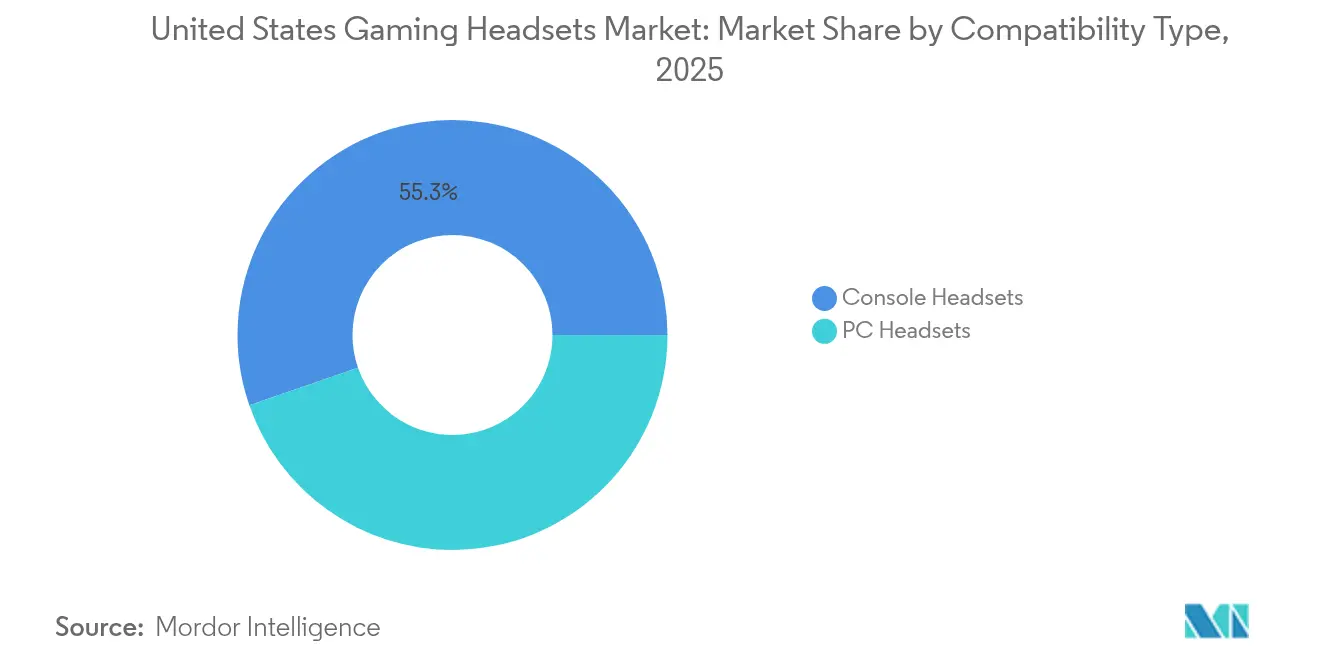
- In base al tipo di compatibilità, nel 55.30 le cuffie per console hanno detenuto il 2025% della quota di mercato delle cuffie da gaming, mentre si prevede che le cuffie per PC cresceranno a un CAGR del 9.45% entro il 2031.
- In base al tipo di connettività, nel 60.75 le soluzioni cablate rappresentavano il 2025% del mercato delle cuffie da gaming; si prevede che le soluzioni wireless cresceranno a un CAGR dell'11.32% entro il 2031.
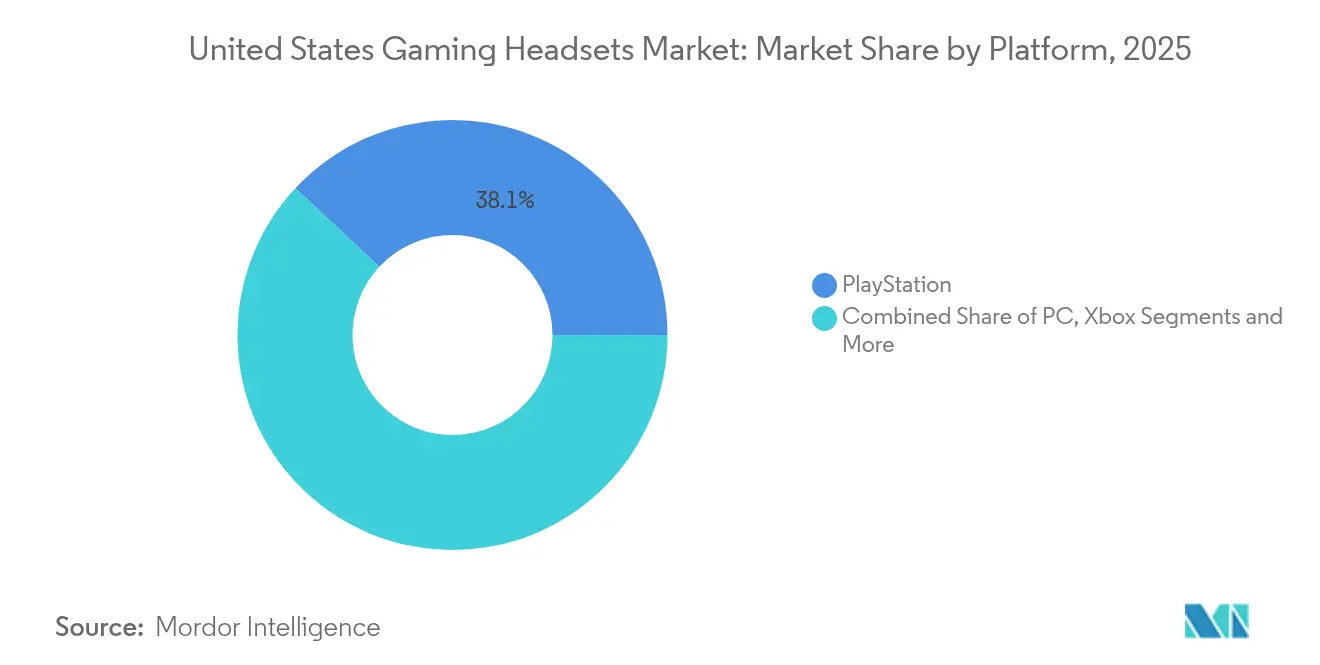
- Per piattaforma, PlayStation è stata in testa con una quota di fatturato del 38.05% nel 2025, mentre il gaming su PC registra il CAGR previsto più alto, pari all'8.55% entro il 2031.
- Per canale di vendita, la distribuzione online ha rappresentato il 57.60% del mercato delle cuffie da gaming nel 2025 e sta crescendo a un CAGR del 9.85%.
- Per quanto riguarda gli utenti finali, i giocatori occasionali e gli streamer hanno rappresentato il 64.10% dei ricavi nel 2025, ma si prevede che gli eSport professionistici cresceranno a un CAGR del 12.25% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato delle cuffie da gioco negli Stati Uniti
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Boom di spettatori degli eSport e afflusso di sponsorizzazioni | + 1.8% | Hub della costa occidentale | Medio termine (2-4 anni) |
| Crescente adozione di console e PC compatibili con VR/AR | + 1.2% | Mercati metropolitani nazionali | A lungo termine (≥ 4 anni) |
| Aumento dei titoli multipiattaforma che richiedono la chat vocale | + 1.5% | Global | A breve termine (≤ 2 anni) |
| Aggiornamenti a banda larga che consentono l'audio spaziale a bassa latenza | + 0.9% | Regioni abilitate alla fibra | Medio termine (2-4 anni) |
| Crescente consapevolezza delle caratteristiche della salute uditiva | + 0.7% | California e Oregon | A breve termine (≤ 2 anni) |
| Personalizzazione audio basata sull'intelligenza artificiale e integrazione tattile | + 0.4% | Centri di innovazione della Silicon Valley | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Boom di spettatori degli eSport e afflusso di sponsorizzazioni
Le trasmissioni professionali di eSport attraggono un pubblico sempre più vasto e sponsor aziendali, spingendo i giocatori a replicare configurazioni di livello da torneo che privilegiano l'audio a bassissima latenza e l'isolamento acustico certificato. Il Discord Social SDK, lanciato nel marzo 2025, integra comunicazioni di alta qualità direttamente nei giochi, elevando le aspettative in termini di prestazioni delle cuffie. [1] Discord, “Discord Launches SDK to Power Social Infrastructure and Communications for Games,” discord.com Gli accordi di sponsorizzazione mettono in mostra periferiche di alta gamma durante gli eventi dal vivo, trasformando i giocatori professionisti in ambasciatori del marchio altamente credibili. La visibilità risultante accelera il mercato delle cuffie da gioco, poiché gli utenti mainstream adottano dispositivi un tempo limitati alle arene professionali. I produttori rispondono con modelli certificati per il gioco di lega, rafforzando un ciclo in cui gli eSport plasmano le priorità di progettazione del mercato di massa.
Crescente adozione di console e PC compatibili con VR/AR
I titoli di realtà virtuale e aumentata richiedono indizi audio 3D accurati che l'hardware stereo tradizionale non può replicare. I brevetti di Sony sui campi sonori ambisonici generati dall'IA sottolineano l'impegno del fornitore di piattaforme per un suono immersivo. [2] Patent Nweon, “Sony Patent | Artificial intelligence (ai)-based generation of ambisonic soundfield,” patent.nweon.com Il filtro dinamico di riflessione del torso di Meta mira a un audio spaziale biologicamente autentico. Tali innovazioni aumentano le aspettative dei consumatori e guidano il mercato delle cuffie da gioco verso sensori di tracciamento della testa, chipset a bassa latenza e funzionalità di comfort che consentono sessioni VR prolungate. I requisiti elevati dei componenti si traducono in prezzi premium, creando una nicchia redditizia per i marchi che offrono esperienze audio spaziali convincenti.
Aumento dei titoli multipiattaforma che richiedono la chat vocale
La chat vocale unificata è fondamentale quando i giocatori passano da console, PC e dispositivi mobili. L'SDK di Discord riduce al minimo la frammentazione, rendendo la comunicazione fluida un'aspettativa predefinita. Il mercato delle cuffie da gaming premia quindi la connettività multipoint, la nitidezza costante del microfono e la flessibilità dei codec. La versatilità wireless diventa un fattore determinante all'acquisto, poiché i giocatori collegano una singola cuffia a più dispositivi senza doverla riassociare. Per mantenere una bassa latenza, i produttori stanno ottimizzando gli algoritmi di compressione e adottando design dual-radio che bilanciano la velocità di trasmissione a 2.4 GHz e Bluetooth.
Aggiornamenti a banda larga che consentono l'audio spaziale a bassa latenza
Le prove della tecnologia L4S (Low Latency, Low Loss, and Scalable Throughput) dimostrano una consegna dei pacchetti quasi istantanea che apre possibilità di elaborazione audio basate sul cloud. Mentre i fornitori di banda larga pianificano implementazioni L4S, [3] Broadband Forum, “Roadmap lanciata per implementare la tecnologia 'L4S' a bassa latenza nelle reti a banda larga,” broadband-forum.org i produttori di cuffie sperimentano architetture ibride in cui il DSP sul dispositivo gestisce le funzioni principali mentre il cloud perfeziona gli algoritmi spaziali. Questo cambiamento potrebbe ridurre i costi del silicio sul dispositivo e al contempo aumentare i ricavi dei servizi legati alla personalizzazione audio basata su abbonamento.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Volatilità dell'offerta di semiconduttori | -1.1% | Catene di fornitura asiatiche | A breve termine (≤ 2 anni) |
| Sostituzione con auricolari e dispositivi acustici non da gioco | -0.8% | Dati demografici mobile-first | Medio termine (2-4 anni) |
| Le normative statali sull’esposizione al rumore aumentano i costi di conformità | -0.4% | California e Oregon | A breve termine (≤ 2 anni) |
| Pressioni sulla sostenibilità e sulla conformità dei rifiuti elettronici | -0.3% | il | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Volatilità dell'offerta di semiconduttori
Gli aumenti dei prezzi della memoria annunciati per il 2025-2026 aumentano i costi della distinta base per i modelli ad alta intensità di DSP. [4] TechPowerUp, “Micron annuncia aumenti dei prezzi della memoria per il 2025-2026 a causa di vincoli di fornitura”, techpowerup.com La concentrazione della fabbricazione di chip avanzati nell'Asia orientale espone il mercato delle cuffie da gioco a shock geopolitici e disastri naturali. Alcuni marchi riprogettano le schede attorno a silicio di nodo più vecchio o adottano il multi-sourcing, ma queste misure di mitigazione compensano solo parzialmente i picchi di costo e possono limitare le prestazioni.
Sostituzione con auricolari e dispositivi acustici non da gioco
I consumatori che utilizzano dispositivi mobili si affidano sempre più ad auricolari true wireless multifunzione con modalità di gioco integrate. Questo rischio di sostituzione si intensifica quando i titoli per dispositivi mobili dominano il tempo di gioco, erodendo la quota di mercato delle cuffie over-ear premium. I marchi cercano di difendersi lanciando auricolari da gaming compatti come gli SteelSeries Arctis Gamebuds, ma gli utenti attenti al prezzo possono comunque passare a dispositivi audio generici.
Analisi del segmento
Per tipo di compatibilità: lo slancio della console sostiene la leadership dei ricavi
Le cuffie per console hanno rappresentato il 55.30% del fatturato del 2025, dimostrando una consolidata fedeltà tra i giocatori che utilizzano specifiche piattaforme. Il segmento, valutato 0.56 miliardi di dollari, rappresenta un punto di riferimento per le dimensioni del mercato delle cuffie da gaming e stabilisce standard di riferimento per l'ottimizzazione acustica, in linea con i motori audio di PlayStation e Xbox. I progressi ambisonici di Sony, basati sull'intelligenza artificiale, amplificano la domanda di modelli ottimizzati per console.
Le cuffie per PC, con un valore di 0.45 miliardi di dollari, sono sulla buona strada per un CAGR del 9.45%, con l'intensificarsi di streaming, modding e gioco multipiattaforma. La natura aperta dell'hardware per PC alimenta un vasto mercato di accessori per cavi, DAC e materiali per i padiglioni auricolari intercambiabili. I marchi si differenziano attraverso suite software che consentono equalizzazione granulare, gating dei microfoni e integrazione di macro. Questa cultura della personalizzazione attrae utenti esperti che aumentano i prezzi medi di vendita, amplificando così l'influenza del PC sulle tendenze generali del mercato delle cuffie da gaming.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report


Per tipo di connettività: l'innovazione wireless riduce il divario di latenza
Le opzioni cablate hanno mantenuto una quota di fatturato del 60.75% nel 2025, pari a 0.61 miliardi di dollari del mercato delle cuffie da gaming. Gli organizzatori di tornei continuano a insistere sui collegamenti via cavo per evitare la congestione RF nelle arene. Parallelamente, i protocolli Snapdragon Sound e XPAN di Qualcomm consentono un audio Wi-Fi lossless con un ritardo inferiore a 20 ms. Si prevede che i ricavi del settore wireless, ora pari a 0.4 miliardi di dollari, cresceranno dell'11.32% annuo.
I progressi nella batteria estendono l'autonomia di gioco oltre le 50 ore, mentre i pack intercambiabili consentono di gestire lunghe sessioni di streaming. Gli aggiornamenti del firmware aggiungono l'associazione multipoint tra console, PC e smartphone. Con l'aumentare della fiducia nella stabilità del collegamento, sempre più team professionistici adottano il wireless per gli allenamenti, a dimostrazione di una maggiore accettazione da parte del grande pubblico e di un'espansione del mercato delle cuffie da gaming.
Per piattaforma: il PC diventa il motore della crescita
PlayStation ha generato il 38.05% dei ricavi delle cuffie nel 2025, trainato da titoli esclusivi e dalla compatibilità con Tempest 3D AudioTech, che premia le apparecchiature certificate. Il CAGR previsto dell'8.55% per il PC si basa sul suo duplice ruolo di hub per il gaming e la creazione di contenuti. Microfoni ad alta fedeltà, equalizzazione broadcast-ready e API aperte attraggono gli streamer che considerano la qualità audio un valore di marca.
Xbox, Nintendo Switch e i segmenti mobile/cloud ricoprono ciascuno nicchie distinte. Gli utenti Xbox apprezzano l'integrazione con Dolby Atmos, i possessori di Switch privilegiano la portabilità e i giocatori cloud cercano codec resistenti a larghezza di banda variabile. I fornitori ritagliano SKU mirate che soddisfano queste esigenze, diversificando così i flussi di entrate nel mercato delle cuffie da gaming.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per canale di vendita: il commercio digitale amplia i suoi confini
I negozi online hanno rappresentato il 57.60% delle vendite del 2025, pari a 0.58 miliardi di dollari del mercato delle cuffie da gaming. Schede tecniche dettagliate, recensioni di influencer e raccomandazioni algoritmiche convertono gli acquirenti che effettuano ricerche approfondite prima dell'acquisto. I modelli di vendita diretta al consumatore aumentano i margini e accelerano i cicli di feedback per gli aggiornamenti del firmware.
I punti vendita fisici rimangono fondamentali per le demo esperienziali e i regali di Natale, ma la loro quota sta diminuendo man mano che il "clicca e ritira" si integra con le abitudini di acquisto degli showroom. Le catene di vendita al dettaglio investono in postazioni di streaming in negozio dove i clienti testano la ricezione del microfono e il sidetone, una tattica che aiuta a mantenere la pertinenza.
Da End-User: il professionismo degli eSport spinge i confini della tecnologia
I giocatori occasionali e gli streamer rappresentano il 64.10% della spesa, pari a circa 0.65 miliardi di dollari. Sono attratti dall'estetica RGB, dalla configurazione plug-and-play e dalla flessibilità multipiattaforma. I giocatori di eSport professionisti e semi-professionisti, sebbene contribuiscano solo per 0.36 miliardi di dollari, influenzano le specifiche del mercato delle cuffie da gaming. Il loro CAGR del 12.25% stimola la ricerca e sviluppo nel settore del wireless da torneo, del rinforzo per l'affaticamento dell'archetto e della rotazione a 360 gradi del braccio del microfono.
Le normative della lega relative alla certificazione hardware modellano i vincoli di progettazione, costringendo i fornitori a bilanciare i requisiti competitivi con gli obiettivi di costo del mercato di massa. Questo effetto a cascata integra funzionalità un tempo premium come la soppressione del rumore tramite intelligenza artificiale, preset di equalizzazione a portata di mano e cavi rimovibili nei modelli di fascia media, elevando le aspettative di base del pubblico mainstream.
Analisi geografica
Le disparità regionali guidano i modelli di adozione delle cuffie negli Stati Uniti. L'Occidente detiene la quota maggiore del mercato delle cuffie da gaming, poiché la Silicon Valley e Los Angeles ospitano arene per gli eSport, studi di sviluppo e laboratori di tecnologia audio. L'elevata penetrazione della fibra consente sperimentazioni audio cloud a bassa latenza e le normative statali sull'ascolto sicuro accelerano l'adozione di cuffie regolamentate.
Il Nord-Est e il Midwest si classificano collettivamente al secondo posto per fatturato, sostenuti da una fitta rete di campionati di eSport universitari e da una solida proprietà di console. Gli specialisti del commercio al dettaglio prosperano qui organizzando tornei settimanali che fungono anche da vetrina per i prodotti. Le aree rurali si trovano ancora a fronteggiare una banda larga instabile, che rallenta l'adozione di servizi di personalizzazione audio basati sul cloud, ma non le vendite di dispositivi core.
Gli stati del sud registrano la crescita aggregata più rapida, poiché i titoli per dispositivi mobili catturano la fascia demografica giovanile. Gli auricolari wireless portatili progettati specificamente per il gaming attraggono questa fascia di utenti, sostituendo i tradizionali modelli over-ear nei climi caldi. Nel frattempo, i data center del Texas e della Georgia supportano l'infrastruttura nazionale per lo streaming di giochi, sostenendo indirettamente la domanda di cuffie in grado di gestire l'audio cloud compresso senza artefatti.
La disparità normativa complica le strategie di commercializzazione. L'Oregon segue l'esempio della California per quanto riguarda le leggi sulla sicurezza nell'ascolto, mentre altri stati si concentrano sui rifiuti elettronici. I marchi che commercializzano componenti riciclabili e cuscinetti auricolari riparabili creano fiducia in queste giurisdizioni. Tali sfumature regionali richiedono una distribuzione e una comunicazione adattabili, ma nel loro insieme rafforzano la più ampia traiettoria ascendente del mercato delle cuffie da gaming.
Panorama competitivo
Il mercato delle cuffie da gaming è moderatamente concentrato. Turtle Beach detiene circa il 40% del fatturato grazie alla sua affiliazione con il marchio e a una rete di distribuzione che copre sia la grande distribuzione specializzata che quella di massa. L'acquisizione di Performance Designed Products nel 2024 ha aggiunto controller e accessori per la ricarica, facilitando promozioni in bundle che vincolano la spesa dell'ecosistema.
Logitech sfrutta il know-how di Blue Microphones per integrare microfoni di qualità broadcast che piacciono ai creatori di contenuti, mentre Razer e SteelSeries danno priorità ai livelli software che sincronizzano illuminazione, equalizzazione e feedback tattile tra le periferiche. Sony posiziona le cuffie proprietarie come compagni ottimali per l'audio 3D proprietario di PlayStation, conquistando acquirenti fedeli alla piattaforma.
I brevetti depositati rivelano una corsa agli armamenti nel campo della modellazione del suono mediata dall'intelligenza artificiale, delle funzioni di trasferimento variabili legate alla testa e dei segnali vibrotattili. Le startup tentano di rivoluzionare il mercato con firmware open source e driver modulari realizzati con polimeri riciclati. Sebbene i loro volumi siano modesti, queste aziende continuano a esercitare una pressione sui prezzi per gli operatori storici e accelerano la proliferazione di funzionalità nel mercato delle cuffie da gaming.
Le mosse strategiche si concentrano sull'integrazione verticale e sui servizi cloud. Meta investe in IP per l'audio spaziale per allineare i visori ai dispositivi Quest VR. Qualcomm collabora con diversi brand per integrare i design di riferimento di Snapdragon Sound, ampliando la gamma di offerte wireless che soddisfano le aspettative del mercato mobile. Con il restringimento del divario tecnologico, le narrative di marketing si spostano verso la sostenibilità, la salute dell'udito e la praticità multi-dispositivo, temi che determinano sempre più la fedeltà al marchio.
Leader del settore delle cuffie da gioco negli Stati Uniti
Logitech International SA
Razer Inc.
Gioco Corsaro
Sony Interactive Entertainment
HyperX (HP Inc.)
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Maggio 2025: Razer lancia l'accessorio per sedia da gaming Clio, progettato per migliorare l'immersione audio, ampliando il suo ecosistema di periferiche.
- Marzo 2025: Discord ha introdotto il suo Social SDK per una chat vocale unificata durante il gioco, un catalizzatore per l'ottimizzazione delle cuffie multipiattaforma.
- Marzo 2025: Turtle Beach ha annunciato l'intenzione di pubblicare i risultati del quarto trimestre del 4 e dell'intero anno 2024 in seguito all'acquisizione di Performance Designed Products.
- Ottobre 2024: l'ITU ha approvato lo standard di ascolto sicuro H.872 per cuffie da gioco e per eSport.


Ambito del rapporto sul mercato delle cuffie da gioco negli Stati Uniti
Le cuffie da gioco sono cuffie progettate specificamente per i videogiochi, vantano una qualità audio superiore, microfoni integrati per la comunicazione durante il gioco e spesso offrono funzionalità aggiuntive come la cancellazione del rumore, l'audio surround e la connettività wireless. Queste cuffie migliorano l'esperienza di gioco, offrendo un audio nitido e consentendo una comunicazione senza interruzioni, in particolare in ambienti di gioco multiplayer e competitivi.
Il mercato delle cuffie da gioco negli Stati Uniti è segmentato per tipo di compatibilità (cuffie per console e cuffie per PC), per tipo di connettività (cablata e wireless) e per canale di vendita (vendita al dettaglio e online). Le dimensioni e le previsioni del mercato sono fornite in termini di valore in USD per tutti i segmenti di cui sopra.
| Cuffie per console |
| Cuffie per PC |
| cablato |
| Wireless |
| Xbox |
| PlayStation |
| Nintendo Switch |
| PC |
| Mobile/Cloud |
| Settore Retail |
| Online |
| Esports professionistici e semi-professionistici |
| Giocatori occasionali e streamer |
| Per tipo di compatibilità | Cuffie per console |
| Cuffie per PC | |
| Per tipo di connettività | cablato |
| Wireless | |
| Per piattaforma | Xbox |
| PlayStation | |
| Nintendo Switch | |
| PC | |
| Mobile/Cloud | |
| Per canale di vendita | Settore Retail |
| Online | |
| Per utente finale | Esports professionistici e semi-professionistici |
| Giocatori occasionali e streamer |


Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato delle cuffie da gaming negli Stati Uniti?
Nel 1.07 il mercato delle cuffie da gaming valeva 2026 miliardi di dollari.
Quale segmento del mercato delle cuffie da gaming sta crescendo più velocemente?
La connettività wireless si espanderà a un CAGR dell'11.32% fino al 2031.
Quanto è ampia l'opportunità offerta dalla piattaforma PC ai produttori di cuffie?
Si prevede che i ricavi derivanti dal settore PC cresceranno a un CAGR dell'8.55%, superando la crescita delle console.
Perché le funzionalità di ascolto sicuro stanno diventando standard nelle cuffie da gaming?
Le normative statali e lo standard ITU H.872 richiedono il monitoraggio dell'esposizione e limitatori che proteggano l'udito.
Chi detiene la quota maggiore del mercato delle cuffie da gaming?
Turtle Beach detiene circa il 39.40% del fatturato, posizionandosi ai vertici della concorrenza.
In che modo l'adozione della realtà virtuale influenzerà la progettazione dei visori?
Il gameplay VR richiede un audio 3D e un head-tracking precisi, per questo i produttori stanno aggiungendo elaborazione ambisonica e funzionalità di comfort per sessioni prolungate.
Pagina aggiornata l'ultima volta il:



