

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 15.45 miliardo di dollari |
| Dimensione del mercato (2031) | 20.86 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 6.18% CAGR |
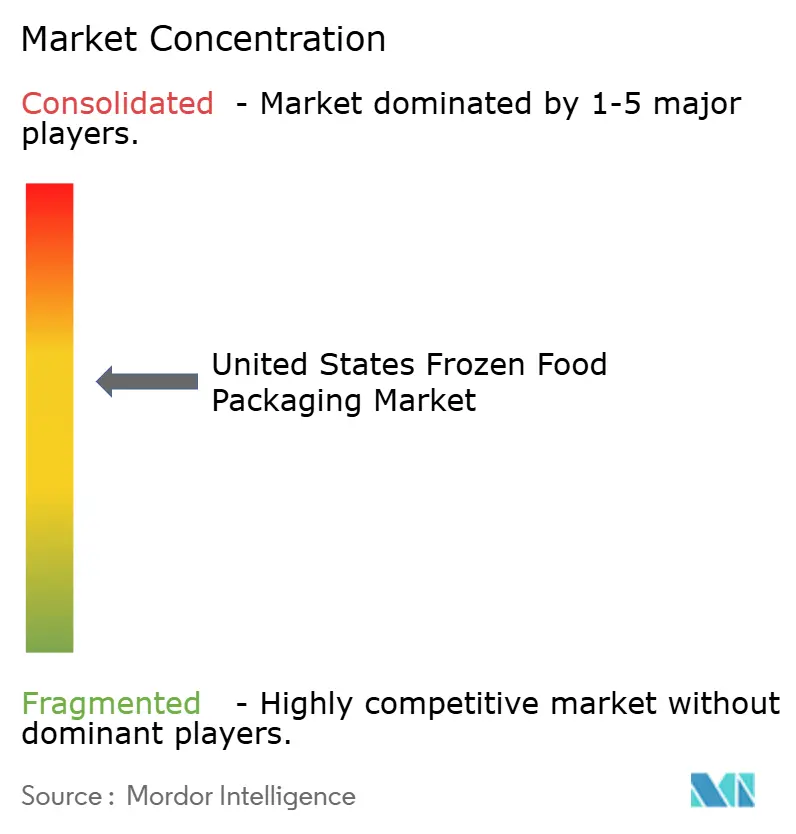
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato degli imballaggi per alimenti surgelati negli Stati Uniti di Mordor Intelligence
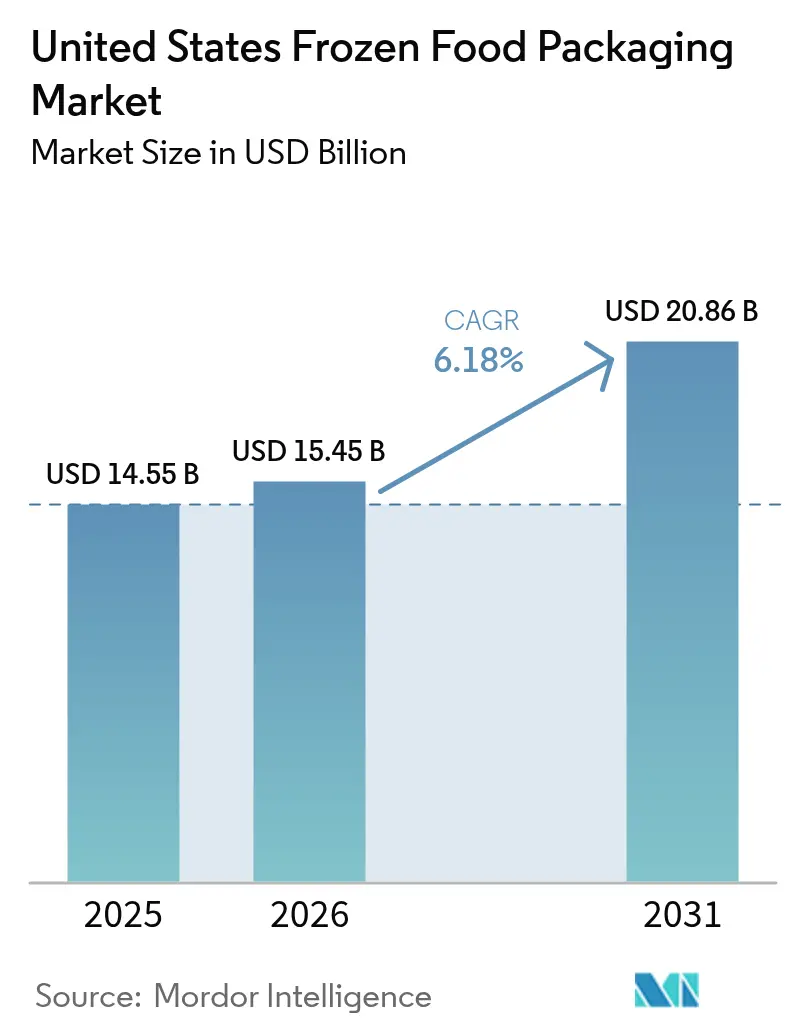
Si prevede che il mercato statunitense degli imballaggi per alimenti surgelati crescerà da 14.55 miliardi di dollari nel 2025 a 15.45 miliardi di dollari nel 2026, per poi raggiungere i 20.86 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 6.18% nel periodo 2026-2031. Questa solida crescita è trainata da cambiamenti strutturali negli stili di vita dei consumatori, dai modelli di consegna diretta al consumatore (D2C) e dagli obblighi di sostenibilità imposti dai rivenditori. La domanda di formati pronti da scaldare ha stimolato la rapida adozione di vassoi in polietilene tereftalato cristallino (CPET) adatti alla cottura in forno, nonostante il CPET abbia un prezzo superiore del 35% rispetto al polipropilene. Allo stesso tempo, gli inserti per il trasporto a cambiamento di fase e i pannelli isolanti sottovuoto consentono ai marchi D2C di ridurre i costi di spedizione dell'ultimo miglio fino al 18%, mantenendo il contenuto a una temperatura inferiore a -10 °C per 48 ore. Le aziende di trasformazione stanno inoltre puntando a una nicchia di mercato da 340 milioni di dollari, creata da alimenti a base vegetale che richiedono tassi di trasmissione dell'ossigeno estremamente bassi per limitare l'ossidazione lipidica. L'automazione delle linee orizzontali di formatura, riempimento e sigillatura (FFS), in grado di riempire 180 buste al minuto, sta riducendo del 22% i costi di manodopera per unità, liberando capitale da investire in film di polietilene (PE) monomateriale conformi ai protocolli di progettazione dell'Associazione dei Riciclatori di Plastica.
Punti chiave del rapporto
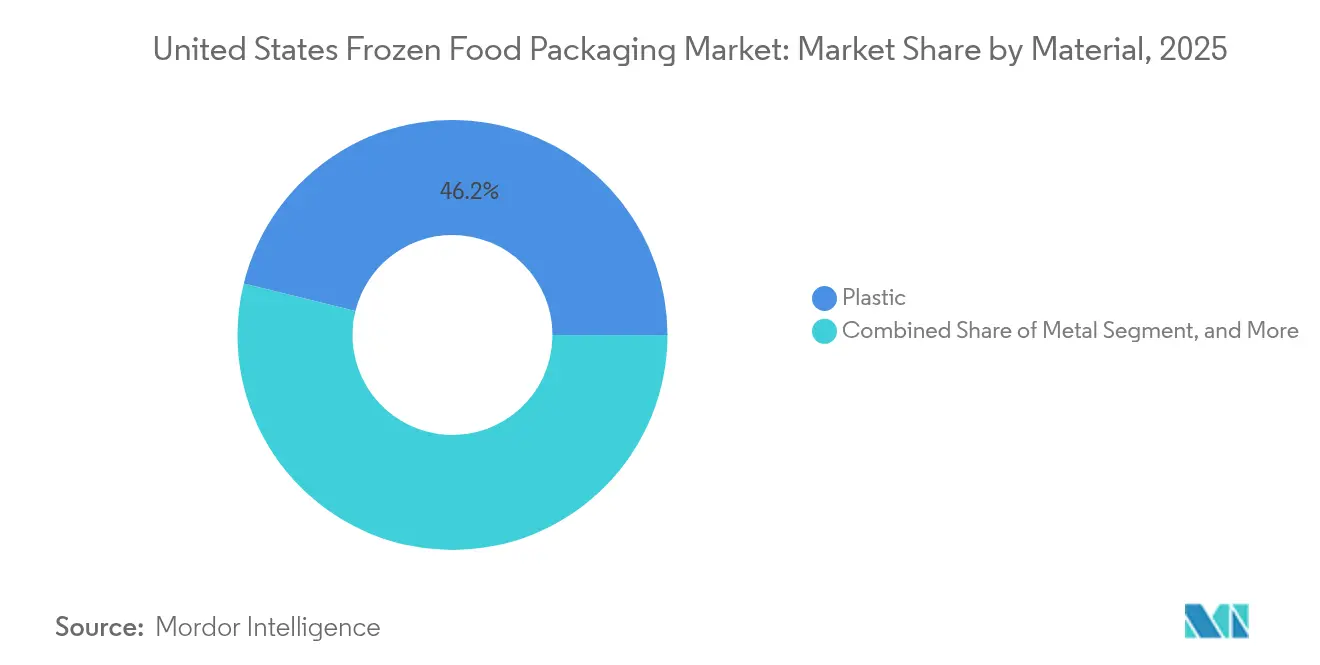
- In base al materiale, nel 2025 la plastica ha conquistato il 46.15% della quota di mercato degli imballaggi per alimenti surgelati negli Stati Uniti, mentre si prevede che carta e cartone saranno l'opzione in più rapida crescita, con un CAGR del 7.35% fino al 2031.
- In base al formato di imballaggio, i design flessibili hanno dominato il mercato degli imballaggi per alimenti surgelati negli Stati Uniti con una quota del 54.10% nel 2025 e si prevede che cresceranno a un CAGR del 6.9% nel periodo di previsione.
- Per quanto riguarda il prodotto di imballaggio, nel 2025 sacchetti e buste rappresentavano il 31.25% della quota di mercato degli imballaggi per alimenti surgelati negli Stati Uniti, ma i vassoi sono destinati a crescere più rapidamente, con un CAGR del 7.22%.
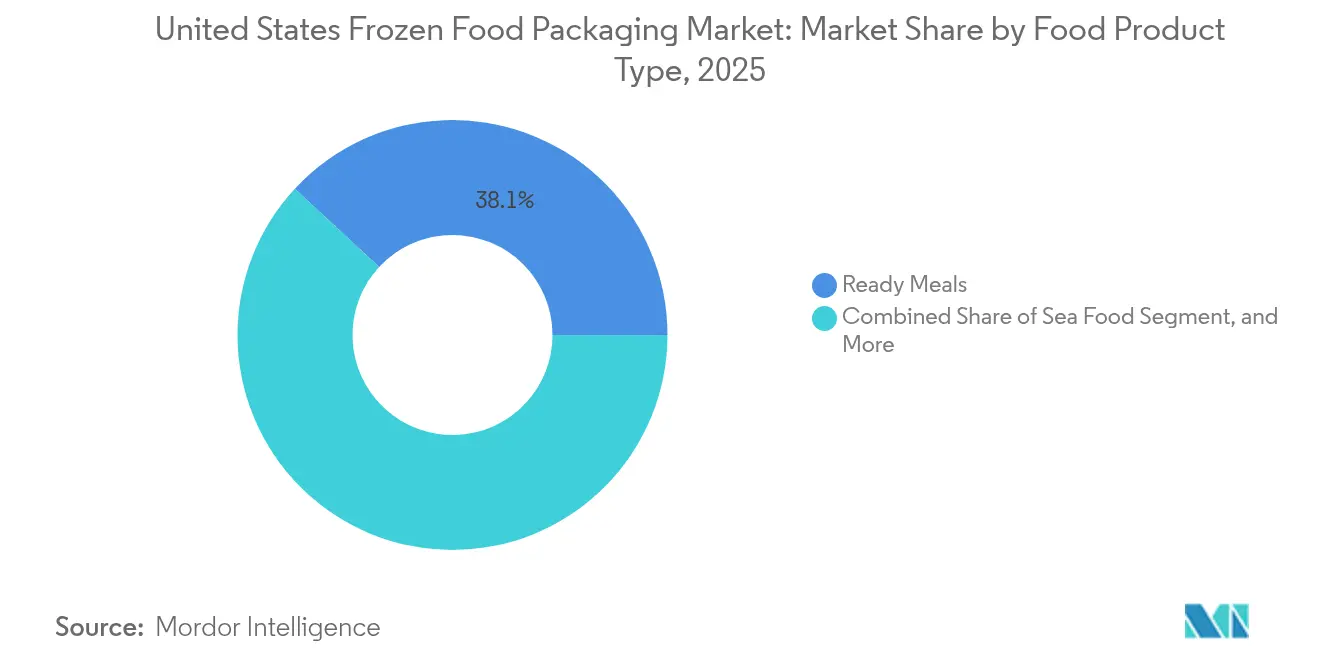
- Per tipologia di prodotto alimentare, nel 2025 i pasti pronti rappresentavano il 38.10% della quota di mercato degli imballaggi per alimenti surgelati negli Stati Uniti, mentre si prevede che gli imballaggi per prodotti ittici cresceranno più rapidamente con un CAGR del 7.75%.
- In base alla tecnologia di confezionamento, il confezionamento sottovuoto ha dominato il mercato statunitense del confezionamento di alimenti surgelati con una quota del 38.85% nel 2025, ma si prevede che il confezionamento intelligente e attivo registrerà la crescita maggiore, con un CAGR dell'8.45% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato degli imballaggi per alimenti surgelati negli Stati Uniti
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente domanda da parte dei consumatori per formati comodi da riscaldare e consumare | + 1.2% | Aree metropolitane e agglomerati suburbani degli Stati Uniti | Medio termine (2-4 anni) |
| Crescita degli abbonamenti ai pasti surgelati diretti al consumatore | + 0.9% | Corridoio nord-orientale e costa occidentale | A breve termine (≤2 anni) |
| Aumento dei piatti surgelati a base vegetale che richiedono pellicole specializzate | + 0.8% | California, New York, Illinois | Medio termine (2-4 anni) |
| L'espansione del marchio privato del rivenditore guida l'imballaggio flessibile ad alto volume | + 1.1% | Reti di distribuzione Walmart, Costco, Target | A lungo termine (≥4 anni) |
| Etichette indicatrici intelligenti di tempo e temperatura per l'integrità della catena del freddo | + 0.6% | Centri logistici nazionali | A lungo termine (≥4 anni) |
| Automazione delle linee di formatura, riempimento e sigillatura di sacchetti e buste con riduzione del costo unitario | + 1.0% | Cluster manifatturieri del Midwest e del Sud-est | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente domanda da parte dei consumatori per formati comodi da riscaldare e consumare
I pasti pronti per microonde e forno hanno rappresentato il 62% dei nuovi lanci di prodotti surgelati nel 2024, rispetto al 48% di due anni prima. [1] Food Marketing Institute, “2024 Power of Frozen Report: Consumer Trends and Preferences,” Fmi.org I vassoi in CPET adatti a due forni resistono a 425 °F per 40 minuti, supportando il posizionamento premium e una rotazione degli scaffali più rapida. Le confezioni monodose sotto i 12 once sono cresciute del 19% in volume unitario nel 2024, tre volte più velocemente delle alternative formato famiglia, rafforzando la necessità di formati di imballaggio che si impilano verticalmente e riducono al minimo lo spreco di cubetti di congelatore. I rivenditori segnalano che le SKU di prodotti pronti da scaldare hanno un ciclo 1.7 volte più veloce dei piatti pronti convenzionali, incentivando la riallocazione degli scaffali alle linee basate su vassoi. I trasformatori in grado di fornire ibridi di CPET e cartone patinato godono di potere di determinazione dei prezzi nonostante il sovrapprezzo del 35% del substrato.
Crescita degli abbonamenti ai pasti surgelati diretti al consumatore
Le vendite di pasti surgelati D2C sono salite a 2.8 miliardi di dollari nel 2024, con un aumento del 23% rispetto al 2023. [2] Specialty Food Association, “State of the Specialty Food Industry 2024,” Specialtyfood.com Questi servizi bypassano i congelatori dei negozi, richiedendo spedizioni isolate che mantengano temperature tra -10 °F e 10 °F per 48 ore. Le buste di sospensione Korrvu di Sealed Air riducono i tassi di rottura a meno del 2%, migliorando la reputazione del marchio e minimizzando i resi. Le iniziative di ottimizzazione riducono di 1.20-1.80 dollari il trasporto in eccesso per ordine, il che è fondamentale quando i margini lordi D2C si aggirano intorno al 12-15%. Le normative USDA richiedono inoltre sigilli antimanomissione e data di congelamento, aggiungendo complessità che solo i convertitori con stampa digitale e sistemi di controllo qualità possono gestire in modo efficiente.
Aumento dei piatti surgelati a base vegetale che richiedono pellicole specializzate
Nel 2024, gli alimenti surgelati a base vegetale hanno generato un fatturato al dettaglio di 1.9 miliardi di dollari, con un incremento del 17% su base annua. [3] Nielsen Company, “Plant-Based Frozen Foods Market Analysis 2024,” Nielsen.com Le matrici di proteine di pisello e micoproteine sensibili all'ossigeno costringono le pellicole di imballaggio a raggiungere valori OTR inferiori a 0.5 cc/m²-giorno. La struttura mono-PE AmPrima Encore di Amcor soddisfa questa specifica pur rimanendo riciclabile presso i punti vendita, liberando ulteriore spazio sugli scaffali dei grandi distributori. Le finestre antiappannamento trasparenti, che sfruttano tensioattivi di origine biologica, mantengono la trasparenza per 24 mesi e aggiungono solo 0.03-0.05 dollari per confezione, eppure i test alla cieca mostrano un aumento delle vendite dell'11%. Queste esigenze creano un'opportunità di substrato da 340 milioni di dollari per i trasformatori con esperienza nelle pellicole barriera.
L'espansione del marchio privato del rivenditore guida l'imballaggio flessibile ad alto volume
Le private label hanno assorbito il 22.4% del fatturato degli alimenti surgelati negli Stati Uniti nel 2024, con un aumento di 340 punti base rispetto al 2022. Great Value di Walmart, Kirkland Signature di Costco e Good and Gather di Target hanno aggiunto oltre 1,200 SKU di surgelati nel 2024, orientandosi verso buste leggere che hanno ridotto i costi di trasporto del 40%. Pactiv Evergreen ha rivelato che il volume delle private label si attesta ora al 34%, nove punti in più rispetto a 18 mesi fa. La pressione sui tempi di consegna si è ridotta a quattro settimane, aumentando il valore dei trasformatori con macchine da stampa digitali che stampano etichette nutrizionali e codici promozionali in un unico passaggio. La parità di prezzo a scaffale tra private label e marchi nazionali riduce inoltre il divario storico nella qualità del packaging, costringendo i fornitori a migliorare contemporaneamente la fedeltà di stampa e le prestazioni di barriera.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Repressione normativa sui PFAS e sulle plastiche monouso | -0.7% | Maine, California, New York, Washington | Medio termine (2-4 anni) |
| I prezzi volatili delle resine comprimono i margini del convertitore | -0.5% | Nationwide | A breve termine (≤2 anni) |
| Riciclabilità limitata a bordo strada delle pellicole multistrato | -0.4% | Comuni rurali e di medio livello | A lungo termine (≥4 anni) |
| Passaggio ad alta intensità di capitale verso strutture monomateriali riciclabili | -0.6% | Centri di estrusione nel Midwest e nel Sud-est | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Repressione normativa sui PFAS e sulle plastiche monouso
La legge AB 1200 della California vieta i PFAS negli imballaggi alimentari entro il 2028, mentre la legge LD 1541 del Maine impone un divieto simile entro il 2030. I trasformatori che si affidano a barriere al grasso fluorurate devono riformulare o abbandonare una nicchia di mercato da 680 milioni di dollari per i vassoi per microonde. L'eliminazione volontaria dei PFAS a catena lunga da parte della FDA, annunciata nel 2024, accelera le scadenze di conformità. Le alternative di origine biologica derivate da alghe e chitosano sono attualmente inferiori del 15-20% rispetto alla resistenza al grasso del CPET, con un costo aggiuntivo di 0.08-0.12 dollari per vassoio. I trasformatori regionali più piccoli hanno iniziato a uscire dalla categoria, citando costi di riformulazione pari a 2-4 milioni di dollari per linea di prodotto.
I prezzi volatili delle resine comprimono i margini del convertitore
I prezzi del polietilene sono diminuiti del 14% fino alla fine del 2024, per poi rimbalzare del 9% nel primo trimestre del 2025, con il greggio che ha superato gli 80 dollari al barile. Le oscillazioni del polipropilene sono state più marcate, complicando le previsioni di budget e ritardando gli aggiornamenti dell'automazione. I contratti con i clienti a prezzo fisso ostacolano l'immediato trasferimento dei costi, con conseguente riduzione di 200-300 punti base dei margini dei trasformatori durante le impennate dei prezzi. Persino i trasformatori con strategie di copertura hanno registrato 18-25 milioni di dollari di spese per resine non recuperate nel 2024. L'incertezza sta frenando gli esborsi in conto capitale per le linee di estrusione di PE monomateriale, che comportano 8-12 milioni di dollari di costi di riattrezzaggio per impianto.
Analisi del segmento
Per materiale: i substrati in fibra guadagnano terreno grazie alla spinta verso la riciclabilità
Si prevede che carta e cartone cresceranno a un CAGR del 7.35% fino al 2031, superando tutti gli altri supporti, poiché Walmart e Target integreranno i requisiti di riciclabilità a domicilio nei loro contratti con i fornitori per il 2025. Graphic Packaging ha registrato un aumento del 16% su base annua nelle spedizioni di cartone per alimenti surgelati nel 2024, a dimostrazione dell'andamento dei volumi. Il vassoio di carta AmFiber di Amcor, lanciato alla fine del 2024, resiste alle condizioni di congelamento e al riscaldamento a microonde senza laminato in polietilene, aiutando i marchi a ottenere crediti di sostenibilità per i rivenditori. La plastica ha mantenuto una quota del 46.15% del mercato statunitense degli imballaggi per alimenti surgelati nel 2025, ma la sua crescita è rallentata. Si prevede che le dimensioni del mercato statunitense degli imballaggi per alimenti surgelati in plastica cresceranno a un tasso medio a una cifra, poiché i divieti sui PFAS e la domanda di monomateriale accelerano la spesa in conto capitale. Le lattine di metallo rimangono relegate ai succhi di frutta concentrati surgelati e alle verdure per uso domestico, mentre il vetro è quasi assente a causa del peso e dei rischi di rottura.
Il predominio della plastica persiste perché le buste mono-PE raggiungono tassi di trasmissione dell'ossigeno inferiori a 1 cc/m²-giorno con metà del peso del cartone patinato, favorendo applicazioni come la frutta surgelata e i piatti unici monodose. Ciononostante, i vassoi in fibra ora rientrano nei programmi di raccolta differenziata comunali nel 72% dei CAP statunitensi, migliorando l'economia di fine vita per i rivenditori. I trasformatori devono destreggiarsi tra una gamma più ampia di substrati, spesso stoccando sei piattaforme contro le tre di dieci anni fa, il che aumenta gli oneri di capitale circolante ma consente anche soluzioni personalizzate che si adattano alla viscosità del prodotto, allo spazio di testa e al metodo di riscaldamento.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per formato di confezionamento: l'automazione favorisce strutture flessibili
Le strutture flessibili hanno detenuto una quota del 54.10% nel 2025, trainate dalle linee FFS orizzontali ad alta velocità che riducono i costi di manodopera del 22%. Queste linee riempiono 180 buste al minuto per le verdure e 100 per i ripieni di primi piatti con pezzi grossi, generando un CAGR del 6.9% per i prodotti flessibili fino al 2031. La busta in PE riciclabile di Sealed Air ha ottenuto il riconoscimento dell'Association of Plastic Recyclers nel 2024 e ha sbloccato la distribuzione presso Walmart abilitando l'etichettatura How2Recycle. Il formato di imballaggio rigido ha mantenuto una quota del 45.90%, supportato dalle prestazioni di cottura in forno richieste nei piatti principali premium.
Mentre i formati rigidi si espandono a un ritmo più lento, innovazioni come il vassoio in polipropilene riciclato post-consumo (PCR) a base di cellulosa di Sabert riducono l'impronta di carbonio del 28%, attenuando le preoccupazioni relative alla sostenibilità. Le buste flessibili migliorano l'efficienza del cubismo dei pallet del 18% e riducono il consumo energetico degli abbattitori dell'11%. Tuttavia, richiedono scatole esterne in cartone ondulato per la stabilità dei pallet, con un costo aggiuntivo di 0.06-0.09 dollari per unità. I vassoi sono auto-impilabili, riducendo i costi dell'imballaggio secondario ma sacrificando la densità di spedizione. Questa divergenza significa che le linee di produzione ad alta velocità tendono a preferire le buste, mentre le SKU premium con un prezzo superiore a 6.50 dollari per unità continuano a privilegiare i vassoi in CPET o PCR-PP con bordo zigrinato, che trasmettono qualità attraverso il loro peso.
Per prodotto di imballaggio: i vassoi accelerano l'attrattiva della doppia cottura in forno
I vassoi sono destinati a raggiungere un CAGR del 7.22%, poiché i consumatori si stanno orientando verso la praticità "dal forno alla tavola". Il CPET resiste a 425 °C, consentendo la formazione di crosta e una doratura irraggiungibili nei formati adatti solo al microonde. Il coperchio a scatto Genpak del 2025 combina basi in CPET con top in cartone riciclabile, soddisfacendo i punteggi dei rivenditori e mantenendo la resistenza a scaffale. Sacchetti e buste hanno mantenuto una quota di volume del 31.25% nel 2025, dominando la categoria, sebbene le buste stand-up con cerniera richiudibile stiano sottraendo quote di mercato all'interno della categoria più ampia dei sacchetti.
Le vaschette in polipropilene offrono un risparmio sui costi del 35% rispetto al CPET, ma limitano le temperature di riscaldamento a 375 °C, limitandone l'utilizzo a piatti pronti da cuocere esclusivamente nel microonde. I marchi che hanno sostituito le verdure surgelate con le vaschette in sacchetti a cuscino hanno registrato un aumento del margine lordo del 9% nel 2024, a indicare che i prodotti standard continueranno a privilegiare formati flessibili ed economici. Le lattine, che rappresentano solo il 12% del volume, stanno subendo un declino strutturale, poiché la preferenza dei consumatori si sta orientando verso bevande refrigerate, non derivate da concentrati. Il gruppo "altro", composto da film di copertura, involucri e fascette termoretraibili, è cresciuto del 19% nel 2024, in quanto i canali D2C richiedevano etichette intelligenti e antimanomissione.
Per tipo di prodotto alimentare: i prodotti ittici superano i prezzi premium
Il packaging dei prodotti ittici è destinato a crescere a un CAGR dell'7.75% entro il 2031. La tecnologia sottovuoto-skin prolunga la durata di conservazione a 24 mesi, mantenendo il colore delle proteine e sostenendo prezzi al dettaglio di 12-18 dollari al chilo. La pellicola Grip and Tear di Sealed Air consente l'apertura con una sola mano, riducendo i resi di prodotto associati a imballaggi difficili. I piatti pronti hanno dominato il mercato, rappresentando il 38.10% del volume del 2025, con le porzioni monodose inferiori a 12 g in crescita del 19%, mentre le confezioni famiglia sono rimaste indietro.
La crescita del packaging della carne è modesta, poiché gli analoghi vegetali stanno sottraendo quote di mercato; le vendite di hamburger di manzo surgelati sono diminuite del 4% nel 2024, mentre gli hamburger vegetali sono aumentati dell'11%. Frutta e verdura, sebbene in grandi quantitativi, hanno margini ridottissimi che limitano i budget per il packaging a 0.22 dollari al chilo. La categoria "altro", che comprende antipasti surgelati, dessert e prodotti da forno speciali, è cresciuta del 7%, trainata da pinte di gelato premium e basi per pizza artigianali, ma rimane frammentata in piccoli volumi di SKU, riducendo le tirature e favorendo la stampa digitale.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Con Packaging Technology: l'intelligenza aggiunge sicurezza in tempo reale
Si prevede che i sistemi intelligenti e attivi cresceranno a un CAGR dell'8.45%, il più rapido tra le categorie tecnologiche. I marchi incorporano sequestratori di ossigeno e indicatori tempo-temperatura (TTI) che cambiano colore quando l'esposizione cumulativa supera le soglie di sicurezza. Whole Foods ha imposto i TTI sui prodotti ittici surgelati con un prezzo superiore a 15 dollari al chilo, una politica che copre il 68% del suo assortimento di SKU. Il confezionamento sottovuoto ha mantenuto una quota del 38.85% nel 2025 e rimane il pilastro per carni e prodotti ittici di alta qualità.
La confezione skin Darfresh di Cryovac riduce lo spazio di testa del 22%, consentendo il 14% di unità in più per pallet e riducendo i costi di distribuzione. Il confezionamento in atmosfera modificata (MAP) sta guadagnando popolarità per le verdure biologiche, dove il lavaggio con azoto aiuta a preservare la vitamina C e a prevenire l'imbrunimento superficiale. Il confezionamento attivo prolunga la durata di conservazione del pane congelato del 40%, consentendo ai rivenditori di ordinare quantità maggiori senza incorrere nel rischio di deterioramento. Il mercato statunitense del confezionamento di alimenti surgelati per soluzioni intelligenti è quindi destinato a crescere più rapidamente di qualsiasi altra tranche tecnologica, sebbene i sovrapprezzi di 0.08-0.12 dollari per confezione ne limitino l'adozione tra le linee di valore.
Analisi geografica
California, Texas, Florida, New York e Illinois hanno rappresentato il 47% del consumo di alimenti surgelati nel 2025, a dimostrazione della concentrazione geografica che caratterizza il mercato statunitense del confezionamento di alimenti surgelati. Il Nord-Est ha registrato il più alto consumo pro capite di pasti surgelati, pari a 62 kg a persona, beneficiando di un'infrastruttura della catena del freddo superiore e di una popolazione urbana densamente popolata. Al contrario, il Midwest domina la lavorazione di verdure surgelate, con Iowa, Minnesota e Wisconsin che rappresentano il 34% della capacità nazionale di confezionamento surgelato (FFS), che serve acquirenti istituzionali come scuole e ospedali.
Gli stati della Sun Belt stanno vivendo un'espansione dei canali trainata dalla crescita demografica. Arizona, Nevada e Carolina del Nord hanno registrato una crescita della superficie commerciale dei surgelati al dettaglio tra l'8% e l'11% nel 2024, superando significativamente la media statunitense del 3%. Le aree metropolitane costiere generano il 71% degli ordini D2C, riflettendo redditi familiari più elevati e vincoli di tempo per le famiglie. Tuttavia, la disparità normativa complica le catene di approvvigionamento: la legge HB 1799 dello Stato di Washington impone un contenuto minimo di PCR del 25% entro il 2031, mentre Maine e California hanno già emanato divieti per i PFAS che entreranno in vigore prima del 2030.
Le regioni rurali delle Montagne Rocciose occidentali e delle Grandi Pianure si affidano a vecchi surgelatori a freddo che consumano il 20% di energia in più per pallet, aumentando i costi di imballaggio. La domanda di cibo etnico è in forte crescita in Texas e California, dove la popolazione immigrata supera il 25%. Queste cucine richiedono spesso pellicole che emettono vapore e rivestimenti resistenti ai grassi, il che aumenta la spesa per unità di imballaggio fino al 20%, ma genera premi incrementali sul prezzo di scaffale che giustificano il costo aggiuntivo. Il mercato statunitense degli imballaggi per alimenti surgelati, pertanto, presenta forti disparità regionali che premiano i trasformatori in grado di adattare i propri footprint produttivi e l'offerta di substrati.
Panorama normativo
Negli Stati Uniti, gli imballaggi per alimenti surgelati sono regolamentati principalmente da normative federali relative al contatto con gli alimenti e all'etichettatura alimentare. La FDA (Food and Drug Administration) regola i materiali di imballaggio come sostanze a contatto con gli alimenti ai sensi del titolo 21 del CFR, parti 174-178, e le autorizzazioni sono vincolate a specifiche condizioni d'uso, tra cui la conservazione a basse temperature (Condizione d'uso G), il che spinge i produttori a qualificare resine, adesivi, inchiostri e strati barriera per le prestazioni a basse temperature e i limiti di migrazione, piuttosto che affidarsi a generiche dichiarazioni di idoneità al contatto con gli alimenti.
Per la carne e il pollame congelati, le norme di etichettatura USDA-FSIS aggiungono obblighi di conformità specifici per gli imballaggi, tra cui indicazioni di manipolazione obbligatorie come "Conservare congelato" sul pannello principale e requisiti relativi a date/marcature ai sensi del 9 CFR Parte 317. Parallelamente, le restrizioni a livello statale stanno rimodellando la scelta dei materiali per le strutture resistenti al grasso e rivestite: la legge californiana AB 1200 vieta i PFAS negli imballaggi alimentari entro il 2028 e la legge del Maine LD 1541 stabilisce un divieto simile entro il 2030, accelerando la riformulazione dei prodotti per eliminare le barriere fluorurate e inasprendo i requisiti di qualificazione dei fornitori nella distribuzione multi-statale.
Analisi della catena del valore
La catena del valore inizia con materie prime e substrati a monte, in particolare resine di polietilene e polipropilene, polimeri barriera speciali (come l'EVOH utilizzato in alcune strutture ad alta barriera) e cartone utilizzato per astucci e vassoi emergenti a base di fibre. I trasformatori di imballaggi trasformano quindi questi input in sacchetti e buste flessibili, pellicole di copertura, astucci e vassoi rigidi (inclusi CPET e PCR-PP), con requisiti prestazionali incentrati sulla barriera all'umidità e all'ossigeno per prevenire bruciature da congelamento e ossidazione durante lunghi periodi di conservazione a basse temperature e metodi di riscaldamento.
A valle della filiera, i trasformatori e i co-confezionatori di alimenti surgelati specificano le prestazioni di sigillatura, le esigenze di stampa e conformità (autorizzazione al contatto con gli alimenti FDA e, ove pertinente, etichettatura USDA-FSIS) e attributi di sostenibilità sempre più richiesti dai rivenditori, per poi distribuire i prodotti finiti tramite distributori, fornitori di logistica della catena del freddo e canali di vendita al dettaglio e di ristorazione. Gli abbonamenti a pasti D2C aggiungono un ulteriore livello di imballaggio tramite spedizionieri isolati, inserti e caratteristiche antimanomissione, mentre le economie di scala degli acquisti presso rivenditori come Walmart, Costco e Target amplificano i tempi di consegna e le esigenze di qualità, premiando i trasformatori con l'automazione ad alta velocità di formatura, riempimento e sigillatura e design monomateriale o incentrati sulle fibre, validati e allineati ai protocolli di riciclabilità.
Panorama competitivo
I primi cinque converter, Amcor, Pactiv Evergreen, Sealed Air, Graphic Packaging e Smurfit Kappa, hanno controllato circa il 42-48% del fatturato del 2024, il che indica una moderata concentrazione del mercato. La scala economica minima degli impianti supera i 40 milioni di dollari di fatturato annuo, scoraggiando i nuovi entranti. Le linee AmPrima e AmFiber di Amcor, le buste riciclabili Cryovac di Sealed Air e i vassoi in fibra EverGreen di Pactiv Evergreen hanno debuttato nel 2024, segnalando una corsa all'innovazione per soddisfare gli obiettivi di riciclabilità dei rivenditori. I player più piccoli, come Printpack e Genpak, competono sui tempi di consegna, sfruttando la stampa digitale per ridurre le finestre temporali tra ordine e consegna a quattro settimane, la metà della media del settore.
Le partnership per la produzione di resine circolari stanno emergendo come leve di differenziazione. Novolex ha firmato un accordo di fornitura con Eastman per PE riciclato chimicamente per un totale di 8 milioni di libbre all'anno, mentre LyondellBasell sta sviluppando congiuntamente film mono-PE ricchi di PCR con diversi trasformatori. L'attività brevettuale sottolinea la tendenza crescente degli investimenti in ricerca e sviluppo; Amcor ha depositato 14 brevetti per il confezionamento di alimenti surgelati nel 2024, mentre Sealed Air ne ha ottenuti nove riguardanti innovazioni nel settore del sottovuoto e della skin. L'automazione è un'altra frontiera: gli stabilimenti che hanno installato sistemi di ispezione visiva e di confezionamento robotizzato hanno registrato un aumento della produttività del 31% e un risparmio di manodopera del 14%, ampliando i divari prestazionali che spingono i ritardatari a investire o ad abbandonare il mercato.
La conformità normativa sta rapidamente diventando un ostacolo. I trasformatori che ottengono il riconoscimento dall'Associazione dei Riciclatori di Plastica per le strutture mono-PE ottengono una posizione prioritaria presso Walmart e Target, determinando aumenti di volume dell'8-12%. Chi ritarda la conversione rischia di perdere spazio sugli scaffali, poiché i contratti con i rivenditori ora includono clausole di riciclabilità. I fornitori di imballaggi attivi rimangono frammentati, creando uno spazio vuoto per i marchi di fascia media alla ricerca di TTI convenienti. Nel complesso, le dinamiche competitive del mercato statunitense degli imballaggi per alimenti surgelati favoriscono la scalabilità, l'allineamento alla sostenibilità e l'agilità digitale.
Leader del settore del confezionamento di alimenti surgelati negli Stati Uniti
Amcor Plc
Compagnia dell'aria sigillata
Smurfit WestRock
Corona Holdings Inc.
Corporazione Palla
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Aprile 2026: Amcor ha intensificato la collaborazione con Metsä Group e G. Mondini per sviluppare soluzioni di imballaggio a base di fibre, presentando il concept su un macchinario per vassoi di G. Mondini in occasione di Interpack. Questa iniziativa rafforza la tendenza verso formati a base di fibre per gli alimenti surgelati, in un contesto in cui i criteri di sostenibilità dei rivenditori e le normative statali sull'uso di sostanze chimiche stanno restringendo le opzioni di materiali accettabili.
- Novembre 2025: Amcor ha annunciato un'espansione delle sue capacità di stampa, laminazione e trasformazione in Nord America per il mercato delle proteine, con l'installazione delle apparecchiature che proseguirà fino alla prima metà del 2026. Ciò aumenta la capacità di trasformazione per applicazioni di surgelati ad alto volume che richiedono una forte integrità della sigillatura, elevate prestazioni di barriera e cambi di produzione più rapidi per la proliferazione di SKU a marchio privato e D2C.
- Marzo 2024: SEE (Sealed Air) ha presentato un vassoio per imballaggi proteici compostabile all'IPPE 2024, ampliando il proprio portafoglio di vassoi accanto alle consolidate soluzioni flessibili e sottovuoto di Cryovac. Il lancio testimonia i continui sforzi di sostituzione dei materiali tradizionali per i vassoi e supporta i produttori che cercano soluzioni di imballaggio in linea con i requisiti di sostenibilità dei rivenditori, mantenendo al contempo le prestazioni della catena del freddo.
Ambito del rapporto sul mercato degli imballaggi per alimenti surgelati negli Stati Uniti
L'industria statunitense del confezionamento di alimenti surgelati si occupa dello sviluppo e della produzione di soluzioni di imballaggio specificamente progettate per preservare e proteggere i prodotti alimentari surgelati durante lo stoccaggio, il trasporto e la distribuzione. Questo settore svolge un ruolo cruciale nel preservare la qualità, la sicurezza e la durata di conservazione degli alimenti surgelati.
Il rapporto sul settore degli imballaggi per alimenti surgelati negli Stati Uniti è segmentato per materiale (plastica, carta e cartone, metallo, vetro), formato di imballaggio (flessibile, rigido), prodotto di imballaggio (sacchetti e buste, vassoi, lattine, altri prodotti di imballaggio), tipologia di prodotto alimentare (piatti pronti, frutta e verdura, carne, pesce, altri tipi di prodotti alimentari) e tecnologia di imballaggio (confezionamento in atmosfera modificata, confezionamento sottovuoto, imballaggio intelligente/attivo, altre tecnologie di imballaggio). Le previsioni di mercato sono fornite in termini di valore (USD).
Per materiale
| Plastica |
| Carta e cartone |
| Metallo |
| Vetro |
Per formato di imballaggio
| Flessibile |
| Rigido |
Per prodotto di confezionamento
| Borse e buste |
| Tray |
| Latte e lattine |
| Altri prodotti da imballaggio |
Per tipo di prodotto alimentare
| Pasti pronti |
| Frutta e verdura |
| La carne |
| Frutti di mare |
| Altri tipi di prodotti alimentari |
Dalla tecnologia di imballaggio
| Confezionamento in atmosfera modificata (MAP) |
| Imballaggio sottovuoto |
| Imballaggio intelligente/attivo |
| Altre tecnologie di imballaggio |
| Per materiale | Plastica |
| Carta e cartone | |
| Metallo | |
| Vetro | |
| Per formato di imballaggio | Flessibile |
| Rigido | |
| Per prodotto di confezionamento | Borse e buste |
| Tray | |
| Latte e lattine | |
| Altri prodotti da imballaggio | |
| Per tipo di prodotto alimentare | Pasti pronti |
| Frutta e verdura | |
| La carne | |
| Frutti di mare | |
| Altri tipi di prodotti alimentari | |
| Dalla tecnologia di imballaggio | Confezionamento in atmosfera modificata (MAP) |
| Imballaggio sottovuoto | |
| Imballaggio intelligente/attivo | |
| Altre tecnologie di imballaggio |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto degli imballaggi per alimenti surgelati negli Stati Uniti entro il 2031?
Si prevede che il mercato raggiungerà i 20.86 miliardi di dollari entro il 2031.
Quale formato di confezionamento sta crescendo più velocemente nel settore degli alimenti surgelati negli Stati Uniti?
I vassoi adatti a due forni cresceranno a un CAGR del 7.22% entro il 2031.
In che modo le normative PFAS incidono sui fornitori di imballaggi per alimenti surgelati?
I divieti in California e nel Maine impongono la riformulazione dei rivestimenti resistenti al grasso, aumentando i costi e stimolando la ricerca e lo sviluppo di barriere di origine biologica.
Perché i piatti surgelati a base vegetale stanno rimodellando la domanda di imballaggi?
Richiedono pellicole con bassissimi tassi di trasmissione dell'ossigeno, stimolando una nicchia di mercato di substrati barriera da 340 milioni di dollari.
Quali regioni degli Stati Uniti dominano le spedizioni di pasti surgelati D2C?
Le aree metropolitane costiere del Nord-Est e della costa occidentale generano circa il 71% degli ordini D2C.
In che modo l'automazione influisce sulle strutture dei costi dei convertitori?
Le linee FFS ad alta velocità riducono i costi di manodopera di circa il 22% e aumentano la produttività di circa il 31%.


