

Dimensioni e quota di mercato delle tecnologie per i lavoratori in prima linea negli Stati Uniti
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 4.73 miliardo di dollari |
| Dimensione del mercato (2031) | 11.42 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 19.28% CAGR |
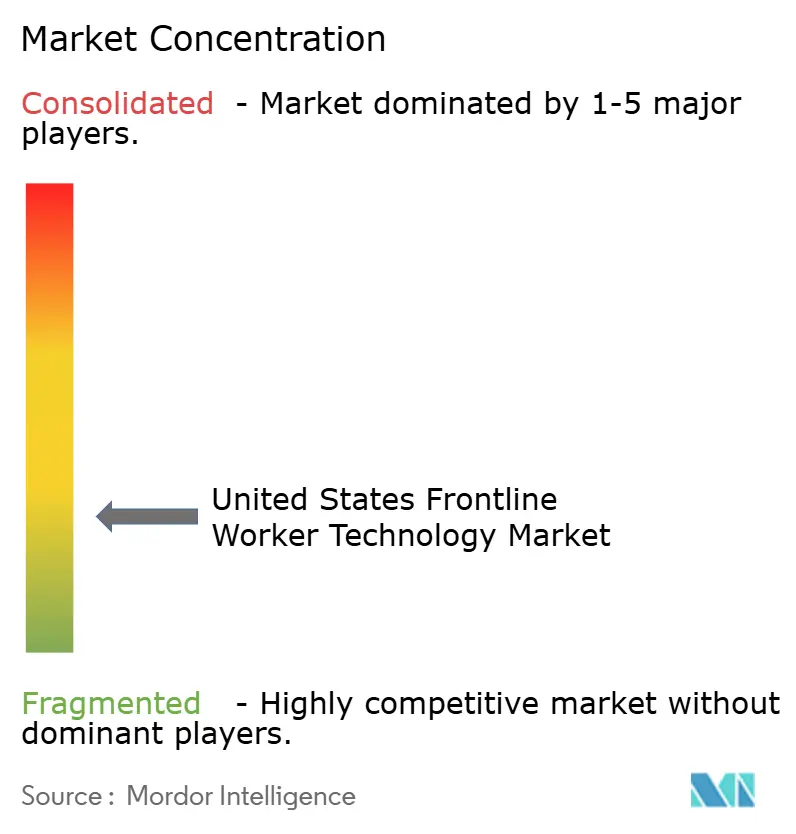
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato delle tecnologie per i lavoratori in prima linea negli Stati Uniti a cura di Mordor Intelligence
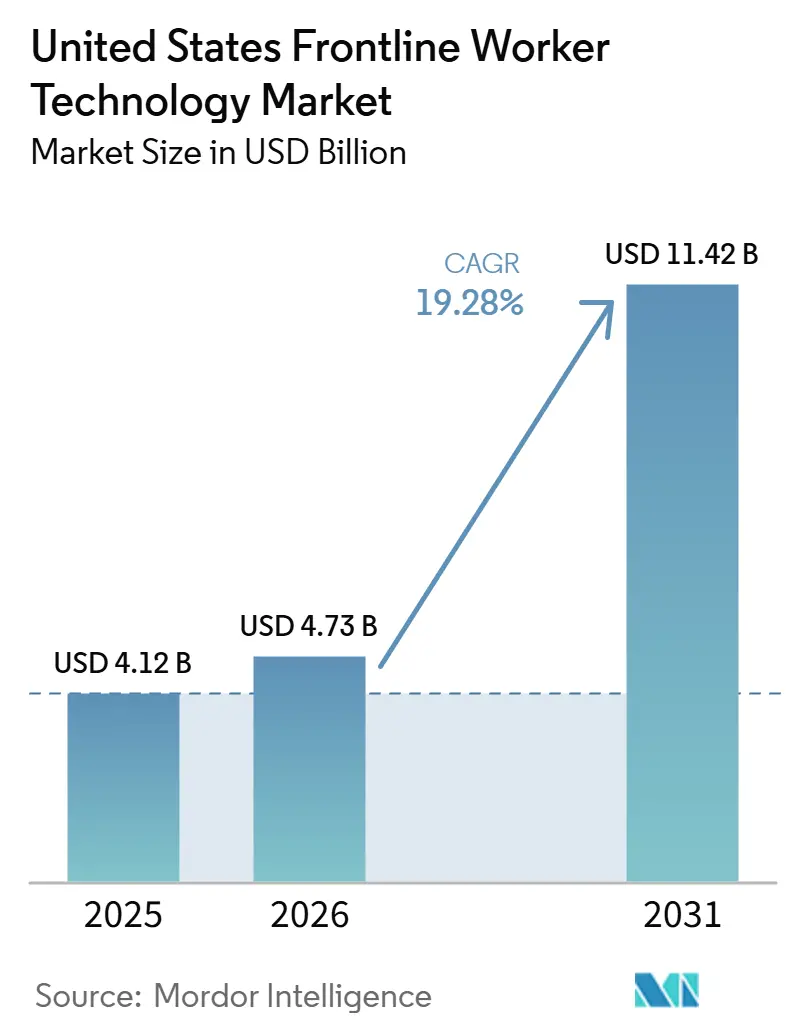
Il mercato statunitense delle tecnologie per i lavoratori in prima linea aveva un valore di 4.12 miliardi di dollari nel 2025 e si prevede che crescerà da 4.73 miliardi di dollari nel 2026 a 11.42 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 19.28% durante il periodo di previsione (2026-2031). Il mercato è in espansione perché i datori di lavoro statunitensi sono sotto pressione per aumentare la produttività nelle sedi distribuite, servendo al contempo una forza lavoro che per molti anni ha ricevuto meno investimenti in software rispetto ai team che lavorano in ufficio. L'intelligenza artificiale, la progettazione di applicazioni mobile-first e una supervisione più rigorosa sul posto di lavoro stanno spingendo gli acquirenti a considerare i sistemi per i lavoratori in prima linea come strumenti operativi fondamentali piuttosto che come componenti aggiuntivi opzionali. Le decisioni di acquisto ora privilegiano piattaforme in grado di supportare un'implementazione rapida, un utilizzo quotidiano semplice e una maggiore responsabilità operativa in negozi, stabilimenti, magazzini e sedi sul campo. Anche il comportamento competitivo sta cambiando, con i fornitori di software che aggiungono strumenti di automazione e guida, mentre le aziende produttrici di hardware integrano maggiore intelligenza nei loro dispositivi. La crescita del mercato statunitense delle tecnologie per i lavoratori in prima linea dipende ora non solo dalla domanda, ma anche da quanto bene i fornitori aiutano i datori di lavoro a tradurre l'implementazione in risultati misurabili per i lavoratori, le sedi e i flussi di lavoro.
Punti chiave del rapporto
- Per tipologia di componente, nel 2025 il software deteneva l'83.47% della quota di mercato delle tecnologie per i lavoratori in prima linea negli Stati Uniti, mentre si prevede che i servizi cresceranno a un tasso annuo composto del 22.36% fino al 2031.
- In termini di modalità di implementazione, le implementazioni basate su cloud hanno rappresentato l'82.63% del fatturato nel 2025 e si prevede che cresceranno a un tasso annuo composto del 19.84% fino al 2031.
- In base alle dimensioni aziendali, le grandi imprese detenevano il 72.18% del fatturato nel 2025, mentre si prevede che le PMI cresceranno a un tasso annuo composto del 21.41% fino al 2031 nel mercato statunitense delle tecnologie per i lavoratori in prima linea.
- Per quanto riguarda le applicazioni, la comunicazione e il coinvolgimento dei dipendenti hanno rappresentato il 26.42% del fatturato nel 2025, mentre si prevede che l'analisi della forza lavoro e la gestione delle prestazioni cresceranno a un tasso annuo composto del 22.81% fino al 2031.
- Per settore di utilizzo finale, il commercio al dettaglio e l'e-commerce hanno rappresentato il 28.14% del fatturato nel 2025, mentre si prevede che il settore dei trasporti e della logistica crescerà a un tasso annuo composto del 21.93% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato tecnologico per i lavoratori in prima linea negli Stati Uniti
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente richiesta di visibilità in tempo reale in prima linea | + 4.2% | A livello nazionale, con guadagni concentrati nei corridoi industriali e commerciali del Midwest e della Sun Belt. | A breve termine (≤ 2 anni) |
| Aumento dell'adozione dell'esecuzione delle attività in modalità mobile-first | + 3.8% | A livello nazionale, con una crescita iniziale nei centri logistici della Sun Belt, nel settore sanitario del Nord-Est e nel commercio al dettaglio della costa occidentale. | A breve termine (≤ 2 anni) |
| Guida e acquisizione di conoscenze per la forza lavoro basate sull'intelligenza artificiale | + 3.5% | A livello nazionale, in particolare negli stati ad alta densità manifatturiera, tra cui Michigan, Ohio, Texas e Carolina del Nord. | Medio termine (2-4 anni) |
| Espansione dei dispositivi indossabili nei flussi di lavoro critici per la sicurezza | + 2.9% | Azienda nazionale, con primi successi nei settori del petrolio e del gas, dei servizi di pubblica utilità, delle costruzioni e della lavorazione chimica. | Medio termine (2-4 anni) |
| Pressione per la conformità nelle operazioni multi-sede | + 2.1% | A livello nazionale, con un'influenza normativa più marcata in California, New York, Illinois e Colorado. | Medio termine (2-4 anni) |
| Divario di produttività del lavoro tra i lavoratori non sedentari | + 1.8% | A livello nazionale, i problemi sono più evidenti nei settori manifatturiero, logistico e agricolo degli Stati Uniti. | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente richiesta di visibilità in tempo reale in prima linea
Le lacune operative tra gli ambienti di lavoro in prima linea e i sistemi di reporting aziendali rimangono un problema di costi importante, che spinge le aziende a spostare gli strumenti di visibilità da progetti pilota isolati a un utilizzo operativo più ampio. Zebra Technologies ha riferito nel giugno 2026 che il 51% dei rivenditori statunitensi stava sperimentando l'IA per l'ottimizzazione dell'inventario e il 45% la stava sperimentando per l'ottimizzazione dei costi, entrambe dipendenti da dati in tempo reale che fluiscono dagli ambienti di lavoro in prima linea ai sistemi di gestione. [1] Zebra Technologies, “Zebra Technologies Empowers Frontline Workers With New DNA Software Platforms and AI-Powered Solutions,” Zebra Technologies, zebra.com Questo cambiamento sta modificando le pratiche di gestione perché le prestazioni possono ora essere collegate a un sito, turno, attività o evento specifici invece di fare affidamento su riepiloghi settimanali o mensili ritardati. Honeywell ha affermato nel marzo 2026 che Experion Operations Assistant ha generato previsioni di allarme 5-10 minuti prima degli incidenti durante il lavoro pilota con Chevron e TotalEnergies, dimostrando come una visibilità tempestiva possa supportare tempi di inattività evitati e una risposta più rapida degli operatori. Gli acquirenti, pertanto, considerano il software di visibilità come un livello di controllo operativo con un ritorno sull'investimento immediato, piuttosto che come un componente aggiuntivo per la reportistica utilizzato dopo un errore di processo. Nel mercato statunitense delle tecnologie per i lavoratori in prima linea, questo cambiamento sta contribuendo a ridurre i cicli di valutazione in contesti in cui un breve ritardo può influire sui livelli di servizio, sulla produttività dei lavoratori, sull'accuratezza dell'inventario o sulle prestazioni in materia di sicurezza.
Aumento dell'adozione dell'esecuzione delle attività in modalità mobile-first
I dispositivi mobili stanno sostituendo moduli cartacei, liste di controllo statiche e istruzioni via radio come principale interfaccia di flusso di lavoro per molti operatori in prima linea nelle operazioni statunitensi. Le moderne applicazioni mobili stanno guadagnando terreno perché supportano l'utilizzo offline, l'input vocale, l'instradamento guidato delle attività e semplici flussi di lavoro quotidiani che riducono gli ostacoli per i lavoratori che trascorrono poco tempo alla scrivania. Honeywell ha lanciato Performance+ for Guided Work nel gennaio 2026, combinando strumenti di flusso di lavoro a comando vocale con analisi per operatori del settore retail, dei trasporti, della logistica e della sanità che necessitano di un'esecuzione più rapida e di una migliore visibilità in prima linea. Microsoft ha riportato nel suo Work Trend Index 2026 che gli agenti AI attivi nell'ecosistema Microsoft 365 sono cresciuti di 15 volte da marzo 2025 a marzo 2026, con il settore manifatturiero che ha mostrato una maggiore diffusione per organizzazione rispetto ad altri settori nello studio. [2] Microsoft, “2026 Work Trend Index Report, Agents, Human Agency, and Opportunity,” Microsoft WorkLab, microsoft.com Lo stesso studio ha affermato che fattori organizzativi come l’adozione da parte dei manager, il permesso culturale di sperimentare e gli incentivi hanno spiegato più del doppio dell’impatto riportato dell’IA rispetto al solo utilizzo individuale dello strumento. Per il mercato statunitense della tecnologia per i lavoratori in prima linea, ciò significa che il vantaggio del mobile-first dipende tanto dalla progettazione del lancio e dalla disciplina operativa quanto dall’applicazione stessa.
Guida e acquisizione di conoscenze per la forza lavoro basate sull'intelligenza artificiale
Gli strumenti di guida basati sull'intelligenza artificiale stanno guadagnando terreno perché molti datori di lavoro hanno bisogno di preservare il know-how mentre il turnover e i pensionamenti continuano a interrompere il lavoro quotidiano nei ruoli di prima linea. Questi sistemi convertono istruzioni di riparazione, procedure di sicurezza, procedure operative e routine di conformità in flussi di lavoro digitali ricercabili che i lavoratori meno esperti possono seguire mentre il lavoro è in corso. ServiceNow ha affermato nel febbraio 2026 che la sua Autonomous Workforce gestiva internamente oltre il 90% delle richieste IT dei dipendenti e risolveva i casi di supporto il 99% più velocemente rispetto agli operatori umani, fornendo agli acquirenti un benchmark tangibile per la guida basata sull'IA su larga scala negli ambienti aziendali. Questo risultato è importante perché gli acquirenti nel mercato statunitense delle tecnologie per i lavoratori di prima linea desiderano sempre più sistemi in grado di completare il lavoro guidato o supportare le decisioni nel momento stesso dell'utilizzo, non software che mostrano le informazioni solo dopo un certo ritardo. SHRM ha riportato nel 2025 che il 90% dei CHRO statunitensi prevedeva un'intensificazione dell'integrazione dell'IA negli ambienti di prima linea, mentre solo il 19% delle organizzazioni utilizzava l'IA specificamente per l'aggiornamento e la riqualificazione delle competenze. Il divario tra l'adozione prevista e l'attuale utilizzo delle tecnologie per lo sviluppo della forza lavoro lascia ampio spazio a piattaforme in grado di acquisire conoscenze operative e renderle disponibili nel momento del bisogno.
Espansione dei dispositivi indossabili nei flussi di lavoro critici per la sicurezza
I dispositivi indossabili connessi stanno passando da sperimentazioni limitate a programmi di sicurezza più ampi in settori in cui tempi di risposta ritardati, lavoro in solitudine o scarsa consapevolezza della situazione possono creare seri rischi operativi. Nel 2024, l'EEOC (Equal Employment Opportunity Commission) ha dichiarato che i dispositivi indossabili e gli strumenti biometrici sul posto di lavoro possono violare le leggi federali antidiscriminazione se i datori di lavoro li utilizzano senza adeguate misure di sicurezza, il che ha reso la revisione della governance parte integrante di molti processi di acquisto. Tale direttiva non ha bloccato l'adozione, ma ha modificato la valutazione dei fornitori, rendendo più visibili, durante la fase di approvvigionamento, il consenso, l'utilizzo dei dati, i limiti di monitoraggio e la documentazione. Blackline Safety ha affermato che Liberty Utilities ha implementato 300 dispositivi connessi nelle sue divisioni gas, acqua ed elettricità per proteggere i lavoratori isolati in tutto il Nord America, dimostrando che i requisiti di sicurezza e conformità possono influenzare direttamente le decisioni di acquisto aziendali. I fornitori stanno inoltre riducendo gli ostacoli all'adozione orientando le offerte di dispositivi indossabili robusti verso la consegna in abbonamento e un supporto software più ampio, anziché verso vendite hardware una tantum. Nel mercato statunitense delle tecnologie per i lavoratori in prima linea, questa combinazione di pressione per la sicurezza e modelli commerciali più semplici sta ampliando i casi d'uso delle apparecchiature connesse per i lavoratori in prima linea in contesti sia sul campo che industriali.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevata complessità di integrazione con i sistemi legacy | -3.2% | A livello nazionale, il problema è più acuto nei settori manifatturiero e della vendita al dettaglio di medie dimensioni, con sistemi ERP o WMS installati da oltre 10 anni. | Medio termine (2-4 anni) |
| Adozione da parte degli utenti in prima linea e resistenza al cambiamento | -2.8% | A livello nazionale, con elevati livelli di attrito nei settori sindacalizzati e nelle forze lavoro multigenerazionali. | Medio termine (2-4 anni) |
| Preoccupazioni relative alla privacy dei dati e al monitoraggio continuo | -1.9% | A livello nazionale, con fattori di conformità concentrati in California, New York, Colorado e Illinois. | A lungo termine (≥ 4 anni) |
| Vincoli relativi alla durata del dispositivo, alla durata della batteria e ai costi di assistenza. | -1.4% | Diffusione a livello nazionale, con maggiore intensità negli ambienti esterni, nelle zone industriali pesanti e nella catena del freddo. | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevata complessità di integrazione con i sistemi legacy
L'elevata complessità dell'integrazione rimane uno dei limiti più evidenti all'adozione, poiché molte aziende utilizzano ancora sistemi ERP, di magazzino, di produzione e operativi non progettati per lo scambio in tempo reale. Quando i nuovi strumenti di prima linea devono connettersi tramite middleware personalizzato, i tempi di progetto si allungano, la pressione interna sull'IT aumenta e il costo totale di proprietà diventa più difficile da giustificare. Questo problema è più acuto nel mercato delle medie imprese, poiché molte aziende non dispongono di ingegneri dedicati all'integrazione e devono affidarsi ai servizi del fornitore anche per la connettività di base del sistema. Questo onere contribuisce a spiegare perché i servizi rappresentano la componente in più rapida crescita nel mercato statunitense delle tecnologie per i lavoratori in prima linea, dato che gli acquirenti spesso necessitano di implementazione, formazione, progettazione dei flussi di lavoro e supporto gestito, oltre alle licenze software. Anche per questo motivo, l'implementazione ibrida rimane importante, poiché molte aziende mantengono i sistemi principali in loco, integrandovi applicazioni cloud per la comunicazione, l'analisi o la gestione. I fornitori che riducono il carico di integrazione all'interno del prodotto stesso sono in una posizione migliore per aggiudicarsi contratti multi-sede più ampi e rinnovi nel tempo.
Adozione da parte degli utenti in prima linea e resistenza al cambiamento
L'implementazione tecnologica continua a essere inefficace quando i dipendenti in prima linea non ne percepiscono un beneficio personale immediato nel primo flusso di lavoro che ricevono. Secondo un rapporto di UKG del 2026, il 76% dei dipendenti in prima linea ha sofferto di burnout nel 2025, il che significa che molti lavoratori si approcciano ai nuovi strumenti con poca pazienza per i cambiamenti dirompenti o con piani di implementazione mal strutturati. Microsoft ha riportato nel suo Work Trend Index del 2026 che il 65% degli utenti di IA temeva di rimanere indietro senza l'IA, eppure il 45% si sentiva più sicuro concentrandosi sugli obiettivi attuali piuttosto che riprogettare il proprio lavoro, il che evidenzia la tensione tra curiosità e pressione lavorativa quotidiana. Questa tensione è particolarmente rilevante per i ruoli a ore, dove i lavoratori vengono valutati in base alla produttività, al servizio o alla sicurezza, non alla sperimentazione con strumenti digitali sconosciuti. I programmi tendono a funzionare meglio quando il primo caso d'uso risolve un'esigenza diretta del dipendente, come la visibilità degli orari, l'accesso alla retribuzione o la guida al compito successivo, prima che il management spinga verso obiettivi di analisi più complessi. Nel mercato tecnologico statunitense per i lavoratori in prima linea, l'adozione dipende quindi tanto dalla progettazione dell'implementazione, dal ritmo della formazione e dalla pertinenza del flusso di lavoro quanto dalla piattaforma stessa.
Analisi del segmento
Per componente: il software è la principale fonte di ricavi, mentre i servizi registrano la crescita più rapida.
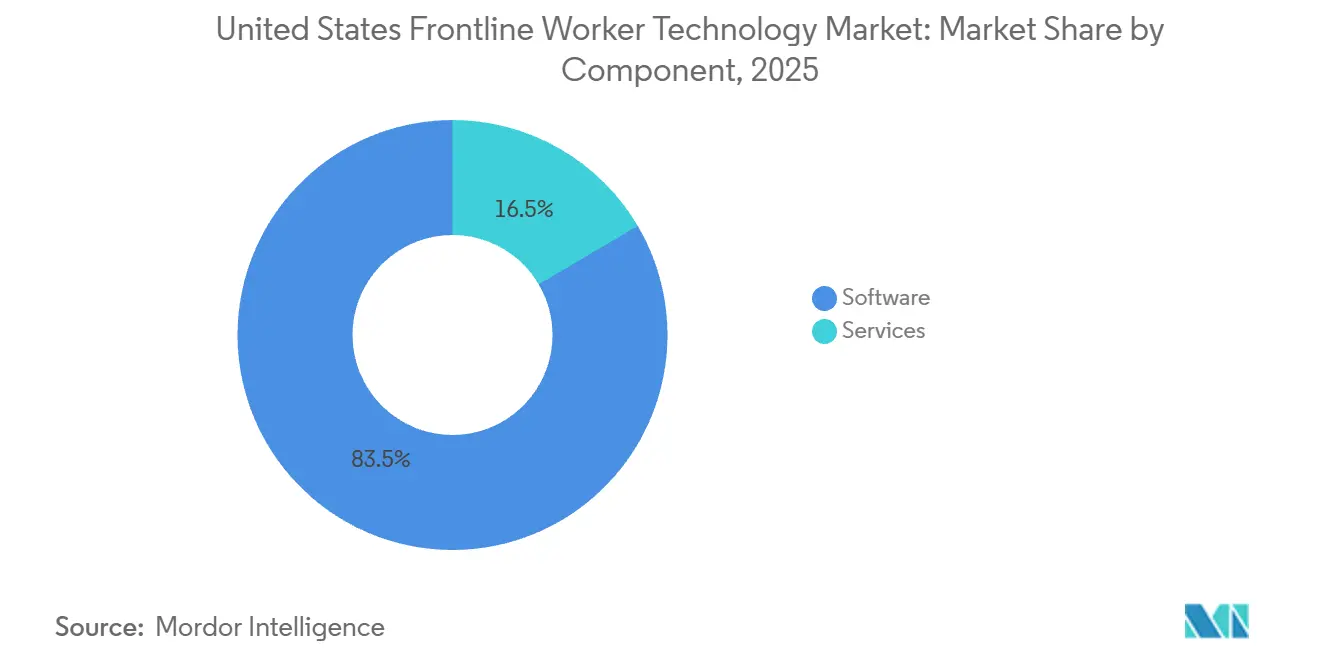
Nel 2025, il software ha rappresentato l'83.47% del fatturato, conquistando la posizione di leader nel mercato statunitense delle tecnologie per i lavoratori in prima linea. Questa leadership riflette una costante tendenza verso suite integrate che combinano comunicazione, esecuzione delle attività, analisi e gestione della sicurezza in un unico livello operativo, anziché utilizzare strumenti isolati. Gli acquirenti desiderano sempre più un numero inferiore di applicazioni per i lavoratori, poiché un numero eccessivo di app genera confusione, rallenta l'adozione e compromette la coerenza dei dati tra le diverse sedi. Zebra ha evidenziato questo problema, definendolo "sovraccarico di app", durante la conferenza ZONE di giugno 2026, sottolineando la richiesta da parte dei clienti di ambienti digitali più semplici per i lavoratori in prima linea, in grado di ridurre le difficoltà operative. In termini pratici, la forza del software risiede nel suo ruolo di livello di controllo che collega lavoratori, dispositivi, attività sul campo e processi decisionali aziendali.
Si prevede che il settore dei servizi crescerà a un tasso annuo composto (CAGR) del 22.36% dal 2026 al 2031, diventando così la componente in più rapida crescita nel mercato statunitense delle tecnologie per i lavoratori in prima linea. La forza dei servizi deriva dal lavoro di implementazione necessario per configurare i flussi di lavoro, connettere i sistemi, formare gli utenti e supportare le operazioni in tempo reale dopo il lancio. Molti datori di lavoro non acquistano software come prodotto a sé stante, perché il successo dell'implementazione dipende spesso dalla progettazione dei processi, dal supporto agli utenti, dall'allineamento delle policy e dall'ottimizzazione continua dopo la firma del contratto. Ciò è particolarmente vero nelle implementazioni su larga scala, dove il rollout multi-sede crea variazioni nelle routine dei lavoratori, nelle condizioni hardware, nelle esigenze linguistiche e nella predisposizione del sistema nelle diverse sedi. Di conseguenza, i ricavi ricorrenti derivanti dai servizi stanno diventando sempre più importanti per i fornitori che desiderano una maggiore fidelizzazione, una penetrazione più profonda del mercato e migliori risultati di implementazione. Il mix di componenti è quindi attualmente dominato dal software, ma una quota crescente del valore futuro proverrà dai servizi necessari per far funzionare tale software su larga scala.
Per modalità di implementazione: le piattaforme basate sul cloud garantiscono la scalabilità, mentre i modelli ibridi restano rilevanti.
Nel 2025, le soluzioni basate su cloud rappresentavano l'82.63% del fatturato e si prevede una crescita annua composta (CAGR) del 19.84% fino al 2031, mantenendo una posizione centrale nel mercato statunitense delle tecnologie per i lavoratori in prima linea. Questa posizione riflette le esigenze di rivenditori, operatori logistici, reti sanitarie e organizzazioni con un'intensa attività sul campo, che gestiscono numerose sedi e necessitano di dati condivisi tra tutte. L'implementazione cloud riduce la duplicazione dell'infrastruttura che deriverebbe dal mantenimento di configurazioni locali separate per ogni magazzino, negozio, clinica, stabilimento o filiale. Si adatta inoltre ai modelli di spesa in abbonamento, che semplificano l'accesso alla piattaforma e rendono gli aggiornamenti software più gestibili nel tempo. Per molti acquirenti, l'implementazione cloud rappresenta ora la soluzione più pratica per scalare gli strumenti per i lavoratori in prima linea su un'ampia rete operativa, senza dover ricostruire il supporto IT locale in ogni sede.
L'implementazione ibrida riveste ancora un ruolo significativo perché molte grandi organizzazioni continuano a mantenere in loco sistemi centrali come MES, EHR, POS o ERP, aggiungendo al contempo livelli di comunicazione o analisi basati sul cloud. Questo approccio a livelli consente alle aziende di modernizzare i flussi di lavoro dei dipendenti senza dover sostituire immediatamente i sistemi operativi profondamente radicati. L'implementazione on-premise sta perdendo quote di mercato, ma rimane importante in contesti in cui i dati sull'attività dei dipendenti, le regole di approvvigionamento o i requisiti di sicurezza richiedono un controllo locale più rigoroso. Microsoft ha riportato nel suo Work Trend Index 2026 che gli agenti AI attivi nell'ecosistema Microsoft 365 sono cresciuti di 15 volte tra marzo 2025 e marzo 2026, a conferma di quanto la prossima ondata di automazione dipenda dalle infrastrutture basate sul cloud. Nel settore statunitense delle tecnologie per i lavoratori in prima linea, la scelta dell'implementazione non si basa più su una semplice decisione tra cloud e on-premise, ma piuttosto sulla velocità con cui le aziende possono connettere utenti, sedi e flussi di lavoro senza interrompere le operazioni esistenti. Gli acquirenti scelgono sempre più spesso il modello che minimizza le difficoltà di implementazione, preservando al contempo l'accesso ai sistemi legacy critici.
In base alle dimensioni dell'organizzazione: le grandi imprese dominano la spesa attuale, mentre le PMI guadagnano terreno.
Nel 2025, le grandi imprese hanno rappresentato il 72.18% del fatturato, a testimonianza del loro accesso anticipato a capitali, personale IT e capacità di integrazione. Le loro dimensioni consentono di misurare più facilmente il ritorno sull'investimento derivante da una migliore comunicazione, coordinamento delle attività, monitoraggio della conformità e analisi, su centinaia o migliaia di lavoratori e sedi. Nel mercato statunitense delle tecnologie per i lavoratori in prima linea, le grandi organizzazioni si sono generalmente mosse per prime perché possono supportare cicli di approvvigionamento più lunghi e requisiti di implementazione più complessi. Tendono inoltre a preferire piattaforme complete piuttosto che strumenti monouso, il che ha favorito i fornitori in grado di integrare flussi di lavoro, analisi e governance in un unico ambiente. Questo predominio dimostra che i clienti aziendali complessi rimangono la principale fonte di fatturato per la categoria, anche se l'adozione si sta diffondendo più ampiamente.
Si prevede che le PMI cresceranno a un tasso annuo composto (CAGR) del 21.41% dal 2026 al 2031, il che offre loro un percorso di crescita più rapido in questo segmento. La distribuzione cloud e la progettazione di applicazioni mobile-first stanno abbassando le barriere d'ingresso per gli operatori più piccoli che desiderano strumenti di prima linea senza lunghi cicli di implementazione o grandi team IT interni. Questo è importante nel commercio al dettaglio, nella ristorazione e nell'edilizia, dove un'elevata percentuale di forza lavoro non sedentaria rende utili semplici applicazioni di comunicazione e gestione delle attività anche senza una completa integrazione aziendale. Blink ha dichiarato nel luglio 2026 di aver raccolto 17 milioni di dollari e di aver stretto una partnership globale con Shake Shack, sottolineando la continua attenzione dei fornitori verso le aziende di servizi multi-unità che possono scalare attraverso implementazioni ripetibili in siti più piccoli. [3] Blink, “Blink Raises $17 Million and Partners With Shake Shack,” Blink, joinblink.com Le aziende più piccole sono attraenti anche perché spesso adottano rapidamente una piattaforma quando questa risolve un problema operativo immediato con una configurazione limitata. Il profilo di crescita suggerisce che, nel tempo, le PMI contribuiranno con una quota maggiore dei nuovi ricavi al mercato statunitense delle tecnologie per i lavoratori in prima linea, sebbene le grandi imprese rimangano attualmente i maggiori acquirenti.
Per settore di applicazione: la comunicazione detiene la base più ampia, mentre l'analisi dei dati registra la crescita più rapida.
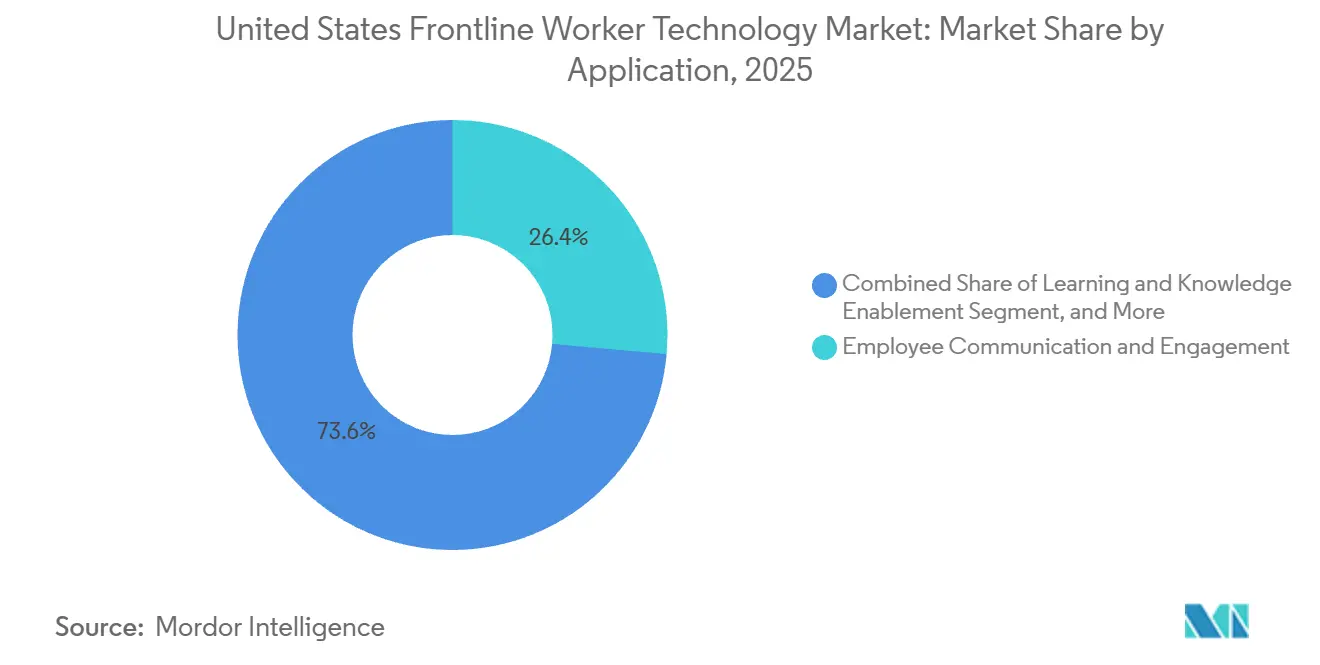
Nel 2025, la comunicazione e il coinvolgimento dei dipendenti rappresentavano il 26.42% del fatturato, confermandosi come la categoria applicativa più importante nel mercato statunitense delle tecnologie per i lavoratori in prima linea. Questa posizione di leadership riflette un'esigenza operativa fondamentale che attraversa tutti i settori, poiché i lavoratori distribuiti necessitano di aggiornamenti rapidi, istruzioni chiare e un contatto bidirezionale affidabile con i supervisori e i team della sede centrale. Gli strumenti di comunicazione sono spesso anche i primi flussi di lavoro che i datori di lavoro possono implementare rapidamente, dimostrando al contempo un valore tangibile sia per il management che per i dipendenti. Secondo un rapporto di SHRM del 2025, le organizzazioni che utilizzano l'intelligenza artificiale hanno 16 volte più probabilità di migliorare le mansioni piuttosto che di eliminarle, a conferma del ruolo delle piattaforme di comunicazione come primo passo in un più ampio processo di trasformazione digitale in prima linea. Questo segmento rimane importante perché crea il modello di utilizzo quotidiano che può successivamente supportare le funzioni di analisi, apprendimento, pianificazione e conformità.
Si prevede che l'analisi della forza lavoro e la gestione delle prestazioni cresceranno a un tasso annuo composto del 22.81% fino al 2031, diventando il segmento applicativo in più rapida crescita. I datori di lavoro attribuiscono sempre più importanza alle applicazioni che collegano l'attività dei lavoratori a produttività, conformità, sicurezza e risultati di servizio in tempo reale. Anche la gestione della sicurezza e della conformità sta guadagnando terreno, poiché le organizzazioni cercano tracce di audit più solide, registri degli incidenti e prove dei flussi di lavoro in contesti di magazzinaggio, industriali e di costruzione. La pianificazione, il coordinamento, la formazione e la condivisione delle conoscenze continuano a beneficiare dell'automazione, che riduce il lavoro manuale nei cambi di turno, nelle assegnazioni di formazione e nel monitoraggio delle competenze. In tutto il settore tecnologico statunitense dedicato ai lavoratori in prima linea, la domanda si sta spostando dalla semplice comunicazione verso sistemi in grado sia di guidare il lavoro che di misurare i risultati. Questa evoluzione sta aumentando il valore delle piattaforme in grado di raccogliere segnali operativi e trasformarli in decisioni utilizzabili per il personale in prima linea, senza aggiungere oneri amministrativi superflui.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per settore di utilizzo finale: il commercio al dettaglio mantiene la leadership, mentre la logistica registra la crescita più rapida.
Nel 2025, il settore della vendita al dettaglio e dell'e-commerce deteneva il 28.14% della quota di mercato statunitense delle tecnologie per i dipendenti in prima linea, consolidando così la sua posizione di leader tra gli utenti finali. Le principali catene di vendita al dettaglio hanno adottato strumenti di comunicazione, gestione delle attività e visibilità delle scorte per il personale di prima linea prima di molti altri settori, contribuendo a questo primato. Gli aggiornamenti in corso nel settore si concentrano ora maggiormente su analisi basate sull'intelligenza artificiale, sull'intelligenza dei dispositivi e su un'esecuzione più chiara all'interno di grandi reti di negozi. Questa storia ha conferito al settore della vendita al dettaglio una base installata matura, ma significa anche che i fornitori devono dimostrare un valore aggiunto, non limitandosi alla semplice digitalizzazione. Il settore rimane importante perché gli ambienti di vendita al dettaglio offrono sia un'ampia forza lavoro in prima linea, sia frequenti momenti operativi misurabili in cui gli strumenti digitali possono influenzare l'utilizzo della manodopera, l'accuratezza delle scorte e la qualità del servizio.
Si prevede che il settore dei trasporti e della logistica crescerà a un tasso annuo composto (CAGR) del 21.93% dal 2026 al 2031, diventando così il gruppo di utenti finali in più rapida crescita. La crescita in questo segmento riflette la persistente carenza di autisti, la maggiore complessità delle consegne dell'ultimo miglio e le crescenti aspettative di consegne rapide e precise. Honeywell ha lanciato Performance+ for Guided Work nel gennaio 2026 per settori come i trasporti e la logistica, e Zebra ha introdotto soluzioni mobili basate sull'intelligenza artificiale nel 2026, volte a migliorare i flussi di lavoro relativi a percorsi, tracciamento e prova di consegna. I settori manifatturiero e sanitario rimangono importanti centri di domanda, poiché gli strumenti per i lavoratori connessi, la comunicazione mobile e la gestione della conformità colmano le reali lacune di coordinamento e documentazione in entrambi i settori. I settori dell'ospitalità, dell'edilizia e della pubblica amministrazione sono in una fase di adozione più precoce, il che lascia spazio a fornitori in grado di offrire un'implementazione più semplice, un design multilingue e controlli di governance più solidi. Questo conferisce al mercato statunitense delle tecnologie per i lavoratori in prima linea un mix di segmenti maturi ad alto volume e aree emergenti in cui la penetrazione può ancora aumentare in modo significativo.
Analisi geografica
Gli Stati Uniti definiscono l'intera portata geografica del mercato statunitense delle tecnologie per i lavoratori in prima linea, ma i modelli di adozione differiscono ancora ampiamente nelle regioni operative del paese. Il corridoio nord-orientale, che comprende Massachusetts, New York, New Jersey e Pennsylvania, concentra la domanda nel settore sanitario e in altri ambienti complessi multi-sede in cui i flussi di lavoro mobili e gli strumenti di comunicazione supportano operazioni quotidiane strettamente gestite. Nel 2025, SHRM ha riferito che il 90% dei CHRO statunitensi prevedeva un'intensificazione dell'integrazione dell'IA negli ambienti in prima linea, una visione in linea con la maggiore maturità digitale della regione e la densa base di sedi centrali aziendali. [4] Society for Human Resource Management, “Using Technology to Transform the Front-Line Workforce,” SHRM, shrm.org. Anche l'Illinois sta influenzando il comportamento degli acquisti in tutto il Midwest, poiché il suo quadro normativo sull'IA sul posto di lavoro e sulla privacy biometrica ha innalzato lo standard per il consenso, la supervisione e la gestione dei dati nei sistemi dei datori di lavoro. Ciò è importante per i produttori lungo il corridoio industriale, dove i datori di lavoro utilizzano flussi di lavoro guidati e strumenti di conoscenza per preservare il know-how dei lavoratori esperti e standardizzare l'esecuzione tra i siti.
La Sun Belt, che comprende Texas, Florida, Georgia e il più ampio Sud-Est degli Stati Uniti, si sta affermando come una zona a più rapida crescita nel mercato statunitense delle tecnologie per i lavoratori in prima linea. L'elevato assorbimento di spazi nei magazzini, la forte attività di evasione degli ordini e-commerce e l'espansione delle operazioni sul campo stanno creando una forte domanda di piattaforme per la gestione delle attività, l'ottimizzazione dei percorsi, la sicurezza e la comunicazione. Anche la domanda nel settore edile è in aumento, grazie all'attività edilizia residenziale e ai lavori infrastrutturali, sebbene l'adozione di tecnologie per i lavoratori in prima linea in questo settore sia ancora indietro rispetto al commercio al dettaglio e alla logistica in termini di maturità. La numerosa forza lavoro ispanofona della regione sta spingendo i fornitori a migliorare il supporto linguistico, l'usabilità mobile e la progettazione della formazione per team di lavoro eterogenei. Queste esigenze di localizzazione stanno diventando un vero e proprio fattore di acquisto, piuttosto che una caratteristica secondaria del prodotto, soprattutto per i datori di lavoro che gestiscono grandi quantità di personale addetto ai servizi, sul campo e stagionale.
La costa occidentale e la regione delle Montagne Rocciose, in particolare California, Washington e Colorado, combinano alti tassi di adozione con alcune delle normative più stringenti del paese. Il Centro per il Lavoro dell'Università di Berkeley ha documentato nel dicembre 2025 che l'attività a livello statale in materia di gestione algoritmica, monitoraggio elettronico e decisioni occupazionali basate sull'intelligenza artificiale era in espansione, con California e Colorado che si distinguevano come importanti punti di riferimento normativi. Di conseguenza, i datori di lavoro in questi stati attribuiscono maggiore importanza alla predisposizione agli audit, alla trasparenza e alla supervisione umana nella scelta dei fornitori di sistemi di pianificazione, monitoraggio e assegnazione dei compiti. Anche il Pacifico nord-occidentale funge da banco di prova visibile per i nuovi strumenti in prima linea, poiché le grandi aziende leader nel settore tecnologico possono influenzare le roadmap dei prodotti che si diffondono poi in tutto il mercato nazionale.
Panorama competitivo
Il mercato statunitense delle tecnologie per i lavoratori in prima linea rimane moderatamente frammentato e nessun singolo fornitore è leader in ogni applicazione, modello di implementazione e contesto utente finale. I grandi fornitori di software si stanno orientando verso suite di piattaforme più ampie che combinano comunicazione, flusso di lavoro, analisi e guida AI in un unico ambiente. ServiceNow ha rafforzato questa direzione nel febbraio 2026 con il lancio di Autonomous Workforce dopo l'aggiunta di Moveworks, offrendo agli acquirenti aziendali un percorso più automatizzato per le richieste in linguaggio naturale, la ricerca aziendale e l'esecuzione di flussi di lavoro governati. [5] ServiceNow, “ServiceNow Launches Autonomous Workforce That Thinks and Acts, Adds Moveworks to the ServiceNow AI Platform,” ServiceNow Investor Relations, investor.servicenow.com L'azienda ha affermato che la piattaforma poteva gestire oltre il 90% delle richieste IT dei dipendenti e risolvere i casi il 99% più velocemente degli agenti umani, il che ha innalzato lo standard competitivo per il supporto e la guida basati sull'IA. Questa mossa è importante perché ora gli acquirenti confrontano i fornitori in base alla quantità di lavoro che possono completare all'interno dei sistemi esistenti, non solo in base al numero di funzionalità che offrono.
Anche le aziende focalizzate sull'hardware stanno ampliando il loro ruolo, in quanto il mercato statunitense delle tecnologie per i lavoratori in prima linea si sta spostando dai soli dispositivi verso ecosistemi software interconnessi. Zebra ha lanciato Zebra Nucleus, Workcloud Business Intelligence e Workcloud Integration and Orchestration nel giugno 2026 per collegare la gestione dei dispositivi, l'analisi dei dati e la connettività dei sistemi aziendali in un'unica architettura. Questa strategia trasforma le installazioni hardware esistenti in una base per ricavi ricorrenti derivanti dal software e per una più profonda integrazione operativa. Honeywell ha seguito un percorso simile nel 2026 con Performance+ for Guided Work e il lancio commerciale di Experion Operations Assistant, collegando più strettamente l'esecuzione delle attività dei lavoratori, la visibilità in tempo reale e le funzioni di sicurezza predittiva. Con l'espansione di queste linee di prodotti, il confine tra infrastruttura e intelligence per i lavoratori in prima linea continua a restringersi.
La domanda rimane aperta nei settori dell'ospitalità, dell'edilizia, della pubblica amministrazione e in altri segmenti di mercato di fascia media, dove la penetrazione è ancora inferiore rispetto al commercio al dettaglio, alla logistica e alla produzione. Tra i concorrenti specializzati in questi settori figurano fornitori come Tulip Interfaces e Samsara, più vicini ai flussi di lavoro operativi in prima linea rispetto ai partecipanti orientati alla consulenza che non vendono piattaforme di prodotto principali. I fornitori che integrano nei propri sistemi tracciabilità delle attività, controlli di distorsione e minimizzazione dei dati hanno maggiori probabilità di acquisire un numero maggiore di clienti aziendali, poiché la revisione della conformità diventa un filtro di acquisto più rigoroso. Il vantaggio competitivo nel mercato statunitense delle tecnologie per i lavoratori in prima linea si sta quindi spostando verso la profondità dell'integrazione e la predisposizione alla governance.
Leader del settore tecnologico in prima linea negli Stati Uniti
Augmentir, Inc.
IBM Corporation
Blackline Safety Corp.
Dozuki, Inc.
Honeywell International Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Giugno 2026: Zebra Technologies ha lanciato Zebra Nucleus, Workcloud Business Intelligence e Workcloud Integration and Orchestration in occasione della sua conferenza annuale ZONE a Nashville, dal 1° al 4 giugno 2026, consolidando la gestione del parco dispositivi, l'analisi operativa basata sull'intelligenza artificiale e l'integrazione dei sistemi aziendali in un'architettura software unificata per gli ambienti di prima linea.
- Giugno 2026: Salesforce ha annunciato la disponibilità generale di Agentforce Contact Center Workforce Engagement Management durante la Customer Contact Week, combinando la gestione della forza lavoro, la gestione della qualità e la visibilità dell'attività degli agenti, sia umani che basati sull'intelligenza artificiale, in un'unica piattaforma integrata per le operazioni di front-line dei contact center.
- Maggio 2026: Il 5 maggio 2026 ServiceNow ha lanciato Employee Slate all'interno della piattaforma EmployeeWorks, un'interfaccia per i dipendenti basata sull'intelligenza artificiale che consente ai lavoratori in prima linea e a quelli che lavorano in ufficio di interagire con i sistemi aziendali tramite il linguaggio naturale, integrando funzionalità di ricerca aziendale, casella di posta unificata e flussi di lavoro personalizzati.
- Marzo 2026: Honeywell ha lanciato commercialmente Experion Operations Assistant il 19 marzo 2026, una soluzione industriale basata sull'intelligenza artificiale che, durante le implementazioni pilota con Chevron e TotalEnergies, ha generato previsioni di allarme 5-10 minuti prima degli incidenti, estendendo le capacità di sicurezza predittiva agli operatori industriali di tutto il mercato.
Ambito del rapporto sul mercato delle tecnologie per i lavoratori in prima linea negli Stati Uniti
Il mercato statunitense delle tecnologie per i lavoratori in prima linea comprende piattaforme software, applicazioni connesse e servizi associati, progettati per abilitare digitalmente i dipendenti che lavorano fuori sede o sul campo in diversi settori come la vendita al dettaglio, la produzione industriale, la sanità, i trasporti e la logistica, l'ospitalità, l'edilizia e il settore pubblico. Queste soluzioni migliorano la produttività, la comunicazione, l'esecuzione delle attività, il coordinamento della forza lavoro, l'apprendimento, la visibilità operativa, la sicurezza e la conformità, integrando dispositivi mobili, tecnologie indossabili, intelligenza artificiale (IA), sensori Internet of Things (IoT), piattaforme cloud e sistemi aziendali. Il mercato include i ricavi derivanti da abbonamenti e licenze software, nonché da servizi professionali e gestiti a supporto dell'implementazione, dell'integrazione, della personalizzazione, della formazione e dell'assistenza continua.
Il rapporto sul mercato statunitense delle tecnologie per i lavoratori in prima linea è segmentato per componente (software e servizi), modalità di implementazione (basata su cloud, ibrida e on-premise), dimensione dell'organizzazione (grandi imprese e piccole e medie imprese), applicazione (comunicazione e coinvolgimento dei dipendenti, gestione dell'esecuzione e delle attività della forza lavoro, pianificazione e coordinamento della forza lavoro, apprendimento e abilitazione della conoscenza, analisi della forza lavoro e gestione delle prestazioni, gestione della sicurezza e della conformità e altre applicazioni) e settore di utilizzo finale (vendita al dettaglio ed e-commerce, produzione industriale, sanità e scienze della vita, trasporti e logistica, settore alberghiero, edilizia, governo e pubblica amministrazione e altri settori). Le previsioni di mercato sono fornite in termini di valore (USD).
| Software |
| Servizi |
| Basato su cloud |
| IBRIDO |
| On-Locale |
| Grandi imprese |
| Piccole e medie imprese |
| Comunicazione e coinvolgimento dei dipendenti |
| Gestione dell'esecuzione e dei compiti della forza lavoro |
| Pianificazione e coordinamento della forza lavoro |
| Facilitazione dell'apprendimento e della conoscenza |
| Analisi della forza lavoro e gestione delle prestazioni |
| Gestione della sicurezza e della conformità |
| Altre applicazioni |
| Vendita al dettaglio ed e-commerce |
| Industria manifatturiera |
| Sanità e scienze della vita |
| Trasporto e logistica |
| Settore Hospitality |
| Edilizia |
| Governo e Pubblica Amministrazione |
| Altre industrie |
| Per componente | Software |
| Servizi | |
| Per distribuzione | Basato su cloud |
| IBRIDO | |
| On-Locale | |
| Per dimensione dell'organizzazione | Grandi imprese |
| Piccole e medie imprese | |
| Per Applicazione | Comunicazione e coinvolgimento dei dipendenti |
| Gestione dell'esecuzione e dei compiti della forza lavoro | |
| Pianificazione e coordinamento della forza lavoro | |
| Facilitazione dell'apprendimento e della conoscenza | |
| Analisi della forza lavoro e gestione delle prestazioni | |
| Gestione della sicurezza e della conformità | |
| Altre applicazioni | |
| Per settore degli utenti finali | Vendita al dettaglio ed e-commerce |
| Industria manifatturiera | |
| Sanità e scienze della vita | |
| Trasporto e logistica | |
| Settore Hospitality | |
| Edilizia | |
| Governo e Pubblica Amministrazione | |
| Altre industrie |
Domande chiave a cui si risponde nel rapporto
Quali saranno le dimensioni previste del mercato statunitense delle tecnologie per i lavoratori in prima linea entro il 2031?
Si prevede che il mercato statunitense delle tecnologie per i lavoratori in prima linea raggiungerà gli 11.42 miliardi di dollari entro il 2031, rispetto ai 4.73 miliardi di dollari del 2026, con un tasso di crescita annuo composto (CAGR) del 19.28% nel periodo 2026-2031.
Quale segmento genera attualmente il maggior fatturato nel settore delle tecnologie per i lavoratori in prima linea negli Stati Uniti?
Nel 2025, il software ha generato la quota di fatturato maggiore, pari all'83.47%, a testimonianza della forte domanda di piattaforme per la gestione dei flussi di lavoro, la comunicazione, l'analisi dei dati e la sicurezza.
Quale modello di implementazione sta crescendo più rapidamente per le piattaforme tecnologiche destinate agli operatori in prima linea?
La distribuzione basata su cloud è rimasta il modello dominante con una quota di fatturato dell'82.63% nel 2025 e si prevede che crescerà a un tasso annuo composto del 19.84% fino al 2031, poiché la scalabilità multi-sito rappresenta una priorità di acquisto fondamentale.
Perché i datori di lavoro investono di più in analisi e gestione delle prestazioni per i team in prima linea?
I datori di lavoro attribuiscono sempre più importanza agli strumenti che collegano l'attività dei lavoratori alla produttività, alla conformità, alla sicurezza e ai risultati del servizio; per questo motivo, si prevede che l'analisi della forza lavoro e la gestione delle prestazioni cresceranno a un tasso annuo composto del 22.81%.
Quale gruppo di utenti finali offre le maggiori opportunità di crescita fino al 2031?
Si prevede che il settore dei trasporti e della logistica crescerà a un tasso annuo composto del 21.93% fino al 2031, a causa della carenza di autisti, della complessità dell'ultimo miglio e della necessità di consegne più rapide e precise.
Qual è il principale ostacolo a una più ampia diffusione delle tecnologie in prima linea negli Stati Uniti?
Le maggiori barriere sono la complessità dell'integrazione con i sistemi preesistenti e le difficoltà di adozione da parte dei dipendenti, poiché molti datori di lavoro necessitano ancora di supporto per la connettività dei sistemi, la gestione del cambiamento e la formazione.


