

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 8.38 miliardo di dollari |
| Dimensione del mercato (2031) | 11.18 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.93% CAGR |
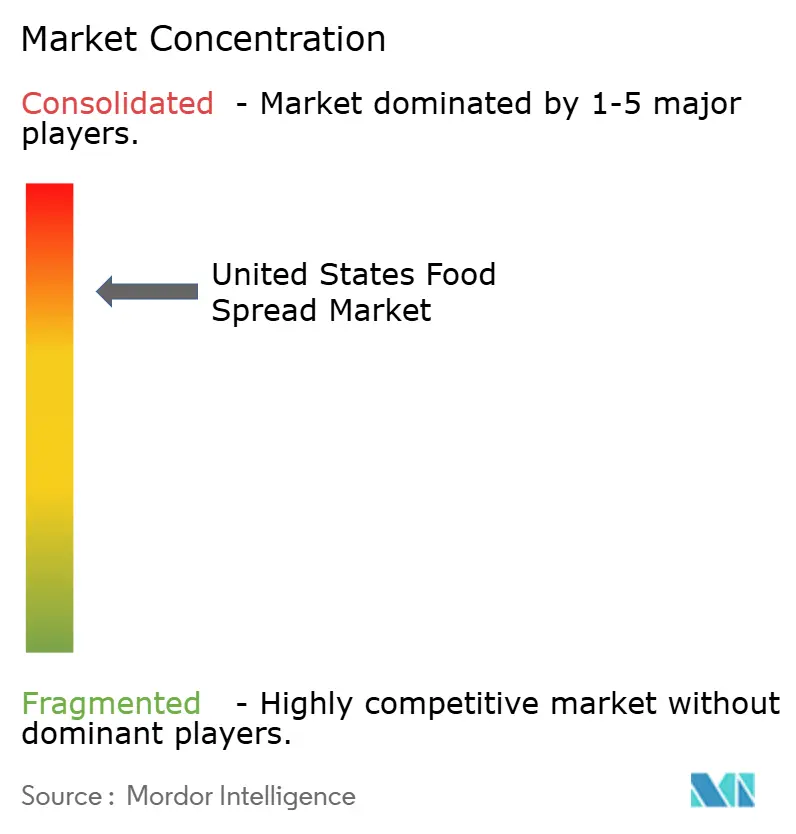
| Concentrazione del mercato | Alto |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi del mercato statunitense degli alimenti spalmabili condotta da Mordor Intelligence
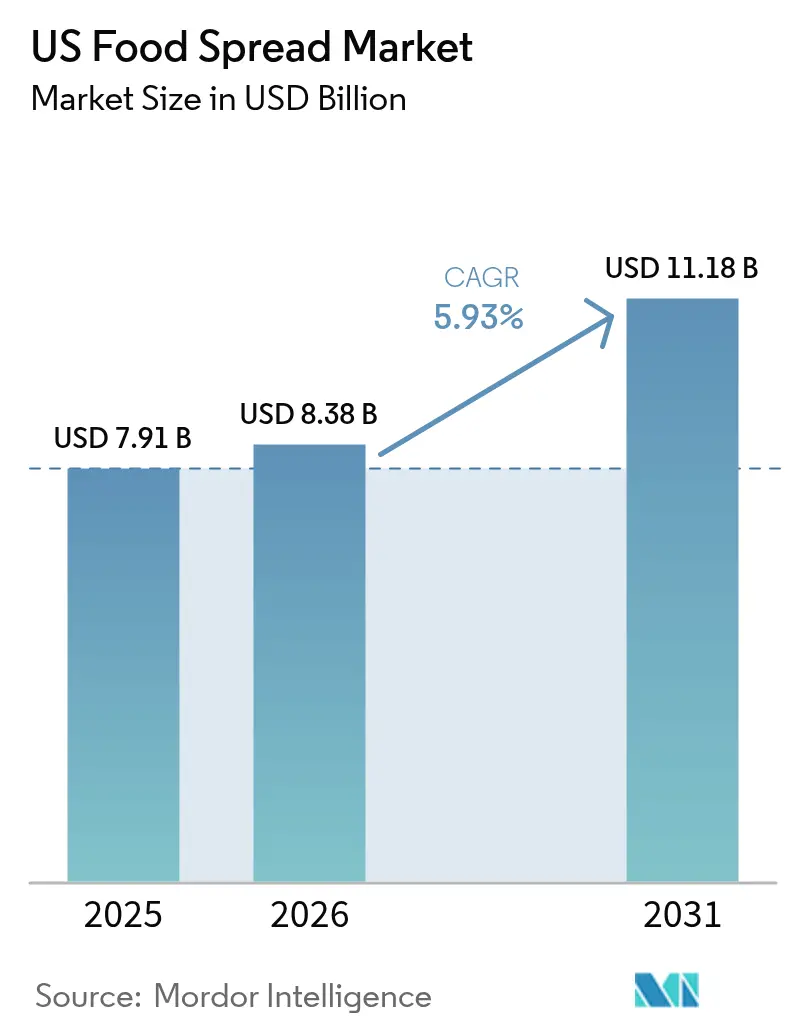
Si prevede che il mercato statunitense delle creme spalmabili crescerà da 7.91 miliardi di dollari nel 2025 a 8.38 miliardi di dollari nel 2026, raggiungendo infine gli 11.18 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 5.93% nel periodo 2026-2031. L'espansione del mercato è trainata dalla crescente preferenza dei consumatori per alternative più salutari, in particolare dal passaggio a creme spalmabili a base di arachidi rispetto alle opzioni tradizionali come marmellata o burro. Il comportamento dei consumatori mostra una chiara tendenza verso creme spalmabili premium, biologiche e con proprietà funzionali migliorate, supportata da una crescente consapevolezza dei benefici nutrizionali e dalla trasparenza degli ingredienti. La crescita del mercato è ulteriormente rafforzata dall'adozione da parte dei consumatori di diete ipocaloriche a causa di preoccupazioni per la salute legate allo stile di vita, nonché dallo sviluppo di soluzioni di packaging innovative che migliorano l'accessibilità e la durata di conservazione del prodotto. Poiché la consapevolezza della salute continua a influenzare le decisioni di acquisto, si prevede che il mercato manterrà la sua traiettoria di crescita, con i produttori che si concentreranno sull'innovazione di prodotto e su formulazioni più salutari per soddisfare le esigenze in continua evoluzione dei consumatori.
Punti chiave del rapporto
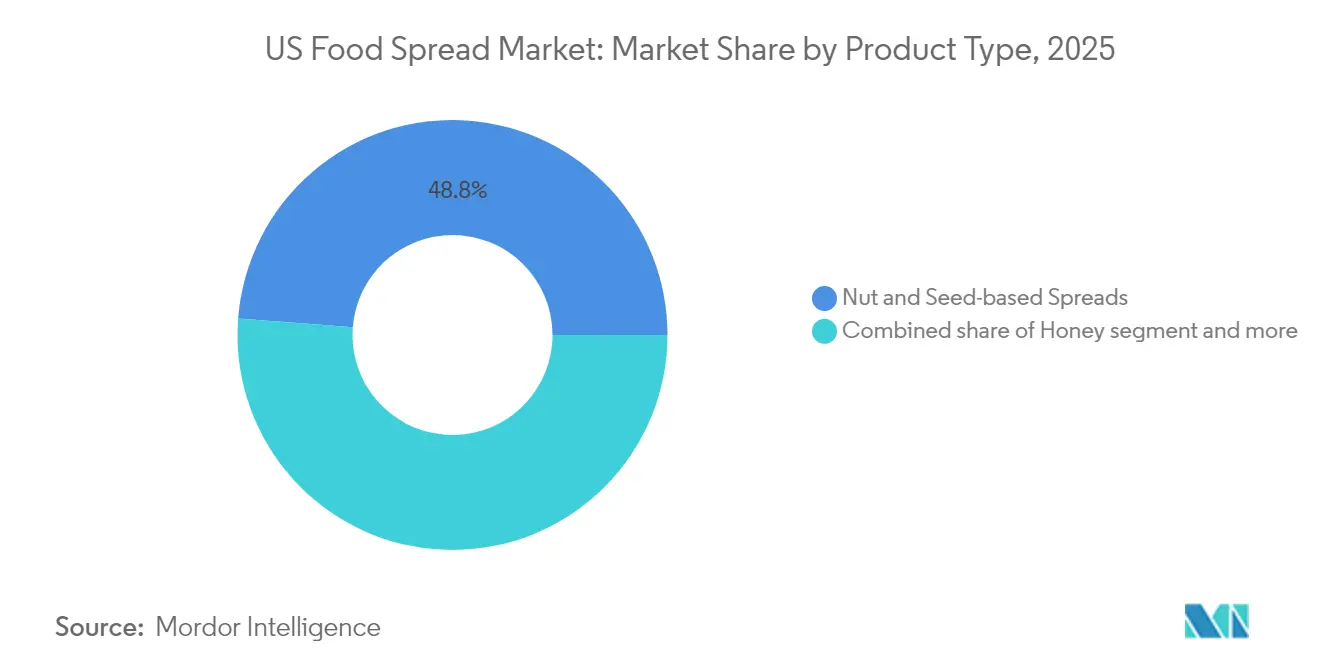
- Per tipologia di prodotto, le creme spalmabili a base di noci e semi hanno conquistato il 48.77% della quota di mercato delle creme spalmabili alimentari nel 2025 e si prevede che cresceranno a un CAGR del 6.18% fino al 2031.
- Per loro natura, le varianti convenzionali hanno mantenuto una quota del 69.42% sul mercato delle creme spalmabili alimentari nel 2025, mentre il segmento biologico sta accelerando a un CAGR del 9.45% tra il 2026 e il 2031.
- Per tipologia di imballaggio, i barattoli hanno dominato con una quota del 41.88% nel 2025; bustine e sacchetti rappresentano la variante più rapida, con un'espansione del 7.21% annuo durante il periodo di previsione.
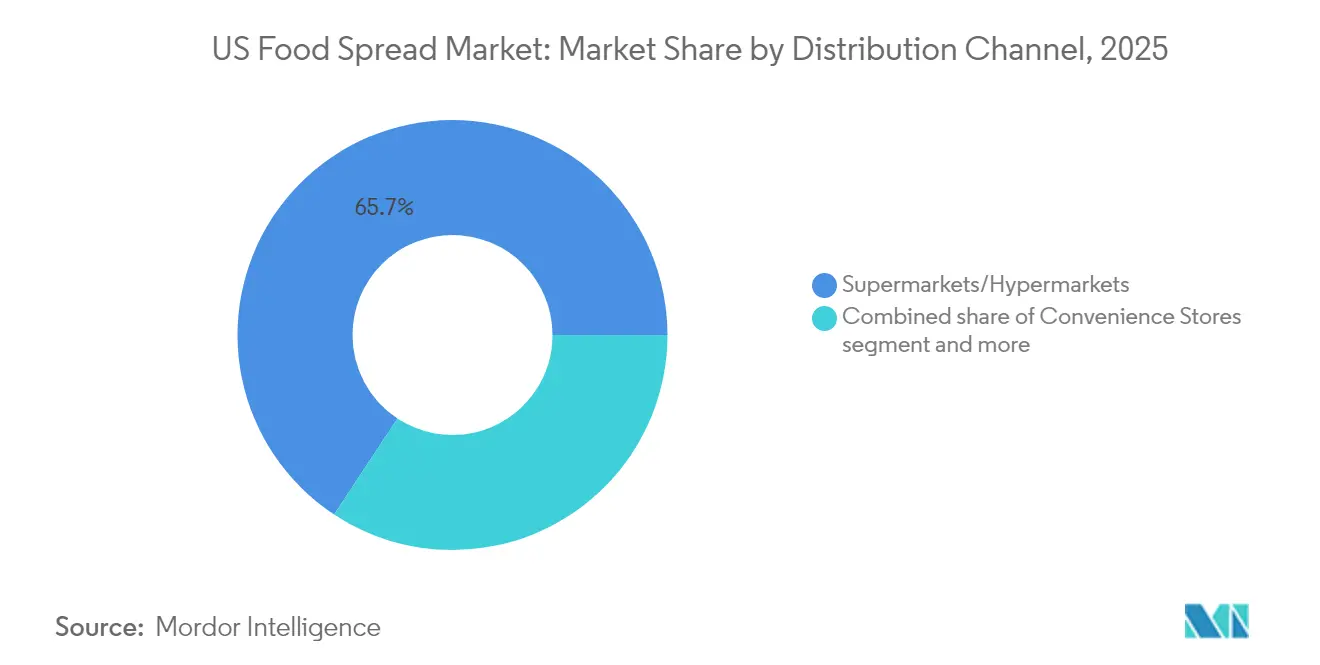
- Per canale di distribuzione, supermercati e ipermercati rappresentavano il 65.72% del mercato nel 2025; la vendita al dettaglio online sta registrando la traiettoria più elevata, con un CAGR del 11.65% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato statunitense degli spalmabili alimentari
Analisi dell'impatto dei conducenti
| DRIVER | (~) % IMPATTO SULLA PREVISIONE DEL CAGR | RILEVANZA GEOGRAFICA | CRONOLOGIA DELL'IMPATTO |
|---|---|---|---|
| La crescente consapevolezza della salute aumenta la domanda di creme spalmabili naturali e biologiche | + 1.3% | A livello nazionale, con i primi guadagni in California, nel corridoio nord-orientale e nel Pacifico nord-occidentale | Medio termine (2-4 anni) |
| Crescente preferenza dei consumatori per opzioni alimentari comode e pronte al consumo | + 1.0% | Centri urbani in tutto il paese, particolarmente forti nelle aree metropolitane di New York, Los Angeles e Chicago | A breve termine (≤ 2 anni) |
| Crescente popolarità delle creme spalmabili vegane e a base vegetale | + 1.6% | Stati costieri e mercati urbani, con concentrazione in California, New York, Washington, Oregon | A lungo termine (≥ 4 anni) |
| Ampliamento della varietà di prodotti con aromi e formulazioni innovative | + 0.9% | Nazionale, con posizionamento premium nei mercati suburbani benestanti in tutte le regioni | Medio termine (2-4 anni) |
| L'aumento del reddito disponibile sostiene gli acquisti di prodotti premium e gourmet | + 0.8% | Aree metropolitane ad alto reddito, in particolare i mercati del Nord-Est, della Costa Occidentale e quelli più ricchi del Sud | A lungo termine (≥ 4 anni) |
| Crescente consapevolezza dei benefici nutrizionali delle creme spalmabili fortificate | + 0.7% | Nazionale, con il supporto normativo della FDA e iniziative sanitarie a livello statale | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
La crescente consapevolezza della salute aumenta la domanda di creme spalmabili naturali e biologiche
La crescente consapevolezza dei consumatori in materia di salute sta rimodellando radicalmente le formulazioni delle creme spalmabili negli Stati Uniti, con una crescente adozione di varianti naturali e biologiche. I criteri di etichettatura alimentare della FDA del febbraio 2025 hanno stabilito standard nutrizionali più rigorosi che escludono i prodotti altamente dolcificati, consentendo al contempo alle alternative ricche di nutrienti di ottenere indicazioni sulla salute. [1]Fonte: Food & Drug Administration, “Etichettatura alimentare: indicazioni sul contenuto nutrizionale; definizione del termine “sano”, federalregister.govQuesto cambiamento normativo ha accelerato la riformulazione dei prodotti verso ingredienti naturali e biologici, come dimostrato dal lancio di creme spalmabili naturali al lampone da parte di As Ever nel marzo 2025. I consumatori sono attivamente alla ricerca di alternative naturali e biologiche alle creme spalmabili convenzionali, spinti dalle preoccupazioni relative a ingredienti artificiali, conservanti e alimenti trasformati. Questo cambiamento è evidente nel crescente spazio sugli scaffali dedicato a burro di noci biologico, creme spalmabili alla frutta senza zuccheri aggiunti e alternative vegetali nei negozi al dettaglio. I produttori stanno sfruttando il posizionamento "clean-label" per giustificare prezzi premium, con la crescente applicazione di dolcificanti naturali nelle formulazioni di creme spalmabili alimentari che riflette questo cambiamento. La domanda di creme spalmabili "clean-label" con ingredienti minimi ha spinto i produttori ad ampliare il loro portfolio di prodotti naturali e biologici, contribuendo alla crescita del mercato.
Crescente preferenza dei consumatori per opzioni alimentari comode e pronte al consumo
L'aumento dei ritmi di vita frenetici negli Stati Uniti ha ampliato il ruolo delle creme spalmabili al di là degli usi tradizionali, adattandosi a stili di vita impegnativi e occasioni di consumo di snack fuori casa. La domanda di praticità è particolarmente significativa nelle famiglie con doppio reddito, dove la mancanza di tempo aumenta l'attrattiva dei prodotti facili da usare. Questa tendenza è supportata dall'aumento dei redditi familiari, come dimostrato dal rapporto dell'US Census Bureau che riporta un aumento del 4.0% del reddito familiare mediano reale, passato da 77,540 dollari nel 2022 a 80,610 dollari nel 2023 [2] Fonte: US Census Bureau, “Income in the United States: 2023”, census.gov . Le innovazioni di prodotto con molteplici applicazioni, come le creme spalmabili che fungono da salse, guarnizioni o ingredienti per cucinare, hanno ampliato l'attrattiva della categoria in diverse occasioni di consumo e gruppi di consumatori. Le creme spalmabili, tra cui burro di arachidi, creme al cioccolato e confetture di frutta, offrono comode opzioni per la colazione e gli spuntini che richiedono un tempo di preparazione minimo. La versatilità di questi prodotti in diverse applicazioni, dai panini ai prodotti da forno, li rende una scelta interessante per i consumatori alla ricerca di soluzioni rapide per i pasti. Questa adattabilità, unita a orari di lavoro più lunghi e ritmi di vita sempre più frenetici, ha reso le creme spalmabili alimentari un elemento essenziale nelle famiglie americane, soprattutto per coloro che necessitano di opzioni alimentari pratiche e pronte al consumo.
Crescente popolarità delle creme spalmabili vegane e a base vegetale
Il movimento a base vegetale sta trasformando il panorama alimentare degli Stati Uniti, con le creme spalmabili vegane che si stanno affermando come un segmento in rapida crescita nel mercato. Questa crescita non si limita ai vegani più rigorosi, ma include anche i flexitariani e i consumatori attenti alla salute che cercano alternative alle tradizionali creme spalmabili a base di latticini. I rivenditori stanno ampliando la loro offerta a base vegetale, con prodotti come il burro di mandorle, le creme spalmabili di anacardi e le alternative a base di ceci che stanno guadagnando una quota di mercato significativa. Secondo la World Population Review, i vegani costituivano circa l'1.5% della popolazione statunitense nel 2025, il che indica una solida base di consumatori per i prodotti a base vegetale. [3]Fonte: World Population Review, "Veganismo per paese 2025", worldpopulationreview.comLa crescente adozione di queste alternative è guidata principalmente dalla consapevolezza della salute, dalla consapevolezza ambientale e dalle preoccupazioni per il benessere degli animali tra i consumatori. I recenti progressi tecnologici nella formulazione degli ingredienti hanno migliorato significativamente il gusto e la consistenza delle creme spalmabili a base vegetale, consentendo loro di competere efficacemente con le alternative convenzionali basandosi su attributi sensoriali piuttosto che su considerazioni etiche. Queste innovazioni, unite a profili nutrizionali migliorati, continuano ad attrarre sia i consumatori vegani che quelli flexitariani, contribuendo alla crescita complessiva del mercato delle creme spalmabili a base vegetale negli Stati Uniti.
Ampliamento della varietà di prodotti con aromi e formulazioni innovative
L'innovazione dei gusti sta accelerando oltre i profili tradizionali, con i produttori che introducono combinazioni audaci che soddisfano i palati dei consumatori più esigenti e le tendenze di fusione culturale. La crescita del mercato è trainata principalmente da opzioni salutari, ingredienti vegetali, combinazioni di sapori uniche, consistenze variegate ed etichette pulite e naturali, che riflettono un approccio globale alla differenziazione del prodotto. Le aziende stanno sviluppando combinazioni distintive come creme spalmabili al cioccolato e nocciole, varianti a base di frutta e burri di frutta secca speciali per attrarre i consumatori attenti alla salute, incorporando anche ingredienti funzionali come probiotici, fortificazioni proteiche e superfood per migliorarne il valore nutrizionale. Ad esempio, nel maggio 2024, Jif ha introdotto la sua prima significativa innovazione di gusto in quasi 10 anni con una crema spalmabile al cioccolato e burro di arachidi, che contiene il 50% di zucchero in meno rispetto alla crema spalmabile alle nocciole con cacao, leader del settore. Il mercato ha assistito a un aumento delle creme spalmabili a base vegetale e biologica, rivolgendosi alla crescente popolazione vegana e salutista, mentre l'introduzione di varianti senza zucchero, ipocaloriche e senza allergeni ha ampliato la portata del mercato, raggiungendo consumatori con esigenze alimentari specifiche. Questi sviluppi di prodotto si concentrano sulla creazione di esperienze sensoriali e connessioni emozionali, che influenzano significativamente le decisioni di acquisto dei consumatori nel segmento delle creme spalmabili alimentari.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % IMPATTO SULLA PREVISIONE DEL CAGR | RILEVANZA GEOGRAFICA | CRONOLOGIA DELL'IMPATTO |
|---|---|---|---|
| Forte concorrenza da parte di opzioni alternative di snack e condimenti | -0.9% | Nazionale, particolarmente intenso nei mercati maturi come il Midwest e il Nordest | A breve termine (≤ 2 anni) |
| Sfide normative riguardanti l'etichettatura e le dichiarazioni sulla salute | -0.7% | Livello federale con variazioni statali, particolarmente severe in California, New York e negli stati focalizzati sulla salute | Medio termine (2-4 anni) |
| Preoccupazioni dei consumatori riguardo al contenuto di zuccheri, grassi e additivi nelle creme spalmabili | -1.2% | Nazionale, con una maggiore consapevolezza nei mercati attenti alla salute come California, Colorado, Vermont | A lungo termine (≥ 4 anni) |
| Le fluttuazioni dei prezzi delle materie prime incidono sui costi di produzione | -1.0% | Impatto nazionale, con vulnerabilità della catena di approvvigionamento che colpiscono i centri manifatturieri del Midwest | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Forte concorrenza da parte di opzioni alternative di snack e condimenti
Una forte concorrenza emerge dalle diverse alternative di snack e condimenti, creando una notevole pressione sui produttori tradizionali di creme spalmabili. Il mercato si trova ad affrontare la concorrenza di barrette proteiche, snack pronti al consumo, bevande funzionali, frutta secca, frutta fresca e condimenti alternativi come hummus, guacamole e salse vegetali. I consumatori attenti alla salute gravitano sempre più verso soluzioni di snack specializzate che offrono maggiore praticità e profili nutrizionali migliorati rispetto alle creme spalmabili convenzionali. L'ascesa dei ristoranti fast food e dei pasti pronti al consumo influisce ulteriormente sul consumo domestico di creme spalmabili tradizionali. Questo spostamento delle preferenze dei consumatori verso formati di snack alternativi e opzioni più salutari influisce direttamente sui modelli di consumo delle creme spalmabili convenzionali. Il panorama competitivo si intensifica con l'introduzione di creme spalmabili innovative caratterizzate da gusti unici e formulazioni incentrate sulla salute, costringendo i produttori affermati ad adattare la loro offerta di prodotti. Queste dinamiche di mercato creano collettivamente una significativa pressione di sostituzione e rappresentano un notevole freno all'espansione del mercato delle creme spalmabili alimentari, costringendo i produttori a evolvere costantemente le proprie strategie per mantenere la quota di mercato.
Preoccupazioni dei consumatori riguardo al contenuto di zuccheri, grassi e additivi nelle creme spalmabili
La crescente consapevolezza in materia di salute e le preoccupazioni legate al diabete stanno rimodellando il mercato statunitense delle creme spalmabili, poiché i consumatori esaminano sempre più attentamente le formulazioni tradizionali a causa del loro elevato contenuto di zuccheri e grassi. Questa maggiore consapevolezza è supportata da statistiche sanitarie preoccupanti, tra cui il rapporto del Dipartimento della Salute e dei Servizi Umani degli Stati Uniti che riporta 22.4 decessi correlati al diabete ogni 100,000 persone nel 2023 [4] Fonte: Dipartimento della Salute e dei Servizi Umani degli Stati Uniti, "Aggiornamento delle statistiche nazionali sul diabete 2024", hhs.gov . Il comportamento dei consumatori, in particolare tra i millennial e la Generazione Z attenti alla salute, riflette una tendenza crescente a esaminare attentamente le etichette dei prodotti e a ridurre attivamente l'assunzione di creme spalmabili ad alto contenuto di zuccheri e grassi saturi. Questi cambiamenti hanno creato sfide significative per i produttori, che ora devono bilanciare le richieste dei consumatori in materia di salute con le aspettative di gusto. Mentre le aziende stanno rispondendo riformulando i prodotti con ingredienti naturali e sviluppando alternative a basso contenuto di zuccheri e grassi, molti consumatori segnalano insoddisfazione per i profili aromatici di queste opzioni più salutari. La pressione per formulazioni più salutari non deriva solo dalle preferenze dei consumatori, ma anche dagli enti regolatori, che obbligano i produttori a innovare mantenendo al contempo l'attrattiva del prodotto. Questa complessa dinamica tra consapevolezza della salute, requisiti normativi e preferenze di gusto dei consumatori continua ad avere un impatto sulla crescita del mercato e sulle strategie di sviluppo dei prodotti nel settore delle creme spalmabili alimentari.
Analisi del segmento
Per tipo di prodotto: le creme spalmabili a base di noci e semi dominano l'innovazione
Le creme spalmabili a base di frutta secca e semi detengono una quota di mercato del 48.77% nel 2025 e si prevede che cresceranno a un CAGR del 6.18% nel periodo 2026-2031. Il predominio della categoria riflette il suo allineamento con le tendenze salutistiche e la domanda di proteine, consentendo ai produttori di implementare strategie di prezzo premium. Il passaggio dei consumatori a fonti proteiche di origine vegetale ha aumentato la domanda di creme spalmabili a base di mandorle, anacardi e semi di girasole. La recente espansione di Justin a marzo 2025 include una nuova formula di burro di arachidi croccante, caratterizzata da una consistenza che non richiede mescolamento e da uno specifico processo di macinazione che preserva la qualità degli ingredienti.
Il panorama dell'innovazione del mercato si concentra sul posizionamento premium e su riformulazioni salutari in diverse categorie di creme spalmabili. Mentre le creme spalmabili al miele beneficiano del loro posizionamento naturale, le creme spalmabili alla frutta registrano una crescita moderata, attraendo i consumatori alla ricerca di alternative a ridotto contenuto di zucchero. Si stanno sviluppando nuove tecnologie di lavorazione per preservare il contenuto nutrizionale delle creme spalmabili e prolungarne la durata di conservazione. Il mercato assiste inoltre a un crescente sviluppo di prodotti in segmenti dietetici specializzati, tra cui creme spalmabili chetogeniche e senza allergeni. L'integrazione di ingredienti funzionali e superfood nelle creme spalmabili ne migliora ulteriormente il profilo nutrizionale e attrae i consumatori attenti alla salute, alla ricerca di ulteriori benefici per la salute.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per natura: il segmento organico accelera nonostante il predominio convenzionale
Le creme spalmabili convenzionali a base di frutta secca e semi dominano il mercato con una quota del 69.42% nel 2025, principalmente grazie alle preferenze consolidate dei consumatori e alla sensibilità al prezzo. L'ampia disponibilità e i prezzi competitivi del segmento continuano a consolidare la sua posizione di leadership di mercato. Queste creme spalmabili tradizionali mantengono una forte presenza sul mercato grazie a canali di distribuzione consolidati e alla familiarità dei consumatori con i prodotti. Il segmento convenzionale dimostra una costante stabilità di mercato grazie a un'offerta diversificata di prodotti e innovazioni nei gusti. Inoltre, le economie di scala nella produzione e i consolidati rapporti con i fornitori contribuiscono a mantenere prezzi competitivi sul mercato.
Le creme spalmabili biologiche stanno registrando una crescita significativa, con un CAGR del 9.45% (2026-2031), trainata dalla crescente preferenza dei consumatori per alternative premium e salutari. Il segmento beneficia degli standard di certificazione biologica USDA, che rafforzano la fiducia dei consumatori e giustificano sovrapprezzi che compensano i maggiori costi di produzione e certificazione. La crescita è ulteriormente supportata dall'espansione delle reti di distribuzione al dettaglio e dall'aumento dello spazio sugli scaffali nei supermercati tradizionali. Il segmento biologico beneficia inoltre della crescente consapevolezza dei consumatori in materia di sostenibilità ambientale e ingredienti a marchio pulito, in particolare tra i millennial e la generazione Z.
Per canale di distribuzione: i supermercati dominano mentre il commercio al dettaglio online cresce
Supermercati e ipermercati dominano il mercato con una quota del 65.72% nel 2025, trainati dall'ampio assortimento di prodotti, dai prezzi competitivi e dai consolidati modelli di acquisto dei consumatori che privilegiano la selezione di prodotti alimentari di persona. Questi formati di vendita al dettaglio beneficiano delle economie di scala, che consentono loro di offrire una gamma diversificata di prodotti mantenendo al contempo i margini di profitto. La loro capacità di offrire esperienze di acquisto one-stop continua ad attrarre consumatori che apprezzano la praticità e la varietà di prodotti. Mentre i minimarket mantengono una presenza costante attraverso acquisti d'impulso e formati monodose, il commercio al dettaglio online registra una crescita notevole con un CAGR del 11.65% nel periodo 2026-2031, riflettendo una maggiore adozione del digitale e una maggiore preferenza per la praticità.
Il panorama della distribuzione include anche negozi di alimentari specializzati e rivenditori di alimenti salutari, ognuno dei quali sviluppa assortimenti di prodotti specializzati per specifiche esigenze dei consumatori. Questi rivenditori specializzati si concentrano su prodotti premium, biologici e salutistici, creando nicchie di mercato distinte. Questa trasformazione del retail ha portato all'adozione di strategie omnicanale, diventate cruciali per i produttori che cercano una copertura di mercato completa e una migliore accessibilità per i consumatori su tutti i canali di distribuzione. L'integrazione di piattaforme di vendita al dettaglio fisiche e digitali consente ai rivenditori di acquisire dati sui consumatori e offrire esperienze di acquisto personalizzate, mentre i produttori beneficiano di una maggiore visibilità e penetrazione del mercato su più punti di contatto.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tipo di imballaggio: i barattoli sono in testa, mentre le bustine/sacchetti mostrano la crescita più rapida
I vasetti dominano il mercato delle creme spalmabili a base di frutta secca e semi, con una quota del 41.88% nel 2025, poiché i consumatori preferiscono il packaging tradizionale che preserva la qualità del prodotto, consentendo al contempo il controllo delle porzioni e la praticità di richiuderlo. I vasetti mantengono una presenza costante, mentre altri formati, tra cui bicchieri, lattine e tetrapak, servono canali di distribuzione specializzati. L'ampia diffusione dei vasetti deriva dalla loro comprovata capacità di preservare la freschezza del prodotto e prevenirne il deterioramento, aspetto particolarmente importante per preservare gli oli naturali delle creme spalmabili a base di frutta secca. Inoltre, la trasparenza dei vasetti di vetro consente ai consumatori di ispezionare visivamente il prodotto prima dell'acquisto, rafforzando la fiducia nel marchio.
Le bustine/sacchetti registrano la crescita più rapida, con un CAGR del 7.21% nel periodo 2026-2031, trainate da modelli di consumo on-the-go e dai vantaggi del controllo delle porzioni, in linea con i comportamenti dei consumatori attenti alla salute. Questo formato soddisfa le esigenze individuali e delle piccole famiglie, mentre i barattoli in PET guadagnano terreno grazie a considerazioni di prezzo, con la sostenibilità che influenza sempre di più le decisioni di imballaggio in tutti i formati. L'aumento delle vendite online ha ulteriormente incrementato la domanda di bustine e sacchetti, poiché la loro leggerezza riduce i costi di spedizione. La praticità del formato è particolarmente apprezzata dai millennial e dalla Generazione Z, che danno priorità a soluzioni di imballaggio portatili e facili da usare nelle loro decisioni di acquisto.
Analisi geografica
Il mercato delle creme spalmabili registra una crescita robusta, trainata dall'evoluzione delle preferenze dei consumatori verso opzioni alimentari salutari, convenienti e di alta qualità. Il settore beneficia di un'infrastruttura di distribuzione consolidata, di una forte fidelizzazione al marchio e di una crescente accettazione di formulazioni innovative che rispondono a restrizioni dietetiche e tendenze legate al benessere. Le creme spalmabili biologiche rappresentano un segmento di categoria in rapida crescita, supportato da standard di certificazione USDA completi che rafforzano la fiducia dei consumatori nella qualità dei prodotti e nelle pratiche di approvvigionamento. Produttori come Crofter's Organic hanno risposto a questa tendenza ampliando il proprio portfolio di prodotti biologici e investendo in pratiche di approvvigionamento sostenibili. Inoltre, il mercato assiste a una continua innovazione nel design del packaging, che enfatizza la praticità e il controllo delle porzioni.
I modelli di consumo regionali rivelano variazioni significative negli Stati Uniti. I mercati costieri mostrano tassi di adozione più elevati per alternative premium, biologiche e vegetali, mentre le regioni centrali tradizionali mantengono la preferenza per marchi affermati e formulazioni convenzionali. Le iniziative sanitarie a livello statale influenzano la domanda istituzionale di opzioni nutrizionali da spalmare, plasmando ulteriormente le dinamiche di mercato. Le ricerche di mercato indicano un graduale cambiamento nel comportamento dei consumatori in tutte le regioni, con una crescente consapevolezza dei benefici per la salute che guida la scelta dei prodotti. L'influenza delle culture alimentari locali e delle preferenze alimentari continua a influenzare le strategie regionali di sviluppo dei prodotti.
La trasformazione dell'e-commerce continua ad accelerare in tutte le regioni nella categoria delle creme spalmabili. I mercati urbani guidano l'adozione digitale, mentre le aree suburbane e rurali mostrano una crescente accettazione della spesa online per prodotti a lunga conservazione come le creme spalmabili. Questa trasformazione digitale migliora l'accessibilità al mercato e l'efficienza distributiva in diversi segmenti geografici. Le applicazioni mobili e i servizi di consegna in abbonamento stanno diventando canali sempre più importanti per i prodotti spalmabili. L'integrazione delle piattaforme digitali ha inoltre consentito una migliore gestione delle scorte e una migliore previsione della domanda per rivenditori e produttori.
Panorama normativo
Le creme spalmabili alimentari vendute negli Stati Uniti sono regolamentate principalmente dal Federal Food, Drug, and Cosmetic Act e attuate attraverso le norme della FDA in materia di etichettatura e standard di identità, con i requisiti dell'USDA applicabili anche ad alcuni prodotti a base di grassi. Gli standard di identità riguardano le creme spalmabili a base di latte e formaggio, compresi i requisiti per le creme spalmabili a base di formaggio fuso pastorizzato ai sensi del 21 CFR 133.179, che definiscono la composizione e le caratteristiche prestazionali (una massa omogenea e spalmabile a 70 gradi Fahrenheit) e consentono l'uso di specifici agenti emulsionanti. Questo quadro normativo influenza le scelte di formulazione e i programmi di controllo qualità.
Anche le aspettative in materia di tracciabilità ed etichettatura si stanno inasprendo. La norma FSMA sulla tracciabilità degli alimenti richiede alle entità soggette alla normativa che producono, trasformano, confezionano o detengono alimenti inclusi nell'elenco di tracciabilità alimentare di conservare elementi chiave dei dati in corrispondenza di specifici eventi critici di tracciabilità, il che innalza il livello di requisiti per la tenuta dei registri e la preparazione al richiamo dei prodotti. Parallelamente, è stato introdotto il Food Labeling Modernization Act del 2026 (HR 8385), con disposizioni volte a rafforzare l'indicazione dei grassi sulle etichette, e il programma FDA per gli alimenti per il consumo umano ha definito obiettivi prioritari per il 2026 che pongono maggiore enfasi su una supervisione della catena di approvvigionamento alimentare basata sui dati.
Panorama competitivo
Il mercato delle creme spalmabili alimentari negli Stati Uniti è caratterizzato da un elevato consolidamento, con attori di spicco come The JM Smucker Company, Ferrero International SA, Conagra Brands Inc. e Unilever PLC che dominano il panorama. Queste aziende consolidate mantengono le loro posizioni di mercato grazie a vaste reti di distribuzione, ingenti investimenti in marketing e un valore di marca consolidato in decenni di coinvolgimento dei consumatori. Il contesto competitivo è ulteriormente influenzato dalle offerte a marchio del distributore dei principali rivenditori, che competono principalmente sul prezzo. Anche i produttori regionali contribuiscono alle dinamiche di mercato soddisfacendo i gusti locali e mantenendo solidi rapporti con i rivenditori regionali.
La concorrenza sul mercato continua a evolversi attraverso acquisizioni strategiche ed espansioni di stabilimenti. Ad esempio, l'acquisizione di un nuovo stabilimento da parte di Flora Food Group nel sud-ovest del Kansas nel settembre 2024 dimostra questa tendenza. Lo stabilimento funge da centro di produzione per creme e formaggi cremosi, servendo i mercati di tutta la regione americana. Le aziende si stanno inoltre concentrando sull'innovazione di prodotto e su riformulazioni salutari per rispondere alle mutevoli preferenze dei consumatori. Il miglioramento dell'efficienza produttiva e l'ottimizzazione della catena di approvvigionamento rimangono priorità chiave per gli operatori del mercato. L'integrazione di tecnologie di produzione avanzate ha permesso alle aziende di mantenere la qualità migliorando al contempo le strutture di costo.
Il mercato offre opportunità in segmenti specializzati, in particolare nelle formulazioni senza allergeni e nei prodotti dietetici specifici. I marchi emergenti stanno sfidando con successo i player tradizionali concentrandosi su mercati di nicchia e implementando strategie di distribuzione innovative, tra cui la vendita diretta al consumatore che bypassa i canali di vendita tradizionali, garantendo al contempo margini più elevati. La crescita delle piattaforme di e-commerce ha offerto a questi produttori specializzati un accesso più ampio al mercato e una maggiore portata di consumatori. La domanda dei consumatori di un approvvigionamento trasparente degli ingredienti e di soluzioni di packaging sostenibili continua a influenzare lo sviluppo dei prodotti e le strategie di marketing in questo segmento.
Leader del settore delle creme spalmabili alimentari negli Stati Uniti
-
L'azienda JM Smucker
-
PLC Unilever
-
Ferrero International SA
-
Conagra Brands Inc.
-
Hormel Foods Corporation
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Maggio 2026: Ferrero ha inaugurato una nuova linea di produzione di Nutella nello stabilimento di Franklin Park, Illinois, a seguito di un investimento di 75 milioni di dollari per poter utilizzare arachidi e nocciole provenienti dagli Stati Uniti. L'ampliamento aumenta la capacità produttiva nazionale di Nutella e consente una fornitura più rapida ai rivenditori nazionali.
- Ottobre 2025: Hormel Foods ha stretto una partnership strategica con Forward Consumer Partners per il marchio Justin's, trasformandolo in un'entità indipendente di proprietà al 51% di Forward e al 49% di Hormel. Questa struttura favorisce investimenti mirati e una maggiore focalizzazione sul marchio nel segmento delle creme spalmabili premium a base di frutta secca e semi, mantenendo al contempo Hormel economicamente legata al franchise.
- Ottobre 2024: Crofter's Organic ha lanciato a livello nazionale una confettura di frutta biologica in bustine comprimibili, posizionandosi sul mercato con frutta vera e il 33% di zucchero in meno rispetto alle confetture tradizionali. Questo cambiamento di packaging mira alla praticità e al controllo delle porzioni, esercitando una pressione competitiva sui formati di confettura in vasetto, dominati dal mercato.
Ambito e metodologia
Una crema spalmabile è un alimento che viene spalmato, generalmente con un coltello, su cibi come pane e cracker. Le creme spalmabili vengono aggiunte al cibo per migliorare il sapore o la consistenza del cibo.
Il mercato delle creme spalmabili alimentari negli Stati Uniti è segmentato per tipo di prodotto (crema spalmabile a base di noci e semi, crema spalmabile a base di frutta, miele, crema spalmabile a base di cioccolato e altri tipi di prodotto) e canale di distribuzione (supermercati/ipermercati, minimarket, rivenditori specializzati, Negozi al dettaglio online e altri canali di distribuzione). Il dimensionamento del mercato è stato effettuato in termini di valore in USD per tutti i segmenti sopra menzionati.
Per tipo di prodotto
| Miele |
| Creme spalmabili a base di cioccolato |
| Creme spalmabili a base di frutta |
| Creme spalmabili a base di noci e semi |
| Latticini e formaggi spalmabili |
| Altri tipi di prodotto |
Dalla natura
| Convenzionale |
| Organic |
Per tipo di imballo
| Vasetti |
| vasche |
| Bustine/Sacchetti |
| Altro |
Per canale di distribuzione
| Supermercati / Ipermercati |
| MINIMARKET |
| Negozi al dettaglio online |
| Altri canali di distribuzione |
| Per tipo di prodotto | Miele |
| Creme spalmabili a base di cioccolato | |
| Creme spalmabili a base di frutta | |
| Creme spalmabili a base di noci e semi | |
| Latticini e formaggi spalmabili | |
| Altri tipi di prodotto | |
| Dalla natura | Convenzionale |
| Organic | |
| Per tipo di imballo | Vasetti |
| vasche | |
| Bustine/Sacchetti | |
| Altro | |
| Per canale di distribuzione | Supermercati / Ipermercati |
| MINIMARKET | |
| Negozi al dettaglio online | |
| Altri canali di distribuzione |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è l'attuale dimensione del mercato statunitense delle creme spalmabili alimentari?
Il mercato degli spalmabili alimentari è valutato a 8.38 miliardi di dollari nel 2026, con una crescita prevista a 11.18 miliardi di dollari entro il 2031.
Quale tipologia di prodotto è al vertice della categoria?
Le creme spalmabili a base di noci e semi detengono la quota maggiore nel 2025, pari al 48.77%, e si prevede che cresceranno del 6.18% annuo.
Quanto velocemente sta crescendo la vendita al dettaglio online di spread?
I canali online si stanno espandendo a un CAGR del 11.65% nel periodo 2026-2031, poiché i consumatori stanno adottando la spesa alimentare digitale.
Quale innovazione nel packaging è più popolare?
Le bustine e i sacchetti rappresentano il formato in più rapida crescita, con un incremento del 7.21% annuo grazie alla praticità e al controllo delle porzioni.


