

Panoramica di mercato
| Periodo di studio | 2019 - 2030 |
|---|---|
| Anno base per la stima | 2024 |
| Periodo dei dati di previsione | 2025 - 2030 |
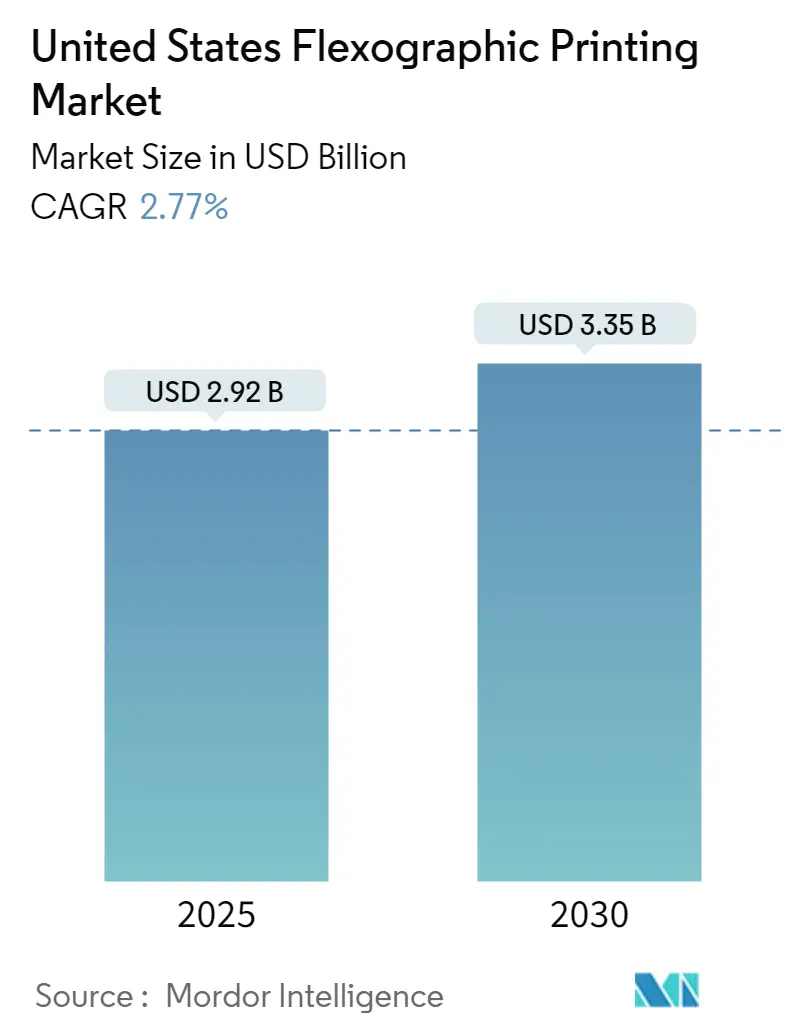
| Dimensione del mercato (2025) | 2.92 miliardo di dollari |
| Dimensione del mercato (2030) | 3.35 miliardo di dollari |
| Tasso di crescita (2025 - 2030) | 2.77% CAGR |
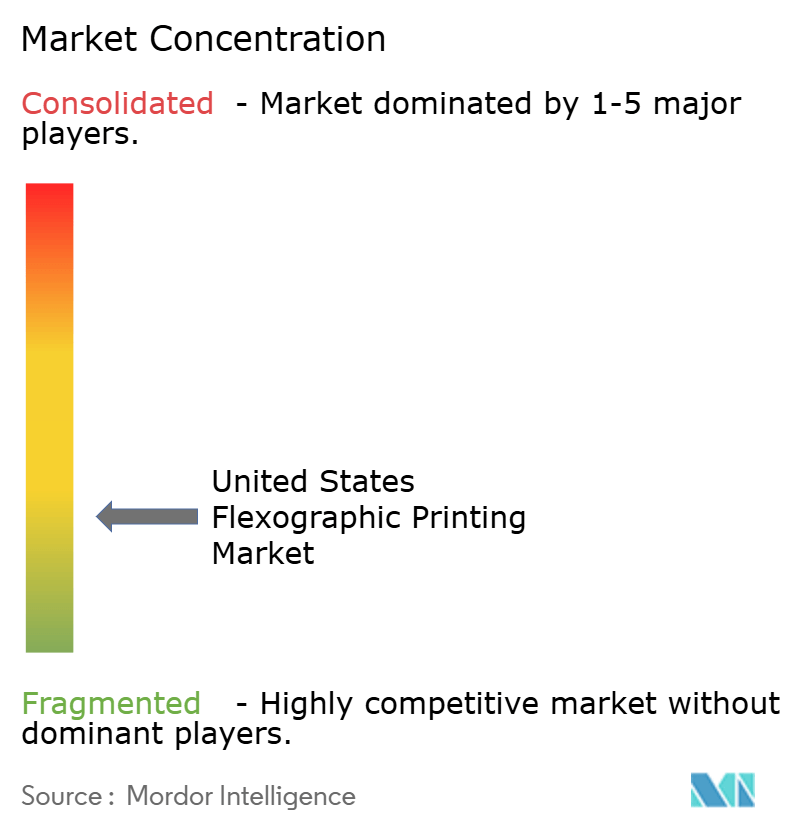
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato della stampa flessografica negli Stati Uniti di Mordor Intelligence
Il mercato della stampa flessografica negli Stati Uniti varrà 2.92 miliardi di dollari nel 2025, con un CAGR del 2.77% e si prevede che raggiungerà i 3.35 miliardi di dollari entro il 2030.
Il settore della stampa flessografica sta vivendo una significativa trasformazione tecnologica guidata dalla crescente automazione e digitalizzazione. L'integrazione delle tecnologie dell'Industria 4.0 ha rivoluzionato i flussi di lavoro di produzione e le procedure di controllo qualità, con i produttori che incorporano la robotica e tecniche avanzate di lavorazione CNC nei progetti di macchine da stampa flessografiche. Questa evoluzione è particolarmente evidente nel lancio di Taylor Corporation nel luglio 2022 di una macchina da stampa ibrida innovativa che combina la tecnologia a getto d'inchiostro UV digitale con la stampa flessografica tradizionale, dimostrando il passaggio del settore verso soluzioni di stampa più sofisticate ed efficienti.
Il mercato sta assistendo a un notevole spostamento verso pratiche sostenibili e rispettose dell'ambiente, in particolare nella selezione dei materiali e nella riduzione degli sprechi. Secondo la Flexible Packaging Association, l'industria statunitense degli imballaggi flessibili ha raggiunto circa 39 miliardi di USD di vendite nel 2021, con una crescente enfasi sui materiali riciclabili e biodegradabili. Questa tendenza si riflette nei recenti sviluppi del settore, come l'annuncio di settembre 2022 da parte di UPM Raflatac di un nuovo terminal a Vancouver, WA, volto a rafforzare la propria rete ed espandere la capacità di distribuzione dei materiali di etichettatura sostenibili in tutto il Nord America.
Il panorama del settore è stato rimodellato da investimenti strategici e partnership tecnologiche volte a migliorare le capacità di produzione e soddisfare le mutevoli esigenze dei clienti. Un esempio significativo è l'acquisizione da parte di JohnsByrne nell'agosto 2022 della nuovissima macchina da stampa a otto colori Speedmaster XL CO2-neutral di Heidelberg, che evidenzia l'impegno del settore sia per il progresso tecnologico che per la responsabilità ambientale. Questi investimenti stanno guidando i miglioramenti nella qualità di stampa, con le moderne macchine da stampa flessografiche ora in grado di competere con la stampa offset e rotocalco attraverso una tecnologia servo migliorata e un controllo della tensione superiore.
Il settore della stampa industriale si sta adattando alle mutevoli preferenze dei consumatori e alle tendenze della vendita al dettaglio, in particolare nel settore della stampa di imballaggi. Secondo l'US Census Bureau, le vendite al dettaglio e il valore dell'e-commerce sono aumentati fino a 870.78 miliardi di USD nel 2021, stimolando la domanda di soluzioni di imballaggio di alta qualità. Questa crescita ha portato a una maggiore adozione di tecnologie di stampa avanzate che offrono maggiori opzioni di personalizzazione e una migliore efficienza sia per tirature brevi che lunghe. Il settore sta rispondendo con innovazioni nella tecnologia delle lastre di stampa, nei sistemi di inchiostro e nell'automazione delle presse, consentendo agli stampatori di fornire prodotti di qualità superiore mantenendo al contempo la convenienza.
Tendenze e approfondimenti sul mercato della stampa flessografica negli Stati Uniti
Consente velocità di produzione più elevate entro un ragionevole sovrapposizione di costi
La tecnologia di stampa flessografica ha rivoluzionato il settore della stampa di imballaggi offrendo velocità di produzione senza precedenti fino a 750 metri (2,000 piedi) al minuto, mantenendo al contempo la convenienza. La capacità della tecnologia di combinare in modo efficiente la stampa con quasi tutti i processi aggiuntivi in un'operazione a passaggio singolo offre notevoli economie di scala, rendendola un'opzione interessante sia per tirature di produzione su piccola che su larga scala. Il progresso in termini di efficienza e automazione ha trasformato la flessografia da un metodo di stampa puramente conveniente a uno che può competere visivamente con qualsiasi tecnologia disponibile sul mercato, mantenendo comunque i suoi vantaggi economici attraverso una produzione più rapida abilitata dall'inchiostro flessografico ad asciugatura rapida.
L'integrazione di sofisticati sistemi di automazione e di controllo della pressa migliorati ha notevolmente migliorato l'efficienza operativa della stampa flessografica. Le moderne presse flessografiche sono dotate di tecnologia servo, migliore controllo della tensione e sistemi elettronici avanzati che consentono tempi di installazione rapidi, riduzione degli sprechi e tempi di fermo minimi tra i lavori. Questi miglioramenti tecnologici, combinati con la capacità di stampare su quasi tutti i substrati, tra cui cartone ondulato, cellophane, plastica, etichette, tessuto e pellicola metallica, rendono la stampa flessografica particolarmente interessante per applicazioni industriali come il settore dell'e-commerce, in cui sia la velocità che la versatilità sono fattori cruciali.
Comprendi le tendenze chiave che modellano questo mercato
Scarica PDF
Crescente domanda di inchiostri fotopolimerizzabili
Le crescenti normative ambientali negli Stati Uniti hanno catalizzato un significativo passaggio verso inchiostri fotopolimerizzabili nella stampa flessografica, principalmente a causa delle loro emissioni pari a zero di composti organici volatili (VOC) e delle caratteristiche prestazionali superiori. Gli inchiostri flexo UV offrono notevoli vantaggi rispetto alle tradizionali alternative a base di solvente o acqua, tra cui capacità di fotopolimerizzazione istantanea, eccellenti proprietà di adesione su vari substrati e maggiore resistenza chimica. La capacità della tecnologia di fornire una qualità di stampa superiore, una rapida prontezza all'uso e velocità di esecuzione elevate l'ha resa sempre più popolare in molteplici applicazioni di stampa, dai vasetti e coperchi di yogurt alle confezioni di zuppa, imballaggi flessibili e persino pacchetti di sigarette.
Il mercato ha assistito a innovazioni sostanziali nella tecnologia degli inchiostri UV-curable, con i produttori che hanno introdotto nuove soluzioni sostenibili. Ad esempio, a maggio 2022, Siegwerk ha lanciato la serie SICURA Litho Pack ECO, una serie di inchiostri offset UV sostenibili specificamente progettati per applicazioni su carta e cartone non alimentari, caratterizzati da un elevato contenuto bio-rinnovabile. Inoltre, gli inchiostri UV ibridi, che contengono acqua o solventi organici, stanno guadagnando terreno grazie alla loro capacità di fornire strati asciutti più sottili e prestazioni superiori nelle applicazioni di imballaggio, in particolare per cartoni ondulati e scatole pieghevoli. Questi progressi tecnologici, uniti alla capacità degli inchiostri di fornire una qualità costante e una migliore efficienza produttiva, continuano a guidare la loro adozione nel settore della stampa flessografica.
Si prevede che il settore dell'imballaggio stimolerà la domanda sia per le attrezzature che per la categoria degli inchiostri
L'evoluzione del settore degli imballaggi, in particolare degli imballaggi flessibili, è diventata un fattore determinante per la domanda di attrezzature per la stampa flessografica e di inchiostro. Gli imballaggi flessibili rappresentano circa il 20% dell'intera industria degli imballaggi degli Stati Uniti, affermandosi come il secondo segmento di imballaggio più grande dopo la carta ondulata. Il passaggio del settore verso soluzioni di imballaggio più sostenibili ed efficienti ha portato a maggiori investimenti nella tecnologia di stampa flessografica, in quanto offre la versatilità di gestire vari substrati mantenendo al contempo un output di alta qualità e un rapporto costi-efficacia.
La domanda di funzionalità e qualità di imballaggio migliorate ha stimolato i progressi tecnologici nelle apparecchiature e negli inchiostri per la stampa flessografica. Le aziende stanno investendo sempre di più in nuove tecnologie e stanno formando partnership strategiche per soddisfare i requisiti di mercato in continua evoluzione. Ad esempio, l'acquisizione di Label Tech da parte di Fortis Solutions Group nel 2022 dimostra l'attenzione del settore all'espansione della presenza geografica e al miglioramento dell'offerta di prodotti attraverso le capacità di stampa flessografica. Inoltre, la crescente tendenza verso imballaggi personalizzati e in tiratura limitata ha reso le piattaforme di stampa flessografica più interessanti, in quanto offrono la flessibilità di gestire sia tirature brevi che lunghe mantenendo una qualità e un rapporto costi-efficacia costanti in varie applicazioni di imballaggio. Questa tendenza è ulteriormente supportata dalla crescente domanda di soluzioni di stampa di etichette industriali e di decorazione di imballaggi, che richiedono la precisione e l'adattabilità fornite dalla tecnologia flessografica.
Analisi del segmento: per tecnologia dell'inchiostro
Segmento a base solvente nel mercato della stampa flessografica statunitense
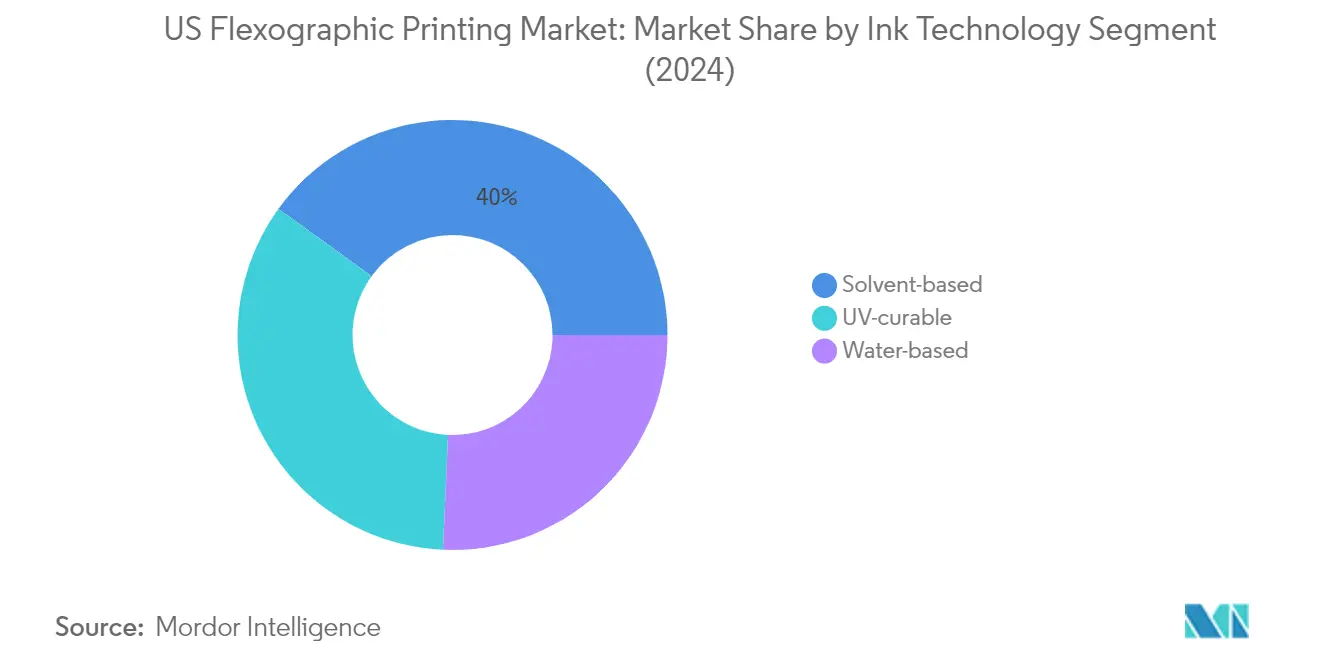
Il segmento a base solvente continua a dominare il mercato della stampa flessografica statunitense, con una quota di mercato di circa il 40% nel 2024. Questa significativa posizione di mercato è attribuita alle caratteristiche prestazionali superiori del segmento, tra cui un'eccellente resistenza a stress chimici, meccanici ed esterni rispetto alle alternative a base d'acqua. Gli inchiostri a base solvente offrono capacità di resistenza alle intemperie e all'usura migliorate, mantenendo al contempo la compatibilità con varie superfici e substrati, il che li rende particolarmente preziosi per le applicazioni di imballaggio. La forza del segmento è ulteriormente rafforzata dall'elevata domanda da parte dei consumatori di soluzioni di imballaggio semplici, flessibilità di personalizzazione e proprietà leggere. L'introduzione di solventi per inchiostri ecologici e di origine biologica come sostituti dei tradizionali solventi a base di petrolio ha contribuito ad affrontare le preoccupazioni ambientali mantenendo al contempo gli standard prestazionali.
Segmento UV-Curable nel mercato della stampa flessografica statunitense
Si prevede che il segmento UV-curable mostrerà la traiettoria di crescita più forte nel mercato della stampa flessografica statunitense, con un tasso di crescita previsto di circa il 4% nel periodo 2024-2029. Questa crescita accelerata è guidata dalle crescenti restrizioni ambientali e dalla crescente domanda di inchiostri da stampa privi di composti organici volatili (VOC). Gli inchiostri UV-curable offrono vantaggi significativi rispetto agli inchiostri convenzionali, tra cui capacità di polimerizzazione istantanea, qualità di stampa superiore e compatibilità con applicazioni di imballaggio sia flessibili che rigide. La crescita del segmento è ulteriormente supportata dai progressi tecnologici nei sistemi di polimerizzazione UV, che hanno consentito agli stampatori di migliorare la qualità di stampa, aumentare la produttività e creare ambienti di sala stampa più sicuri. L'adozione di inchiostri UV ibridi contenenti acqua o solventi organici sta guadagnando slancio, in particolare nelle applicazioni di imballaggio per cartone ondulato e scatole pieghevoli.
Segmenti rimanenti nella segmentazione del mercato della tecnologia dell'inchiostro
Il segmento a base d'acqua rappresenta una componente cruciale del mercato della stampa flessografica statunitense, guidato principalmente da considerazioni ambientali e requisiti applicativi specifici. Gli inchiostri a base d'acqua hanno guadagnato una notevole trazione nelle applicazioni di stampa su carta, cartone e tessuti, offrendo vantaggi quali viscosità stabile e basse emissioni di composti organici volatili. Il segmento ha assistito a notevoli progressi tecnologici, in particolare nel miglioramento delle proprietà di adesione e bagnatura, che ne hanno ampliato l'applicabilità nelle applicazioni di imballaggio flessibile. I recenti sviluppi nelle formulazioni di inchiostri a base d'acqua hanno anche affrontato le sfide tradizionali relative al tempo di asciugatura e alla compatibilità del substrato, rendendoli sempre più praticabili per una gamma più ampia di applicazioni di stampa.
Analisi del segmento: per tipo di applicazione (inchiostri)
Segmento di imballaggio nel mercato della stampa flessografica statunitense
Il segmento degli imballaggi domina il mercato della stampa flessografica statunitense, con una quota di mercato di circa il 43% nel 2024, dimostrando anche la traiettoria di crescita più forte. La preminenza di questo segmento è guidata dalla crescente adozione della stampa flessografica in varie applicazioni di imballaggio, tra cui soluzioni di imballaggio flessibili e rigide. La capacità della tecnologia di stampare su più substrati, unita alla sua convenienza per la produzione di grandi volumi, l'ha resa particolarmente attraente per i produttori di imballaggi. La crescita del segmento è ulteriormente supportata dal crescente settore dell'e-commerce, che ha intensificato la domanda di materiali di imballaggio stampati di alta qualità. Inoltre, il segmento degli imballaggi trae vantaggio dalla compatibilità della stampa flessografica con inchiostri a base d'acqua ecocompatibili, in linea con la crescente attenzione alle soluzioni di imballaggio sostenibili negli Stati Uniti.
Segmenti rimanenti nel tipo di applicazione (inchiostri)
Il segmento degli astucci pieghevoli rappresenta una parte significativa del mercato, guidata dalla crescente domanda di imballaggi al dettaglio e beni di consumo. Questo segmento trae vantaggio dalla capacità della stampa flessografica di fornire stampe di alta qualità su materiali in cartone mantenendo al contempo la convenienza per grandi tirature. Il segmento delle etichette e dei cartellini continua a essere un'area di applicazione cruciale, in particolare in settori quali alimenti e bevande, prodotti farmaceutici e beni di consumo, in cui l'identificazione e il branding di alta qualità del prodotto sono essenziali. Il segmento della stampa su carta, sebbene più piccolo, mantiene la sua importanza in varie applicazioni di stampa commerciale, in particolare in settori in cui si preferiscono metodi di stampa tradizionali. Questi segmenti contribuiscono collettivamente alla diversità del mercato e dimostrano la versatilità della tecnologia di stampa flessografica in diverse applicazioni.
Analisi del segmento: per applicazione (attrezzatura)
Segmento Narrow Web nel mercato statunitense delle apparecchiature per la stampa flessografica
Il segmento Narrow Web domina il mercato statunitense delle apparecchiature per la stampa flessografica, con una quota di mercato di circa il 36% nel 2024, esibendo anche la traiettoria di crescita più forte con un tasso di crescita previsto di circa il 3% nel periodo 2024-2029. La preminenza di questo segmento è attribuita alla sua versatilità nella gestione di varie applicazioni di stampa, in particolare nella stampa di etichette e negli imballaggi flessibili a tiratura limitata. La stampa a banda stretta offre soluzioni superiori per le aziende che richiedono una stampa rapida di etichette e altre applicazioni a tiratura limitata, rendendola generalmente più accessibile e conveniente. La capacità della tecnologia di stampare su più substrati mantenendo un'elevata qualità, combinata con emissioni di COV ridotte tramite inchiostri fotopolimerizzabili, ha rafforzato la sua posizione di mercato. La crescita del segmento è ulteriormente guidata dai progressi tecnologici nelle macchine basate su servo che consentono tempi di configurazione più rapidi e una migliore ripetibilità delle attività, consentendole di competere efficacemente anche con tirature più brevi in cui le macchine da stampa digitali hanno tradizionalmente avuto un vantaggio.
Segmenti rimanenti nel mercato delle applicazioni delle apparecchiature
Il segmento Medium Web funge da ponte cruciale tra applicazioni a banda stretta e larga, offrendo soluzioni ottimali per varie esigenze di imballaggio con larghezze di banda comprese tra 24 e 44 pollici. Le apparecchiature a foglio singolo forniscono soluzioni specializzate per lavori di stampa di piccole e medie dimensioni, particolarmente adatte per biglietti da visita, carta intestata, cancelleria e brochure. Il segmento Other Printing Equipment, che include applicazioni di stampa a banda larga, soddisfa le esigenze di produzione ad alto volume ed è particolarmente efficace per applicazioni industriali e di imballaggio di grande formato. Ognuno di questi segmenti soddisfa esigenze di mercato distinte, con Medium Web che offre soluzioni bilanciate per tirature di medie dimensioni, Sheet-fed che fornisce precisione per applicazioni specializzate e apparecchiature a banda larga che offrono capacità di stampa ad alta velocità e ad alto volume per operazioni su scala industriale.
Analisi del segmento: per fase (attrezzatura)
Segmento post-stampa nel mercato della stampa flessografica statunitense
Il segmento post-print continua a dominare il mercato della stampa flessografica statunitense, detenendo circa il 76% di quota di mercato nel 2024. La stampa flessografica post-print si è affermata come la scelta preferita per la stampa di micro-ondulazioni e cartone ondulato, adattandosi a vari substrati, tra cui materiali rivestiti, non rivestiti e semi-rivestiti. La preminenza del segmento è in gran parte determinata dalla sua versatilità nelle applicazioni di imballaggio multicolore e negli espositori in-store, dove gli inchiostri a base d'acqua vengono applicati direttamente su materiali ondulati tramite tecniche di stampa a rilievo utilizzando lastre in rilievo polimeriche. La capacità della tecnologia di fornire stampe di alta qualità mantenendo al contempo la convenienza l'ha resa particolarmente attraente per le aziende di imballaggio che cercano di migliorare le proprie capacità operative. Le solide prestazioni del segmento sono ulteriormente supportate dalla crescente domanda da parte di settori di utenti finali come alimenti e bevande ed e-commerce, dove le applicazioni di imballaggio ondulato e flessibile sono ampiamente utilizzate.
Segmento pre-stampa nel mercato della stampa flessografica statunitense
Il segmento pre-stampa sta emergendo come il segmento in più rapida crescita nel mercato della stampa flessografica statunitense, con una crescita prevista di circa il 3% nel periodo 2024-2029. Questa crescita è attribuita principalmente alla sua capacità di fornire finiture di alta qualità con bassa grammatura, rendendolo un metodo di produzione conveniente rispetto ad altre tecniche di stampa. La stampa flessografica pre-stampa è particolarmente efficace per progetti a tiratura più lunga, soprattutto quando si producono quantità di 10,000 o più scatole che richiedono una grafica di alta qualità per migliorare l'identità del marchio al dettaglio. La crescita del segmento è ulteriormente accelerata dalla sua capacità di ridurre l'effetto ondulato presente sulla maggior parte delle scatole post-stampate, fornendo al contempo una grafica migliorata a prezzi competitivi. La crescente adozione di macchine da stampa flessografiche pre-stampa tra gli utenti finali con una domanda di grandi volumi e volumi elevati, unita allo spostamento delle aspettative dei consumatori verso imballaggi esterni decorati, continua a guidare l'espansione del segmento nel mercato.
Analisi del segmento: per utente finale
Segmento di imballaggio flessibile nel mercato della stampa flessografica degli Stati Uniti
Il segmento degli imballaggi flessibili domina il mercato della stampa flessografica degli Stati Uniti, con una quota di mercato totale di circa il 35% nel 2024. La posizione di leadership di questo segmento è guidata dalla crescente adozione di soluzioni di imballaggio flessibili in vari settori, in particolare nei settori alimentare e dei beni di consumo. La crescita del segmento è ulteriormente rafforzata dalla crescente domanda di opzioni di imballaggio sostenibili e dalle capacità superiori della stampa flessografica nella gestione di vari substrati flessibili. Le applicazioni di imballaggio flessibile traggono notevoli vantaggi dalla capacità della stampa flessografica di fornire stampe di alta qualità su più materiali, mantenendo al contempo la convenienza per tirature sia brevi che lunghe. L'importanza del segmento è anche attribuita ai progressi tecnologici nelle apparecchiature flessografiche, che hanno migliorato la qualità di stampa e l'efficienza specificamente per le applicazioni di imballaggio flessibile. Inoltre, il crescente settore dell'e-commerce e le mutevoli preferenze dei consumatori verso soluzioni di imballaggio convenienti hanno ulteriormente rafforzato la posizione dell'imballaggio flessibile nel mercato della stampa flessografica.
Segmenti rimanenti nel mercato degli utenti finali
Il mercato della stampa flessografica degli Stati Uniti comprende diversi altri segmenti significativi, tra cui la stampa di etichette, astucci pieghevoli, supporti di stampa e altre applicazioni specializzate. Il segmento delle etichette mantiene una forte presenza nel mercato, in particolare in settori quali farmaceutica, alimentare e delle bevande e beni di consumo, dove la stampa di etichette di alta qualità è essenziale per il riconoscimento del marchio e la conformità alle normative. Gli astucci pieghevoli rappresentano un altro segmento cruciale, che soddisfa varie esigenze di imballaggio nei prodotti al dettaglio e di consumo, beneficiando al contempo della capacità della stampa flessografica di fornire una qualità costante su substrati di cartone. Il segmento dei supporti di stampa, sebbene più piccolo, continua a soddisfare specifiche esigenze di mercato nelle applicazioni di stampa commerciale. Altre applicazioni per utenti finali includono requisiti di stampa specializzati per imballaggi industriali, stampa di sicurezza e varie applicazioni personalizzate, ciascuna delle quali contribuisce alla diversità e alla crescita complessiva del mercato. Questi segmenti dimostrano collettivamente la versatilità e l'adozione diffusa della tecnologia di stampa flessografica in diverse applicazioni industriali.
Panorama competitivo
Le migliori aziende nel mercato della stampa flessografica degli Stati Uniti
Il mercato della stampa flessografica negli Stati Uniti è caratterizzato da innovazione continua e sviluppi strategici da parte di attori chiave come DIC Corporation, Siegwerk Group, Flint Group e BOBST Group. Le aziende si stanno concentrando sullo sviluppo di soluzioni di stampa sostenibili ed ecocompatibili, tra cui inchiostri a base d'acqua e apparecchiature di stampa a risparmio energetico. Il settore assiste a regolari lanci di prodotti che incorporano tecnologie avanzate come AI, apprendimento automatico e IoT per una maggiore automazione e precisione. L'agilità operativa è dimostrata attraverso investimenti in ricerca e sviluppo, in particolare nelle aree di inchiostri fotopolimerizzabili, integrazione digitale e soluzioni di stampa ibride. Partnership strategiche e collaborazioni con fornitori di tecnologia stanno diventando sempre più comuni per rafforzare le posizioni di mercato ed espandere l'offerta di servizi. Le aziende stanno inoltre espandendo la loro presenza geografica attraverso acquisizioni e stabilendo nuove strutture di produzione per servire meglio i mercati regionali e ridurre i tempi di consegna.
Mercato dominato dai leader tecnologici globali
La struttura del mercato della stampa flessografica degli Stati Uniti è caratterizzata dalla presenza sia di conglomerati globali che di operatori regionali specializzati, con aziende internazionali che detengono una quota di mercato significativa grazie alle loro capacità tecnologiche e alle ampie reti di distribuzione. Il mercato mostra un consolidamento moderato, con gli operatori più grandi che sfruttano le loro capacità di ricerca e la loro solidità finanziaria per mantenere vantaggi competitivi. Il panorama del settore è modellato da produttori affermati che hanno costruito solide relazioni con gli utenti finali in vari settori, in particolare nella stampa di imballaggi e nella stampa di etichette.
Il mercato ha assistito a diverse fusioni e acquisizioni strategiche volte ad ampliare i portafogli di prodotti e rafforzare la presenza sul mercato. Le aziende si stanno concentrando sempre di più sull'integrazione verticale per controllare la qualità e ottimizzare i costi lungo tutta la catena del valore. Gli operatori regionali mantengono la loro rilevanza offrendo soluzioni specializzate e mantenendo strette relazioni con i clienti, mentre gli operatori globali continuano ad espandere la loro presenza attraverso partnership strategiche e acquisizioni di aziende locali per migliorare la loro penetrazione di mercato e le loro capacità tecniche.
Innovazione e sostenibilità guidano il successo futuro
Il successo nel mercato della stampa flessografica dipende sempre di più dalla capacità delle aziende di innovare mantenendo al contempo economicità e sostenibilità ambientale. Gli operatori storici si stanno concentrando sullo sviluppo di soluzioni integrate che combinano la stampa flessografica tradizionale con le tecnologie digitali, investendo anche in prodotti ecocompatibili per soddisfare le crescenti preoccupazioni ambientali. I leader di mercato stanno rafforzando le loro posizioni offrendo pacchetti di servizi completi, tra cui supporto tecnico, formazione e soluzioni personalizzate, sviluppando al contempo capacità di produzione intelligenti per migliorare l'efficienza operativa.
Per i concorrenti che cercano di guadagnare quote di mercato, l'attenzione deve essere rivolta allo sviluppo di soluzioni specializzate per specifici segmenti industriali, costruendo al contempo solide reti di distribuzione. Il mercato affronta un rischio di sostituzione moderato da parte delle tecnologie di stampa digitale, rendendo fondamentale per le aziende dimostrare i vantaggi unici della stampa flessografica in termini di economicità e versatilità. La conformità normativa, in particolare per quanto riguarda gli standard ambientali e i requisiti di sicurezza alimentare, continua a plasmare lo sviluppo dei prodotti e le strategie di mercato. Le aziende che riescono ad affrontare efficacemente queste sfide, mantenendo al contempo l'efficienza operativa e la qualità del prodotto, hanno maggiori probabilità di successo in questo panorama di mercato in evoluzione.
Leader del settore della stampa flessografica negli Stati Uniti
Società DIC
Gruppo Siegwerk
Gruppo Flint
Hubergroup USA Inc.
Inchiostri e tecnologia americani
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Aprile 2024: Amcor ha annunciato un'importante espansione delle sue capacità di stampa e conversione in Nord America per il mercato lattiero-caseario. Questa mossa strategica mira a supportare la crescente domanda di imballaggi flessibili nella regione.
- Marzo 2024: Paper Converting Machine Company (PCMC), sotto BW Converting Solutions, ha annunciato l'organizzazione di due open house gratuite presso il suo Packaging Innovation Center a Green Bay, WI, dal 23 al 25 aprile 2024. Questi eventi erano aperti a nuovi arrivati ed esperti nel settore degli imballaggi. Nel corso dei tre giorni, l'attenzione si è concentrata sulla stampa digitale per imballaggi flessibili e sulla stampa digitale e flexo per il settore del cartone pieghevole. I partecipanti hanno acquisito preziose informazioni e approfondimenti sugli ultimi progressi e tendenze nelle tecnologie di stampa digitale relative alla produzione di imballaggi flessibili e cartone pieghevole.
- Gennaio 2024: Catapult Print ha installato una nuova macchina da stampa Nilpeter FA-26, promuovendo l'obiettivo dell'azienda di innovare i processi di stampa e influenzare il mercato statunitense. La Nilpeter FA-26 è l'ottava macchina da stampa FA-Line di Catapult acquisita negli ultimi cinque anni ed è la prima ad avere una larghezza di bobina di 26 pollici.
Ambito del rapporto sul mercato della stampa flessografica negli Stati Uniti
La stampa flessografica è un processo di stampa che utilizza lastre flessibili formate da gomma o plastica. Ogni lastra, con la sua immagine leggermente in rilievo, viene carrellata su un cilindro e stesa con inchiostro a rapida essiccazione. La sostanza su cui stampare, o il supporto, viene fatta passare tra la lastra di stampa e il rullo di impressione, che utilizza la pressione per mantenere il supporto contro la lastra.
Il mercato della stampa flessografica degli Stati Uniti è segmentato in base all'inchiostro da stampa (tecnologia dell'inchiostro [a base d'acqua, a base di solvente e a polimerizzazione UV], tipo di applicazione [imballaggi {flessibili e rigidi}, etichette e cartellini e stampa su carta]), in base all'attrezzatura (tipo di applicazione [nastro stretto, nastro medio, alimentazione a foglio e altre attrezzature di stampa] e fase [pre-stampa e post-stampa] e utente finale [cartone pieghevole, imballaggi flessibili, etichette, supporti di stampa e altri utenti finali]). Le dimensioni e le previsioni del mercato sono fornite in termini di valore (USD) per tutti i segmenti sopra indicati.
Stampando inchiostro
| Con tecnologia dell'inchiostro | A base d'acqua | |
| A base di solvente | ||
| polimerizzabile ai raggi UV | ||
| Per tipo di applicazione | Packaging | Flessibile |
| Rigido | ||
| Tag ed etichette | ||
| Stampa su carta | ||
Per attrezzatura
| Per tipo di applicazione | Rete stretta |
| Rete media | |
| Alimentato a foglio | |
| Altre attrezzature per la stampa | |
| Per fase | Prestampa |
| Post-stampa | |
| Per utente finale | Folding Carton |
| Flexible Packaging | |
| da abbigliamento | |
| La stampa | |
| Altri utenti finali |
| Stampando inchiostro | Con tecnologia dell'inchiostro | A base d'acqua | |
| A base di solvente | |||
| polimerizzabile ai raggi UV | |||
| Per tipo di applicazione | Packaging | Flessibile | |
| Rigido | |||
| Tag ed etichette | |||
| Stampa su carta | |||
| Per attrezzatura | Per tipo di applicazione | Rete stretta | |
| Rete media | |||
| Alimentato a foglio | |||
| Altre attrezzature per la stampa | |||
| Per fase | Prestampa | ||
| Post-stampa | |||
| Per utente finale | Folding Carton | ||
| Flexible Packaging | |||
| da abbigliamento | |||
| La stampa | |||
| Altri utenti finali | |||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quanto è grande il mercato della stampa flessografica degli Stati Uniti?
Il mercato della stampa flessografica negli Stati Uniti varrà 2.92 miliardi di dollari nel 2025, con un CAGR del 2.77% e si prevede che raggiungerà i 3.35 miliardi di dollari entro il 2030.
Qual è l'attuale dimensione del mercato della stampa flessografica degli Stati Uniti?
Nel 2025, le dimensioni del mercato della stampa flessografica degli Stati Uniti dovrebbero raggiungere i 2.92 miliardi di dollari.
Quali anni copre questo mercato della stampa flessografica degli Stati Uniti e qual era la dimensione del mercato nel 2024?
Nel 2024, la dimensione del mercato della stampa flessografica degli Stati Uniti è stata stimata in 2.84 miliardi di USD. Il rapporto copre la dimensione storica del mercato della stampa flessografica degli Stati Uniti per gli anni: 2019, 2020, 2021, 2022, 2023 e 2024. Il rapporto prevede anche la dimensione del mercato della stampa flessografica degli Stati Uniti per gli anni: 2025, 2026, 2027, 2028, 2029 e 2030.


