

Dimensioni e quota di mercato degli attrezzi agricoli negli Stati Uniti
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 32.14 miliardo di dollari |
| Dimensione del mercato (2031) | 43.84 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 6.41% CAGR |
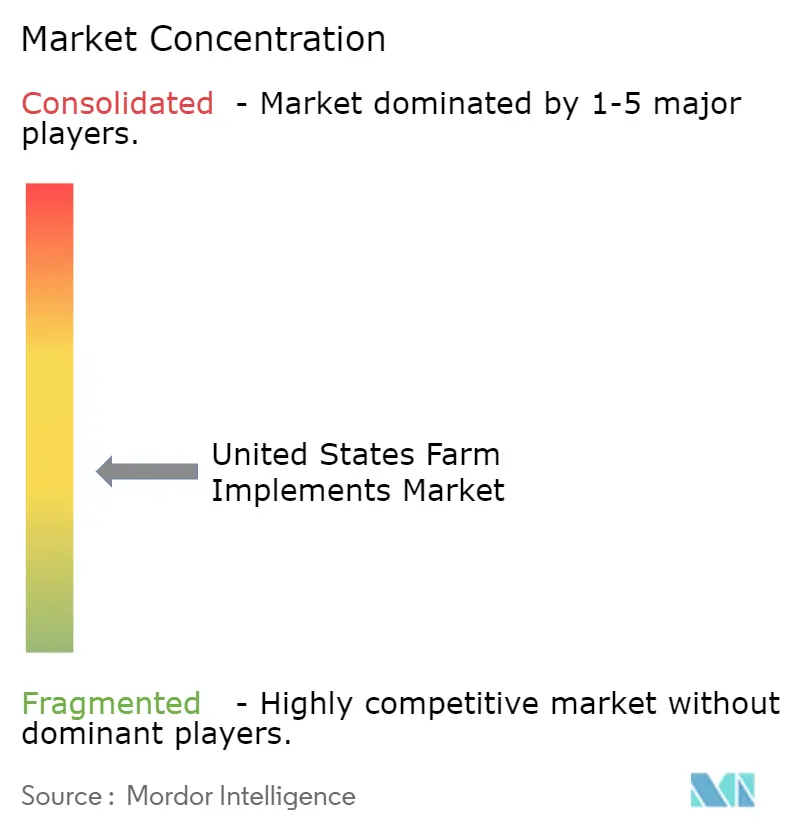
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi di mercato delle macchine agricole negli Stati Uniti a cura di Mordor Intelligence
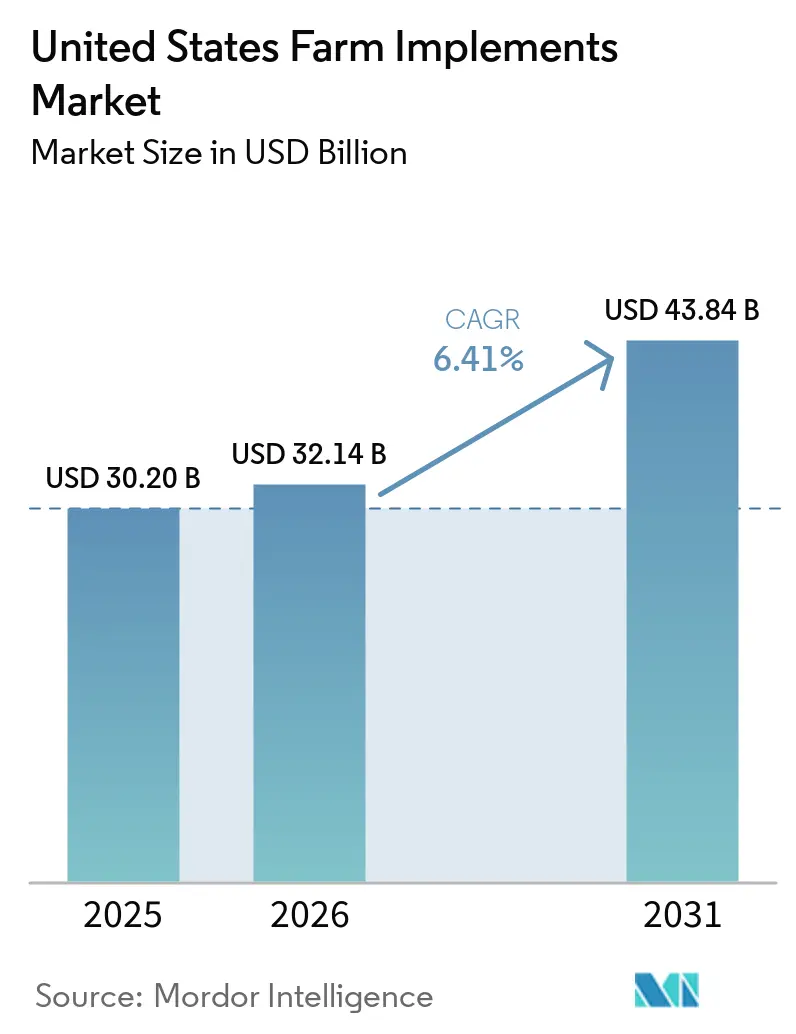
Il mercato statunitense delle macchine agricole aveva un valore di 30.20 miliardi di dollari nel 2025 e si prevede che crescerà da 32.14 miliardi di dollari nel 2026 a 43.84 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 6.41% nel periodo di previsione dal 2026 al 2031. La crescita del mercato è sostenuta dall'adozione di tecnologie di agricoltura di precisione, dalla crescente automazione delle attrezzature e dalla domanda di macchinari che migliorano la produttività sul campo e l'efficienza nell'utilizzo degli input. Le attrezzature connesse, la diagnostica remota e altre funzionalità digitali stanno ampliando le capacità delle macchine agricole e supportando la modernizzazione delle attrezzature ausiliarie. Tuttavia, gli elevati costi delle attrezzature e la pressione sulle spese in conto capitale delle aziende agricole possono influenzare le decisioni di acquisto e sostituzione.
Punti chiave del rapporto
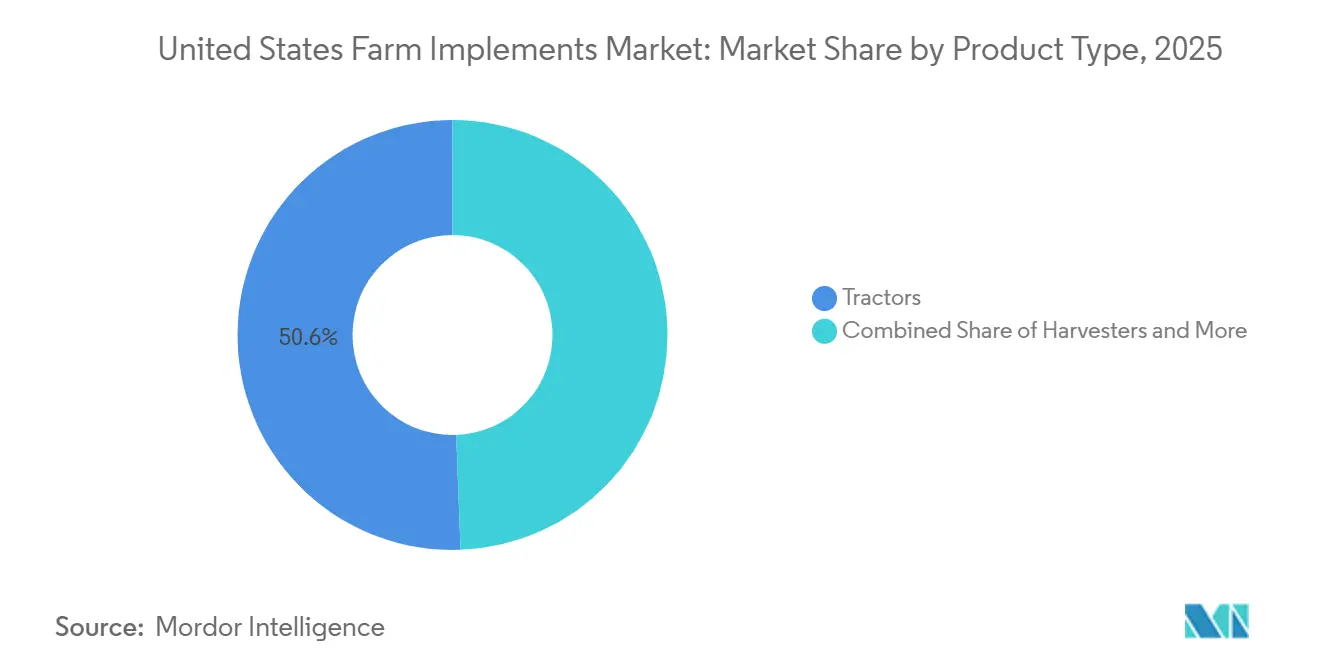
- Per tipologia di prodotto, i trattori rappresentavano la quota maggiore del mercato statunitense delle macchine agricole, pari al 50.6% nel 2025, mentre si prevede che le macchine per l'irrigazione e la protezione delle colture registreranno il tasso di crescita annuo composto (CAGR) più rapido, pari al 9.3%, dal 2026 al 2031.
- In base alla modalità di funzionamento, gli attrezzi a motore detenevano la quota maggiore, pari al 78.0% nel 2025, e si prevede che cresceranno al tasso di crescita annuo composto (CAGR) più rapido, pari al 7.4%, dal 2026 al 2031.
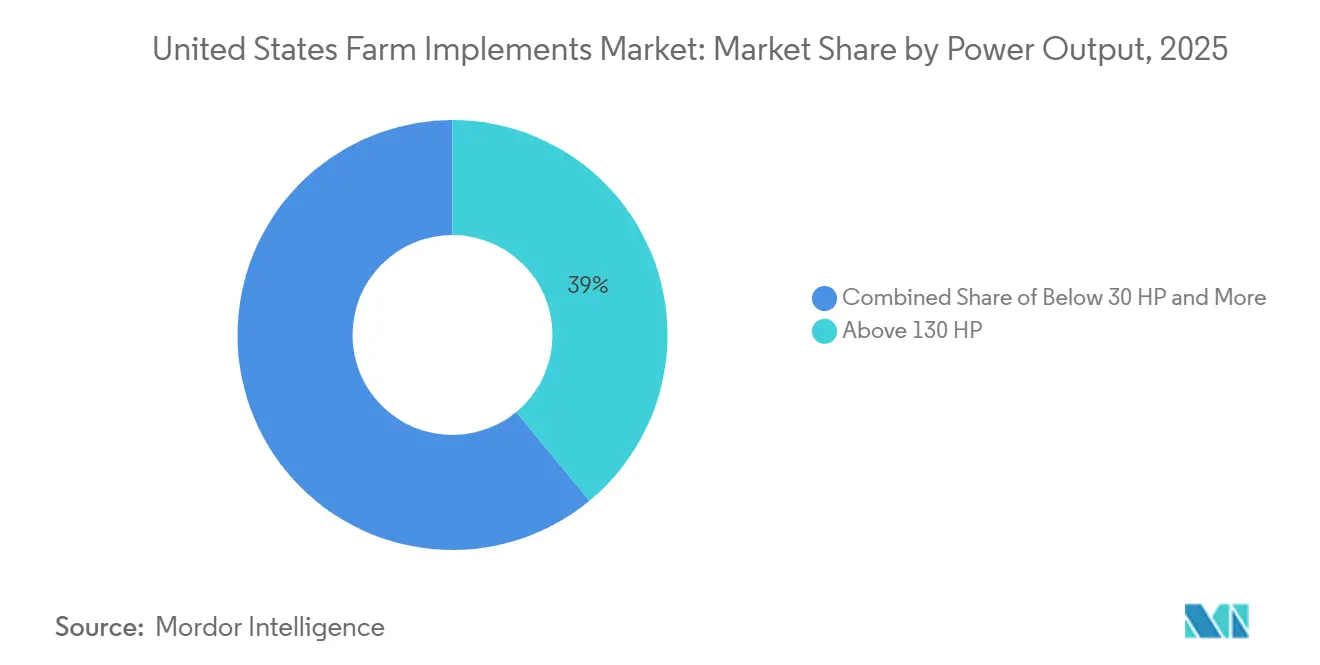
- In termini di potenza erogata, le macchine con potenza superiore a 130 CV rappresentavano la quota maggiore, pari al 39.0% nel 2025, mentre si prevede che il mercato statunitense delle macchine agricole con potenza inferiore a 30 CV crescerà al tasso di crescita annuo composto (CAGR) più rapido, pari al 7.8%, dal 2026 al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato degli attrezzi agricoli negli Stati Uniti
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Adozione di tecnologie di agricoltura di precisione per l'ammodernamento delle flotte esistenti. | + 1.6% | A livello nazionale, con una presenza concentrata nella Corn Belt e nelle Grandi Pianure. | Medio termine (2-4 anni) |
| Cicli di aggiornamento dei prodotti di elettrificazione e bassa potenza dei produttori di apparecchiature originali | + 1.2% | A livello nazionale, con i primi guadagni in California e nel Nord-est. | Medio termine (2-4 anni) |
| Manutenzione predittiva basata sulla telematica e garanzie di operatività | + 1% | Azienda di rilevanza nazionale, con attività nella Corn Belt e nel Pacifico nord-occidentale. | Medio termine (2-4 anni) |
| Finanziamenti del programma Climate-Smart per l'efficienza idrica e nell'utilizzo delle risorse | + 0.8% | A livello nazionale, con una particolare attenzione agli stati occidentali e alle Grandi Pianure. | A breve termine (≤ 2 anni) |
| Modelli di leasing e abbonamento su misura per aziende agricole a corto di liquidità. | + 0.7% | Nazionale, Midwest e Sud | A breve termine (≤ 2 anni) |
| Adozione della robotica per colture specializzate in frutteti, vigneti e vivai | + 0.6% | Costa occidentale, Pacifico nord-occidentale e sud-orientale | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Adozione di tecnologie di agricoltura di precisione per l'ammodernamento delle flotte esistenti.
Gli elevati costi iniziali associati alle tecnologie per l'agricoltura di precisione stanno alimentando la domanda di soluzioni di retrofit che aggiungono funzionalità avanzate ai macchinari agricoli esistenti. Il Government Accountability Office (GAO) degli Stati Uniti ha riferito nel gennaio 2024 che le tecnologie per l'agricoltura di precisione, tra cui GPS, automazione e sistemi a tasso variabile, possono migliorare la gestione delle risorse e la redditività delle aziende agricole, sebbene gli elevati costi di acquisizione iniziali rimangano un ostacolo significativo alla loro adozione. I produttori di macchinari stanno rispondendo con tecnologie di retrofit che consentono agli agricoltori di aggiungere funzionalità di guida, connettività, automazione e applicazione di precisione a trattori, seminatrici, irroratrici, mietitrebbie e altre attrezzature esistenti. John Deere offre aggiornamenti di precisione per i macchinari già in possesso degli agricoltori, mentre il portfolio PTx di AGCO fornisce soluzioni di retrofit per flotte di diverse marche. Queste soluzioni consentono ai produttori di modernizzare le attrezzature esistenti senza sostituire le macchine intere, supportando la domanda di attrezzi agricoli con funzionalità di precisione e di aggiornamenti tecnologici post-vendita.
Cicli di aggiornamento dei prodotti di elettrificazione e bassa potenza dei produttori di apparecchiature originali
I produttori di apparecchiature originali stanno accelerando i cicli di elettrificazione e di aggiornamento dei prodotti nel settore delle macchine agricole compatte, creando nuove opportunità di crescita nel mercato statunitense delle attrezzature agricole. Nell'anno fiscale 2025, il Dipartimento dell'Agricoltura degli Stati Uniti ha annunciato che il programma Rural Energy for America fornisce garanzie sui prestiti pari all'80% per progetti ammissibili di miglioramento dell'energia rinnovabile e dell'efficienza energetica, riducendo gli ostacoli finanziari per le tecnologie agricole avanzate. [1]Fonte: Dipartimento dell'Agricoltura degli Stati Uniti, Sviluppo Rurale, "Programma Energia Rurale per l'America: Prestiti garantiti per sistemi di energia rinnovabile e miglioramento dell'efficienza energetica", rd.usda.gov.Questo contesto politico incoraggia gli investimenti in attrezzature agricole elettriche ed efficienti dal punto di vista energetico. Di conseguenza, i produttori stanno ampliando la gamma di piattaforme elettriche a bassa potenza e di attrezzature compatibili, consentendo agli agricoltori di migliorare l'efficienza operativa, modernizzare le attrezzature e promuovere pratiche agricole sostenibili.
Manutenzione predittiva basata sulla telematica e garanzie di operatività
La crescente domanda di attrezzature connesse sta accelerando l'adozione di soluzioni di manutenzione telematiche nel mercato statunitense delle macchine agricole. Secondo il Sustainability Data Book 2024 di John Deere, l'azienda si è posta l'obiettivo di connettere 1.5 milioni di macchine entro il 2026, a testimonianza del suo continuo investimento nell'agricoltura digitale e nelle tecnologie per le attrezzature connesse.[2]Fonte: John Deere, "2024 Sustainability Data Book", deere.com.Questo ecosistema telematico in espansione consente il monitoraggio in tempo reale delle apparecchiature, la manutenzione predittiva e la diagnostica remota, permettendo ai rivenditori di identificare potenziali problemi prima che si verifichino guasti e di ridurre al minimo i tempi di inattività imprevisti durante le operazioni agricole critiche. Di conseguenza, i produttori stanno rafforzando i programmi di garanzia di operatività e le capacità di assistenza digitale, migliorando l'affidabilità delle apparecchiature, l'efficienza operativa e il valore per il cliente in tutto il mercato statunitense delle macchine agricole.
Finanziamenti del programma Climate-Smart per l'efficienza idrica e nell'utilizzo delle risorse
I finanziamenti federali per la conservazione ambientale sostengono gli investimenti in attrezzature e tecnologie agricole che migliorano l'efficienza nell'uso dell'acqua e dei fattori produttivi negli Stati Uniti. Il Programma di incentivi per la qualità ambientale del Dipartimento dell'Agricoltura degli Stati Uniti (USDA) fornisce assistenza finanziaria e tecnica ai produttori agricoli che implementano pratiche di conservazione, tra cui la gestione dell'acqua per l'irrigazione e il miglioramento dei sistemi di irrigazione. I programmi di conservazione dell'USDA supportano anche le pratiche di gestione di precisione dei nutrienti che aiutano i produttori ad applicare fertilizzanti e altri fattori produttivi in modo più efficiente. Questi incentivi possono ridurre alcuni dei costi associati all'adozione dell'irrigazione di precisione, dell'applicazione di nutrienti e delle relative attrezzature da campo, sostenendo così la domanda di attrezzature agricole che consentono un uso più efficiente dell'acqua e dei fattori produttivi agricoli.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| La debolezza dei prezzi delle materie prime ritarda i cicli di sostituzione | -1.8% | A livello nazionale, con il maggiore impatto nella Corn Belt e nelle Grandi Pianure. | A breve termine (≤ 2 anni) |
| La carenza di tecnici presso le concessionarie sta rallentando la capacità di assistenza alle apparecchiature. | -0.9% | A livello nazionale, la situazione è più grave nelle zone rurali del Midwest e del Sud-est. | Medio termine (2-4 anni) |
| Lacune nella connettività rurale limitano l'adozione di strumenti connessi | -0.6% | Midwest rurale, Grandi Pianure e Sud | Medio termine (2-4 anni) |
| Tempi di conformità alle normative sulle emissioni e interruzioni della fornitura | -0.5% | Nazionale, principalmente attrezzature con motori superiori a 56 kilowatt (kW) | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
La debolezza dei prezzi delle materie prime ritarda i cicli di sostituzione
I prezzi deboli delle materie prime e il calo della redditività agricola stanno spingendo i produttori a posticipare gli acquisti di nuove attrezzature agricole, limitando la crescita del mercato statunitense degli attrezzi agricoli. Secondo il Servizio di ricerca economica del Dipartimento dell'Agricoltura degli Stati Uniti, si prevede che le entrate in contanti dell'agricoltura raggiungeranno i 514.7 miliardi di dollari nel 2026, in calo di 14.2 miliardi di dollari rispetto al 2025, principalmente a causa del calo delle entrate derivanti dal bestiame e dai prodotti animali.[3]Fonte: Dipartimento dell'Agricoltura degli Stati Uniti, Servizio di Ricerca Economica, "Previsioni del reddito del settore agricolo per il 2026", ers.usda.gov.La riduzione dei ricavi agricoli sta limitando gli investimenti, spingendo gli agricoltori a prolungare la vita utile dei macchinari esistenti piuttosto che investire in nuove attrezzature. Di conseguenza, i cicli di sostituzione si stanno allungando, rallentando la domanda di macchinari e creando pressioni sui prezzi in tutto il mercato.
La carenza di tecnici presso le concessionarie sta rallentando la capacità di assistenza alle apparecchiature.
La carenza di tecnici qualificati per l'assistenza agricola continua a limitare la capacità di manutenzione delle attrezzature, frenando la crescita del mercato statunitense delle macchine agricole. Secondo Farmdoc Daily (2026), gli stati con la maggiore capacità di assistenza avevano solo da 3 a 7 tecnici per la manutenzione delle macchine agricole ogni 100 aziende agricole, evidenziando la limitata disponibilità di manodopera specializzata necessaria per la manutenzione di macchinari agricoli sempre più sofisticati. Poiché le macchine agricole dipendono sempre più da tecnologie di precisione, sensori, telematica e software, un supporto tecnico insufficiente può ritardare le riparazioni e prolungare i tempi di fermo delle attrezzature. Di conseguenza, una ridotta capacità di assistenza può scoraggiare gli acquisti di attrezzature e rallentare l'espansione del mercato, in particolare durante le stagioni critiche di semina e raccolta.
Analisi del segmento
Per tipologia di prodotto: i trattori trainano i ricavi, gli attrezzi per l'irrigazione sono il motore della crescita.
Nel 2025, i trattori rappresentavano la quota maggiore del mercato statunitense delle macchine agricole, con il 50.6%. Ciò riflette il loro ruolo di principale fonte di energia per la lavorazione del terreno, la semina, la movimentazione dei materiali e le operazioni su colture specializzate in diversi sistemi agricoli. I trattori di grandi dimensioni rimangono essenziali per la produzione di colture a filari su larga scala, mentre i modelli compatti sono adatti a frutteti, vigneti e allevamenti. I produttori continuano a introdurre piattaforme avanzate con guida di precisione, connettività e funzionalità di elettrificazione degli attrezzi per migliorare l'efficienza sul campo. Anche le mietitrebbie rappresentano un'importante categoria di prodotto, a supporto della raccolta meccanizzata nelle principali regioni produttrici di cereali e colture specializzate.
Si prevede che gli attrezzi per l'irrigazione e la protezione delle colture registreranno il tasso di crescita annuo composto (CAGR) più elevato, pari al 9.3%, dal 2026 al 2031. Le crescenti esigenze di risparmio idrico, la gestione di precisione degli input e la crescente adozione di tecnologie di applicazione automatizzate continuano a sostenere la domanda nelle principali regioni agricole. I sistemi di irrigazione di precisione integrano il monitoraggio dell'umidità del suolo, l'applicazione a tasso variabile e i controlli automatizzati per migliorare l'efficienza nell'uso dell'acqua e ridurre i costi operativi. Anche gli irroratori di precisione e le attrezzature agricole autonome stanno guadagnando terreno sul mercato, poiché i produttori danno priorità all'efficienza della manodopera e alla gestione sostenibile delle colture. Gli attrezzi per la preparazione del terreno, la semina, la fienagione e la foraggiamento rimangono essenziali per le operazioni agricole stagionali ricorrenti.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
In base alla modalità di funzionamento: gli attrezzi motorizzati catturano sia il volume che la crescita
Nel 2025, le attrezzature motorizzate detenevano la quota maggiore del mercato, pari al 78.0%, e si prevede che cresceranno al tasso annuo composto (CAGR) più elevato, del 7.4%, dal 2026 al 2031. Questo predominio riflette la crescente adozione di attrezzature con sistemi idraulici, elettrici ed elettronici che migliorano la produttività sul campo e la precisione di applicazione. Le attrezzature motorizzate supportano la semina di precisione, l'irrorazione, la fertilizzazione, la raccolta e la movimentazione dei materiali nelle grandi aziende agricole commerciali. L'integrazione con tecnologie di guida, telematica, automazione e sistemi di applicazione a rateo variabile consente ai produttori di ottimizzare l'utilizzo degli input, ridurre la manodopera necessaria e migliorare l'efficienza operativa in diversi sistemi colturali.
Gli attrezzi non motorizzati continuano a svolgere un ruolo importante nelle piccole e medie aziende agricole, dove l'economicità e la semplicità d'uso sono fattori chiave nella scelta d'acquisto. Gli attrezzi convenzionali per la lavorazione del terreno, le seminatrici meccaniche, i coltivatori e gli spandiconcime non motorizzati sono ampiamente utilizzati per le attività di routine in campo che richiedono un'automazione limitata. La loro semplicità costruttiva riduce le esigenze di manutenzione e consente agli operatori di effettuare riparazioni utilizzando componenti facilmente reperibili, rendendoli adatti ai produttori attenti ai costi. I continui miglioramenti in termini di durata strutturale, qualità dei materiali e compatibilità degli attrezzi continuano a ottimizzare le prestazioni in campo, mantenendo gli attrezzi non motorizzati rilevanti anche accanto a sistemi agricoli motorizzati sempre più sofisticati.
In base alla potenza erogata: sopra i 130 CV è in testa, sotto i 30 CV guadagna terreno.
Nel 2025, il segmento delle macchine con potenza superiore a 130 CV ha rappresentato la quota maggiore, pari al 39.0%. Le macchine ad alta potenza sono ampiamente utilizzate nelle grandi aziende agricole commerciali che producono mais, soia, grano e cotone, dove una maggiore capacità di trazione e produttività sul campo sono essenziali. Queste macchine azionano in modo efficiente attrezzature per la lavorazione ampia del terreno, seminatrici ad alta capacità, seminatrici pneumatiche e attrezzature per l'applicazione di precisione, riducendo il numero di passaggi sul campo e la manodopera necessaria. I produttori continuano a integrare sistemi idraulici avanzati, telematica, automazione e tecnologie di guida di precisione, consentendo agli operatori di migliorare l'efficienza nelle grandi aziende agricole.
Si prevede che il mercato statunitense delle macchine agricole con potenza inferiore a 30 CV registrerà il tasso di crescita annuo composto (CAGR) più elevato, pari al 7.8%, dal 2026 al 2031. La domanda è in aumento, poiché piccole aziende agricole, frutteti, vigneti, allevamenti e aziende agricole amatoriali investono in attrezzature compatte e versatili, adatte ad ambienti di lavoro ristretti. Queste macchine offrono un minore consumo di carburante, costi di manutenzione ridotti e compatibilità con un'ampia gamma di attrezzi leggeri, rappresentando una scelta economica per attività agricole diversificate. I produttori continuano ad ampliare la gamma di macchine compatte, migliorando il comfort dell'operatore, introducendo trasmissioni idrostatiche e connettività digitale, favorendo così la loro adozione nelle piccole aziende agricole.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Nel 2025, il Midwest ha dominato il mercato statunitense delle macchine agricole, trainato dall'estesa produzione di mais, soia e grano in stati come Iowa, Illinois, Nebraska, Minnesota e Indiana. Le grandi aziende agricole commerciali della regione generano una forte domanda di trattori ad alta capacità, seminatrici, attrezzature per la lavorazione del terreno e strumenti per l'applicazione di precisione, al fine di migliorare la produttività dei campi e l'efficienza operativa. La regione beneficia inoltre di una rete consolidata di concessionari di macchine agricole, di un elevato livello di meccanizzazione e di un'ampia diffusione delle tecnologie di agricoltura di precisione, che supportano continui investimenti in macchinari agricoli avanzati.
Il Sud degli Stati Uniti rappresenta un altro importante mercato, sostenuto da una produzione agricola diversificata che comprende cotone, riso, arachidi, canna da zucchero, pollame e bestiame. Stati come Texas, Arkansas, Georgia, Mississippi e Louisiana richiedono un'ampia gamma di attrezzature specializzate adatte ai sistemi di coltivazione regionali e alle grandi aziende agricole. La crescente adozione di tecnologie di semina, irrorazione e raccolta di precisione, insieme alla domanda di sostituzione dei macchinari obsoleti e all'espansione delle attività agricole commerciali, continua a sostenere le vendite di attrezzature in tutta la regione.
California, Washington, Oregon e Arizona continuano a trainare gli investimenti in attrezzature agricole avanzate grazie alla concentrazione di colture specializzate di alto valore e alle crescenti esigenze di meccanizzazione. Secondo il Servizio nazionale di statistica agricola del Dipartimento dell'Agricoltura degli Stati Uniti (USDA), la California ha generato 63.8 miliardi di dollari di entrate in contanti dal settore agricolo nel 2025, mantenendo la sua posizione di principale stato agricolo del paese. La crescente carenza di manodopera, l'adozione dell'irrigazione di precisione e l'espansione della produzione di frutteti, vigneti, frutta e verdura stanno incoraggiando gli agricoltori a investire in trattori compatti, irroratrici di precisione, attrezzature per la raccolta automatizzata e altre attrezzature specializzate, rafforzando la domanda di macchinari agricoli avanzati in tutti gli Stati Uniti occidentali.
Panorama competitivo
Nel 2025, il mercato statunitense delle macchine agricole si presenta moderatamente frammentato. Tra i principali produttori figurano Deere and Company, CNH Industrial NV, AGCO Corporation, Kubota Corporation e Mahindra and Mahindra Limited, che competono con numerosi produttori regionali e fornitori di attrezzature specializzate. Queste aziende mantengono le proprie posizioni di mercato grazie a un'ampia rete di concessionari, a una vasta gamma di prodotti, alle tecnologie per l'agricoltura di precisione e a continui investimenti in ricerca e sviluppo per migliorare l'efficienza delle attrezzature, l'automazione e le capacità dell'agricoltura digitale.
La competizione si concentra sempre più sull'innovazione tecnologica, sulle soluzioni di agricoltura intelligente e sullo sviluppo di attrezzature sostenibili. I produttori stanno integrando la guida GPS, la telematica, il funzionamento autonomo, l'intelligenza artificiale e le tecnologie di applicazione di precisione in trattori e attrezzature agricole per migliorare la produttività riducendo al contempo i costi di manodopera e di input. Partnership strategiche, espansione della produzione, lancio di nuovi prodotti e miglioramento dei servizi post-vendita sono inoltre strategie competitive chiave utilizzate per rafforzare la fidelizzazione dei clienti ed espandere la presenza sul mercato negli Stati Uniti.
Le recenti innovazioni di prodotto continuano a intensificare la concorrenza nel mercato statunitense delle macchine agricole. Ad esempio, Deere & Company ha presentato al CES 2025 la sua piattaforma tecnologica autonoma di seconda generazione e nuove macchine agricole autonome, tra cui il trattore autonomo 9RX e il trattore da frutteto 5ML, progettati per far fronte alla carenza di manodopera e migliorare le operazioni di agricoltura di precisione. Tali sviluppi riflettono la crescente importanza attribuita dal settore all'automazione, all'intelligenza artificiale e all'agricoltura di precisione, spingendo i concorrenti ad accelerare gli investimenti in macchine agricole di nuova generazione e soluzioni di agricoltura digitale.
Leader del settore delle attrezzature agricole negli Stati Uniti
-
Deere e compagnia
-
CNH Industrial NV
-
Società AGCO
-
Società Kubota
-
Mahindra & Mahindra Limited
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Febbraio 2026: Deere and Company ha lanciato sei nuovi trattori 8R e 8RX dotati di trasmissione elettrica a variazione continua (EVT) e tecnologia predisposta per la guida autonoma, ampliando così la propria gamma di macchine agricole di precisione e ad alta potenza per il mercato agricolo statunitense.
- Gennaio 2026: Kubota Corporation ha presentato al CES 2026 il trattore autonomo M5 Narrow, pronto per la commercializzazione e sviluppato in collaborazione con Agtonomy, ampliando così le soluzioni di macchinari agricoli autonomi per frutteti e vigneti negli Stati Uniti.
- Agosto 2025: CNH Industrial NV ha lanciato il Case IH Steiger 785 Quadtrac, il trattore con la maggiore potenza del marchio, insieme a nuove tecnologie per l'agricoltura di precisione, al Farm Progress Show in Illinois.
Ambito del rapporto sul mercato degli attrezzi agricoli negli Stati Uniti
Gli attrezzi agricoli sono macchine, attrezzature e accessori utilizzati per svolgere operazioni sul campo come la preparazione del terreno, la semina, la concimazione, l'irrigazione, la protezione delle colture, la raccolta e le operazioni di fienagione e foraggiamento.
Il rapporto sul mercato statunitense delle macchine agricole è segmentato per tipologia di prodotto (trattori, mietitrici, attrezzature per la preparazione e la coltivazione del terreno, attrezzature per la semina, la piantumazione e la fertilizzazione, attrezzature per l'irrigazione e la protezione delle colture, attrezzature di precisione e autonome, attrezzature per la fienagione e la raccolta del foraggio e altre attrezzature), per modalità di funzionamento (attrezzature motorizzate e non motorizzate) e per potenza erogata (inferiore a 30 CV, da 31 a 70 CV, da 71 a 130 CV e superiore a 130 CV). Le previsioni di mercato sono fornite in termini di valore (USD).
| Trattori |
| mietitrici |
| Attrezzature per la preparazione del terreno e la coltivazione |
| Attrezzature per la semina, la piantumazione e la fertilizzazione |
| Attrezzi per l'irrigazione e la protezione delle colture |
| Strumenti di precisione e autonomi |
| Attrezzature per la fienagione e il foraggio |
| Altri attrezzi |
| Attrezzi motorizzati |
| Attrezzi non motorizzati |
| Sotto i 30 CV |
| 31–70 CV |
| 71–130 CV |
| Sopra i 130 HP |
| Per tipo di prodotto | Trattori |
| mietitrici | |
| Attrezzature per la preparazione del terreno e la coltivazione | |
| Attrezzature per la semina, la piantumazione e la fertilizzazione | |
| Attrezzi per l'irrigazione e la protezione delle colture | |
| Strumenti di precisione e autonomi | |
| Attrezzature per la fienagione e il foraggio | |
| Altri attrezzi | |
| Per modalità di funzionamento | Attrezzi motorizzati |
| Attrezzi non motorizzati | |
| Per potenza | Sotto i 30 CV |
| 31–70 CV | |
| 71–130 CV | |
| Sopra i 130 HP |
Domande chiave a cui si risponde nel rapporto
Qual era la dimensione del mercato statunitense delle macchine agricole nel 2026 e di quanto si prevede che crescerà nel 2031?
Si prevede che il mercato crescerà da 32.14 miliardi di dollari nel 2026 a 43.84 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 6.41% dal 2026 al 2031.
Quale categoria di prodotti è leader nella domanda di macchine agricole negli Stati Uniti?
Nel 2025 i trattori detenevano la quota maggiore del mercato, pari al 50.6%, in quanto supportano attività fondamentali come la lavorazione del terreno, la semina e la movimentazione dei materiali.
Quale categoria di attrezzature agricole sta crescendo più rapidamente?
Si prevede che il mercato degli attrezzi per l'irrigazione e la protezione delle colture crescerà a un tasso annuo composto del 9.3% dal 2026 al 2031, sostenuto dalle esigenze di gestione delle risorse idriche e dagli incentivi al risparmio idrico.
Quali fattori limitano l'adozione di attrezzature agricole connesse?
La carenza di tecnici e la disomogeneità dell'accesso alla banda larga nelle zone rurali possono ritardare l'erogazione dei servizi e limitare l'utilizzo in tempo reale dei sistemi telematici e a tariffa variabile.


