

Dimensioni e quota del mercato dei pick-up elettrici negli Stati Uniti
Panoramica di mercato
| Periodo di studio | 2019 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 32.43 miliardo di dollari |
| Dimensione del mercato (2031) | 101.88 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 25.73% CAGR |
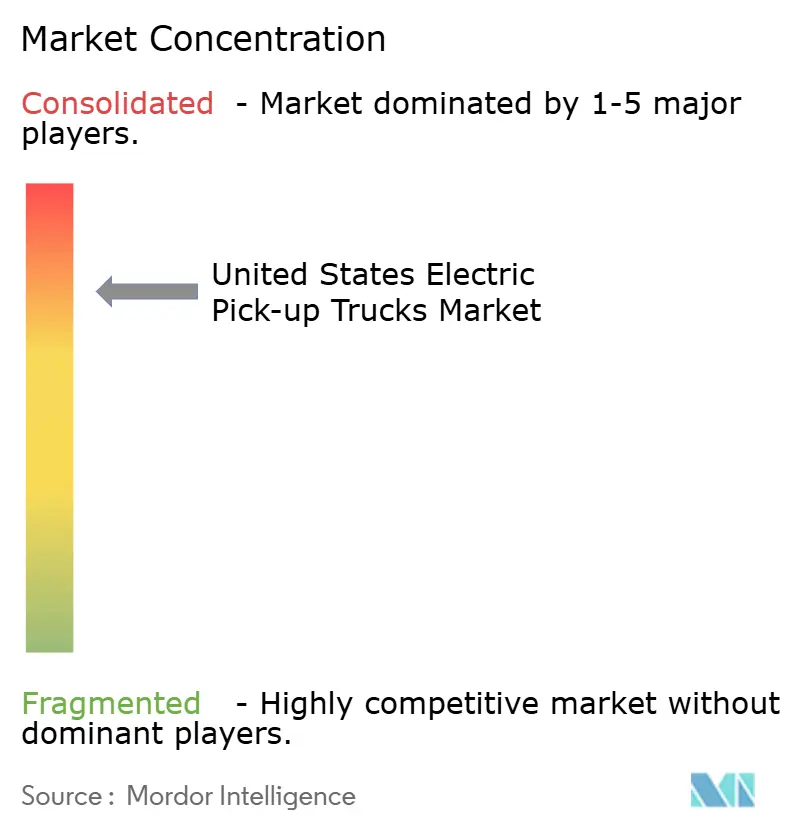
| Concentrazione del mercato | Basso |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi del mercato dei pick-up elettrici negli Stati Uniti a cura di Mordor Intelligence
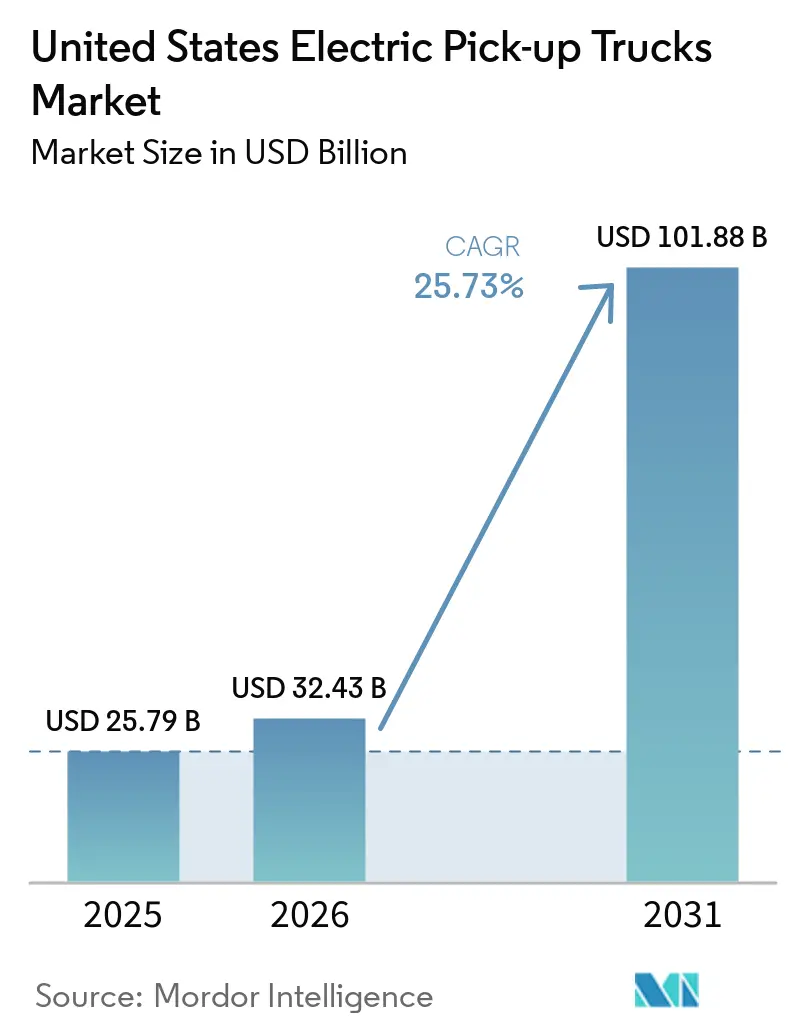
Il mercato statunitense dei pick-up elettrici aveva un valore di 25.79 miliardi di dollari nel 2025 e si prevede che crescerà da 32.43 miliardi di dollari nel 2026 a 101.88 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 25.73% durante il periodo di previsione (2026-2031). L'espansione del mercato riflette il rapido calo dei costi delle batterie agli ioni di litio, un mix di incentivi politici federali e statali e l'ingresso di numerosi nuovi programmi per veicoli che stanno ampliando la scelta degli acquirenti. I produttori stanno spostando le strategie di prodotto verso architetture che moderano i costi preservando al contempo la funzionalità del veicolo, e i modelli di vendita digitali stanno riducendo i tempi di immissione sul mercato per i marchi emergenti. Lo sviluppo delle infrastrutture lungo i corridoi merci prioritari sta iniziando ad attenuare le preoccupazioni relative all'ansia da autonomia per gli operatori a lunga distanza, mentre le piattaforme software ricche di dati migliorano l'utilizzo della flotta e il valore residuo. L'attenzione competitiva si sta spostando dalla differenziazione hardware agli ecosistemi di servizi energetici, in cui veicolo, batteria e rete di ricarica operano come un insieme integrato di valore.
Punti chiave del rapporto
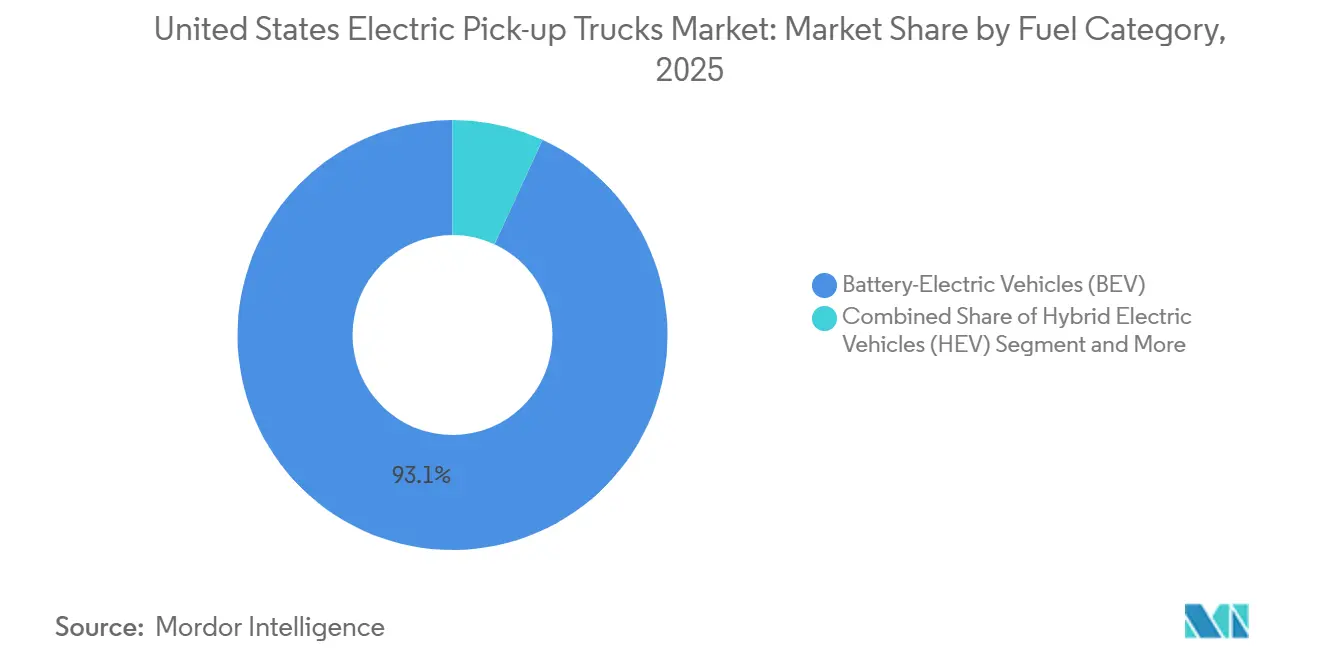
- Per categoria di carburante, i veicoli elettrici a batteria hanno dominato il mercato statunitense dei pick-up elettrici con una quota del 93.12% nel 2025 e si prevede che registreranno il CAGR (tasso di crescita annuale composto) più elevato, pari al 31.33%, fino al 2031.
- Per classe di veicolo, il segmento Classe 2b e 3 (GVWR da 6.001 a 14.000 libbre) deteneva il 61.74% della quota di mercato statunitense dei pickup elettrici nel 2025, mentre si prevede che la classe Classe 1 e 2a (GVWR inferiore a 6.000 libbre) crescerà a un tasso annuo composto del 26.04% fino al 2031.
- In termini di capacità, i pacchi batteria da 100-150 kWh rappresentavano il 47.57% del mercato statunitense dei pickup elettrici nel 2025, e i pacchi batteria superiori a 150 kWh sono in crescita con un CAGR del 32.92% fino al 2031.
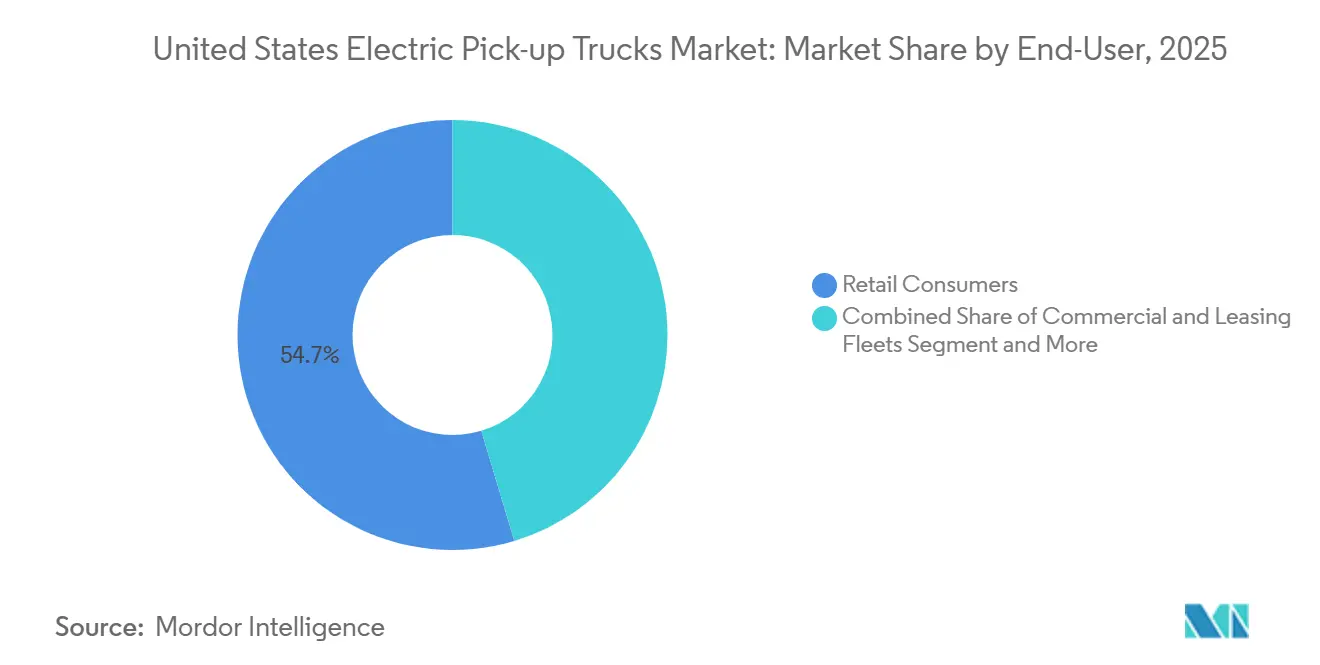
- Per tipologia di utente finale, gli acquirenti al dettaglio hanno rappresentato il 54.65% della domanda nel 2025; le flotte commerciali e a noleggio hanno registrato il CAGR più elevato, pari al 29.43% nel periodo di previsione.
- Per canale di vendita, nel 2025 le concessionarie in franchising detenevano una quota del 63.76% del mercato statunitense dei pickup elettrici, mentre i modelli venduti direttamente ai consumatori sono destinati a crescere a un tasso annuo composto del 31.13% fino al 2031.
- A livello statale, la California deteneva una quota del 18.22% del mercato potenziale del 2025, mentre il Texas si appresta a registrare un tasso di crescita annuo composto (CAGR) del 29.91% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato dei pick-up elettrici negli Stati Uniti
Analisi dell'impatto dei conducenti
| Guidatore | (~)% Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Calo dei costi dei pacchi batteria | + 4.2% | A livello nazionale, con i primi guadagni in California, Texas e Michigan. | Medio termine (2-4 anni) |
| Incentivi federali e statali agli acquisti | + 3.8% | Nazionale (federale); California, Colorado, Massachusetts, New York (statali) | A breve termine (≤ 2 anni) |
| Mandati di decarbonizzazione della flotta aziendale | + 3.5% | Presente a livello nazionale, con una presenza concentrata in California, Washington e negli stati del Nord-Est. | Medio termine (2-4 anni) |
| Espansione della produzione nazionale di celle per batterie | + 3.4% | Michigan, Tennessee, Kentucky, Georgia | A lungo termine (≥ 4 anni) |
| Flussi di entrate derivanti dalla ricarica bidirezionale | + 2.3% | California, Texas, Colorado (mercati pilota per le utility) | A lungo termine (≥ 4 anni) |
| Elevata aspettativa di valore residuo | + 2.1% | California, Texas, Florida, Washington | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Calo dei costi dei pacchi batteria
I prezzi dei pacchi batteria hanno continuato a scendere grazie all'espansione delle gigafactory nazionali e alla riduzione delle spese per i catodi tramite la sostituzione dei materiali. Il Dipartimento dell'Energia degli Stati Uniti prevede che le riduzioni dei costi ridurranno il divario di prezzo di acquisto tra camion elettrici a batteria e camion a benzina ben prima della metà del decennio [1] "2025 Incremental Purchase Cost Methodology and Results for Clean Vehicles", Dipartimento dell'Energia degli Stati Uniti, energy.gov . Le case automobilistiche stanno riallineando i portafogli di modelli attorno a tecnologie che bilanciano autonomia e convenienza. Costi dei pacchi batteria inferiori si traducono in periodi di ammortamento del costo totale di proprietà più brevi, un parametro attentamente monitorato dalle flotte commerciali. La riduzione del rischio di capitale sta spingendo i fornitori di finanziamenti a introdurre contratti di leasing a lungo termine, agevolando ulteriormente la transizione. Di conseguenza, la sensibilità al prezzo, un tempo la barriera dominante, si sta attenuando sia per gli acquirenti al dettaglio che per le flotte.
Incentivi federali e statali agli acquisti
Sebbene il credito federale per i veicoli a basse emissioni sia scaduto nel settembre 2025[2]"Gli incentivi per i veicoli elettrici rischiano di essere drasticamente interrotti a causa di una nuova legislazione", Instead, instead.comUn insieme eterogeneo di sconti statali e agevolazioni fiscali al momento dell'acquisto continua ad attutire i costi iniziali. Il mandato ZEV (Zero Emission Vehicle) collega questi incentivi agli obiettivi di conformità, allineando i benefici per i consumatori con gli obblighi dei produttori. Le politiche transitorie concentrano la domanda nelle aree ad alta densità di popolazione, offrendo ai produttori una base di partenza prevedibile per i primi volumi. Allo stesso tempo, i programmi di appalto per le flotte del settore pubblico contribuiscono a sostenere i valori residui, riducendo l'esposizione dei finanziatori. L'insieme degli incentivi, pertanto, agisce sia da acceleratore della domanda che da strumento di mitigazione del rischio, rafforzando la convenienza economica dell'espansione della produzione.
Mandati di decarbonizzazione della flotta aziendale
Le grandi aziende di trasporto stanno integrando obiettivi di zero emissioni nei sistemi di valutazione dei fornitori, rendendo di fatto obbligatoria l'adozione di pick-up elettrici nei cicli di sostituzione della flotta. I depositi centralizzati semplificano la ricarica notturna e creano opportunità di guadagno attraverso la partecipazione ai programmi di gestione della domanda. I dati operativi dei primi utilizzatori evidenziano risparmi sui costi di manutenzione e una maggiore fidelizzazione degli autisti, creando un circolo virtuoso che incoraggia le flotte concorrenti a seguire l'esempio. In combinazione con la diminuzione dei costi energetici, questi obblighi trasformano gli obiettivi di sostenibilità in tangibili miglioramenti dei margini. La conseguente domanda da parte delle flotte sta rimodellando gli ordini a favore di modelli ad alto utilizzo e con elevata capacità della batteria.
Espansione della produzione nazionale di celle per batterie
Gli incentivi fiscali alla produzione hanno dato impulso alla costruzione di impianti per la produzione di celle, del valore di miliardi di dollari, nella cosiddetta "Battery Belt" statunitense. La fornitura localizzata riduce i costi logistici, accorcia i tempi di consegna e migliora il controllo qualità. I cluster regionali stimolano gli investimenti in attività collaterali come la lavorazione e il riciclo dei materiali, riducendo ulteriormente le emissioni del ciclo di vita. A lungo termine, le soglie di contenuto nazionale integrate negli incentivi ai consumatori incentivano i produttori di apparecchiature originali (OEM) ad approvvigionarsi localmente, consolidando accordi di fornitura con i nuovi produttori di celle. La co-localizzazione geografica degli impianti di produzione di celle e di quelli per veicoli è già evidente in Michigan e Tennessee, a dimostrazione di un vantaggio strutturale duraturo per il settore manifatturiero statunitense.
Analisi dell'impatto delle restrizioni
| moderazione | (~)% Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevata differenza di prezzo dei veicoli | -3.2% | Nazionale, acuto negli stati senza incentivi | A breve termine (≤ 2 anni) |
| Copertura di ricarica rapida scarsa | -2.8% | Midwest rurale, regione montuosa occidentale, stati del sud | Medio termine (2-4 anni) |
| Degrado della portata | -1.4% | Corridoi nazionali, in particolare per il traino a lunga distanza | Medio termine (2-4 anni) |
| Lacune nella rete di assistenza dei concessionari | -1.2% | aree rurali e piccole aree metropolitane in tutto il paese. | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevata differenza di prezzo iniziale del veicolo
Il sovrapprezzo rispetto ai camion a benzina comparabili continua a frenare la diffusione su larga scala. Con la scadenza degli incentivi federali, l'accessibilità economica dipende dai programmi statali, dalle strategie di leasing dei produttori e dalla fiducia del mercato secondario. Stanno emergendo innovazioni finanziarie come i modelli di abbonamento per le batterie, ma la loro diffusione rimane limitata. Gli acquirenti senza accesso alla ricarica domestica devono inoltre affrontare costi di installazione aggiuntivi, creando un ulteriore ostacolo. Finché le economie di scala non ridurranno ulteriormente i costi di investimento nelle batterie, i prezzi di ingresso più elevati freneranno la velocità di adozione nelle regioni sensibili al prezzo.
Scarsa copertura di ricarica rapida in corrente continua nelle zone rurali.
I trasporti a lunga distanza o gli incarichi in cantiere spesso attraversano zone prive di infrastrutture di ricarica. La National Zero-Emission Freight Corridor Strategy prevede una realizzazione graduale che prevede di includere molte strade rurali nella fase finale, prevista per il prossimo decennio. Sebbene le alleanze tra le case automobilistiche e le reti esistenti stiano migliorando l'interoperabilità, il raggiungimento di una vera parità con la densità delle stazioni di rifornimento di benzina rimane ancora lontano. Questa limitazione è particolarmente sentita per i padroncini, i cui percorsi variano stagionalmente. I lenti progressi in questo ambito limitano il mercato effettivamente raggiungibile nel breve e medio termine.
Analisi del segmento
Per categoria di carburante: il predominio dei veicoli elettrici a batteria accelera
Nel 2025, i pick-up elettrici a batteria hanno conquistato il 93.12% del mercato statunitense e si prevede che registreranno un tasso di crescita annuo composto (CAGR) del 31.33% fino al 2031, consolidando un vantaggio decisivo rispetto alle alternative ibride. I piani di prodotto dei principali produttori puntano su pacchi batteria più capienti e ricariche più rapide, a dimostrazione della fiducia in una continua crescita della quota di mercato. La maggiore semplicità della trasmissione sta riducendo i costi di manutenzione, il che, a sua volta, rafforza il valore residuo e l'attrattiva del leasing. La gestione della coppia tramite software conferisce ai modelli elettrici a batteria un vantaggio prestazionale che riscuote successo sia tra gli utenti ricreativi che tra quelli commerciali.
Le auto ibride plug-in e con range extender rimangono rilevanti nelle regioni in cui l'accesso alle stazioni di ricarica è limitato, ma il loro vantaggio si riduce con la diffusione delle infrastrutture. I marchi che sperimentano con generatori di bordo promettono autonomie estreme, ma l'accoglienza del mercato dipende dal prezzo rispetto alle configurazioni puramente elettriche a batteria. Se la produzione di batterie dovesse superare le previsioni, le auto ibride potrebbero perdere ulteriore terreno. Parallelamente, i quadri normativi continuano a favorire le soluzioni a zero emissioni, creando una pressione sistemica in linea con le tendenze degli acquirenti.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per categoria di veicolo: le flotte commerciali guidano l'adozione dei veicoli pesanti
Nel 2025, il segmento dei pick-up elettrici con portata compresa tra 6,001 e 14,000 libbre deteneva il 61.74% della quota di mercato statunitense, a testimonianza della forte domanda da parte di flotte commerciali, di servizi e di consegna. La capacità di carico utile e le caratteristiche di alimentazione elettrica soddisfano i requisiti dei cantieri, rendendo questa categoria la scelta predefinita per gli acquirenti istituzionali. Anche i cicli di lavoro delle flotte si adattano ai profili di utilizzo intensivo della batteria, massimizzando il ritorno sull'investimento nella propulsione elettrica.
Al contrario, le classi più leggere stanno registrando una crescita più rapida, con una prospettiva di CAGR del 26.04%, poiché gli acquirenti attenti allo stile di vita scelgono i pick-up elettrici per gli spostamenti quotidiani e il tempo libero. Le case automobilistiche stanno personalizzando questi modelli con allestimenti sportivi e percorsi di acquisto incentrati sul digitale. Con il miglioramento della densità delle batterie, i pick-up più leggeri erediteranno l'autonomia precedentemente riservata ai modelli più pesanti, ampliando ulteriormente il bacino di utenza. Nel tempo, è probabile che la ricerca incrociata con i SUV di medie dimensioni aumenti la competitività del segmento.
In base alla capacità della batteria: le batterie a lunga autonomia aumentano la quota di mercato.
Nel 2025, i sistemi di batterie con una capacità compresa tra 100 e 150 kWh hanno conquistato il 47.57% della quota di mercato, consolidando questa fascia di capacità come punto di riferimento del segmento. Questa dimensione rappresenta il giusto equilibrio tra costo, peso e autonomia, soddisfacendo la maggior parte delle esigenze di guida quotidiana e di lavoro in cantiere. Le case automobilistiche ottimizzano la gestione termica e la chimica delle celle in questo punto ottimale, garantendo prestazioni costanti nell'uso quotidiano. Anche i prodotti finanziari sono calibrati in base a questa dimensione del pacco batterie, offrendo agli acquirenti chiare aspettative sui pagamenti mensili. Nel complesso, questi elementi rafforzano il primato di questa fascia di capacità sia negli ordini al dettaglio che in quelli per le flotte.
Si prevede che le batterie con capacità superiore a 150 kWh cresceranno a un tasso annuo composto del 32.92% fino al 2031, superando tutte le altre fasce di capacità. I clienti che trainano carichi pesanti o operano in regioni remote apprezzano la maggiore autonomia offerta dalle batterie più grandi. I produttori presentano le batterie più grandi come aggiornamenti premium, abbinati a funzionalità di ricarica più rapida e alimentazione bidirezionale, creando flussi di entrate differenziati. Con la diminuzione dei prezzi delle celle, il divario di costo si riduce, rendendo più facile la decisione di aggiornamento per gli acquirenti che cercano un'autonomia a prova di futuro. Questo slancio suggerisce che le configurazioni a maggiore autonomia passeranno da nicchia a opzioni di uso comune.
Per utente finale: l'elettrificazione delle flotte supera quella del settore retail.
Nel 2025, gli acquirenti al dettaglio detenevano una quota di mercato del 54.65%, a testimonianza del forte entusiasmo individuale per i camion elettrici. I primi acquirenti ne apprezzano la coppia istantanea, la silenziosità dell'abitacolo e la novità della personalizzazione tramite software. I contenuti degli influencer e gli eventi della community amplificano queste caratteristiche, creando un fascino intangibile legato allo stile di vita che i camion a benzina raramente riescono a eguagliare. I programmi di test drive dei concessionari si rivolgono a questo pubblico con eventi di presentazione nel fine settimana, consolidando ulteriormente l'interesse. Il risultato è una solida base di domanda da parte delle famiglie che funge da punto di riferimento per la pianificazione della produzione.
Si prevede che le flotte commerciali e a noleggio registreranno un tasso di crescita annuo composto (CAGR) del 29.43% fino al 2031, il più alto tra i segmenti di utenti finali. Gli obiettivi di sostenibilità aziendale, uniti ai risparmi sul costo totale di proprietà, rendono i pick-up elettrici attraenti per i cicli di utilizzo intensivo. La ricarica centralizzata presso i depositi semplifica la gestione energetica, mentre le suite telematiche ottimizzano la pianificazione dei percorsi e della manutenzione. Le utility remunerano sempre più la partecipazione dei veicoli alla rete elettrica, aggiungendo un flusso di entrate che migliora il ritorno sull'investimento della flotta. Questi fattori, combinati, spingono l'elettrificazione delle flotte a un ritmo che inclinerà progressivamente il mix complessivo verso gli acquirenti istituzionali.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per canale di vendita: i modelli di vendita diretta al consumatore sfidano i franchising
Nel 2025, le concessionarie in franchising hanno controllato il 63.76% delle vendite, beneficiando di reti di assistenza consolidate e partner finanziari affermati. Gli showroom offrono dimostrazioni di ricarica e prove pratiche di traino, esperienze difficili da replicare per i portali esclusivamente online. La partecipazione delle concessionarie alle pratiche per gli incentivi statali semplifica ulteriormente il processo di acquisto. I tecnici certificati rassicurano i clienti sulla durata delle batterie e sulla sicurezza ad alta tensione, rafforzando la fiducia. Nel complesso, questi elementi mantengono, almeno per ora, il canale in franchising saldamente in testa.
Le piattaforme di vendita diretta al consumatore e online, tuttavia, sono destinate a espandersi con un CAGR del 31.13% fino al 2031, il più rapido tra i canali di vendita. Prezzi trasparenti, firme a distanza e consegna a domicilio riscuotono successo tra i consumatori che privilegiano il digitale. Le case automobilistiche sfruttano i dati provenienti da questi canali per perfezionare i cicli di prodotto e inviare aggiornamenti via etere che rafforzano il coinvolgimento con il marchio. I modelli di proprietà in abbonamento, che includono manutenzione e assicurazione, prosperano in questo contesto. Con l'evoluzione del quadro normativo per agevolare la vendita al dettaglio tramite agenzie, la quota del modello di vendita diretta è destinata a crescere costantemente nel corso del decennio.
Panorama competitivo
Il mercato mostra un elevato livello di concentrazione, a indicare che i cinque marchi leader detengono una posizione dominante. La decisione di Ford di adottare un'architettura a autonomia estesa per la prossima generazione dell'F-150 Lightning sottolinea la volontà di discostarsi dall'ortodossia dei veicoli elettrici a batteria puri, in nome della credibilità nel traino. General Motors sta centralizzando l'assemblaggio dei camion elettrici presso il suo stabilimento principale di Detroit per sfruttare i vantaggi della curva di apprendimento e accelerare gli aggiornamenti software su tutti i modelli correlati.[3]Francesco Armenio, "General Motors sta ripensando la sua strategia per i veicoli elettrici, e le implicazioni sono serie", ClubAlfa Global, www.clubalfa.it.
Il valore del marchio Rivian, legato al design orientato all'avventura, si traduce in un elevato tasso di conversione dei preordini, tuttavia l'azienda deve aumentare l'efficienza produttiva per competere con i leader di mercato. I pionieri della vendita diretta al consumatore si affidano a stack software integrati verticalmente per differenziarsi e posizionare i servizi digitali post-vendita come fonte di entrate ricorrenti. Le case automobilistiche tradizionali, di conseguenza, stanno integrando architetture per veicoli connessi che consentono lo sblocco di funzionalità, la telematica di flotta e l'integrazione dei servizi energetici.
L'investimento strategico nella fornitura nazionale di batterie è un tema unificante. Le joint venture lungo tutta la catena del valore mettono in contatto le case automobilistiche con gli specialisti delle celle per garantire forniture a lungo termine e accelerare l'innovazione chimica. Con l'appiattimento delle curve dei costi, il campo di gioco della competizione si sposterà probabilmente verso l'accesso alle reti di ricarica, i servizi energetici bidirezionali e la personalizzazione via etere, settori in cui l'esperienza dei pionieri può generare effetti di rete duraturi.
Leader del settore dei pick-up elettrici negli Stati Uniti
-
Ford Motor Company
-
General Motors Company
-
Rivian Automotive Inc.
-
Stellantis NV
-
Tesla, Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Analisi geografica
Nel 2025, la California ha mantenuto una quota del 18.22% del mercato statunitense dei pick-up elettrici, grazie a rigorose normative sulle emissioni zero, un'ampia rete di colonnine di ricarica pubbliche e una solida cultura di early adopter. Gli incentivi statali contribuiscono ulteriormente a ridurre i prezzi di acquisto effettivi, mentre i programmi delle aziende di servizi pubblici sovvenzionano l'installazione di colonnine di ricarica residenziali. Questi fattori, combinati, consolidano la posizione della California come principale banco di prova per il lancio di nuovi modelli e per gli aggiornamenti software via etere.
L'attenzione si sta ora concentrando sul Texas, che dovrebbe crescere a un tasso annuo composto del 29.91% fino al 2031. Tariffe elettriche competitive, un'ampia flotta di veicoli nel settore energetico e un corridoio di ricarica rapida in espansione lungo l'Interstate 35 sono alla base di questa impennata. Le amministrazioni locali stanno collaborando con operatori privati per creare stazioni di ricarica su scala megawatt per soddisfare le esigenze del trasporto a lungo raggio, risolvendo un problema di lunga data per gli acquirenti di camion.
Al di là dei due stati principali, i modelli di adozione si frammentano in base alle infrastrutture e alle politiche adottate. I mercati del Pacifico nord-occidentale beneficiano di un'elevata penetrazione delle energie rinnovabili, che rafforza ulteriormente il vantaggio in termini di emissioni dei pickup elettrici. Gli stati delle Montagne Rocciose mostrano sacche di rapida crescita dove gli incentivi delle aziende di servizi pubblici si allineano con il rinnovamento del parco veicoli leggeri trainato dal turismo. Al contrario, alcune zone rurali del Midwest rimangono limitate da una scarsa copertura di ricarica, prolungando la dipendenza da ibridi plug-in e modelli con range extender.
Recenti sviluppi del settore
- Febbraio 2026: Ford ha confermato i piani per un pick-up elettrico compatto con un prezzo intorno ai 30,000 dollari, con l'obiettivo di lanciarlo nel 2027 sulla sua piattaforma universale per veicoli elettrici.
- Aprile 2025: Kia ha annunciato lo sviluppo di un pick-up elettrico per il Nord America, nell'ambito del suo piano di lancio di veicoli elettrici multimodello previsto fino al 2030.
- Aprile 2025: la startup Slate Auto esce dalla fase di sviluppo in incognito, presentando un pick-up elettrico compatto con un prezzo inferiore a 25,000 dollari, destinato agli acquirenti di fascia entry-level.
Ambito del rapporto sul mercato dei pick-up elettrici negli Stati Uniti
Il mercato statunitense dei pickup elettrici viene analizzato in base al tipo di carburante, alla classe del veicolo, alla capacità della batteria, all'utente finale e allo stato. Per categoria di carburante, il mercato è segmentato in veicoli elettrici a batteria, ibridi elettrici e ibridi plug-in. Per classe di veicolo, il mercato è segmentato in classe 1 e 2a e classe 2b e 3. Per capacità della batteria (kWh), il mercato è segmentato in inferiore a 100 kWh, da 100 a 150 kWh e superiore a 150 kWh. Per utente finale, il mercato è segmentato in consumatori al dettaglio, flotte commerciali e di leasing e enti governativi e di pubblica utilità. Per canale di vendita, il mercato è segmentato in concessionari in franchising e vendita diretta al consumatore. Per Stato, il mercato è segmentato in Alabama, Alaska, Arizona, Arkansas, California, Colorado, Connecticut, Delaware, Florida, Georgia, Hawaii, Idaho, Illinois, Indiana, Iowa, Kansas, Kentucky, Louisiana, Maine, Maryland, Massachusetts, Michigan, Minnesota, Mississippi, Missouri, Montana, Nebraska, Nevada, New Hampshire, New Jersey, New Mexico, New York, North Carolina, North Dakota, Ohio, Oklahoma, Oregon, Pennsylvania, Rhode Island, South Carolina, South Dakota, Tennessee, Texas, Utah, Vermont, Virginia, Washington, West Virginia, Wisconsin e Wyoming. Le previsioni di mercato sono fornite in termini di Valore (USD) e Volume (Unità).
| Veicoli elettrici a batteria (BEV) |
| Hybrid Electric Vehicles (HEV) |
| Veicoli ibridi elettrici plug-in (PHEV) |
| Classe 1 e 2a (peso lordo del veicolo inferiore a 6,000 libbre) |
| Classe 2b e 3 (da 6,001 a 14,000 libbre di peso lordo del veicolo) |
| Meno di 100 kWh |
| Da 100 a 150 kWh |
| Oltre 150 kWh |
| Consumatori al dettaglio |
| Flotte commerciali e a noleggio |
| Governo e servizi pubblici |
| Concessionarie in franchising |
| Vendita diretta al consumatore (DTC) / Online |
| Alabama |
| Alaska |
| Arizona |
| AR |
| California |
| Colorado |
| Connecticut |
| Delaware |
| Florida |
| Georgia |
| Hawaii |
| Idaho |
| Illinois |
| Indiana |
| Iowa |
| Kansas |
| Kentucky |
| Louisiana |
| Maine |
| Maryland |
| Massachusetts |
| Michigan |
| Minnesota |
| Mississippi |
| Missouri |
| Montana |
| Nebraska |
| Nevada |
| new Hampshire |
| New Jersey |
| Nuovo Messico |
| New York |
| Carolina del Nord |
| Dakota del Nord |
| Ohio |
| Oklahoma |
| Oregon |
| Pennsylvania |
| RI |
| Carolina del Sud |
| Dakota del Sud |
| Tennessee |
| Texas |
| Utah |
| Vermont |
| Virginia |
| Washington |
| Virginia occidentale |
| Wisconsin |
| Wyoming |
| Per categoria di carburante | Veicoli elettrici a batteria (BEV) |
| Hybrid Electric Vehicles (HEV) | |
| Veicoli ibridi elettrici plug-in (PHEV) | |
| Per classe di veicolo | Classe 1 e 2a (peso lordo del veicolo inferiore a 6,000 libbre) |
| Classe 2b e 3 (da 6,001 a 14,000 libbre di peso lordo del veicolo) | |
| Per capacità della batteria (kWh) | Meno di 100 kWh |
| Da 100 a 150 kWh | |
| Oltre 150 kWh | |
| Per utente finale | Consumatori al dettaglio |
| Flotte commerciali e a noleggio | |
| Governo e servizi pubblici | |
| Per canale di vendita | Concessionarie in franchising |
| Vendita diretta al consumatore (DTC) / Online | |
| Per stato | Alabama |
| Alaska | |
| Arizona | |
| AR | |
| California | |
| Colorado | |
| Connecticut | |
| Delaware | |
| Florida | |
| Georgia | |
| Hawaii | |
| Idaho | |
| Illinois | |
| Indiana | |
| Iowa | |
| Kansas | |
| Kentucky | |
| Louisiana | |
| Maine | |
| Maryland | |
| Massachusetts | |
| Michigan | |
| Minnesota | |
| Mississippi | |
| Missouri | |
| Montana | |
| Nebraska | |
| Nevada | |
| new Hampshire | |
| New Jersey | |
| Nuovo Messico | |
| New York | |
| Carolina del Nord | |
| Dakota del Nord | |
| Ohio | |
| Oklahoma | |
| Oregon | |
| Pennsylvania | |
| RI | |
| Carolina del Sud | |
| Dakota del Sud | |
| Tennessee | |
| Texas | |
| Utah | |
| Vermont | |
| Virginia | |
| Washington | |
| Virginia occidentale | |
| Wisconsin | |
| Wyoming |
Definizione del mercato
- Tipo di veicolo - La categoria comprende i Veicoli Commerciali Leggeri.
- Tipo di carrozzeria del veicolo - Ciò include la categoria dei camioncini commerciali leggeri.
- Categoria di carburante - La categoria copre esclusivamente i sistemi di propulsione elettrica, compresi vari tipi come HEV (veicoli elettrici ibridi), PHEV (veicoli elettrici ibridi plug-in), BEV (veicoli elettrici a batteria) e FCEV (veicoli elettrici a celle a combustibile).
| Parola chiave | Definizione |
|---|---|
| Veicolo elettrico (EV) | Un veicolo che utilizza uno o più motori elettrici per la propulsione. Include automobili, autobus e camion. Questo termine include veicoli completamente elettrici o veicoli elettrici a batteria e veicoli elettrici ibridi plug-in. |
| BEV | Un BEV si basa completamente su una batteria e un motore per la propulsione. La batteria del veicolo deve essere caricata collegandola a una presa o a una stazione di ricarica pubblica. I BEV non hanno un ICE e quindi non inquinano. Hanno un basso costo di funzionamento e un rumore del motore ridotto rispetto ai motori a carburante convenzionali. Tuttavia, hanno un’autonomia più breve e prezzi più alti rispetto ai loro equivalenti modelli a benzina. |
| EPI | Un veicolo elettrico plug-in è un veicolo elettrico che può essere caricato esternamente e generalmente include veicoli completamente elettrici e ibridi plug-in. |
| Veicolo elettrico ibrido plug-in | Un veicolo che può essere alimentato da un motore ICE o elettrico. A differenza dei normali veicoli elettrici ibridi, possono essere ricaricati esternamente. |
| Motore a combustione interna | Un motore in cui la combustione dei combustibili avviene in uno spazio ristretto chiamato camera di combustione. Solitamente funziona con benzina/benzina o diesel. |
| Veicolo elettrico ibrido | Un veicolo alimentato da un motore ICE in combinazione con uno o più motori elettrici che utilizzano l'energia immagazzinata nelle batterie. Questi vengono continuamente ricaricati con l'energia dell'ICE e della frenata rigenerativa. |
| Veicoli commerciali | I veicoli commerciali sono veicoli stradali a motore progettati per il trasporto di persone o merci. La categoria comprende veicoli commerciali leggeri (LCV) e veicoli medi e pesanti (M&HCV). |
| Veicoli passeggeri | Le autovetture sono veicoli a motore elettrico o a motore con almeno quattro ruote. Questi veicoli sono adibiti al trasporto passeggeri e comprendono non più di otto posti a sedere oltre al sedile del conducente. |
| Veicoli commerciali leggeri | I veicoli commerciali che pesano meno di 6,000 libbre (Classe 1) e tra 6,001 e 10,000 libbre (Classe 2) sono coperti da questa categoria. |
| M&HDT | Veicoli commerciali con un peso compreso tra 10,001 e 14,000 libbre (Classe 3), 14,001-16,000 libbre (Classe 4), 16,001-19,500 libbre (Classe 5), 19,501-26,000 libbre (Classe 6), 26,001-33,000 libbre (Classe 7) 33,001) e superiori a 8 libbre (Classe XNUMX) sono coperti da questa categoria. |
| Autobus | Una modalità di trasporto che in genere si riferisce a un veicolo di grandi dimensioni progettato per trasportare passeggeri su lunghe distanze. Ciò include autobus di transito, scuolabus, bus navetta e filobus. |
| Diesel | Comprende i veicoli che utilizzano il diesel come carburante principale. Un veicolo con motore diesel è dotato di un sistema di iniezione con accensione per compressione anziché del sistema con accensione a scintilla utilizzato dalla maggior parte dei veicoli a benzina. In tali veicoli, il carburante viene iniettato nella camera di combustione e acceso dall'elevata temperatura raggiunta quando il gas viene fortemente compresso. |
| Benzina | Comprende i veicoli che utilizzano gas/benzina come carburante principale. Un'auto a benzina utilizza tipicamente un motore a combustione interna con accensione a scintilla. In tali veicoli, il carburante viene iniettato nel collettore di aspirazione o nella camera di combustione, dove viene combinato con l'aria, e la miscela aria/carburante viene accesa dalla scintilla di una candela. |
| GPL | Comprende i veicoli che utilizzano il GPL come carburante principale. Nell'ambito dello studio sono considerati sia i veicoli GPL dedicati che quelli bi-fuel. |
| CNG | Comprende i veicoli che utilizzano il metano come carburante principale. Si tratta di veicoli che funzionano come veicoli a benzina con motori a combustione interna con accensione a scintilla. |
| HEV | Sono considerati in questa categoria tutti i veicoli elettrici che utilizzano batterie e un motore a combustione interna (ICE) come fonte primaria di propulsione. Gli HEV generalmente utilizzano un propulsore diesel-elettrico e sono anche conosciuti come veicoli ibridi diesel-elettrici. Un HEV converte la quantità di moto del veicolo (energia cinetica) in elettricità che ricarica la batteria quando il veicolo rallenta o si ferma. La batteria dell'HEV non può essere caricata utilizzando dispositivi plug-in. |
| PHEV | I PHEV sono alimentati sia da una batteria che da un ICE. La batteria può essere caricata tramite rottura rigenerativa utilizzando l'ICE o collegandola a una fonte di ricarica esterna. I PHEV hanno un’autonomia migliore rispetto ai BEV ma sono relativamente meno ecologici. |
| Hatchback | Si tratta di auto di dimensioni compatte con una porta a portellone prevista nella parte posteriore. |
| Berlina | Si tratta solitamente di autovetture a due o quattro porte, con un'area separata nella parte posteriore per i bagagli. |
| SUV | Popolarmente conosciute come SUV, queste auto sono dotate di trazione integrale e di solito hanno un'elevata altezza da terra. Queste auto possono essere utilizzate anche come veicoli fuoristrada. |
| MPV | Si tratta di veicoli multiuso (chiamati anche minivan) progettati per trasportare un numero maggiore di passeggeri. Trasportano dalle cinque alle sette persone e hanno spazio anche per i bagagli. Di solito sono più alte della media delle berline familiari, per fornire maggiore spazio per la testa e facilità di accesso, e di solito sono a trazione anteriore. |
Metodologia della ricerca
Mordor Intelligence segue una metodologia in quattro fasi in tutti i suoi rapporti.
- Passaggio 1: identificare le variabili chiave: Per costruire una solida metodologia di previsione, le variabili e i fattori identificati nella fase 1 vengono testati rispetto ai dati storici di mercato disponibili. Attraverso un processo iterativo, vengono impostate le variabili richieste per le previsioni di mercato e il modello viene costruito sulla base di queste variabili.
- Step-2: Costruisci un modello di mercato: Le stime delle dimensioni del mercato per gli anni storici e previsti sono state fornite in termini di entrate e di volume. I ricavi del mercato vengono calcolati moltiplicando il volume delle vendite per il rispettivo prezzo medio di vendita (ASP). Durante la stima di fattori ASP come l’inflazione media, lo spostamento della domanda di mercato, i costi di produzione, il progresso tecnologico e le diverse preferenze dei consumatori, tra gli altri, sono stati presi in considerazione.
- Passaggio 3: convalida e finalizzazione: In questo importante passaggio, tutti i numeri di mercato, le variabili e le chiamate degli analisti vengono convalidati attraverso una vasta rete di primari esperti di ricerca del mercato studiato. Gli intervistati vengono selezionati tra livelli e funzioni per generare un quadro olistico del mercato studiato.
- Fase 4: Risultati della ricerca: Report sindacati, incarichi di consulenza personalizzati, database e piattaforme di abbonamento.




