

Dimensioni e quota di mercato dei servizi di ripristino post-disastro negli Stati Uniti
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 18.62 miliardo di dollari |
| Dimensione del mercato (2031) | 23.28 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.57% CAGR |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei servizi di ripristino post-disastro negli Stati Uniti a cura di Mordor Intelligence
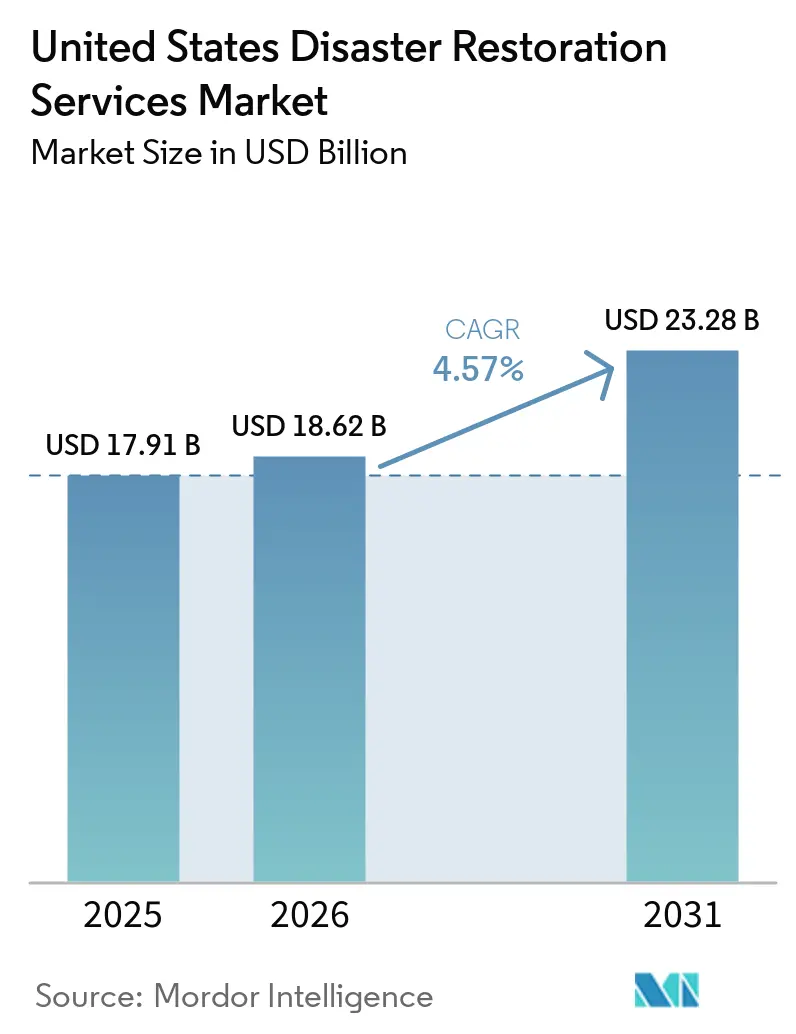
Si prevede che il mercato statunitense dei servizi di ripristino post-disastro crescerà da 17.91 miliardi di dollari nel 2025 a 18.62 miliardi di dollari nel 2026, per poi raggiungere i 23.28 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 4.57% nel periodo 2026-2031.
Il mercato statunitense dei servizi di ripristino post-disastro è sostenuto dalle perdite di proprietà legate a condizioni meteorologiche avverse, da un patrimonio immobiliare consolidato e da stretti legami operativi tra assicuratori e fornitori di servizi di ripristino. Le perdite ordinarie dovute a guasti idraulici, perdite di elettrodomestici e allagamenti localizzati garantiscono un flusso costante di incarichi anche in periodi di minore attività catastrofica. Eventi meteorologici di maggiore entità creano poi periodi di intensa domanda che mettono alla prova le squadre, le attrezzature e le reti assicurative disponibili. Gli assicuratori privilegiano sempre più i fornitori in grado di intervenire a qualsiasi ora, documentare il lavoro in formato digitale e soddisfare i requisiti di certificazione, il che conferisce un vantaggio alle piattaforme consolidate. Il mercato statunitense dei servizi di ripristino post-disastro ha inoltre margini di crescita nelle città secondarie e nelle aree rurali, sebbene la carenza di tecnici e i ritardi nei pagamenti dei sinistri possano limitare la capacità operativa nel breve termine.
Punti chiave del rapporto
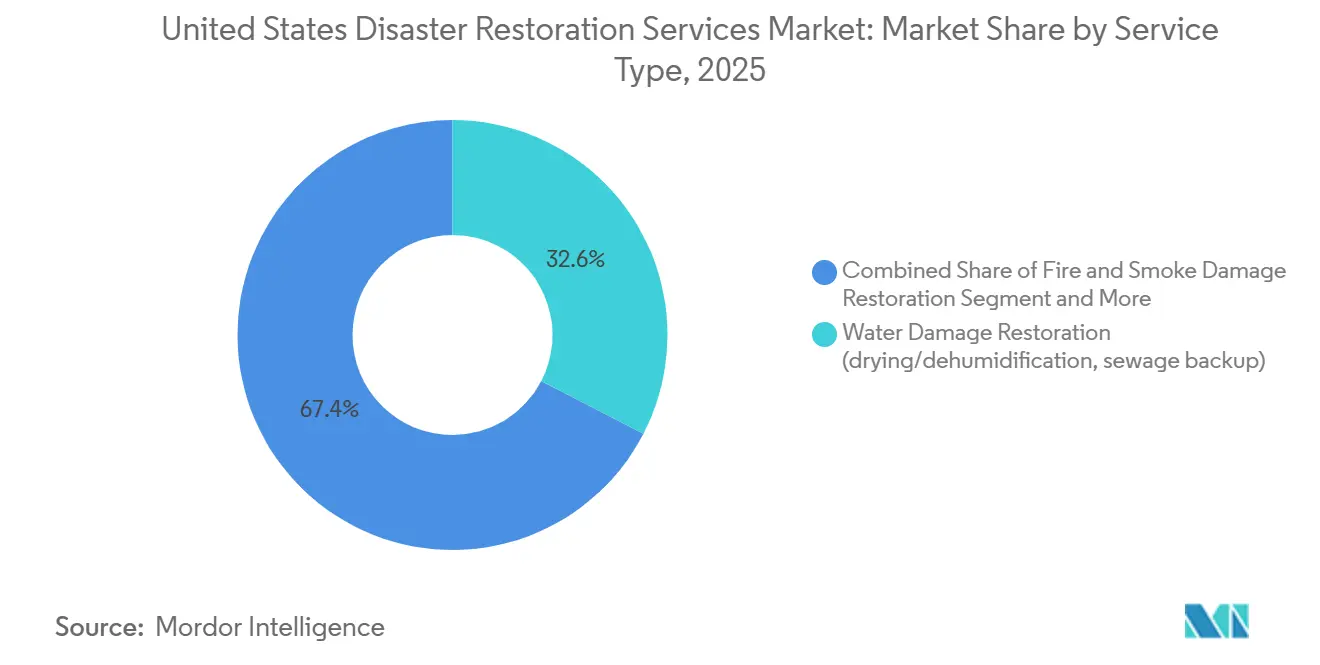
- Per tipologia di servizio, il ripristino dei danni causati dall'acqua deteneva il 32.60% della quota di mercato statunitense dei servizi di ripristino post-disastro nel 2025, mentre si prevede che gli altri servizi cresceranno a un tasso annuo composto del 6.90% fino al 2031.
- Nel 2025, per tipologia di applicazione, gli immobili commerciali e industriali detenevano il 53.30% del mercato statunitense dei servizi di ripristino post-disastro, mentre si prevede che i servizi residenziali cresceranno a un tasso annuo composto del 5.50% fino al 2031.
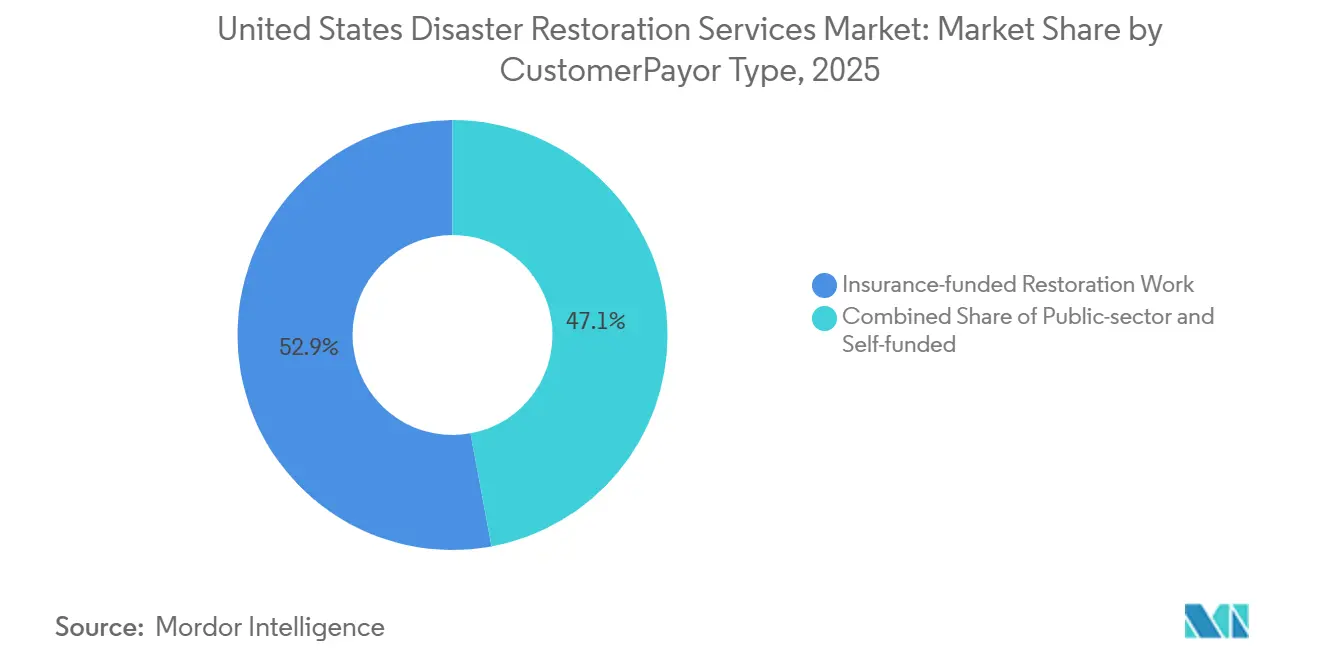
- Per tipologia di cliente/pagatore, nel 2025 i lavori di ripristino finanziati dalle assicurazioni detenevano il 52.90% della quota di mercato statunitense dei servizi di ripristino post-disastro, mentre si prevede che i lavori di ripristino finanziati dal settore pubblico e dai governi cresceranno a un tasso annuo composto del 5.60% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato dei servizi di ripristino post-disastro negli Stati Uniti.
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Danni alle proprietà causati da tempeste e alluvioni gravi | + 1.2% | Presente a livello nazionale, con una presenza concentrata nel Sud, nella regione del Golfo del Messico e nel Midwest. | A breve termine (≤ 2 anni) |
| Patrimonio immobiliare e sistemi edilizi obsoleti | + 1.0% | Diffusione a livello nazionale, più marcata nel Nord-est e nel Midwest. | A lungo termine (≥ 4 anni) |
| Espansione delle reti di fornitori preferenziali delle compagnie assicurative | + 0.8% | il | Medio termine (2-4 anni) |
| Prevenzione dell'interruzione dell'attività e ripristino completo | + 0.6% | Nazionale, con una forte concentrazione nelle aree metropolitane commerciali. | Medio termine (2-4 anni) |
| Integrazione tra rilevamento delle perdite connesso e gestione digitale dei sinistri. | + 0.4% | A livello nazionale, con i primi risultati positivi nelle aree urbane con edifici plurifamiliari. | A lungo termine (≥ 4 anni) |
| Espansione del franchising in territori poco serviti | + 0.1% | Mercati secondari e rurali nel Midwest, nel Sud e nell'Ovest | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Maggiore frequenza di forti temporali convettivi e danni alle proprietà causati da inondazioni
Il mercato statunitense dei servizi di ripristino post-disastro riceve un forte stimolo alla domanda quando tempeste diffuse danneggiano contemporaneamente case, aziende e strutture pubbliche. Climate Central ha registrato 23 miliardi di dollari di danni causati da disastri meteorologici e climatici nel 2025, con danni totali pari a 115 miliardi di dollari. [1] Climate Central, “2025 in Review: US Billion-Dollar Disasters,” Climate Central, climatecentral.org. Gravi tempeste convettive hanno rappresentato 21 di questi eventi, un nuovo record annuale che riflette la concentrazione di tornado negli Stati Uniti centrali. Gli incendi boschivi di Los Angeles del gennaio 2025 hanno causato danni stimati per 61.2 miliardi di dollari, danneggiando o distruggendo più di 16,000 proprietà e portando a oltre 200,000 evacuazioni. L'intervallo tra disastri da un miliardo di dollari è sceso da 82 giorni negli anni '1980 a 16 giorni nel periodo 2016-2025, lasciando meno tempo agli appaltatori e alle compagnie assicurative per risarcire le perdite precedenti. Uno studio del 2025 ha stimato una probabilità del 54% che i danni complessivi causati da disastri meteorologici e climatici negli Stati Uniti superino i 1 miliardi di dollari nel periodo 2026-2030, a conferma della necessità di una maggiore capacità di ripristino.
Patrimonio immobiliare e impianti edilizi vetusti che richiedono interventi di mitigazione ripetuti.
Le case più vecchie creano esigenze di riparazione ricorrenti per il mercato statunitense dei servizi di ripristino post-disastro perché i vecchi impianti idraulici, elettrici, di copertura e di climatizzazione si guastano più spesso. Quasi il 48% delle case occupate dai proprietari è stato costruito prima del 1980 e l'età media delle case occupate dai proprietari ha raggiunto i 41 anni nel 2023, rispetto ai 31 anni del 2005. [2] National Association of Home Builders, “Remodeling Market Poised for Growth as the Age of Owner-Occupied Homes Increases,” National Association of Home Builders, nahb.org. Il Joint Center for Housing Studies dell'Università di Harvard ha rilevato che la spesa per la manutenzione delle case costruite prima del 1980 era superiore del 76% rispetto a quella delle case costruite dal 2010 in poi. Tale divario di spesa riflette guasti più frequenti agli impianti che possono causare danni da acqua, danni da incendio, muffa e relativi lavori di bonifica. Dal 2020 al 2023, le nuove costruzioni hanno incrementato solo del 3% il patrimonio immobiliare di proprietà, pertanto la nuova offerta ha inciso poco sulla composizione demografica degli alloggi. Le case più vecchie, con interventi di manutenzione trascurati, possono richiedere interventi su diversi sistemi dopo un evento catastrofico, aumentando sia la portata che il valore fatturabile del lavoro. Questa base di lavoro ricorrente garantisce ai fornitori un flusso di incarichi più stabile anche al di fuori dei periodi di gravi calamità.
Le reti di fornitori preferenziali delle compagnie assicurative stanno ampliando il volume dei servizi di ripristino esternalizzati.
Il mercato statunitense dei servizi di ripristino post-disastro è plasmato dal passaggio a programmi di riparazione gestiti dalle compagnie di assicurazione danni. Questi programmi affidano il lavoro ad appaltatori che soddisfano i requisiti delle compagnie in termini di formazione, documentazione, tempi di risposta e servizio clienti. La National Association of Insurance Commissioners (NAIC) ha istituito la sua task force sui dati e i modelli di terze parti nel 2024, e il suo lavoro è proseguito nel 2025, quando le autorità di regolamentazione hanno esaminato le pratiche relative ai dati di terze parti nelle operazioni assicurative. Una supervisione più dettagliata dei dati sui sinistri di terze parti può rafforzare il valore di una documentazione affidabile e di processi dei fornitori responsabili. Gli appaltatori che godono di uno status preferenziale possono costruire una base di referenze più prevedibile e supportare gli investimenti in personale certificato e sistemi digitali per la gestione dei sinistri. La stessa struttura può ridurre la quota di incarichi assicurativi disponibili per le aziende che non possiedono le credenziali o la capacità di risposta continua. Ciò favorisce un ulteriore consolidamento tra le piattaforme nazionali e regionali in grado di soddisfare gli standard delle compagnie su larga scala.
Prevenzione dell'interruzione dell'attività e richiesta di un ripristino completo
I clienti commerciali utilizzano il mercato statunitense dei servizi di ripristino post-disastro per ridurre il periodo in cui un sito danneggiato non può operare. La copertura per l'interruzione dell'attività copre in genere la perdita di reddito durante il periodo di ripristino, quindi sia gli assicurati che le compagnie assicurative hanno un motivo per abbreviare i tempi di recupero. L'Insurance Information Institute ha affermato che le perdite dovute all'interruzione dell'attività possono variare da 500,000 a 3 milioni di dollari per le attività di medie dimensioni e da 5 a 50 milioni di dollari o più per le grandi strutture con catene di approvvigionamento complesse. Questa esposizione finanziaria favorisce gli appaltatori che coordinano la mitigazione dell'emergenza, la riparazione strutturale e la ricostruzione attraverso un unico team di progetto. I responsabili della gestione del rischio e gli assicuratori hanno prestato maggiore attenzione alla durata del ripristino, poiché la copertura per l'interruzione dell'attività è diventata più difficile da ottenere. I fornitori che completano il lavoro in modo efficiente possono quindi competere sulla pianificazione e sulla documentazione del recupero, piuttosto che solo sul prezzo iniziale della pulizia. Il mercato statunitense dei servizi di ripristino post-disastro trae vantaggio quando un lavoro di recupero più ampio viene affidato a un unico appaltatore dopo un grave danno commerciale.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Carenza di tecnici specializzati e colli di bottiglia nelle certificazioni | -0.8% | A livello nazionale, la situazione è più grave nel Sud e nell'Ovest. | A breve termine (≤ 2 anni) |
| Ritardi nei pagamenti assicurativi e controversie sulla copertura assicurativa | -0.7% | A livello nazionale, le temperature più elevate si registrano in California e negli stati della costa del Golfo. | Medio termine (2-4 anni) |
| Squilibrio tra capacità di risposta alle catastrofi e disponibilità di manodopera | -0.5% | Nazionale, concentrato nelle zone ad alta frequenza di catastrofi | A breve termine (≤ 2 anni) |
| Monitoraggio preventivo per ridurre le gravi perdite reattive | -0.3% | Azienda nazionale specializzata in immobili residenziali plurifamiliari e commerciali. | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Carenza di tecnici specializzati e colli di bottiglia nelle certificazioni
La disponibilità di manodopera limita la rapidità con cui il mercato statunitense dei servizi di ripristino post-disastro può reagire quando i danni aumentano vertiginosamente. Un'indagine del 2026 della Restoration Industry Association ha rilevato che il 78% delle aziende di ripristino aveva difficoltà ad assumere tecnici qualificati. L'IICRC ha riferito che la sua base di tecnici certificati attivi si stava avvicinando a 50,000-60,000 professionisti e che il numero di aziende certificate era vicino a 8,000. Alcune legislature statali stanno inoltre rendendo la certificazione IICRC un requisito per l'ottenimento della licenza per la bonifica da muffa e lavori correlati, il che può ridurre il bacino di manodopera disponibile. La carenza può portare a ritardi negli incarichi, arretrati di progetto più lunghi e rischi per il servizio quando una catastrofe produce più lavoro di quanto le squadre locali possano gestire. Sottolinea inoltre l'importanza di percorsi formativi, dispiegamento interregionale e disponibilità di attrezzature per grandi piattaforme. Il problema è più grave nelle aree in cui tempeste, incendi o alluvioni ripetuti creano periodi di recupero sovrapposti.
Ritardi nei pagamenti assicurativi, controversie sull'ambito di applicazione e attriti nella gestione dei sinistri.
La gestione dei sinistri può rallentare il mercato statunitense dei servizi di ripristino post-disastro quando i tempi di pagamento e l'entità delle riparazioni rimangono irrisolti. Nel maggio 2026, il Dipartimento delle Assicurazioni della California ha segnalato 398 presunte violazioni dell'Unfair Insurance Practices Act (Legge sulle pratiche assicurative sleali) in 220 sinistri relativi agli incendi boschivi di State Farm esaminati a campione. L'esame ha citato inadempienze relative ai requisiti di indagine della California di 15 giorni, di accettazione o rifiuto entro 40 giorni e di pagamento entro 30 giorni. [3] Dipartimento delle Assicurazioni della California, "La California intraprende azioni legali contro State Farm dopo che un'indagine ha rilevato una gestione scorretta e diffusa dei sinistri relativi agli incendi boschivi di Los Angeles", Dipartimento delle Assicurazioni della California, insurance.ca.gov. Il dipartimento ha richiesto una pesante sanzione civile e ha imposto azioni correttive nella gestione dei sinistri. La contea di Los Angeles ha intentato una causa nel settembre 2026 denunciando ritardi, stime di riparazione basse e pagamenti insufficienti che hanno interessato 11,300 assicurati con sinistri relativi agli incendi di Eaton e Palisades. [4] Los Angeles County Counsel, “Los Angeles County Sues State Farm for Unfair Business Practices in Handling 2025 Wildfire Claims,” County of Los Angeles, lacounty.gov. In tutto il paese, i cicli di pagamento di 60-120 giorni e i disaccordi sull'ambito possono bloccare il flusso di cassa degli appaltatori e rendere più difficile aggiungere squadre o entrare in nuovi territori. Queste condizioni possono essere particolarmente difficili per gli operatori indipendenti che hanno una minore capacità finanziaria di continuare il lavoro prima del rimborso.
Analisi del segmento
Per tipologia di servizio: il ripristino dei danni causati dall'acqua mantiene i ricavi in un contesto di diversificazione dei profili di sinistro.
Nel 2025, il settore del ripristino danni da acqua deteneva il 32.60% della quota di mercato statunitense dei servizi di ripristino post-disastro. Questo segmento registra un elevato volume di richieste di intervento, poiché guasti idraulici, perdite da elettrodomestici, riflussi fognari e allagamenti causati da eventi meteorologici avversi si verificano in ogni regione. L'Insurance Information Institute ha stimato che ogni anno 1 casa assicurata su 60 presenta una richiesta di risarcimento per danni da acqua o gelo. Questa ricorrenza garantisce una domanda costante per gli interventi di ripristino danni da acqua e supporta le reti di intervento locali. Il ripristino danni da incendio e fumo ha visto un aumento della domanda dopo gli incendi di Los Angeles del gennaio 2025. ATI Restoration ha impiegato oltre 1,000 persone e gestito più di 500 progetti di ripristino nella California meridionale durante tale emergenza. Anche gli interventi in seguito a tempeste e catastrofi sono aumentati, con i 21 eventi meteorologici estremi da un miliardo di dollari registrati nel 2025. Questi eventi possono richiedere ai fornitori di servizi di spostare squadre e attrezzature oltre i confini statali, pur mantenendo le normali attività locali.
La categoria "Altri" è quella in più rapida crescita, con un CAGR previsto del 6.90% fino al 2031 per il mercato statunitense dei servizi di ripristino post-disastro. Questa categoria comprende il ripristino dei contenuti, l'imballaggio, la pulizia, il deposito, la gestione dei beni personali e l'asciugatura dei documenti. I clienti spesso cercano un unico fornitore in grado di occuparsi sia dei contenuti che delle strutture dell'immobile nell'ambito dello stesso piano di recupero. La bonifica dalla muffa è in aumento dopo che gli eventi alluvionali creano una contaminazione secondaria che richiede un trattamento specializzato. Anche la pulizia da agenti biologici e la bonifica post-traumatica si stanno estendendo al settore sanitario, agli edifici residenziali plurifamiliari e agli ambienti commerciali, secondo i protocolli IICRC S540. I servizi specializzati possono acquisire maggiore importanza laddove sia necessaria una valutazione preliminare per gli edifici più vecchi, comprese le proprietà soggette alle normative EPA sulla divulgazione della vernice al piombo. La combinazione di servizi secondari e aspettative di recupero completo offre alle aziende maggiori opportunità di mantenere il lavoro anche dopo la chiamata di emergenza iniziale.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipologia di applicazione: il predominio del settore commerciale persiste, mentre la domanda residenziale accelera.
Nel 2025, gli immobili commerciali e industriali rappresentavano il 53.30% del mercato statunitense dei servizi di ripristino post-disastro. Grandi edifici multi-inquilino, parchi uffici, complessi commerciali e strutture sanitarie sono esposti a un rischio maggiore per evento rispetto a un tipico immobile residenziale unifamiliare. I costi di interruzione dell'attività possono raggiungere i 5-50 milioni di dollari o più per le grandi strutture con catene di approvvigionamento complesse. Questa esposizione rende la velocità, il coordinamento del progetto e la continuità operativa elementi centrali nelle decisioni relative al ripristino commerciale. I clienti commerciali spesso preferiscono un appaltatore che gestisca la mitigazione, la riparazione e la ricostruzione nell'ambito di un unico contratto. Gli amministratori terzi possono privilegiare i fornitori che garantiscono un servizio attivo 24 ore su 24, 7 giorni su 7, personale certificato e una documentazione dei sinistri rigorosa. Ciò incoraggia le piattaforme nazionali e regionali a rafforzare la propria forza lavoro tecnica e i rapporti con le compagnie assicurative. Questo spiega anche perché i grandi sinistri commerciali vengono spesso affidati a fornitori affermati piuttosto che a piccole imprese con una gamma di servizi limitata.
Si prevede che il mercato statunitense dei servizi di ripristino post-disastro per le abitazioni crescerà a un tasso annuo composto del 5.50% fino al 2031. Gran parte delle case di proprietà negli Stati Uniti è stata costruita prima del 1980, il che comporta una continua esposizione a impianti idraulici, tetti e impianti elettrici obsoleti. Le infiltrazioni d'acqua in una casa datata possono estendersi a diverse stanze o impianti prima di essere individuate. Le convenzioni con i fornitori preferenziali, utilizzate dalle compagnie assicurative per le abitazioni, possono semplificare l'indirizzamento verso le imprese di ripristino approvate dopo un sinistro coperto dalla polizza. Questo processo può ridurre i tempi tra la segnalazione del sinistro e l'assegnazione di un appaltatore. Gli immobili più vecchi, che necessitano di manutenzione differita, potrebbero richiedere interventi più ampi dopo un sinistro, tra cui asciugatura, riparazione, rimozione della muffa e ricostruzione. Il lavoro nel settore residenziale offre quindi un elevato volume di incarichi di minore entità che possono integrare i progetti di ripristino di grandi dimensioni per il settore commerciale. Questa combinazione può aiutare i fornitori a mantenere un livello di utilizzo adeguato in diverse condizioni meteorologiche e in base alle dinamiche della domanda regionale.
Per tipologia di cliente/pagatore: predominio assicurativo supportato da un canale governativo in rapida espansione.
Nel 2025, i lavori di ripristino finanziati dalle assicurazioni rappresentavano il 52.9% del mercato statunitense dei servizi di ripristino post-disastro. Questa categoria beneficia del ruolo consolidato delle compagnie assicurative nell'autorizzare le riparazioni coperte e nell'indirizzare gli assicurati verso fornitori qualificati. I programmi delle compagnie assicurative generalmente danno importanza alle credenziali, agli standard di intervento, alla disciplina nella stima dei costi e alla comunicazione con il cliente. Ciò offre agli appaltatori approvati una fonte di incarichi più affidabile rispetto alle aziende che si affidano esclusivamente al marketing locale diretto. Può anche esercitare pressione sui margini quando i tariffari degli amministratori terzi non riflettono appieno la complessità del progetto. I lavori autofinanziati e a pagamento diretto possono aumentare quando le franchigie aumentano o le compagnie assicurative si ritirano dalle aree a rischio catastrofe. Questi clienti necessitano comunque di interventi di riparazione urgenti, ma potrebbero fare scelte diverse in termini di portata e tempistiche. Il mix di pagatori, pertanto, influenza sia il volume degli incarichi sia il profilo di flusso di cassa dei fornitori di servizi di ripristino.
Si prevede che i lavori di ripristino finanziati dal settore pubblico e dal governo cresceranno a un tasso annuo composto del 5.60% fino al 2031. Le dichiarazioni di stato di calamità federali del 2025 hanno riguardato forti tempeste, inondazioni e tornado in Texas, Indiana, Missouri, Kansas, Mississippi, Arkansas, West Virginia e New Mexico. Queste dichiarazioni impongono requisiti di ripristino per edifici e infrastrutture pubbliche nelle aree colpite. Nel luglio 2026, SERVPRO ha ottenuto un contratto di cooperazione CoreTrust per servizi di ripristino di emergenza in caso di calamità per enti pubblici a livello nazionale. Gli acquisti cooperativi consentono agli enti idonei di utilizzare accordi di acquisto pre-approvati anziché avviare una procedura di appalto separata. Ciò crea un percorso per l'accesso a lavori pubblici per i fornitori che soddisfano i requisiti contrattuali pertinenti. Gli incarichi governativi possono essere di grandi dimensioni e geograficamente dispersi, il che favorisce i fornitori in grado di coordinare la copertura a livello locale tramite filiali o succursali.
Analisi geografica
Il Sud e la costa del Golfo rappresentano l'area geografica con il maggior volume di interventi nel mercato statunitense dei servizi di ripristino post-disastro, a causa del loro profilo meteorologico caratterizzato da uragani, forti temporali convettivi, tornado e rischio di alluvioni. Nel 2025, Texas, Mississippi, Arkansas e altri stati del Sud hanno ricevuto dichiarazioni di stato di calamità maggiore a causa di forti temporali, alluvioni e tornado. La regione comprende anche il corridoio petrolchimico della costa del Golfo, complessi sanitari, strutture ricettive e infrastrutture commerciali che possono generare incarichi di alto valore. Questi siti spesso necessitano di un rapido ripristino per ridurre le interruzioni operative e i rischi per la sicurezza. Le reti in franchising hanno una fitta copertura in Texas, Florida e negli stati del Golfo. Questa presenza locale consente loro di rispondere alle perdite d'acqua quotidiane, nonché alle ondate di catastrofi regionali. L'ampia varietà di proprietà residenziali e commerciali garantisce una base di clienti stabile tra i principali eventi meteorologici.
Nel 2025, l'ovest degli Stati Uniti ha registrato il cambiamento più marcato nelle condizioni della domanda. Gli incendi boschivi di gennaio 2025 a Los Angeles hanno causato danni stimati per 61.2 miliardi di dollari e costretto all'evacuazione oltre 200,000 persone. L'evento ha dimostrato che le esigenze di intervento in caso di incendi boschivi si estendono ora ben oltre la portata storicamente associata agli uragani della costa del Golfo. Le aree secondarie e rurali possono avere un numero inferiore di fornitori accreditati e un accesso più limitato ad attrezzature specializzate. PuroClean ha annunciato il rilascio di 15 territori in franchising nell'area della Baia di San Francisco nell'aprile 2026. Ha inoltre annunciato un'espansione a El Paso, in Texas, nel giugno 2026. Queste iniziative dimostrano come i fornitori in franchising estendano la copertura laddove incendi boschivi, fumo, alluvioni e danni ordinari alle proprietà creano una crescente necessità di capacità di servizio.
Il Nord-Est presenta una densa base di case e sistemi edilizi urbani datati, che alimentano una domanda continua di interventi dovuti a tempeste, accumuli di ghiaccio e guasti idraulici. Massachusetts, New York e Pennsylvania hanno un'alta concentrazione di abitazioni costruite prima del 1980, il che aumenta la necessità di lavori di riparazione e mitigazione. Il Midwest è rimasto un centro di intensa attività temporalesca convettiva nel 2025. L'ondata di tornado del marzo 2025 ha causato danni per 11 miliardi di dollari e ha generato oltre 180 tornado. Anche Kansas, Indiana, Missouri e West Virginia hanno ricevuto dichiarazioni di stato di calamità federale per i danni causati dalle tempeste nel corso del 2025. Liberty Restoration Group ha acquisito ServiceMaster of Columbia nell'aprile 2026 e ServiceMaster Restoration Services di KRS nell'agosto 2026, aggiungendo uffici in Illinois e Wisconsin. L'acquisizione ha esteso la piattaforma ServiceMaster Restore a 8 sedi nel Midwest e ha aumentato la copertura nei mercati con una minore presenza della rete nazionale.
Panorama competitivo
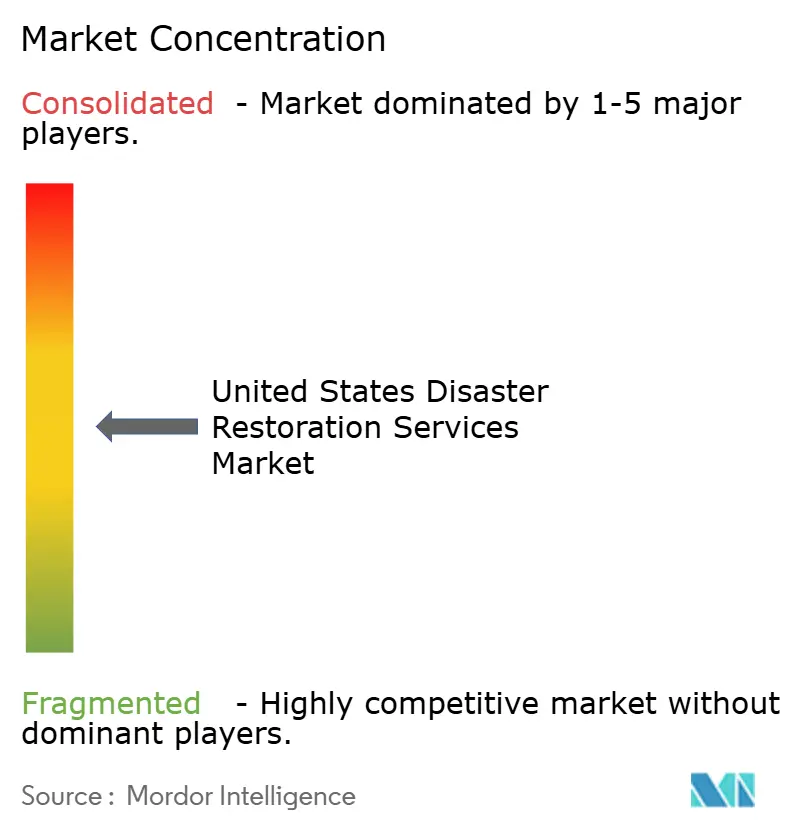
Il mercato statunitense dei servizi di ripristino post-disastro è moderatamente frammentato tra piattaforme nazionali, mentre gli appaltatori regionali e indipendenti continuano a competere basandosi su relazioni locali e velocità di intervento. I grandi sistemi di franchising e gli operatori sostenuti da fondi di private equity si accaparrano una quota sproporzionata di lavori commerciali assegnati dalle compagnie assicurative e di ingenti danni. A gennaio 2026, SERVPRO gestiva oltre 2,390 franchising negli Stati Uniti e in Canada, con una crescita del 12% rispetto ai tre anni precedenti. BELFOR Property Restoration ha registrato un fatturato annuo superiore a 2 miliardi di dollari. Anche ATI Restoration, BluSky Restoration Contractors e i marchi First Onsite e Paul Davis di FirstService sono operatori di grandi dimensioni. Le loro dimensioni contano perché i danni ingenti richiedono squadre disponibili, attrezzature, project manager certificati e rapporti con le compagnie assicurative. ServiceMaster Restore ha firmato 36 accordi di franchising nella prima metà del 2026. PuroClean aveva superato le 500 sedi all'inizio del 2026 e ha continuato ad espandersi nel Midwest, nel Sud e nell'Ovest.
La tecnologia riveste ora un ruolo sempre più importante nel modo in cui i fornitori competono nel mercato statunitense dei servizi di ripristino post-disastro. Piattaforme digitali per la gestione dei sinistri, software di preventivazione, mappatura dell'umidità e valutazioni dei danni tramite droni possono migliorare la documentazione e accelerare i processi decisionali dopo un sinistro. Questi strumenti possono rendere i tempi di intervento e la qualità della documentazione più importanti del semplice prezzo dei servizi di emergenza. Sensori d'acqua e dispositivi di intercettazione connessi possono inoltre attivare un intervento più tempestivo in seguito a un'infiltrazione d'acqua. Ciò può ridurre l'entità dei danni, sebbene possa diminuire nel tempo il numero di gravi perdite dovute a interventi reattivi. Le piattaforme nazionali consentono di ripartire i costi di software, attrezzature e formazione su diverse sedi. Le aziende più piccole possono rimanere competitive grazie a competenze specialistiche e alla fiducia locale, ma potrebbero dover affrontare un onere di investimento maggiore. È quindi probabile che il settore statunitense dei servizi di ripristino post-disastro si concentri ulteriormente sui sistemi operativi che collegano i team sul campo con le compagnie assicurative e i clienti.
L'espansione strategica rimane evidente tra diverse aziende leader. Il contratto CoreTrust stipulato da SERVPRO nel luglio 2026 ha creato un canale nazionale di acquisto cooperativo per gli enti pubblici che necessitano di supporto per il ripristino in caso di emergenza. L'espansione territoriale di PuroClean nell'aprile 2026 nella Bay Area ha mirato i mercati in cui il fumo degli incendi, le inondazioni e i danni quotidiani alle proprietà stavano aumentando la domanda. Liberty Restoration Group si è espansa attraverso acquisizioni in Missouri, Illinois e Wisconsin nel corso del 2026. Queste azioni aumentano la copertura in aree soggette a frequenti tempeste e con una crescente domanda di reti di ripristino organizzate. Il supporto di fondi di private equity può aiutare gli operatori a finanziare le acquisizioni, reclutare tecnici e aggiungere attrezzature durante l'espansione. Allo stesso tempo, i fornitori indipendenti rimangono importanti perché molti incarichi richiedono una squadra locale con conoscenza del territorio. La struttura competitiva è quindi concentrata nei programmi nazionali, ma rimane comunque dispersa nei mercati dei servizi locali.
Leader del settore dei servizi di ripristino post-disastro negli Stati Uniti
SERVPRO Industries, LLC
BELFOR Holdings Inc.
Ripristino ServiceMaster
Restauro ATI
Paul Davis Restoration, Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Agosto 2026: Liberty Restoration Group ha completato la sua seconda acquisizione del 2026, rilevando ServiceMaster Restoration Services di KRS, ServiceMaster Restore, e aggiungendo uffici a Peoria e Bloomington, Illinois, e Milwaukee, Wisconsin, espandendo la sua piattaforma supportata da fondi di private equity, finanziata da MBN Brands, Petra Capital Partners e SharpVue Capital, a 8 mercati del Midwest. L'accordo rafforza la copertura dei servizi di ripristino in Missouri, Illinois, Wisconsin, Ohio e Kentucky.
- Luglio 2026: SERVPRO Industries si è aggiudicata un contratto di collaborazione con CoreTrust per la fornitura di servizi di ripristino d'emergenza a seguito di calamità naturali ad enti pubblici in tutto il paese. Il contratto, indetto tramite gara d'appalto dalla Little Rock Water Reclamation Authority, crea uno strumento di approvvigionamento pre-approvato che consente agli acquirenti governativi di avvalersi della rete di franchising di SERVPRO senza dover avviare una procedura di gara separata.
- Aprile 2026: PuroClean ha annunciato l'espansione nella Bay Area di San Francisco, lanciando 15 territori in franchising che comprendono San Jose, Santa Clara, Palo Alto e Oakland per far fronte alla crescente domanda di servizi di ripristino a seguito di incendi, allagamenti e danni alle proprietà nei mercati occidentali finora trascurati.
- Aprile 2026: Liberty Restoration Group ha completato l'acquisizione di ServiceMaster of Columbia a Columbia, Missouri, segnando la sua prima acquisizione del 2026 e dando il via alla sua strategia di espansione mirata nel Midwest, supportata dal suo consorzio di private equity.
Ambito del rapporto sul mercato dei servizi di ripristino post-disastro negli Stati Uniti
| Ripristino dei danni causati dall'acqua (asciugatura/deumidificazione, ristagno delle acque reflue) |
| Ripristino danni da incendio e fumo |
| Bonifica delle muffe |
| Ripristino dopo tempeste/catastrofi (risposta a vento, grandine, inondazioni, grandi perdite) |
| Bonifica di aree a rischio biologico e traumi (scena del crimine, decesso incustodito, bonifica di aree infette) |
| Servizi speciali |
| Altri (restauro del contenuto, imballaggio, pulizia, stoccaggio, ecc.) |
| Residenziale |
| Commerciale e industriale |
| Lavori di restauro finanziati dall'assicurazione |
| Lavori di restauro autofinanziati/pagati direttamente |
| Lavori di restauro finanziati dal settore pubblico/governativo |
| Per tipo di servizio | Ripristino dei danni causati dall'acqua (asciugatura/deumidificazione, ristagno delle acque reflue) |
| Ripristino danni da incendio e fumo | |
| Bonifica delle muffe | |
| Ripristino dopo tempeste/catastrofi (risposta a vento, grandine, inondazioni, grandi perdite) | |
| Bonifica di aree a rischio biologico e traumi (scena del crimine, decesso incustodito, bonifica di aree infette) | |
| Servizi speciali | |
| Altri (restauro del contenuto, imballaggio, pulizia, stoccaggio, ecc.) | |
| Per Applicazione | Residenziale |
| Commerciale e industriale | |
| Per tipo di cliente/pagatore | Lavori di restauro finanziati dall'assicurazione |
| Lavori di restauro autofinanziati/pagati direttamente | |
| Lavori di restauro finanziati dal settore pubblico/governativo |
Domande chiave a cui si risponde nel rapporto
Qual è il tasso di crescita previsto per i servizi di ripristino post-disastro negli Stati Uniti?
Si prevede che il settore crescerà a un tasso annuo composto del 4.57% dal 2026 al 2031, raggiungendo 23.28 miliardi di dollari entro il 2031.
Quale tipologia di servizio ha generato i maggiori ricavi nel 2025?
Nel 2025, il ripristino dei danni causati dall'acqua ha rappresentato la principale fonte di domanda di servizi, con una quota di fatturato del 32.60%, trainata dai danni ricorrenti causati da impianti idraulici, elettrodomestici e allagamenti.
Perché gli immobili commerciali e industriali sono importanti per le aziende di restauro?
Nel 2025, gli immobili commerciali e industriali detenevano una quota di fatturato del 53.30% e la loro elevata esposizione all'interruzione dell'attività alimenta la domanda di una ripresa rapida e completa.
Quale tipologia di pagatore sta crescendo più rapidamente entro il 2031?
Si prevede che i lavori di ripristino finanziati dal settore pubblico e dal governo cresceranno a un tasso annuo composto del 5.60%, sostenuti dalle dichiarazioni di stato di calamità e dalle esigenze di recupero delle infrastrutture pubbliche.
Quali fattori limitano la capacità di ripristino dopo una catastrofe?
La carenza di tecnici, i requisiti di certificazione, i ritardi nei pagamenti assicurativi, le controversie sull'ambito di lavoro e la carenza di manodopera locale possono ritardare gli incarichi e il completamento dei progetti.
Quali regioni degli Stati Uniti presentano la maggiore domanda di servizi di restauro?
Il Sud e la costa del Golfo registrano i volumi più elevati a causa del rischio di uragani, inondazioni e forti tempeste, mentre l'Ovest ha visto una crescente domanda legata agli incendi boschivi.


