

Dimensioni e quota del mercato dei server per data center negli Stati Uniti
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
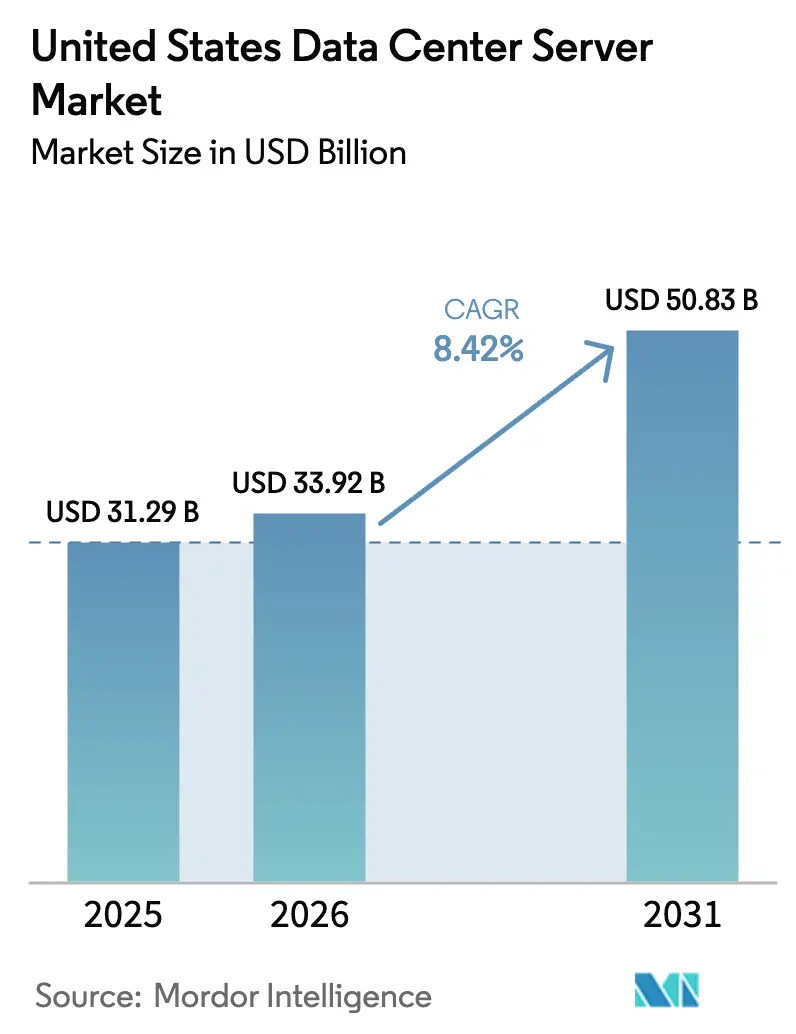
| Dimensione del mercato (2026) | 33.92 miliardo di dollari |
| Dimensione del mercato (2031) | 50.83 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 8.42% CAGR |
| Concentrazione del mercato | Alto |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dei server per data center negli Stati Uniti di Mordor Intelligence
Si stima che il mercato dei server per data center negli Stati Uniti nel 2026 raggiungerà i 33.92 miliardi di dollari, in crescita rispetto ai 31.29 miliardi di dollari del 2025, con proiezioni per il 2031 che indicano 50.83 miliardi di dollari, con un CAGR dell'8.42% nel periodo 2026-2031. La domanda di server beneficia di un ciclo sincronizzato di investimenti in conto capitale per gli hyperscaler, della rapida diffusione dei carichi di lavoro di intelligenza artificiale aziendale e dei nuovi incentivi federali per la produzione di semiconduttori on-shore. Solo gli hyperscaler hanno dichiarato 676 miliardi di dollari di nuovi investimenti in data center a gennaio 2025, con AWS e Microsoft che hanno stanziato rispettivamente 100 miliardi di dollari e 80 miliardi di dollari per le installazioni negli Stati Uniti. La crescita dei carichi di lavoro di intelligenza artificiale sta ridefinendo i tassi di aggiornamento dei server, riducendo i cicli di vita da sei a cinque anni, mentre le aziende ricercano rack a densità più elevata e predisposti per il raffreddamento a liquido. Il rapporto annuale di IBM sul costo di una violazione dei dati ha rivelato che nel 2024 il costo medio globale di una violazione dei dati ha raggiunto i 4.88 milioni di dollari. Questa impennata si verifica in un periodo in cui le violazioni stanno diventando sempre più dirompenti, mettendo ulteriormente a dura prova i team informatici. In particolare, i costi delle violazioni sono aumentati del 10% rispetto all'anno precedente, segnando l'aumento più significativo dall'inizio della pandemia. È allarmante che il 70% delle organizzazioni che hanno subito violazioni abbia ammesso di aver subito interruzioni significative o molto significative.
Punti chiave del rapporto
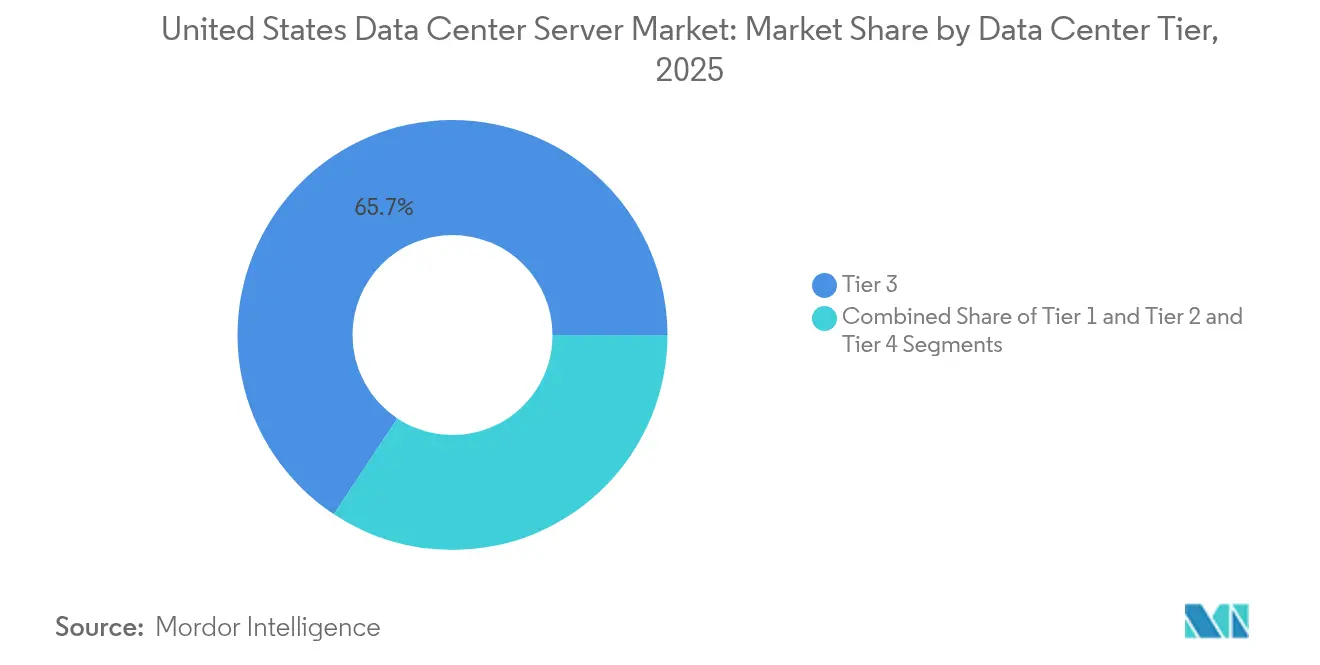
- Per livello, le strutture di livello 3 hanno guidato la quota di mercato dei server dei data center negli Stati Uniti con il 65.70% nel 2025, mentre si prevede che le strutture di livello 4 cresceranno a un CAGR del 12.79% entro il 2031.
- In base al fattore di forma, nel 48.54 le lame a mezza altezza rappresentavano il 2025% del mercato dei server dei data center degli Stati Uniti; le microlame a un quarto di altezza stanno avanzando a un CAGR del 13.87%.
- Per applicazione, la virtualizzazione e il cloud privato hanno mantenuto una quota del 37.92% del mercato dei server per data center degli Stati Uniti, mentre i carichi di lavoro AI/ML si stanno espandendo a un CAGR del 15.81%.
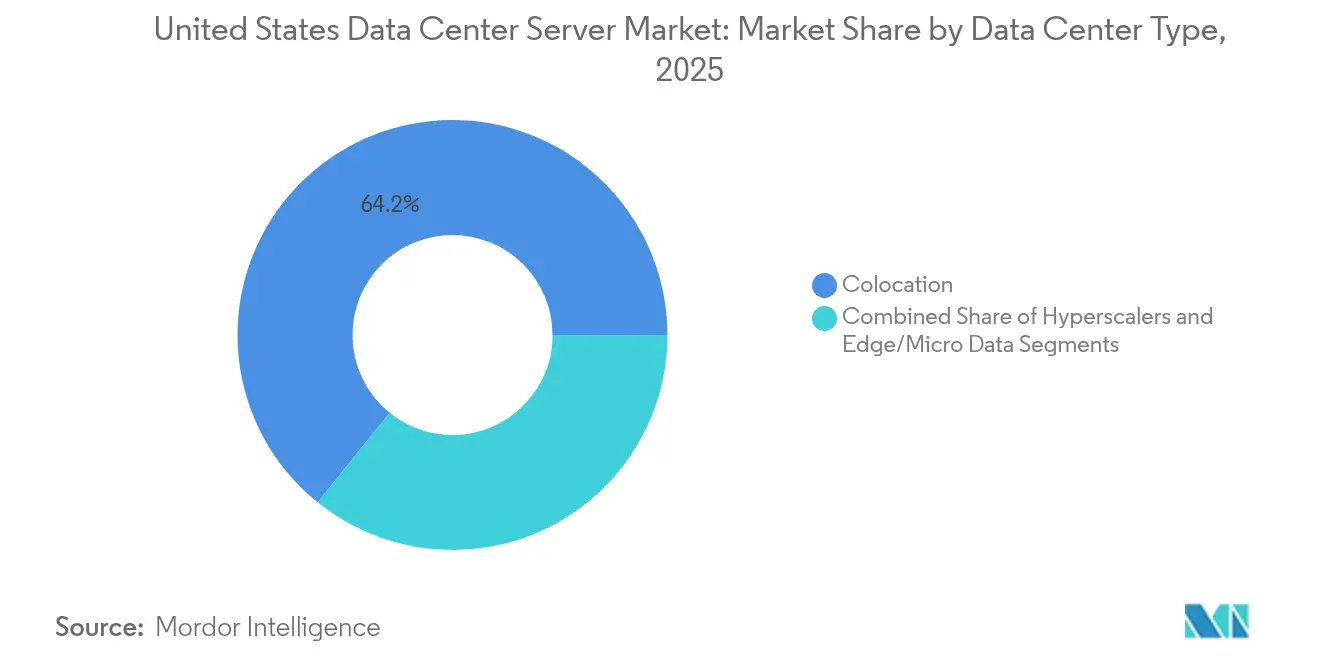
- In base al tipo di data center, nel 2025 la colocation ha conquistato il 64.20% della quota di mercato dei server dei data center negli Stati Uniti, mentre le implementazioni hyperscaler hanno registrato la crescita più rapida, con un CAGR del 14.74%.
- Per settore di utilizzo finale, IT e telecomunicazioni hanno rappresentato il 25.93% dei ricavi del mercato dei server dei data center degli Stati Uniti nel 2025, mentre si prevede che i carichi di lavoro governativi e della difesa accelereranno a un CAGR del 12.79%.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato dei server per data center negli Stati Uniti
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Rinnovo rapido del ciclo CAPEX dell'iperscaler | + 2.3% | Globale, concentrato in Virginia, Oregon, Texas | Medio termine (2-4 anni) |
| Proliferazione dei carichi di lavoro AI/ML aziendali | + 2.8% | Nazionale, con i primi guadagni in California, New York, Washington | A breve termine (≤ 2 anni) |
| La convergenza edge-cloud aumenta la domanda di microserver | + 1.4% | Nucleo dell'Asia Pacifica, con ricadute sulle città statunitensi di secondo livello | Medio termine (2-4 anni) |
| Incentivi governativi per la produzione nazionale di semiconduttori/server | + 1.2% | Nazionale, focalizzato su Arizona, Ohio, Texas | A lungo termine (≥ 4 anni) |
| I contratti di disponibilità di energia negli Stati Uniti favoriscono i rack pronti per il raffreddamento a liquido | + 0.7% | Regionale, concentrato nel Pacifico nord-occidentale, Texas | Medio termine (2-4 anni) |
| Le agevolazioni fiscali cittadine di livello 2 attraggono la costruzione di data center di seconda ondata | + 0.6% | Nazionale, con i primi guadagni a Phoenix, Columbus, Austin | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Rinnovo rapido del ciclo CAPEX dell'iperscaler
Amazon, Microsoft, Google e Meta prevedono di spendere collettivamente più di 320 miliardi di dollari in data center nel 2025, estendendo i cicli di sostituzione dei server a cinque anni, poiché le aziende perseguono la densità di calcolo dell'IA. Si stima che la sola allocazione di 100 miliardi di dollari di Amazon aggiungerà un onere di 700 milioni di dollari al reddito operativo a causa dell'ammortamento accelerato, ma accorcerà i periodi di ammortamento per i rack avanzati raffreddati a liquido. Le agenzie federali stanno rispecchiando la tendenza; sedici siti del Dipartimento dell'Energia sono stati accelerati per la costruzione di data center ad alta densità di server, con disponibilità online prevista entro il 2027, rafforzando i picchi di domanda in Virginia e Oregon. [1] Dipartimento dell'Energia degli Stati Uniti, "Il DOE identifica 16 siti per i data center AI", Energy.gov, energy.gov
Proliferazione dei carichi di lavoro AI/ML aziendali
Gli istituti finanziari segnalano una preoccupazione dell'84% tra i dirigenti per la perdita catastrofica di dati in caso di inadeguatezza dell'infrastruttura di intelligenza artificiale. Livelli di accuratezza pari a solo il 21% nei modelli bancari stimolano gli investimenti in server ottimizzati per l'elaborazione vettoriale e con maggiore capacità di memoria. I sistemi sanitari sfruttano l'intelligenza artificiale per la diagnostica e la documentazione, portando a densità di rack fino a 50 kW. I gruppi manifatturieri stanno adottando applicazioni Industry 4.0 su nodi edge, combinando fattori di forma 5G e micro-data center. La piattaforma ThinkSystem V4 di Lenovo raggiunge una densità di rack 2.5 volte superiore e un aumento di prestazioni per watt 2.4 volte superiore, a conferma dei suoi obiettivi di efficienza.
La convergenza edge-cloud aumenta la domanda di microserver
I servizi sensibili alla latenza, che vanno dai giochi interattivi all'analisi delle smart factory, stanno trasferendo le risorse di elaborazione vicino agli utenti finali tramite microstrutture trasportabili di 20 metri. I primi lanci ad Austin, Tampa e Raleigh mostrano che gli hyperscaler stanno noleggiando rack edge per migliorare la distribuzione dei contenuti. Dallas è diventata un hub di Local Zone con l'implementazione del 5G Edge su AWS Wavelength da parte di Verizon. Blade compatte a un quarto di altezza, raffreddamento a liquido e enclosure modulari definiscono insieme le architetture preferite per questi siti distribuiti.
Incentivi governativi per la produzione nazionale di semiconduttori
Le sovvenzioni CHIPS-Act per 6.6 miliardi di dollari a TSMC, oltre ai relativi crediti d'imposta statali, sostengono 65 miliardi di dollari di fonderie a Phoenix. L'obiettivo di produzione include matrici per acceleratori AI avanzati e CPU per server. Intel collabora con AWS per la produzione di silicio personalizzato, mentre Micron allinea la produzione HBM alle fabbriche nazionali. I decisori politici mirano a portare il 20% dei nodi all'avanguardia onshore entro il 2030, riducendo la dipendenza dalle catene di fornitura asiatiche e stabilizzando i costi di distinta base dei server.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento della frequenza e del costo delle intrusioni informatiche | -1.8% | Global | A breve termine (≤ 2 anni) |
| Volatilità della catena di fornitura per il silicio chiave (HBM, GPU) | -2.1% | Globale, con un impatto acuto sugli iperscalatori statunitensi | A breve termine (≤ 2 anni) |
| Ritardi nell'interconnessione alla rete superiori a 24 mesi in PJM e MISO | -1.3% | Regioni PJM e MISO (Mid-Atlantic, Midwest) | Medio termine (2-4 anni) |
| I nuovi limiti di potenza inattiva EPA ENERGY STAR v4 limitano l'aggiornamento legacy | -0.4% | il | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento della frequenza e del costo delle intrusioni informatiche
I costi medi delle violazioni pari a 5.56 milioni di dollari nel 2024, sommati a spese per tempi di inattività superiori a 100,000 dollari per evento, aumentano il costo totale di proprietà. Il 42% delle banche ha migrato i carichi di lavoro di intelligenza artificiale dai cloud pubblici a causa di problemi di sicurezza, richiedendo implementazioni on-premise che allungano i cicli di approvvigionamento e aumentano le spese in conto capitale. Gli eventi ransomware, come la perdita totale di dati dei clienti da parte di CloudNordic, illustrano gli scenari peggiori che impongono una più ampia adozione di architetture zero-trust e controlli di accesso biometrici.
Volatilità della catena di fornitura per il silicio chiave (HBM, GPU)
I tempi di consegna prolungati di dodici mesi per gli stack HBM e il collo di bottiglia nel packaging CoWoS di TSMC ostacolano le spedizioni di server AI. I volumi di esportazione di SK Hynix sono diminuiti del 30% su base sequenziale a gennaio 2025 e i dazi proposti minacciano di aumentare i costi dei componenti fino al 30%. NVIDIA detiene ancora il 98% delle spedizioni di GPU per data center, rendendo l'ecosistema altamente sensibile alla sua cadenza di produzione.
Analisi del segmento
Per livello del data center: le build fault-tolerant accelerano l'adozione del livello 4
Le installazioni di Livello 3 hanno generato il 65.70% del fatturato nel 2025, ancorando il mercato dei server per data center degli Stati Uniti. Il Livello 4, sebbene più piccolo, dovrebbe crescere a un CAGR del 12.79%, poiché gli hyperscaler assegnano cluster di addestramento AI a sale completamente fault-tolerant, dove una singola interruzione può costare oltre 100,000 dollari. Si prevede che il contributo di Livello 4 al mercato dei server per data center degli Stati Uniti crescerà notevolmente tra il 2026 e il 2031. I programmi federali che destinano sedici siti a build pronte per l'AI favoriscono le specifiche di Livello 4, date le densità di potenza previste di 50 kW per rack entro il 2027.
I design Tier 1 e Tier 2 rimangono rilevanti per i nodi edge distribuiti che privilegiano l'efficienza dei costi rispetto alla massima ridondanza. La migrazione dei servizi finanziari verso il Tier 4 deriva anche da una conformità più rigorosa e dall'aumento delle sanzioni per le violazioni. Nel complesso, l'imperativo della resilienza consolida il Tier 4 come la soluzione in più rapida evoluzione, rimodellando le roadmap di aggiornamento della colocation e guidando i retrofit del raffreddamento a liquido.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per fattore di forma: l'innovazione delle micro-lame riduce la quota di mezza altezza
I blade a mezza altezza hanno mantenuto una quota di mercato del 48.54% nel 2025, grazie ai carichi di lavoro di virtualizzazione. Tuttavia, i micro-blade a un quarto di altezza stanno crescendo a un CAGR del 13.87%, poiché gli operatori stanno comprimendo i rack in moduli edge da 20 metri. Il mercato statunitense dei server per data center per le implementazioni micro-blade è quindi in crescita fino al 2031. Le installazioni di EdgeMicro nei centri urbani e i progetti pilota Industria 4.0 nel settore manifatturiero evidenziano la transizione verso hardware compatto ed efficiente dal punto di vista energetico.
I blade a tutta altezza continuano a essere utilizzati nei cluster HPC, ma i limiti di potenza per rack favoriscono sempre più le micro-blade abbinate al raffreddamento a liquido diretto al chip. Gli hyperscaler stanno adottando selettivamente piattaforme micro-blade per i nodi di inferenza AI, bilanciando la densità con le esigenze di larghezza di banda della memoria.
Per applicazione/carico di lavoro: l'intelligenza artificiale e l'apprendimento automatico superano la virtualizzazione legacy
La virtualizzazione e il cloud privato hanno mantenuto una quota del 37.92% nel 2025, ancorando il mercato dei server per data center negli Stati Uniti. Si prevede tuttavia che i carichi di lavoro di intelligenza artificiale e machine learning cresceranno del 15.81% con un CAGR, spostando l'elaborazione verso nodi con GPU ad alta intensità e stack di memoria ad alta larghezza di banda. Questo cambiamento sostiene il backlog di server di intelligenza artificiale di Dell, pari a 12.1 miliardi di dollari, e amplifica la domanda di sistemi di raffreddamento a liquido rack-scale.
L'elaborazione ad alte prestazioni persiste per i progetti scientifici, mentre le topologie incentrate sullo storage assorbono il diluvio di dati derivante dall'addestramento all'intelligenza artificiale. L'adozione di motori di inferenza per l'imaging e il coinvolgimento dei pazienti da parte del settore sanitario stimola l'approvvigionamento di server specializzati, e il settore manifatturiero porta l'intelligenza artificiale edge a bassa latenza negli stabilimenti produttivi.
Per tipo di data center: le implementazioni di hyperscaler sfidano il primato della colocation
I fornitori di servizi di colocation hanno registrato un fatturato del 64.20% nel 2025, ma le soluzioni hyperscaler autocostruite registrano un CAGR del 14.74%, poiché i progetti integrati di alimentazione, rete e raffreddamento promettono costi unitari inferiori per l'intelligenza artificiale. Il vantaggio della quota di mercato dei server per data center negli Stati Uniti, di cui godono i fornitori di servizi di colocation, si sta quindi riducendo nell'orizzonte di previsione. Meta, Google e Amazon puntano insieme a oltre 240 miliardi di dollari di investimenti a breve termine, integrando rack raffreddati a liquido e cold plate direct-chip.
Le aziende di colocation rispondono con pod predisposti per l'intelligenza artificiale e PPA per l'energia rinnovabile. Flexential segnala che il 51% delle aziende colloca ancora carichi di lavoro edge in siti di colocation, a dimostrazione della continua rilevanza delle implementazioni ibride, anche se gli hyperscaler stanno ampliando l'area dei campus.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per settore di utilizzo finale: l’emergere del governo riduce il vantaggio IT/telecomunicazioni
I settori IT e delle telecomunicazioni si sono confermati il principale gruppo di acquirenti, con una quota del 25.93% nel 2025, ma i carichi di lavoro di enti governativi e difesa stanno crescendo del 12.79% con l'implementazione delle iniziative federali in materia di intelligenza artificiale. Il settore dei server per data center degli Stati Uniti sta quindi assistendo a una diversificazione degli appalti che bilancia la domanda del settore commerciale e pubblico. I piani di costruzione del Dipartimento dell'Energia e i quadri normativi per il controllo delle esportazioni di intelligenza artificiale guidano le specifiche dei server sicuri e ad alta densità.
Le società di servizi finanziari segnalano crescenti preoccupazioni in termini di rischio, spostando parte dell'elaborazione AI su rack privati con crittografia avanzata. Il settore sanitario e quello manifatturiero estendono l'adozione di edge server rispettivamente per migliorare la conformità e la manutenzione predittiva, ampliando il mix di clienti.
Analisi geografica
Virginia, Oregon e Texas insieme costituiscono il nucleo geografico principale del mercato dei server per data center degli Stati Uniti, grazie a prezzi energetici competitivi, percorsi in fibra ottica consolidati e incentivi per la zonizzazione hyperscaler. La vicinanza della Virginia alle agenzie federali alimenta carichi di lavoro a bassa latenza, mentre l'Oregon sfrutta le risorse idroelettriche e le basse temperature ambientali per ridurre i punteggi PUE. Il Texas attrae sviluppo grazie a mercati energetici deregolamentati e terreni edificabili, ancorando progetti di mega-campus di AWS e Microsoft.
Gli hub secondari stanno crescendo rapidamente. Phoenix offre un clima secco e agevolazioni fiscali sulla proprietà, mentre Columbus beneficia della centralità rispetto alle principali arterie nazionali. Austin coniuga una forza lavoro tecnologica in espansione con la vicinanza agli aeroporti per l'efficienza della supply chain. Le implementazioni di EdgeMicro ad Austin, Tampa e Raleigh confermano la crescita degli investimenti nelle aree metropolitane di secondo livello.
I ritardi di interconnessione in PJM e MISO rappresentano un problema a livello regionale, con tempi di attesa che superano i 24 mesi e costi di asta della capacità che raggiungono i 14.7 miliardi di dollari. La valutazione NERC 2024 prevede un aumento del carico di picco del 15% in estate e del 18% in inverno nel corso del decennio, sottolineando la necessità di modernizzazione della rete. I mandati californiani sull'efficienza energetica dei server aggiungono livelli di conformità, ma orientano anche gli acquirenti verso nodi con un consumo energetico inferiore, contribuendo al raggiungimento degli obiettivi nazionali di sostenibilità.
Panorama normativo
Negli Stati Uniti, l'implementazione di server nei data center è sempre più influenzata dalle normative federali che collegano le infrastrutture per l'intelligenza artificiale alla sicurezza nazionale e all'affidabilità della rete elettrica, unitamente alla crescente supervisione statale. Nel luglio 2025, la Casa Bianca ha emanato un provvedimento volto ad accelerare le procedure di autorizzazione federali per le infrastrutture dei data center. Nel 2026, il dibattito normativo si è ampliato includendo l'interconnessione di grandi carichi e l'allocazione dei costi, dato che le code di fornitura in regioni come PJM e MISO superano i 24 mesi. A livello federale, la Federal Energy Regulatory Commission (FERC) si è occupata attivamente di temi relativi all'interconnessione di grandi carichi, compresi i quadri normativi che riguardano la co-localizzazione di carico e generazione, i quali possono influenzare la selezione dei siti, la contrattualistica energetica e i tempi di attivazione dei data center ad alta densità dedicati all'intelligenza artificiale.
Le linee guida in materia di energia e sostenibilità influenzano anche le specifiche dei server, in particolare per quanto riguarda il consumo energetico in modalità inattiva e le metriche di efficienza, mentre la supervisione della sicurezza per i grandi data center ha acquisito sempre maggiore importanza. Il Dipartimento dell'Energia degli Stati Uniti (DOE), attraverso il suo Federal Energy Management Program (FEMP), continua a pubblicare e aggiornare le linee guida sulle migliori pratiche per i data center federali, comprese le raccomandazioni di progettazione e le metriche di prestazione come PUE e WUE. Parallelamente a questi segnali a livello federale, i dati di inizio 2026 evidenziano centinaia di proposte di legge statali relative ai data center in decine di stati, che si stanno spostando dagli incentivi ai requisiti che riguardano l'ubicazione, il coordinamento delle utenze, la rendicontazione e l'impatto sulla comunità. Tale ampliamento aggiunge complessità alla conformità per gli operatori di colocation e gli hyperscaler che acquistano nuova capacità server.
Analisi della catena del valore
La catena del valore dei server per data center negli Stati Uniti inizia con il silicio e altri componenti di alto valore (CPU, GPU, HBM, NIC), per poi passare all'integrazione a livello di scheda, alla produzione OEM di sistemi, all'integrazione nei rack e infine all'implementazione presso hyperscaler e strutture di colocation. I vincoli a monte relativi al packaging avanzato e alla disponibilità di memoria possono avere ripercussioni sui tempi di consegna dei sistemi, mentre la disponibilità a valle dipende dalla disponibilità di energia (trasformatori, quadri elettrici, UPS), dall'infrastruttura termica e dalla capacità elettrica commissionata. Con l'evoluzione dei rack per l'intelligenza artificiale verso densità più elevate e configurazioni predisposte per il raffreddamento a liquido, la catena del valore si estende oltre i chassis dei server, includendo piastre di raffreddamento, collettori, scambiatori di calore e sistemi di raffreddamento ad acqua e di dissipazione del calore per gli impianti.
Nei livelli intermedi e a valle, i programmi federali e gli enti tecnici stanno promuovendo l'adozione pratica di innovazioni in materia di efficienza e raffreddamento. Iniziative del Dipartimento dell'Energia (DOE), come la Data Center Cooling Collaborative, mirano a ridurre i tempi di commercializzazione di approcci di raffreddamento avanzati, mentre le linee guida federali del FEMP e di partner come il NREL supportano la misurazione standard delle prestazioni utilizzando metriche quali PUE, ERE, WUE e CUE. Queste misurazioni confluiscono nei criteri di selezione dei server, tra cui il comportamento del consumo energetico inattivo, la limitazione della potenza e la telemetria energetica a livello di piattaforma. I vincoli relativi all'acqua e al suo riutilizzo influenzano ulteriormente le decisioni di progettazione e di localizzazione, con programmi come la National Alliance for Water Innovation (NAWI) che supportano soluzioni di riutilizzo dell'acqua in linea con implementazioni di server ad alta densità.
Panorama competitivo
La concorrenza nel mercato statunitense dei server per data center si sta intensificando a causa dei picchi di domanda guidati dall'IA. Dell Technologies è leader per fatturato, con 6.3 miliardi di dollari nel primo trimestre dell'anno fiscale 2026 e un backlog record di 12.1 miliardi di dollari per l'IA. Hewlett Packard Enterprise segue con una crescita del 12.8% nel segmento server nel 2024, sfruttando la sua piattaforma GreenLake per l'adozione del cloud ibrido. Il fatturato di AMD di 3.9 miliardi di dollari nel quarto trimestre del 2024 per i data center ha portato la sua quota di CPU a superare Intel al 27.2% all'inizio del 2025, segnalando un rimescolamento della gerarchia x86. [3] Redazione di Tom's Hardware, "AMD supera Intel nel fatturato delle CPU per data center", Tomshardware, tomshardware.com
Le partnership stanno ridisegnando il settore. AMD e Intel hanno formato un consorzio consultivo per ottimizzare la compatibilità con la piattaforma x86, mentre Qualcomm è rientrata nel settore delle CPU per server tramite una partnership con NVIDIA. L'ecosistema Blackwell di NVIDIA si allea con ASRock Rack e GIGABYTE per avviare sistemi di livello AI-factory. Super Micro Computer promuove offerte di sistemi raffreddati a liquido su scala rack e Chemours collabora con DataVolt per i fluidi dielettrici fluorurati per gestire carichi termici di 50 kW per rack.
Gli hyperscaler influenzano le roadmap dei fornitori stipulando accordi pluriennali per i volumi di accelerazione dell'intelligenza artificiale, intensificando la concorrenza sui tempi di consegna e sulle metriche di efficienza energetica. I produttori di componenti che si assicurano i finanziamenti nazionali del CHIPS-Act ottengono lo status di fornitore preferenziale, mentre il più ampio bacino di fornitori accelera i progetti pronti per il raffreddamento a liquido per preservare la pertinenza nelle corsie ad alta densità.
Leader del settore dei server per data center negli Stati Uniti
Dell Technologies Inc.
Hewlett Packard Enterprise Company
Lenovo Group Limited
International Business Machines Corporation
Cisco Systems, Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Giugno 2026: Dell Technologies ha annunciato il server PowerEdge XE8812, dotato di architettura NVIDIA Vera Rubin NVL4 per carichi di lavoro ad alte prestazioni di intelligenza artificiale e calcolo ad alte prestazioni (HPC). Il debutto amplia le capacità dei server ad alta densità per IA e HPC nella gamma Dell, rafforzando la leadership nell'infrastruttura rack ottimizzata per l'IA. Questa mossa intensifica la concorrenza nell'approvvigionamento di data center pronti per l'IA, poiché i clienti puntano alla densificazione e all'accelerazione avanzata.
- Giugno 2026: Dell Technologies ha ampliato la Dell AI Factory con NVIDIA integrando i server PowerEdge R9822 e M9822 con CPU NVIDIA Vera per supportare l'intelligenza artificiale agentiva su larga scala. L'espansione accelera la capacità di Dell di fornire sistemi di intelligenza artificiale su vasta scala e definisce le aspettative del mercato per le implementazioni di intelligenza artificiale scalabili nei data center. Influisce inoltre sulle dinamiche decisionali di fornitori e clienti nella realizzazione di data center per l'IA.
- Maggio 2026: Dell Technologies ha presentato la diciottesima generazione di server PowerEdge con design di raffreddamento ad aria e a liquido, insieme al sistema di storage Dell PowerStore Elite. La nuova generazione è pensata per carichi di lavoro predisposti per l'intelligenza artificiale e migliora l'efficienza e la densità del raffreddamento. L'aggiornamento amplia il ciclo di sviluppo dei prodotti Dell per adattarsi ai cicli di rinnovamento guidati dall'IA.
Ambito e metodologia
Un server del data center è fondamentalmente un computer ad alta capacità senza periferiche come monitor e tastiere. Si tratta di un'unità hardware installata all'interno di un rack, dotata di un'unità di elaborazione centrale (CPU), di archiviazione e altre apparecchiature elettriche e di rete, che li rendono computer potenti che forniscono applicazioni, servizi e dati ai dispositivi degli utenti finali.
Il mercato dei server per data center negli Stati Uniti è segmentato in base al fattore di forma (server blade, server rack e server tower) e all'utente finale (IT e telecomunicazioni, BFSI, governo, media e intrattenimento e altri utenti finali). Le dimensioni e le previsioni del mercato sono fornite in termini di valore (USD) per tutti i segmenti di cui sopra.
| Livello 1 e 2 |
| Tier 3 |
| Tier 4 |
| Lame a mezza altezza |
| Lame a tutta altezza |
| Un quarto di altezza / Micro-lame |
| Virtualizzazione e cloud privato |
| Calcolo ad alte prestazioni (HPC) |
| Intelligenza artificiale/apprendimento automatico e analisi dei dati |
| Incentrato sullo storage |
| Gateway Edge / IoT |
| Hyperscaler/fornitore di servizi cloud |
| Strutture di colocation |
| Enterprise ed Edge |
| BFSI |
| IT e telecomunicazioni |
| Sanità e scienze della vita |
| Manifatturiero e industria 4.0 |
| Energia e Utilities |
| Governo e Difesa |
| Per livello del data center | Livello 1 e 2 |
| Tier 3 | |
| Tier 4 | |
| Per fattore di forma | Lame a mezza altezza |
| Lame a tutta altezza | |
| Un quarto di altezza / Micro-lame | |
| Per applicazione/carico di lavoro | Virtualizzazione e cloud privato |
| Calcolo ad alte prestazioni (HPC) | |
| Intelligenza artificiale/apprendimento automatico e analisi dei dati | |
| Incentrato sullo storage | |
| Gateway Edge / IoT | |
| Per tipo di data center | Hyperscaler/fornitore di servizi cloud |
| Strutture di colocation | |
| Enterprise ed Edge | |
| Per settore di uso finale | BFSI |
| IT e telecomunicazioni | |
| Sanità e scienze della vita | |
| Manifatturiero e industria 4.0 | |
| Energia e Utilities | |
| Governo e Difesa |
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato dei server dei data center negli Stati Uniti?
Nel 33.92 il mercato valeva 2026 miliardi di dollari e si prevede che raggiungerà i 50.83 miliardi di dollari entro il 2031.
Quale applicazione server sta crescendo più rapidamente?
I carichi di lavoro di intelligenza artificiale e apprendimento automatico registrano la crescita più elevata, con un CAGR del 15.81% fino al 2031.
Perché i data center di livello 4 stanno guadagnando popolarità?
Gli hyperscaler necessitano di ambienti fault-tolerant per i cluster di addestramento dell'IA, spingendo la domanda di livello 4 a un CAGR del 12.79% entro il 2031.
In che modo le carenze nella catena di approvvigionamento incidono sui tempi di distribuzione?
I tempi di consegna per le memorie ad alta larghezza di banda e per le GPU ora si estendono fino a dodici mesi, ritardando l'installazione dei server AI.
Quali regioni stanno attraendo nuovi investimenti in data center oltre agli hub tradizionali?
Phoenix, Columbus e Austin stanno emergendo come località preferite di livello 2 grazie alla disponibilità di terreni, ai prezzi dell'energia e agli incentivi fiscali.


