

Dimensioni e quota del mercato delle agenzie di credito negli Stati Uniti
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 19.86 miliardo di dollari |
| Dimensione del mercato (2031) | 26.34 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.82% CAGR |
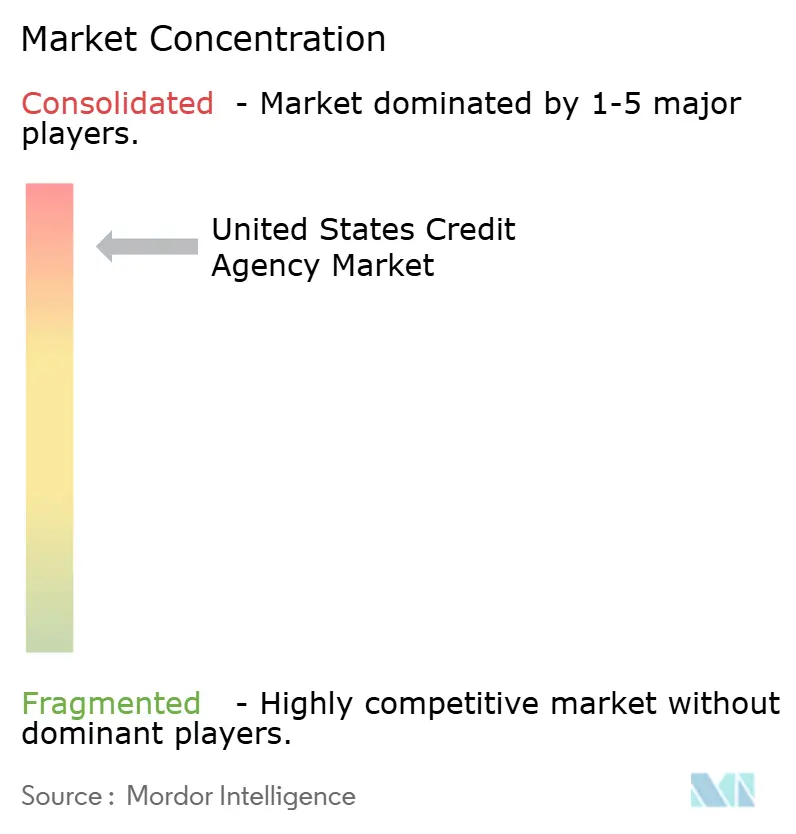
| Concentrazione del mercato | Alto |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato delle agenzie di credito degli Stati Uniti di Mordor Intelligence
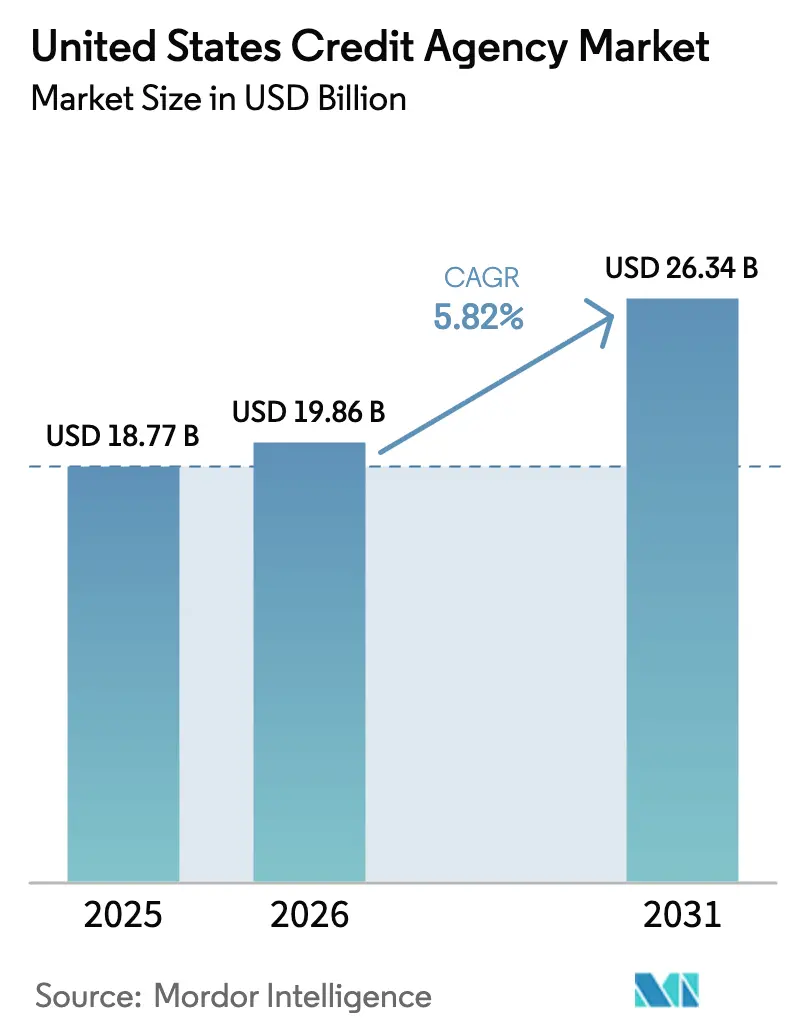
Il mercato statunitense delle agenzie di credito aveva un valore di 18.77 miliardi di dollari nel 2025 e si prevede che crescerà da 19.86 miliardi di dollari nel 2026 a 26.34 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 5.82% durante il periodo di previsione (2026-2031). La crescita è trainata dalla domanda stabile di prestiti, dal maggiore utilizzo di dati alternativi e dai servizi di monitoraggio basati su abbonamento, che compensano i costi di conformità derivanti dalle nuove normative del Consumer Financial Protection Bureau (CFPB) e della Federal Housing Finance Agency (FHFA). Gli istituti di credito stanno adottando modelli di machine learning che integrano i pagamenti degli affitti e le bollette delle utenze, creando nuovi flussi di entrate e soddisfacendo al contempo i requisiti normativi in materia di trasparenza algoritmica. La proposta del CFPB sui data broker e le leggi statali sulla privacy stanno aumentando i costi, ma spingono banche e fintech verso file di prima parte delle agenzie di credito con le protezioni del Fair Credit Reporting Act. I modelli di erogazione cloud-native riducono la latenza, consentendo approvazioni immediate e supportando la stabilità dei prezzi, mentre i contratti tri-agenzia si spostano verso formati bi-fusione nella valutazione del credito ipotecario. Il mercato è altamente concentrato, con le prime cinque agenzie che sfruttano le proprie economie di scala per investire nell'intelligenza artificiale, acquisire piattaforme di nicchia e offrire pacchetti integrati di protezione dell'identità e servizi di credito. Esempi significativi includono l'acquisizione di Discover da parte di Capital One, il lancio di OneTru da parte di TransUnion e le acquisizioni in corso da parte di Experian. La crescita regionale varia: il Sud si basa su volumi consistenti grazie a un'ampia base di mutuatari, l'Ovest traina l'innovazione attraverso la domanda di fintech, mentre il Nord-Est si concentra su analisi orientate alla conformità per ridurre la variabilità dei tassi di insolvenza.
Punti chiave del rapporto
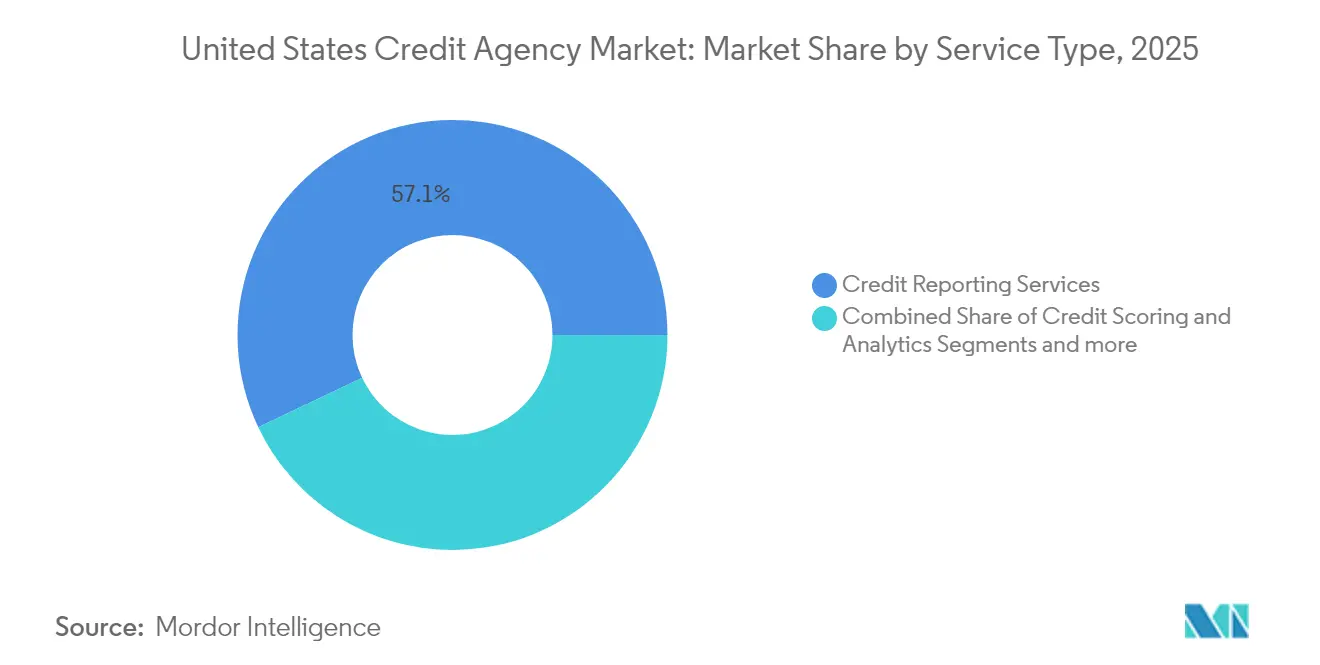
- In base alla tipologia di servizio, nel 57.05 i servizi di reporting creditizio detenevano una quota di mercato del 2025% tra le agenzie di credito degli Stati Uniti, mentre si prevede che il settore di scoring e analisi del credito crescerà a un CAGR del 6.69% entro il 2031.
- In base al settore di utilizzo finale, nel 38.33 i servizi finanziari rappresentavano il 2025% del mercato delle agenzie di credito degli Stati Uniti; il settore dei media e della tecnologia è in testa alla futura espansione con un CAGR dell'8.47%.
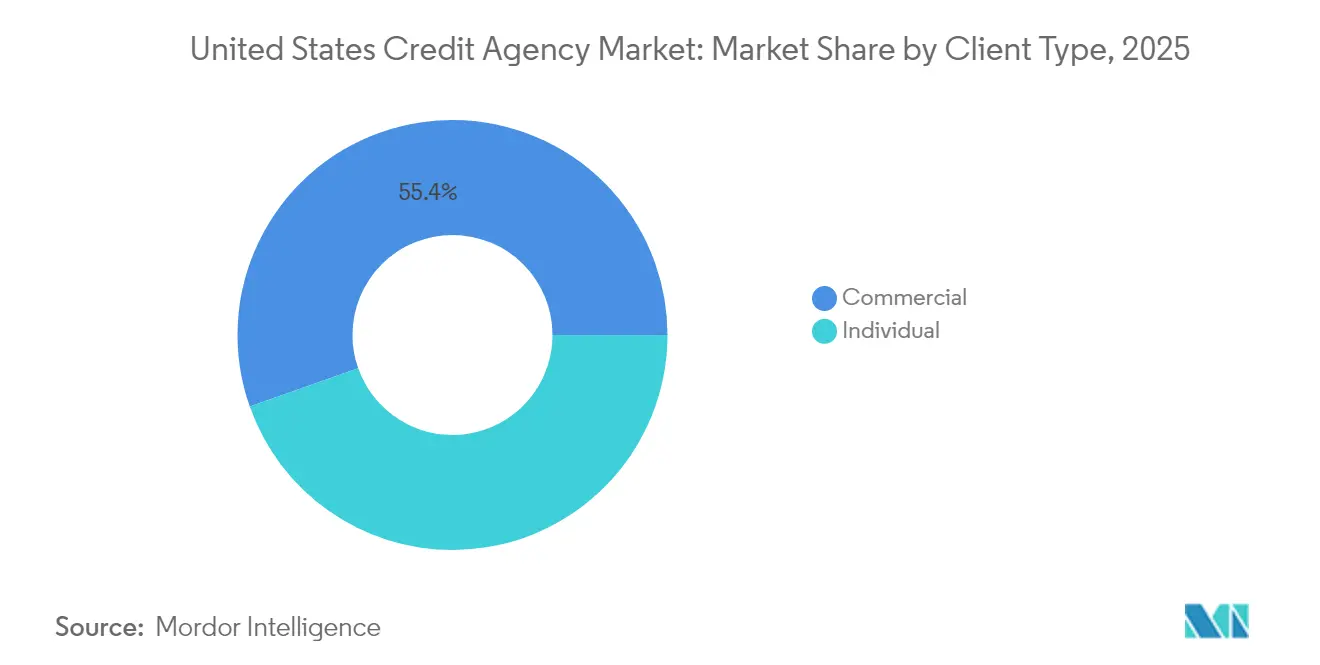
- In base alla tipologia di cliente, nel 55.40 i clienti commerciali rappresentavano il 2025% del mercato delle agenzie di credito degli Stati Uniti, mentre i servizi ai privati stanno crescendo a un CAGR del 6.22%.
- In termini geografici, nel 37.75 il Sud ha conquistato una quota di fatturato del 2025% del mercato delle agenzie di credito degli Stati Uniti; il CAGR del 6.98% della regione occidentale fino al 2031 la rende l'area in più rapida crescita.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti del mercato delle agenzie di credito degli Stati Uniti
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Punteggio dei dati alternativi basato sull'intelligenza artificiale | + 1.2% | Nazionale, primi guadagni nell'Ovest e nel Nordest | Medio termine (2-4 anni) |
| Aumento dei volumi di prestiti BNPL e fintech | + 0.9% | Focus nazionale e urbano | A breve termine (≤ 2 anni) |
| Spinta normativa per modelli di credito inclusivi | + 0.8% | Centri nazionali di conformità nel Nord-Est | A lungo termine (≥ 4 anni) |
| Espansione dei dati sul credito alle piccole imprese | + 0.7% | Nazionale, forte nel Sud e nel Midwest | Medio termine (2-4 anni) |
| Deprecazione del broker di dati | + 0.6% | California e Nord-Est | Medio termine (2-4 anni) |
| Piattaforme di ufficio cloud-native | + 0.5% | Nazionale, guidato da West | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Adozione del punteggio dei dati alternativi basato sull'intelligenza artificiale
I motori di apprendimento automatico acquisiscono dati relativi ad affitti, utenze e utilizzo di dispositivi mobili per valutare i mutuatari con una storia creditizia limitata, fornendo agli istituti di credito una copertura più ampia e soddisfacendo al contempo gli obiettivi di equità del CFPB. Citigroup stima che l'IA potrebbe incrementare i profitti bancari globali di 170 miliardi di dollari entro il 2028, con i guadagni derivanti dalla valutazione del credito che rappresentano gran parte di questo potenziale [1] Citigroup, “AI in Banking Profit Potential,” citigroup.com . Le agenzie stanno sfruttando strategicamente risorse di dati precedentemente inutilizzate per sbloccare nuove opportunità di guadagno e migliorare il proprio posizionamento sul mercato. Stanno inoltre introducendo report completi sul rischio dei modelli che forniscono un'analisi approfondita dei meccanismi di controllo dei bias, garantendo la conformità con gli standard normativi in continua evoluzione. Dando priorità alla trasparenza nelle loro operazioni, queste agenzie rafforzano la loro capacità di mitigare i rischi normativi e mantenere la credibilità sul mercato. Inoltre, questo approccio consolida il loro ruolo di facilitatori essenziali di un'implementazione responsabile dell'IA nel settore del credito.
Aumento dei volumi di prestiti BNPL e Fintech
Apple ha iniziato a fornire a Experian i dati sulle transazioni "Paga dopo" nel marzo 2024, segnalando un passaggio dalle rate non contabilizzate agli obblighi di credito completamente segnalati [2] Experian PLC, "Apple Pay Later Data Reporting Press Release", experian.com . La ricerca del CFPB mostra che quasi un utente BNPL su cinque ha saltato un pagamento nel 2024, creando una domanda da parte degli istituti di credito per una supervisione di livello professionale e per la previsione delle perdite. Le agenzie raggruppano gli attributi BNPL in punteggi specifici che tengono traccia dell'utilizzo del pagamento in quattro rate e dei rollover, quindi rivendono queste informazioni agli emittenti di carte che combattono l'erosione della quota di mercato. Le dashboard direct-to-consumer consentono ai mutuatari di monitorare la cronologia BNPL, generando commissioni di abbonamento e semplificando al contempo il carico di lavoro relativo alle contestazioni. Le prime evidenze suggeriscono che i dati BNPL segnalati aumentano il punteggio FICO medio di 10-12 punti per gli utenti puntuali, ampliando l'accesso alle linee di credito tradizionali.
Spinta normativa per modelli di credito inclusivi
La FHFA imporrà la fusione bidirezionale dei file e migrerà a FICO 10T più VantageScore 4.0 nel quarto trimestre del 2025, costringendo gli istituti di credito a rivalutare il mix di agenzie e il potere predittivo [3] Federal Housing Finance Agency, “Credit Score and Bi-Merge Implementation Timeline,” fhfa.gov . Il documento di dicembre 2024 del CFPB estende la copertura FCRA ai data broker, convogliando la domanda verso le agenzie con flussi di lavoro consolidati per scopi consentiti. I divieti statali sui debiti medici inferiori a 500 USD richiedono filtri di soppressione dinamici che mantengono l'accuratezza dei file in tutte le giurisdizioni. Le agenzie con architetture cloud-native possono aggiornare le regole di esclusione quasi in tempo reale, convertendo la conformità in un servizio a valore aggiunto. Il punteggio inclusivo allinea gli interessi commerciali con gli obiettivi di politica pubblica, supportando una crescita continua anche se si profilano limiti alle commissioni.
Espansione dei prodotti di dati creditizi per le piccole imprese
La Sezione 1071 del Dodd-Frank Act obbliga gli istituti di credito a raccogliere dati demografici e geografici sui richiedenti aziendali dopo luglio 2025, creando nuovi feed di dati che gli uffici possono purificare e analizzare. Gli studi di FinRegLab evidenziano persistenti lacune di finanziamento per le imprese di proprietà di minoranze, incoraggiando gli uffici a sviluppare punteggi alternativi basati sul flusso di cassa e sull'e-commerce. I primi programmi pilota condotti con banche comunitarie in Texas hanno dimostrato una significativa riduzione del tempo e degli sforzi necessari per le revisioni manuali dei documenti, ottenendo al contempo un aumento dei tassi di approvazione per le imprese di nuova costituzione. Le agenzie applicano un prezzo elevato a questi report perché riducono il rischio di contenziosi per prestiti equi e accelerano i tempi di evasione dei prestiti. La diversificazione in set di dati commerciali protegge i ricavi dai cicli di prestito dei consumatori.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Intensificare la legislazione sulla privacy dei dati | -0.8% | California, New York, Illinois | Medio termine (2-4 anni) |
| Volatilità dei tassi dei mutui | -0.7% | Mercati immobiliari ad alto costo | A breve termine (≤ 2 anni) |
| Il CFPB prevede di rendere open source i punteggi | -0.6% | il | A lungo termine (≥ 4 anni) |
| Controllo dei prezzi da parte dei tre uffici | -0.5% | il | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Intensificazione della legislazione sulla privacy dei dati (patchwork negli Stati Uniti)
L'ampliamento del Consumer Privacy Rights Act in California, il disegno di legge sulla correttezza digitale proposto a New York e il Biometric Information Privacy Act dell'Illinois impongono regole distinte in materia di consenso, conservazione ed eliminazione. Le agenzie devono gestire flussi di lavoro paralleli che verificano la provenienza dei dati ai confini statali, gonfiando la spesa per l'archiviazione su cloud e per gli audit di conformità. I ritardi nella riconciliazione delle richieste di opt-out possono comportare sanzioni legali fino a 7,500 dollari per violazione, erodendo i margini di profitto. Alcuni enti reagiscono geolocalizzando i prodotti sensibili o includendo supplementi per la privacy nei contratti. Mentre le norme sulla privacy limitano l'ampiezza dei dati, aumentano allo stesso tempo la domanda da parte degli istituti di credito di fonti verificate e conformi al FCRA, compensando parzialmente la perdita di volume.
La volatilità dei tassi sui mutui frena i volumi di pull-through
I tassi ipotecari fissi a trent'anni si sono mantenuti intorno al 7% fino all'inizio del 2025, frenando l'attività di rifinanziamento e riducendo le richieste di tri-merge fino al 35% rispetto ai picchi del 2021 [4] Federal Reserve Bank of Chicago, “Mortgage Rate Impact on Credit Pulls,” chicagofed.org . La minore richiesta indebolisce i pacchetti di mutui ad alto margine che combinano report, punteggi e controlli antifrode. Le agenzie spostano l'attenzione delle vendite verso linee di credito ipotecarie, rifinanziamenti con liquidità aggiuntiva e prestiti per la costruzione per compensare il volume perso. Le startup fintech specializzate in API per la ricerca dei tassi continuano a utilizzare i dati delle agenzie, ma negoziano prezzi più rigidi, comprimendo i rendimenti. Con la stabilizzazione dei tassi, i prestiti per l'acquisto di immobili compenseranno parzialmente il calo dei rifinanziamenti, tuttavia la variabilità rimane un fattore di oscillazione per le entrate a breve termine.
Analisi del segmento
Per tipo di servizio: l'analisi accelera il mix di ricavi
I servizi di reporting creditizio hanno conquistato il 57.05% del mercato statunitense delle agenzie di credito, rafforzando la propria posizione di principale fornitore di dati per gli istituti di credito. Si prevede che il segmento di scoring e analisi del credito crescerà a un CAGR del 6.69%, superando il tasso di crescita dei servizi di reporting tradizionali. Questa crescita riflette un notevole incremento nel segmento basato sull'analisi del mercato statunitense delle agenzie di credito. Tra i fattori chiave che guidano questa espansione figurano i requisiti normativi per la trasparenza dell'intelligenza artificiale, la proliferazione delle offerte "Buy Now Pay Later" (BNPL) e la crescente domanda di approvazioni del credito in tempo reale. Inoltre, i servizi di monitoraggio e protezione dell'identità in abbonamento mitigano i rischi associati ai cicli di prestito. Questi servizi registrano picchi di domanda in caso di violazioni dei dati, garantendo flussi di entrate costanti.
Con il maturare dei modelli di punteggio, le agenzie integrano caratteristiche comportamentali come la volatilità della spesa, la cadenza degli assegni di pagamento e gli indicatori di frode geospaziale, rafforzando il potere predittivo. Le agenzie che sperimentano tecniche di apprendimento federato tutelano la privacy dei consumatori durante l'addestramento delle reti, preservando la conformità legale. L'aumento degli algoritmi proprietari è alla base dei prezzi premium, ma le imminenti misure di trasparenza degli algoritmi del CFPB minacciano di erodere tale vantaggio. Per tutelarsi, le agenzie danno priorità alla proprietà esclusiva dei dati: privilegi sui registri pubblici, feed delle buste paga e serie di flussi di cassa verificati. L'erogazione del cloud riduce il costo di elaborazione per richiesta di circa il 25% e consente pacchetti pay-as-you-go che attraggono le nuove imprese fintech.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per utente finale: i settori tecnologici alimentano la domanda della prossima ondata
I servizi finanziari rappresentavano una quota sostanziale del 38.33% del mercato delle agenzie di credito statunitensi, consolidando la propria posizione di leadership. La crescita in questa base rallenta, attestandosi a una media a una cifra con la maturazione dei prestiti per carte di credito e auto. Al contrario, i clienti del settore Media e Tecnologia, tra cui piattaforme di streaming, piattaforme di lavoro temporaneo e fornitori di software come servizio (SAS), acquistano dati di agenzie con un CAGR dell'8.47%, richiedendo verifica dell'identità, analisi della condivisione degli account e punteggi relativi alle frodi negli acquisti. Le norme di screening del personale emanate ai sensi della Circolare CFPB 2024-06 costringono i datori di lavoro delle grandi aziende tecnologiche a richiedere report di livello FCRA per le assunzioni algoritmiche, aumentando così i volumi degli ordini.
Fornitori di servizi sanitari, aziende di servizi pubblici e società di telecomunicazioni completano casi d'uso di nicchia con modelli di richiesta costanti, in particolare per le decisioni sui depositi e i piani di finanziamento per i pazienti. I programmi di abbonamento per l'automotive sfruttano i punteggi delle agenzie per calibrare le penali per superamento del chilometraggio. L'ampiezza emergente riduce il rischio di concentrazione e spinge le agenzie a sviluppare API modulari su misura per ciascun settore verticale. Il successo del cross-selling si basa sull'integrazione dei dati una sola volta, in modo che ogni ulteriore calo di prodotto comporti costi marginali anziché progetti su misura. Questa scalabilità sblocca una maggiore leva operativa e attenua la pressione sui prezzi nei segmenti tradizionali del settore delle agenzie di credito negli Stati Uniti.
Per tipo di cliente: gli abbonamenti individuali aumentano i margini
Le entità commerciali continuano a consumare il 55.40% del fatturato del 2025, ma la categoria Individual crescerà più rapidamente, al 6.22%, fino al 2031, con la diffusione dei timori per la privacy e della cultura del punteggio di credito. Le agenzie convertono i diritti di divulgazione dei documenti normativi in app freemium che promuovono il monitoraggio del punteggio, le scansioni del dark web e l'assicurazione contro il furto di identità. I rinnovamenti dell'esperienza cliente – con blocchi con un solo clic, aggiornamenti settimanali di VantageScore e suggerimenti gamificati sulla salute del credito – mantengono il tasso di abbandono al di sotto del 2% mensile. Il valore a vita aumenta perché i servizi aggiuntivi, come i motori di confronto dei tassi di prestito e i tracker BNPL, accrescono la quota di portafoglio.
I clienti commerciali rimangono indispensabili per l'estrazione di dati in massa che genera economie di scala; tuttavia, spingono per agevolazioni tariffarie a fronte della pressione normativa volta a ridurre le commissioni per i mutuatari. Le agenzie rispondono raggruppando moduli antifrode, KYC e antiriciclaggio, che aumentano il fatturato medio unitario mascherando al contempo i cali dei prezzi di listino. L'espansione individuale consolida quindi la resilienza complessiva dei margini nel mercato delle agenzie di credito degli Stati Uniti.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Gli stati del sud hanno assorbito il 37.75% delle entrate dell'ufficio nel 2025, trainati dall'afflusso di popolazione, dalla solida erogazione di mutui ipotecari e dall'estesa rete di banche locali. Florida e Texas registrano una crescita a due cifre nelle richieste di prestiti fintech e gli istituti di credito di questi stati acquistano analisi avanzate dei flussi di cassa per adattarsi a modelli di occupazione non tradizionali. L'inflazione immobiliare ad Atlanta, Miami e Dallas aumenta il rischio di shock nei pagamenti, stimolando la domanda di regole di punteggio basate sulla posizione geografica. Le agenzie collaborano inoltre con le università regionali per testare i feed di dati sui pagamenti degli affitti, anticipando i mandati di inclusività del CFPB.
La regione occidentale, pur dominando attualmente il fatturato, dovrebbe raggiungere un significativo tasso di crescita annuo composto (CAGR) del 6.98% entro il 2031. Il Consumer Privacy Rights Act della California spinge le aziende verso API di tipo "privacy by design" per gli uffici, consentendo alle agenzie di applicare premi di conformità. Le startup della Silicon Valley integrano strumenti decisionali in frazioni di secondo nelle offerte finanziarie in-app, consumando chiamate di tipo "office" ad alta frequenza che aumentano il numero di transazioni. L'Oregon e Washington contribuiscono come hub di e-commerce che utilizzano la verifica dell'identità per impedire l'appropriazione indebita degli account. L'adozione da parte dell'Occidente di set di dati per il noleggio, l'abbonamento e l'acquisto immediato e il pagamento posticipato offre terreno fertile per nuove varianti di punteggio calibrate sui flussi di cassa della gig economy.
Il Nord-Est combina una consolidata competenza nei servizi finanziari con un basso rischio di insolvenza. La prossimità normativa accelera i programmi pilota sul punteggio di intelligenza artificiale spiegabile; le agenzie gestiscono gruppi di utenti di modelli di rischio a New York e nel Massachusetts per raccogliere feedback prima dell'implementazione a livello nazionale. La domanda del Midwest rimane moderata ma costante. Le banche locali che affrontano le transizioni industriali acquistano file di agenzie commerciali arricchiti con lo storico dei pagamenti dei fornitori che misura la resilienza dei piccoli produttori. Questi diversi modelli regionali consentono alle agenzie di personalizzare i livelli di prezzo e di profondità dei dati, massimizzando la cattura del valore nel mercato delle agenzie di credito degli Stati Uniti.
Panorama normativo
Il mercato statunitense delle agenzie di credito opera principalmente in base al Fair Credit Reporting Act (FCRA) e alle sue norme attuative previste dal Regolamento V, con il Consumer Financial Protection Bureau (CFPB) e la Federal Trade Commission (FTC) che svolgono il ruolo di principali organismi di vigilanza federali. Il CFPB ha mantenuto un'attenzione costante sulla regolamentazione attraverso l'emanazione di norme, la supervisione e l'applicazione delle stesse, tra cui la definizione e il perseguimento di una supervisione più ampia per il mercato delle informazioni creditizie (Federal Register, agosto 2025), unitamente ad azioni in corso relative alla riapertura delle controversie, all'accuratezza e ai controlli per finalità consentite (tra cui l'azione del CFPB nei confronti di Equifax nel gennaio 2025 e le attività di contenzioso che coinvolgono Experian ad agosto 2025).
Gli sviluppi normativi a livello federale e statale continuano a influenzare il contenuto, la valutazione e le modalità di distribuzione dei file. Un punto di svolta significativo del 2025 è stata l'annullamento della norma del CFPB sui debiti sanitari da parte del Tribunale distrettuale degli Stati Uniti per il distretto orientale del Texas (11 luglio 2025), che ha evidenziato la delicatezza giuridica degli obblighi di soppressione dei file e la necessità operativa di una logica di conformità che tenga conto della giurisdizione. Altri fattori di pressione includono il dialogo federale in corso sulla prevalenza del FCRA sulle leggi statali (Federal Register, ottobre 2025) e ulteriori azioni di controllo da parte della FTC, tra cui una decisione e un ordine modificati riguardanti Dun & Bradstreet all'inizio del 2026, che sottolineano ulteriormente la conformità documentata in materia di qualità e governance dei dati.
Analisi della catena del valore
La catena del valore inizia con l'acquisizione dei dati dai fornitori, tra cui banche, emittenti di carte di credito, società di prestito fintech, società di erogazione/gestione di mutui, agenzie di recupero crediti e fornitori di servizi di pubblica utilità o telecomunicazioni, con flussi di lavoro di fornitura standardizzati, generalmente allineati a formati di settore come Metro 2. Le agenzie di credito acquisiscono quindi i dati, effettuano la risoluzione dell'identità, normalizzano e abbinano i record ai file dei consumatori o delle aziende e applicano controlli di governance a supporto degli obblighi FCRA in materia di accuratezza, finalità consentite e riesame delle controversie. Queste fasi, fortemente orientate alla conformità, non sono funzioni secondarie, ma determinano il costo del servizio e contribuiscono a differenziare le agenzie quando i clienti si trovano ad affrontare richieste di audit più stringenti.
A valle, le agenzie confezionano report di credito, punteggi e analisi tramite file batch, portali web e, sempre più spesso, orchestrazione basata su API, integrandoli nei sistemi decisionali degli istituti di credito per la valutazione del credito, la verifica dell'identità (KYC), il rilevamento delle frodi e lo screening antiriciclaggio. Il livello di distribuzione si interfaccia con i sistemi di erogazione dei prestiti degli istituti di credito e con i motori decisionali di terze parti, dove le prestazioni di routing e latenza possono influire sulla conversione e sull'abbandono nei canali digitali. Lato consumatore, la distribuzione dipende anche da una gestione sicura degli accessi e da flussi di lavoro per la gestione delle contestazioni, poiché la divulgazione dei file, il blocco e il monitoraggio degli abbonamenti devono essere gestiti in modo da preservare la qualità dei file e al contempo scalare i servizi diretti al consumatore.
Panorama competitivo
I cinque operatori nazionali – Equifax, Experian, TransUnion, Dun & Bradstreet e LexisNexis Risk Solutions – detengono importanti ricavi di mercato, il che si traduce in uno status di oligopolio quasi da manuale. Il loro predominio è rafforzato da vasti set di dati storici, integrazioni con gli istituti di credito e certificazioni di conformità che creano formidabili barriere all'ingresso. Il direttore del CFPB, Rohit Chopra, ha definito il gruppo un "cartello delle agenzie di credito" dopo aver osservato un quadruplicamento dei prezzi dei report dal 2022. Questo controllo accelera gli aggiornamenti della piattaforma progettati per mostrare percorsi di controllo, dashboard di bias e monitoraggio della risoluzione delle controversie.
Le mosse strategiche sottolineano l'espansione verticale. L'acquisizione di Monevo da parte di TransUnion nell'aprile 2025 integra la prequalificazione istantanea nel suo cloud OneTru, acquisendo ricavi da lead referral e rafforzando al contempo i fossati di dati. Equifax investe massicciamente in Workforce Solutions per effettuare vendite incrociate di verifica del reddito, mentre gli istituti di credito adottano le regole sulla capacità di rimborso. Experian sperimenta i punteggi di performance del programma "Compra ora, paga dopo", integrandoli con le offerte FICO tradizionali per rimanere al passo con la fascia demografica più giovane. Dun & Bradstreet sfrutta i set di dati della Sezione 1071 per rinnovare il suo modello PAYDEX per le piccole imprese. LexisNexis integra i privilegi ipotecari registrati pubblicamente con le linee di credito dei consumatori, fornendo alle compagnie assicurative informazioni combinate su proprietà e credito.
L'intensità competitiva ruota attorno a latenza, spiegabilità del modello e profondità delle risorse alternative, piuttosto che al semplice conteggio dei file. La migrazione al cloud riduce i tempi di risposta medi a meno di 300 millisecondi e riduce il costo marginale dei nuovi attributi dei dati. Le agenzie che raggiungono tempi di risposta inferiori al secondo si aggiudicano contratti di finanza integrata con app fintech. Tuttavia, la concentrazione alimenta le discussioni antitrust; i casi proposti per condotta anticoncorrenziale potrebbero imporre la portabilità dei dati o rimedi tariffari. Le agenzie si preparano facendo lobbying in materia di sicurezza informatica e sottolineando la riduzione del rischio sistemico che offrono.
Leader del settore delle agenzie di credito degli Stati Uniti
Equifax Inc.
PLC Experian
TransUnion
Dun & Bradstreet Holdings
Fiera Isaac Corp. (FICO)
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2026: Equifax firma l'accordo definitivo per l'acquisizione di Círculo de Crédito in Messico per 750 milioni di dollari. L'espansione transfrontaliera rafforza la presenza regionale e il vantaggio competitivo di Equifax in termini di dati, consentendole di entrare in un mercato adiacente delle informazioni creditizie in America Latina.
- Luglio 2026: TransUnion lancia un miglioramento del report di credito ipotecario integrando TruVision ACA 2.0 di FactorTrust. L'integrazione amplia le funzionalità di dati alternativi per la valutazione delle richieste di mutuo e migliora l'accuratezza della valutazione del credito, rafforzando le integrazioni con gli istituti di credito e il posizionamento competitivo nell'analisi dei mutui.
- Aprile 2026: Dichiarazione di Equifax sull'annuncio di FHFA/HUD che abilita l'utilizzo di VantageScore 4.0 e FICO 10T per la valutazione del merito creditizio dei mutui garantiti dalla FHA. L'accettazione normativa di molteplici modelli di scoring amplia le opzioni a disposizione degli istituti di credito nei programmi di mutui garantiti dal governo e aumenta la concorrenza tra i diversi modelli.
Ambito del rapporto di mercato delle agenzie di credito degli Stati Uniti
Un'agenzia di credito è un'entità a scopo di lucro che raccoglie dati sui debiti di individui e aziende. Quindi valuta questi dati per generare un punteggio di credito, una rappresentazione numerica dell'affidabilità creditizia del mutuatario. Le agenzie di credito degli Stati Uniti sono segmentate per tipo di cliente e verticale. Per tipo di cliente, il mercato è segmentato in individuale e commerciale e per verticale, il mercato è segmentato in diretto al consumatore, governo e settore pubblico, assistenza sanitaria, servizi finanziari, software e servizi professionali, media e tecnologia, automotive, telecomunicazioni e servizi di pubblica utilità, vendita al dettaglio ed e-commerce e altri tipi verticali. Il rapporto offre dimensioni di mercato e previsioni per il mercato delle agenzie di credito degli Stati Uniti in termini di valore (USD) per tutti i segmenti sopra indicati.
| Servizi di segnalazione del credito |
| Punteggio di credito e analisi |
| Monitoraggio del credito e protezione dell'identità |
| Diretto al consumatore |
| Governo e settore pubblico |
| Settore Sanitario |
| Servizi finanziari |
| Software e servizi professionali |
| Media e tecnologia |
| Automotive |
| Telecomunicazioni e Utilità |
| Vendita al dettaglio ed e-commerce |
| Altri verticali |
| Individuale |
| Commerciale |
| Nord-est |
| Midwest |
| Sud |
| ovest |
| Per tipo di servizio | Servizi di segnalazione del credito |
| Punteggio di credito e analisi | |
| Monitoraggio del credito e protezione dell'identità | |
| Per utente finale | Diretto al consumatore |
| Governo e settore pubblico | |
| Settore Sanitario | |
| Servizi finanziari | |
| Software e servizi professionali | |
| Media e tecnologia | |
| Automotive | |
| Telecomunicazioni e Utilità | |
| Vendita al dettaglio ed e-commerce | |
| Altri verticali | |
| Per tipo di cliente | Individuale |
| Commerciale | |
| Per geografia | Nord-est |
| Midwest | |
| Sud | |
| ovest |
Domande chiave a cui si risponde nel rapporto
Qual è la dimensione prevista del mercato delle agenzie di credito negli Stati Uniti entro il 2031?
Si prevede che il mercato raggiungerà gli 26.34 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 5.82%.
Quale tipologia di servizio sta crescendo più velocemente?
Il settore Credit Scoring & Analytics è in testa con un CAGR del 6.69% fino al 2031, poiché gli istituti di credito sono alla ricerca di strumenti di valutazione del rischio basati sull'intelligenza artificiale.
Perché si prevede che la regione occidentale supererà le altre?
L'espansione del settore tecnologico e le severe leggi sulla privacy dei dati determinano una crescita del CAGR del 6.98% in Occidente, incrementando la domanda di soluzioni avanzate di conformità e di dati alternativi.
In che modo il requisito di doppia fusione imposto dalla FHFA inciderà sugli uffici?
Riduce la dipendenza tra i vari enti, premiando gli enti in grado di dimostrare una maggiore accuratezza predittiva secondo i modelli FICO 10T e VantageScore 4.0.
Quale ruolo svolgono i dati BNPL nelle entrate dell'ufficio?
La segnalazione delle transazioni BNPL, come ha fatto Apple con Pay Later, amplia i fascicoli di credito dei consumatori e consente alle agenzie di vendere nuovi prodotti di analisi ai finanziatori che monitorano il rischio di rateizzazione a breve termine.
Gli abbonamenti individuali stanno diventando sempre più importanti?
Sì. I pacchetti di protezione dell'identità e monitoraggio del credito per i consumatori si stanno espandendo a un CAGR del 6.22%, aggiungendo un flusso di entrate a margine più elevato oltre ai clienti istituzionali.


