

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
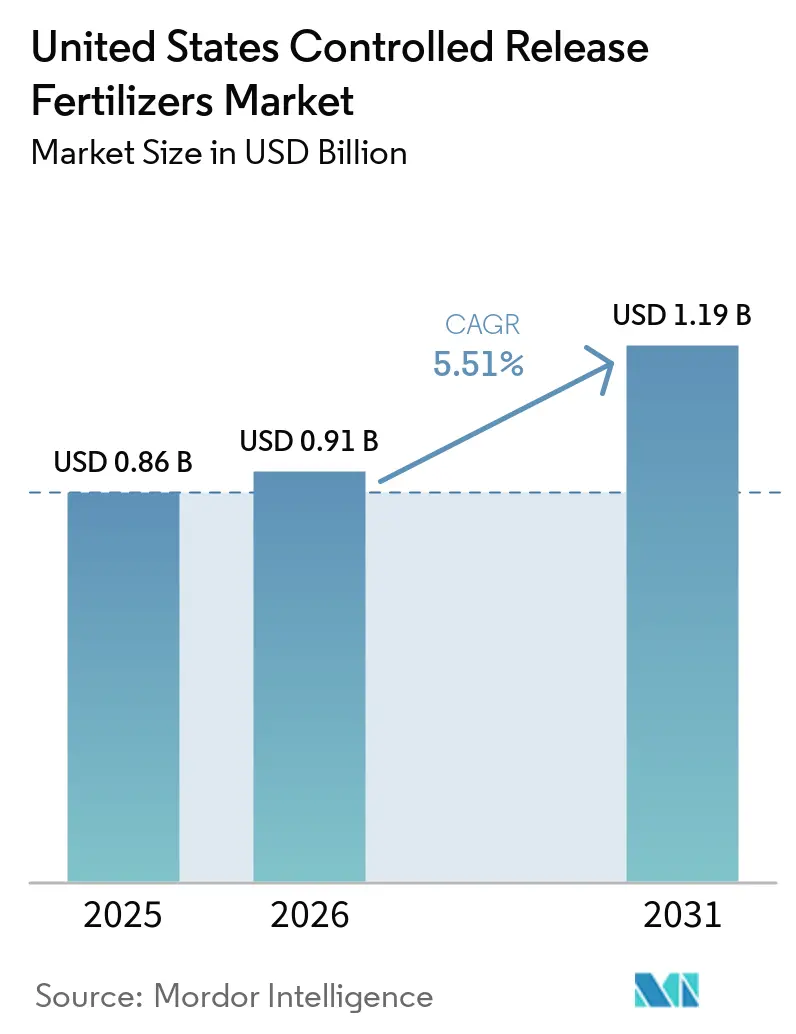
| Dimensione del mercato (2026) | 0.91 miliardo di dollari |
| Dimensione del mercato (2031) | 1.19 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.51% CAGR |
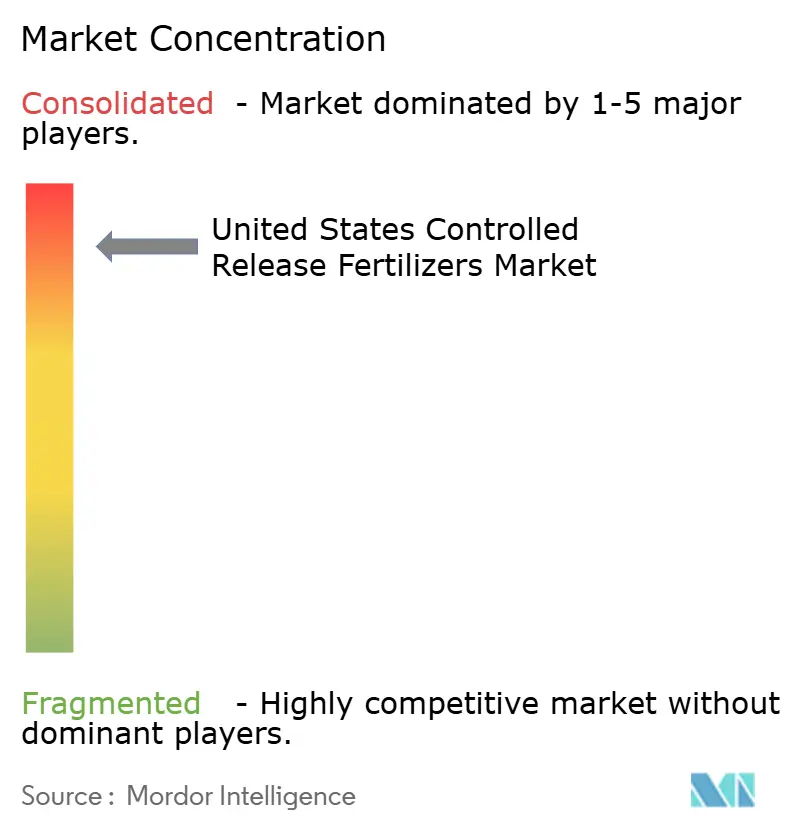
| Concentrazione del mercato | Alto |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dei fertilizzanti a rilascio controllato negli Stati Uniti a cura di Mordor Intelligence
Il mercato statunitense dei fertilizzanti a rilascio controllato aveva un valore di 0.86 miliardi di dollari nel 2025 e si prevede che crescerà da 0.91 miliardi di dollari nel 2026 a 1.19 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 5.51% durante il periodo di previsione (2026-2031). Il crescente utilizzo di attrezzature per l'agricoltura di precisione, gli incentivi federali per la sostenibilità climatica e le normative statali sul deflusso delle acque piovane stanno accelerando l'adozione di questi fertilizzanti nelle aziende agricole e nei siti professionali di manutenzione del verde. Le tecnologie di rivestimento a base di polimeri, le reti di distribuzione più capillari e la crescente domanda di un'erogazione efficiente di nutrienti con un basso consumo idrico nelle regioni soggette a siccità dovrebbero sostenere la crescita dei volumi. I produttori stanno ampliando la capacità produttiva nella regione del Golfo del Messico per sfruttare le materie prime petrolchimiche e ridurre i tempi di consegna. Allo stesso tempo, le innovazioni nei polimeri biodegradabili promettono una riduzione dei costi e un allineamento normativo. Questi fattori, nel loro insieme, rafforzano una crescita pluriennale della domanda che posiziona il mercato statunitense dei fertilizzanti a rilascio controllato come un elemento chiave per la produzione agricola sostenibile e i servizi di paesaggistica.
Punti chiave del rapporto
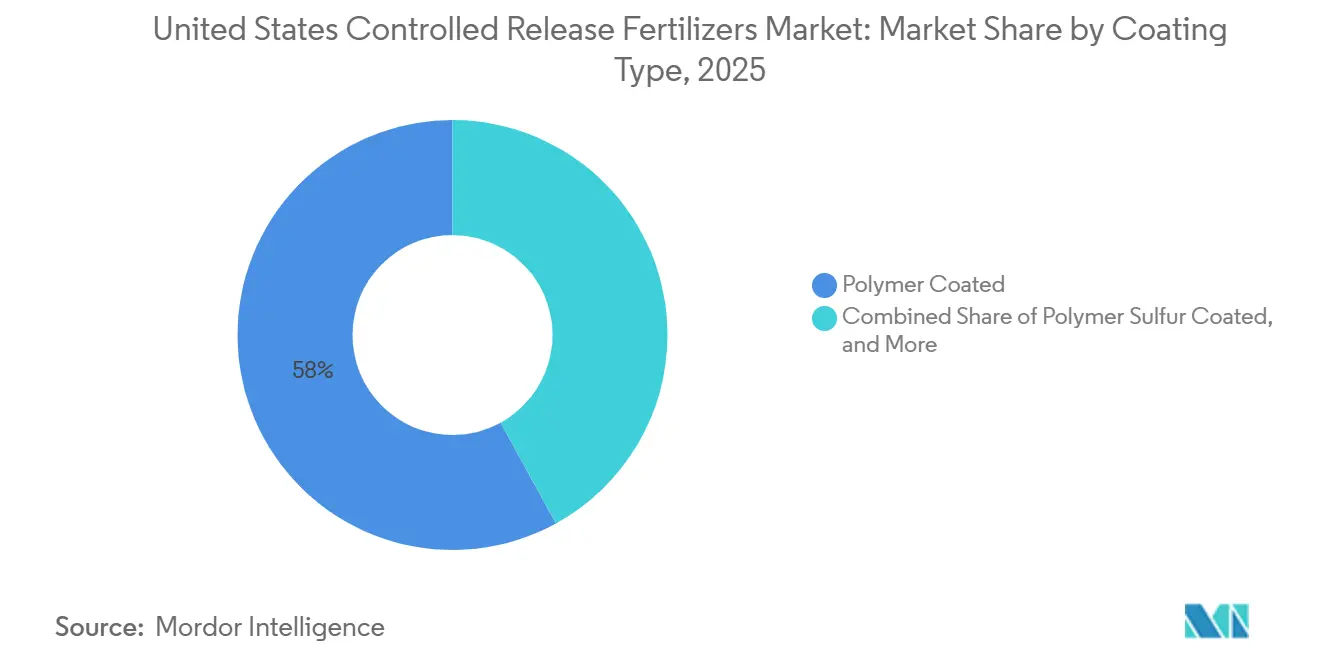
- Per tipologia di rivestimento, i fertilizzanti rivestiti con polimeri detenevano il 58.0% della quota di mercato statunitense dei fertilizzanti a rilascio controllato nel 2025, e i fertilizzanti rivestiti con polimeri e zolfo rappresentano il segmento in più rapida crescita, con una previsione di crescita annua composta (CAGR) del 7.4% dal 2026 al 2031.
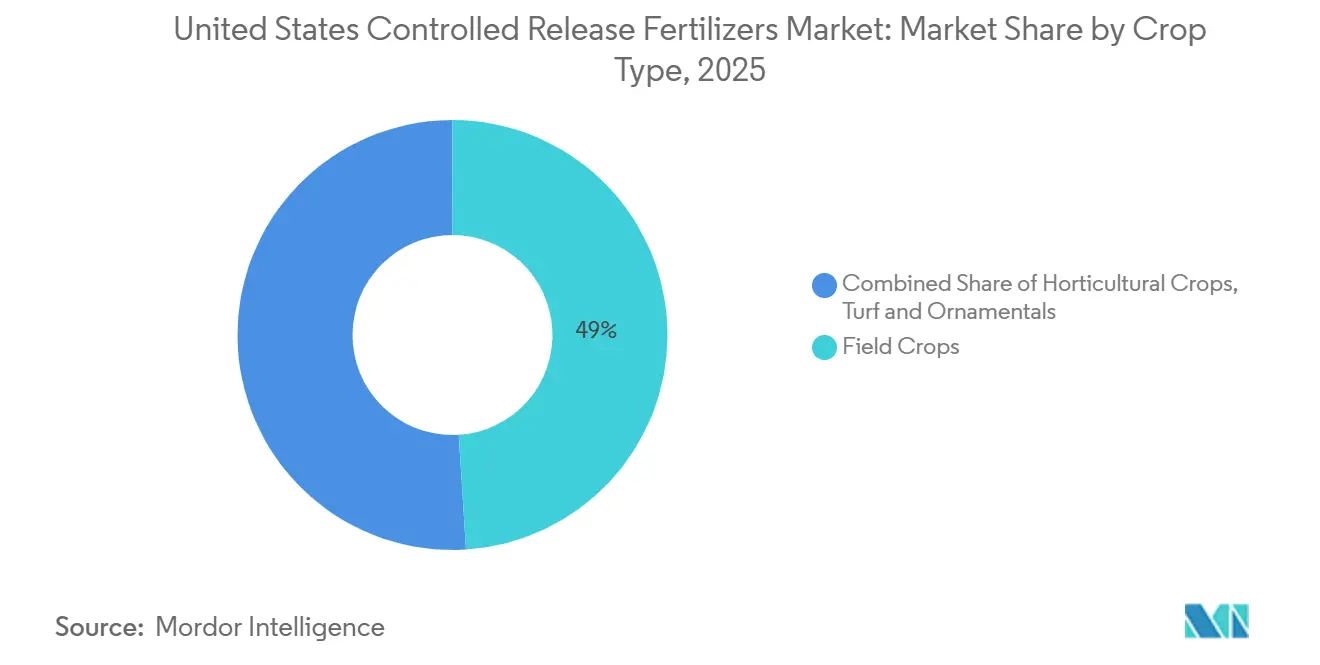
- Per tipologia di coltura, le colture da campo rappresentavano il 49.0% del fatturato nel 2025, mentre le colture da tappeto erboso e ornamentali costituiscono il segmento in più rapida crescita, con un tasso di crescita annuo composto (CAGR) previsto del 6.8% nel periodo 2026-2031.
- Nel 2025, Nutrien Ltd e ICL Group detenevano insieme il 76.58% del mercato statunitense dei fertilizzanti a rilascio controllato, il che indica una struttura competitiva fortemente consolidata.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato dei fertilizzanti a rilascio controllato negli Stati Uniti
Analisi dell'impatto dei conducenti
| Guidatore | ~ (%) Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| L'adozione dell'agricoltura di precisione aumenta l'efficienza nell'uso dei nutrienti | + 1.8% | Midwest Corn Belt e California Central Valley | Medio termine (2-4 anni) |
| Regole più severe per il ballottaggio statale incoraggiano l'adesione al CRF | + 1.5% | Stati bacini idrografici dell'Ohio e della baia di Chesapeake | A breve termine (≤ 2 anni) |
| Aumento della spesa per tappeti erbosi e piante ornamentali nelle aree metropolitane della Sun Belt | + 1.2% | Florida, Texas, Arizona, Carolina del Nord | Medio termine (2-4 anni) |
| Gli Stati Uniti producono rivestimenti biodegradabili che abbassano le barriere dei costi | + 0.9% | Nazionale, con sede in Louisiana e Georgia | A lungo termine (≥ 4 anni) |
| Incentivi pilota climatici intelligenti dell'USDA per la riduzione dell'uso dell'azoto | + 0.8% | Attenzione nazionale alle aree prioritarie di conservazione | A breve termine (≤ 2 anni) |
| Espansione della capacità di produzione di urea rivestita con polimeri negli stati della costa del Golfo | + 0.6% | Distribuzione nazionale dagli hub della Louisiana e della Georgia | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Comprendi le tendenze chiave che modellano questo mercato
Scarica PDF
L'adozione dell'agricoltura di precisione aumenta l'efficienza nell'uso dei nutrienti
La tecnologia a tasso variabile, abbinata a prodotti a rilascio controllato, ottimizza sia il posizionamento che la tempistica in zone con profili del suolo variabili. Il Servizio di ricerca economica dell'USDA ha riferito che la maggior parte delle superfici coltivate a mais con la tecnica dell'agricoltura di precisione nel 2024 ha utilizzato urea rivestita di polimeri, con conseguente riduzione del 15-20% dell'uso totale di azoto senza perdita di resa [1] Fonte: Servizio di ricerca economica, "Agricoltura di precisione", USDA, ers.usda.gov . Un uso più ampio della guida GPS riduce al minimo la sovrapposizione ai bordi del campo, dove le applicazioni convenzionali spesso sprecano nutrienti. Questi vantaggi si traducono in minori costi di input, migliore salute del suolo e conformità con gli standard di deflusso, rafforzando l'ampia adozione nelle grandi aziende agricole a filari.
Regole più severe per il ballottaggio statale incoraggiano l'adozione del CRF
Il programma H2Ohio dell'Ohio ha coperto la maggior parte della quota di partecipazione ai costi sui premi per il rilascio controllato nel 2024, stimolando un'impennata nelle prove di prodotto su 1.3 milioni di acri [2] Fonte: Soil and Water Conservation Division, “H2Ohio Program,” Ohio Department of Agriculture, agri.ohio.gov . Gli stati della baia di Chesapeake hanno inasprito i mandati sul carico massimo giornaliero totale, richiedendo agli agricoltori di documentare i guadagni di efficienza nell'uso dei nutrienti. Le tecnologie a rilascio controllato soddisfano questi obblighi rilasciando azoto solo quando le condizioni di temperatura e umidità favoriscono l'assorbimento da parte delle colture, riducendo così la lisciviazione. Le sanzioni finanziarie per la non conformità motivano ulteriormente la transizione verso le soluzioni del mercato statunitense per il rilascio controllato dei fertilizzanti.
Aumento della spesa per tappeti erbosi e piante ornamentali nelle aree metropolitane della Sun Belt
Negli Stati Uniti, le spese per la manutenzione del verde hanno raggiunto un valore più elevato nel 2024, con le formulazioni a rilascio controllato che riducono i costi della manodopera diminuendo la frequenza di applicazione [3] Fonte: Occupational Statistics Branch, “Landscape Services Employment,” Bureau of Labor Statistics, bls.gov . Le stagioni di crescita prolungate in Florida e Texas aumentano la domanda di nutrienti e i proprietari di case sono disposti a pagare premi per l'azoto a lento rilascio che mantiene i prati verdi per periodi più lunghi. Le aziende professionali di manutenzione del verde specificano sempre più fertilizzanti rivestiti da 90 giorni che riducono i viaggi dei camion e le ore di lavoro, rendendo il verde un corridoio di crescita notevole all'interno del mercato statunitense dei fertilizzanti a rilascio controllato.
Gli Stati Uniti producono rivestimenti biodegradabili che riducono le barriere sui costi
Nuovi impianti in Louisiana e Georgia utilizzano amido di mais e olio di soia per produrre rivestimenti biodegradabili, riducendo così la dipendenza dalle importazioni di resina dall'Asia e risparmiando sui costi di trasporto. La capacità produttiva interna protegge inoltre l'approvvigionamento dalle oscillazioni valutarie e dalle interruzioni delle spedizioni. I prezzi più bassi delle materie prime durante i raccolti abbondanti riducono ulteriormente il divario di prezzo rispetto all'urea convenzionale, favorendone l'adozione da parte dei coltivatori attenti ai margini, soprattutto nei bacini idrografici sottoposti a regolamentazione ambientale.
Analisi dell'impatto delle restrizioni
| moderazione | ~ (%) Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Differenza di prezzo premium rispetto all'urea convenzionale | -1.4% | Nazionale, più acuto nelle regioni produttrici di colture di base | A breve termine (≤ 2 anni) |
| Esposizione della catena di fornitura alle resine di rivestimento importate | -1.1% | Nazionale, focalizzato sulla produzione della costa del Golfo | Medio termine (2-4 anni) |
| La consapevolezza degli agricoltori è ancora bassa tra gli indipendenti della Corn Belt | -0.8% | Iowa, Illinois, Indiana, Nebraska | Medio termine (2-4 anni) |
| ROI incerto con prezzi delle materie prime volatili | -0.6% | Nazionale, ciclico durante le flessioni dei prezzi | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Differenza di prezzo premium rispetto all'urea convenzionale
I fertilizzanti rivestiti costano dal 40 al 60% in più rispetto all'urea granulare, un ostacolo quando i margini del mais si riducono. Nel 2024, i costi del gas naturale si sono ridotti, ma gli input petrolchimici per i rivestimenti sono rimasti volatili, ampliando il premio [4] Fonte: Energy Markets Division, “Natural Gas Data,” US Energy Information Administration, eia.gov . Gli operatori più piccoli con flussi di cassa limitati tendono a ritardare l'adozione fino a quando non apprendono che l'adozione dimostra un rendimento tangibile o un risparmio di manodopera, rallentando così la penetrazione nei sistemi tradizionali ad alta intensità di azoto.
La consapevolezza degli agricoltori è ancora bassa tra gli indipendenti della Corn Belt
Le grandi aziende agricole impiegano agronomi che convalidano i benefici del rilascio controllato, ma le aziende agricole indipendenti spesso si affidano al parere dei colleghi. I programmi di formazione dei rivenditori rimangono disomogenei, lasciando lacune nella conoscenza dei tassi di applicazione ideali e del ritorno sull'investimento. Di conseguenza, alcuni coltivatori percepiscono le capsule polimeriche come un prodotto di nicchia, adatto solo a colture specializzate, il che ne rallenta l'adozione su larga scala.
Analisi del segmento
Per tipo di rivestimento: il predominio dei polimeri guida l'evoluzione della tecnologia
Nel 2025, i fertilizzanti rivestiti con polimeri rappresentavano il 58.0% della quota di mercato statunitense dei fertilizzanti a rilascio controllato. La loro posizione di leadership è supportata dalle economie di scala degli impianti di produzione della Costa del Golfo, che contribuiscono a ridurre i costi unitari, e dalle comprovate prestazioni in sistemi di coltivazione di mais, soia, tappeti erbosi e colture specializzate. L'urea rivestita con polimeri e le miscele multi-nutrienti rivestite con polimeri continuano ad essere ampiamente utilizzate grazie alla loro capacità di migliorare l'efficienza d'uso dei nutrienti, ridurre le perdite e diminuire la frequenza di applicazione. Si prevede che i continui progressi nelle tecnologie di rivestimento rafforzeranno ulteriormente l'adozione da parte degli agricoltori che cercano di aumentare la produttività e migliorare le prestazioni ambientali.
I fertilizzanti rivestiti con polimeri e zolfo rappresentano il segmento in più rapida crescita e si prevede che registreranno un CAGR del 7.4% nel periodo 2026-2031. La crescita è trainata dalla loro formulazione a doppio beneficio, che combina il rilascio controllato di nutrienti con l'apporto supplementare di zolfo, sempre più necessario nei terreni carenti di questo elemento. La crescente coltivazione di colture sensibili allo zolfo, la maggiore consapevolezza dell'importanza di una gestione equilibrata dei nutrienti e la necessità di migliorare l'efficienza d'uso dei fertilizzanti stanno favorendo l'adozione di questi prodotti. Inoltre, si prevede che le continue innovazioni nelle tecnologie di rivestimento, che migliorano le prestazioni di rilascio dei nutrienti mantenendo al contempo la competitività dei costi, accelereranno ulteriormente la domanda di fertilizzanti rivestiti con polimeri e zolfo.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tipo di coltura: la Field Crops Foundation sostiene la crescita specializzata
Le colture in pieno campo hanno dominato il mercato statunitense dei fertilizzanti a rilascio controllato, rappresentando il 49.0% del fatturato nel 2025. I coltivatori di mais e soia apprezzano la capacità dei fertilizzanti a rilascio controllato di sincronizzare la disponibilità di nutrienti con i periodi di rapida crescita vegetativa, riducendo le perdite di nutrienti per lisciviazione e favorendo il rispetto dei piani di gestione dei nutrienti. I distributori offrono sempre più spesso prodotti a base di urea rivestita con polimeri abbinati ad analisi dei dati del suolo e servizi di agricoltura di precisione, creando soluzioni integrate per la gestione dei nutrienti che incentivano gli acquisti ripetuti. L'ampia superficie coltivata a mais, soia e altre colture in pieno campo continua a rendere questo segmento il maggiore consumatore di fertilizzanti a rilascio controllato negli Stati Uniti.
Si prevede che il settore delle piante ornamentali e del tappeto erboso registrerà la crescita più rapida, con un CAGR del 6.8% nel periodo 2026-2031. Questa crescita è trainata dalla crescente domanda di paesaggistica di alta qualità, dai maggiori investimenti in campi da golf e impianti sportivi e dalla crescente necessità di manutenzione di spazi verdi residenziali e commerciali. I fertilizzanti a rilascio controllato sono particolarmente adatti alle applicazioni su tappeto erboso e piante ornamentali perché garantiscono una disponibilità costante di nutrienti, promuovono una crescita uniforme delle piante, migliorano l'aspetto estetico e riducono la frequenza delle applicazioni di fertilizzanti. Anche le piante ornamentali in serra, le colture da vivaio e le piantumazioni paesaggistiche beneficiano di una maggiore efficienza nell'utilizzo dei nutrienti e di una riduzione della manodopera necessaria. Con la continua urbanizzazione e la crescente domanda di paesaggi esteticamente gradevoli negli Stati Uniti, si prevede un'accelerazione nell'adozione di fertilizzanti a rilascio controllato nelle applicazioni su tappeto erboso e piante ornamentali, rendendo questo segmento un importante motore di crescita per il mercato futuro.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
Si prevede che gli stati del Midwest Corn Belt rappresenteranno circa il 44.32% della domanda di fertilizzanti a rilascio controllato degli Stati Uniti nel 2025. Ciò è dovuto principalmente ai benefici derivanti dalla riduzione delle perdite di azoto nelle rotazioni intensive mais-soia. Questi stati utilizzano l'urea rivestita con polimeri per soddisfare i limiti di nutrienti dei bacini idrografici e ottenere risparmi sui costi grazie all'applicazione di precisione.
La Central Valley della California è la più grande regione specializzata in colture specializzate. Colture di alto valore come mandorle, uva e ortaggi dipendono dai sistemi di irrigazione a goccia, che beneficiano di formulazioni a lento rilascio. Questo aumenta l'adozione di fertilizzanti a rilascio controllato e favorisce prezzi più elevati. Inoltre, le normative sulla gestione della siccità incoraggiano i coltivatori ad adottare tecnologie che riducono il deflusso nei corsi d'acqua.
Si prevede che gli stati del sud, tra cui Texas, Florida e Georgia, registreranno la crescita più elevata fino al 2031. Fattori come l'espansione delle superfici coltivate a tappeti erbosi, piante ornamentali e ortaggi di stagione calda, insieme alla vicinanza ai centri di produzione della costa del Golfo, contribuiscono alla riduzione dei costi di trasporto e a una consegna più rapida dell'ultimo miglio. Inoltre, il forte boom edilizio nelle aree metropolitane della Sun Belt determina una maggiore domanda di spazi verdi commerciali, incrementando ulteriormente il consumo regionale nel mercato statunitense dei fertilizzanti a rilascio controllato.
Panorama competitivo
Il mercato è altamente consolidato, con i primi cinque operatori che detengono quote significative. Nutrien Ltd ha dominato con una quota significativa nel 2024, sfruttando attività integrate di ammoniaca e rivestimenti, nonché team di consulenza agronomica che promuovono la vendita incrociata di linee a rilascio controllato nei piani nutrizionali per l'intera azienda agricola. ICL Group deteneva una quota moderata, differenziata per i rivestimenti a base di zolfo e micronutrienti, preferiti nei tappeti erbosi e nelle colture speciali.
Operatori di fascia media come Florikan e Pursell AgriTech hanno puntato su formulazioni di nicchia, tra cui polimeri certificati biologici e capsule termoregolanti, per conquistare i coltivatori specializzati. La loro agilità in Ricerca e Sviluppo e la vicinanza ai centri di distribuzione del sud-est accorciano i cicli di sviluppo dei prodotti e assicurano la fidelizzazione dei clienti locali.
Le alleanze strategiche tra produttori di fertilizzanti e aziende di software di precisione si sono intensificate nel 2024. Koch Fertilizer ha integrato la modellazione del tasso di rilascio nelle piattaforme a dosaggio variabile di Ag Leader, consentendo ai rivenditori di fornire raccomandazioni basate sui dati che rafforzano la fiducia degli agricoltori. Le domande di brevetto per rivestimenti biodegradabili e sensori a rilascio intelligente sono aumentate del 34%, a dimostrazione della continua pressione all'innovazione nel mercato statunitense dei fertilizzanti a rilascio controllato.
Leader del settore dei fertilizzanti a rilascio controllato negli Stati Uniti
Gruppo ICL Ltd.
The Mosaic Company
Nutrien Ltd.
Fertilizzante Koch LLC
Gruppo Azoty SA
Florikan ESA LLC (Nuova Capitale della Montagna)
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Gennaio 2024: Yara ha stretto una partnership con un'azienda statunitense, Pursell Agritech, per integrare la loro avanzata tecnologia di rivestimento nel portafoglio Yara, evidenziando la natura competitiva dell'innovazione nel mercato statunitense.
- Settembre 2022: ICL Group ha introdotto eqo.x, una tecnologia di fertilizzante a rilascio controllato (CRF) che utilizza un rivestimento completamente biodegradabile.
Ambito del rapporto sul mercato dei fertilizzanti a rilascio controllato negli Stati Uniti
I segmenti Rivestiti con polimero, Rivestiti con polimero e zolfo e Altri sono trattati in base al tipo di rivestimento. I segmenti Colture erbacee, Colture orticole, Tappeti erbosi e ornamentali sono trattati in base al tipo di coltura.Per tipo di rivestimento
| Rivestito in polimero |
| Rivestito in polimero-zolfo |
| Altro |
Per tipo di coltura
| Campi coltivati |
| Colture orticole |
| Tappeti erbosi e ornamentali |
| Per tipo di rivestimento | Rivestito in polimero |
| Rivestito in polimero-zolfo | |
| Altro | |
| Per tipo di coltura | Campi coltivati |
| Colture orticole | |
| Tappeti erbosi e ornamentali |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Definizione del mercato
- LIVELLO DI STIMA DI MERCATO - Le stime di mercato per vari tipi di fertilizzanti sono state effettuate a livello di prodotto e non a livello di nutrienti.
- TIPI DI NUTRIENTI COPERTI - Urea e complesso
- TASSO MEDIO DI APPLICAZIONE DEI NUTRIENTI - Si riferisce al volume medio di nutrienti consumati per ettaro di terreno agricolo in ciascun paese.
- TIPI DI COLTURA COPERTI - Colture in pieno campo: cereali, legumi, semi oleosi e colture da fibra Orticoltura: frutta, verdura, colture di piantagioni e spezie, erba erbosa e piante ornamentali
| Parola chiave | Definizione |
|---|---|
| Fertilizzante | Sostanza chimica applicata alle colture per garantire i fabbisogni nutrizionali, disponibile in varie forme come granulati, polveri, liquide, idrosolubili, ecc. |
| Fertilizzante speciale | Utilizzato per una maggiore efficienza e disponibilità di nutrienti applicati attraverso il suolo, fogliare e fertirrigazione. Include CRF, SRF, fertilizzanti liquidi e fertilizzanti idrosolubili. |
| Fertilizzanti a rilascio controllato (CRF) | Rivestito con materiali come polimeri, polimeri-zolfo e altri materiali come resine per garantire la disponibilità di nutrienti al raccolto per il suo intero ciclo di vita. |
| Concimi a lenta cessione (SRF) | Rivestito con materiali come zolfo, neem, ecc., per garantire la disponibilità di nutrienti al raccolto per un periodo più lungo. |
| Fertilizzanti fogliari | Sono costituiti da fertilizzanti liquidi e idrosolubili applicati tramite applicazione fogliare. |
| Fertilizzanti idrosolubili | Disponibile in varie forme tra cui liquido, polvere, ecc., utilizzato in modalità fogliare e fertirrigazione per l'applicazione di fertilizzanti. |
| fertirrigazione | Fertilizzanti applicati attraverso diversi sistemi di irrigazione come irrigazione a goccia, microirrigazione, irrigazione a pioggia, ecc. |
| Ammoniaca anidra | Utilizzato come fertilizzante, iniettato direttamente nel terreno, disponibile in forma liquida gassosa. |
| Super fosfato singolo (SSP) | Fertilizzante fosforoso contenente solo fosforo con contenuto inferiore o uguale al 35%. |
| Triplo superfosfato (TSP) | Fertilizzante fosforoso contenente solo fosforo superiore al 35%. |
| Fertilizzanti ad efficienza migliorata | Fertilizzanti rivestiti o trattati con strati aggiuntivi di vari ingredienti per renderlo più efficiente rispetto ad altri fertilizzanti. |
| Fertilizzante convenzionale | Fertilizzanti applicati alle colture attraverso metodi tradizionali tra cui lo spargimento, la disposizione delle file, l'aratura, il posizionamento del terreno, ecc. |
| Micronutrienti chelati | Fertilizzanti micronutrienti rivestiti con agenti chelanti come EDTA, EDDHA, DTPA, HEDTA, ecc. |
| Fertilizzanti liquidi | Disponibile in forma liquida, utilizzato principalmente per l'applicazione di fertilizzanti alle colture tramite fogliare e fertirrigazione. |
Hai bisogno di maggiori dettagli sulla definizione del mercato?
Fai una domanda
Metodologia della ricerca
Mordor Intelligence segue una metodologia in quattro fasi in tutti i nostri rapporti.
- Passaggio 1: IDENTIFICARE LE VARIABILI CHIAVE: Al fine di costruire una solida metodologia di previsione, le variabili e i fattori identificati nella Fase 1 vengono testati rispetto ai numeri storici di mercato disponibili. Attraverso un processo iterativo vengono impostate le variabili necessarie per la previsione di mercato e sulla base di tali variabili viene costruito il modello.
- Step-2: Costruisci un modello di mercato: Le stime delle dimensioni del mercato per gli anni previsti sono in termini nominali. L'inflazione non fa parte del prezzo e il prezzo medio di vendita (ASP) viene mantenuto costante per tutto il periodo di previsione per ciascun paese.
- Passaggio 3: convalida e finalizzazione: In questa importante fase, tutti i numeri di mercato, le variabili e le chiamate degli analisti vengono convalidati attraverso una vasta rete di esperti di ricerca primari del mercato studiato. Gli intervistati vengono selezionati tra livelli e funzioni per generare un quadro olistico del mercato studiato.
- Fase 4: Risultati della ricerca: Report sindacati, incarichi di consulenza personalizzati, database e piattaforme di abbonamento

Ottieni maggiori dettagli sulla metodologia di ricerca
Scarica PDF




