

Dimensioni e quota del mercato delle lavastoviglie commerciali negli Stati Uniti
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 1.22 miliardo di dollari |
| Dimensione del mercato (2031) | 1.78 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 7.94% CAGR |
| Concentrazione del mercato | Alto |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato delle lavastoviglie commerciali negli Stati Uniti di Mordor Intelligence
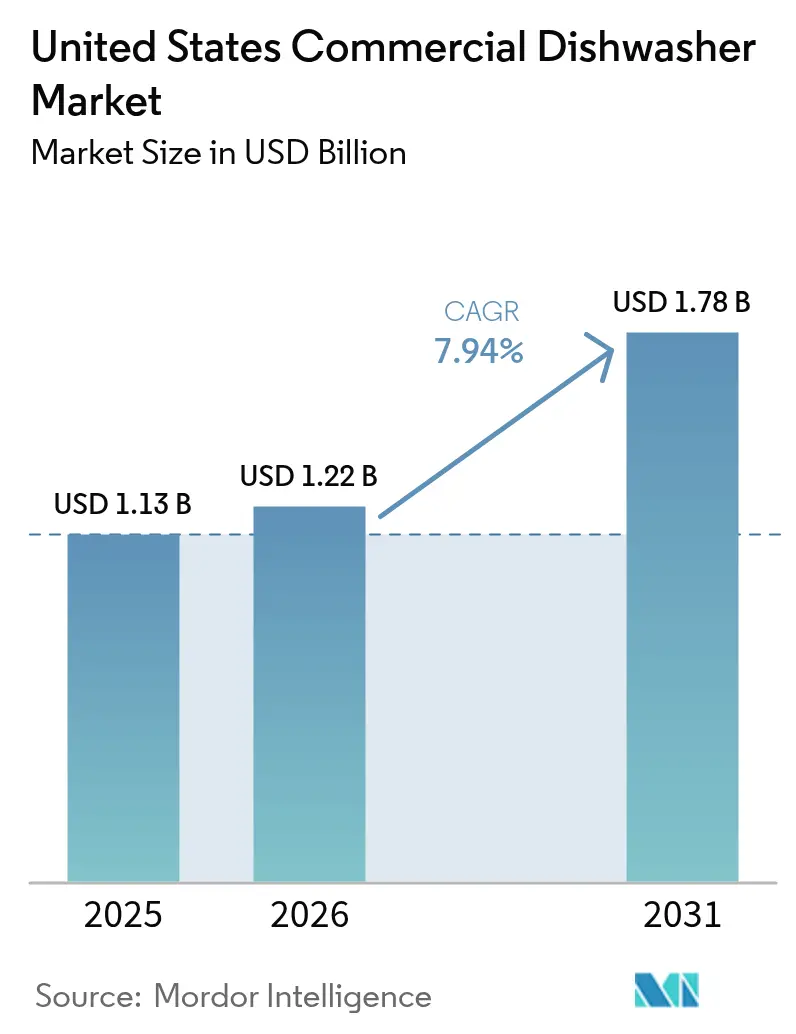
Si prevede che il mercato statunitense delle lavastoviglie commerciali crescerà da 1.13 miliardi di dollari nel 2025 a 1.22 miliardi di dollari nel 2026, per poi raggiungere 1.78 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 7.94% nel periodo 2026-2031. Gli operatori continuano a dover affrontare una grave carenza di manodopera, che trasforma l'automazione da optional a necessità operativa. Questa stessa carenza spinge i produttori ad accelerare le innovazioni volte a ridurre i tempi di ciclo e a minimizzare le attività manuali. Gli enti regolatori federali e statali accentuano ulteriormente questa tendenza, inasprendo le soglie di efficienza energetica e idrica, accorciando di fatto i cicli di sostituzione e garantendo che i modelli ad alte prestazioni dominino i nuovi acquisti.
L'automazione che consente di risparmiare manodopera emerge come il principale catalizzatore, con la National Restaurant Association che riporta che il 45% degli operatori ha bisogno di più dipendenti per soddisfare la domanda dei clienti. [1] National Restaurant Association, “2024 State of the Restaurant Industry Report,” KRHA.ORG. Una base di ricavi della ristorazione di 1.1 trilioni di dollari fornisce il capitale necessario per mantenere gli aggiornamenti in corso anche in presenza di pressioni sui margini. I contratti di abbonamento spostano il budget dalle spese in conto capitale verso spese operative prevedibili, ampliando l'accesso ai sistemi premium tra gli operatori indipendenti. La connettività digitale consolida ulteriormente il valore comprimendo i tempi di inattività attraverso avvisi predittivi, massimizzando così le ore di generazione di ricavi. Collettivamente, queste forze interconnesse trasformano le lavastoviglie commerciali in infrastrutture strategiche che salvaguardano la capacità, la conformità e il controllo dei costi per ogni livello di marchio.
Punti chiave del rapporto
- Per tipologia, le unità sottobanco hanno conquistato il 45.92% della quota di mercato delle lavastoviglie commerciali negli Stati Uniti nel 2025, mentre le macchine a cesto trascinato registrano il CAGR più rapido, pari al 8.07%, fino al 2031.
- In base all'utente finale, nel 52.74 i ristoranti rappresentavano il 2025% del mercato delle lavastoviglie commerciali negli Stati Uniti, mentre i servizi di catering erano in testa alla crescita con un CAGR dell'8.26% fino al 2031.
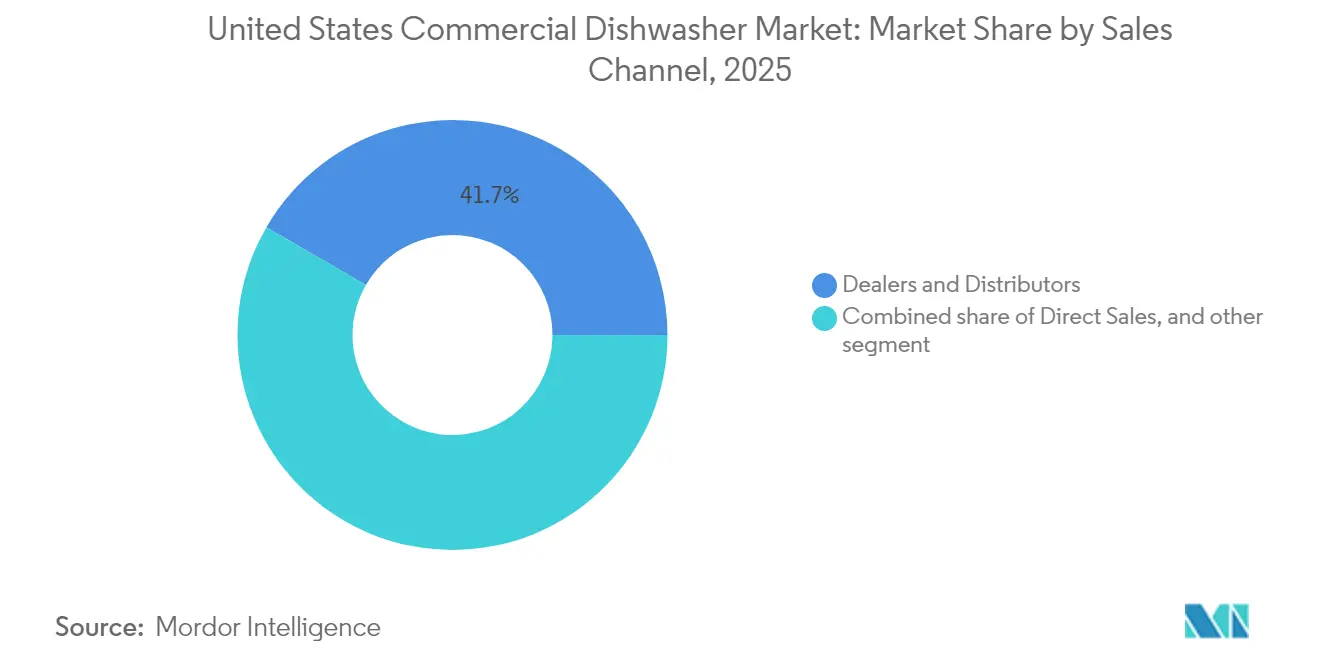
- Per canale di vendita, nel 41.65 i rivenditori hanno mantenuto una quota del 2025% del mercato delle lavastoviglie commerciali negli Stati Uniti, ma la vendita al dettaglio online è in crescita con un CAGR del 9.38% per tutto il periodo di previsione.
- In termini geografici, nel 34.05 il Sud rappresentava una quota del 2025% del mercato delle lavastoviglie commerciali degli Stati Uniti, mentre l'Ovest ha registrato la crescita più rapida, con un CAGR del 8.31% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato delle lavastoviglie commerciali negli Stati Uniti
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento della domanda di automazione della cucina per risparmiare manodopera | + 2.1% | Nazionale, più alto nel Nord-Est e nell'Ovest | Medio termine (2-4 anni) |
| Normative sull'efficienza energetica e idrica (EPA ENERGY STAR) | + 1.8% | Variazioni nazionali e di rimborso per stato | A lungo termine (≥ 4 anni) |
| Crescita delle catene di ristoranti fast food | + 1.5% | Concentrazioni nazionali e suburbane | Medio termine (2-4 anni) |
| Crescente integrazione IoT nel back-of-house | + 1.2% | Nazionale, guidato da gruppi di catene | A lungo termine (≥ 4 anni) |
| Passaggio a modelli di noleggio e abbonamento per il lavaggio delle stoviglie | + 0.9% | Nazionali, aree metropolitane | A breve termine (≤ 2 anni) |
| Crescente carenza di manodopera nel settore della ristorazione | + 1.0% | Nazionale, soprattutto nei centri urbani | Breve-medio termine (1–3 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento della domanda di automazione della cucina per risparmiare manodopera
Il mercato statunitense delle lavastoviglie commerciali beneficia direttamente della persistente carenza di personale, che impedisce al 45% degli operatori di soddisfare la domanda. La rimozione automatica degli scarti, i cestelli a caricamento automatico e i filtri autopulenti riducono le attività ripetitive che in genere richiedono due dipendenti a tempo pieno in un turno intenso. Il sistema autoLINE di Hobart dimostra risultati tangibili, registrando un risparmio di manodopera del 30% e cicli più brevi del 50%, che si traducono in un turno di tavolo aggiuntivo per pasto. Gli operatori delle catene ora inseriscono parametri di riferimento per l'automazione nelle specifiche delle loro apparecchiature, costringendo i fornitori a integrare funzionalità di compensazione della manodopera come standard di base anziché come componenti aggiuntivi premium. Le attività indipendenti, a lungo limitate da spazio e budget, adottano unità automatizzate compatte che si inseriscono sotto i banconi, pur mantenendo la piena conformità NSF. L'aumento della produttività aumenta la capacità giornaliera di preparazione dei coperti, migliorando l'efficienza dei posti a sedere e i parametri di rotazione dei clienti. Questo cronico divario di forza lavoro non accenna a ridursi, quindi la domanda di lavastoviglie che riducono la manodopera rimane strutturalmente radicata in tutto l'orizzonte di previsione. Questo slancio garantisce almeno due cicli di rinnovo entro la finestra di proiezione, rafforzando così la resilienza dei ricavi per i produttori.
Regolamenti sull'efficienza energetica e idrica (EPA ENERGY STAR)
Le normative federali in vigore dal 2024 impongono limiti rigorosi per galloni per ciclo e kWh per cestello, che impediscono il funzionamento legale delle macchine obsolete. [2] Dipartimento dell'Energia degli Stati Uniti, "Acquisto di lavastoviglie commerciali a basso consumo energetico", ENERGY.GOV. Gli operatori che sostituiscono le unità non conformi spesso realizzano risparmi sulle bollette superiori a 20,000 dollari, compensando facilmente i prezzi di acquisto più elevati entro tre anni. L'etichettatura ENERGY STAR, un tempo un semplice marchio di marketing, oggi rappresenta un requisito minimo per gli appalti istituzionali, comprese tutte le strutture federali. Gli incentivi delle aziende di servizi pubblici in California, New York e Massachusetts riducono i costi iniziali fino al 15%, accelerando il ritorno sull'investimento per le lavastoviglie con recupero di energia. I produttori si affrettano a integrare la tecnologia a pompa di calore e i sistemi di filtrazione multistadio che recuperano il 90% dell'acqua di risciacquo, offrendo vantaggi misurabili in termini ambientali ed economici. La pressione per la conformità sincronizza i cicli di sostituzione a livello nazionale, uniformando la domanda e riducendo l'andamento altalenante che storicamente seguiva le fluttuazioni economiche. Poiché gli enti regolatori rivedono le soglie ogni cinque anni, le roadmap ingegneristiche prevedono requisiti ancora più stringenti per il 2029, creando così una serie di prodotti pronti per il futuro.
Crescita delle catene di ristoranti fast food
Il mercato statunitense delle lavastoviglie commerciali sta guadagnando terreno grazie all'espansione del QSR nelle periferie di seconda fascia, dove predominano i formati drive-through. Le catene in genere standardizzano apparecchiature sottobanco o a cappa, che si inseriscono perfettamente in moduli cucina modulari, accelerando le aperture dei negozi grazie alla riduzione dei tempi di progettazione. L'acquisto centralizzato consente sconti all'ingrosso, offrendo ai fornitori con reti di assistenza a livello nazionale un vantaggio intrinseco. I ritmi operativi del QSR richiedono cicli di lavaggio da 100 secondi e un'immediata disponibilità in modalità inattiva, condizioni che i vecchi nastri trasportatori non possono soddisfare. Gli elevati volumi di servizio creano grandi carichi di vassoi e plastica leggera che i nuovi getti soft-touch gestiscono senza danni. Poiché la consegna a domicilio e l'asporto contribuiscono a una quota maggiore delle transazioni, le lavastoviglie devono anche igienizzare gli imballaggi riutilizzabili che molti marchi introducono per ridurre gli sprechi di contenitori. Gli affiliati privilegiano i fornitori che offrono contratti di manutenzione preventiva combinati, garantendo interruzioni minime del servizio. Nel complesso, la rapida implementazione del QSR rafforza i volumi di spedizione di base e incrementa i ricavi a lungo termine dai ricambi per i produttori di apparecchiature originali.
Crescente integrazione IoT nel back-of-house (manutenzione predittiva)
L'architettura connessa trasforma ogni lavastoviglie in un nodo dati che alimenta dashboard di prestazioni, consentendo alle cucine di passare da modelli di servizio reattivi a modelli di servizio predittivi. [3] Hobart Corporation, “Food Service Technology, Food Equipment Engineering,” HOBARTCORP.COM. I sensori tengono traccia del numero di cicli, della stabilità della temperatura e del dosaggio dei prodotti chimici, inviando avvisi alle app mobili che consentono un'azione preventiva prima che si verifichino guasti. La piattaforma DishIQ di Ecolab collega le macchine ad analisi cloud che confrontano i consumi con quelli di punti vendita simili, rivelando inefficienze per un valore fino a 1,200 dollari all'anno per punto vendita. Gli operatori ottengono una visibilità consolidata su catene multi-unità, consentendo ai gestori degli asset di ridistribuire le unità o programmare retrofit dell'intera flotta con tempi di inattività minimi. I produttori monetizzano la connettività vendendo abbonamenti di servizio a livelli che garantiscono la sostituzione dei pezzi entro 24 ore, traducendosi in nuove entrate ricorrenti. Le informazioni ricavate dai dati informano anche i miglioramenti iterativi della progettazione che riducono il consumo di energia e acqua nelle successive generazioni di prodotti. Grazie alla loro perfetta integrazione con gli altri sistemi di cucina, i dispositivi connessi aprono la strada a una futura orchestrazione a circuito chiuso che ottimizza simultaneamente manodopera, utenze e flussi di lavoro.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevati costi di capitale iniziali per modelli avanzati | -1.4% | Nazionale, il più alto tra gli indipendenti | A breve termine (≤ 2 anni) |
| Carenza di tecnici qualificati per la manutenzione | -0.8% | Mercati nazionali, rurali e secondari | Medio termine (2-4 anni) |
| Volatilità dei prezzi dell'acciaio inossidabile | -0.6% | Nazionale, tutti i produttori | A breve termine (≤ 2 anni) |
| Ciclo di sostituzione lento tra i piccoli operatori | -0.7% | Nazionale, soprattutto nelle regioni sensibili ai costi | Medio-lungo termine (2-5 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevati costi di capitale iniziali per modelli avanzati
Le lavastoviglie premium dotate di serpentine di recupero del calore, doppia filtrazione e moduli IoT costano almeno il 40% in più rispetto ai modelli base, un divario che mette a dura prova le finanze dei proprietari nei periodi di traffico ridotto. I ristoranti indipendenti raramente dispongono di linee di credito paragonabili a quelle delle catene, quindi rinviano gli acquisti fino a quando il guasto delle apparecchiature non diventa imminente, il che può rallentare le spedizioni delle unità. Gli istituti di credito applicano tassi di interesse più elevati ai mutuatari del settore alberghiero, gonfiando ulteriormente il costo effettivo di proprietà. I gruppi di acquisto cooperativo alleviano in parte l'onere, ma la partecipazione rimane disomogenea nelle aree rurali. I concessionari rispondono con sconti promozionali che includono l'installazione gratuita, ma le commissioni di servizio negli anni successivi possono erodere i risparmi iniziali. Di conseguenza, una parte della domanda si sposta verso unità ricondizionate che soddisfano i requisiti di conformità senza offrire la massima efficienza, attenuando il potenziale di crescita nel segmento di fascia media. I prezzi degli abbonamenti e i programmi di sconti governativi controbilanciano parzialmente questa limitazione, ma il loro ritmo di adozione varia notevolmente da stato a stato, lasciando lacune in cui il costo del capitale ostacola ancora la modernizzazione.
Carenza di tecnici qualificati per la manutenzione
Macchine complesse con getti ad alta pressione ed elettronica integrata richiedono personale formato in fabbrica che comprenda sia la diagnostica meccanica che quella digitale. Tuttavia, gli istituti professionali diplomano un numero troppo esiguo di tecnici per soddisfare le crescenti richieste di assistenza, soprattutto al di fuori delle principali aree metropolitane. I tempi di attesa medi per le riparazioni in alcune contee rurali superano ora le 72 ore, costringendo le cucine a ricorrere temporaneamente a prodotti monouso che aumentano i costi operativi. I produttori investono in moduli di formazione basati sulla realtà virtuale e linee di assistenza remota, ma questi strumenti non possono sostituire l'esperienza pratica durante la sostituzione dei componenti. I tempi di fermo prolungati erodono la fiducia degli operatori nell'adozione di modelli all'avanguardia, percepiti come sensibili a piccoli malfunzionamenti. I concessionari danno priorità ai clienti della catena, lasciando i clienti indipendenti vulnerabili a code più lunghe, il che a sua volta ritarda la loro decisione di adottare sistemi avanzati. Sebbene il firmware autodiagnostico riduca le congetture, non elimina la necessità di manodopera qualificata, quindi la scarsità di tecnici rimane un freno concreto alla rapida penetrazione di unità sofisticate.
Analisi del segmento
Per tipo: Le soluzioni compatte guidano l'evoluzione del mercato
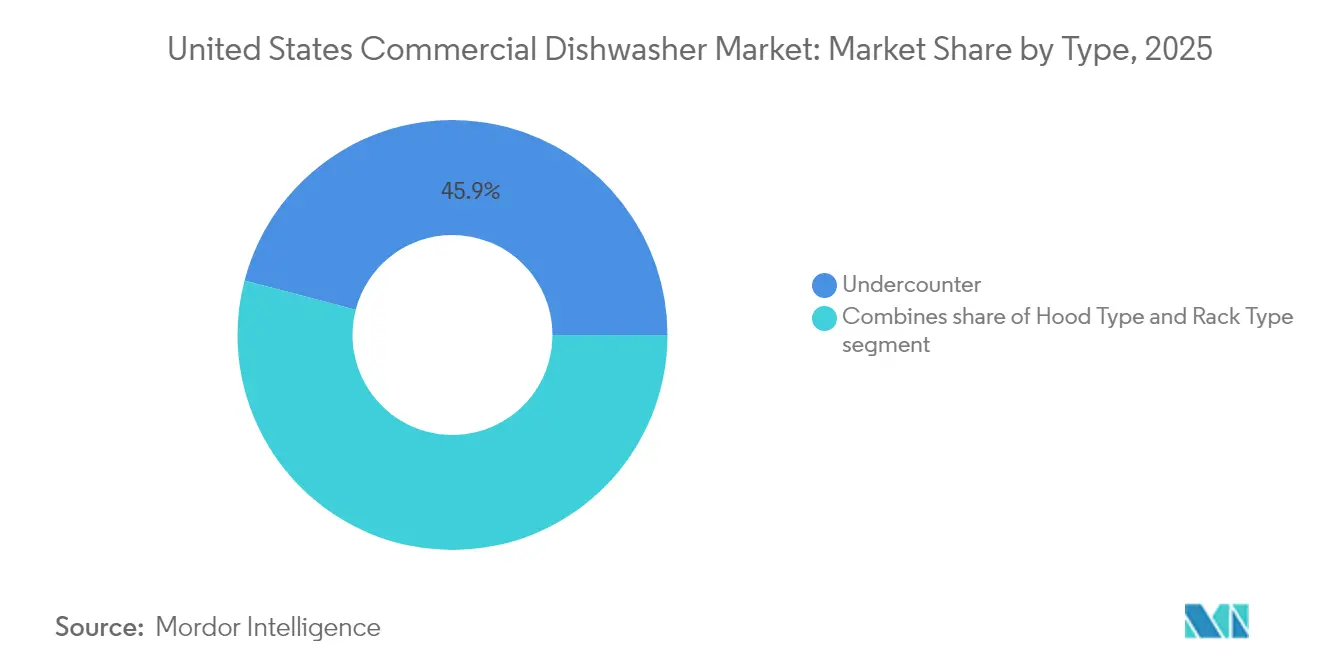
Le unità sottobanco detengono una quota del 45.92% del mercato delle lavastoviglie commerciali negli Stati Uniti nel 2025, confermando il loro ruolo di soluzione ideale per le cucine con spazi limitati che richiedono comunque prestazioni di lavaggio professionali. L'ingombro ridotto, pari a soli 24 cm, consente l'installazione sotto i banchi di preparazione, massimizzando la metratura del retrobottega, e i booster integrati mantengono l'igiene NSF nonostante l'utilizzo di acqua fredda. Gli operatori che passano da configurazioni a tre lavelli ottengono un immediato sollievo dal lavoro e un controllo costante della temperatura che i lavelli manuali raramente raggiungono. Nel frattempo, le macchine a cesto trascinato, pur avendo una capacità di carico inferiore, registrano il CAGR più rapido del 8.07%, riflettendo l'aumento dei volumi nei ristoranti informali e nelle mense delle scuole superiori che richiedono una produttività di oltre 150 cesti all'ora. I produttori equipaggiano questi sistemi con azionamenti a velocità variabile che adattano la velocità del nastro trasportatore alle variazioni di carico, eliminando gli sprechi energetici durante le pause di mezzogiorno. Le macchine a capotta mantengono un seguito fedele tra i ristoranti di medie dimensioni che apprezzano l'ergonomia passante che consente un funzionamento senza interruzioni da parte di due operatori. Nel complesso, queste tendenze rafforzano il fatto che l'ergonomia, il risparmio energetico e l'utilizzo dello spazio determinano le preferenze degli acquirenti molto più dei conteggi dei cicli principali.
La crescita delle lavastoviglie a cesto rimodella il panorama competitivo, poiché i marchi emergenti sfidano i tradizionali concorrenti con design modulari che passano attraverso porte strette e si assemblano in loco, riducendo i tempi di installazione del 30%. I moduli di recupero energetico catturano il calore di scarico per preriscaldare l'acqua di risciacquo in ingresso, riducendo i costi delle utenze e promuovendo gli obiettivi di sostenibilità aziendale. La lavastoviglie sottobanco AC TALL Space Maker di Auto-Chlor illustra come i produttori uniscano design compatto a una filtrazione di fascia alta, risparmiando il 75% di spazio in più rispetto ai modelli equivalenti tradizionali senza sacrificare la conformità NSF. Le macchine a volo rimangono specializzate in siti ad altissimo volume di lavoro, ma innovazioni come le sezioni di asciugatura a doppia zona ora aprono possibilità di utilizzo in sale congressi e palazzetti dello sport. La gerarchia delle tipologie segnala una svolta costante verso soluzioni che offrono il massimo numero di cesti per piede quadrato, un parametro che ora rivaleggia con il costo iniziale nei criteri di classificazione degli acquirenti. In ogni configurazione, il mercato delle lavastoviglie commerciali degli Stati Uniti continua a premiare i modelli che abbinano risparmi operativi misurabili alla semplicità di installazione plug-and-play, consolidando il valore strategico di una progettazione che bilancia capacità, conformità e compattezza.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report


Per utente finale: il predominio della ristorazione affronta l'impennata del catering
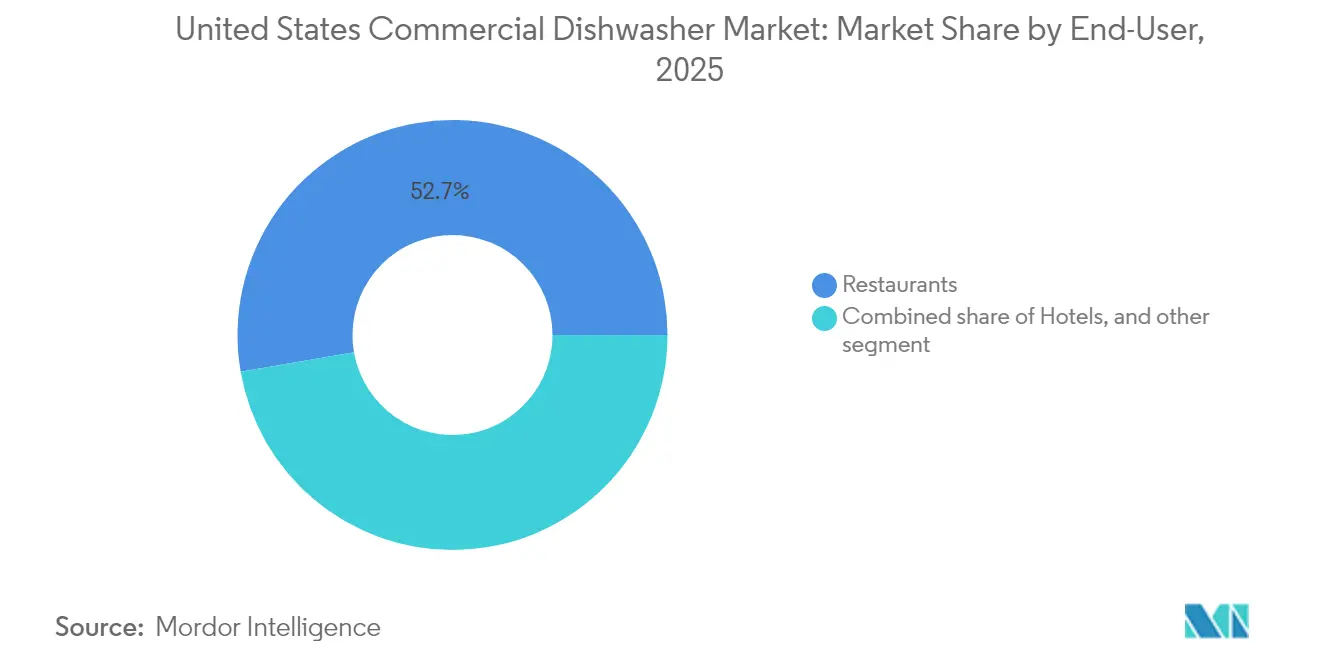
Nel 52.74, i ristoranti hanno generato il 2025% del mercato statunitense delle lavastoviglie commerciali, sfruttando un fatturato di 1.1 trilioni di dollari e impiegando 15.7 milioni di lavoratori per consolidare la domanda di base di apparecchiature. Gli operatori delle catene sostituiscono le unità ogni sei-otto anni, mantenendo un flusso costante di ordini ripetuti che protegge i fornitori durante i rallentamenti macroeconomici. I locali con servizio completo apprezzano la versatilità del ciclo che consente di utilizzare bicchieri delicati e pentole pesanti all'interno della stessa macchina, dando priorità ai controlli multiprogramma. Gli indipendenti, al contrario, gravitano verso la semplicità e la facilità di manutenzione, dando priorità ai tempi di attività rispetto alle funzionalità premium. Gli hotel, che rappresentano il 18% della domanda, integrano le lavastoviglie in sistemi di gestione più ampi che includono lavabicchieri e tunnel per il lavaggio delle pentole. Sebbene costanti, le cadenze di acquisto degli hotel si allineano ai cicli di ristrutturazione, creando picchi prevedibili ma poco frequenti ogni sette-dieci anni.
Le unità di catering crescono a un CAGR dell'8.26%, superando tutti gli altri segmenti, con la ripresa dell'attività degli eventi e il ritorno degli incontri aziendali a formati di persona. Le macchine portatili a rack montate su ruote consentono la rotazione dei piatti in loco nei centri congressi, riducendo i costi logistici legati al lavaggio fuori sede. La domanda stagionale fa sì che molti ristoratori preferiscano contratti di noleggio con sostituzione garantita del servizio, un modello che si integra con le emergenti offerte di abbonamento. I loro flussi di lavoro prevedono picchi di carico irregolari, quindi i serbatoi di stoccaggio ad alta capacità che preriscaldano l'acqua di risciacquo durante il trasporto hanno guadagnato popolarità per ridurre i tempi di allestimento. Bar e panetterie, che rappresentano l'11% della domanda, utilizzano macchine sottili che gestiscono diversi tipi di teglie senza bruciare le plastiche da forno, rafforzando le opportunità di nicchia per i getti d'acqua a bassa pressione. Nel complesso, le dinamiche degli utenti finali evidenziano come la variabilità dei volumi, il mix di manodopera e la frequenza del servizio determinino la scelta del sistema, spingendo i produttori a diversificare i portafogli piuttosto che a perseguire design universali.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per canale di vendita: la rivoluzione digitale rimodella la distribuzione
Nel 41.65, rivenditori e distributori hanno conquistato il 2025% della quota di mercato delle lavastoviglie commerciali negli Stati Uniti, puntando su relazioni decennali e su team di installazione locali di cui i rivenditori indipendenti si fidano per installazioni chiavi in mano. Le dimostrazioni negli showroom e le prove di lavaggio dal vivo forniscono una prova tangibile che i cataloghi puramente online non possono replicare, offrendo ai rivenditori un vantaggio persuasivo nelle vendite di alto livello. Facilitano inoltre il finanziamento, raggruppando le apparecchiature con piani di assistenza che vengono inclusi in un'unica fattura. Le vendite dirette, con una quota di circa il 35%, si rivolgono principalmente alle catene QSR che richiedono unità standardizzate in centinaia di negozi, consentendo ai produttori di ottimizzare la logistica e i prezzi all'ingrosso. Gli account manager di fabbrica forniscono consulenza sulla disposizione delle cucine e sul flusso di lavoro per integrare tempestivamente le lavastoviglie nei progetti di franchising, rendendo difficile la successiva sostituzione da parte della concorrenza.
Il commercio al dettaglio online cresce a un CAGR del 9.38%, alimentato da configuratori 3D, preventivi di trasporto immediati e recensioni in crowdsourcing che svelano le sfumature delle specifiche per gli acquirenti alle prime armi. I marketplace pubblicano inventari in tempo reale e garanzie sulla data di spedizione che attraggono gli operatori che si trovano ad affrontare guasti imprevisti. Nonostante la spinta digitale, la maggior parte degli ordini e-commerce continua a essere gestita tramite sistemi ibridi, in cui la consegna e il collegamento sono gestiti da tecnici locali, a dimostrazione della complessità di installazione delle apparecchiature. Alcuni produttori sperimentano portali diretti all'operatore che bypassano la distribuzione tradizionale, provocando l'opposizione dei concessionari ma sottolineando l'inevitabile evoluzione del canale. I modelli di abbonamento amplificano l'influenza del digitale poiché fatturazione, diagnostica e invio dei servizi avvengono tutti tramite dashboard cloud. In definitiva, la quota di mercato del canale dipenderà dal percorso che riduce al minimo i tempi di inattività, garantisce la conformità e fornisce metriche trasparenti sul costo totale di proprietà.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Gli Stati Uniti meridionali rafforzano la loro leadership nel mercato statunitense delle lavastoviglie commerciali, allineando lo slancio demografico con un clima normativo favorevole che accelera lo sviluppo della ristorazione. L'afflusso di popolazione supera le medie nazionali, ampliando la presenza del settore della ristorazione e spingendo gli operatori delle catene a standardizzare le unità di lavaggio ad alta efficienza in diversi formati. Il settore turistico della Florida si riprende più rapidamente rispetto ad altri stati e il picco della domanda di lavastoviglie a rotazione rapida si traduce direttamente nell'acquisto di lavastoviglie a cesto trainato a ciclo rapido. Le città del Texas estendono gli incentivi per le autorizzazioni che riducono i tempi di costruzione, anticipando le specifiche delle apparecchiature alle fasi iniziali della progettazione. Le aziende di servizi pubblici del sud promuovono l'efficienza attraverso rimborsi in contanti che possono raggiungere gli 800 dollari per unità ENERGY STAR, colmando efficacemente parte del divario di prezzo e accelerando la sostituzione dei sistemi obsoleti.
Gli operatori occidentali, d'altro canto, incanalano la cultura della sostenibilità in requisiti di approvvigionamento misurabili, plasmando così un sottomercato distintivo che propende verso asciugatrici a pompa di calore e sistemi di recupero delle acque grigie. Le normative energetiche della California anticipano le decisioni federali, incoraggiando i produttori a sperimentare tecnologie all'avanguardia nei banchi di prova della costa occidentale prima di estenderle a livello nazionale. I centri urbani ad alta densità della regione amplificano il valore delle lavastoviglie in grado di inserire cestelli di dimensioni standard in mobili da 24 pollici, un'innovazione che prolifera nelle catene di caffetterie boutique. L'ampia accettazione del monitoraggio remoto deriva dal più ampio ecosistema tecnologico, rendendo i modelli predisposti per l'IoT la specifica predefinita piuttosto che aggiornamenti opzionali.
Il panorama della ristorazione del Nord-Est dà priorità alle ristrutturazioni delle cucine che liberano posti a sedere, spingendo gli operatori a sostituire ingombranti lavelli fissi con unità passanti sottili che ruotano i cestelli in meno di 60 secondi. Gli edifici obsoleti impongono spesso vincoli elettrici che richiedono unità a basso amperaggio con booster integrati, stimolando una nicchia specifica all'interno del portfolio dei produttori. I contratti istituzionali nelle università della Ivy League perseguono obiettivi di sostenibilità che richiedono lavastoviglie a recupero di energia, influenzando le gare d'appalto all'ingrosso i cui volumi influenzano il conteggio delle spedizioni annuali. La domanda del Midwest ruota attorno a grandi campus industriali, sistemi sanitari e università statali che rinnovano i contratti di assistenza a lungo termine ogni cinque anni, consolidando i volumi delle macchine a nastro trasportatore. La posizione logistica centrale della regione stabilizza ulteriormente i tempi di consegna dei pezzi di ricambio, rafforzando la fiducia degli operatori in modelli sofisticati e ricchi di sensori.
Panorama normativo
Il mercato statunitense delle lavastoviglie commerciali opera secondo un duplice quadro normativo che riguarda sia l'energia che l'igiene. Sul fronte energetico, il Dipartimento dell'Energia degli Stati Uniti ha emanato norme modificate per il risparmio energetico delle lavastoviglie, con un regolamento definitivo entrato in vigore il 22 agosto 2024 e l'obbligo di conformità a partire dal 23 aprile 2027, spingendo produttori e operatori ad allineare i piani di sostituzione e di sviluppo prodotto alla scadenza del 2027. Parallelamente, la specifica EPA ENERGY STAR Commercial Dishwashers Version 3.0 (in vigore dal 27 luglio 2021) funge da parametro di riferimento ampiamente utilizzato per le prestazioni di lavastoviglie sottobanco, fisse a vasca singola con sportello, per pentole/padelle/utensili, a nastro trasportatore e a vassoio, ed è rafforzata dalle norme federali sugli appalti che indirizzano le agenzie verso apparecchiature certificate ENERGY STAR o designate FEMP.
La conformità in materia di igiene e prestazioni è definita dalla norma NSF/ANSI 3 per le apparecchiature di lavaggio professionale delle stoviglie, che include requisiti minimi di riduzione batterica e soglie di temperatura per il risciacquo finale (165 °C per le macchine fisse a temperatura singola e 180 °C per gli altri tipi). La revisione NSF/ANSI 3:2023 aggiunge nuovi requisiti di prova e prestazione, tra cui quelli relativi alla rideposizione dello sporco, alla risciacquabilità e alla funzionalità di lavaggio delle bottiglie, creando un ulteriore requisito di transizione per la certificazione per produttori e importatori. Insieme, il Dipartimento dell'Energia (DOE), gli appalti EPA ENERGY STAR/FEMP e la norma NSF/ANSI 3 definiscono le priorità di progettazione del prodotto (consumo di acqua ed energia, controlli del consumo energetico a riposo e prestazioni di sanificazione validate) e influenzano le specifiche di acquisto per gli operatori istituzionali e delle catene.
Analisi della catena del valore
La catena del valore si estende dalle materie prime e dai componenti chiave (in particolare acciaio inossidabile, pompe, valvole, riscaldatori/booster e sensori/controllori) all'assemblaggio da parte di OEM e produttori a contratto, con la conformità e la certificazione di collaudo (NSF/ANSI) come prerequisito per l'accesso al mercato. I canali di commercializzazione sono guidati da rivenditori e distributori di attrezzature per la ristorazione, rappresentanti di produttori indipendenti (incluse le reti dei membri MAFSI) e vendite dirette OEM per i clienti della catena, con l'installazione e la messa in servizio generalmente legate alla capacità di assistenza locale. L'assistenza post-vendita e la distribuzione dei ricambi rappresentano un livello economico fondamentale, dati i requisiti di tempo di attività e i vincoli di personale tecnico evidenziati nel contesto di mercato, e i programmi di assistenza OEM, insieme ai tecnici specializzati, supportano la manutenzione preventiva, le riparazioni e l'integrazione chimica ove applicabile.
Nel 2026, i punti critici sul lato dell'offerta si sono concentrati sulla conformità commerciale e delle importazioni e sul trasferimento dei costi. Un'indagine condotta da NAFEM tra i produttori ha identificato i dazi doganali come la principale sfida per le aziende, con la maggior parte degli intervistati che ha segnalato impatti negativi e molti che hanno trasferito i costi ai clienti, il che rafforza l'importanza della diversificazione delle fonti di approvvigionamento e della valutazione di una produzione vicina/suddivisa per l'intera base di fornitura delle apparecchiature. Separatamente, la conformità ai requisiti doganali e la qualità della documentazione, in particolare per quanto riguarda la certificazione secondo gli standard NSF/ANSI, sono emerse come un collo di bottiglia concreto nella fase di importazione della catena. Ciò evidenzia l'importanza di integrare la documentazione di certificazione e i controlli di conformità in una fase precedente dell'approvvigionamento, anziché considerarli un passaggio successivo all'arrivo.
Panorama competitivo
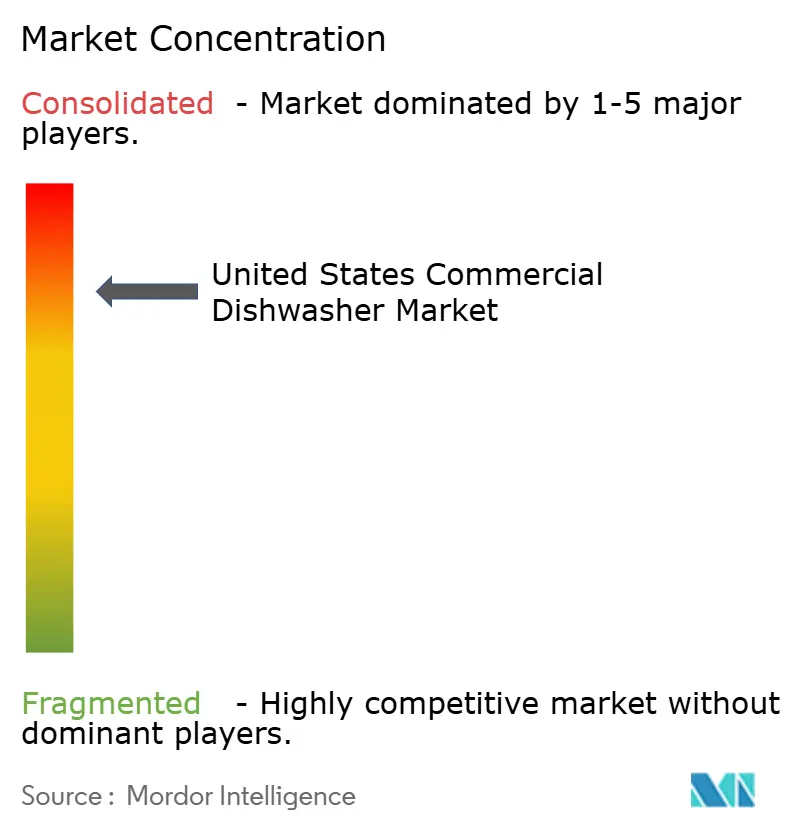
La concentrazione del mercato rimane moderatamente elevata, con Hobart che mantiene una posizione dominante nel mercato statunitense delle lavastoviglie commerciali. Il suo forte vantaggio offre al marchio significativi vantaggi di scala sia in termini di efficienza produttiva che di copertura del servizio a livello nazionale. Jackson WWS, CMA Dishmachines e Champion/Moyer Diebel competono collettivamente per conquistare i clienti di fascia media personalizzando pacchetti che integrano la fornitura di prodotti chimici e la manutenzione preventiva in contratti di leasing finanziario. Gli innovatori più piccoli sfruttano gli spazi vuoti attraverso soluzioni ingegneristiche di nicchia, come le lavastoviglie con cappa ad alta altezza che accettano pentole di grandi dimensioni, preferite dalle cucine "dalla fattoria alla tavola". Gli accordi di abbonamento differenziano i fornitori emergenti che non dispongono di una rete di concessionari estesa ma eccellono nell'assistenza clienti digitale, sottolineando come i modelli di servizio abbiano un peso pari a quello delle specifiche hardware.
La leadership tecnologica si manifesta attraverso ecosistemi IoT come Hobart SmartConnect, che incanala la telemetria delle macchine verso dashboard cloud, consentendo una gestione centralizzata delle risorse su catene multi-stato. Ecolab sfrutta la sua infrastruttura di distribuzione chimica per introdurre DishIQ, integrando i dati di dosaggio dei detergenti con parametri di performance per ottimizzare i costi operativi. L'intensità competitiva ora si basa sulla capacità di trasformare i set di dati in informazioni operative fruibili, piuttosto che basarsi esclusivamente sui galloni per rack o sui cicli all'ora. La concorrenza sui prezzi persiste nei segmenti entry-level; tuttavia, i calcoli del costo totale di proprietà favoriscono sempre più le unità premium quando i risparmi sui servizi e i parametri di uptime entrano nelle valutazioni degli acquisti.
Le partnership strategiche emergono frequentemente, poiché i produttori di apparecchiature si alleano con i fornitori di POS e sistemi di esposizione per cucine per creare piattaforme dati unificate. I produttori desiderosi di mantenere la quota di mercato investono in centri di formazione regionali che affrontano la carenza di tecnici, rafforzando al contempo la fidelizzazione dei concessionari. I programmi di ricambi aftermarket acquisiscono sempre più importanza, contribuendo a percentuali a due cifre dell'utile operativo e rafforzando la fidelizzazione dei clienti. Nel periodo di previsione, è probabile un consolidamento tra i player di fascia media, poiché l'aumento dei costi di ricerca e sviluppo e gli oneri di conformità normativa favoriscono le entità con dimensioni tali da assorbire gli investimenti. Tale consolidamento probabilmente aumenterebbe il punteggio di concentrazione del mercato di due punti se i primi cinque fornitori superassero insieme la soglia dell'80%.
Leader del settore delle lavastoviglie commerciali negli Stati Uniti
Hobart (ITW)
JacksonWWS
Lavastoviglie CMA
Campione / Moyer Diebel
Meiko USA
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Giugno 2026: CMA Dishmachines ha pubblicato la documentazione relativa al suo sistema di addolcimento dell'acqua CMA, un sistema di trattamento dell'acqua non elettrico a doppio serbatoio, progettato per installazioni sottobanco, a porta e a nastro trasportatore. Il lancio mira a risolvere un problema operativo persistente nelle regioni con acqua dura, contribuendo a preservare le prestazioni di lavaggio e a ridurre i tempi di inattività dovuti al calcare, il che favorisce anche l'adesione ai piani di assistenza per rivenditori e tecnici.
- Febbraio 2026: Hobart ha presentato una gamma di lavastoviglie a cappa di nuova generazione, incentrata su miglioramenti in termini di prestazioni ed efficienza, incluse funzionalità di risparmio energetico. Questo aggiornamento conferma come i cicli di vita dei prodotti OEM si stiano allineando a soglie più stringenti in termini di consumo di energia e acqua e ai calcoli di ammortamento da parte degli operatori, che tengono sempre più conto dei costi delle utenze oltre a quelli della manodopera.
- Marzo 2024: Hobart ha introdotto la linea di lavastoviglie commerciali a nastro trasportatore CL, dotata di funzioni di automazione e recupero energetico per operazioni ad alto volume. L'aggiornamento del nastro trasportatore ha rafforzato il punto di riferimento competitivo per segmenti focalizzati sulla produttività, come la ristorazione collettiva e i grandi ristoranti, dove i tempi di ciclo e la ripetibilità della sanificazione sono fattori determinanti nelle decisioni di acquisto.


Ambito del rapporto sul mercato delle lavastoviglie commerciali negli Stati Uniti
Una lavastoviglie commerciale, detta anche lavastoviglie per stoviglie, è un'apparecchiatura industriale per il lavaggio delle stoviglie con una capacità maggiore rispetto a una normale lavastoviglie domestica, in grado di lavare più piatti, bicchieri, pentole e padelle mediante l'uso di disinfettanti chimici e altri metodi.
Il mercato delle lavastoviglie commerciali degli Stati Uniti è segmentato per tipo e per utente finale. Per tipo, il mercato è segmentato in tipo a cappa, sottobanco e tipo a cestello. Per utente finale, il mercato è segmentato in hotel, ristoranti, unità di catering, bar e panetterie. Il rapporto offre dimensioni di mercato e previsioni in valore (USD) per tutti i segmenti sopra indicati.
| Tipo di cappuccio |
| Sotto banco |
| Tipo di rack |
| Hotel |
| Ristoranti |
| Unità di ristorazione |
| Caffè e panetterie |
| Vendita diretta |
| Vendita al dettaglio online |
| Rivenditori e distributori |
| Nord-est |
| Midwest |
| Sud |
| ovest |
| Per tipo | Tipo di cappuccio |
| Sotto banco | |
| Tipo di rack | |
| Per utente finale | Hotel |
| Ristoranti | |
| Unità di ristorazione | |
| Caffè e panetterie | |
| Per canale di vendita | Vendita diretta |
| Vendita al dettaglio online | |
| Rivenditori e distributori | |
| Per regione | Nord-est |
| Midwest | |
| Sud | |
| ovest |


Domande chiave a cui si risponde nel rapporto
Qual è il valore del mercato delle lavastoviglie commerciali negli Stati Uniti nel 2026?
Nel 1.22 il mercato avrebbe avuto un valore di 2026 miliardi di dollari.
Quanto velocemente crescerà il mercato entro il 2031?
Si prevede che si espanderà a un CAGR dell'7.94% fino al 2031.
Quale tipologia di prodotto detiene oggi la quota maggiore?
Le unità sottobanco sono in testa con una quota del 45.92% nel 2025.
Quale regione si sta espandendo più rapidamente?
L'Occidente registra il CAGR più rapido, pari al 8.31% fino al 2031.
Qual è il fattore principale che spinge all'adozione di lavastoviglie avanzate?
La persistente carenza di manodopera spinge gli operatori verso sistemi automatizzati e ad alta efficienza.
Come vengono mitigate le barriere relative al capitale iniziale?
I modelli di abbonamento e noleggio convertono gli elevati costi iniziali in canoni mensili prevedibili.
Pagina aggiornata l'ultima volta il:



