

Dimensioni e quota del mercato dei data center multi-tenant (colocation) negli Stati Uniti
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 13.85 miliardo di dollari |
| Dimensione del mercato (2031) | 23.09 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 10.76% CAGR |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dei data center multi-tenant (colocation) negli Stati Uniti di Mordor Intelligence
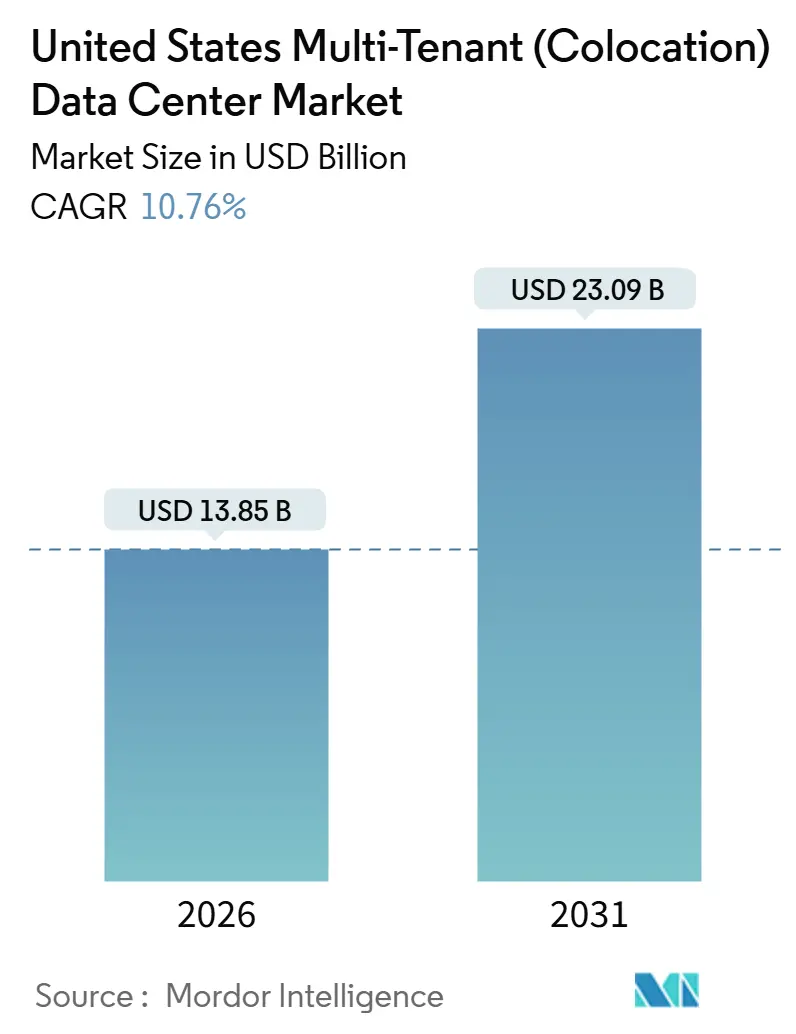
Si stima che il mercato statunitense dei data center multi-tenant (colocation) valga 13.85 miliardi di dollari nel 2026 e che raggiunga i 23.09 miliardi di dollari entro il 2031, con un CAGR del 10.76% nel periodo di previsione 2026-2031. L'attuale espansione è radicata in tre forze convergenti: la migrazione degli hyperscaler verso la colocation wholesale nelle aree metropolitane di secondo livello, l'accelerazione della formazione sull'intelligenza artificiale che richiede rack raffreddati a liquido e l'adozione da parte delle aziende di strategie di cloud ibrido che aumentano i ricavi derivanti dall'interconnessione. Un generoso regime di credito d'imposta federale, introdotto ai sensi dell'Inflation Reduction Act, riduce il costo livellato della capacità e incoraggia l'avvio di iniziative innovative a Dallas, Atlanta e Chicago. Gli accordi di acquisto di energia legati alla generazione di energia solare ed eolica a basso costo ora sottoscrivono contratti di copertura di 15 anni, migliorando la visibilità dei costi per gli operatori e soddisfacendo al contempo le clausole di sostenibilità integrate nel 78% dei questionari dei fornitori Fortune 500. L'intensità competitiva rimane moderata perché i cinque maggiori operatori detengono il 48% della capacità installata, ma al di sotto di tale livello persiste la frammentazione, poiché gli specialisti focalizzati sull'edge perseguono carichi di lavoro sensibili alla latenza da veicoli autonomi e analisi in tempo reale.
Punti chiave del rapporto
- Per tipologia di soluzione, la colocation al dettaglio è stata in testa con una quota di fatturato del 62.53% nel 2025, mentre si prevede che la colocation all'ingrosso crescerà a un CAGR dell'11.32% fino al 2031.
- In base alla classificazione dei livelli, nel 2025 il livello 3 deteneva il 47.43% della quota di mercato dei data center multi-tenant (colocation) degli Stati Uniti, mentre si prevede che le implementazioni di livello 4 registreranno un CAGR dell'11.66% fino al 2031.
- In base alle dimensioni delle strutture, nel 2025 i grandi data center hanno conquistato il 49.21% del mercato dei data center multi-tenant (colocation) degli Stati Uniti, ma i campus hyperscale stanno avanzando a un CAGR dell'11.75% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato dei data center multi-tenant (colocation) negli Stati Uniti
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Rapida proliferazione di carichi di lavoro di intelligenza artificiale e apprendimento automatico | + 2.8% | Nazionale, Virginia settentrionale, Silicon Valley, Dallas | A breve termine (≤ 2 anni) |
| Accelerare l'adozione del cloud ibrido e dell'edge computing | + 2.3% | Nazionale, Atlanta, Chicago, Phoenix | Medio termine (2-4 anni) |
| Preferenza degli hyperscaler per la colocation all'ingrosso Build-to-Suit | + 1.9% | Dallas, Atlanta, Chicago, Denver | Medio termine (2-4 anni) |
| Crescente disponibilità di accordi di acquisto di energia rinnovabile | + 1.5% | Texas, Sud-ovest, Pacifico nord-occidentale | A lungo termine (≥ 4 anni) |
| Crescente domanda di hub di interconnessione | + 1.3% | Ashburn, Los Angeles, Chicago, New York | A breve termine (≤ 2 anni) |
| Incentivi fiscali federali e statali | + 1.0% | Nazionale, Virginia, Texas, Ohio, Georgia | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Rapida proliferazione di carichi di lavoro di intelligenza artificiale e apprendimento automatico che richiedono una collocazione ad alta densità
I cluster Nvidia H100 che supportano l'addestramento di modelli linguistici di grandi dimensioni superano regolarmente i 100 kW per armadio, una densità che solo il 18% delle sale di colocation statunitensi poteva supportare nel dicembre 2025. [1] Uptime Institute, “Data Center Tier Standards and Certifications,” uptimeinstitute.com Gli hyperscaler quindi riservano suite all'ingrosso da 5-10 MW per garantire la prontezza del raffreddamento a liquido prima del prossimo ciclo di allocazione delle GPU. CyrusOne ha rivelato che i clienti AI rappresentavano il 42% di tutte le prenotazioni durante i primi tre trimestri del 2025. Gli operatori che investono in scambiatori di calore posteriori segnalano premi di prezzo del 30-40% rispetto alle implementazioni legacy, comprimendo i periodi di ammortamento a meno di quattro anni. La National Fire Protection Association sta rivedendo la NFPA 75 per chiarire i protocolli di soppressione delle batterie agli ioni di litio per tali cluster ad alta densità.
Accelerare l'adozione di architetture di cloud ibrido ed edge computing
Flexential ha registrato un balzo dal 51% al 63% dei clienti aziendali che utilizzano implementazioni ibride tra il 2024 e il 2025. Le aziende distribuiscono i carichi di lavoro su rack on-premise, regioni di cloud pubblico e gabbie di colocation per soddisfare i requisiti di latenza e sovranità dei dati. EdgeConneX si è espansa a 42 sedi edge, concentrandosi su Omaha, Boise e Raleigh, città trascurate dalle piattaforme nazionali. Gli analisti prevedono una nuova domanda di colocation edge tra 800 e 1,000 MW entro il 2028. Le restrizioni normative come l'HIPAA continuano a favorire le alleanze cloud ibride con operatori carrier-neutral.
Preferenza degli hyperscaler per la colocation all'ingrosso Build-to-Suit nelle aree metropolitane statunitensi di secondo livello
La piattaforma xScale di Digital Realty ha aggiunto 120 MW a Dallas e Atlanta nel corso del 2025, tutti pre-affittati a piattaforme cloud che cercano tempi di attivazione più rapidi di quelli che la Virginia settentrionale può offrire. L'Ohio estende un'esenzione del 75% dall'imposta sulle vendite per le apparecchiature dei data center e la Georgia offre crediti d'imposta sugli investimenti fino al 5% per le costruzioni qualificate. [2] Dipartimento dello sviluppo dello Stato dell'Ohio, "Incentivi fiscali per i data center", development.ohio.gov Gli inquilini all'ingrosso apprezzano l'interconnessione con le utenze in 18-24 mesi rispetto ai 36-48 mesi di attesa negli hub primari. Gli operatori nelle aree metropolitane di livello 1 ora si differenziano coltivando fitte reti di peering che le strutture edge-only non possono eguagliare.
Crescente disponibilità di accordi di acquisto di energia rinnovabile nei mercati energetici statunitensi
Equinix ha raggiunto il 96% di copertura rinnovabile della sua impronta negli Stati Uniti entro dicembre 2025. I PPA solari in Texas vengono liquidati al di sotto dei 30 dollari per MWh, un prezzo inferiore rispetto alle alternative a combustibili fossili. Switch gestisce il suo campus in Nevada con una fornitura rinnovabile al 100% e commercializza hosting a zero emissioni di carbonio a tariffe premium. L'Inflation Reduction Act dovrebbe fornire un incremento di 15-20 GW di capacità rinnovabile entro il 2028, aumentando la liquidità dei PPA. [3] US Energy Information Administration, “Renewable Energy Market Data,” eia.gov
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescenti vincoli alla rete elettrica | -1.8% | Virginia settentrionale, Phoenix, Silicon Valley, Dallas | A breve termine (≤ 2 anni) |
| Aumento dei costi di acquisizione e costruzione dei terreni | -1.2% | Ashburn, Chandler, Santa Clara | Medio termine (2-4 anni) |
| Intensificazione dei requisiti di rendicontazione sulla sostenibilità | -0.6% | il | A lungo termine (≥ 4 anni) |
| Concorrenza delle autocostruzioni Hyperscaler | -0.9% | Virginia settentrionale, Oregon, Iowa, Carolina del Sud | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescenti vincoli alla rete elettrica e tempi di consegna dei servizi
Le richieste di interconnessione in sospeso nella Virginia settentrionale superano i 4.2 GW, pari a quasi tre anni di arretrati. Dominion Energy ha congelato i nuovi allacciamenti per carichi di grandi dimensioni in alcune parti della contea di Loudoun nel corso del 2025, costringendo i costruttori ad autofinanziare le sottostazioni o a posticipare l'energizzazione. Arizona Public Service si trova ad affrontare una situazione simile a Phoenix, dove le richieste di data center hanno superato 1.8 GW nel 2025. La Federal Energy Regulatory Commission potrebbe dare priorità ai progetti con un controllo rigoroso del sito e revisioni ambientali completate per smaltire più rapidamente le code. Gli operatori hanno iniziato a colocalizzare in prossimità degli impianti di generazione o a installare generatori di picco a gas naturale in loco, con un costo aggiuntivo di 50-80 milioni di dollari per ogni centrale da 50 MW.
Aumento dei costi di acquisizione e costruzione di terreni nei centri urbani
I terreni ad Ashburn hanno registrato un apprezzamento del 28% tra gennaio 2024 e dicembre 2025, a causa della competizione tra gli sviluppatori per i lotti adiacenti alle infrastrutture. Le spese di costruzione per le sale hyperscale sono salite a 12-15 milioni di dollari per MW nel 2025, rispetto ai 9-11 milioni di dollari del 2023, a causa dell'inflazione dell'acciaio e della carenza di apparecchiature elettriche. I costruttori rispondono adottando sale elettriche modulari che riducono la manodopera in loco del 30-40% e comprimono i tempi di realizzazione fino a sei mesi. Gli sviluppatori più piccoli, privi di solidità finanziaria, stanno uscendo dal mercato attraverso la vendita di asset a REIT e fondi infrastrutturali. [4] CBRE, “Data Center Development Trends,” cbre.com
Analisi del segmento
Per tipo di soluzione: lo slancio all'ingrosso si basa sulle prenotazioni degli hyperscaler
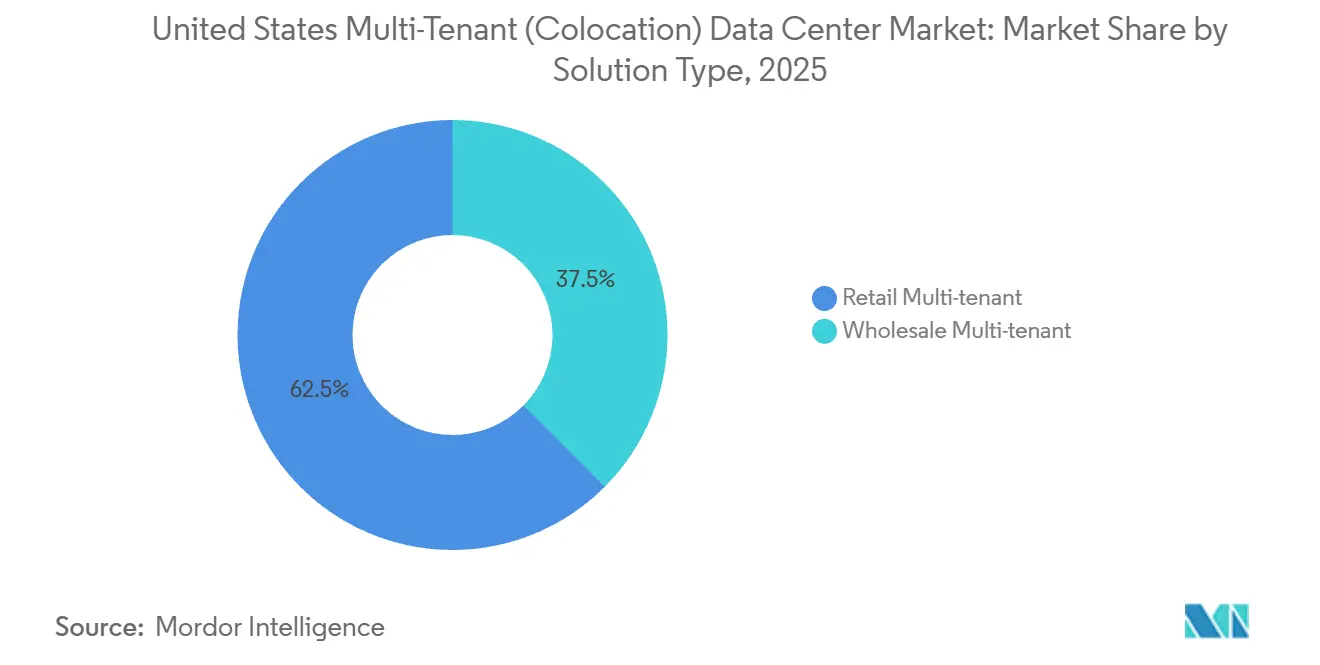
Nel 2025, la colocation al dettaglio deteneva una quota del 62.53% del mercato dei data center multi-tenant (colocation) negli Stati Uniti, a dimostrazione dell'attrattiva del leasing "chiavi in mano" a livello di rack per le piccole e medie imprese che evitano spese in conto capitale. Gli operatori integrano alimentazione, raffreddamento e sicurezza fisica in modo che i clienti possano scalare i carichi di lavoro un singolo rack alla volta. I contratti di locazione all'ingrosso di 5 MW o più stanno crescendo più rapidamente, con un CAGR dell'11.32%, poiché gli hyperscaler riservano capacità contigua per aggirare l'incertezza nelle code di fornitura dei servizi di pubblica utilità. Il segmento all'ingrosso trae vantaggio dai carichi di lavoro basati su intelligenza artificiale e cloud ibrido che richiedono topologie elettriche personalizzate, circuiti di raffreddamento a liquido e sale riunioni dedicate.
Le soluzioni Massively Modular di CyrusOne hanno consentito ai tenant di specificare fino a 30 kW per rack nel 2025, intercettando la domanda all'ingrosso a tariffe premium. Digital Realty ha pre-affittato l'85% della sua pipeline da 240 MW per il 2025 prima della prima accensione, a dimostrazione del fatto che l'offerta è ancora inferiore alla domanda. La colocation retail rimarrà resiliente perché le aziende apprezzano la diversità geografica e le opzioni di disaster recovery in diverse aree metropolitane, tuttavia la più rapida espansione della distribuzione all'ingrosso garantirà la maggior parte dei megawatt incrementali commissionati durante la finestra di previsione. Di conseguenza, il mercato dei data center multi-tenant (colocation) degli Stati Uniti vedrà un graduale riequilibrio verso la distribuzione all'ingrosso senza erodere la consolidata base installata retail.
Per tipo di livello: le certificazioni di livello 4 guadagnano terreno nell'ambito dell'esame delle assicurazioni
Nel 2025, i siti di Livello 3 detenevano il 47.43% della quota di mercato dei data center multi-tenant (colocation) negli Stati Uniti, poiché la manutenibilità simultanea soddisfa la maggior parte degli accordi sul livello di servizio a un costo interessante. Le sale di Livello 4, tuttavia, stanno crescendo a un CAGR dell'11.66%, trainate dalle compagnie assicurative che ora richiedono progetti fault-tolerant prima di sottoscrivere polizze contro i rischi informatici superiori a 50 milioni di dollari.
L'Uptime Institute ha registrato un aumento del 14% delle certificazioni Tier 4 nazionali nel corso del 2025, con i servizi finanziari che hanno assorbito il 38% delle nuove certificazioni e il settore sanitario il 22%. Il costo del capitale per la costruzione di Tier 4 si è ridotto dal 40% nel 2023 al 25-30% nel 2025 grazie alle economie di scala derivanti da quadri elettrici a doppia alimentazione e refrigeratori ridondanti. Blockchain e pagamenti in tempo reale non richiedono tempi di inattività, spostando ulteriormente la domanda verso Tier 4. Al contrario, le strutture Tier 1 e Tier 2 continuano a perdere rilevanza, poiché le aziende si consolidano in campus di livello superiore per semplificare la conformità a framework come FedRAMP e PCI-DSS. Le dimensioni del mercato statunitense dei data center multi-tenant (colocation) legati al Tier 4 accelereranno quindi, sebbene il Tier 3 rimarrà la base installata dominante fino al 2031, poiché il suo rapporto prestazioni/costo è ancora in linea con i carichi di lavoro aziendali tradizionali.
Per dimensione del data center: i campus iperscalabili guidano i carichi di lavoro di nuova generazione
Nel 2025, le grandi sale con capacità compresa tra 10 MW e 50 MW rappresentavano il 49.21% della quota di mercato dei data center multi-tenant (colocation) negli Stati Uniti, un retaggio del consolidamento aziendale. I campus iperscalabili con capacità superiore a 50 MW registrano ora un CAGR dell'11.75%, poiché l'intelligenza artificiale generativa e l'aggiunta di capacità al cloud pubblico consentono la co-localizzazione di cluster GPU che richiedono blocchi di potenza contigui.
Gli operatori che riadattano le sale preesistenti per il raffreddamento a liquido spesso sacrificano la metratura affittabile, mentre gli involucri hyperscale appositamente realizzati integrano circuiti di scambio termico cold-plate o rear-door fin dal primo giorno. Switch, ad esempio, implementa il raffreddamento direct-to-chip nei suoi campus in Nevada e Michigan, consentendo rack da 120 kW senza superare il PUE di 1.2. Le piccole strutture edge con potenza inferiore a 5 MW continuano a prosperare nelle aree metropolitane secondarie, dove una latenza di 10-20 ms è fondamentale per la telemetria dei veicoli autonomi. La rete edge di 65 siti di DataBank illustra come le sale di piccole e medie dimensioni possano acquisire analisi regionali e memorizzazione nella cache dei contenuti. Ciononostante, il mercato statunitense dei data center multi-tenant (colocation) dedicati all'hyperscale si espanderà più rapidamente, poiché i primi 10 fornitori di cloud e intelligenza artificiale consolidano gli acquisti, costringendo gli operatori a investire capitali in mega-campus in grado di scalare oltre i 200 MW.

Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
La Virginia settentrionale rimane il singolo hub più grande, con oltre 2 GW di capacità installata; tuttavia, le moratorie sull'interconnessione e l'aumento dei prezzi dei terreni limitano l'offerta a breve termine. La Silicon Valley si scontra con vincoli simili perché la capacità di trasmissione disponibile si è stabilizzata, mentre Phoenix deve far fronte a tempi di attesa crescenti che ora superano i 30 mesi. Queste limitazioni reindirizzano i capitali verso le aree metropolitane di secondo livello, dove la disponibilità di energia e gli incentivi fiscali sono più favorevoli, rimodellando così la distribuzione geografica delle nuove costruzioni.
Dallas guida l'impennata di Tier-2, registrando 280 MW di assorbimento netto nel 2025 grazie a mercati energetici deregolamentati e abbondanti risorse solari che supportano PPA a prezzi competitivi. Atlanta segue da vicino; Georgia Power mantiene un margine di riserva e lo stato offre crediti d'imposta sugli investimenti che riducono gli esborsi di capitale iniziali. Chicago beneficia di una combinazione unica di carico di base nucleare a basse emissioni di carbonio e cinque corridoi in fibra ottica transcontinentali, che la rendono un sito strategico per carichi di lavoro sensibili alla latenza nel settore del trading e dei media. Anche Denver e Salt Lake City stanno catturando la domanda in eccesso, con gli sviluppatori che citano tempi di interconnessione da 18 a 24 mesi, rispetto agli oltre 36 mesi della Virginia settentrionale.
Aree metropolitane emergenti come Columbus, Kansas City e Reno attraggono implementazioni edge che richiedono una latenza inferiore a 20 ms per raggiungere i consumatori del Midwest e delle Montagne Rocciose occidentali. Gli operatori scelgono queste città per proteggersi dalla volatilità dei prezzi dell'energia elettrica e, al contempo, per assicurarsi i diritti idrici non disponibili negli hub costieri. Le aree extraurbane rimangono abbondanti, ma i costruttori devono investire in nuove infrastrutture di backhaul in fibra e idriche, il che può prolungare i tempi di realizzazione dei progetti fino a 9 mesi. Nel periodo di previsione, la diversificazione geografica modererà l'aumento dei terreni e dell'energia negli hub tradizionali, sostenendo al contempo la crescita aggregata nel più ampio mercato dei data center multi-tenant (colocation) degli Stati Uniti.
Panorama normativo
Il quadro normativo per i data center multi-tenant (colocation) statunitensi si sta inasprendo in materia di affidabilità della rete, controlli di sicurezza nazionale e sicurezza informatica, con ripercussioni sulla progettazione delle strutture e sulla qualificazione degli inquilini. Nel luglio 2026, la Federal Energy Regulatory Commission (FERC) ha incaricato la North American Electric Reliability Corporation (NERC) di sviluppare standard di affidabilità obbligatori per i carichi computazionali, inclusi i data center per l'intelligenza artificiale, con scadenza per la presentazione al 31 dicembre 2026. Ciò aumenta la pressione sugli operatori affinché formalizzino la previsione dei carichi, la predisposizione alla riduzione della produzione e il coordinamento con le utility in mercati con risorse limitate.
I requisiti di sicurezza informatica e conformità operativa continuano a convergere sulle linee guida del NIST e sui programmi federali di efficienza energetica. Il NIST ha pubblicato SP 800-234 nel maggio 2026 per adattare i controlli di sicurezza agli ambienti di intelligenza artificiale e di calcolo ad alte prestazioni, e ha finalizzato SP 800-18r2 nel giugno 2026, ampliando le aspettative in materia di sicurezza informatica e gestione del rischio della catena di fornitura, che solitamente rientrano nella due diligence del cliente per i siti di colocation carrier-neutral. A livello statale, la legislazione sta diventando più mirata: la legge SB 484 della Florida è entrata in vigore il 1° luglio, limitando i servizi di pubblica utilità a determinate infrastrutture di grandi dimensioni con potenza superiore a 50 MW legate a entità straniere considerate problematiche, rafforzando la necessità di conformità a livello statale e di trasparenza della proprietà, oltre alla selezione del sito e alla stipula di contratti con le aziende di servizi pubblici.
Panorama competitivo
La concentrazione del mercato è moderata, con Equinix, Digital Realty, CyrusOne, CoreSite e Switch che insieme detengono il 48% della capacità installata. Equinix monetizza le fitte infrastrutture di interconnessione, dove i servizi di cross-connect e on-ramp generano margini lordi superiori al 65% e rappresentano il 20% del fatturato del gruppo. Digital Realty si affida a PlatformDIGITAL per semplificare l'orchestrazione del cloud ibrido, rafforzando il legame con i clienti e riducendo il tasso di abbandono in 34 campus nazionali.
CyrusOne si differenzia per le sue soluzioni Massively Modular che comprimono i tempi di costruzione prefabbricando i locali elettrici e meccanici, consentendo consegne più rapide del 20% rispetto ai capannoni prefabbricati. CoreSite si concentra sull'interconnessione definita dal software tramite il suo Open Cloud Exchange, riducendo il provisioning da settimane a minuti e rispondendo alla crescente domanda di automazione di rete. Switch sfrutta fonti rinnovabili al 100% e design raffreddati a liquido per conquistare tenant con un'elevata intelligenza artificiale che danno priorità alla capacità a zero emissioni di carbonio abbinata a densità rack da 120 kW.
Al di sotto del livello più alto, STACK Infrastructure, Compass Datacenters, EdgeConneX e DataBank si rivolgono a metro Tier-2 ed edge con footprint build-to-suit o distribuiti progettati per carichi di lavoro critici per la latenza. La piattaforma di intelligenza artificiale EcoStruxure di Schneider Electric aiuta molti operatori a ridurre i tempi di inattività non pianificati del 35% e a ridurre gli sprechi energetici fino al 12%, rendendo le partnership tecnologiche una necessità competitiva. Le richieste di brevetto per moduli di raffreddamento a immersione e soluzioni modulari DC-in-a-box sono aumentate del 22% nel 2025, segnalando una corsa per soddisfare i benchmark di densità di nuova generazione, controllando al contempo il costo totale di proprietà.
Leader del settore dei data center multi-tenant (colocation) negli Stati Uniti
Digital Reality Trust, Inc.
Equinix, Inc.
CyrusOne LLC
Servizi tecnologici di qualità (QTS Realty Trust)
CoreSite Realty Corporation (Torre Americana)
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Giugno 2026: Digital Realty ha raggiunto un accordo per l'acquisto della partecipazione di Blackstone in tre data center nella Virginia settentrionale, per un totale di 288 MW di capacità IT, a un valore lordo di 7.8 miliardi di dollari. L'operazione rafforza il controllo di Digital Realty sulla scarsa capacità di livello hyperscale nel più grande hub statunitense, dove i vincoli di fornitura e il basso tasso di occupazione aumentano il valore dei siti con alimentazione elettrica e le possibilità di espansione.
- Febbraio 2026: CyrusOne ha firmato un accordo con Constellation e Calpine per supportare un nuovo data center presso il Freestone Energy Center in Texas, strutturato attorno a 380 MW con un accordo esclusivo per una seconda fase da 380 MW. L'accordo sottolinea come lo sviluppo ancorato ai centri energetici e i contratti di fornitura energetica a lungo termine vengano utilizzati per ridurre i rischi legati ai tempi di immissione in rete di campus da centinaia di megawatt al servizio di aziende operanti nel settore dell'intelligenza artificiale e del cloud.
- Dicembre 2025: Equinix ha acquisito tre siti carrier-neutral a Chicago per 420 milioni di dollari, aggiungendo 18 MW di capacità alla sua infrastruttura di interconnessione nel Midwest. L'acquisizione rafforza la capacità di Equinix di monetizzare la densità di interconnessione e gli access point cloud in un mercato posizionato per carichi di lavoro aziendali, di trading e di contenuti sensibili alla latenza.
Ambito del rapporto sul mercato dei data center multi-tenant (colocation) negli Stati Uniti
Un data center multi-tenant (colocation) è una struttura in cui le aziende possono affittare spazio per server e altro hardware di elaborazione. Questi centri forniscono un'infrastruttura condivisa, inclusi alimentazione, raffreddamento e sicurezza, consentendo efficienza dei costi e scalabilità per i tenant.
Il rapporto sul mercato dei data center multi-tenant (colocation) degli Stati Uniti è segmentato per tipo di soluzione (multi-tenant all'ingrosso, multi-tenant al dettaglio), tipo di livello (livello 1 e 2, livello 3, livello 4) e dimensione del data center (piccolo data center, medio data center, grande data center, iperscalabile). Le previsioni di mercato sono fornite in termini di valore (USD).
| Multi-locatario all'ingrosso |
| Multi-tenant al dettaglio |
| Livello 1 e 2 |
| Tier 3 |
| Tier 4 |
| Piccolo centro dati |
| Centro dati medio |
| Grande centro dati |
| Centro dati iperscalabile |
| Per tipo di soluzione | Multi-locatario all'ingrosso |
| Multi-tenant al dettaglio | |
| Per tipo di livello | Livello 1 e 2 |
| Tier 3 | |
| Tier 4 | |
| Per dimensione del data center | Piccolo centro dati |
| Centro dati medio | |
| Grande centro dati | |
| Centro dati iperscalabile |
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato dei data center multi-tenant negli Stati Uniti nel 2026?
Il mercato vale 13.85 miliardi di dollari e si prevede che raggiungerà i 23.09 miliardi di dollari entro il 2031.
Cosa sta determinando la crescita della colocation all'ingrosso?
Gli hyperscaler riservano blocchi multi-megawatt per proteggere le sale raffreddate a liquido e bypassare i ritardi delle code di distribuzione, producendo un CAGR dell'11.32% per lo spazio all'ingrosso.
Perché le strutture di livello 4 stanno guadagnando quote di mercato?
Le compagnie di assicurazione informatica e gli enti regolatori ora richiedono progetti fault-tolerant, spingendo le implementazioni di livello 4 a un CAGR dell'11.66% entro il 2031.
Quali aree metropolitane attraggono nuove costruzioni iperscalabili?
Dallas, Atlanta, Chicago e Denver attraggono investimenti perché combinano interconnessioni di servizi più rapide con generosi incentivi fiscali statali.
In che modo gli operatori rispettano gli obblighi di sostenibilità?
Garantiscono PPA rinnovabili a lungo termine, implementano sistemi di accumulo di energia solare e batterie in loco e utilizzano sistemi di gestione dell'energia basati sull'intelligenza artificiale per ridurre gli sprechi fino al 12%.
Qual è il principale vincolo alla nuova offerta?
La congestione della rete elettrica nei principali hub come Northern Virginia e Phoenix prolunga i tempi di realizzazione delle sottostazioni, ritardando l'attivazione di capacità aggiuntiva.


