

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 24.98 miliardo di dollari |
| Dimensione del mercato (2031) | 31.05 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.45% CAGR |
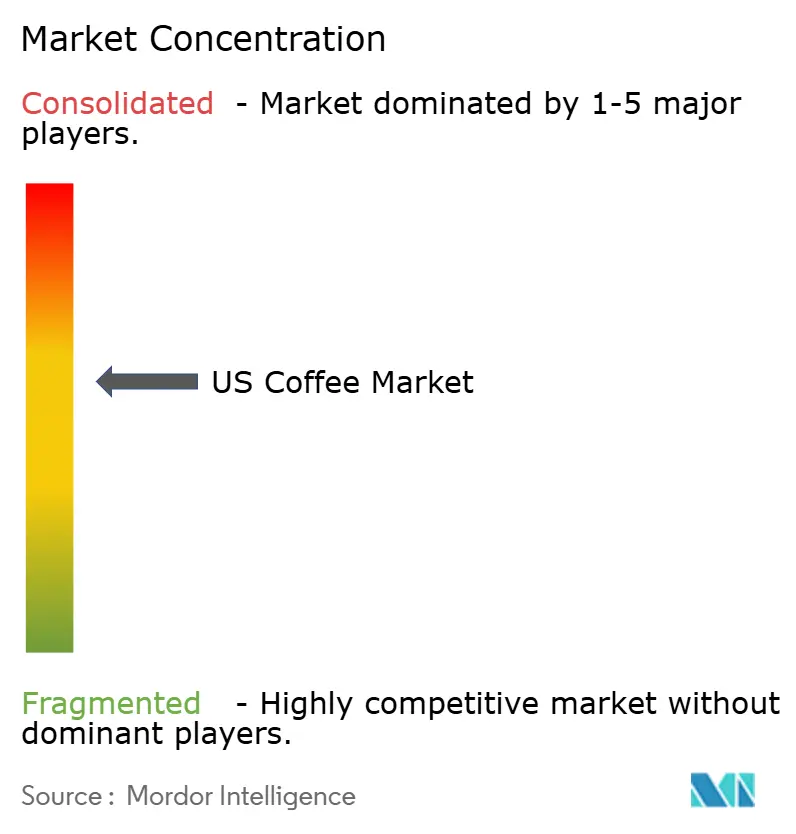
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi del mercato del caffè statunitense di Mordor Intelligence
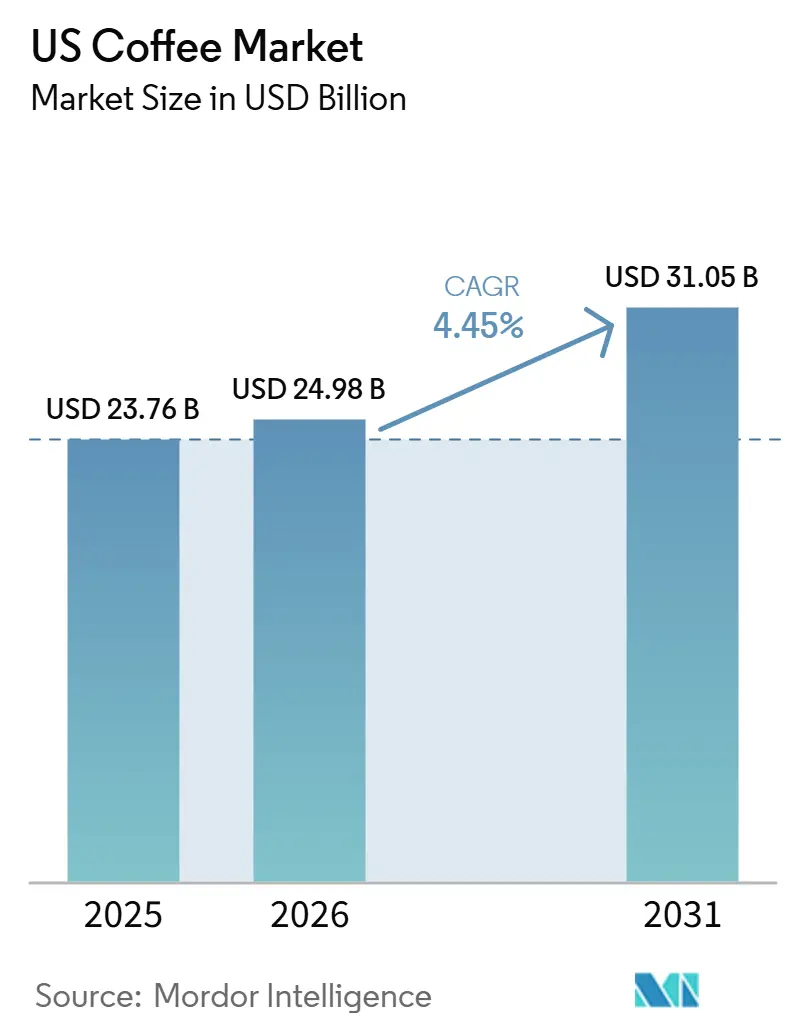
Si prevede che il mercato statunitense del caffè crescerà da 23.76 miliardi di dollari nel 2025 a 24.98 miliardi di dollari nel 2026, raggiungendo i 31.05 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 4.45%. Questa crescita è trainata dalla premiumizzazione, dall'adozione della terza ondata di consumo di caffè e da una domanda domestica resiliente, nonostante l'impennata dei prezzi dell'arabica dovuta agli shock di approvvigionamento legati ai cambiamenti climatici in Brasile e Vietnam. I marchi che comunicano l'origine, il metodo di lavorazione e le credenziali di sostenibilità continuano a spingere i consumatori a passare da un caffè di base a un'offerta di specialità ad alto margine, proteggendo i profitti mentre i costi dei chicchi crudi aumentano. Le dinamiche competitive rimangono moderatamente consolidate, tuttavia le startup direct-to-consumer (DTC) frammentano il segmento di specialità, costringendo i marchi storici a innovare in termini di formati, aromi e packaging per difendere lo spazio sugli scaffali. Gli abbonamenti all'e-commerce al dettaglio si stanno normalizzando dopo la pandemia, ma continuano a superare la crescita dei negozi fisici, mentre i locali di ristorazione come caffetterie e ristoranti a servizio rapido stanno recuperando affluenza grazie al consolidamento del lavoro ibrido.
Punti chiave del rapporto
- Per tipologia di prodotto, il caffè macinato deteneva la quota di mercato maggiore negli Stati Uniti nel 2025, pari al 39.60%, mentre si prevede che le cialde e le capsule cresceranno a un tasso annuo composto del 5.93% dal 2026 al 2031.
- Per tipologia, il caffè convenzionale deteneva una quota del 53.95% del mercato statunitense del caffè nel 2025; il caffè di specialità sta crescendo a un tasso annuo composto del 7.03% fino al 2031.
- Per quanto riguarda gli imballaggi, i formati flessibili hanno conquistato una quota del 42.85% nel 2025; si prevede che gli imballaggi monodose cresceranno più rapidamente, con un CAGR del 6.36% fino al 2031.
- Per canale di distribuzione, l'off-trade ha rappresentato l'87.25% delle vendite nel 2025 e dovrebbe aumentare a un CAGR del 5.22%, mentre i locali commerciali riacquistano quota con la ripresa del traffico urbano.
- In termini geografici, la California ha contribuito con il 24.17% alle entrate del 2025, ma la Florida è destinata a registrare la crescita più rapida, con un CAGR del 6.19% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato del caffè negli Stati Uniti
Analisi dell'impatto dei conducenti
| Drivers | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Premiumizzazione e adozione della terza ondata | + 0.8% | Nazionale; più alto nelle aree metropolitane della costa occidentale e del nord-est | Medio termine (2–4 anni) |
| Crescente domanda di miscele funzionali | + 0.6% | California, Texas, Florida; più forti tra la Generazione Z e i millennial | A lungo termine (≥ 4 anni) |
| L'urbanizzazione rilancia il traffico commerciale | + 0.4% | Aree statistiche metropolitane > 1 milione; nuclei della Sun Belt come Phoenix e Austin | A breve termine (≤ 2 anni) |
| Obblighi statali sugli imballaggi compostabili | + 0.3% | California, New York, Washington, Oregon | Medio termine (2–4 anni) |
| Diffusione delle attrezzature per baristi domestici | + 0.5% | Famiglie con reddito > 75,000 USD; concentrate nell'ovest e nel nord-est | Medio termine (2–4 anni) |
| Espansione delle superfici delle caffetterie | + 0.4% | La densità più alta si registra in California, Texas e New York; in aumento nelle città di seconda fascia | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Comprendi le tendenze chiave che modellano questo mercato
Scarica PDF
Premiumizzazione e adozione della terza ondata tra i consumatori
Il caffè della terza ondata è passato dall'essere un prodotto di nicchia a un prodotto di largo consumo, con il 45% degli americani che consuma caffè speciale in un dato giorno nel 2024, rispetto al 25% di un decennio prima, secondo la National Coffee Association (NCA)[1]Fonte: National Coffee Association, "National Coffee Data Trends: Specialty Coffee Breakout Report 2024", ncausa.orgQuesto cambiamento è più pronunciato tra i 25-39enni, il 64% dei quali ha bevuto caffè specialty nell'ultima settimana del 2025, una fascia che apprezza la trasparenza in merito all'origine, al metodo di lavorazione e al rapporto tra torrefattori e agricoltori. La disponibilità a pagare di più per un pour-over monorigine o un cold brew all'azoto crea un margine di protezione che isola i torrefattori dalla volatilità dei prezzi delle materie prime; i marchi specialty hanno assorbito l'aumento senza perdere clienti perché la proposta di valore si basa sull'artigianalità e sulla storia piuttosto che sul prezzo per oncia. I mercati della costa occidentale guidano l'adozione, con il 58% dei consumatori della regione che acquista caffè specialty, ma la tendenza si sta diffondendo verso est, con torrefattori indipendenti che aprono sale di degustazione e servizi in abbonamento che consegnano chicchi appena tostati direttamente a domicilio. Questa dinamica di premiumizzazione spiega perché il segmento specialty crescerà annualmente fino al 2031.
Crescente domanda di una gamma di caffè funzionali e speciali
Nel 2024, le ricerche di caffè ai funghi sulla piattaforma di Ocado sono aumentate vertiginosamente, riflettendo un crescente interesse negli Stati Uniti per miscele che uniscono caffeina e adattogeni. Questa tendenza evidenzia un crescente spostamento dei consumatori verso bevande funzionali che soddisfano sia le esigenze di benessere che quelle di stile di vita. Marchi come MUD/WTR stanno miscelando cacao, criniera di leone e chaga, in linea con le aspirazioni di benessere della Generazione Z per un'energia concentrata senza nervosismo. Questi prodotti attraggono i consumatori attenti alla salute che cercano alternative alle tradizionali bevande ad alto contenuto di caffeina. Mentre le linee guida della Food and Drug Administration (FDA) stabiliscono un limite giornaliero di caffeina di 400 mg per gli adulti, questo apre la strada a prodotti a basso contenuto di caffeina che enfatizzano i vantaggi nootropici e antinfiammatori, offrendo un equilibrio tra funzionalità e sicurezza. Questa evoluzione spinge i torrefattori convenzionali ad approfondire la scienza degli ingredienti e a superare le convalide normative per rimanere competitivi. La convergenza tra le tendenze del caffè e del benessere sta stimolando l'innovazione, spingendo i marchi ad adattarsi e a soddisfare la crescente domanda di bevande funzionali e salutari.
L'urbanizzazione e uno stile di vita frenetico stimolano la domanda nella distribuzione commerciale
I canali di vendita al dettaglio come caffetterie, ristoranti fast food e mense aziendali stanno riconquistando quote di mercato dopo il calo registrato durante la pandemia, grazie alla stabilizzazione del lavoro ibrido e all'accelerazione dell'urbanizzazione nelle aree metropolitane della Sun Belt. Starbucks prevede di raggiungere 55,000 punti vendita a livello globale entro il 2030, rispetto agli attuali 40,576, con l'obiettivo dichiarato di raddoppiare la propria presenza negli Stati Uniti, attualmente con circa 17,000 sedi. La National Coffee Association ha rilevato che le macchine da caffè a filtro rimangono il metodo di preparazione più diffuso, mentre i prodotti a base di caffè concentrato stanno guadagnando terreno, ma le macchine a cialde monodose hanno registrato un'impennata negli ultimi cinque anni, a testimonianza della preferenza per la praticità e il controllo delle porzioni, caratteristiche che i locali di vendita al dettaglio replicano con ordinazioni tramite dispositivi mobili e app di fidelizzazione. L'urbanizzazione concentra inoltre la domanda in quartieri facilmente percorribili a piedi, dove le caffetterie fungono da "terzi spazi" per i lavoratori da remoto e per gli incontri sociali, una dinamica che spiega perché le aree metropolitane con una popolazione superiore a 1 milione di abitanti rappresentino una quota sproporzionata della crescita del settore della vendita al dettaglio. La sfida per le catene è mantenere il flusso di clienti quando le vendite nei negozi comparabili diminuiscono, differenziandosi attraverso miscele esclusive, offerte stagionali e un'esperienza di vendita al dettaglio che giustifichi prezzi più elevati.
La crescita delle caffetterie alimenta la domanda del mercato
Con la proliferazione delle catene di caffè negli Stati Uniti, non solo si sta incrementando il consumo, ma si sta anche diffondendo la conoscenza del caffè speciale da parte di un pubblico più ampio. Starbucks, ad esempio, ha aumentato il numero di punti vendita di proprietà negli Stati Uniti da 8,941 nel 2020 a 10,158 nel 2024.[2]Fonte: Starbucks, "Starbucks Corporation Annual Report 2024", starbucks.comQuesta espansione non solo ha ampliato la portata geografica del caffè speciale, ma lo ha anche introdotto a diversi segmenti di consumatori, migliorandone sia l'accessibilità che la notorietà. Il fascino del mercato rimane forte, con Luckin Coffee che punta a debuttare negli Stati Uniti nel 2025, a partire da New York City. Noto per il suo sistema di ordinazione incentrato sull'app e i prezzi competitivi, l'arrivo di Luckin è destinato a intensificare la concorrenza e a stimolare innovazioni nei servizi basate sulla tecnologia. Nei contesti urbani, il caffè non è solo una bevanda; è parte integrante della vita quotidiana. Le caffetterie, ormai punti fermi dei quartieri urbani, attirano un notevole traffico pedonale e godono di una solida salute finanziaria, grazie a clienti fedeli e a un menù di bevande variegato. Questo vivace panorama ha alimentato una crescita costante delle vendite di caffè e bar, sottolineando la forte domanda di esperienze incentrate sul caffè.
Analisi dell'impatto delle restrizioni
| vincoli | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Volatilità dei rendimenti indotta dal clima | -0.6% | Brasile, Vietnam e Colombia forniscono il 57% delle importazioni degli Stati Uniti | A lungo termine (≥ 4 anni) |
| Impatto ambientale delle cialde monodose | -0.3% | La pressione normativa è più forte in California, New York, Washington e Oregon | Medio termine (2–4 anni) |
| Crescente consapevolezza degli effetti della caffeina sulla salute | -0.3% | Generazione Z e millennial attenti al benessere in tutto il paese | Medio termine (2–4 anni) |
| Concorrenza delle bevande alternative | -0.3% | Nuclei urbani con elevata influenza sui social media | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
La volatilità dei rendimenti indotta dal clima aumenta i costi
Eventi meteorologici estremi nelle principali regioni di coltivazione del caffè hanno interrotto la produzione, causando fluttuazioni nei prezzi di mercato negli Stati Uniti. Secondo i dati dell'Organizzazione per l'Alimentazione e l'Agricoltura (FAO), queste interruzioni dell'approvvigionamento dovute alle condizioni meteorologiche sono state responsabili del 40% degli aumenti dei prezzi nel 2024. In Vietnam, la produzione di caffè è crollata del 20% nel 2023/24 a causa di prolungati periodi di siccità, con conseguente calo del 10% delle esportazioni per il secondo anno consecutivo. L'Indonesia ha registrato un calo della produzione del 16.5% su base annua, poiché le piogge di aprile-maggio 2023 hanno danneggiato le ciliegie di caffè, causando un taglio del 23% delle esportazioni. Le previsioni di produzione del Brasile per il 2023/24 sono state riviste da un aumento previsto del 5.5% a un calo dell'1.6%, principalmente a causa delle condizioni di siccità in stati chiave come Minas Gerais e San Paolo.[3]Fonte: Organizzazione per l'alimentazione e l'agricoltura, "Le condizioni climatiche avverse portano i prezzi del caffè al livello più alto degli ultimi anni", fao.orgQueste difficoltà di approvvigionamento hanno fatto aumentare i prezzi al dettaglio del caffè. Inoltre, i modelli climatici indicano una riduzione dei terreni adatti alla coltivazione del caffè, perpetuando la pressione sui prezzi e limitando la crescita nei mercati sensibili alle variazioni di prezzo.
Impatto negativo delle cialde e delle capsule di caffè sull'ambiente
Le cialde monodose generano miliardi di unità di rifiuti in discarica ogni anno negli Stati Uniti, una cifra che ha attirato l'attenzione delle autorità di regolamentazione e la reazione negativa dei consumatori, nonostante la praticità e il controllo delle porzioni del formato. La Securities and Exchange Commission degli Stati Uniti ha multato Keurig di 1.5 milioni di dollari nel settembre 2024 per affermazioni fuorvianti sulla riciclabilità, un precedente che indica che le autorità di regolamentazione applicheranno gli standard di veridicità nella pubblicità per le affermazioni ambientali (SEC). La legge AB 1201 della California richiede che i prodotti compostabili raggiungano un tasso di raccolta e accettazione del 75% entro gennaio 2026, una soglia che la maggior parte delle cialde in bioplastica non raggiunge perché i sistemi comunali non hanno la capacità di compostaggio industriale per elaborarle su larga scala (CalRecycle). Questa restrizione si manifesta come rischio per il marchio: i consumatori che danno priorità alla sostenibilità potrebbero passare a formati in grani interi o macinati, e come costi di conformità, poiché la riprogettazione delle cialde con materiali compostabili e la costruzione di reti di logistica inversa richiedono capitali che i torrefattori più piccoli non possono permettersi.
Analisi del segmento
Per tipo di prodotto: la penetrazione domestica mantiene il caffè macinato in superficie
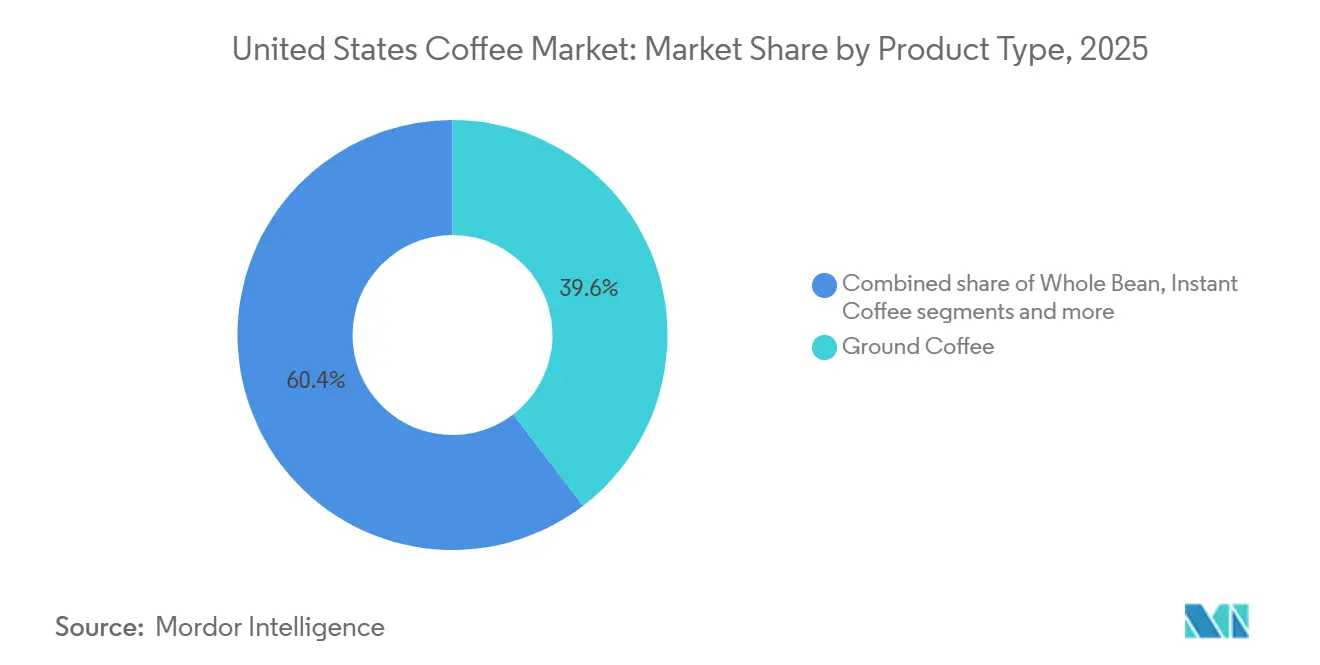
Nel 2025, il mercato statunitense del caffè macinato deteneva una quota del 39.60%. Mentre le famiglie attente al prezzo continuano ad acquistare confezioni sfuse, mantenendo un volume stabile, anche le nicchie premium stanno prosperando grazie al crescente interesse dei consumatori per prodotti di caffè di alta qualità e specialità. Tuttavia, l'ascesa delle macchine per caffè monodose e la crescente tendenza del "barista casalingo" stanno erodendo questa quota, poiché i consumatori cercano praticità e la possibilità di replicare a casa bevande in stile bar.
Le cialde e le capsule registreranno una crescita del CAGR del 5.93% fino al 2031, trainata dagli acquirenti di prodotti pratici, pronti a cambiare formato una volta che le soluzioni compostabili raggiungeranno la scalabilità. Il caffè in grani beneficia di un'immagine di preparazione artigianale e di un aroma più fresco, mentre la crescita del caffè istantaneo è alimentata da stick premium commercializzati per gli amanti dei viaggi e delle attività all'aria aperta. Per contrastare i torrefattori diretti al consumatore (DTC), gli operatori storici del mercato di massa stanno integrando i modelli di abbonamento con app di fidelizzazione. La loro proposta di valore ora combina garanzie di freschezza, spedizioni a zero emissioni di carbonio e narrazione sulle origini del caffè, colmando il divario esperienziale con i marchi boutique.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tipo: la specialità supera la tradizione
Nel 2025, il caffè tradizionale deteneva una quota di mercato dominante del 53.95% negli Stati Uniti, grazie a un'ampia distribuzione nei supermercati e a promozioni strategiche sui prezzi. Durante i picchi di prezzo delle materie prime del 2024-25, alcuni consumatori hanno optato per il caffè tradizionale, a dimostrazione della sua resilienza di fronte alle pressioni inflazionistiche.
Nel frattempo, il segmento del caffè specialty è destinato a crescere a un robusto tasso del 7.03% entro il 2031, superando il mercato del caffè statunitense nel suo complesso. Questa crescita è trainata dai consumatori più giovani che considerano sempre più il caffè un'esperienza artigianale piuttosto che una semplice dose di caffeina, apprezzando aromi unici, qualità premium e approvvigionamento etico. La presenza del caffè specialty si sta espandendo oltre le grandi città, con le metropoli minori che accolgono micro-torrefazioni e laboratori di formazione per baristi. Questi sviluppi stanno promuovendo una cultura dell'artigianalità e della formazione nel settore del caffè in regioni precedentemente inesplorate. Di conseguenza, i colossi aziendali stanno lanciando collezioni di riserva per capitalizzare su questa tendenza.
Per tipo di imballaggio: i formati flessibili dominano mentre il monodose accelera
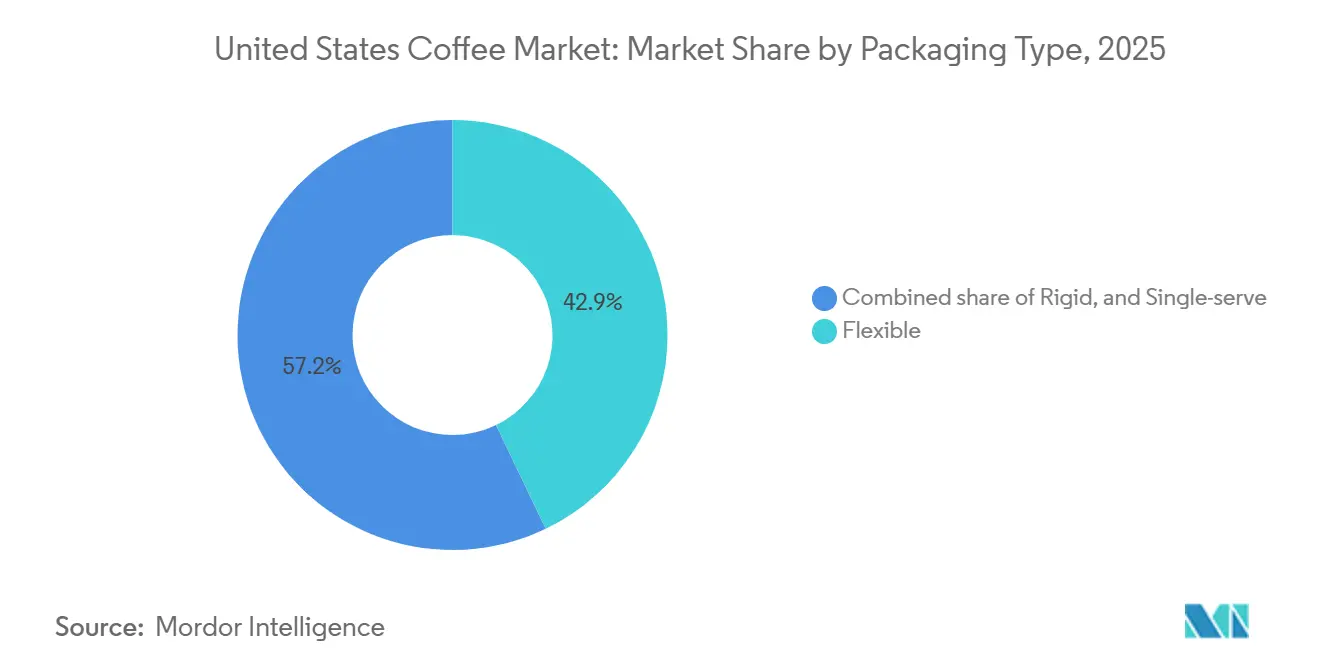
Nel 2025, le buste flessibili rappresentavano il 42.85% delle vendite, garantendo un equilibrio tra freschezza, efficienza a scaffale e peso ridotto del materiale. Queste buste sono sempre più apprezzate per la loro leggerezza, che riduce i costi di trasporto e l'impatto ambientale. Le buste stand-up dotate di valvole unidirezionali sono adatte agli utenti che preferiscono scorte per più settimane senza il rischio di deterioramento, garantendo la qualità del prodotto per periodi prolungati.
Con l'allineamento delle innovazioni compostabili con le normative statali, si prevede che il mercato statunitense del caffè in confezioni monodose crescerà a un tasso annuo composto del 6.36% fino al 2031, trainato dalla crescente domanda dei consumatori di soluzioni sostenibili e pratiche. Sebbene i contenitori rigidi in metallo e vetro rimangano popolari nei segmenti del caffè istantaneo e dei regali, presentano il problema delle elevate emissioni dovute al trasporto e dei processi di riciclo ad alta intensità energetica, che rappresentano una sfida per il raggiungimento degli obiettivi di sostenibilità. Nonostante Nespresso vanti un tasso di riciclo del 35% per le sue capsule in alluminio, la limitata accettazione a livello comunale ne riduce l'impatto complessivo, evidenziando la necessità di un'infrastruttura di riciclo più ampia.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per canale di distribuzione: il predominio dell'off-trade riflette i modelli di consumo in evoluzione
Nel 2025, la distribuzione off-trade deteneva l'87.25% del mercato statunitense del caffè, trainata da supermercati, ipermercati, minimarket e rivenditori online. Questi canali sfruttano un'ampia selezione e prezzi promozionali per incrementare il volume delle vendite. Il predominio dei canali off-trade deriva da vantaggi strutturali: fare la spesa è un rituale settimanale e il caffè è un prodotto essenziale in dispensa. I consumatori si rivolgono sempre più alle piattaforme online per la comodità degli abbonamenti e per la possibilità di scoprire prodotti selezionati.
Si prevede che la distribuzione off-trade crescerà a un tasso annuo del 5.22% fino al 2031. Questo tasso di crescita indica la saturazione dei canali alimentari tradizionali e una svolta verso l'e-commerce. Al contrario, i punti vendita on-trade, tra cui caffetterie e ristoranti fast food, stanno riguadagnando quote di mercato. Questa ripresa è attribuita alla normalizzazione del lavoro ibrido e all'urbanizzazione, che concentra la domanda in quartieri percorribili a piedi. Man mano che i marchi del distributore migliorano le loro credenziali di qualità e sostenibilità, le torrefazioni nazionali sono costrette a investire in brand storytelling, edizioni limitate e canali diretti al consumatore.
Analisi geografica
Nel 2025, la California rappresentava il 24.17% del fatturato del mercato statunitense del caffè. Questo primato è attribuito ai 39 milioni di residenti dello stato, alla sua popolazione benestante e alla presenza di numerose torrefazioni di terza ondata, soprattutto in centri urbani come San Francisco e Los Angeles. Inoltre, le iniziative legislative californiane in materia di imballaggi compostabili spesso stabiliscono parametri di riferimento a livello nazionale, spingendo i fornitori a riorientare la propria offerta di prodotti. L'attenzione dello stato alla sostenibilità e all'innovazione nel settore degli imballaggi ha anche incoraggiato l'adozione di pratiche ecocompatibili lungo tutta la catena di approvvigionamento. Tuttavia, si profilano delle sfide: gli elevati costi operativi dello stato e un trend di emigrazione netta potrebbero ostacolare una crescita sostenuta dei volumi. Le aziende che operano in California devono affrontare questi ostacoli, sfruttando al contempo la solida base di consumatori dello stato e la sua influenza in termini di tendenze.
La Florida si sta affermando come punto di riferimento per il mercato del caffè, con un CAGR previsto del 6.19% fino al 2031. Questa crescita è stimolata da un afflusso netto di 350,000 migranti nazionali nel 2024 e da un clima che amplifica la domanda di cold brew. I giovani professionisti che migrano dal Nord-Est e dal Midwest, con la loro passione per il caffè speciale, stanno incrementando la spesa pro capite. La crescita demografica dello Stato e le diverse influenze culturali stanno favorendo l'innovazione nell'offerta di caffè, con catene di caffè drive-through e caffè in lattina che godono di una domanda costante. La scena dei caffè di Miami, in particolare, sta integrando armoniosamente sapori latini come il café con leche e il cortadito nelle sue offerte tradizionali, riflettendo il ricco patrimonio culturale della regione. Il mercato del caffè della Florida sta inoltre beneficiando di maggiori investimenti in infrastrutture di vendita al dettaglio e campagne di marketing rivolte a una fascia demografica più giovane.
Il Texas, con i suoi 30 milioni di residenti, è al terzo posto per valore del mercato del caffè, con Dallas, Houston e Austin in testa. Qui, le assunzioni nel settore tecnologico e l'espansione suburbana alimentano un crescente interesse per il caffè da asporto. L'incursione di Dutch Bros in città secondarie come Lubbock e Waco evidenzia il potenziale inutilizzato nelle aree meno sature. La robusta crescita economica e la popolazione diversificata dello stato creano opportunità sia per i marchi di caffè premium che per quelli orientati al valore. Sebbene New York rimanga tra i primi tre contendenti per fatturato, la sua crescita si sta stabilizzando, ostacolata dalla saturazione del mercato e dal calo del traffico pedonale di Manhattan dovuto alla tendenza al lavoro da remoto. Tuttavia, la consolidata cultura del caffè dello stato e l'elevata spesa pro capite continuano a renderlo un mercato cruciale. Stati come la Pennsylvania, l'Illinois e altri negli Stati Uniti stanno cavalcando un'onda stabile, sostenuti dall'aumento dei redditi nelle regioni delle Montagne Rocciose occidentali e del Sud-Est, che ora si stanno avvicinando al caffè premium. Queste regioni, precedentemente sottoindicizzate nel segmento premium, stanno assistendo a un crescente interesse da parte dei consumatori, spinto dall'urbanizzazione e dal cambiamento delle preferenze di stile di vita.
Panorama competitivo
Il mercato del caffè statunitense è moderatamente concentrato. Mentre giganti come Starbucks, Keurig Dr Pepper e Nestlé dominano sia il settore della vendita al dettaglio che quello della ristorazione, una moltitudine di torrefattori regionali si ritagliano la nicchia del caffè di specialità. L'acquisizione di JDE Peet's da parte di Keurig Dr Pepper per 18 miliardi di dollari, annunciata nell'agosto 2025, è destinata a creare un colosso del caffè, pronto a negoziare contratti di fornitura di chicchi su vasta scala e a investire massicciamente in imballaggi sostenibili. Si prevede che questa acquisizione rimodellerà il panorama competitivo, consentendo economie di scala e promuovendo l'innovazione nell'offerta di prodotti. Nonostante gestisca 16,466 punti vendita negli Stati Uniti, Starbucks ha registrato un calo del 6% delle vendite a parità di negozi nel quarto trimestre dell'anno fiscale 2024, a dimostrazione delle difficoltà di afflusso clienti che persino i leader del settore si trovano ad affrontare. Questo calo evidenzia la crescente necessità per gli operatori consolidati di adattarsi alle mutevoli preferenze dei consumatori e all'intensificarsi della concorrenza.
La tecnologia sta rimodellando i vantaggi competitivi. Le iniziative blockchain tracciano i chicchi di caffè dall'origine alla tazzina, migliorando la trasparenza e la fiducia nella filiera; i sistemi di intelligenza artificiale offrono suggerimenti di tostatura personalizzati, migliorando il coinvolgimento e la soddisfazione dei clienti; e i dati dei droni migliorano gli input agricoli, ottimizzando le rese e riducendo gli sprechi. L'iniziativa di riciclo delle capsule di alluminio di Nespresso mostra il potenziale della logistica inversa come elemento di differenziazione del marchio, sebbene le lacune nella partecipazione municipale ostacolino una ripresa diffusa. Ciò evidenzia l'importanza della collaborazione tra aziende private e sistemi pubblici per raggiungere gli obiettivi di sostenibilità. Marchi emergenti come MUD/WTR e RISE Brewing stanno rilanciando il caffè come una scelta di benessere, attraendo una fascia demografica più giovane e invadendo il mercato delle bevande energetiche. Questi marchi enfatizzano i vantaggi funzionali, come una maggiore concentrazione e la riduzione dell'ansia da caffeina, per differenziarsi. Tuttavia, devono affrontare sfide nell'espansione: i costi per l'approvvigionamento dei chicchi verdi, il trasporto e la conformità aumentano significativamente oltre i volumi di micro-tostatura, creando barriere a una più ampia penetrazione del mercato.
Mentre i conglomerati inseguono nicchie di mercato che aumentano i margini, all'orizzonte si profila una continua attività di fusioni e acquisizioni, a sottolineare la spinta del settore verso la diversificazione e il consolidamento delle posizioni di mercato. Si prevede che i grandi player punteranno su marchi specializzati e startup innovative per espandere i propri portafogli e cogliere le tendenze emergenti. Allo stesso tempo, è probabile che le torrefazioni specializzate si fondano, sfruttando impianti di torrefazione condivisi e piattaforme di e-commerce unificate per migliorare l'efficienza degli approvvigionamenti e ridurre i costi operativi. Questo consolidamento potrebbe consentire ai player più piccoli di competere in modo più efficace con le grandi aziende. L'attenzione competitiva si concentrerà su imballaggi sostenibili e miglioramenti del prodotto, spinti da una maggiore consapevolezza dei consumatori e da un controllo normativo in continua evoluzione, alimentando sia l'innovazione che la conformità nel mercato. Le aziende che sapranno allinearsi con successo a queste tendenze avranno maggiori probabilità di ottenere un vantaggio competitivo, poiché sostenibilità e funzionalità diventeranno fattori chiave di differenziazione nel mercato globale del caffè in continua evoluzione.
Leader del settore del caffè negli Stati Uniti
-
Starbucks Corporation
-
L'azienda JM Smucker
-
Nestlè SA
-
Keurig Dr Pepper Inc.
-
Luigi Lavazza SpA
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Maggio 2026: Starbucks, attraverso la sua joint venture con PepsiCo nell'ambito della North American Coffee Partnership (NACP), ha lanciato Starbucks Coffee & Protein, una nuova linea di bevande pronte da bere (RTD). Il caffè è disponibile nei gusti classico caffè e caffè moka, ed è pensato per consumatori attivi e attenti alla salute che cercano un'alimentazione funzionale da integrare nella loro routine mattutina.
- Agosto 2025: Keurig Dr Pepper annuncia un'importante acquisizione di JDE Peet's per 18 miliardi di dollari, accompagnata dall'intenzione di separarsi in due entità indipendenti: una dedicata alle bevande rinfrescanti e l'altra focalizzata sulla leadership globale nel settore del caffè. L'iniziativa è descritta come trasformativa, in grado di modificare le dinamiche competitive sia nel mercato delle bevande che in quello del caffè, posizionando al contempo ciascuna entità per una crescita sostenibile.
- Aprile 2025: Dutch Bros ha stretto una collaborazione con Trilliant Food & Nutrition, LLC. In base a questo accordo di licenza, Dutch Bros ha lanciato la sua prima linea di caffè macinato e capsule K-Cup a marchio proprio. Questa partnership consente a Dutch Bros di introdurre per la prima volta i suoi prodotti sugli scaffali dei negozi statunitensi, ampliando la sua presenza oltre i tradizionali punti vendita.
Ambito del rapporto sul mercato del caffè negli Stati Uniti
Il caffè è una bevanda ottenuta dalla tostatura dei chicchi di caffè, che sono i semi delle bacche di piante appartenenti al genere Coffea. Il mercato del caffè negli Stati Uniti è segmentato per tipologia di prodotto, tipo, formato di confezionamento, canale di distribuzione e area geografica. Per tipologia di prodotto, il mercato è suddiviso in caffè in grani, caffè macinato, caffè istantaneo e cialde e capsule di caffè. Per tipo, il mercato è segmentato in caffè convenzionale e caffè di specialità. Per formato di confezionamento, il mercato è segmentato in confezioni flessibili, rigide e monodose. Per canale di distribuzione, il mercato è segmentato in vendita al dettaglio (on-trade) e vendita al dettaglio (off-trade), inclusi supermercati/ipermercati, minimarket/negozi di alimentari, vendita al dettaglio online e altri canali off-trade. Per area geografica, il mercato è studiato in California, Texas, Florida, New York, Pennsylvania, Illinois e nel resto degli Stati Uniti. Le dimensioni del mercato sono presentate sia in termini di valore (USD) che di volume (tonnellate) per tutti i segmenti sopra menzionati.
Per tipo di prodotto
| Fagiolo intero |
| Caffè macinato |
| Caffè istantaneo |
| Cialde e Capsule di Caffè |
Per tipo
| Caffè convenzionale |
| Specialità di caffè |
Per tipo di imballo
| Flessibile |
| Rigido |
| Monodose |
Per canale di distribuzione
| In commercio | |
| Fuori commercio | Supermercati / Ipermercati |
| Convenienza / negozi di alimentari | |
| Negozi al dettaglio online | |
| Altri canali off-trade |
Per geografia
| California |
| Texas |
| Florida |
| New York |
| Pennsylvania |
| Illinois |
| Resto degli Stati Uniti |
| Per tipo di prodotto | Fagiolo intero | |
| Caffè macinato | ||
| Caffè istantaneo | ||
| Cialde e Capsule di Caffè | ||
| Per tipo | Caffè convenzionale | |
| Specialità di caffè | ||
| Per tipo di imballo | Flessibile | |
| Rigido | ||
| Monodose | ||
| Per canale di distribuzione | In commercio | |
| Fuori commercio | Supermercati / Ipermercati | |
| Convenienza / negozi di alimentari | ||
| Negozi al dettaglio online | ||
| Altri canali off-trade | ||
| Per geografia | California | |
| Texas | ||
| Florida | ||
| New York | ||
| Pennsylvania | ||
| Illinois | ||
| Resto degli Stati Uniti | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è la dimensione attuale del mercato del caffè negli Stati Uniti?
Il mercato è valutato a 24.98 miliardi di dollari nel 2026 e si prevede che raggiungerà i 31.05 miliardi di dollari entro il 2031.
Quale segmento di prodotto si sta espandendo più rapidamente?
Le cialde e le capsule di caffè guidano la crescita con un CAGR previsto del 5.93% fino al 2031.
Quali regioni presentano le maggiori prospettive di crescita?
La Florida è in testa con un CAGR previsto del 6.19% entro il 2031, trainato dal turismo, dalla crescita della popolazione ispanica e dalla domanda di formati ghiacciati durante tutto l'anno.
Quali strategie competitive stanno plasmando il mercato?
Partnership su larga scala, innovazione degli ingredienti funzionali, imballaggi compostabili e abbonamenti diretti al consumatore sono leve chiave per la crescita e la differenziazione.


