

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
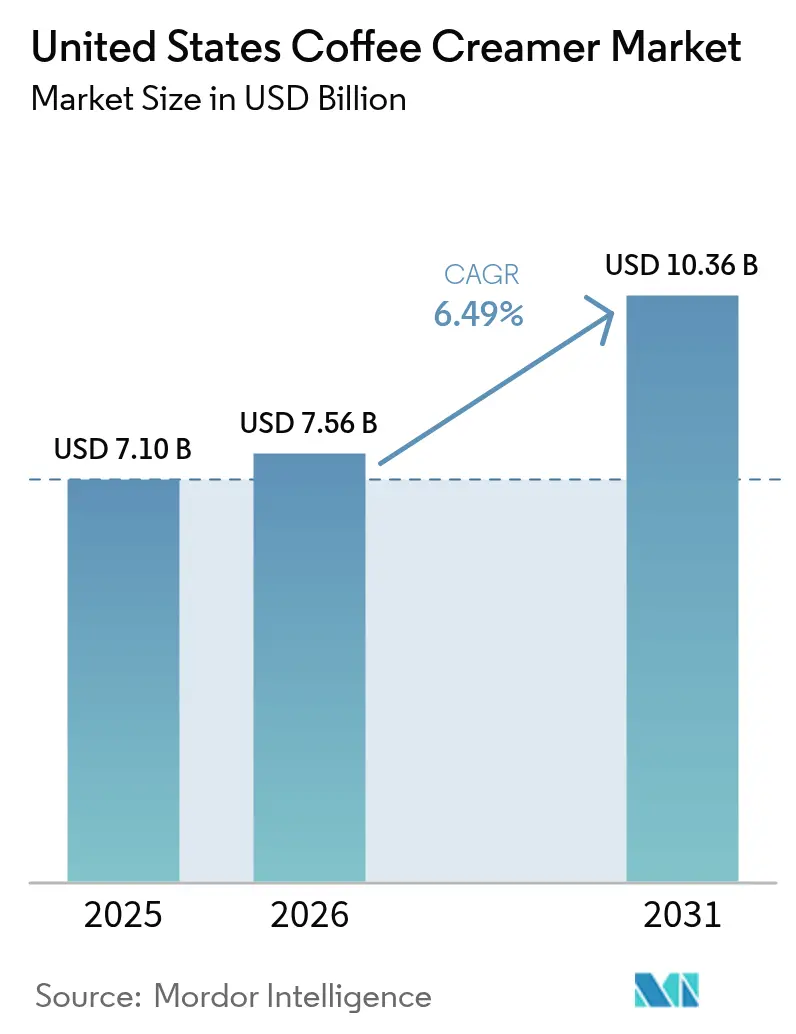
| Dimensione del mercato (2026) | 7.56 miliardo di dollari |
| Dimensione del mercato (2031) | 10.36 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 6.49% CAGR |
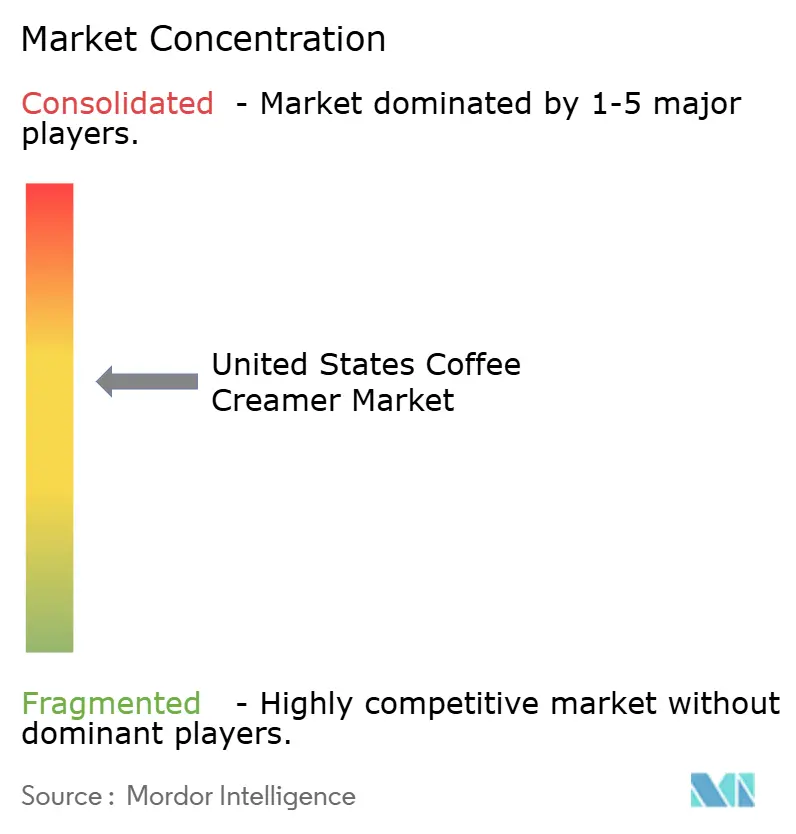
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato statunitense della panna da caffè di Mordor Intelligence
Il mercato statunitense delle creme per caffè aveva un valore di 7.1 miliardi di dollari nel 2025 e si prevede che crescerà da 7.56 miliardi di dollari nel 2026 a 10.36 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 6.49% durante il periodo di previsione (2026-2031). La continua domanda di personalizzazione del caffè a casa, le innovazioni di formato come la schiuma fredda in lattina e la crescente adozione di formulazioni a base vegetale continuano a trainare la crescita del settore. I produttori stanno investendo capitali in nuove linee asettiche e capacità regionali, soprattutto nel Sud-Ovest, per accorciare le catene di approvvigionamento e servire le aree metropolitane in rapida crescita. La riformulazione dei prodotti con etichette più pulite, guidata dalle nuove normative FDA sul contenuto nutrizionale, sostiene la premiumizzazione, poiché le etichette si orientano verso elenchi di ingredienti più brevi e minori zuccheri aggiunti. Allo stesso tempo, gli abbonamenti e-commerce aumentano la penetrazione nelle famiglie automatizzando il rifornimento e offrendo un ampio catalogo di gusti ai consumatori nelle aree suburbane e rurali.
Punti chiave del rapporto
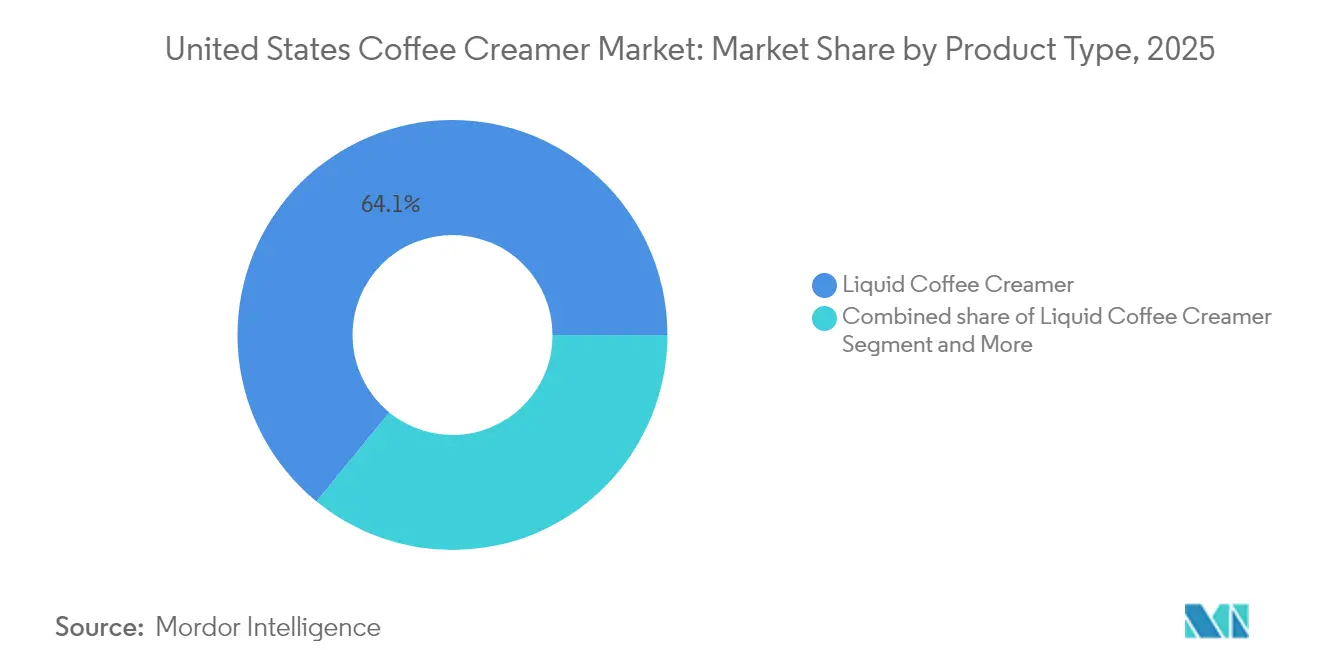
- Per tipologia di prodotto, le creme liquide per caffè hanno dominato il mercato statunitense con una quota del 64.10% nel 2025. Si prevede che le creme in polvere per caffè registreranno il CAGR più rapido, pari al 7.01%, dal 2026 al 2031 all'interno della segmentazione per tipologia di prodotto.
- In termini di gusto, i formati aromatizzati hanno rappresentato una quota del 61.05% del mercato statunitense delle creme per caffè nel 2025, mentre si prevede che i prodotti non aromatizzati cresceranno al tasso di crescita annuo composto (CAGR) più rapido, pari al 6.63%, entro il 2031.
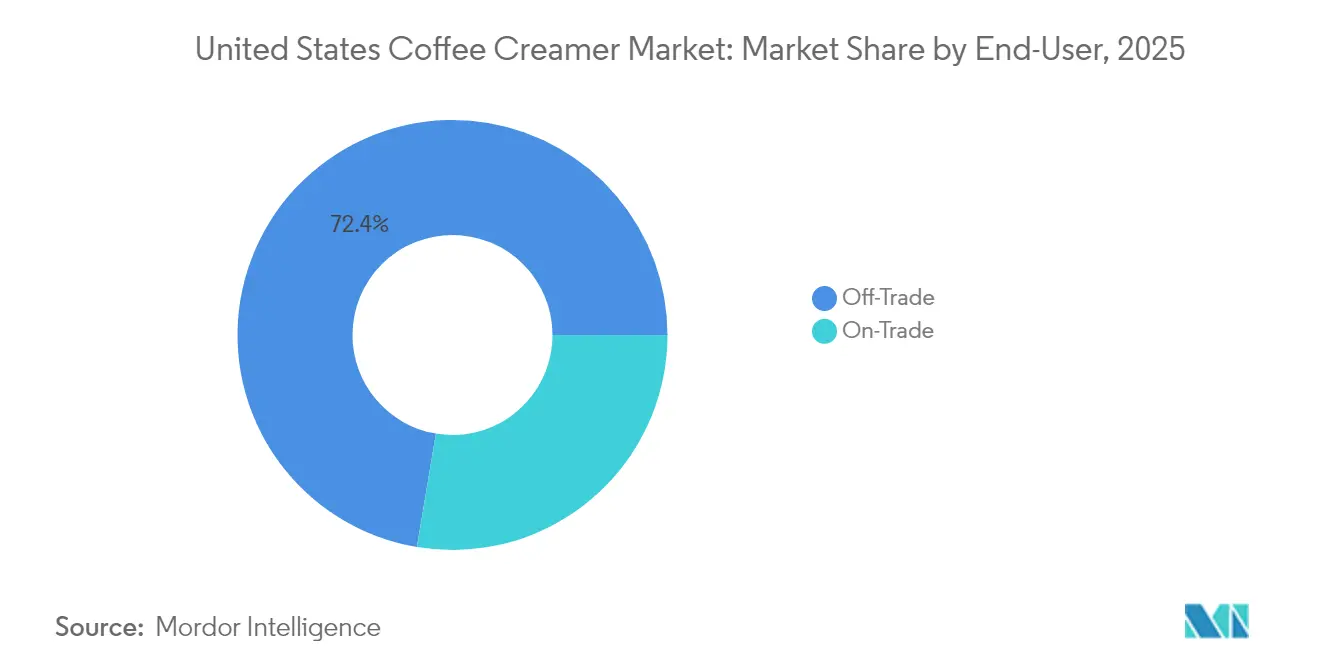
- Per quanto riguarda l'utente finale, nel 72.35 i canali off-trade hanno conquistato il 2025% del mercato statunitense della panna da caffè; le applicazioni on-trade sono destinate a registrare il CAGR più elevato, pari al 6.95%, entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato della panna da caffè negli Stati Uniti
Analisi dell'impatto dei conducenti
| Guidatore | (≈) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| L'innovazione di sapori e formati aumenta | + 1.8% | Globale; primi guadagni nelle principali aree metropolitane | A breve termine (≤ 2 anni) |
| Crescente domanda di prodotti clean-label e di origine vegetale | + 1.5% | Nazionale; concentrazione sulla costa occidentale e nord-orientale | Medio termine (2-4 anni) |
| Boom degli abbonamenti all'e-commerce | + 1.2% | Nazionale; accelerato nei mercati suburbani e rurali | Medio termine (2-4 anni) |
| Caffè con schiuma fredda/RTD | + 1.4% | Centri urbani; ampliamento ai mercati secondari | A breve termine (≤ 2 anni) |
| Aumento della capacità asettica nel sud-ovest | + 0.9% | Sud-ovest e ovest; distribuzione a livello nazionale | A lungo termine (≥ 4 anni) |
| Tendenza chetogenica funzionale/MCT | + 0.7% | Nazionale; fascia demografica attenta alla salute | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
L'innovazione nei sapori e nei formati è in forte crescita
Una maggiore varietà di aromi e sistemi di erogazione completamente nuovi stanno ampliando il mercato statunitense delle creme per caffè. Coffee-mate di Nestlé ha stretto partnership con marchi di dolciumi per lanciare le varianti KIT KAT e la stagionale Caramel Apple Crisp, mentre International Delight di Danone si è immerso in collaborazioni con la cultura pop come il lancio di Home Alone Hot Chocolate Marshmallow [1] Nestlé USA, “Coffee-mate Cold Foam Launch Press Release,” nestle-usa.com . I primi dispenser di schiuma fredda per il mercato di massa erogano una crema micro-schiumata che vanta il 25% in meno di zucchero e il 25% in più di porzioni per lattina rispetto ai concorrenti standard. I picchi di coinvolgimento sui social media sottolineano la forte risonanza con la Generazione Z; l'hashtag #ColdFoam ha registrato oltre 321 milioni di visualizzazioni su TikTok, indicando che le esperienze condivisibili in stile caffetteria possono essere ricreate a casa. Le licenze per gli aromi, le edizioni limitate e il pratico formato in lattina contribuiscono ad accelerare le vendite sugli scaffali, consolidando al contempo la percezione delle creme per caffè come un piacere accessibile rispetto alle bevande a base di espresso consumate fuori casa.
Crescente domanda di prodotti clean-label e di origine vegetale
La trasparenza degli ingredienti influenza ora la scelta del marchio, poiché i consumatori esaminano attentamente additivi come la carragenina e i dolcificanti artificiali. I dati del panel SPINS mostrano che le creme vegetali sono l'unica sottocategoria di alternative al latte vaccino a registrare una crescita positiva del valore nel 2023, con un aumento del 10% a 701 milioni di dollari [2] Prepared Foods, “SPINS 2023 Plant-Based Update,” preparedfoods.com . L'analisi del ciclo di vita di Oatly rivela un'impronta climatica inferiore del 44-76% rispetto al latte vaccino, a supporto della narrativa di sostenibilità abbracciata dagli acquirenti benestanti delle zone costiere. La serie Belle di Darigold presenta solo cinque ingredienti e nessun olio, rivolgendosi alle famiglie intolleranti al lattosio che cercano un elenco di ingredienti riconoscibile. L'icona "sano" rivista dalla FDA, prevista per febbraio 2025, obbliga i formulisti a limitare gli zuccheri aggiunti e i grassi saturi, incentivando gli investimenti in dolcificanti naturali ed emulsionanti senza olio di cocco [3] Federal Register, "Food Labeling; Updated Definition of Healthy", federalregister.gov . L'enfasi su etichette semplici permette alle formulazioni a base vegetale e ai latticini semplificati di conquistare ulteriore spazio sugli scaffali, soprattutto nelle porte dei frigoriferi di fascia alta.
Boom degli abbonamenti all'e-commerce
Le piattaforme direct-to-consumer (DTC) accelerano la sperimentazione e la fidelizzazione dei nuovi produttori di panna. Nutpods è nata come campagna Kickstarter e ha raggiunto un CAGR di circa il 500% in due anni prima di approdare sui canali di vendita al dettaglio tradizionali, dimostrando l'effetto volano della convalida online. I pacchetti di abbonamento riducono i costi di acquisizione clienti perché le spedizioni mensili automatiche bloccano i volumi ripetuti e offrono una varietà di gusti senza costi di distribuzione. Valutazioni e recensioni su Amazon fungono da badge di fiducia, spesso elevando i marchi concorrenti al rango di bestseller rispetto ai marchi storici con una presenza fisica più ampia. I produttori tradizionali stanno rispondendo con i propri micrositi DTC e programmi fedeltà per riconquistare relazioni ricche di dati inizialmente cedute ai marketplace.
Caffè freddo/RTD Pull-Through
Il segmento del caffè pronto da bere (RTD) modella i modelli di consumo di prodotti complementari come le creme. Il caffè pronto da bere refrigerato ha registrato una crescita del 7% a 1.2 miliardi di dollari nel 2024, mentre i volumi di cold brew premium sono scesi del 30% a 147 milioni di dollari, segnalando una tendenza verso pratiche bottiglie multidose. Starbucks ha mantenuto la quota di mercato principale con 465 milioni di dollari di vendite di caffè refrigerato, ma il balzo del 28% di Stōk a 348 milioni di dollari sottolinea l'agile slancio dei competitor. I prodotti a schiuma fredda al dettaglio rispecchiano questa tendenza alla praticità, consentendo ai consumatori di imitare la schiuma del caffè sulle basi RTD a casa. Le lattine di schiuma fredda a tema San Valentino di Dunkin's a 5.99 dollari fondono i dettagli stagionali con un popolare marchio di caffetteria, rendendo la personalizzazione della schiuma un fenomeno di massa e offrendo vendite incrementali sia per il caffè pronto da bere che per le creme.
Analisi dell'impatto delle restrizioni
| moderazione | (≈) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Zucchero e additivi: reazione negativa alla salute | -1.3% | Nazionale; impatto maggiore nelle metropoli attente alla salute | Medio termine (2-4 anni) |
| Volatilità dei costi delle materie prime | -1.1% | Catena di fornitura globale; variazioni di produzione regionali | A breve termine (≤ 2 anni) |
| Proposte della FDA sull'etichettatura degli zuccheri aggiunti | -0.8% | Conformità normativa a livello nazionale | A lungo termine (≥ 4 anni) |
| Rischio climatico sulle colture di cocco/avena | -0.6% | Approvvigionamento globale; prezzi del segmento basato sulle piante | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Zucchero e additivi: reazione negativa alla salute
I sostenitori della salute pubblica collegano sempre più spesso gli zuccheri aggiunti e gli emulsionanti al rischio di malattie croniche, alimentando lo scetticismo dei consumatori nei confronti delle formule tradizionali. L'obbligo di indicare "zuccheri aggiunti" nelle tabelle nutrizionali amplifica la visibilità del contenuto di dolcificanti e costringe i marchi a confrontare le etichette con quelle dei concorrenti. Influenti blogger di cardiologia hanno messo in luce la carragenina e gli oli parzialmente idrogenati, aumentando la domanda di varianti lattiero-casearie e vegetali più pulite. In risposta, la schiuma fredda di Coffee-mate presenta una riduzione del 25% dello zucchero rispetto ai principali liquidi aromatizzati, mentre Darigold sostituisce gli eccipienti con panna vera e propria e la rimozione del lattosio tramite enzimi. Tuttavia, le aspettative di gusto limitano il ritmo con cui le offerte tradizionali possono ridurre lo zucchero senza rischiare perdite di volume, creando un delicato equilibrio tra salute, sapore e prezzo.
Volatilità dei costi delle materie prime
Latte, cocco e avena, tutti fattori di produzione fondamentali, devono far fronte a indici di borsa fluttuanti e a sconvolgimenti legati al clima. I prezzi del latte in Texas sono scesi da 23.68 a 18.98 dollari al quintale tra il 2022 e il 2023, evidenziando oscillazioni dei ricavi che si ripercuotono sui margini delle creme. I future sull'avena rimangono sensibili ai cicli di siccità canadesi e le filiere del cocco affrontano rischi di tifoni nel Sud-est asiatico, complicando le previsioni dei costi per le SKU a base vegetale. Gli investimenti nella produzione nazionale – oltre 7 miliardi di dollari in progetti di lavorazione lattiero-casearia annunciati negli Stati Uniti – possono compensare i costi logistici, ma richiedono una produttività sostenuta per raggiungere il pareggio. I marchi con contratti di ingredienti diversificati e posizioni coperte sono in una posizione migliore per ammortizzare l'inflazione dei prezzi a scaffale.
Analisi del segmento
Per tipo di prodotto: Evoluzione della categoria principale dei formati liquidi
Nel 64.10, le creme liquide per caffè hanno detenuto il 2025% della quota di mercato statunitense e si stima che manterranno un CAGR del 6.55% fino al 2031, una tendenza sostenuta dalla preferenza dei consumatori per prodotti pronti da versare e gusti innovativi. I liquidi senza latticini rafforzano la crescita rispondendo alle esigenze di intolleranza al lattosio e veganismo, in linea con la più ampia tendenza a base vegetale che ha già generato un valore di 701 milioni di dollari nel 2023. I formati in polvere rimangono un punto fermo nelle occasioni istituzionali e on-the-go grazie alla maggiore durata di conservazione e alle confezioni monoporzione.
La schiuma fredda, il più recente sottogruppo liquido, si colloca a un prezzo premium di 4.68-5.99 dollari per lattina da 14 once e si prevede che amplierà ulteriormente le dimensioni del mercato statunitense delle creme per caffè nell'orizzonte temporale di previsione. I primi tassi di vendita indicano un'accoglienza favorevole tra le famiglie più giovani e gli amanti del lusso che replicano la micro-schiuma del caffè a casa. Il segmento delle polveri risponde con il lancio di polveri chetogeniche a base di latte con oli MCT, un cenno alle fasce di domanda funzionali, ma i volumi sono inferiori a quelli delle controparti liquide. Le disposizioni dell'FDA sull'etichettatura delle polveri "non casearie" contenenti caseinato di sodio richiedono l'indicazione esplicita degli allergeni, spingendo i produttori a orientarsi verso formulazioni interamente a base di latte o vegetali.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per gusto: la personalizzazione guida il posizionamento premium
Le varianti aromatizzate hanno conquistato il 61.05% della quota di mercato statunitense delle creme da caffè nel 2025 e si prevede che cresceranno a un CAGR del 6.38% fino al 2031. Vaniglia e nocciola rimangono i gusti di punta, ma estensioni su licenza come KIT KAT e White Lotus aumentano il prezzo medio, stimolando al contempo il passaparola sui social media. Le SKU non aromatizzate soddisfano la domanda tra i puristi del caffè e gli acquirenti attenti ai costi, ma la crescita incrementale gravita verso linee aromatizzate ispirate ai dessert, stagionali e senza zucchero.
L'innovazione dei gusti agisce come leva diretta per aumentare le dimensioni delle transazioni, poiché gli acquirenti spesso scambiano bottiglie fino a 32 once per gocce limitate. I canali social diffondono "fughe" di gusti che creano attesa prima del lancio, una tattica particolarmente efficace tra il pubblico della Generazione Z e dei Millennial. Mentre i produttori riducono coloranti e dolcificanti artificiali per conformarsi ai futuri criteri di dichiarazione sulla salute, le aziende produttrici di aromi naturali acquisiscono un'importanza strategica per offrire profili puliti ma appaganti.
Per utente finale: il predominio off-trade rispecchia le tendenze home-brew
I punti vendita off-trade, inclusi supermercati, negozi di club e e-commerce, rappresentavano il 72.35% del mercato statunitense della panna da caffè nel 2025 e si prevede che registreranno un CAGR del 6.41% fino al 2031. Le abitudini dell'era pandemica hanno consolidato la preparazione quotidiana di caffè in casa, mentre gli abbonamenti DTC bloccano i riordini mensili. TreeHouse Foods sfrutta la propria scala come il più grande produttore mondiale di polvere a marchio privato, servendo i rivenditori intenzionati a combattere i prezzi dei marchi nazionali.
L'utilizzo on-trade persiste nel settore della ristorazione, grazie alle grandi quantità di panna in fusto e ai tubetti monodose prediletti da bar e uffici. Technomic mostra che il 75% dei clienti dei minimarket acquista caffè normale, rendendo le tazze monodose di panna un fattore di traffico. Anche il servizio di caffè in ufficio si riprende con la stabilizzazione degli orari di lavoro ibridi, sebbene la quota complessiva rimanga al di sotto dei livelli pre-2020. Le normative sulla divulgazione delle calorie per i distributori automatici impongono una chiara visualizzazione delle calorie sull'etichetta frontale, spingendo gli operatori a tenere in magazzino opzioni a basso contenuto di zucchero come misura di conformità.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
Le dinamiche regionali plasmano il panorama del caffè, influenzate da cluster demografici, impronte della filiera e culture locali del caffè. Dopo aver inaugurato uno stabilimento da 675 milioni di dollari in Arizona, Nestlé rafforza lo status del Sud-Ovest come polo produttivo. Questo stabilimento distribuirà le creme Coffee-mate, Natural Bliss e Starbucks in tutto il paese. Grazie all'implementazione di linee asettiche, l'azienda non solo riduce i costi di trasporto verso i centri di distribuzione al dettaglio della costa occidentale, ma mitiga anche le sfide poste dalle limitate capacità di trasporto refrigerato transnazionale. Sulla costa occidentale, una densa popolazione di consumatori flessibili, unita a una rete di negozi di alimentari specializzati che promuovono prodotti ecosostenibili, spinge l'adozione di prodotti a base vegetale oltre le medie nazionali. La strategia di etichettatura basata sull'impronta climatica di Oatly trova un pubblico ricettivo in California e Washington, spingendo le vendite di prodotti a base vegetale a discapito delle alternative lattiero-casearie. Nel frattempo, il Nord-Est, con i suoi ricchi corridoi urbani da Boston a New York, propende verso le creme artigianali e di alta qualità, sostenute da una cultura di torrefazioni artigianali.
Mentre gli stati del Midwest e del Sud-Est tradizionalmente privilegiano i prodotti lattiero-caseari e i prezzi convenienti, si sta verificando un notevole aumento dell'adozione dell'e-commerce nelle aree suburbane, soprattutto dove la selezione di prodotti alimentari potrebbe non includere gusti di nicchia. Il Texas, investendo oltre 7 miliardi di dollari in progetti di lavorazione lattiero-casearia, sta diventando un attore chiave, fornendo sia latte liquido che derivati del siero del latte. Questo rafforza l'approvvigionamento regionale per miscele ibride di origine lattiero-casearia. A livello nazionale, i rivenditori stanno standardizzando l'offerta di gusti nei loro planogrammi, riducendo le storiche differenze regionali negli allestimenti a scaffale. Tuttavia, continuano a lanciare prodotti esclusivi per le festività in modo selettivo, testando la domanda localizzata.
Panorama normativo
Le creme per caffè commercializzate come prodotti caseari sono soggette agli standard di identità della FDA per i prodotti a base di latte e panna, ai sensi del 21 CFR Parte 131, che includono disposizioni per la crema per caffè/panna leggera e requisiti di etichettatura che influiscono sulla caratterizzazione di aromi, dolcificanti e stato di pastorizzazione. Per le creme non casearie in polvere utilizzate nei canali istituzionali e al dettaglio, le descrizioni degli articoli commerciali dell'USDA AMS (ad esempio, AA-20043D) specificano i requisiti del prodotto e collegano la conformità alle attuali norme di buona fabbricazione (CGM) della FDA, ai sensi del 21 CFR Parte 117.
Con l'introduzione della data di entrata in vigore uniforme per le normative sull'etichettatura degli alimenti da parte della FDA (Food and Drug Administration), fissata al 1° gennaio 2026, le normative in materia si sono fatte più stringenti. Tale modifica ha imposto ai produttori di sincronizzare gli aggiornamenti del packaging tra le diverse referenze e formati. Anche le formulazioni a base vegetale e ibride sono soggette a un maggiore controllo in termini di denominazione e chiarezza per il consumatore, a seguito della bozza di linee guida della FDA pubblicata nel gennaio 2025 sull'etichettatura delle alternative vegetali agli alimenti di origine animale. Inoltre, le norme sull'etichettatura degli ingredienti (ad esempio, 21 CFR 101.4) continuano a richiedere esplicitamente l'inserimento di informazioni tra parentesi quando il caseinato viene utilizzato in prodotti non caseari. Questo può influenzare il modo in cui i marchi si rivolgono ai consumatori con allergie, supportando al contempo le affermazioni relative all'assenza di lattosio.
Analisi della catena del valore
La catena del valore si estende dalle materie prime a monte (latte/panna liquida proveniente da cooperative casearie statunitensi, dolcificanti, stabilizzanti, aromi e basi vegetali come avena e cocco) fino alla formulazione, alla lavorazione e al confezionamento in formati refrigerati, a temperatura ambiente e in polvere. Gli standard di identità e i requisiti di etichettatura influenzano le scelte di formulazione, soprattutto per i prodotti posizionati come alternative al latte, non casearie o vegetali. Allo stesso tempo, la catena del freddo e le capacità di confezionamento asettico determinano la redditività della distribuzione a livello nazionale.
La produzione è affidata a grandi trasformatori di marchi noti e a un numero limitato di co-packer, e i produttori su larga scala hanno continuato ad espandere la propria capacità produttiva per ridurre i vincoli di approvvigionamento e migliorare i livelli di servizio. Nestlé USA ha avviato le operazioni in uno stabilimento di 630,000 piedi quadrati (circa 675 metri quadrati) a Glendale, in Arizona, nel gennaio 2025, per produrre Coffee-mate, Natural Bliss e le creme per caffè Starbucks. Danone Nord America ha completato un ampliamento a Jacksonville, in Florida (che includeva una nuova linea di produzione e la capacità di stampaggio delle bottiglie) nel 2025 per aumentare la produzione di creme per caffè. A valle, il canale off-trade rimane dominante nei supermercati, nei club, nei minimarket e nella vendita al dettaglio online, mentre gli abbonamenti diretti al consumatore e le vendite sui marketplace fungono sempre più da motori di prova e rifornimento, soprattutto per i gusti differenziati, le proposte clean label e le linee a base vegetale.
Panorama competitivo
Le dinamiche regionali plasmano il panorama del caffè, influenzate da cluster demografici, impronte della filiera e culture locali del caffè. Dopo aver inaugurato uno stabilimento da 675 milioni di dollari in Arizona, Nestlé rafforza lo status del Sud-Ovest come polo produttivo. Questo stabilimento distribuirà le creme Coffee-mate, Natural Bliss e Starbucks in tutto il paese. Grazie all'implementazione di linee asettiche, l'azienda non solo riduce i costi di trasporto verso i centri di distribuzione al dettaglio della costa occidentale, ma mitiga anche le sfide poste dalle limitate capacità di trasporto refrigerato transnazionale. Sulla costa occidentale, una densa popolazione di consumatori flessibili, unita a una rete di negozi di alimentari specializzati che promuovono prodotti ecosostenibili, spinge l'adozione di prodotti a base vegetale oltre le medie nazionali. La strategia di etichettatura basata sull'impronta climatica di Oatly trova un pubblico ricettivo in California e Washington, spingendo le vendite di prodotti a base vegetale a discapito delle alternative lattiero-casearie. Nel frattempo, il Nord-Est, con i suoi ricchi corridoi urbani da Boston a New York, propende verso le creme artigianali e di alta qualità, sostenute da una cultura di torrefazioni artigianali.
Mentre gli stati del Midwest e del Sud-Est tradizionalmente privilegiano i prodotti lattiero-caseari e i prezzi convenienti, si sta verificando un notevole aumento dell'adozione dell'e-commerce nelle aree suburbane, soprattutto dove la selezione di prodotti alimentari potrebbe non includere gusti di nicchia. Il Texas, investendo oltre 7 miliardi di dollari in progetti di lavorazione lattiero-casearia, sta diventando un attore chiave, fornendo sia latte liquido che derivati del siero del latte. Questo rafforza l'approvvigionamento regionale per miscele ibride di origine lattiero-casearia. A livello nazionale, i rivenditori stanno standardizzando l'offerta di gusti nei loro planogrammi, riducendo le storiche differenze regionali negli allestimenti a scaffale. Tuttavia, continuano a lanciare prodotti esclusivi per le festività in modo selettivo, testando la domanda localizzata.
Leader del settore della panna da caffè negli Stati Uniti
Gruppo di prodotti alimentari Heartland
Nestlé SA
Danone SA
TreeHouse Foods Inc.
California Farms LLC
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Luglio 2026: Nestlé Coffee-mate ha lanciato Situation-Sip, una crema per caffè aromatizzata alla frutta in edizione limitata, legata a una collaborazione con un personaggio della cultura pop. Il lancio rafforza la strategia del settore, basata su edizioni limitate e su licenze, per creare un impatto visivo sugli scaffali e incrementare le vendite di creme liquide aromatizzate.
- Dicembre 2025: Danone Nord America ha ampliato la programmazione stagionale Internationals Delight con una collezione in edizione limitata di panna da caffè e schiuma fredda, creata in collaborazione con Paris Hilton. La collaborazione ha esteso la portata del marchio oltre i consumatori abituali dei supermercati e ha supportato formati di fascia alta come la schiuma fredda, oltre alle tradizionali creme da caffè liquide.
- Giugno 2024: Danone Nord America ha ampliato l'offerta di Dunkin per il consumo domestico con il lancio di Dunkin Brownie Batter Creamer. Questa novità ha introdotto una varietà di gusti ispirati ai dessert, pensata per incrementare la rotazione delle creme aromatizzate e rafforzare la posizione di Dunkin nel mercato delle creme per caffè al dettaglio.
Ambito del rapporto sul mercato della panna da caffè negli Stati Uniti
Una crema per il caffè è una polvere o un liquido acquistato in negozio che viene comunemente aggiunto al caffè o al tè nero al posto di un prodotto a base di latte come metà e metà o panna. Il mercato statunitense delle creme per caffè è segmentato per tipologia di prodotto e canale di distribuzione. Per tipologia di prodotto, il mercato è segmentato in panna per caffè in polvere e panna per caffè liquida. In base ai canali di distribuzione, il mercato è segmentato in supermercati/ipermercati, minimarket, canali online e altri canali di vendita al dettaglio. Il dimensionamento del mercato è stato effettuato in termini di valore (USD) per tutti i segmenti sopra menzionati.
Per tipo di prodotto
| Crema per caffè in polvere | Polvere a base di latte |
| Polvere non casearia | |
| Crema per caffè liquido | Liquido a base di latte |
| Liquido non caseario |
Per Sapore
| Unflavored | |
| aromatizzato | Vaniglia |
| Nocciola | |
| Caramello | |
| Cioccolato | |
| Altro |
Per utente finale
| In commercio | |
| Fuori commercio | Supermercati/Ipermercati |
| MINIMARKET | |
| Negozi al dettaglio online | |
| Altro |
| Per tipo di prodotto | Crema per caffè in polvere | Polvere a base di latte |
| Polvere non casearia | ||
| Crema per caffè liquido | Liquido a base di latte | |
| Liquido non caseario | ||
| Per Sapore | Unflavored | |
| aromatizzato | Vaniglia | |
| Nocciola | ||
| Caramello | ||
| Cioccolato | ||
| Altro | ||
| Per utente finale | In commercio | |
| Fuori commercio | Supermercati/Ipermercati | |
| MINIMARKET | ||
| Negozi al dettaglio online | ||
| Altro | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato statunitense della panna da caffè?
Nel 7.56 il mercato avrebbe avuto un valore di 2026 miliardi di dollari.
Quanto velocemente sta crescendo questa categoria?
Si prevede un CAGR del 6.49% entro il 2031.
Quale formato di prodotto detiene la quota maggiore?
Le creme liquide sono in testa con una quota del 64.10% nel 2025.
Perché le creme a base vegetale stanno guadagnando terreno?
Le richieste di etichette pulite e la riduzione dell'impatto climatico faranno aumentare le vendite di prodotti a base vegetale del 10%, raggiungendo i 701 milioni di dollari nel 2023.


