

Dimensioni e quota del mercato del cloud computing negli Stati Uniti
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 292.61 miliardo di dollari |
| Dimensione del mercato (2031) | 622.03 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 16.28% CAGR |
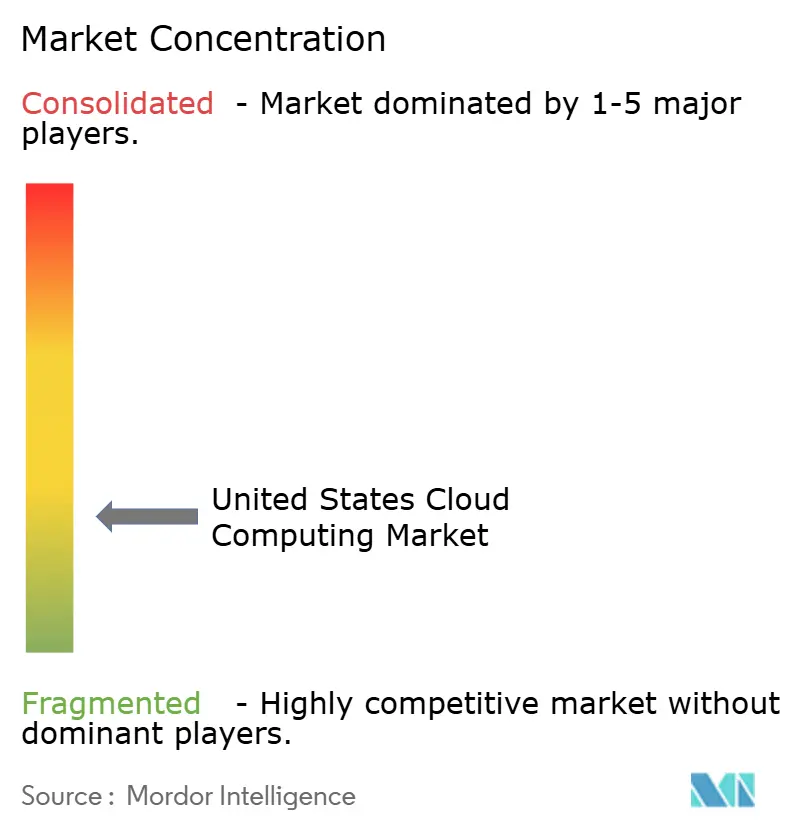
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato del cloud computing negli Stati Uniti a cura di Mordor Intelligence
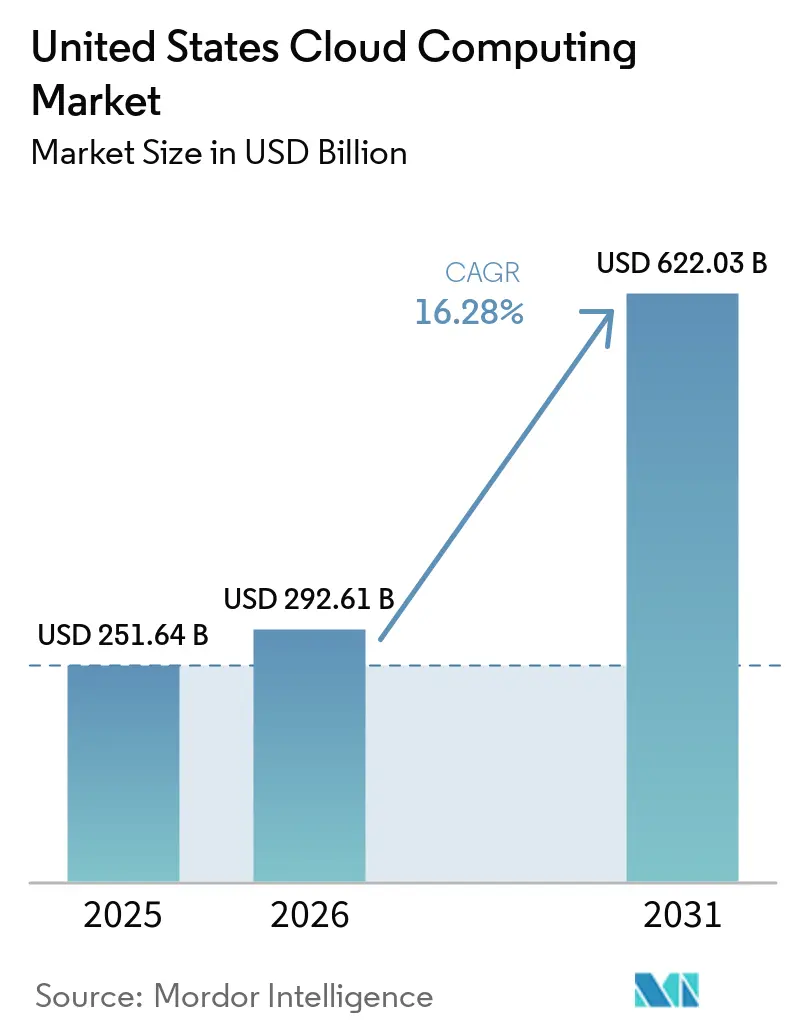
Il mercato statunitense del cloud computing aveva un valore di 251.64 miliardi di dollari nel 2025 e si prevede che crescerà da 292.61 miliardi di dollari nel 2026 a 622.03 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 16.28% durante il periodo di previsione (2026-2031). Il mercato statunitense del cloud computing continua a beneficiare di investimenti ingenti nel settore hyperscale, di una presenza senza pari di data center nazionali e della rapida istituzionalizzazione dei carichi di lavoro di intelligenza artificiale in tutti i principali settori verticali. Forti incentivi federali, solidi finanziamenti di venture capital e una forte domanda da parte delle imprese mantengono il mercato statunitense del cloud computing ben al di sopra dei suoi omologhi globali sia in termini di valore assoluto che di velocità di crescita. I colli di bottiglia della rete elettrica e un panorama di minacce informatiche in continua evoluzione moderano le prospettive, ma non si prevede che compromettano la traiettoria di espansione complessiva, a condizione che gli aggiornamenti della rete e i framework di sicurezza Zero Trust procedano di pari passo. Complessivamente, queste forze, sia dal lato della domanda che da quello dell'offerta, rafforzano le prospettive positive a lungo termine per il mercato statunitense del cloud computing.
Punti chiave del rapporto
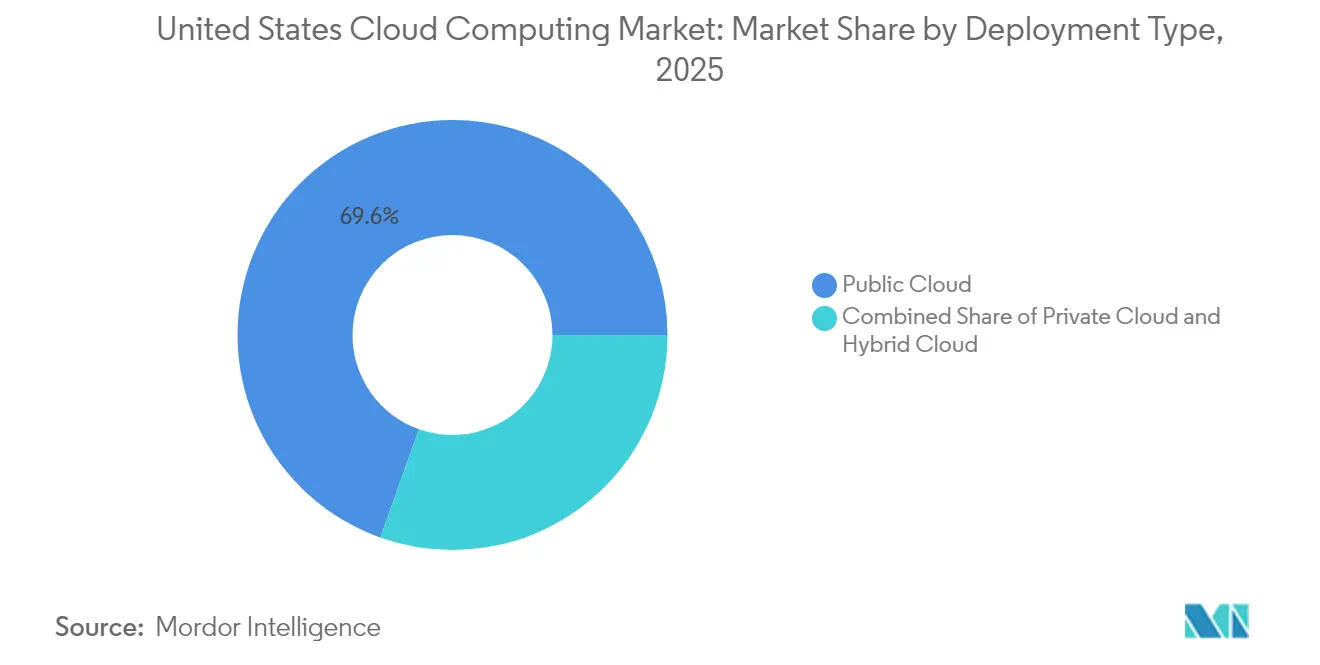
- In base al tipo di implementazione, il cloud pubblico ha dominato con una quota di fatturato pari al 69.55% nel 2025, mentre si prevede che il cloud ibrido crescerà a un CAGR del 22.24% fino al 2031.
- In base al modello di servizio, nel 46.95 il Software-as-a-Service deteneva il 2025% della quota di mercato del cloud computing negli Stati Uniti; la Platform-as-a-Service registra la crescita più rapida, con un CAGR del 26.74%.
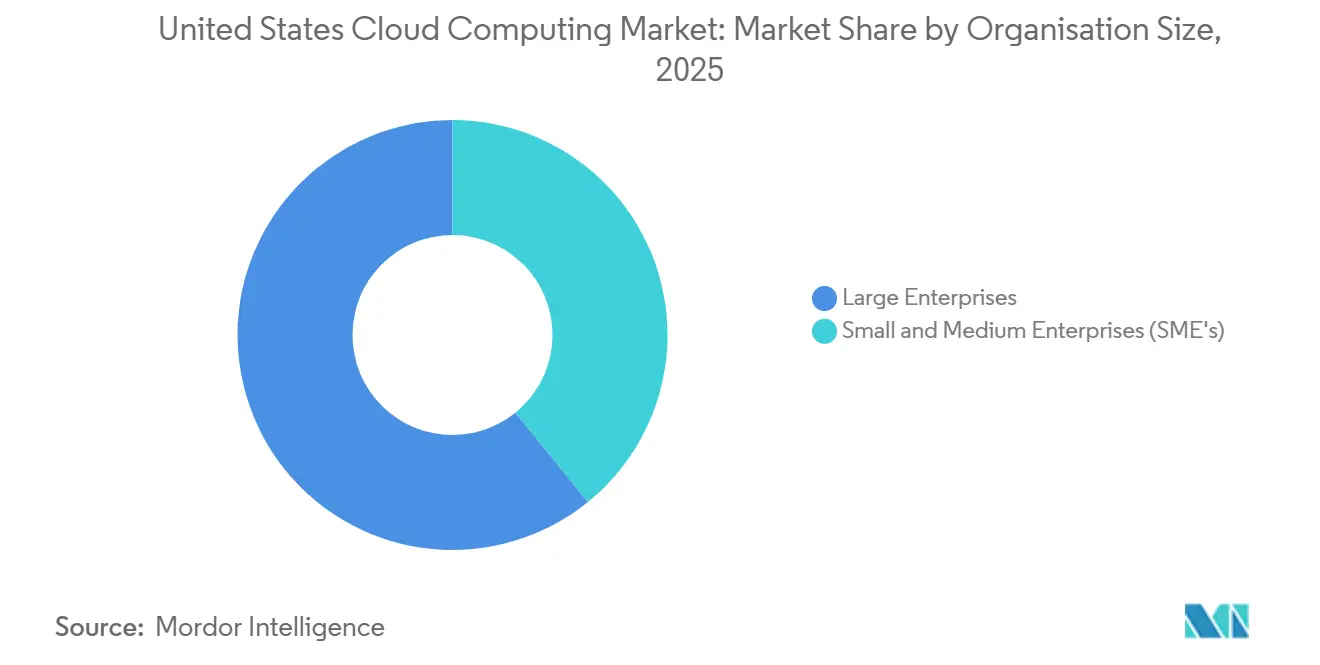
- In base alle dimensioni dell'organizzazione, nel 60.85 le grandi imprese hanno conquistato una quota del 2025% del mercato del cloud computing degli Stati Uniti, mentre le PMI stanno crescendo a un CAGR del 18.90%.
- In base al settore verticale dell'utente finale, nel 24.35 il settore IT e delle telecomunicazioni ha dominato una quota del 2025% del mercato del cloud computing negli Stati Uniti, mentre il settore sanitario registra il CAGR previsto più elevato, pari al 20.45% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato del cloud computing negli Stati Uniti
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Trasformazione digitale accelerata nelle aziende statunitensi | + 3.2% | Nazionale, con concentrazione nei poli tecnologici | Medio termine (2–4 anni) |
| Boom dei carichi di lavoro di intelligenza artificiale, apprendimento automatico e big data | + 4.8% | Corridoi della costa occidentale e del nord-est | A breve termine (≤2 anni) |
| Ottimizzazione dei costi e flessibilità rispetto all'IT on-premise | + 2.1% | Nazionale, il più forte nel segmento PMI | A lungo termine (≥4 anni) |
| Incentivi fiscali verdi federali e statali per data center ad alta efficienza energetica | + 1.7% | Regionale, focalizzato sugli stati con energie rinnovabili | Medio termine (2–4 anni) |
| Governance dei costi basata su FinOps e richieste di reporting ESG | + 1.9% | Nazionale, focalizzato sull'impresa | Medio termine (2–4 anni) |
| Orchestrazione edge-to-cloud per casi d'uso sensibili alla latenza | + 2.3% | Centri urbani, regioni manifatturiere | A lungo termine (≥4 anni) |
| Fonte: Intelligenza di Mordor | |||
Trasformazione digitale accelerata nelle aziende statunitensi
La crescente maturità del cloud sta rimodellando i modelli di approvvigionamento. Il 50% dei dirigenti bancari ora classifica il cloud come fondamentale per l'esecuzione della strategia digitale, una visione convalidata dalla migrazione completa al cloud di Capital One, che ha abbreviato i cicli di lancio dei prodotti e migliorato l'agilità cross-channel. Produttori come Procter & Gamble implementano piattaforme di esecuzione della produzione basate su cloud che integrano le risorse di produzione con i dati ERP, riducendo i tempi di implementazione dei processi fino al XNUMX%. Questi cambiamenti spostano più carichi di lavoro nel cloud pubblico, promuovendo modelli operativi basati su piattaforma che, a loro volta, rafforzano il percorso di crescita del mercato del cloud computing negli Stati Uniti.
Boom dei carichi di lavoro di intelligenza artificiale/apprendimento automatico e Big Data
Un'impennata dei carichi di lavoro di intelligenza artificiale esercita una significativa pressione sulla capacità. Microsoft segnala un aumento di dieci volte della domanda di Copilot, mentre Google riconosce i persistenti squilibri tra domanda e offerta per le infrastrutture di intelligenza artificiale. Si prevede che il mercato delle infrastrutture di intelligenza artificiale raggiungerà i 309.4 miliardi di dollari entro il 2031 e il 96% delle aziende prevede di aumentare la capacità GPU, il che indica un rischio di rialzo sostenuto per il mercato del cloud computing negli Stati Uniti. Poiché l'adozione dell'intelligenza artificiale generativa tra le aziende statunitensi rimane inferiore al 10%, è probabile che la domanda incrementale rimanga elevata per diversi cicli di pianificazione.
Ottimizzazione dei costi e flessibilità nell'IT on-premise
Le pratiche FinOps offrono alle aziende un controllo granulare sui costi basati sull'utilizzo e consentono alle PMI di bilanciare la spesa IT con il flusso di cassa. Ultra Tool & Manufacturing ha risparmiato 128,000 dollari all'anno migrando a software di produzione basati su cloud, a dimostrazione di come i modelli di prezzo variabili riducano l'esposizione al capitale investito. Poiché il 99.9% delle aziende statunitensi rientra nella categoria delle PMI, i servizi scalabili pay-as-you-go ampliano la base totale di riferimento, rafforzando le prospettive a medio termine per il mercato del cloud computing negli Stati Uniti.
Incentivi fiscali verdi federali e statali per i data center a risparmio energetico
Digital Realty ha raggiunto il 100% di utilizzo di energia rinnovabile per il suo portfolio di colocation in Nord America nel 2024, un traguardo raggiunto grazie a crediti d'imposta verdi e partnership con le utility. Amazon è sulla buona strada per raggiungere il 100% di utilizzo di energie rinnovabili entro il 2025, con un investimento di 150 miliardi di dollari in investimenti in data center e 1.5 GW di capacità di energia pulita contrattuale. Questi incentivi sbilanciano l'economia delle nuove costruzioni a favore del mercato statunitense del cloud computing, promuovendo al contempo gli obiettivi di decarbonizzazione.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Conformità normativa complessa e sovranità dei dati | -2.8% | Nazionale, con variazioni specifiche per settore | A lungo termine (≥4 anni) |
| Minacce crescenti alla sicurezza informatica e al ransomware | -1.9% | Nazionale, concentrato nelle infrastrutture critiche | A breve termine (≤2 anni) |
| Grave divario di competenze nel cloud in mezzo ai rapidi cambiamenti dello stack GenAI | -2.3% | A livello nazionale, il più grave nei centri tecnologici emergenti | Medio termine (2–4 anni) |
| Vincoli della rete elettrica nei principali cluster iperscalari degli Stati Uniti | -3.1% | Regionale, focalizzato su Virginia settentrionale, Dallas, Silicon Valley | Medio termine (2–4 anni) |
| Fonte: Intelligenza di Mordor | |||
Conformità normativa complessa e sovranità dei dati
Gli istituti finanziari devono conciliare le linee guida FFIEC sul cloud con le norme sulla privacy Gramm-Leach-Bliley, mentre gli operatori sanitari negoziano accordi tra aziende, previsti dall'HIPAA, anche per l'archiviazione crittografata. I fornitori della Difesa hanno obblighi aggiuntivi ai sensi delle normative del Dipartimento della Difesa che richiedono la residenza dei dati a livello nazionale. La frammentazione dei requisiti giurisdizionali aumenta i costi di conformità e allunga i cicli di approvvigionamento, frenando in parte la domanda nel mercato del cloud computing degli Stati Uniti.
Minacce crescenti alla sicurezza informatica e al ransomware
Il 2024% delle organizzazioni ha subito attacchi ransomware nel XNUMX. Il phishing vocale basato sull'intelligenza artificiale e la crittografia intermittente aumentano la gravità del rischio, in particolare nel settore sanitario e nelle infrastrutture pubbliche. Le configurazioni errate del cloud aumentano ulteriormente l'esposizione, costringendo le aziende a investire in architetture Zero-Trust e servizi di rilevamento gestiti. L'ulteriore onere economico potrebbe limitare le nuove migrazioni nette a breve termine, sebbene le solide offerte di sicurezza dei provider hyperscale possano mitigare l'impatto a lungo termine.
Analisi del segmento
Per tipo di distribuzione: le architetture ibride guidano la modernizzazione aziendale
Le dimensioni del mercato del cloud computing negli Stati Uniti, in base ai modelli di implementazione, indicano un valore del Public Cloud pari a 174.97 miliardi di dollari nel 2025, pari al 69.55% del valore. Il CAGR del 22.24% del Cloud Ibrido riflette i requisiti di sovranità sui dati e la necessità di un controllo locale della latenza. Le aziende di telecomunicazioni sfruttano i core ibridi per consolidare le prestazioni del 5G, mentre i produttori instradano i dati IoT verso nodi edge vicini prima dell'analisi centralizzata. Questi modelli stabiliscono il Cloud Ibrido come architettura predefinita per i carichi di lavoro regolamentati e sensibili alla latenza nel mercato del cloud computing negli Stati Uniti.
Parallelamente, il cloud privato rimane rilevante per settori altamente regolamentati come i servizi finanziari e la difesa. Tuttavia, la crescente interazione tra edge computing e elaborazione centralizzata crea un continuum piuttosto che una dicotomia. Le aziende adottano sempre più spesso un'orchestrazione basata su policy che sposta automaticamente i carichi di lavoro tra gli ambienti, sottolineando come la portabilità dei carichi di lavoro modellerà la struttura a lungo termine del mercato del cloud computing negli Stati Uniti.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per modello di servizio: i servizi della piattaforma accelerano lo sviluppo dell'intelligenza artificiale
Il Software-as-a-Service (Software-as-a-Service) detiene la fetta più grande, con il 46.95%, che si traduce in un mercato del cloud computing statunitense di 118.13 miliardi di dollari nel 2025. L'adozione abbraccia suite di produttività, CRM e applicazioni specifiche per settore. L'attenzione si sposta ora sul Platform-as-a-Service (PAS), il cui CAGR del 26.74% evidenzia una svolta decisiva verso stack di sviluppo AI integrati. Le aziende privilegiano Kubernetes gestito e database serverless per accelerare la sperimentazione, evitando al contempo oneri infrastrutturali. Queste dinamiche ampliano la base di riferimento per i servizi di piattaforma, rafforzando la crescita del fatturato nel mercato del cloud computing statunitense.
L'infrastruttura come servizio (Infrastructure-as-a-Service) è alla base sia dei movimenti SaaS che PaaS. Gli hyperscaler allocano capitali sproporzionati a cluster con GPU avanzate che ospitano modelli di base e carichi di lavoro di inferenza. La specializzazione che ne deriva differenzia i provider in base alla disponibilità dei chip, alla velocità di rete e all'integrazione dei framework. Di conseguenza, i confini tra i modelli di servizio si assottigliano man mano che i clienti acquistano pacchetti di soluzioni olistiche che includono strumenti di elaborazione, dati e apprendimento automatico, generando valore incrementale nel mercato del cloud computing statunitense.
Per dimensione dell'organizzazione: l'adozione del cloud nelle PMI democratizza le capacità aziendali
Le grandi imprese hanno detenuto il 60.85% della spesa del 2025, pari a una quota di mercato del cloud computing negli Stati Uniti di circa 153.11 miliardi di dollari. Questi clienti migrano suite ERP, di analisi e collaborazione mission-critical, integrando servizi di intelligenza artificiale per ottenere guadagni di produttività. Tuttavia, la crescita si sta spostando verso le PMI, con un CAGR del 18.90% grazie alla fatturazione a consumo e a un fiorente ecosistema di strumenti no-code. Per le aziende con meno di 500 dipendenti, il cloud elimina la storica barriera dei costi fissi, consentendo loro di adottare soluzioni di sicurezza informatica, analisi ed e-commerce alla pari dei concorrenti più grandi.
I decisori politici considerano la digitalizzazione delle PMI un motore per la creazione di posti di lavoro e la resilienza della catena di approvvigionamento. Programmi di sovvenzioni federali e fondi di venture capital locali forniscono crediti per l'inserimento e consulenza tecnica. Con il recupero del livello di formazione sulle competenze digitali, le PMI contribuiranno in modo significativo al fatturato incrementale, consolidando il loro ruolo di principale leva di crescita per il settore del cloud computing negli Stati Uniti.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per utente finale verticale: l'intelligenza artificiale nel settore sanitario guida la trasformazione del settore
IT e telecomunicazioni hanno contribuito per il 24.35% al fatturato del 2025, riflettendo un elevato autoconsumo da parte degli operatori che implementano core di rete cloud e dei fornitori di software che distribuiscono offerte SaaS. Il settore sanitario, tuttavia, è in crescita, con un CAGR del 20.45%, trainato dalla diagnostica basata sull'intelligenza artificiale, dalla modernizzazione delle cartelle cliniche elettroniche e da rigorosi obiettivi di uptime. Il Seattle Children's Hospital ha raggiunto una disponibilità del XNUMX% per il suo sistema EHR Epic dopo la migrazione a un ambiente cloud gestito. Questo standard di affidabilità stabilisce un nuovo punto di riferimento nel mercato del cloud computing degli Stati Uniti.
Anche i settori manifatturiero, dei servizi finanziari e assicurativi (BFSI) e della pubblica amministrazione stanno incrementando la penetrazione del cloud, seppur con tassi di crescita annui composti (CAGR) inferiori. Le aziende manifatturiere sfruttano l'analisi dei dati nel cloud per la manutenzione predittiva, mentre le banche si concentrano sulla conformità all'open banking e sull'analisi del rischio in tempo reale. Nel mercato del cloud governativo , l'intelligenza artificiale generativa supporta attività operative come l'etichettatura di immagini del terreno e la valutazione dei segnali di minaccia, rimanendo al contempo entro i perimetri di sicurezza nazionale. L'adozione nel settore pubblico accelera grazie all'iniziativa FedRAMP 20x, che riduce i tempi di autorizzazione da mesi a settimane. Nel complesso, la diversificazione verticale attenua il rischio macrociclico e rafforza la domanda totale indirizzabile all'interno del mercato statunitense del cloud computing.
Analisi geografica
La dispersione regionale segue la disponibilità di energia, il costo del terreno e la densità industriale. L'Ovest è in testa grazie alla concentrazione di campus iperscalabili nella Silicon Valley e alla vicinanza alle startup di intelligenza artificiale, ma la congestione della rete elettrica nella California settentrionale costringe i fornitori ad assicurarsi capacità supplementare negli stati desertici. Il Sud guadagna slancio con AWS che investe 10 miliardi di dollari ciascuno in Mississippi e Carolina del Nord, citando l'abbondanza di energie rinnovabili e politiche fiscali favorevoli. Tali impegni rafforzano il ruolo del Sud nel mercato del cloud computing degli Stati Uniti.
Il Midwest offre reti elettriche stabili e una posizione centrale, il che lo rende una regione ideale per le zone di disaster recovery e i data lake cold storage. Gli hub di Chicago e Columbus beneficiano della densità di cross-connect in fibra ottica, supportando strategie di interconnessione multicloud. Nel frattempo, il Nord-Est sostiene una robusta domanda da parte delle società di servizi finanziari, nonostante la rigidità del mercato immobiliare e l'aumento delle tariffe elettriche. Nel complesso, questi modelli confermano che la crescita regionale dipende meno dalla vicinanza degli utenti che dalla resilienza energetica e dalle tempistiche per l'ottenimento dei permessi.
Le città secondarie emergono come nodi di crescita alternativi, mentre le aree metropolitane primarie sono prossime alla saturazione. Atlanta e Phoenix registrano un assorbimento a due cifre, mentre le utility locali accelerano gli aggiornamenti delle linee di trasmissione. Si prevede che le microreti in loco forniranno il 30% dell'energia elettrica dei data center statunitensi entro il 2030, riducendo la dipendenza da sistemi di alimentazione di massa congestionati. Questa tendenza energetica decentralizzata è destinata a migliorare la stabilità dell'approvvigionamento a lungo termine per il mercato del cloud computing statunitense, la cui dimensione è destinata a progetti regionali.
Panorama competitivo
L'intensità di capitale rimane la barriera d'ingresso decisiva. Amazon è in testa con un piano di investimenti negli Stati Uniti da 100 miliardi di dollari per l'anno fiscale 2025, mirato a cluster ad alta densità di GPU per la formazione basata su modelli di base. Microsoft segue con 80 miliardi di dollari, destinando più della metà dei fondi a campus nazionali. Google impegna 75 miliardi di dollari, abbinando i progressi hardware allo sviluppo interno di TPU. Insieme, il trio rappresenta la maggior parte dell'offerta incrementale, ma esiste uno spazio competitivo per gli specialisti in sicurezza di rete, integrazione dei dati e orchestrazione edge.
Oracle ha siglato un accordo pluriennale da 30 miliardi di dollari per servizi cloud incentrato sull'hosting di carichi di lavoro AI, a dimostrazione dell'interesse per piattaforme alternative al di fuori dei Big Three. I provider focalizzati sulle GPU come CoreWeave si aggiudicano contratti garantendo tempi di consegna più brevi e offrendo leasing flessibili. Specialisti dell'interconnessione come Equinix e Cloudflare si posizionano come hub neutrali, abilitando strategie multicloud senza sfidare direttamente gli operatori tradizionali del computing. Queste dinamiche illustrano un ecosistema in via di maturazione, caratterizzato dalla coopetizione piuttosto che dalla pura rivalità.
Le partnership tra infrastrutture energetiche ridefiniscono anche i confini competitivi. Microsoft, BlackRock Infrastructure Partners e MGX hanno unito le forze per co-investire in risorse energetiche per data center, alleviando lo stress della rete e garantendo prezzi dell'energia prevedibili. Alleanze simili si stanno estendendo ad altri cluster iperscalabili, suggerendo che il controllo sulla generazione di energia elettrica presto rivaleggerà con la portata della rete come fattore determinante per la leadership di mercato nel mercato del cloud computing statunitense.
Leader del settore del cloud computing negli Stati Uniti
Amazon.com Inc. (AWS)
Google LLC
Microsoft Corporation
SalesForce Inc
Gruppo Adobe
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Giugno 2025: Amazon annuncia un investimento di 10 miliardi di dollari nei data center della Carolina del Nord per potenziare l'infrastruttura di intelligenza artificiale, con la previsione di creazione di 500 posti di lavoro nello stato.
- Marzo 2025: la General Services Administration ha introdotto il programma FedRAMP 20x per ridurre i tempi di autorizzazione del cloud federale da mesi a settimane attraverso controlli automatizzati.
- Febbraio 2025: AWS ha impegnato 10 miliardi di dollari per costruire strutture iper-scalabili nel Mississippi, segnando il più grande investimento tecnologico privato dello Stato.
- Gennaio 2025: Microsoft ha delineato un budget annuale di 80 miliardi di dollari per l'espansione dei data center statunitensi dotati di intelligenza artificiale.
Ambito del rapporto sul mercato del cloud computing negli Stati Uniti
Il cloud computing offre una vasta gamma di servizi di elaborazione su Internet. Questi servizi includono server, storage, database, networking, software, analisi e intelligence. I principali vantaggi del cloud computing sono innovazione accelerata, allocazione flessibile delle risorse ed economie di scala. I clienti in genere pagano solo per i servizi che utilizzano. Questo approccio non solo riduce i costi operativi, ma aumenta anche l'efficienza dell'infrastruttura e consente la scalabilità per soddisfare le mutevoli esigenze aziendali.
Il mercato statunitense del cloud computing è segmentato in base al tipo (cloud pubblico [IaaS, Paas, Saas], cloud privato e cloud ibrido), alle dimensioni dell'organizzazione (PMI e grandi imprese), ai settori verticali dell'utente finale (manifatturiero, istruzione, vendita al dettaglio, trasporti e logistica, sanità, BFSI, telecomunicazioni e IT, governo e settore pubblico e altri settori verticali dell'utente finale (servizi di pubblica utilità, media e intrattenimento, ecc.)). Le dimensioni e le previsioni del mercato sono fornite in termini di valore (USD) per tutti i segmenti sopra indicati.
| Cloud pubblico |
| private Cloud |
| cloud ibrido |
| Infrastructure-as-a-Service (IaaS) |
| Piattaforma come servizio (PaaS) |
| Software-as-a-Service (SaaS) |
| Piccole e medie imprese (PMI) |
| Grandi imprese |
| Produzione |
| Formazione |
| Settore Retail |
| Trasporto e logistica |
| Telecomunicazioni e IT |
| Governo e settore pubblico |
| Elettricita, Gas Ed Acqua |
| Media and Entertainment |
| Altro |
| Per tipo di distribuzione | Cloud pubblico |
| private Cloud | |
| cloud ibrido | |
| Per modello di servizio | Infrastructure-as-a-Service (IaaS) |
| Piattaforma come servizio (PaaS) | |
| Software-as-a-Service (SaaS) | |
| Per dimensione dell'organizzazione | Piccole e medie imprese (PMI) |
| Grandi imprese | |
| Per utente finale Verticale | Produzione |
| Formazione | |
| Settore Retail | |
| Trasporto e logistica | |
| Telecomunicazioni e IT | |
| Governo e settore pubblico | |
| Elettricita, Gas Ed Acqua | |
| Media and Entertainment | |
| Altro |
Domande chiave a cui si risponde nel rapporto
Qual è la dimensione attuale del mercato del cloud computing negli Stati Uniti?
Il mercato del cloud computing negli Stati Uniti è valutato a 292.61 miliardi di dollari nel 2026 e si prevede che raggiungerà i 622.03 miliardi di dollari entro il 2031, con un CAGR del 16.28% nel periodo di previsione (2026-2031).
Quale modello di distribuzione sta crescendo più rapidamente?
Il cloud ibrido si sta espandendo a un CAGR del 22.24%, poiché le organizzazioni cercano di bilanciare gli obblighi relativi ai dati sovrani con i requisiti di prestazioni edge.
Quanto è ampia l'opportunità della Platform-as-a-Service?
Si prevede che il PaaS crescerà a un CAGR del 26.74% entro il 2031, spinto dalla domanda di strumenti di sviluppo dell'intelligenza artificiale e di orchestrazione dei container.
Perché si prevede che il settore sanitario supererà altri settori verticali?
Il settore sanitario registra un CAGR del 20.45% grazie alla diagnostica basata sull'intelligenza artificiale, all'automazione normativa e alla necessità di cartelle cliniche elettroniche con tempi di inattività prossimi allo zero.
Qual è il principale vincolo alla costruzione di nuovi data center?
La congestione della rete elettrica in importanti hub come la Virginia settentrionale e la Silicon Valley rappresenta la principale limitazione dal lato dell'offerta, stimolando investimenti nella generazione in loco e nei mercati secondari.
In che modo le iniziative federali influenzano l'adozione del cloud?
Programmi come FedRAMP 20x accelerano i processi di autorizzazione, consentendo alle agenzie di spostare i carichi di lavoro sul cloud in poche settimane anziché mesi, con un conseguente incremento della domanda federale complessiva.


