

Dimensioni e quota del mercato statunitense dell'imbottigliamento e del riempimento di bevande a contratto
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
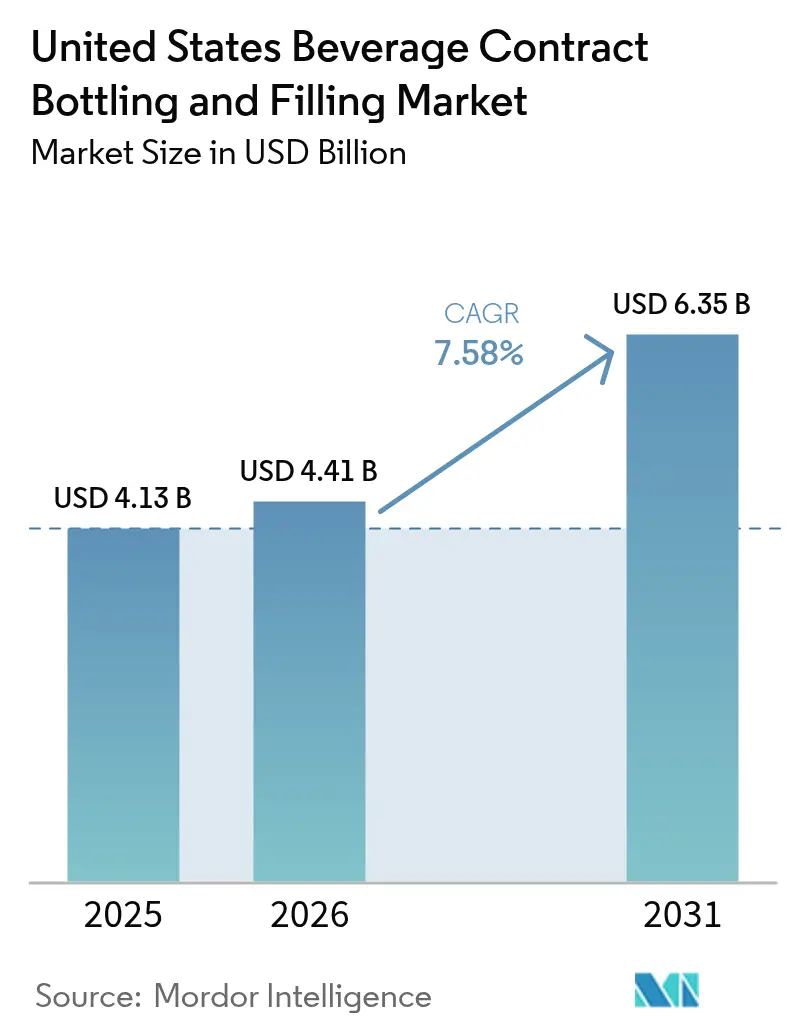
| Dimensione del mercato (2026) | 4.41 miliardo di dollari |
| Dimensione del mercato (2031) | 6.35 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 7.58% CAGR |
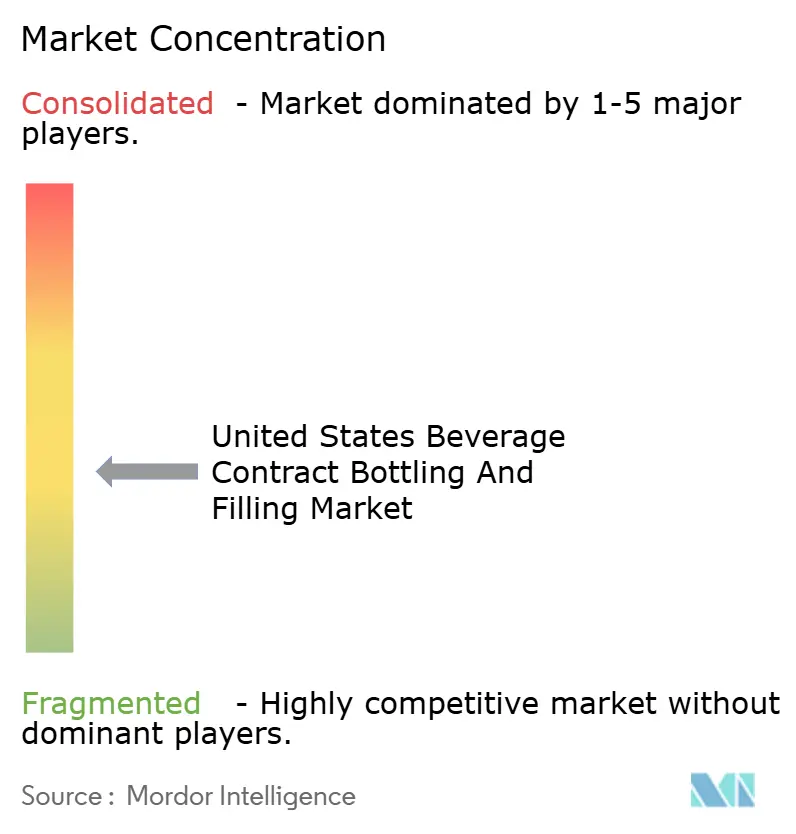
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dell'imbottigliamento e del riempimento di bevande a contratto negli Stati Uniti di Mordor Intelligence
Il mercato statunitense dell'imbottigliamento e del riempimento di bevande a contratto è stato valutato a 4.13 miliardi di dollari nel 2025 e si stima che crescerà da 4.41 miliardi di dollari nel 2026 a 6.35 miliardi di dollari entro il 2031, con un CAGR del 7.58% durante il periodo di previsione (2026-2031). L'outsourcing è in crescita, poiché i proprietari dei marchi cercano una commercializzazione più rapida, bilanci più leggeri e l'accesso a risorse di riempimento specializzate che si adattino alle SKU a breve termine. Formulazioni orientate alla salute, obblighi di sostenibilità e campionamento e-commerce si stanno combinando per indirizzare la produzione verso co-packer che combinano asettico, dosaggio di azoto e lavorazione ad alta pressione in un unico sito. Le piattaforme di digital twin hanno aumentato l'efficienza della linea di oltre l'85%, mentre l'alleggerimento della resina mantiene sotto controllo i costi di trasporto nonostante la volatilità dei materiali. Persistono le difficoltà di margine dovute alle oscillazioni del PET e dell'alluminio, ma i contratti pass-through flessibili e il riciclo a circuito chiuso stanno preservando la redditività per gli operatori leader.
Punti chiave del rapporto
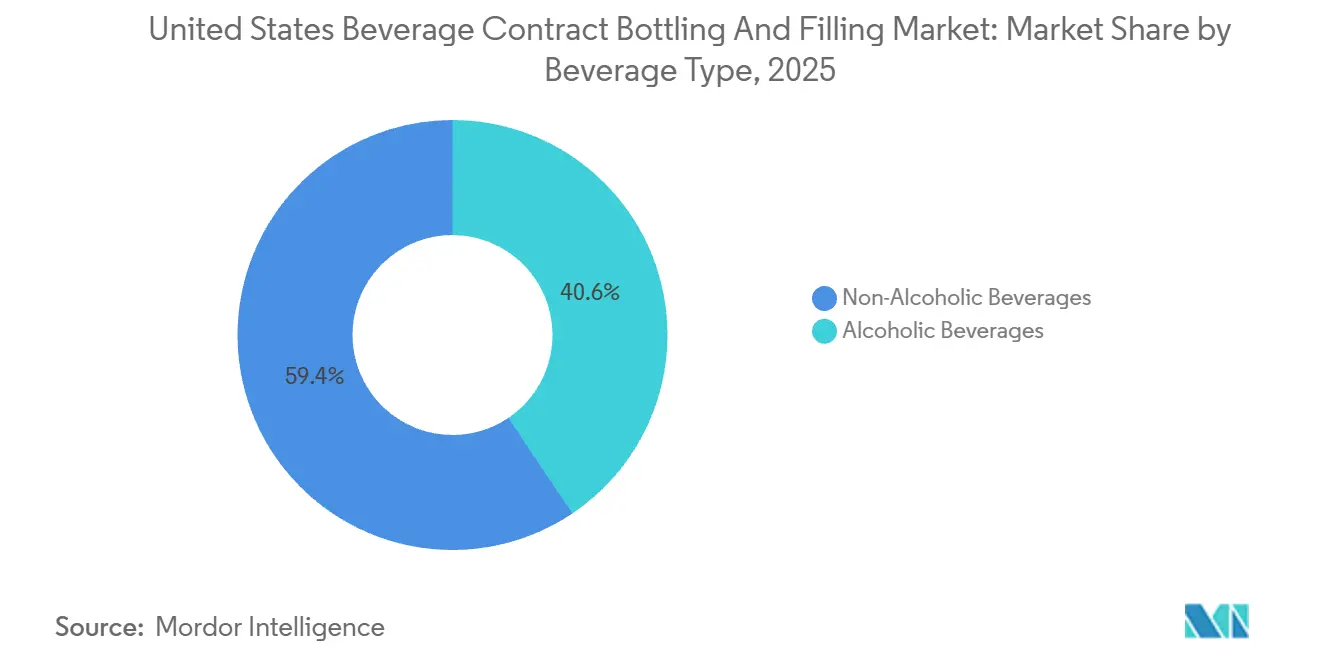
- Per tipologia di bevanda, nel 2025 le linee analcoliche hanno dominato con il 59.42% della quota di mercato dell'imbottigliamento e del riempimento di bevande a contratto negli Stati Uniti, mentre si prevede che il segmento degli alcolici registrerà un CAGR dell'8.19% entro il 2031.
- In base al formato di imballaggio, nel 2025 il PET ha rappresentato il 55.22% del mercato statunitense dell'imbottigliamento e del riempimento di bevande a contratto, mentre i cartoni e le buste asettiche stanno crescendo a un CAGR dell'8.73%.
- In base alla tecnologia di riempimento, le linee di riempimento a freddo e gassate hanno rappresentato il 47.75% del mercato statunitense dell'imbottigliamento e del riempimento di bevande a contratto nel 2025, e si prevede che la lavorazione ad alta pressione si espanderà a un CAGR dell'8.46% nel periodo 2026-2031.
- Per tipologia di servizio, i contratti chiavi in mano a servizio completo hanno conquistato una quota di mercato del 46.13% nel 2025, ma i progetti pilota e in piccoli lotti sono destinati a crescere a un CAGR dell'8.82% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato dell'imbottigliamento e del riempimento di bevande a contratto negli Stati Uniti
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente proliferazione dei marchi e complessità degli SKU | + 1.8% | Nazionale, con concentrazione nelle aree metropolitane della California, del Texas e del Nord-Est | Medio termine (2-4 anni) |
| Efficienza dei costi rispetto al CAPEX green-field | + 1.5% | Nazionale, in particolare tra i marchi di fascia media e i portafogli finanziati da private equity | A breve termine (≤ 2 anni) |
| Crescita delle bevande pronte all'uso salutari | + 1.3% | Adozione nazionale e precoce nei mercati della costa occidentale e del sud-est urbano | Medio termine (2-4 anni) |
| Alleggerimento e riciclaggio orientati alla sostenibilità | + 1.0% | California, Washington, Oregon in testa; diffusione negli stati del nord-est | A lungo termine (≥ 4 anni) |
| Rapida adozione di linee di co-imballaggio compatibili con HPP | + 0.9% | Concentrato in California, New York, Florida per succhi spremuti a freddo e bevande funzionali | Medio termine (2-4 anni) |
| Ottimizzazione OEE del gemello digitale abilitata dall'intelligenza artificiale | + 0.7% | Nazionale, guidato da co-packer di alto livello con operazioni multi-sito | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente proliferazione dei marchi e complessità degli SKU
I lanci di bevande dirette al consumatore hanno registrato una media di 17 SKU in 18 mesi nel biennio 2024-2025, il triplo rispetto al valore di riferimento del 2019. Tale proliferazione travolge i riempitori interni, spingendo i marchi verso co-packer in grado di passare da progetti pilota da 500 casse a produzioni da 20,000 casse con cambi di produzione inferiori ai 20 minuti. I team dedicati agli aromi e alla conformità hanno trasferito 280 milioni di dollari di investimenti di sviluppo ai co-packer nel 2025. Gli stabilimenti del Texas e del Sud-Est hanno registrato aumenti del 30-40% nel numero di SKU per cliente, costringendo a investire in attrezzature modulari per ridurre al minimo i rischi di contatto incrociato con gli allergeni. Gli stabilimenti sono lenti ad adattarsi all'esclusione del rischio dalla pipeline di innovazione del mercato statunitense dell'imbottigliamento e del riempimento di bevande per conto terzi.
Efficienza dei costi rispetto al CAPEX green-field
La costruzione di un impianto asettico da 50 milioni di unità costa dai 40 ai 60 milioni di dollari e fino a due anni di autorizzazioni. L'outsourcing converte questa spesa fissa in commissioni per unità, liberando liquidità per il marketing del marchio. I portafogli di private equity hanno sostenuto il 22% dei nuovi marchi di bevande nel 2025 e favoriscono la produzione con risorse limitate per proteggere le opzioni di uscita. Gli ordini minimi di 10.000 casse differiscono il pareggio di bilancio degli impianti di proprietà da 15 a 30 milioni di unità all'anno. Gli elevati costi di finanziamento nel periodo 2024-2025 hanno accelerato un'oscillazione del 12% dei volumi verso il mercato statunitense dell'imbottigliamento e del riempimento di bevande a contratto.
Crescita delle bevande pronte all'uso salutari
Le bevande pronte all'uso funzionali hanno registrato una crescita del 26% nel 2025, superando le bibite tradizionali. Quattordici nuove unità HPP, ciascuna con capacità nominale di 1,200 l/h a 87,000 psi, sono entrate in funzione nel 2025. I co-packer che abbinano HPP alla logistica refrigerata hanno ottenuto premi tariffari di 15 punti. Le colture vive e le iniezioni di collagene richiedono il lavaggio con azoto e la catena del freddo, spostando la capacità produttiva verso gli hub costieri con una maggiore disponibilità a pagare. Queste dinamiche incanalano i premi tariffari nel mercato statunitense dell'imbottigliamento e del riempimento di bevande a contratto.
Alleggerimento e riciclaggio orientati alla sostenibilità
La legge californiana SB-54 impone il 25% di PET riciclato entro il 2025, che sale al 50% entro il 2030. [1] CalRecycle, “Senate Bill 54 Recycled Content Requirements,” calrecycle.ca.gov La resina riciclata costa dall'8% al 12% in più, ma riduce le emissioni Scope 3 di circa il 30%. Il peso delle bottiglie è sceso da 18 g a 14 g nei formati da 500 ml tra il 2023 e il 2025, riducendo l'uso di resina del 22%. I tappi terminali in alluminio 200 riducono il peso di 1.5 g, con un risparmio annuo di 4,500 t. I co-packer che investono da 2 a 4 milioni di dollari in sistemi a ciclo chiuso hanno ottenuto contratti pluriennali che ancorano i flussi di cassa nel mercato statunitense dell'imbottigliamento e del riempimento di bevande a contratto.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Volatilità dei prezzi delle materie prime (PET, alluminio) | -1.2% | Nazionale, con forti pressioni nel Midwest e nel Sud-est a causa delle differenze nei trasporti merci | A breve termine (≤ 2 anni) |
| CO₂ e carenza di ingredienti critici | -0.9% | Gli stati del Midwest e delle pianure sono i più colpiti dalle interruzioni delle raffinerie di etanolo | A breve termine (≤ 2 anni) |
| Colli di bottiglia della capacità asettica e di alcol RTD | -0.7% | Nazionale, concentrato tra i principali co-packer con linee asettiche convalidate dalla FDA | Medio termine (2-4 anni) |
| Aumento dei premi assicurativi informatici per gli stabilimenti alimentari | -0.4% | Impatto nazionale sproporzionato sui co-packer di medie dimensioni con sistemi di controllo legacy | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Volatilità dei prezzi delle materie prime (PET, alluminio)
I prezzi spot del PET hanno oscillato di 0.23 USD/libbra nel 2025 a causa delle interruzioni nel Golfo. I premi dell'alluminio hanno raggiunto una media di 0.21 USD/libbra, in aumento rispetto a 0.18 USD/libbra nel 2024. [2] Aluminum Association, “Aluminum Can Premiums and Market Trends,” aluminum.org Gli accordi a prezzo fisso hanno costretto i co-packer di medie dimensioni ad assorbire costi compresi tra 15 e 20 milioni di USD, riducendo i margini dall'8% al 5%. Il quaranta per cento degli operatori è passato agli indici mensili, sebbene le startup abbiano segnalato un calo di 10 punti percentuali nelle vittorie di contratti con modelli a costo maggiorato. I costi aggiuntivi per il trasporto ampliano gli svantaggi del Midwest nel mercato statunitense dell'imbottigliamento e del riempimento di bevande a contratto.
CO₂ e carenza di ingredienti critici
Le interruzioni della produzione di ammoniaca e i tagli all'etanolo hanno ridotto la fornitura di CO₂ del Midwest nel secondo trimestre del 2025, costringendo all'allocazione presso i siti di Iowa, Illinois e Nebraska. Un utilizzo inferiore al 70% ha comportato un rinvio di 35 milioni di dollari di fatturato e il dirottamento dei contratti verso impianti del Golfo con flussi di CO₂ petrolchimici. I prezzi spot sono saliti a 450 tonnellate di dollari, triplicando le basi contrattuali e innescando supplementi di 0.10 dollari per cassa. I co-packer con doppia fonte o recupero in loco hanno mantenuto il 95% di uptime, catturando le eccedenze. La parallela carenza di aromi ha allungato i tempi di consegna a 16 settimane, ritardando i lanci operativi e riducendo la capacità nel mercato statunitense dell'imbottigliamento e del riempimento di bevande a contratto.
Analisi del segmento
Per tipo di bevanda: lo slancio alcolico rimodella la capacità
I prodotti analcolici hanno mantenuto il 59.42% del volume di produzione del 2025, eppure l'alcol RTD si avvia verso un CAGR dell'8.19% fino al 2031. L'Alcohol and Tobacco Tax and Trade Bureau ha approvato 1.847 nuove formule RTD nel 2025, un aumento del 34% rispetto al 2024. [3] Alcohol and Tobacco Tax and Trade Bureau, "TTB Approved Formulas and Labeling", ttb.gov I livelli di conformità aggiungono 0.15-0.25 USD per cassa, ma la facilità di distribuzione e la stabilità sugli scaffali attirano i marchi verso l'outsourcing. Le bevande analcoliche gassate dominano ancora le ore di linea, tuttavia l'acqua in bottiglia premium in vetro è aumentata del 9% e i frullati proteici a base di latte sono cresciuti dell'11%. I birrifici artigianali custodiscono le ricette internamente, mentre l'adozione di vino e liquori in lattina ha aumentato i volumi del 15%, convogliando capitali nelle linee di pastorizzazione ad azoto e a tunnel all'interno del mercato statunitense dell'imbottigliamento e riempimento di bevande a contratto.
Negli Stati Uniti, le dimensioni del mercato dell'imbottigliamento e del riempimento di bevande a contratto, legate alle SKU di alcolici, aumentano più rapidamente rispetto a quelle di bibite gassate o succhi di frutta, orientando la spesa dei co-packer in magazzini doganali e software di controllo dell'età. All'interno dei gruppi analcolici, i succhi HPP ora cannibalizzano gli agrumi pastorizzati, e le bibite gassate prebiotiche attraggono round di venture capital che privilegiano costi di produzione variabili. I nuovi prodotti per il benessere necessitano di una distribuzione refrigerata, offerta solo da stabilimenti costieri selezionati. Questo squilibrio tra domanda e offerta spinge gli aumenti di capacità verso riempitrici flessibili, in grado di sanificare tra cicli di produzione di collagene, latticini e birra senza trasferimento di allergeni. La differenziazione competitiva si basa quindi sulla fluidità normativa e sull'agilità multiformato.
Per formato di imballaggio: cartoni e buste erodono il predominio del PET
Il PET ha rappresentato il 55.22% delle unità del 2025, ma si prevede che i cartoni e le buste asettiche cresceranno dell'8.73% all'anno fino al 2031. Tetra Pak e SIG Combibloc hanno installato 22 riempitrici nel 2025, ciascuna in grado di produrre 18,000 confezioni/ora di latte vegetale e caffè freddo. La distribuzione a temperatura ambiente riduce i costi della catena del freddo, estendendo la portata ai canali del dollaro e dei farmaci. Le lattine di alluminio si sono classificate al 28% in termini di riciclabilità, con alcolici pronti da bere e bevande energetiche che ne hanno alimentato la domanda.
Il vetro detiene una quota di mercato significativa nelle nicchie del kombucha e dell'acqua minerale, sebbene le penali di trasporto e l'1.5% di rottura ne limitino il volume. La crescita del 14% delle buste per l'idratazione dei bambini evidenzia la flessibilità del merchandising, che i rivenditori premiano con un'offerta più ampia. Le misure normative volte a favorire l'uso di materiali riciclati favoriscono cartoni e lattine, promuovendo la diversificazione del portafoglio prodotti nel mercato statunitense dell'imbottigliamento e del riempimento di bevande per conto terzi.
Grazie alla tecnologia di riempimento: HPP guida l'ondata premium
Le linee di riempimento a freddo e gassate hanno fornito il 47.75% delle casse del 2025, sostenendo la produzione principale di soda e birra. Si prevede che la lavorazione ad alta pressione crescerà a un CAGR dell'8.46%, consentendo una riduzione di cinque log dei patogeni a 4 °C, proteggendo al contempo i nutrienti sensibili al calore. Ogni unità costa tra i 3 e i 5 milioni di dollari e occupa fino a 1,500 metri quadrati, limitando l'acquisizione ai co-packer con impegni di marca premium.
Il riempimento a caldo rimane al 22% per tè e limonate, ma perde terreno rispetto ai sistemi asettici, che raggiungono il 18% e consentono bevande a pH neutro. Il dosaggio di azoto è raddoppiato al 5%, con l'aumento della presenza sugli scaffali di caffè nitro e latte d'avena. L'accumulo di tecnologie produce livelli di prezzo differenziati, consentendo agli operatori di coprire le oscillazioni delle materie prime bilanciando i contratti di volume nel mercato statunitense dell'imbottigliamento e del riempimento di bevande a contratto.
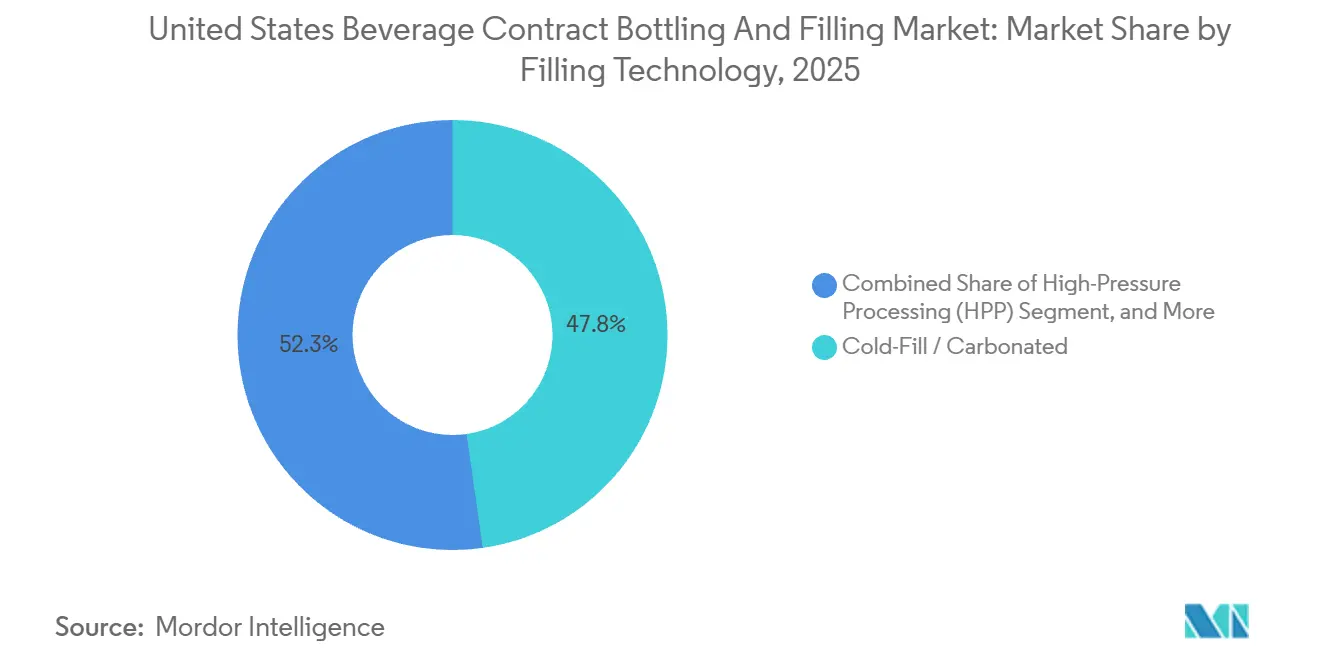
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipo di servizio: corse pilota, ancoraggio di condotte emergenti
I contratti chiavi in mano detenevano una quota di mercato del 46.13% nel 2025, a dimostrazione della propensione dei marchi a delegare formulazione, approvvigionamento e logistica. Le produzioni pilota e in piccoli lotti, con una crescita prevista dell'8.82%, si rivolgono a startup finanziate tramite seed funding con quantitativi minimi di 500 casse e cicli di riformulazione di 48 ore. La lavorazione parziale ha assorbito il 28%, poiché i proprietari di concentrati sfruttano accordi di fornitura esistenti. Il 18% dei prodotti a marchio privato della distribuzione al dettaglio ha beneficiato delle spinte dei marchi premium e ha bloccato i volumi pluriennali, stabilizzando l'utilizzo degli impianti.
I colossi del servizio completo ora integrano baie pilota per agganciare in anticipo i marchi emergenti, agevolando la loro migrazione a produzioni annuali da milioni di casse e rafforzando la fidelizzazione dei clienti nel mercato statunitense dell'imbottigliamento e del riempimento di bevande per conto terzi. Questi progetti pilota comportano supplementi del 40%-60% per cassa che compensano i frequenti cambi di produzione e il supporto alla formulazione, rendendoli sproporzionatamente redditizi nonostante il volume assoluto inferiore. I co-packer stanno quindi investendo in blocchi di riempimento modulari, valvole a pulizia rapida e librerie di ricette basate su cloud, in modo che le baie pilota possano gestire 20 o più SKU in un singolo turno senza aumentare i rischi di contatto incrociato con gli allergeni.
Analisi geografica
California, Texas, Florida e il corridoio nord-orientale ospitavano complessivamente circa il 65% della capacità produttiva del 2025, determinata dalla prossimità degli ingredienti e dalla densità del mercato finale. La California è leader nelle bevande funzionali, ma i rigidi permessi per l'uso dell'acqua e le leggi sui contenuti riciclati stanno indirizzando investimenti marginali verso il Texas e il Sud-Est. Il Texas ha aggiunto quattro stabilimenti per un totale di 180 milioni di casse nel biennio 2024-2025, capitalizzando sulla sua posizione centrale e sulle politiche fiscali favorevoli. L'eredità degli agrumi della Florida si sta trasformando in bevande alcoliche pronte all'uso e bevande salutari, sfruttando l'accesso ai porti per le puree tropicali latine.
Il Midwest è il principale polo di distribuzione di bibite gassate, ma ha subito un razionamento della CO₂ nel 2025, deviando i volumi verso gli impianti della Costa del Golfo con materie prime petrolchimiche. Gli stati montuosi occidentali come Colorado e Utah sono diventati punti di riferimento per le sperimentazioni, combinando costi di manodopera inferiori e un'etica del marchio all'aria aperta. I nodi del sud-est che attraversano Georgia, Carolina del Nord e Tennessee hanno catturato il 12% del nuovo capitale, grazie alla sincronizzazione dei corridoi logistici con le aree metropolitane della costa orientale.
I mercati secondari si differenziano attraverso le certificazioni: linee biologiche a Riverside, in California, riempitori kosher a New York e stabilimenti senza allergeni in Idaho. Tale specializzazione determina sovrapprezzi di prezzo e compensa i risparmi derivanti da lotti di dimensioni inferiori. La diversificazione geografica garantisce ridondanza ai marchi, riducendo il rischio di shock legati alla disponibilità di ingredienti locali, restrizioni idriche o controversie sindacali. Nel complesso, queste forze incanalano i nuovi progetti nei nodi più resilienti in termini di offerta del mercato statunitense dell'imbottigliamento e del riempimento di bevande a contratto.
Panorama normativo
Le attività di imbottigliamento e riempimento di bevande su contratto negli Stati Uniti sono soggette alla supervisione della FDA in materia di sicurezza alimentare, inclusi i requisiti di registrazione degli impianti e i controlli preventivi previsti dal FSMA (21 CFR Parte 117). Queste norme definiscono le procedure documentate di analisi dei rischi, controlli igienico-sanitari e convalida per le linee di processo a freddo, asettiche e ad alta pressione. Gli accordi di co-produzione richiedono inoltre attività di approvazione e verifica dei fornitori allineate secondo le linee guida del programma FDA per la catena di approvvigionamento, il che aumenta la necessità di una chiara definizione delle responsabilità tra i proprietari dei marchi e i co-confezionatori per quanto riguarda ingredienti, imballaggi e gestione delle modifiche.
Le politiche commerciali e dei materiali possono creare incertezza sui costi di imballaggio, con ripercussioni dirette sui preventivi dei co-packer, soprattutto per i formati in lattina. Nell'aprile 2026 sono entrate in vigore le modifiche tariffarie aggiornate ai sensi della Sezione 232 per le importazioni di metalli, con un trattamento differenziato per i prodotti derivati, come i coperchi in alluminio, rispetto ad altri prodotti in alluminio, acciaio e rame. Ciò modifica le strategie di approvvigionamento e l'attrattiva relativa di PET, vetro, cartoni e buste per i programmi di riempimento in outsourcing.
Analisi della catena del valore
La catena del valore inizia con la fornitura di ingredienti e materiali di imballaggio (dolcificanti, concentrati, additivi funzionali e imballaggi come preforme in PET, lattine/coperchi in alluminio, vetro e chiusure) e prosegue con i servizi di trasformazione offerti dai co-packer. Questi includono supporto alla formulazione, miscelazione, pastorizzazione o lavorazione asettica, riempimento, tappatura/sigillatura, codifica, etichettatura e confezionamento secondario. I fornitori di soluzioni chiavi in mano in genere aggiungono la gestione degli acquisti, la qualità e la documentazione normativa (coordinamento con FDA/FSMA e, ove applicabile, TTB) e talvolta anche la catena del freddo e lo stoccaggio refrigerato, mentre i trasformatori parziali e gli specialisti di linee pilota servono marchi che mantengono una maggiore autonomia nell'approvvigionamento o nella distribuzione.
La distribuzione e l'evasione degli ordini (tramite operatori logistici terzi, consegne ai centri di distribuzione dei rivenditori e preparazione dei pacchi per la consegna diretta al consumatore) completano la catena, con la localizzazione degli impianti spesso allineata ai corridoi logistici e ai centri abitati per gestire i costi di trasporto aggiuntivi. I vincoli operativi si concentrano più spesso sulla disponibilità delle linee di lavorazione e confezionamento. Le indagini di settore indicano la lavorazione, il confezionamento primario e il confezionamento secondario come punti critici comuni, il che rafforza l'importanza di linee flessibili, affidabilità della manutenzione e pianificazione automatizzata nella gestione dei frequenti cambi di SKU.
Panorama competitivo
Il mercato statunitense dell'imbottigliamento e del riempimento di bevande per conto terzi rimane moderatamente frammentato, con un punteggio di 6 sulla scala di concentrazione, poiché i primi cinque operatori controllano quasi il 40% della capacità. Niagara Bottling, Refresco Beverages e G3 Enterprises guidano reti multistatali con preforme in PET integrate e flotte di distribuzione. I consolidatori di private equity continuano a unire asset regionali in piattaforme nazionali mirate al benessere asettico, all'alcol pronto da bere e all'innovazione in piccoli lotti.
Le espansioni strategiche si concentrano in Texas e nel Sud-Est, dove terra e acqua abbondano e le sinergie logistiche abbondano. Le aziende leader installano linee HPP e asettiche insieme a una programmazione basata sull'intelligenza artificiale che riduce i tempi di cambio formato da 90 minuti a meno di 20 minuti. Le aziende concorrenti si aggiudicano posizioni ad alto margine integrando laboratori di analisi degli aromi, desk normativi e logistica refrigerata per bevande probiotiche e al collagene. L'adozione della tecnologia amplia i divari prestazionali, poiché i gemelli digitali perfezionano i preventivi e riducono i costi per tentativi ed errori. L'aumento dei premi assicurativi per la cyber-assicurazione penalizza i sistemi di controllo legacy, spingendo verso aggiornamenti che rafforzeranno ulteriormente la competitività nel mercato statunitense dell'imbottigliamento e del riempimento di bevande a contratto.
L'adozione della tecnologia sta ampliando il divario prestazionale tra i concorrenti. Gli operatori di alto livello implementano gemelli digitali basati sull'intelligenza artificiale che simulano il comportamento della linea su centinaia di permutazioni di SKU e riducono i tempi di fermo per il cambio di rifilatura da 90 minuti a meno di 20 minuti, portando l'efficienza complessiva delle apparecchiature a oltre l'85%. Molti hanno implementato l'ispezione visiva automatizzata a più livelli, la gestione delle ricette basata su cloud e l'analisi predittiva della manutenzione per ridurre i tassi di scarto e le interruzioni non pianificate. Gli aggiornamenti in termini di sostenibilità, che vanno dai cicli di rimacinazione delle scaglie di PET in loco ai sistemi idrici a circuito chiuso, garantiscono contratti a lungo termine con i marchi sotto pressione per raggiungere gli obiettivi di emissione di Scope 3. Al contrario, gli operatori che utilizzano sistemi di controllo legacy si trovano ad affrontare l'aumento dei premi per le assicurazioni informatiche e il controllo degli istituti di credito, che possono aumentare i costi di finanziamento di 150 punti base e ostacolare i budget di espansione. Le dinamiche della forza lavoro aggiungono un'ulteriore leva competitiva, poiché gli stabilimenti che offrono formazione strutturata sulla sicurezza HPP, sulla gestione dell'azoto e sulla convalida asettica attraggono e mantengono tecnici certificati, sempre più scarsi in mercati del lavoro ristretti.
Leader del settore dell'imbottigliamento e del riempimento di bevande a contratto negli Stati Uniti
Imbottigliamento Niagara LLC
Refresco Beverages US Inc.
Società a responsabilità limitata G3 Enterprises Inc.
Gruppo di imbottigliamento di Brooklyn
Southeast Bottling & Beverage LLC
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Giugno 2026: G3 Enterprises ha annunciato l'espansione del proprio supporto logistico 3PL, che include magazzini certificati AIB e nuove capacità di confezionamento a contratto. L'azienda ha ampliato il proprio ruolo, estendendolo oltre la produzione di bevande, ai servizi di evasione ordini e confezionamento correlati, aiutando i clienti a consolidare i passaggi tra produzione e distribuzione.
- Aprile 2026: Tailored Bottling Solutions ha avviato la produzione su licenza di bevande alcoliche pronte da bere presso il suo stabilimento di Miami (con una capacità annua dichiarata di 100 milioni di unità). Questo progetto mira a soddisfare la crescente domanda di programmi di produzione di bevande alcoliche pronte da bere (RTD) in outsourcing nel sud-est degli Stati Uniti, dove i requisiti imposti dal TTB (Alcohol and Tobacco Tax and Trade Bureau) e i formati di confezionamento complicano le operazioni.
- Settembre 2024: Niagara Bottling ha annunciato un progetto per un impianto di produzione da 129.8 milioni di dollari nella contea di Kenton, in Kentucky. L'investimento mira ad aumentare la capacità produttiva negli Stati Uniti, avvicinandola alle principali vie di distribuzione, e supporta la più ampia transizione verso reti multisito in grado di soddisfare la domanda sia dei marchi nazionali che delle marche private.
Ambito del rapporto sul mercato dell'imbottigliamento e del riempimento di bevande a contratto negli Stati Uniti
L'imbottigliamento su contratto consiste nell'affidare a un'altra azienda un impianto di imbottigliamento per imbottigliare vino, birra o liquori per conto dei produttori. Gli imbottigliatori su contratto solitamente gestiscono l'intero processo, dall'imbottigliamento all'etichettatura. La ricerca esamina anche i fattori di crescita sottostanti e i principali fornitori del settore, che supportano le stime di mercato e i tassi di crescita per tutto il periodo previsto. Le stime e le proiezioni di mercato si basano su fattori dell'anno base e sono ricavate utilizzando approcci top-down e bottom-up.
Il rapporto sul mercato statunitense dell'imbottigliamento e del riempimento di bevande a contratto è segmentato per tipo di bevanda (bevande analcoliche e bevande alcoliche), formato di confezionamento (bottiglie di vetro, bottiglie in PET, lattine di alluminio e cartoni e buste asettici), tecnologia di riempimento (riempimento a caldo, riempimento a freddo/gassate, asettico, lavorazione ad alta pressione (HPP) e dosaggio di azoto) e tipo di servizio (servizio completo chiavi in mano, lavorazione parziale/personalizzata, produzione a marchio privato e produzioni pilota e in piccoli lotti). Le previsioni di mercato sono fornite in termini di valore (USD).
| Bevande analcoliche | Bevande analcoliche gassate (CSD) |
| Acqua in bottiglia | |
| Succhi di frutta | |
| Snack a base di latticini | |
| Altre bevande analcoliche | |
| Bevande alcoliche | Birra |
| Vinaccio - Wine | |
| Spirits |
| Bevande alcoliche pronte da bere (RTD) |
| Bottiglie di vetro |
| Bottiglie in PET |
| Barattoli di alluminio |
| Cartoni e buste asettiche |
| Riempimento a caldo |
| Riempimento a freddo / Gassata |
| Asettico |
| Elaborazione ad alta pressione (HPP) |
| Dosaggio di azoto |
| Servizio completo chiavi in mano |
| Elaborazione parziale/personalizzata |
| Produzione a marchio privato |
| Produzioni pilota e in piccoli lotti |
| Per tipo di bevanda | Bevande analcoliche | Bevande analcoliche gassate (CSD) |
| Acqua in bottiglia | ||
| Succhi di frutta | ||
| Snack a base di latticini | ||
| Altre bevande analcoliche | ||
| Bevande alcoliche | Birra | |
| Vinaccio - Wine | ||
| Spirits | ||
| Per formato di imballaggio | Bevande alcoliche pronte da bere (RTD) | |
| Bottiglie di vetro | ||
| Bottiglie in PET | ||
| Barattoli di alluminio | ||
| Cartoni e buste asettiche | ||
| Grazie alla tecnologia di riempimento | Riempimento a caldo | |
| Riempimento a freddo / Gassata | ||
| Asettico | ||
| Elaborazione ad alta pressione (HPP) | ||
| Dosaggio di azoto | ||
| Per tipo di servizio | Servizio completo chiavi in mano | |
| Elaborazione parziale/personalizzata | ||
| Produzione a marchio privato | ||
| Produzioni pilota e in piccoli lotti | ||
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto del mercato statunitense dell'imbottigliamento e del riempimento di bevande su contratto entro il 2031?
Si prevede che il segmento raggiungerà i 6.35 miliardi di dollari entro il 2031, con un CAGR del 7.58% dal 2026 al 2031.
Quale categoria di bevande si sta espandendo più rapidamente nell'ambito dell'imbottigliamento esternalizzato?
Le bevande alcoliche pronte da bere, tra cui cocktail, seltzer e vini in lattina, stanno crescendo a un CAGR dell'8.19%, superando le linee analcoliche.
Perché i marchi emergenti stanno privilegiando i servizi di co-packing pilota?
Le produzioni pilota e in piccoli lotti con un minimo di 500 casse aiutano le startup a testare rapidamente più SKU, a conservare il capitale e a perfezionare le ricette prima di espandersi.
Quali formati di imballaggio stanno guadagnando terreno rispetto alle bottiglie in PET?
I cartoni e le buste asettiche stanno crescendo a un CAGR dell'8.73% perché consentono la distribuzione a temperatura ambiente e sono in linea con i requisiti sui contenuti riciclati.
In che modo i co-packer attenuano le oscillazioni dei prezzi delle materie prime?
Molti operatori sono passati a contratti cost-plus o a contratti mensili con indice di resina e hanno investito in circuiti di riciclaggio in loco per attutire la volatilità del PET e dell'alluminio.
Dove vengono costruiti la maggior parte dei nuovi impianti di co-packing negli Stati Uniti?
Il Texas e gli stati del sud-est come la Georgia e il Tennessee stanno attirando la maggior parte delle nuove capacità grazie alla logistica favorevole, alla disponibilità di acqua e agli incentivi fiscali.


