

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
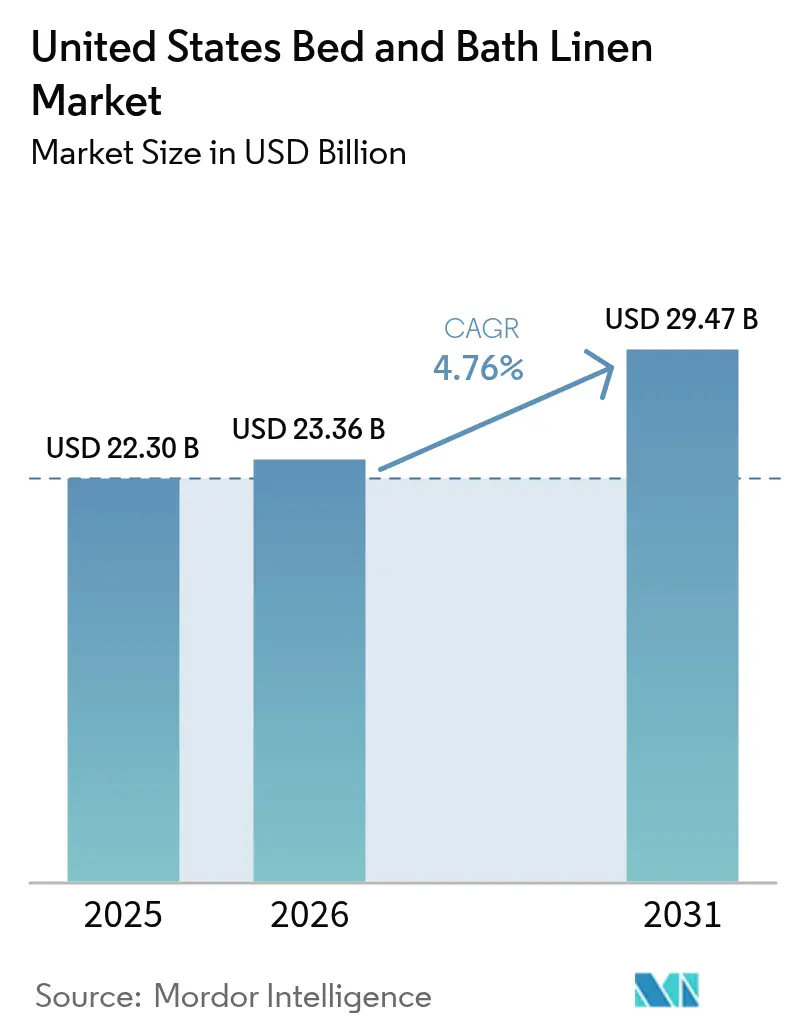
| Dimensione del mercato (2026) | 23.36 miliardo di dollari |
| Dimensione del mercato (2031) | 29.47 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.76% CAGR |
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato della biancheria da letto e da bagno negli Stati Uniti di Mordor Intelligence
Si prevede che il mercato statunitense della biancheria da letto e da bagno crescerà da 22.30 miliardi di dollari nel 2025 a 23.36 miliardi di dollari nel 2026, e si prevede che raggiungerà i 29.47 miliardi di dollari entro il 2031, con un CAGR del 4.76% nel periodo 2026-2031. La crescita si basa su acquisti istituzionali stabili, un solido programma di costruzione di hotel che aggiungerà quasi 100,000 camere nel 2026 e una spesa sostenuta per il miglioramento della casa, guidata dalle ristrutturazioni dei bagni che rinnovano asciugamani, tappetini e tende da doccia [1] FashionNetwork, “Oeko-Tex sees 8% increase in certifications in 2024/25,” FashionNetwork, fashionnetwork.com . La penetrazione dell'e-commerce continua ad aumentare, guidando ora una quota maggiore degli acquisti di biancheria da letto e da bagno, rafforzando i modelli direct-to-consumer e le partnership con le piattaforme che riducono i tempi di immissione sul mercato delle nuove collezioni. Lo slancio della certificazione modella la domanda, con OEKO-TEX che ha rilasciato 57,412 certificati ed etichette nel 2024 e nel 2025 combinati, e le registrazioni Global Organic Textile Standard si sono ulteriormente espanse nel 2024, segnalando una forte preferenza degli acquirenti per tessuti sicuri e biologici verificati [2] Worley, Mark e Grishma Bhattarai, “Only 28 Out of Every 1,000 US Homes Changed Hands This Year,” Worley, Mark e Grishma Bhattarai, redfin.com . I fondamentali dell'ospitalità mostrano una debolezza a breve termine nel RevPAR, sebbene mega-eventi come la Coppa del Mondo FIFA 2026 e i cicli di conversione del marchio supportino ancora il rifornimento di biancheria legato agli aggiornamenti standard.
Punti chiave del rapporto
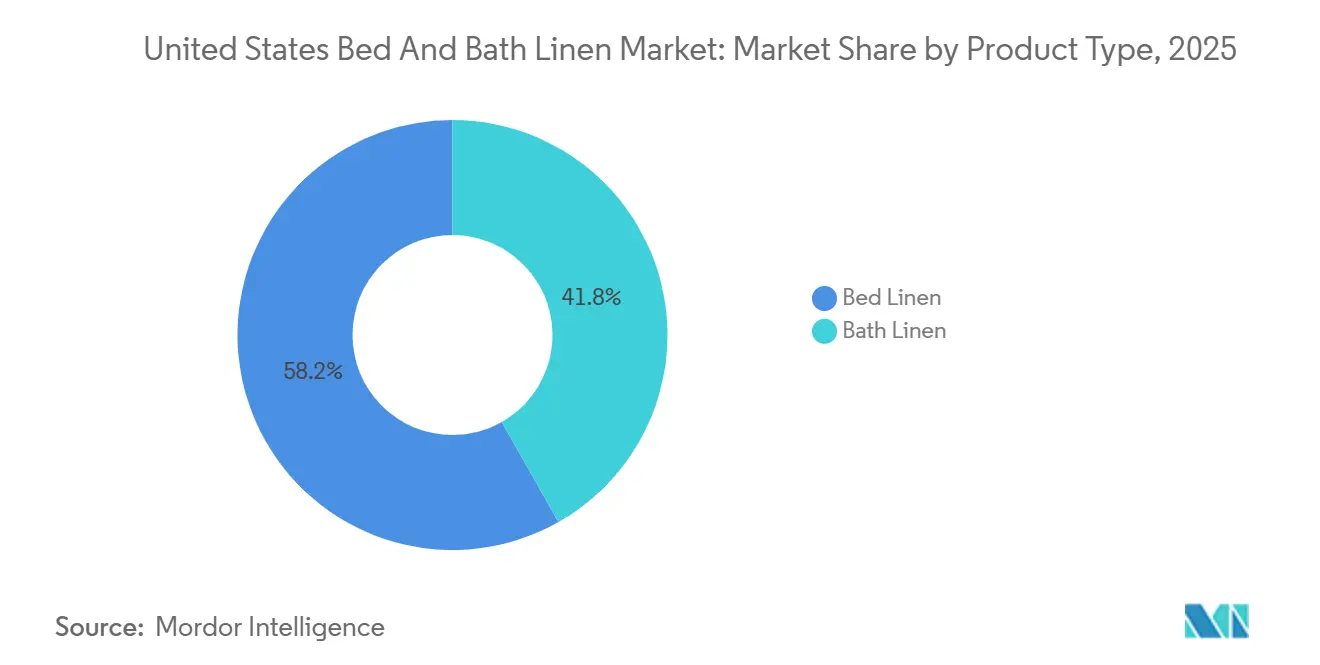
- Per tipologia di prodotto, la biancheria da letto ha dominato il mercato statunitense con il 58.21% della quota di mercato della biancheria da letto e da bagno nel 2025, mentre si prevede che la biancheria da bagno crescerà a un CAGR del 6.65% fino al 2031.
- Per utente finale, nel 2025 il settore residenziale rappresentava il 69.15% del mercato statunitense della biancheria da letto e da bagno, mentre si prevede che crescerà a un CAGR del 6.48% fino al 2031.
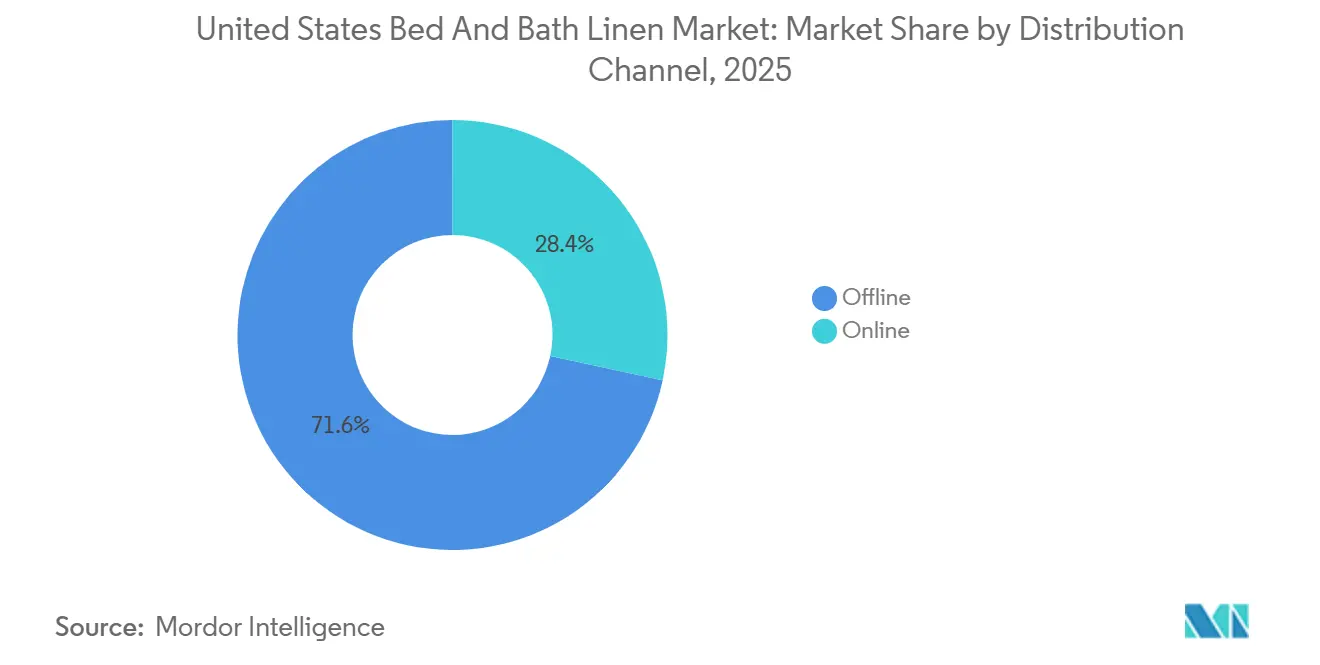
- Per canale di distribuzione, nel 2025 la distribuzione offline ha detenuto il 71.62% della quota di mercato della biancheria da letto e da bagno negli Stati Uniti, mentre si prevede che la distribuzione online registrerà un CAGR del 5.98% entro il 2031.
- In base al materiale, nel 2025 il cotone ha dominato il 71.74% del mercato statunitense della biancheria da letto e da bagno, mentre si prevede che il lino crescerà a un CAGR del 6.08% fino al 2031.
- In termini geografici, il Sud degli Stati Uniti ha guidato il mercato della biancheria da letto e da bagno con una quota di mercato del 27.54% nel 2025, mentre si prevede che l'Ovest registrerà un CAGR del 5.82% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato della biancheria da letto e da bagno negli Stati Uniti
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Cicli di ricambio e ristrutturazione residenziale | + 0.8% | Nazionale, più forte nel Sud (quota di mercato del 27.54%), Ovest (CAGR del 5.82%) | Medio termine (2-4 anni) |
| Pipeline dell'ospitalità, ristrutturazioni e standard del marchio | + 1.2% | Nazionale, con guadagni iniziali a New York, Phoenix, Dallas, Orlando, Miami | A breve termine (≤ 2 anni) |
| Crescita della domanda istituzionale da parte di strutture sanitarie, residenze per anziani e alloggi per studenti | + 1.4% | Nazionale, concentrato nel Nord-est (residenza per anziani), nel Sud e nella Sun Belt (espansione degli alloggi per studenti) | A lungo termine (≥ 4 anni) |
| Premiumizzazione basata sulla certificazione di sostenibilità (GOTS, OEKO-TEX) | + 0.6% | Nazionale, sovraindicizzazione nei centri urbani del Nord-Est, costa occidentale | Medio termine (2-4 anni) |
| Crescita dell'inventario degli affitti a breve termine e dei soggiorni a medio termine | + 0.7% | Mercati costieri, località turistiche di montagna e lago, grandi aree suburbane delle città | A breve termine (≤ 2 anni) |
| Adozione di tessuti antimicrobici e performanti in contesti commerciali | + 0.5% | Nazionale, più forte nei settori sanitario e alberghiero | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Comprendi le tendenze chiave che modellano questo mercato
Scarica PDF
Cicli di ricambio e ristrutturazione residenziale
Il tasso di ricambio delle case negli Stati Uniti è sceso a 28 ogni 1,000 case nei primi nove mesi del 2025, con un calo del 31.2% rispetto ai livelli pre-pandemia del 2019, principalmente perché oltre il 70% dei proprietari di case con mutuo ha tassi di interesse inferiori al 5% e resiste alla vendita in un contesto di tassi del 6.17% [3] Worley, Mark e Grishma Bhattarai, “Only 28 Out of Every 1,000 US Homes Changed Hands This Year,” Worley, Mark e Grishma Bhattarai, redfin.com . Gli acquirenti di prima casa hanno rappresentato il 31% delle vendite di case esistenti nel gennaio 2026, in aumento rispetto al 28% dell'anno precedente, un cambiamento che supporta gli acquisti ripetuti di set coordinati di camera da letto e bagno per le nuove configurazioni domestiche. Nel 2025 la spesa per le ristrutturazioni ha raggiunto i 522 miliardi di dollari e si prevede una crescita del 2.9% all'inizio del 2026, seguita da un rallentamento all'1.6% entro la fine dell'anno. Questa tendenza favorisce l'acquisto di nuovi articoli per il bagno, poiché i proprietari di casa rinnovano contemporaneamente sanitari e tessuti. Le ristrutturazioni del bagno rimangono tra i progetti più popolari, con una maggiore incidenza nelle aree urbane rispetto a quelle non urbane, a testimonianza di una domanda concentrata di asciugamani, tappetini da bagno e tende da doccia nelle zone metropolitane densamente popolate, dove il rapporto qualità-prezzo giustifica l'acquisto di tessuti di qualità superiore.
Pipeline, ristrutturazioni e standard del marchio nel settore dell'ospitalità
La costruzione di hotel è in ripresa, con la pipeline del 2027 che prevede 1,688 hotel e quasi 192,000 camere a livello nazionale. Gli hotel per soggiorni prolungati rappresentano il 40% di tutti i progetti e il 34% di tutte le camere nella pipeline di costruzione nel terzo trimestre del 2025, con gli hotel per soggiorni prolungati di fascia media che rappresentano 1,648 progetti/154,499 camere [4] Lodging Econometrics Editorial Team, “US Hotel Openings and Pipeline, 2026–2027,” Lodging Econometrics, housingeconometrics.com . Le conversioni di marchi hanno raggiunto livelli record, con 1,477 progetti e 148,035 camere, in aumento del 18% per progetti e del 22% per camere su base annua, spingendo i proprietari a sostituire la biancheria per soddisfare i nuovi standard di bandiera per specifiche e trattamenti. Le previsioni del settore stimano una crescita del RevPAR di appena lo +0.6% nel 2026, il che segnala una spesa immobiliare prudente nel breve termine, nonostante l'aumento della capacità installata. Si prevede inoltre che la Coppa del Mondo FIFA 2026 contribuirà con uno +0.4% al RevPAR degli Stati Uniti, generando picchi localizzati di occupazione e fatturato. Il mercato statunitense della biancheria da letto e da bagno assorbe questi effetti ciclici attraverso un costante rifornimento istituzionale e l'adozione, guidata dai contratti, di caratteristiche antimicrobiche e di sostenibilità quando i marchi aggiornano gli standard operativi.
Crescita della domanda istituzionale da parte di strutture sanitarie, residenze per anziani e alloggi per studenti
L'occupazione degli alloggi per anziani ha raggiunto l'89.4% nel quarto trimestre del 2025 nei mercati primari e secondari NIC MAP, il livello più alto dal 2015, e NIC prevede che l'occupazione media supererà il 90% nel 2026, con l'invecchiamento demografico che accelera i trasferimenti. Il design dei prodotti si sta evolvendo, con un aumento della quota di unità con due camere da letto o più grandi nei nuovi complessi di residenze assistite e centri di assistenza alla memoria, il che aumenta il fabbisogno di biancheria per unità e incoraggia specifiche di qualità superiore per asciugamani e biancheria da letto. Le prenotazioni anticipate di alloggi per studenti per l'anno accademico 2026-2027 hanno raggiunto il 52.3% a gennaio 2026, rispetto al 45.6% dell'anno precedente, mentre i posti letto costruiti appositamente hanno registrato un'occupazione del 96.2%, vicina a livelli record, e circa 30,000 nuovi posti letto sono previsti per l'autunno 2026 in 37 campus. Le iscrizioni presso 184 università monitorate da Yardi sono aumentate dell'1.8%, raggiungendo i 4.9 milioni di studenti nell'autunno del 2025, e progetti di punta come il residence universitario da 1,000 posti letto e 185 milioni di dollari dell'Università della Carolina del Sud rafforzano un percorso di approvvigionamento pluriennale per la biancheria da letto e da bagno. Si prevede che i costi di sostituzione della biancheria sanitaria raggiungeranno 1 miliardo di dollari nel 2026, poiché gli ospedali adotteranno tessuti antimicrobici durevoli che resistono a lavaggi frequenti, in linea con i protocolli di controllo delle infezioni che ora influenzano le specifiche intercategoria nel mercato statunitense della biancheria da letto e da bagno.
Premiumizzazione guidata dalla certificazione di sostenibilità (GOTS, OEKO-TEX)
Nel 2024 e nel 2025, OEKO-TEX ha rilasciato un numero considerevole di certificati ed etichette e, a partire da aprile 2025, ha inasprito le sue regole Standard 100. Ora, per qualsiasi dichiarazione di cotone biologico o privo di OGM, è obbligatoria una certificazione separata OEKO-TEX per il cotone biologico. Secondo il rapporto annuale del proprietario dello standard, le certificazioni globali per i tessuti biologici hanno compiuto ulteriori progressi nel 2024, rafforzando la fiducia degli acquirenti nelle fibre biologiche certificate e nella loro lavorazione trasparente. Nel 2024, le vendite di tessuti biologici negli Stati Uniti, che riguardano prodotti come lenzuola e asciugamani, hanno raggiunto i 2.5 miliardi di dollari, con un aumento del 7.4% rispetto all'anno precedente. Nell'ultimo decennio, queste vendite hanno registrato una crescita significativa, trainata dal fatto che i consumatori associano le dichiarazioni di certificazione a vantaggi per la salute e l'ambiente. WestPoint Home ha lanciato la collezione di asciugamani ecologici Martex, che fonde cotone biologico certificato con poliestere riciclato e utilizza una lavorazione certificata OEKO-TEX. Nel frattempo, 1888 Mills ha collaborato con Cotton Incorporated, lanciando una linea di biancheria da letto e da bagno in 100% cotone a prezzi competitivi, rivolta agli acquirenti attenti al budget. Tali sviluppi ampliano l'accesso a prodotti certificati e sottolineano la disponibilità del mercato statunitense della biancheria da letto e da bagno a investire in sicurezza e sostenibilità verificate.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| L’intensa concorrenza sui prezzi e la penetrazione dei marchi privati stanno comprimendo i margini | -1.1% | Nazionale, più acuto nei canali di distribuzione di massa e big-box | A breve termine (≤ 2 anni) |
| Attenuazione del RevPAR/occupazione alberghiera nel breve termine | -0.6% | Nazionale, più pronunciato nei livelli Select-Service ed Economy | A breve termine (≤ 2 anni) |
| Le interruzioni della catena di approvvigionamento e l'esposizione alle tariffe di importazione stanno influenzando i costi di approvvigionamento | -0.8% | Nazionale, acuto per i produttori che si riforniscono dall'Asia | Medio termine (2-4 anni) |
| Crescita demografica più lenta e venti contrari all’immigrazione | -0.4% | A livello nazionale, con un impatto particolare sulle città costiere di accesso | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
L’intensa concorrenza sui prezzi e la penetrazione dei marchi privati comprimono i margini
La concorrenza sui prezzi è aumentata nei canali di distribuzione di massa e big-box, poiché i rivenditori ampliano le linee proprietarie e negoziano prezzi basati sui volumi, limitando il potere di determinazione dei prezzi dei marchi nazionali. La distribuzione offline rimane ampia e concreta, ma la quota online, pari al 28.38% con un CAGR previsto del 5.98%, intensifica la trasparenza poiché gli acquirenti confrontano SKU e recensioni in pochi secondi, innescando frequenti promozioni che incidono sui margini. I grandi rivenditori stanno inoltre investendo in capacità e innovazione a monte, come l'Home Textiles Innovation Lab di Walmart con il Fashion Institute of Technology, a dimostrazione dell'intenzione di migliorare la qualità delle private label. I marchi direct-to-consumer hanno ricalibrato la propria presenza fisica per preservare l'economia unitaria, con Parachute che chiuderà la maggior parte dei negozi nel 2025 e si orienterà verso un mix selettivo di e-commerce, vendita all'ingrosso e flagship store, mentre Brooklinen continua a ottimizzare un numero più ridotto di showroom. Questo contesto spinge i fornitori del mercato statunitense della biancheria da letto e da bagno a puntare su caratteristiche differenziate e marchi di sostenibilità che ottengono un buon posizionamento nei risultati di ricerca e sul mercato.
Riduzione del RevPAR/occupazione alberghiera nel breve termine
Gli hotel si trovano ad affrontare una modesta previsione di RevPAR per il 2026, pari a +0.6%, con un tasso di occupazione che dovrebbe scendere al 62.0% a causa dell'incertezza macroeconomica, dell'aumento della disoccupazione e del rallentamento della crescita dell'ADR, che limitano lo slancio dei ricavi. Le strutture con servizi selezionati ed economiche sono quelle che subiscono il peso maggiore della flessione, il che incoraggia le strutture a prolungare la durata della biancheria o a pianificare gli ammodernamenti finché i fondamentali non saranno consolidati. Il business del gruppo è diminuito nel 2025, prima di una ripresa a fine anno, e le finestre di prenotazione si sono accorciate, il che aggiunge volatilità che grava sulle decisioni di approvvigionamento anticipato per i tessuti. Gli incrementi trainati dagli eventi contribuiranno a metà anno, con la previsione che la Coppa del Mondo FIFA 2026 aggiungerà +0.4% al RevPAR degli Stati Uniti e concentrerà i picchi della domanda nelle città ospitanti durante giugno e luglio. Il mercato statunitense della biancheria da letto e da bagno segue questi cicli, poiché gli acquirenti del settore alberghiero bilanciano il controllo dei costi operativi con la necessità di mantenere gli standard del marchio in termini di pulizia, durata e sicurezza verificata.
Analisi del segmento
Per tipo di prodotto: la biancheria da letto conquista quote di mercato, la biancheria da bagno registra una crescita più rapida nel contesto della spinta verso l'ospitalità
Nel 2025, la biancheria da letto ha conquistato il 58.21% della quota di mercato statunitense della biancheria da letto e da bagno, sostenuta dalla costante sostituzione di lenzuola, federe e copripiumini con cicli di 18-24 mesi in molte famiglie. La biancheria da bagno ha rappresentato il 41.79% e si prevede che crescerà più rapidamente, con un CAGR del 6.65%, fino al 2031, grazie all'ampliamento della pipeline alberghiera e ai formati per soggiorni prolungati che offrono più asciugamani e tappetini per camera. I produttori su larga scala rafforzano la stabilità della categoria: Welspun segnala che un asciugamano su cinque e un lenzuolo su sette venduti sul mercato interno sono prodotti dall'azienda, il che supporta la rapida implementazione di finiture antimicrobiche al variare delle specifiche dei marchi. Standard Textile punta sull'innovazione con oltre 150 brevetti su prodotti per l'ospitalità e caratteristiche come EZ ID e Center-Lock Labels, che contribuiscono a ridurre i tempi di riordino delle camere e i costi totali di pulizia. Questi elementi posizionano i prodotti base per il letto come elemento di riferimento per il volume, incrementando al contempo la cadenza e le specifiche degli ordini di biancheria da bagno durante i periodi di punta dei viaggi e dei cicli di ristrutturazione nel mercato statunitense della biancheria da letto e da bagno.
La performance superiore della biancheria da bagno è legata alle dinamiche di costruzione e conversione, poiché gli hotel per soggiorni prolungati rappresentano una quota importante del mercato e richiedono scorte di asciugamani più consistenti per camera occupata per soddisfare le aspettative degli ospiti per soggiorni di più giorni. I prodotti antimicrobici per il bagno stanno trovando un utilizzo sempre più ampio nel settore alberghiero e sanitario, supportati da tecnologie come la collaborazione di 1888 Mills con FUZE su un trattamento durevole a base d'acqua che rimane efficace dopo oltre 100 cicli di lavaggio. Anche le strutture sanitarie degli Stati Uniti sono in costante cambiamento, con costi di sostituzione della biancheria che dovrebbero raggiungere 1 miliardo di dollari nel 2026, il che sostiene gli ordini di biancheria da letto in spugna ad alta resistenza e ad alte prestazioni in contesti medici e residenziali per anziani. Nel settore della biancheria da letto e da bagno degli Stati Uniti, il volume rimane ancorato a lenzuola e federe, mentre tappeti da bagno e tende da doccia generano ricavi incrementali durante i cicli di ristrutturazione, in particolare nei centri urbani dove gli investimenti in bagni sono più elevati. Queste tendenze sostengono lo spostamento del mix a medio termine verso i tessili da bagno senza sostituire i prodotti base per il letto come elemento centrale della categoria.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per utente finale: la crescita residenziale supera quella commerciale, mentre persiste il lavoro ibrido
Gli utenti finali residenziali rappresentavano il 69.15% del mercato statunitense della biancheria da letto e da bagno e si prevede che il mercato residenziale crescerà a un CAGR del 6.48% fino al 2031. Gli acquirenti di prima casa rappresentavano il 31% delle vendite di case esistenti a gennaio 2026, creando una nuova domanda di set di base per camere da letto e bagni, nonostante le transazioni totali siano rimaste contenute. Poiché queste famiglie danno priorità alla salute e all'estetica, gli asciugamani in cotone biologico certificato e le lenzuola con marchio OEKO-TEX ottengono un sovrapprezzo che gli acquirenti accettano quando trasparenza e comfort sono evidenti. La crescita del mercato residenziale si basa su questi segnali di qualità, mentre la base commerciale fornisce volumi contrattuali prevedibili nel mercato statunitense della biancheria da letto e da bagno.
La domanda commerciale rimane stabile, con un utilizzo completo dei posti letto, e l'occupazione delle residenze per anziani ha raggiunto l'89.4% nel quarto trimestre del 2025 e si prevede che supererà il 90% nel 2026, con un numero maggiore di baby boomer che compiono 80 anni e si trasferiscono in strutture di aggregazione. Le comunità per adulti attivi hanno registrato un tasso di occupazione medio vicino al 92%, che è salito a circa il 95% nelle strutture aperte da almeno 2 anni, e le residenze assistite o per la cura della memoria di nuova costruzione includono planimetrie più ampie che aumentano il fabbisogno di biancheria per unità. Il preaffitto di alloggi per studenti ha raggiunto il 52.3% per l'anno accademico 2026-2027 a gennaio 2026, con letti appositamente costruiti vicini al livello di occupazione record e circa 30,000 nuovi posti letto previsti per l'autunno 2026. Gli affitti a breve termine comportano un turnover frequente, spingendo a cicli di lavaggio e sostituzione più elevati, anche se la crescita dell'offerta si modera nel 2026 nei mercati costieri e delle grandi città. Si prevede che la Coppa del Mondo FIFA 2026 genererà un aumento localizzato a metà anno nell'occupazione e nell'utilizzo della biancheria, anche se il RevPAR del settore alberghiero per l'intero anno rimarrà generalmente invariato.
Per canale di distribuzione: l'offline domina, l'online accelera tramite DTC e partnership di piattaforma
Nel 2025, i canali offline detenevano il 71.62% della quota di mercato statunitense della biancheria da letto e da bagno, concentrati su grandi magazzini, centri per la casa e negozi specializzati che offrono valutazioni tattili di morbidezza, peso e struttura. L'online rappresentava il 28.38% e si prevede che crescerà a un CAGR del 5.98% fino al 2031, beneficiando della scalabilità del mercato, della scoperta algoritmica e dei modelli diretti al consumatore che aggirano i ricarichi all'ingrosso. L'e-commerce negli Stati Uniti rappresentava il 15.9% delle vendite al dettaglio totali nel 2024, in aumento rispetto al 14.7% del 2023, attirando un numero maggiore di acquisti di tessili per la casa nei carrelli digitali anno dopo anno. Il mercato statunitense della biancheria da letto e da bagno, pertanto, registra un più rapido passaggio di canale online rispetto all'offline, con progetti pilota in abbonamento e periodi di prova gratuiti che riducono l'attrito per gli acquisti di rifornimento a casa. Le regole del marketplace elevano inoltre i prodotti certificati nelle classifiche di ricerca, dove i badge OEKO-TEX STANDARD 100 o MADE IN GREEN aiutano gli acquirenti a filtrare le scelte.
Le strategie di canale si sono evolute per proteggere la redditività al variare del traffico e dei costi di acquisizione, con Parachute che chiuderà la maggior parte dei negozi nel 2025 per concentrarsi su un ibrido di flagship store selezionati, e-commerce e partnership all'ingrosso con rivenditori nazionali. Brooklinen gestisce un piccolo numero di showroom, dando priorità all'e-commerce residenziale e a programmi curati per l'ospitalità, mentre Boll & Branch scala sia i punti vendita fisici che i canali diretti ad alto margine. Dal lato dell'offerta, Welspun serve 9 dei 10 principali rivenditori degli Stati Uniti, garantendo la presenza sugli scaffali attraverso canali di massa e digitali per asciugamani e biancheria da letto, mentre 1888 Mills e WestPoint Home promuovono l'innovazione in linee antibatteriche e sostenibili che soddisfano i criteri di certificazione del mercato. I centri per la casa catturano anche l'aumento del carrello degli acquisti guidato dalla ristrutturazione, quando gli acquirenti abbinano gli arredi con asciugamani e tappeti coordinati, mentre i negozi specializzati corteggiano gli acquirenti premium con assortimenti e servizi curati. Questi cambiamenti premiano l'equilibrio omnicanale e gli investimenti nella certificazione nel settore della biancheria da letto e da bagno degli Stati Uniti.
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per materiale: il cotone detiene quote di mercato grazie alla versatilità, il lino è quello che cresce più velocemente nell'ondata di premiumizzazione
Il cotone ha conquistato una quota del 71.74% nel 2025, mentre si prevede che il mercato statunitense della biancheria da letto e da bagno per i materiali in lino crescerà a un CAGR del 6.08% fino al 2031, superando il CAGR del 4.12% del cotone. La combinazione di traspirabilità, assorbenza e familiarità del cotone mantiene una quota dominante tra lenzuola e spugna, mentre le resistenti miscele di poliestere mantengono il loro fascino nel settore alberghiero per le prestazioni di asciugatura rapida e il ridotto consumo energetico nei cicli di lavaggio. La consistenza naturale e la capacità di traspirazione del lino generano sovrapprezzi dal 30% al 50% in molte collezioni premium, poiché gli acquirenti valutano la longevità e un aspetto naturale quando rinnovano camere da letto e bagni. L'impulso alle certificazioni è in linea con queste scelte, poiché i consumatori privilegiano le opzioni con etichetta GOTS e OEKO-TEX, mentre le vendite di fibre biologiche negli Stati Uniti sono cresciute nel 2024 e stanno guadagnando quote nelle categorie letto e bagno. Il mercato statunitense della biancheria da letto e da bagno si sta quindi suddividendo in due fasce: buono-migliore-ottimo, con il cotone come elemento di ancoraggio, i tessuti misti come cavalli di battaglia e il lino come scelta premium.
Il cotone con un posizionamento di valore ha ottenuto ulteriore supporto quando 1888 Mills ha stretto una partnership con Cotton Incorporated per una gamma di articoli da bagno e da letto in 100% cotone a prezzi di apertura, sfruttando il Sigillo del Cotone che il 79% dei consumatori associa alla fiducia. Marchi premium come Boll & Branch utilizzano cotone biologico certificato GOTS come materiale principale e offrono collezioni di biancheria per soddisfare le preferenze stagionali ed estetiche degli acquirenti di fascia alta. I grandi fornitori con integrazione verticale coprono la volatilità dei costi e accelerano l'innovazione attraverso trattamenti come rivestimenti antimicrobici o finiture traspiranti quando i rivenditori aggiornano le specifiche. Il poliestere e le miscele cotone-poliestere rimangono essenziali per gli articoli per l'ospitalità ad alto turnover, dove la durata e il risparmio energetico in lavanderia hanno la precedenza sulla sensazione al tatto. Queste dinamiche dei materiali dovrebbero persistere con l'avanzare della domanda di certificazione e del posizionamento a livelli nel settore della biancheria da letto e da bagno degli Stati Uniti.
Analisi geografica
I modelli regionali si dividono tra la leadership in termini di volume nel Sud e la leadership in termini di crescita nell'Ovest, con segnali costanti di ristrutturazione e istituzionalizzazione nel Nord-Est e nel Midwest. Il Sud ha detenuto una quota del 27.54% nel 2025 e ha aggiunto una significativa capacità alberghiera nel 2026 a Dallas, Orlando, Miami e altre destinazioni, il che ha supportato l'approvvigionamento di biancheria da bagno in strutture allineate ai formati di soggiorno prolungato. Dallas ha registrato la più grande pipeline di progetti alberghieri del paese alla fine del 2025, seguita da Atlanta e Phoenix, che si stanno orientando verso ordini di camere da letto e bagni a breve termine in vista di aperture e conversioni. La quota di acquirenti per la prima volta è migliorata a gennaio 2026, supportando il rifornimento residenziale con l'arredamento di camere da letto e bagni da parte delle famiglie. L'ampia offerta di strutture di assistenza infermieristica e residenziale assistita del Texas garantisce inoltre cicli di sostituzione prevedibili, anche in un contesto di rallentamento della costruzione di nuove strutture. Le espansioni universitarie, come le recenti aggiunte di posti letto al Tennessee, sostengono la domanda di dormitori che si allinea con il ciclo di assunzione di fine estate e inizio autunno nel mercato statunitense della biancheria da letto e da bagno.
L'Ovest detiene circa il 22% della quota e si prevede che crescerà a un CAGR del 5.82% fino al 2031, trainato dalla migrazione interna, dalla spesa costiera più elevata e dai solidi ecosistemi di affitti a breve termine nei mercati montani e lacustri. Phoenix ha aggiunto un'ampia tranche di nuove camere nel 2026, mentre Las Vegas è sulla buona strada per un RevPAR e un tasso di occupazione elevati, trainati da grandi eventi e da un'offerta moderata, che si traduce in ordini di biancheria per il bagno, la biancheria da letto e articoli di riserva. I mercati costieri sono destinati ad aumentare l'offerta di affitti a breve termine nel 2026 e gli operatori dispongono di più set per unità per soddisfare i turni ridotti degli ospiti e proteggere le valutazioni, il che aggiunge cicli di biancheria ricorrenti. Molte aree metropolitane della costa occidentale mostrano un'elevata adozione dell'e-commerce, che supporta i marchi diretti al consumatore che vendono collezioni di cotone e lino biologici di alta qualità a famiglie che danno priorità al comfort e alla sicurezza verificata. Questo mix di aperture nel settore dell'ospitalità, propensione online e formazione di nuclei familiari mantiene il mercato statunitense della biancheria da letto e da bagno su una traiettoria di crescita più elevata nella regione.
Il Nord-Est e il Midwest offrono una domanda equilibrata attraverso cicli di ristrutturazione urbana, residenze per anziani ad alta densità e corsi di formazione universitaria costanti. New York City ha aggiunto il maggior numero di nuove camere a livello nazionale nel 2026, sottolineando il fabbisogno di personale del settore alberghiero, anche se la normalizzazione del RevPAR rimane un work in progress. L'incidenza della ristrutturazione del bagno è maggiore nelle famiglie urbane rispetto a quelle extraurbane, il che favorisce l'acquisto di asciugamani e tappetini di alta qualità quando i proprietari si coordinano con sanitari e piastrelle. L'occupazione di residenze per anziani nei mercati del Nord-Est come Boston ha superato la media nazionale alla fine del 2025, sottolineando il valore di una biancheria da letto di qualità superiore come servizio competitivo. Il Midwest è in costante crescita, supportato da ristrutturazioni suburbane e progetti universitari attivi, come i nuovi piani per le residenze universitarie del Kansas e del Virginia Tech, che aprono la strada agli acquisti fino alla fine del 2026 e oltre. Insieme, questi modelli uniformano il profilo della domanda di articoli essenziali e collezioni selezionate e migliorate nel mercato statunitense della biancheria da letto e da bagno.
Panorama competitivo
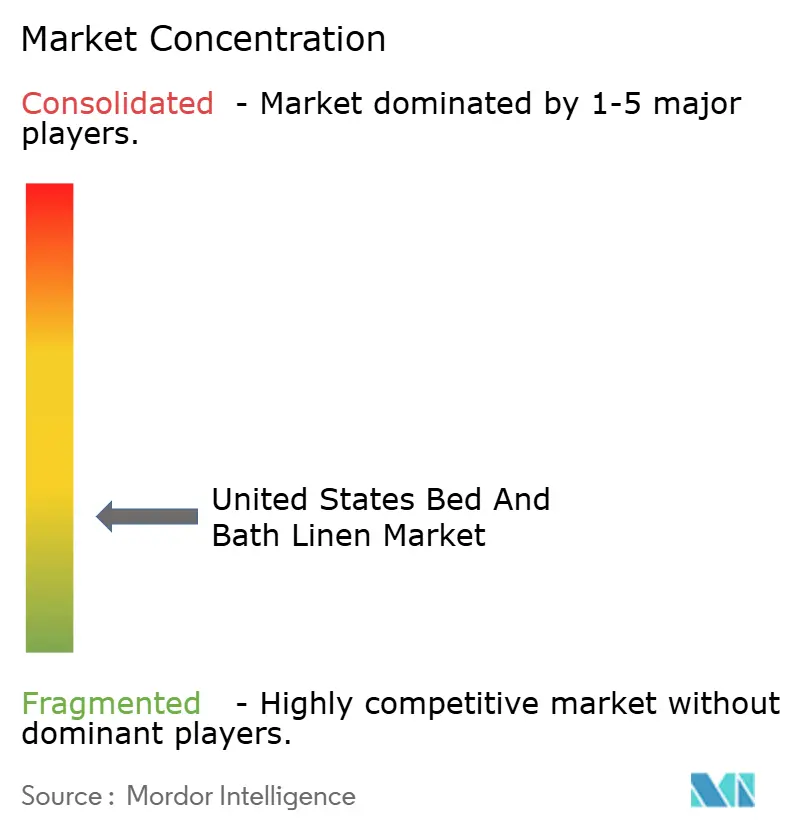
Il mercato statunitense della biancheria da letto e da bagno è moderatamente frammentato, con i primi cinque operatori che rappresentano meno della metà del fatturato e una lunga coda di specialisti regionali, programmi a marchio privato e marchi diretti al consumatore. Welspun rifornisce 9 dei primi 10 rivenditori statunitensi e dichiara di produrre un asciugamano su cinque e un lenzuolo su sette venduti sul mercato interno, il che garantisce una scala per una rapida adozione di trattamenti antimicrobici e di sostenibilità. L'azienda ha investito 50 milioni di dollari in uno stabilimento greenfield per la produzione di cuscini in Ohio, entrato in funzione nel settembre 2024, e ha aggiunto un impianto produttivo a Grove City da 12.5 milioni di dollari, che crea 70 posti di lavoro e amplia la produzione di cuscini, coprimaterassi e trapunte. Standard Textile si distingue per l'innovazione, detiene oltre 150 brevetti e serve oltre 1 milione di camere con tessuti e sistemi resistenti all'ospitalità che riducono i tempi di preparazione delle camere e i costi totali di lavanderia. Queste capacità aiutano i leader storici a difendere la propria quota di mercato, mentre le importazioni incentrate sul valore, i marchi privati e i marchi online ampliano la scelta per gli acquirenti statunitensi.
I marchi più innovativi e i produttori specializzati stanno rimodellando la distribuzione e la strategia di prodotto. Parachute ha cambiato rotta nel 2025 per concentrarsi sull'e-commerce, sulla vendita all'ingrosso e sui flagship store selezionati, dopo aver chiuso la maggior parte dei negozi, e ha anche avviato una collaborazione nazionale con Target per raggiungere prezzi di mercato di massa inferiori a 200 dollari. Brooklinen ha ottimizzato la presenza dei suoi showroom mantenendo al centro l'e-commerce residenziale, e Boll & Branch unisce 15 negozi con canali diretti per raggiungere acquirenti premium che preferiscono le collezioni in cotone e lino biologici. WestPoint Home ha ampliato il suo assortimento certificato con la collezione Martex Green Towel, che unisce cotone biologico certificato con poliestere riciclato e utilizza processi di lavorazione verificati OEKO-TEX, mentre 1888 Mills ha collaborato con Cotton Incorporated per fornire cotone a prezzi di apertura su larga scala. Con l'aumento dei filtri di mercato per le etichette verificate, i fornitori che investono in audit OEKO-TEX e GOTS ottengono un vantaggio nella scoperta di piattaforme e nelle RFP istituzionali.
Le opportunità emergenti si concentrano sulle prestazioni antimicrobiche, sugli acquisti istituzionali in abbonamento e sulla conformità agli standard del marchio. 1888 Mills promuove FUZE F1, un trattamento antimicrobico a base d'acqua testato per la durata in cicli di lavaggio prolungati, in linea con i protocolli ospedalieri e gli standard di pulizia del settore alberghiero. Il framework Climate Pledge Friendly di Amazon riconosce lo STANDARD 100 OEKO-TEX e MADE IN GREEN, aumentando la visibilità dei prodotti verificati nella ricerca sul mercato e nella scoperta di categorie. Nel settore alberghiero, le conversioni del marchio hanno raggiunto livelli record nel 2025 e richiedono che gli aggiornamenti della biancheria soddisfino specifiche aggiornate, favorendo i partner in grado di fornire su larga scala con una qualità costante. Il nearshoring è un'ulteriore leva per la reattività e la gestione del rischio, come dimostrato dagli investimenti di Welspun in Ohio, che riducono l'esposizione tariffaria e accelerano la disponibilità just-in-time per le aperture. Queste iniziative rafforzano un ritmo competitivo che bilancia il prezzo con qualità verificabile, velocità e affidabilità nel mercato statunitense della biancheria da letto e da bagno.
Leader del settore della biancheria da letto e da bagno negli Stati Uniti
Welspun USA (Welspun Living)
Casa WestPoint (Martex)
Tessile standard
Gruppo Tridente
1888 Mulini
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Ottobre 2025: 1888 Mills ha collaborato con Cotton Incorporated per lanciare una collezione di articoli da bagno e da letto in 100% cotone a prezzi di lancio, rivolgendosi ai consumatori attenti al rapporto qualità-prezzo con un'alternativa in fibra naturale che compete in termini di costi con i prodotti sintetici. La linea reca il marchio Seal of Cotton, che il 79% dei consumatori associa all'affidabilità, e risponde alle preoccupazioni relative alle microplastiche offrendo un'opzione biodegradabile.
- Aprile 2025: Parachute Home ha lanciato un'esclusiva collaborazione con Target per la produzione di tessuti per la casa, con prodotti sotto i 200 dollari, una partnership all'ingrosso che consente al marchio diretto al consumatore di accedere alla distribuzione di massa senza dover gestire un'ampia infrastruttura di vendita al dettaglio fisica.
- Agosto 2024: Welspun ha ampliato le sue attività negli Stati Uniti con uno stabilimento produttivo da 12.5 milioni di dollari a Grove City, Ohio, e ha ristrutturato un centro di distribuzione esistente per aggiungere capacità produttive per asciugamani, tappeti e biancheria da letto. Lo stabilimento ha creato 70 nuovi posti di lavoro e produce cuscini per il sonno, copricuscini, coprimaterassi, trapunte e coperte per i canali retail, omnicanale, istituzionale, alberghiero ed e-commerce, sfruttando la produzione interna per ridurre i tempi di consegna e l'esposizione ai dazi.
- Maggio 2024: Welspun Living ha commissionato uno stabilimento greenfield per la produzione di cuscini in Ohio da 50 milioni di dollari, puntando al mercato statunitense con una capacità iniziale di 6.7 milioni di unità. L'investimento mira a penetrare la categoria dei cuscini attraverso opportunità di nearshoring, avvicinando la produzione a un'importante base di clienti nordamericani e consentendo una risposta più rapida alle richieste dei partner commerciali.
Ambito del rapporto sul mercato della biancheria da letto e da bagno negli Stati Uniti
Il mercato statunitense della biancheria da letto e da bagno è definito come il settore coinvolto nella produzione, distribuzione e vendita di prodotti tessili specificamente progettati per l'uso in camere da letto e bagni. Questo mercato include prodotti come lenzuola, federe, copripiumini, coperte, asciugamani da bagno, asciugamani, salviette e tappetini da bagno.
Il mercato statunitense della biancheria da letto e da bagno è segmentato per tipologia, canale di distribuzione e utente finale. Per tipologia, il mercato è suddiviso in biancheria da letto (lenzuola, federe, copripiumini e altra biancheria da letto) e biancheria da bagno (asciugamani, accappatoi e altra biancheria da bagno). Per utente finale, il mercato è suddiviso in residenziale e commerciale. Per canale di distribuzione, il mercato è suddiviso in supermercati e ipermercati, negozi specializzati, e-commerce e altri canali di distribuzione. Il rapporto offre dimensioni di mercato e previsioni in termini di valore (USD) per tutti i segmenti sopra indicati.
Per tipo di prodotto
| Biancheria da Letto | Lenzuola |
| Cuscini | |
| Fodere per cuscino | |
| Federe per piumoni | |
| Coperte | |
| comforters | |
| Protezioni per materassi | |
| Biancheria da bagno | Asciugamani |
| Accappatoi | |
| Tappetini da bagno | |
| Tende da doccia |
Per utente finale
| Residenziale |
| Commerciale |
Per canale di distribuzione
| disconnesso | Grandi magazzini (ipermercati/supermercati) |
| Centri domestici | |
| Negozi specializzati | |
| Altri canali di distribuzione | |
| Online |
Per materiale
| Cotone |
| Lino |
| Altro |
Per geografia
| Nord-est |
| Midwest |
| Sud |
| ovest |
| Per tipo di prodotto | Biancheria da Letto | Lenzuola |
| Cuscini | ||
| Fodere per cuscino | ||
| Federe per piumoni | ||
| Coperte | ||
| comforters | ||
| Protezioni per materassi | ||
| Biancheria da bagno | Asciugamani | |
| Accappatoi | ||
| Tappetini da bagno | ||
| Tende da doccia | ||
| Per utente finale | Residenziale | |
| Commerciale | ||
| Per canale di distribuzione | disconnesso | Grandi magazzini (ipermercati/supermercati) |
| Centri domestici | ||
| Negozi specializzati | ||
| Altri canali di distribuzione | ||
| Online | ||
| Per materiale | Cotone | |
| Lino | ||
| Altro | ||
| Per geografia | Nord-est | |
| Midwest | ||
| Sud | ||
| ovest | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quali sono le dimensioni e le prospettive di crescita del mercato statunitense della biancheria da letto e da bagno entro il 2031?
Il mercato statunitense della biancheria da letto e da bagno ha raggiunto i 23.36 miliardi di dollari nel 2026 e si prevede che raggiungerà i 29.47 miliardi di dollari entro il 2031, con un CAGR del 4.76%.
Quali categorie di prodotti sono leader e quali stanno crescendo più rapidamente nel settore della biancheria da letto e da bagno negli Stati Uniti?
La biancheria da letto sarà in testa con una quota del 58.21% nel 2025, mentre si prevede che la biancheria da bagno crescerà più rapidamente, con un CAGR del 6.65%, fino al 2031, grazie all'apertura di hotel con soggiorni prolungati e al maggiore turnover nel settore dell'ospitalità.
In che modo il cambio di canale sta influenzando gli acquisti nel mercato statunitense della biancheria da letto e da bagno?
L'offline detiene una quota del 71.62%, ma l'online, con il 28.38% e un CAGR previsto del 5.98%, sta guadagnando terreno grazie alla praticità, alla scoperta del mercato e ai modelli diretti al consumatore, supportati dalla crescente penetrazione dell'e-commerce.
Quali regioni contribuiscono maggiormente alla domanda nel mercato statunitense della biancheria da letto e da bagno?
Il Sud è in testa con una quota del 27.54% nel 2025 in termini di popolazione e densità istituzionale, mentre si prevede che l'Ovest crescerà più rapidamente con un CAGR del 5.82%, trainato dalla migrazione, dalla spesa costiera più elevata e dagli affitti a breve termine attivi.
Quali fattori potrebbero frenare la crescita a breve termine del mercato statunitense della biancheria da letto e da bagno?
I maggiori ostacoli sono la concorrenza sui prezzi da parte dei marchi privati e il basso RevPAR e tasso di occupazione degli hotel nel 2026, che possono ritardare gli aggiornamenti della biancheria per l'ospitalità finché la domanda non si stabilizza.
In che modo le certificazioni di sostenibilità influiscono sugli acquisti nel mercato statunitense della biancheria da letto e da bagno?
Gli acquirenti e i marketplace utilizzano sempre più le certificazioni OEKO-TEX e GOTS per convalidare le dichiarazioni sulla sicurezza e sulle fibre, e le vendite di prodotti tessili biologici negli Stati Uniti hanno raggiunto i 2.5 miliardi di dollari nel 2024, a dimostrazione della disponibilità a pagare per attributi verificati.


