

Dimensioni e quota di mercato dei trattori agricoli autonomi negli Stati Uniti
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 0.99 miliardo di dollari |
| Dimensione del mercato (2031) | 1.95 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 14.40% CAGR |
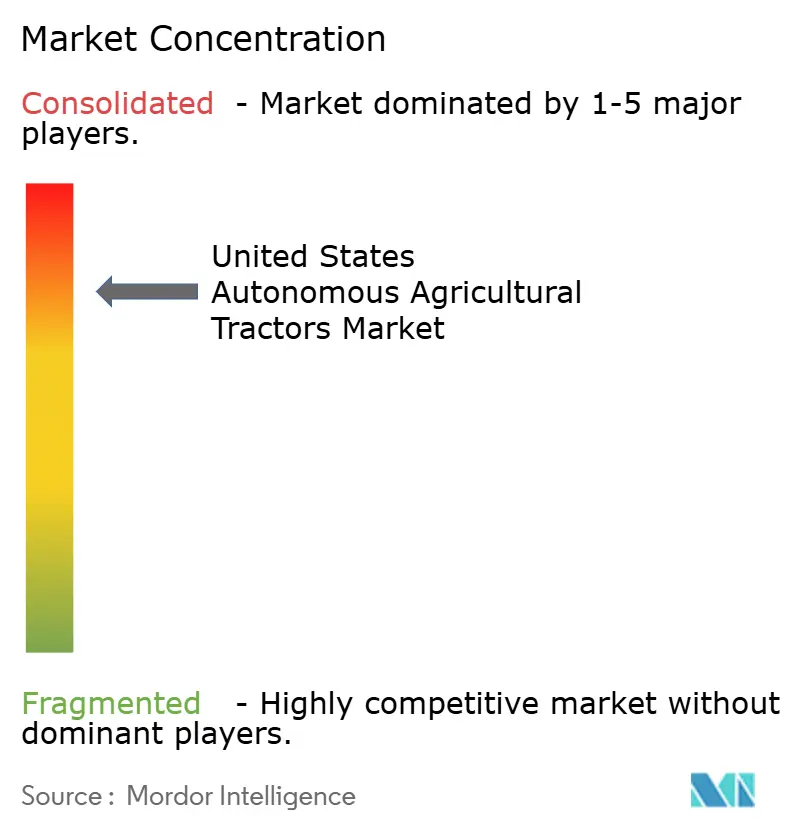
| Concentrazione del mercato | Alto |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei trattori agricoli autonomi negli Stati Uniti a cura di Mordor Intelligence
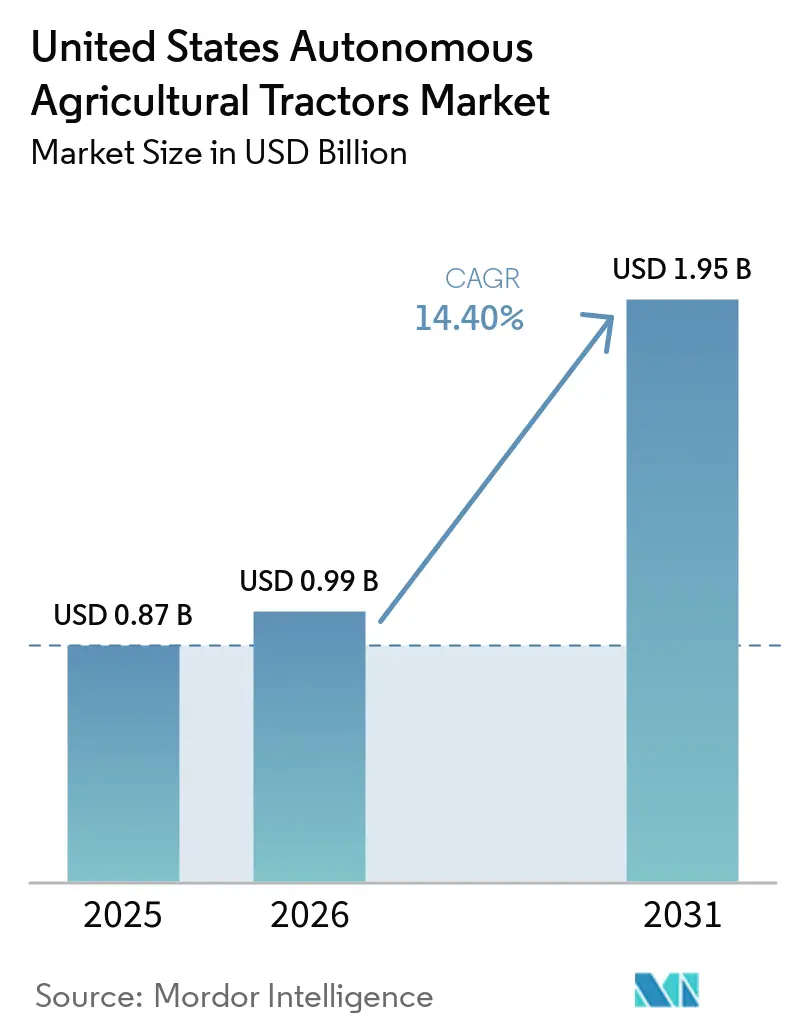
Il mercato statunitense dei trattori agricoli autonomi aveva un valore di 0.87 miliardi di dollari nel 2025 e si stima che crescerà da 0.99 miliardi di dollari nel 2026 a 1.95 miliardi di dollari entro il 2031, con un CAGR del 14.4% durante il periodo di previsione (2026-2031). La disponibilità di manodopera, piuttosto che il solo interesse per le nuove tecnologie, sta plasmando la domanda di attrezzature autonome. Gli operatori agricoli statunitensi hanno assunto direttamente 637,000 lavoratori nell'aprile 2025, quando il salario lordo medio era di 19.52 dollari all'ora. I dati preliminari indicano che le azioni di contrasto all'immigrazione hanno eliminato circa 155,000 posti di lavoro nel settore agricolo tra marzo e luglio 2025 [1] Fonte: Federal Reserve Bank of Kansas City, “Some Segments of the Agricultural Economy Are Particularly Sensitive to Changes in the Foreign-Born Farm Labor Supply,” Federal Reserve Bank of Kansas City, kansascityfed.org . Nel corso dell'anno fiscale 2024, le certificazioni H-2A hanno raggiunto quota 385,000, a testimonianza della continua dipendenza dalla manodopera stagionale straniera. Il mercato statunitense dei trattori agricoli autonomi è quindi particolarmente rilevante laddove le aziende agricole non riescono a reperire operatori qualificati durante le fasi di semina, lavorazione del terreno e raccolta. I produttori affermati stanno potenziando il software per la gestione della flotta, la connettività dei dati e l'assistenza ai concessionari, poiché queste funzionalità influiscono sull'utilizzo quotidiano del trattore dopo il suo acquisto. Purdue ha rilevato che, in genere, i macchinari autonomi non risultano competitivi in termini di costi nelle aziende agricole cerealicole commerciali fino a quando i salari della manodopera non superano i 44 dollari l'ora, il che limita l'adozione a breve termine alle aziende agricole con gravi carenze di manodopera.
Punti chiave del rapporto
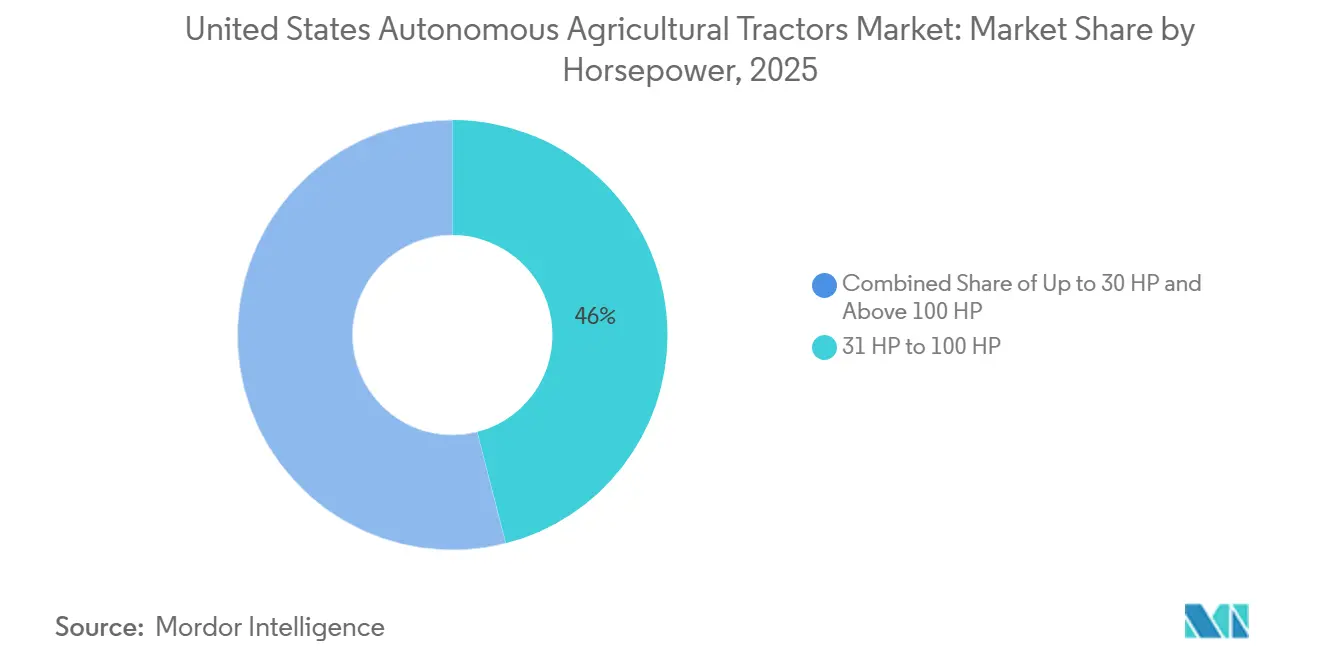
- In termini di potenza, nel 2025 la fascia di trattori agricoli autonomi negli Stati Uniti deteneva il 46% della quota di mercato, con una potenza compresa tra 31 e 100 CV, mentre si prevede che la fascia superiore a 100 CV registrerà la crescita più rapida, con un tasso di crescita annuo composto (CAGR) del 23.4% fino al 2031.
- Per livello di automazione, nel 2025 i sistemi semi-autonomi detenevano il 58% della quota di mercato statunitense dei trattori agricoli autonomi, mentre i sistemi completamente autonomi rappresentavano il segmento in più rapida crescita, con un tasso di crescita annuo composto (CAGR) del 22.5% fino al 2031.
- Per tipologia di propulsione, i veicoli diesel detenevano la quota maggiore, pari al 72%, nel 2025, mentre si prevede che le piattaforme elettriche a batteria cresceranno più rapidamente, con un tasso di crescita annuo composto (CAGR) del 28.2% fino al 2031.
- Per quanto riguarda le applicazioni, la lavorazione del terreno ha rappresentato il 47% del mercato statunitense dei trattori agricoli autonomi nel 2025, mentre si prevede che le attività di frutteto e vigneto cresceranno più rapidamente, con un CAGR del 28.0% fino al 2031.
- Per tipologia di componente, nel 2025 i sistemi GPS e GNSS detenevano una quota di mercato del 38%, mentre si prevede che i moduli LiDAR e radar cresceranno a un tasso annuo composto del 22.6% fino al 2031.
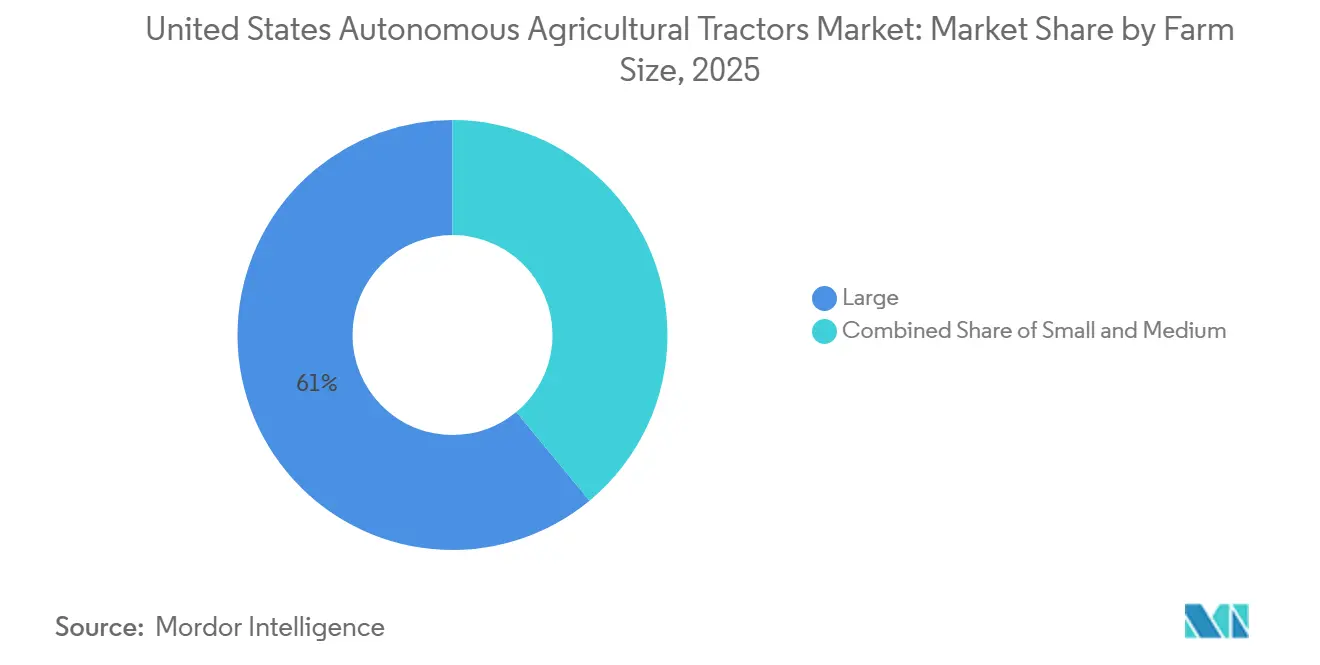
- In base alla dimensione delle aziende agricole, le grandi aziende con oltre 500 ettari detenevano una quota del 61% nel 2025, mentre si prevede che le aziende di medie dimensioni, con una superficie compresa tra 100 e 500 ettari, si espanderanno a un tasso di crescita annuo composto (CAGR) del 23.9% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato statunitense dei trattori agricoli autonomi.
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Persistente carenza di operatori qualificati di macchine agricole | + 3.0% | Presente a livello nazionale, con una presenza più forte nel Midwest, nelle Grandi Pianure e in California. | A breve termine (≤ 2 anni) |
| Lavoro autonomo durante brevi finestre di bel tempo | + 2.0% | Midwest e Grandi Pianure | A breve termine (≤ 2 anni) |
| Posizionamento di precisione e ottimizzazione dell'utilizzo degli input. | + 2.5% | Azienda di rilevanza nazionale, con particolare interesse nel Midwest, in California e nella regione del Pacifico nord-occidentale. | Medio termine (2-4 anni) |
| Ammodernamento e automazione dei trattori esistenti | + 2.0% | A livello nazionale, con una prima diffusione nel Midwest e nel Sud | Medio termine (2-4 anni) |
| Supervisione di più macchine in grandi aziende agricole a filari | + 1.5% | Cintura del mais e Grandi Pianure | Medio termine (2-4 anni) |
| Sicurezza delle colture specializzate ed economia del lavoro | + 1.5% | California, Washington, Oregon e Florida | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Persistente carenza di operatori qualificati di macchine agricole
La carenza di operatori qualificati per le macchine agricole è uno dei principali fattori che trainano il mercato statunitense dei trattori agricoli autonomi. Secondo il Dipartimento dell'Agricoltura degli Stati Uniti (USDA), le certificazioni H-2A sono aumentate da 48,000 nell'anno fiscale 2005 a 385,000 nell'anno fiscale 2024. Questa espansione non ha eliminato le lacune stagionali nella copertura del lavoro, poiché non tutte le posizioni certificate si traducono in un rilascio di visto. Le aziende agricole necessitano di operatori in grado di gestire macchinari di grandi dimensioni e di comprendere le tecniche di semina di precisione, i sistemi di guida e le condizioni del campo. Queste competenze sono più specializzate rispetto a quelle del lavoro agricolo generico, il che rende difficile per le aziende agricole sostituire rapidamente operatori di trattori esperti. I sistemi autonomi consentono ai dipendenti esperti di passare dalla guida continua alla supervisione e alla gestione delle eccezioni, colmando così le lacune sia operative che numeriche della forza lavoro. Questa esigenza è particolarmente sentita quando le aziende agricole devono completare molteplici attività sul campo in un breve periodo di tempo.
Lavoro autonomo durante brevi finestre meteorologiche
Nella Corn Belt, le finestre di semina e lavorazione del terreno possono durare meno di 10 giorni prima che le condizioni del suolo diventino inadatte. Un trattore in grado di continuare a lavorare durante la notte consente alle aziende agricole di sfruttare al meglio questo tempo limitato. Il vantaggio deriva da un lavoro sul campo tempestivo, non solo dalla riduzione delle ore di lavoro. John Deere ha presentato il suo trattore autonomo 9RX al CES 2025, dotato di un sistema di percezione a 16 telecamere e di un aumento del 40% della velocità sul campo rispetto alla piattaforma di prima generazione[ 2] Fonte: Deere and Company, “CES 2025 New Autonomous Machines Technology, Autonomous 9RX,” Deere and Company, deere.com . Il sistema è stato progettato per le attività sul campo in cui un funzionamento costante è fondamentale per lunghi periodi di lavoro. Le attrezzature autonome possono eseguire svolte a fine campo e regolare la profondità degli attrezzi utilizzando lo stesso approccio programmato sia durante le operazioni diurne che notturne, riducendo la variabilità tra i passaggi sul campo diurni e notturni. Il mercato statunitense dei trattori agricoli autonomi trae vantaggio quando una semina o una lavorazione del terreno ritardate ridurrebbero altrimenti le opzioni di gestione delle colture. Le vaste pianure del Midwest e delle Grandi Pianure offrono le condizioni operative più adatte a questo tipo di utilizzo.
Posizionamento di precisione e ottimizzazione dell'utilizzo degli input
La guida RTK-GNSS supporta passaggi ripetibili sul campo e può ridurre la sovrapposizione nelle applicazioni di sementi, fertilizzanti e prodotti chimici. Uno studio del 2025 sottoposto a revisione paritaria ha riportato una minore sovrapposizione e un minore consumo di input in tre stagioni di esperimenti controllati sul campo. Deere & Company ha riportato una riduzione media del 6% di carburante e manodopera legata alla guida GPS sulla sua base installata. Questi vantaggi conferiscono all'autonomia un valore operativo che va oltre la semplice sostituzione del conducente. Una guida più coerente da un passaggio all'altro può anche supportare pratiche di traffico controllato per diverse stagioni, contribuendo a ridurre la ripetuta compattazione del suolo nelle stesse aree del campo. Il beneficio operativo si accumula nel tempo, mentre molte decisioni di acquisto si concentrano solo sulla prima stagione. Il mercato statunitense dei trattori agricoli autonomi è sostenuto quando le aziende agricole attribuiscono pari importanza al controllo degli input e alla gestione della manodopera. Questo fattore è rilevante per le colture a filari e specializzate dove i passaggi di precisione sono importanti.
Ammodernamento dei trattori esistenti per l'installazione di sistemi di automazione.
I sistemi di retrofit offrono un percorso verso l'autonomia per i trattori esistenti senza la necessità di sostituire completamente il veicolo, modificando le decisioni di investimento per le aziende agricole con trattori acquistati nel 2017 o successivamente. Sabanto ha affermato che il suo approccio di retrofit può ridurre le spese in conto capitale del 70% rispetto a una nuova piattaforma autonoma. AGCO Corporation ha dichiarato che il suo sistema PTx Trimble OutRun supporta i trattori John Deere 8000R e 8R e i trattori Fendt 900 e 1000 già in uso nelle aziende agricole. Gli aggiornamenti per l'autonomia prolungano la vita produttiva delle attrezzature esistenti, consentendo al contempo ai fornitori di creare flotte installate senza dover attendere i nuovi cicli di sostituzione dei trattori. Ogni sistema installato genera dati sul campo che possono supportare lo sviluppo del prodotto e il miglioramento dei servizi. Questo approccio a basso costo amplia il bacino di potenziali acquirenti nel mercato statunitense dei trattori agricoli autonomi ed è particolarmente rilevante per le aziende agricole di medie dimensioni che devono gestire attentamente le spese in conto capitale.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Costi iniziali elevati e ritorno sull'investimento incerto a livello aziendale | -2.5% | Nazionale, con il maggiore ostacolo per le piccole e medie aziende agricole | A breve termine (≤ 2 anni) |
| Incertezza sulla presenza degli operatori a livello statale e sulla responsabilità | -1.5% | California e aziende agricole operanti in più stati | Medio termine (2-4 anni) |
| Necessità di intervento in condizioni reali sul campo | -1.0% | Colture specializzate in California e attività agricole su terreni variabili a livello nazionale. | Medio termine (2-4 anni) |
| Interoperabilità limitata tra attrezzi e software agricoli | -0.8% | Aziende agricole commerciali multimarca a livello nazionale | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevati costi iniziali e incerto ritorno sull'investimento a livello aziendale
I kit di autonomia richiedono un investimento iniziale che molte aziende agricole trovano difficile da giustificare. Nel febbraio 2026, il centro per l'agricoltura della Purdue University ha citato costi di retrofit compresi tra 40,000 e 45,000 dollari per i trattori John Deere 8R e 9R, oltre a canoni di abbonamento annuali di 10,000 dollari per la lavorazione del terreno su superfici illimitate. La sua analisi del 2026 ha modellato una rotazione mais-soia 50/50 nel Midwest. Lo studio ha rilevato un deficit di 63 dollari per ettaro in base alle ipotesi di base. Ha anche rilevato che le attrezzature autonome non superavano le prestazioni delle attrezzature convenzionali fino a quando i salari non superavano i 44 dollari all'ora. L'USDA ha riportato un salario medio per i lavoratori agricoli di 18.58 dollari all'ora nell'aprile 2025 [3] Fonte: United States Department of Agriculture National Agricultural Statistics Service, “Farm Labor, May 2025,” USDA National Agricultural Statistics Service, esmis.nal.usda.gov . Questo divario significa che il solo risparmio di manodopera non è sufficiente a giustificare la decisione di acquisto. Il mercato statunitense dei trattori agricoli autonomi si espanderà inizialmente tra le aziende agricole che non riescono a reperire manodopera nei momenti critici. Le aziende agricole più piccole potrebbero aver bisogno di un modello di pagamento basato sui servizi o di prezzi dei kit più bassi prima che l'adozione diventi praticabile.
Presenza dell'operatore a livello statale e incertezza sulla responsabilità
Le attrezzature autonome fuoristrada non sono soggette a un unico quadro normativo nazionale. La California richiede una deroga Cal/OSHA per le attrezzature non presidiate utilizzate in ambito agricolo. Questo processo può comportare un aumento della documentazione, dei test e delle approvazioni prima dell'utilizzo commerciale. Un'azienda agricola che opera in più stati potrebbe dover affrontare requisiti diversi in ciascuna località. La responsabilità rimane incerta quando un trattore autonomo danneggia le attrezzature di irrigazione, entra in contatto con il bestiame o perde il posizionamento GNSS durante un'operazione. La responsabilità può ricadere sul produttore dell'attrezzatura, sul fornitore del software, sul rivenditore e sull'agricoltore. Queste questioni non sono state ampiamente dibattute nei tribunali statali. Le aziende agricole potrebbero quindi preferire sistemi semi-autonomi con un operatore disponibile per la supervisione. Il mercato statunitense dei trattori agricoli autonomi sta affrontando un'adozione più lenta, poiché gli acquirenti considerano la regolamentazione e la responsabilità come rischi operativi irrisolti. Gli operatori più piccoli potrebbero dover affrontare un maggiore onere di conformità a causa delle risorse limitate.
Analisi del segmento
In base alla potenza: le piattaforme di fascia media sono in testa, mentre le flotte di veicoli ad alta potenza si espandono.
Nel 2025, il segmento da 31 a 100 CV ha rappresentato il 46% del fatturato del mercato statunitense dei trattori agricoli autonomi. Questo segmento è adatto alle comuni operazioni di coltivazione in filari ed è compatibile con molti trattori già in uso nelle aziende agricole del Midwest. La domanda è ulteriormente supportata dalla compatibilità con i sistemi di retrofit, che consentono agli acquirenti di aggiornare le attrezzature esistenti anziché sostituirle. Questa gamma di potenza è ideale anche per le aziende agricole che necessitano di autonomia per le lavorazioni ricorrenti del terreno e la preparazione dei campi. La quota di mercato leader di questo segmento riflette l'ampiezza della base installata e la praticità d'uso di questi trattori. Al CES 2025, Deere & Company ha presentato il trattore autonomo 9RX, dotato di un sistema di percezione a 16 telecamere, a dimostrazione del fatto che i produttori stanno estendendo le capacità di guida autonoma a diverse classi di trattori. Il mercato statunitense dei trattori agricoli autonomi si estende su diverse fasce di potenza, poiché i requisiti operativi variano in base al tipo di coltura e alla superficie aziendale.
Si prevede che il segmento con potenza superiore a 100 CV crescerà a un tasso annuo composto (CAGR) del 23.4% fino al 2031. Le grandi aziende agricole commerciali utilizzano queste macchine per lavorazioni pesanti del terreno e per la lavorazione di vaste aree. La supervisione di più macchine aumenta il valore delle attrezzature ad alta potenza, poiché un singolo operatore può supervisionare diverse unità contemporaneamente. Queste macchine possono anche coprire una superficie maggiore durante brevi finestre meteorologiche, rendendo il loro costo di acquisto più elevato più gestibile per le aziende agricole con ampie superfici coltivate. Il segmento con potenza inferiore a 30 CV rimane più piccolo in termini di valore, ma svolge un ruolo nelle colture specializzate e negli ambienti controllati, poiché le loro dimensioni compatte si adattano ad aree in cui le attrezzature più grandi non possono operare facilmente. Il mercato statunitense dei trattori agricoli autonomi continua a includere sia piattaforme di lavoro ad alta capacità che macchine specializzate più piccole, con il segmento ad alta potenza più strettamente legato alle operazioni su larga scala.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per livello di automazione: Sistemi supervisionati - Adozione attuale
Nel 2025, i sistemi semi-autonomi rappresentavano il 58% del fatturato del mercato statunitense dei trattori agricoli autonomi. Questi sistemi richiedono la supervisione umana, in loco o da remoto. Questo modello operativo è in linea con le attuali normative di sicurezza e i requisiti statali, e consente agli agricoltori di familiarizzare con la tecnologia autonoma senza dover necessariamente passare a un funzionamento completamente senza presidio. La quota di mercato maggioritaria di questo segmento riflette l'equilibrio tra la tecnologia disponibile e la gestione pratica dei rischi in azienda. I sistemi semi-autonomi sono in grado di gestire attività ripetitive, consentendo al contempo l'intervento umano in caso di variazioni delle condizioni. Questo approccio si applica alla lavorazione del terreno, al trasporto di cereali e ad altre operazioni pianificate sul campo. Attualmente, i sistemi supervisionati rappresentano il principale punto di ingresso commerciale nel mercato statunitense dei trattori agricoli autonomi.
Si prevede che i sistemi completamente autonomi cresceranno a un tasso annuo composto (CAGR) del 22.5% fino al 2031. La loro crescita dipende dall'esperienza accumulata sul campo, dai miglioramenti del software e dalla riduzione dei requisiti di intervento. Ogni implementazione commerciale fornisce ai produttori dati aggiuntivi sul rilevamento degli ostacoli, sul posizionamento e sul comportamento della macchina, contribuendo ad ampliare la gamma di attività che possono essere svolte con una minore supervisione diretta. Questo segmento è particolarmente rilevante laddove le aziende agricole non possono assumere operatori in modo affidabile durante i periodi critici e offre un modello di lavoro più scalabile per le grandi flotte rispetto alle configurazioni semi-autonome. Le normative e i quadri di responsabilità influenzeranno la velocità con cui il funzionamento senza presidio diventerà comune. Il mercato statunitense dei trattori agricoli autonomi rimarrà orientato verso i modelli supervisionati nel breve termine. Le attrezzature completamente autonome presentano un tasso di crescita più elevato perché rispondono all'esigenza a lungo termine di una gestione scalabile della flotta.
Per tipologia di trazione: il diesel rimane la base di lavoro, mentre le piattaforme elettriche crescono.
Nel 2025, i motori diesel rappresentavano il 72% del fatturato del mercato statunitense dei trattori agricoli autonomi. Il diesel conserva vantaggi in termini di autonomia, disponibilità di rifornimento e potenza per i trattori di grandi dimensioni destinati alle colture a filari. Questi punti di forza sono importanti quando le macchine devono operare per lunghe ore durante le fasi di semina o lavorazione del terreno. Anche le reti di concessionari e i sistemi di rifornimento carburante agricoli esistenti supportano l'utilizzo del diesel. La capacità di guida autonoma non elimina la necessità di una fonte di energia affidabile. Di conseguenza, le piattaforme diesel rimangono la base principale per le attuali implementazioni commerciali. Il loro consolidato modello di assistenza riduce il rischio di aggiungere la guida autonoma a una flotta agricola operativa. Il mercato statunitense dei trattori agricoli autonomi continua a fare affidamento sul diesel per le applicazioni ad alta potenza.
Si prevede che i trattori elettrici a batteria cresceranno a un tasso annuo composto (CAGR) del 28.2% fino al 2031. Questa crescita è legata ad applicazioni specialistiche e alle politiche per le attrezzature a basse emissioni in California. Il programma FARMER del California Air Resources Board supporta l'infrastruttura di ricarica per le attrezzature fuoristrada a zero emissioni nella Central Valley. Deere and Company si è impegnata a fornire un trattore agricolo elettrico a batteria completamente autonomo entro il 2026. Anche il marchio New Holland di CNH Industrial NV ha presentato nel 2026 le versioni elettriche e ibride della piattaforma robotica R4 per lavori in frutteti e vigneti. I sistemi ibridi offrono un'opzione intermedia laddove le ore di lavoro giornaliere sono più brevi e il peso aggiuntivo del sistema è accettabile. I principi di sicurezza ISO 18497 si applicano indipendentemente dal tipo di propulsione, quindi l'elettrificazione non crea un percorso di sicurezza separato per l'autonomia. Il mercato statunitense dei trattori agricoli autonomi utilizzerà diverse propulsioni per diversi carichi di lavoro, piuttosto che abbandonare completamente il diesel in modo uniforme.
Per applicazione: la lavorazione del terreno è il caso d'uso più diffuso, mentre le colture specializzate crescono più velocemente.
Nel 2025, la lavorazione del terreno rappresentava il 47% del mercato statunitense dei trattori agricoli autonomi. I campi pianeggianti e ripetitivi del Midwest, dove si coltivano mais e soia, si prestano bene agli attuali sistemi di guida autonoma. Le operazioni di lavorazione prevedono passaggi prevedibili, programmabili e supervisionabili, riducendo così gli imprevisti. Queste caratteristiche rendono la lavorazione del terreno un punto di partenza ideale per le aziende agricole che adottano attrezzature autonome. Le grandi dimensioni dei campi consentono agli acquirenti di ripartire i costi del sistema su una superficie maggiore. La lavorazione del terreno può inoltre essere programmata in finestre temporali ristrette, aumentando il valore delle ore di funzionamento prolungate delle macchine. Questo settore contribuisce al fatturato attuale nelle regioni a coltivazione intensiva e la lavorazione del terreno rappresenta la base per una più ampia diffusione dei trattori autonomi in tutte le attività agricole.
Si prevede che le attività di frutteti e vigneti cresceranno a un tasso annuo composto (CAGR) del 28.0% fino al 2031. Le aziende agricole specializzate in colture di nicchia devono affrontare un elevato fabbisogno di manodopera per le operazioni ripetitive in filari stretti e necessitano di attrezzature in grado di operare in prossimità di viti, alberi, sistemi di irrigazione e terreni di varia natura. Kubota Corporation ha individuato la piattaforma M5 Narrow per le applicazioni in vigneti e frutteti. Deere & Company ha introdotto il trattore agricolo autonomo 5ML con LiDAR per la navigazione in aree con fitta vegetazione. Le fasi di semina e raccolta presentano tassi di adozione dell'automazione inferiori, in quanto richiedono un coordinamento più complesso tra trattori e attrezzature. L'automazione completa del ciclo colturale richiederà un coordinamento delle macchine che vada oltre la semplice guida del veicolo. È probabile che il mercato statunitense dei trattori agricoli autonomi si sviluppi applicazione per applicazione, con un'espansione delle lavorazioni specializzate laddove le limitazioni di manodopera e le esigenze di sicurezza sono più accentuate.
Per componente: il posizionamento guida i ricavi mentre i sistemi di percezione progrediscono
Nel 2025, i moduli GPS e GNSS rappresentavano il 38% del fatturato del mercato statunitense dei trattori agricoli autonomi. Questi sistemi costituiscono la base di posizionamento per l'automazione dei trattori commerciali. Le correzioni RTK garantiscono una ripetibilità tra le passate di 1-2 cm nelle operazioni sul campo. I test EUSPA con apparecchiature CNH Industrial NV e Hemisphere GNSS hanno confermato l'idoneità del sistema Galileo HAS per l'agricoltura di precisione. Un posizionamento affidabile consente ai trattori di seguire percorsi pianificati e di mantenere la posizione degli attrezzi, supportando al contempo i vantaggi della gestione degli input associati all'agricoltura di precisione. I moduli GPS e GNSS rimangono importanti perché ogni sistema di automazione commerciale richiede un riferimento di posizione accurato. Man mano che le funzioni software diventano più sofisticate, il mercato statunitense dei trattori agricoli autonomi continua a dipendere dall'hardware di posizionamento.
Si prevede che i moduli LiDAR e radar cresceranno a un tasso annuo composto (CAGR) del 22.6% fino al 2031. Questi sensori forniscono informazioni sul rilevamento degli ostacoli e sulla profondità quando il solo segnale di posizionamento non è sufficiente. Sono particolarmente importanti nei frutteti, dove la copertura vegetale può influire sulla ricezione satellitare. Nell'aprile 2025, PTx Trimble ha presentato il controller di guida NAV-960, affermando che migliorava le prestazioni di posizionamento fino al 50% rispetto al NAV-900. Il controller combina la capacità GNSS con il rilevamento inerziale per offrire prestazioni più affidabili in condizioni satellitari degradate. Anche il software di controllo e navigazione sta acquisendo importanza, poiché i fornitori offrono l'orchestrazione della flotta tramite modelli di abbonamento, spostando parte del valore dalla vendita una tantum dei componenti all'utilizzo continuativo del software. Con l'espansione delle operazioni in ambienti più diversificati, il mercato statunitense dei trattori agricoli autonomi richiederà sia sistemi di navigazione precisi che sistemi di percezione.
In base alle dimensioni dell'azienda agricola: le grandi aziende agricole generano entrate, mentre le medie aziende agricole ampliano l'accesso
Nel 2025, le grandi aziende agricole con una superficie superiore a 500 ettari rappresentavano il 61% del fatturato del mercato statunitense dei trattori agricoli autonomi. Queste aziende possono ripartire i costi fissi di kit e abbonamenti su una superficie maggiore e hanno maggiori probabilità di utilizzare più trattori contemporaneamente, conferendo al software di gestione della flotta un ruolo operativo più definito. Le grandi aziende agricole possono utilizzare l'autonomia per ridurre la dipendenza da un numero limitato di operatori qualificati e in genere dispongono delle relazioni con i concessionari e del personale tecnico necessari per l'assistenza delle nuove attrezzature. Questa quota di mercato predominante riflette la maggiore convenienza finanziaria e operativa su larga scala. Di conseguenza, il mercato statunitense dei trattori agricoli autonomi si è sviluppato inizialmente attorno alle aziende agricole con operazioni sul campo ampie e ripetitive.
Si prevede che le aziende agricole di medie dimensioni, con una superficie compresa tra 100 e 500 ettari, cresceranno a un tasso annuo composto (CAGR) del 23.9% fino al 2031. I sistemi di retrofit sono importanti per questo gruppo perché riducono i costi di ingresso rispetto ai trattori autonomi progettati specificamente per tale scopo. Il finanziamento concesso a Sabanto nel luglio 2026 era destinato a supportare l'espansione della rete di concessionari, la produzione di kit e lo sviluppo del software per la guida autonoma. Le aziende agricole di medie dimensioni possono adottare la guida autonoma senza sostituire l'intero parco macchine, il che le rende un gruppo di clienti ideale dopo i grandi operatori commerciali. Le aziende agricole con una superficie inferiore a 100 ettari rappresentano ancora una quota minore del fatturato attuale, poiché i costi fissi sono più difficili da giustificare a queste dimensioni. Per una maggiore diffusione tra le piccole aziende agricole, potrebbero essere necessari prezzi di servizio per ettaro o ulteriori riduzioni del costo dei kit. Il mercato statunitense dei trattori agricoli autonomi può espandersi grazie a modelli di retrofit che si adattino ai requisiti di capitale delle aziende di medie dimensioni.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
La regione del Midwest combina grandi coltivazioni di mais e soia con terreni pianeggianti e reti di concessionari consolidate. Queste condizioni facilitano l'implementazione e la manutenzione di sistemi di lavorazione del terreno automatizzati e di trasporto del grano. Le aziende agricole, inoltre, devono fare i conti con brevi periodi di bel tempo, il che aumenta il valore del funzionamento continuo delle macchine. Un'analisi del 2026 condotta dalla Purdue University su una rotazione mais-soia nel Midwest ha rilevato che gli attuali salari della manodopera non sempre garantiscono un ritorno sull'investimento positivo. Ciò limita l'adozione di questi sistemi alle aziende agricole con notevoli carenze di manodopera. Il Midwest rimane la più grande area di riferimento regionale perché le dimensioni dei suoi campi e le condizioni operative si adattano bene ai sistemi attualmente in uso.
Si prevede una crescita nel West, poiché California, Washington e Oregon ospitano aziende agricole specializzate in cui sono comuni le attività ad alta intensità di manodopera. La regione sostiene la domanda di trattori a carreggiata stretta utilizzati in frutteti e vigneti. Kubota Corporation ha dichiarato che il suo trattore autonomo M5 Narrow è operativo nei vigneti di proprietà di Treasury Wine Estates in California. Il programma FARMER del California Air Resources Board supporta inoltre le infrastrutture di ricarica per le attrezzature fuoristrada a zero emissioni. I requisiti di deroga della California per i macchinari agricoli non presidiati aggiungono un ulteriore passaggio di conformità. La crescita più rapida nel West riflette la presenza di solidi casi d'uso, sebbene i requisiti normativi possano rallentare le singole implementazioni.
Il Sud e il Nord-Est detengono una quota combinata minore del mercato statunitense dei trattori agricoli autonomi. Il Sud comprende grandi aziende agricole che coltivano canna da zucchero, cotone e altre materie prime, in grado di supportare l'utilizzo di attrezzature su larga scala. L'implementazione del sistema autonomo da parte di United States Sugar nel 2026 su 255,000 acri in Florida ha dimostrato il potenziale del funzionamento autonomo in un contesto di grandi aziende agricole del Sud. La diversità delle colture e la forma irregolare dei campi hanno storicamente rallentato l'adozione in alcune parti della regione. Il Nord-Est ha un fatturato inferiore e aziende agricole più frammentate. È rilevante per le attrezzature autonome compatte utilizzate nella coltivazione di ortaggi biologici, nella produzione di latticini specializzati e nelle colture adiacenti alle serre. L'adozione in entrambe le regioni dipende dall'abbinamento delle dimensioni delle attrezzature e del livello di automazione ai sistemi di produzione locali.
Panorama competitivo
Nel 2025, il mercato statunitense dei trattori agricoli autonomi si è concentrato in cinque aziende principali: Deere & Company, CNH Industrial NV, AGCO Corporation, Kubota Corporation e CLAAS KGaA mbH. Deere & Company detiene una posizione di rilievo grazie alle sue offerte di autonomia 9RX e 8R, all'ampia rete di concessionari e alla piattaforma Operations Center. Il vantaggio competitivo dell'azienda è ulteriormente rafforzato dalla sua capacità di connettere attrezzature, dati di campo e assistenza ai concessionari. CNH Industrial NV implementa la suite Raven Autonomy sui prodotti Case IH e New Holland e collabora con Bluewhite per le applicazioni specializzate in frutteti. AGCO Corporation utilizza PTx Trimble per creare un percorso di retrofit compatibile con marchi di trattori selezionati. Questi approcci indicano che la concorrenza si sta spostando dalla potenza dei trattori verso il software per la gestione delle flotte e le capacità di supporto. Il mercato premia i fornitori in grado di mantenere le attrezzature operative durante le operazioni sul campo in cui il fattore tempo è cruciale.
Il sistema PTx Trimble OutRun di AGCO Corporation si è aggiudicato il Premio Davidson 2026 per l'innovazione in agricoltura per il secondo anno consecutivo. Il sistema estende le operazioni autonome dai rimorchi per cereali alla lavorazione del terreno senza conducente su trattori John Deere e Fendt compatibili. Nell'aprile 2026, Kubota Corporation ha investito in Agtonomy per supportare l'automazione delle colture specializzate attraverso la sua rete di concessionari negli Stati Uniti occidentali, basandosi sull'introduzione commerciale della piattaforma M5 Narrow. L'implementazione da parte di United States Sugar di cinque trattori John Deere autonomi, basati sulla piattaforma Mobius di ASI, rappresenta un altro sviluppo significativo. Questi esempi indicano che produttori e fornitori di soluzioni per l'automazione stanno perseguendo sia la fornitura di primo equipaggiamento che l'aggiornamento dei sistemi esistenti. Il mercato rimane aperto alle aziende in grado di dimostrare prestazioni affidabili sul campo e capacità di assistenza locale.
La sfida competitiva più significativa è rappresentata dall'interoperabilità tra diverse marche di trattori, attrezzature e software di gestione aziendale agricola. Molte aziende agricole commerciali di medie dimensioni utilizzano flotte miste, il che limita l'utilità dei sistemi monomarca. Il supporto di AGCO Corporation per alcune marche selezionate rappresenta un progresso, ma la piena compatibilità non è ancora stata raggiunta. Le connessioni dati aperte e l'implementazione basata su ISOBUS potrebbero ridurre questa difficoltà nel tempo. I fornitori in grado di integrare l'autonomia, lo stato delle attrezzature e i dati aziendali potrebbero ottenere un vantaggio nelle vendite di retrofit. I fornitori più piccoli possono competere offrendo livelli software compatibili con le apparecchiature drive-by-wire esistenti, sebbene necessitino comunque di reti di concessionari e risorse di supporto per servire le aziende agricole su larga scala. Il mercato statunitense dei trattori agricoli autonomi rimarrà dominato dai produttori di attrezzature consolidati, mentre i fornitori specializzati continueranno a plasmare i segmenti del software, del retrofit e delle colture specializzate.
Leader del settore dei trattori agricoli autonomi negli Stati Uniti
Deere & Company
CNH Industrial NV
Società AGCO
Società Kubota
CLAAS KGaA mbH
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Maggio 2026: United States Sugar, Autonomous Solutions Inc. ed Everglades Equipment Group hanno annunciato l'impiego di 5 trattori John Deere senza conducente su un'area di 255,000 acri nel sud della Florida, utilizzando il Vehicle Automation Kit di ASI e la piattaforma di gestione della flotta Mobius.
- Aprile 2026: Kubota Corporation ha effettuato un investimento strategico in Agtonomy per supportare la commercializzazione dell'autonomia per colture specializzate attraverso la rete di concessionari dell'azienda negli Stati Uniti occidentali.
- Gennaio 2026: Kubota Corporation ha presentato il trattore commerciale autonomo M5 Narrow, dotato di tecnologia Agtonomy, per lavori in vigneti e frutteti.
Ambito del rapporto sul mercato dei trattori agricoli autonomi negli Stati Uniti
I trattori agricoli autonomi sono trattori agricoli a guida autonoma che utilizzano intelligenza artificiale, GPS, sensori e sistemi di controllo di bordo per svolgere operazioni agricole con un intervento umano minimo o nullo.
Il rapporto sul mercato statunitense dei trattori autonomi è segmentato per potenza (fino a 30 CV, da 31 a 100 CV e oltre 100 CV), per livello di automazione (completamente automatizzato e semi-automatizzato), per tipo di trazione (diesel, ibrido e altro), per applicazione (lavorazione del terreno, semina, raccolta e altro), per componente (GPS e GNSS e altro) e per dimensione dell'azienda agricola (piccola, media e grande). Le previsioni di mercato sono fornite in termini di valore (USD).
| Fino a 30 CV |
| da 31 a 100 HP |
| Sopra i 100 HP |
| Semi-autonomo |
| Completamente autonomo |
| Diesel |
| IBRIDO |
| Batteria elettrica |
| coltivazione |
| Semina |
| Raccolta |
| Operazioni di frutteto e vigneto |
| GPS e GNSS |
| Sensori e sistemi di visione |
| Moduli LiDAR e Radar |
| Software di controllo e navigazione |
| Piccolo (meno di 100 ha) |
| Media (da 100 a 500 ettari) |
| Grande (più di 500 ha) |
| Per cavalli | Fino a 30 CV |
| da 31 a 100 HP | |
| Sopra i 100 HP | |
| Per livello di automazione | Semi-autonomo |
| Completamente autonomo | |
| Per tipo di unità | Diesel |
| IBRIDO | |
| Batteria elettrica | |
| Per Applicazione | coltivazione |
| Semina | |
| Raccolta | |
| Operazioni di frutteto e vigneto | |
| Per componente | GPS e GNSS |
| Sensori e sistemi di visione | |
| Moduli LiDAR e Radar | |
| Software di controllo e navigazione | |
| Per dimensione dell'azienda agricola | Piccolo (meno di 100 ha) |
| Media (da 100 a 500 ettari) | |
| Grande (più di 500 ha) |
Domande chiave a cui si risponde nel rapporto
Qual è il tasso di crescita previsto per i trattori agricoli autonomi negli Stati Uniti?
Si prevede che il mercato crescerà a un tasso annuo composto (CAGR) del 14.4% dal 2026 al 2031, passando da 0.99 miliardi di dollari nel 2026 a 1.95 miliardi di dollari entro il 2031.
Qual è la fascia di potenza attualmente più diffusa negli Stati Uniti?
Nel 2025, i trattori con potenza compresa tra 31 e 100 CV hanno rappresentato il 46% del fatturato, grazie all'utilizzo nelle colture a filari e alla compatibilità con i modelli preesistenti.
Perché le aziende agricole stanno adottando la tecnologia dei trattori autonomi?
Le ragioni principali sono la carenza di operatori qualificati, le finestre temporali ristrette per la semina e la lavorazione del terreno e la necessità di operazioni sul campo più uniformi.
Quali applicazioni per trattori stanno crescendo più rapidamente?
Si prevede che le attività di frutteti e vigneti cresceranno a un tasso annuo composto del 28.0% fino al 2031, a causa dell'elevato fabbisogno di manodopera e delle rigorose misure di sicurezza richieste.


