

Dimensioni e quota di mercato delle attrezzature per il tiro con l'arco negli Stati Uniti.
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | USD 638.32 milioni |
| Dimensione del mercato (2031) | USD 819.40 milioni |
| Tasso di crescita (2026 - 2031) | 5.12% CAGR |
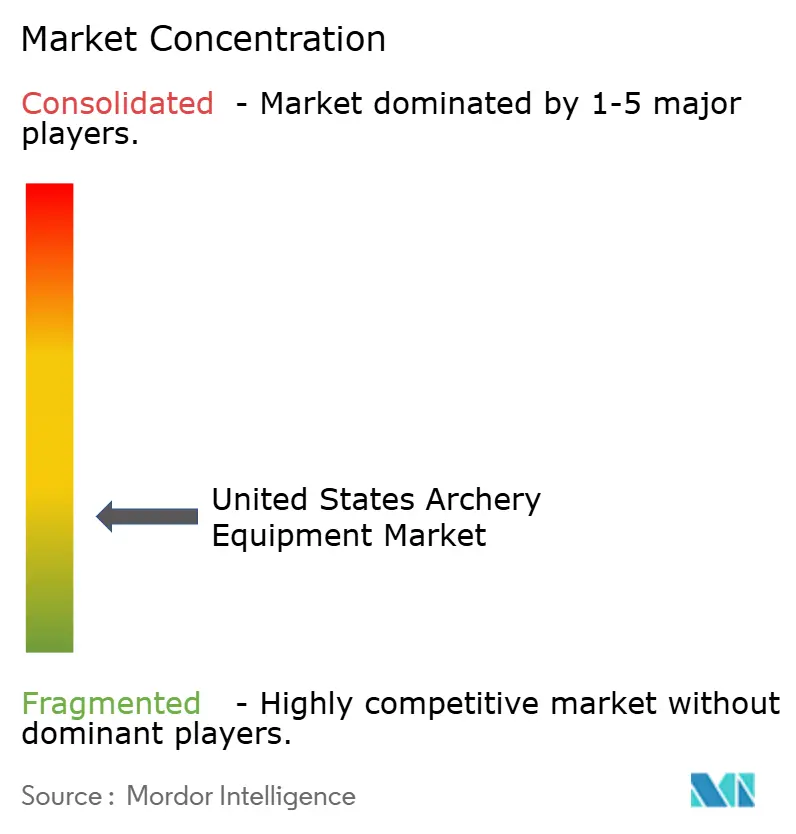
| Concentrazione del mercato | Basso |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi del mercato statunitense delle attrezzature per il tiro con l'arco a cura di Mordor Intelligence.
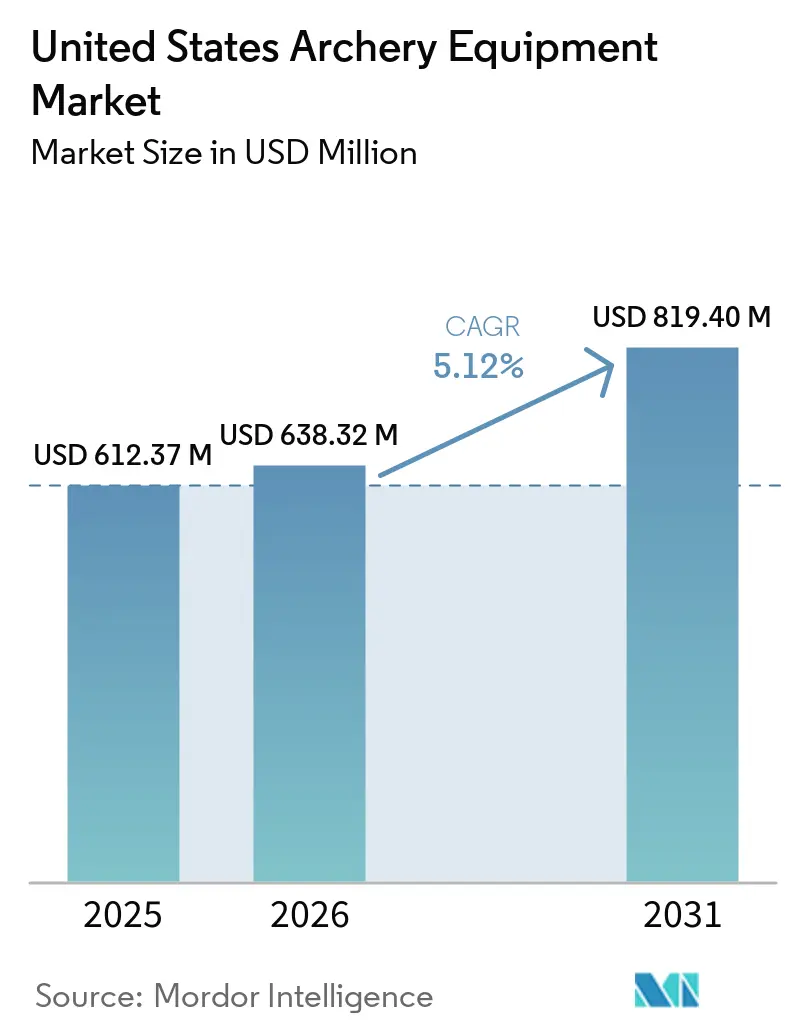
Si prevede che il mercato statunitense delle attrezzature per il tiro con l'arco crescerà da 612.37 milioni di dollari nel 2025 a 638.32 milioni di dollari nel 2026, per poi raggiungere gli 819.40 milioni di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 5.12% nel periodo 2026-2031. Il mercato statunitense delle attrezzature per il tiro con l'arco è trainato dal tiro a segno competitivo e dalla caccia con l'arco, attività che presentano modelli di acquisto distinti. Chi pratica il tiro a segno acquista attrezzature per allenarsi e partecipare a programmi organizzati, mentre i cacciatori sostituiscono più frequentemente frecce, punte e altri materiali di consumo. Questa combinazione di domanda sostiene le vendite quando la spesa per attività ricreative o l'attività venatoria diminuiscono. I programmi scolastici introducono nuovi partecipanti al settore, mentre gli utenti esperti continuano ad aggiornare attrezzature e accessori. I produttori stanno cercando di bilanciare prodotti entry-level per i nuovi arrivati con offerte premium che presentano materiali avanzati, funzionalità di regolazione e sistemi di montaggio.
Punti chiave del rapporto
- Per tipologia di prodotto, gli archi hanno dominato il mercato statunitense delle attrezzature per il tiro con l'arco con una quota del 45.63% nel 2025, mentre si prevede che i bersagli registreranno il CAGR (tasso di crescita annuale composto) più rapido, pari al 6.06%, nel periodo 2026-2031.
- Per categoria, il segmento di massa ha mantenuto una quota del 68.42% nel 2025, mentre si prevede che il segmento premium crescerà a un tasso annuo composto del 6.78% fino al 2031.
- Per tipologia di utente finale, gli adulti hanno dominato il mercato con una quota dell'87.22% nel 2025, mentre si prevede che i bambini registreranno il tasso di crescita annuo composto (CAGR) più rapido, pari al 6.23%, nel periodo 2026-2031.
- Per canale di distribuzione, i negozi al dettaglio offline hanno dominato il mercato con una quota del 73.59% nel 2025, mentre si prevede che i negozi al dettaglio online registreranno il CAGR più rapido, pari al 6.86%, nel periodo 2026-2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato statunitense delle attrezzature per il tiro con l'arco.
Analisi dell'impatto dei conducenti
| Guidatore | % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento delle iscrizioni dei giovani ai programmi di tiro con l'arco | + 1.1% | Presente a livello nazionale, con una presenza concentrata in Texas, nel Midwest e nel Sud-est. | A breve termine (≤ 2 anni) |
| Crescente sostegno federale e statale alla partecipazione al tiro con l'arco. | + 0.6% | A livello nazionale, con una prima adesione negli stati con il Programma nazionale di tiro con l'arco nelle scuole (NASP) e programmi di agenzie per la fauna selvatica. | Medio termine (2-4 anni) |
| Cultura e partecipazione alla caccia con l'arco | + 0.8% | Midwest, Sud e Montagne Rocciose | A breve termine (≤ 2 anni) |
| Premiumizzazione delle apparecchiature ad alte prestazioni | + 0.5% | A livello nazionale, con una maggiore spesa nelle regioni occidentali e nordorientali. | Medio termine (2-4 anni) |
| Progressi tecnologici che plasmano le moderne attrezzature per il tiro con l'arco | + 0.7% | il | Medio termine (2-4 anni) |
| Innovazione nel campo degli archi compound e dei relativi accessori. | + 0.4% | Nazionale, con importanti lanci da parte di produttori con sede negli Stati Uniti | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento delle iscrizioni dei giovani ai programmi di tiro con l'arco.
I programmi scolastici e universitari rappresentano un punto di accesso regolare al mercato statunitense delle attrezzature per il tiro con l'arco. I programmi nazionali di tiro con l'arco nelle scuole hanno superato le 10,000 scuole partecipanti durante l'anno accademico 2024-2025.[1]Fonte: National Archery in the Schools Program (NASP), "Il NASP contribuisce agli elevati tassi di partecipazione dei giovani arcieri", naspschools.orgA marzo 2026, il programma raggiungeva tra 1.2 e 1.3 milioni di studenti all'anno e aggiungeva 1,300 scuole ogni anno. I giovani di età compresa tra 6 e 15 anni hanno registrato il più alto livello di partecipazione al tiro con l'arco nell'addendum federale del 2025 citato dal National Archery in the School Programs. Le squadre da torneo con una composizione equilibrata tra i sessi aumentano anche la domanda di attrezzature con diverse dimensioni di impugnatura, lunghezze di trazione e pesi di trazione. I produttori che soddisfano le specifiche scolastiche per gli archi ricurvi possono partecipare agli acquisti effettuati tramite i budget degli istituti.
Cresce il sostegno federale e statale alla partecipazione al tiro con l'arco.
Programmi federali e statali supportano l'insegnamento del tiro con l'arco e la partecipazione locale. United States Archery ha ricevuto una sovvenzione multistatale per la conservazione dal Fish and Wildlife Service per un programma di reclutamento, fidelizzazione e riattivazione legato ai Giochi Olimpici e Paralimpici di Los Angeles 2028.[2]Fonte: USA Archery, "USA Archery riceve una sovvenzione per incrementare la partecipazione" usarchery.orgIl programma mira a trasformare la visibilità olimpica in un'adesione costante a livello di base. Il mercato statunitense delle attrezzature per il tiro con l'arco potrebbe trarne vantaggio, poiché scuole e programmi locali necessitano di archi, bersagli, dispositivi di sicurezza e allenatori qualificati. Questi sforzi migliorano anche l'accesso al tiro con l'arco organizzato per le comunità che ne hanno una conoscenza limitata. Il sostegno pubblico può aiutare i programmi a sostenere gli acquisti di attrezzature nel tempo.
Cultura e partecipazione alla caccia con l'arco
La caccia con l'arco rimane una fonte fondamentale di domanda ripetuta nel mercato statunitense delle attrezzature per il tiro con l'arco. Secondo l'Archery Trade Association, la partecipazione al tiro con l'arco è aumentata significativamente, passando da sette milioni nel 2000 a oltre 19 milioni nell'aprile 2025. I cacciatori sostituiscono frecce, punte da caccia e attrezzature correlate più frequentemente rispetto agli archi completi. La spesa rimane particolarmente elevata nel Midwest e nel Sud-Est, dove la partecipazione alla caccia stimola gli acquisti durante tutta la stagione. Il rapporto sulla partecipazione del 2025 della National Sporting Goods Association ha mostrato un indice elevato per la caccia con arco e frecce tra i bambini di età compresa tra 7 e 11 anni.[3]Fonte: National Sporting Goods Association, "STUDIO STATISTICO SULLA PARTECIPAZIONE SPORTIVA" nsga.orgQuesta tendenza sostiene la domanda di kit per ragazzi e attrezzature per adulti. Le frecce in carbonio di alta qualità offrono inoltre ai cacciatori un'opzione più costosa quando cercano prestazioni dell'asta più costanti.
Progressi tecnologici che plasmano le moderne attrezzature per il tiro con l'arco
Materiali, sistemi di camme e funzionalità di regolazione stanno ridefinendo la concorrenza nel mercato statunitense delle attrezzature per il tiro con l'arco. Mathews ha introdotto la tecnologia Limb Shift per il suo LIFT X 2025, che consente agli utenti di effettuare piccole regolazioni senza l'utilizzo di una pressa. Queste caratteristiche possono rendere le attrezzature di fascia alta più attraenti per gli arcieri esperti, spostando al contempo parte dell'attività di regolazione dai negozi specializzati ai singoli utenti. I marchi più piccoli possono reperire componenti avanzati e competere più da vicino con i marchi affermati nel segmento di fascia media. Di conseguenza, la progettazione del prodotto, l'assistenza ai rivenditori e il servizio clienti sono diventati fattori competitivi importanti, oltre al prezzo.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevato costo delle attrezzature premium | -0.6% | Si tratta di un problema nazionale, più acuto nelle aree rurali e a basso reddito. | Medio termine (2-4 anni) |
| Norme di sicurezza nelle strutture pubbliche | -0.3% | A livello nazionale, con un maggiore onere di conformità nelle aree urbane. | A breve termine (≤ 2 anni) |
| Accesso in calo ai terreni di caccia privati negli stati chiave | -0.5% | Montagne Rocciose dell'Ovest e del Midwest | A lungo termine (≥ 4 anni) |
| Dipendenza da componenti e materiali importati | -0.4% | Nazionale, soprattutto per quanto riguarda l'approvvigionamento da Cina e Taiwan. | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Costo elevato delle apparecchiature di alta gamma
Il costo di un set completo per arco compound può scoraggiare i principianti dall'entrare nel mercato statunitense delle attrezzature per il tiro con l'arco. La bozza fornita indicava che un set di fascia media, comprensivo di arco, mirini, stabilizzatori, poggiafreccia, sgancio e frecce, poteva costare più di 2,500 dollari. Indicava inoltre che le configurazioni di punta avrebbero raggiunto i 4,000 dollari nel 2025. Le frecce in carbonio di alta qualità comportano un costo di sostituzione ricorrente. Si prevede che la categoria premium crescerà ancora del 6.8%, a dimostrazione del fatto che gli acquirenti esperti continuano a pagare per attrezzature avanzate. La preoccupazione rimane più acuta per i nuovi arrivati, che devono acquistare diversi articoli prima di poter iniziare. Anche i requisiti per i test delle attrezzature possono aumentare i costi, rendendo più difficile per i fornitori ridurre i prezzi.
Diminuzione dell'accesso ai terreni di caccia privati negli stati chiave
La riduzione dell'accesso ai terreni privati potrebbe limitare l'attività di caccia con l'arco in alcune aree del mercato statunitense delle attrezzature per il tiro con l'arco. Il programma di gestione dei terreni privati del Montana ha coinvolto 6.8 milioni di acri nel 2025 e ha registrato un aumento delle richieste di accesso da parte dei cacciatori durante tale periodo. Si segnala inoltre che la proroga del Farm Bill federale del 2025 non ha finanziato il Programma di incentivi per l'accesso pubblico volontario e la tutela degli habitat. La minore disponibilità di giorni di caccia può influire più rapidamente sugli acquisti di frecce e punte da caccia rispetto agli acquisti di archi. Di conseguenza, i fornitori di materiali di consumo sono maggiormente esposti a questa limitazione. È probabile che tale effetto sia più rilevante nelle regioni montuose occidentali e del Midwest.
Analisi del segmento
Per tipologia di prodotto: i target si confermano la categoria in più rapida crescita
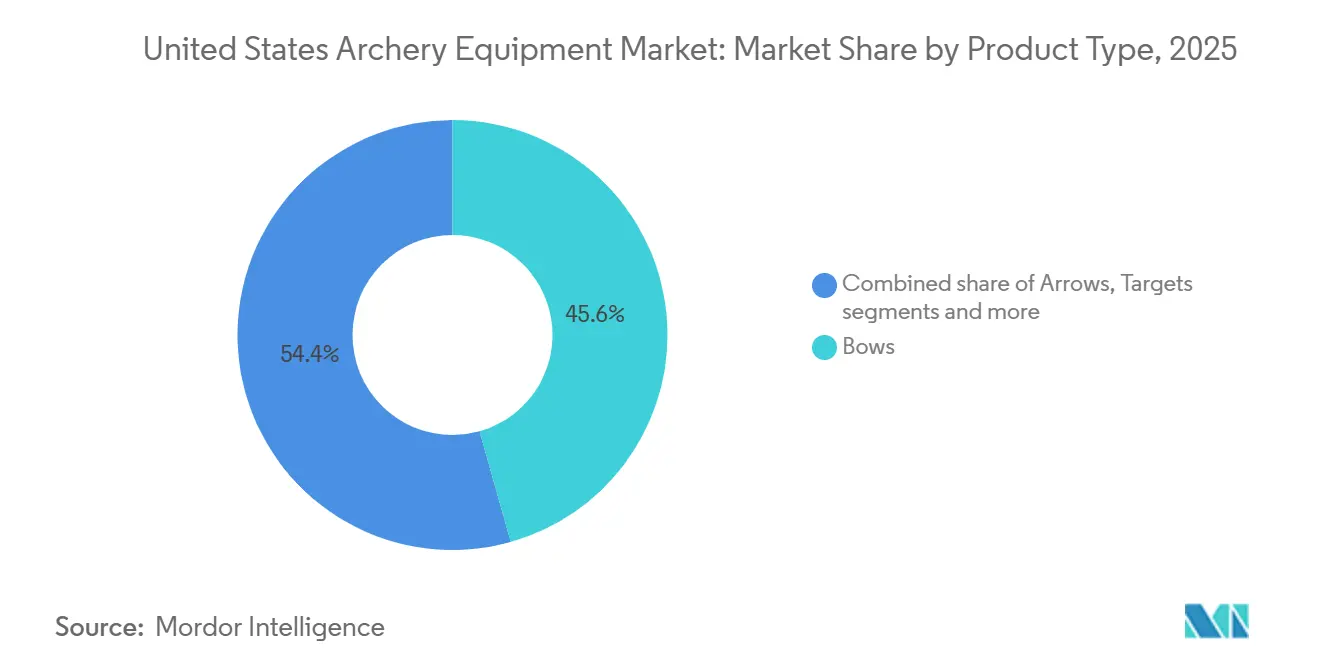
Nel 2025, gli archi rappresentavano il 45.63% del fatturato, costituendo la quota di prodotto maggiore nel mercato statunitense delle attrezzature per il tiro con l'arco. Gli archi compound rimangono importanti per i cacciatori e i praticanti di tiro 3D, mentre gli archi ricurvi continuano a essere utilizzati nei programmi scolastici e nel tiro a segno olimpico. Le frecce generano un elevato ricambio, poiché cacciatori e tiratori le sostituiscono dopo l'uso o in caso di danni. Gli accessori, tra cui mirini, stabilizzatori, sganci, faretre e custodie, aumentano la spesa senza che i consumatori debbano sostituire l'intero arco.
Si prevede che il mercato dei bersagli registrerà un tasso di crescita annuo composto (CAGR) del 6.06% fino al 2031, il più rapido tra le categorie di prodotti. La domanda di bersagli nel mercato statunitense delle attrezzature per il tiro con l'arco è sostenuta da scuole, poligoni di tiro locali, percorsi 3D e allenamenti a lunga distanza. Gli acquirenti istituzionali richiedono bersagli affidabili che soddisfino le esigenze dei principianti e dei programmi organizzati. Le vendite di bersagli riflettono sia la domanda dei consumatori sia gli acquisti da parte di scuole, club e strutture pubbliche.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per categoria: la crescita del segmento premium supera quella del segmento di massa, nonostante le barriere di costo.
Nel 2025, la categoria "di massa" ha rappresentato il 68.42% del fatturato. Comprende la maggior parte delle attrezzature di livello base e intermedio acquistate da scuole, appassionati e cacciatori alle prime armi. Gli archi con un prezzo compreso tra 300 e 700 dollari si rivolgono ad acquirenti che privilegiano le prestazioni pratiche rispetto a miglioramenti incrementali in termini di velocità o peso. Questa ampia base di clienti colloca la categoria "di massa" al centro del mercato statunitense delle attrezzature per il tiro con l'arco. La partecipazione costante a programmi giovanili e al tiro con l'arco ricreativo sostiene una domanda stabile di attrezzature affidabili e a prezzi accessibili in questa categoria.
Si prevede che la categoria premium registrerà un CAGR del 6.78% fino al 2031. La crescita è trainata dagli arcieri esperti che passano ad attrezzature più avanzate. I modelli ARC 30 e ARC 34 di Mathews del 2026 hanno un prezzo rispettivamente di 1,459 e 1,569 dollari. I sistemi di montaggio modulari creano inoltre opportunità per future vendite di accessori compatibili. La crescente attenzione alla precisione, alla personalizzazione, alla leggerezza e all'ottimizzazione delle prestazioni incoraggia gli utenti esperti a destinare una quota maggiore del loro budget ad attrezzature di alta gamma.
Per utente finale: il segmento bambini guadagna slancio grazie al sostegno istituzionale
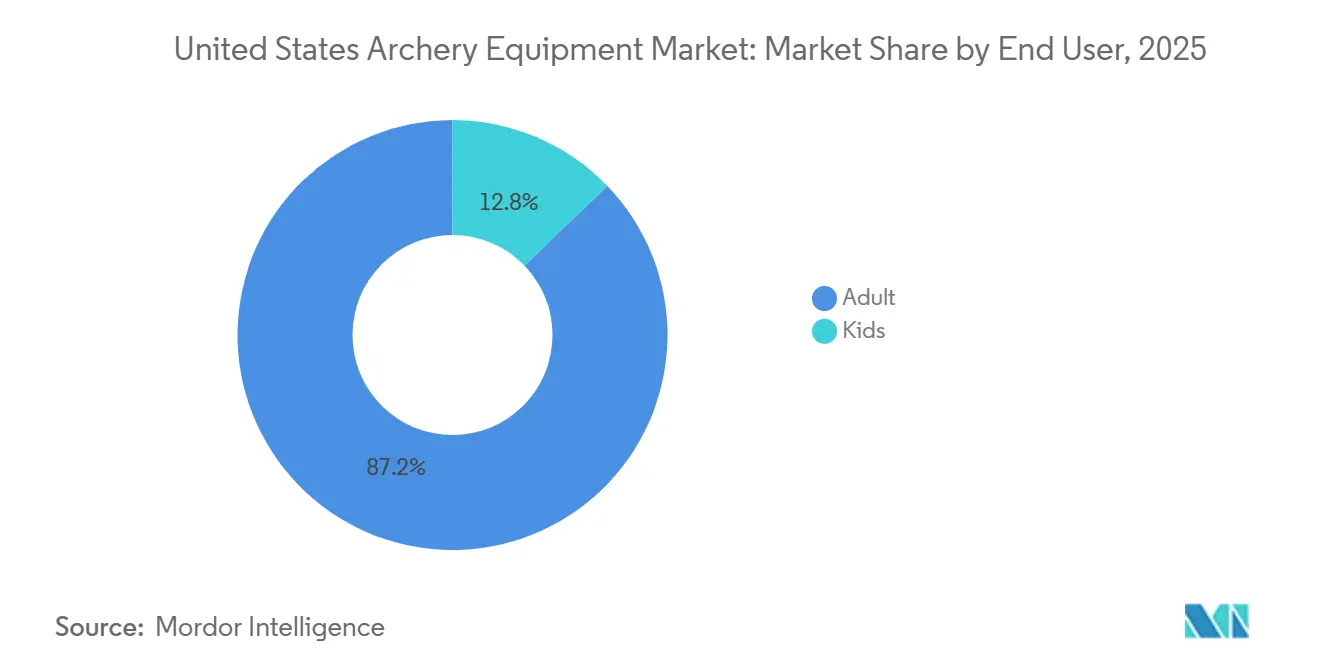
Nel 2025, gli adulti hanno rappresentato l'87.22% del fatturato. I cacciatori e gli arcieri agonisti adulti, in genere, hanno un maggiore potere d'acquisto e una maggiore esperienza nel settore, il che rafforza la posizione di leadership del segmento adulto nel mercato statunitense delle attrezzature per il tiro con l'arco nel 2025. Le loro esigenze supportano inoltre i negozi specializzati che offrono servizi di adattamento e messa a punto delle attrezzature. I continui aggiornamenti e gli acquisti di sostituzione delle attrezzature da parte di utenti adulti esperti contribuiscono ulteriormente al contributo di questo segmento al fatturato.
Si prevede che il segmento dei bambini crescerà a un tasso annuo composto (CAGR) del 6.23% fino al 2031. La presenza costante di NASP nelle scuole offre ai partecipanti più giovani un accesso regolare a programmi introduttivi di tiro con l'arco. L'attrezzatura per i giovani richiede pesi di trazione inferiori, lunghezze di trazione più corte e una costruzione più leggera. Questi requisiti possono contribuire a formare futuri acquirenti adulti, poiché i partecipanti continuano a praticare il tiro con l'arco anche dopo la scuola. Si prevede che l'espansione dei programmi scolastici e delle competizioni rivolte ai giovani aumenterà la partecipazione precoce e sosterrà la domanda continua di attrezzature per il tiro con l'arco di dimensioni adeguate.
Per canale di distribuzione: il commercio al dettaglio online cresce più rapidamente rispetto alla crescita complessiva del mercato.
Nel 2025, i negozi fisici al dettaglio hanno rappresentato il 73.59% del fatturato. I negozi specializzati consentono ai clienti di misurare la lunghezza di trazione, regolare le frecce, valutare la comodità dell'impugnatura e scegliere gli archi più adatti. Questo canale rimane fondamentale per il mercato statunitense delle attrezzature per il tiro con l'arco, poiché molti clienti cercano la consulenza di esperti prima di acquistare l'attrezzatura principale. I negozi specializzati offrono anche servizi di configurazione e manutenzione delle attrezzature. La possibilità di testare fisicamente l'attrezzatura e ricevere consigli personalizzati rafforza ulteriormente il ruolo dei rivenditori fisici negli acquisti di attrezzature per il tiro con l'arco di alto valore.
Si prevede che i negozi al dettaglio online cresceranno a un tasso annuo composto (CAGR) del 6.86% fino al 2031. I canali digitali consentono ai clienti di acquistare accessori, bersagli, frecce e altri prodotti standardizzati in modo più comodo. Permettono inoltre ai marchi di raggiungere direttamente i clienti abituali. Un approccio omnicanale può soddisfare le esigenze dei clienti che ricercano prodotti online ma preferiscono provarli di persona. Informazioni più dettagliate sui prodotti, recensioni dei clienti e una maggiore disponibilità di prodotti incoraggiano inoltre gli arcieri a utilizzare i canali online per la ricerca di attrezzature e per gli acquisti ripetuti.
Analisi geografica
Nel Sud degli Stati Uniti si registra un'intensa attività di caccia con l'arco, favorita da lunghe stagioni di caccia al cervo e da consolidate tradizioni di accesso. Il Texas dispone inoltre di un'infrastruttura per i programmi giovanili che supporta l'adozione del curriculum del National Archery in the Schools Program e le attività agonistiche. Il programma di reclutamento della United States of America Archery, finanziato dallo United States Fish and Wildlife Service, ha una portata nazionale.
Le regioni montuose del West e del Midwest rappresentano una quota significativa della domanda di attrezzature per la caccia con l'arco. Montana, Wyoming, Idaho, Colorado, Ohio, Michigan e Wisconsin ospitano comunità di cacciatori attive o partecipanti a tornei. Una riduzione delle aree di caccia gestite nell'ambito del programma Block Management in Montana potrebbe diminuire il numero di giorni di caccia disponibili. Ohio e Wisconsin supportano anche il tiro con l'arco 3D e i relativi tornei, il che aumenta la domanda di bersagli e accessori. Le dimensioni del mercato statunitense delle attrezzature per il tiro con l'arco in queste aree dipendono dalla disponibilità continua di campi di tiro e terreni di caccia.
Il Nord-Est e la costa occidentale degli Stati Uniti hanno legami più forti con il tiro con l'arco ricreativo e il tiro con l'arco ricurvo in stile olimpico. I Giochi Olimpici e Paralimpici di Los Angeles del 2028 dovrebbero rappresentare un punto di riferimento per la partecipazione organizzata al tiro con l'arco. Il finanziamento R3 di United States Archery è pensato per sfruttare questa attenzione al fine di incrementare le iscrizioni a livello locale. La California e gli stati limitrofi potrebbero registrare una maggiore domanda di attrezzature per il tiro con l'arco ricurvo e relativi accessori.
Panorama competitivo
Il mercato statunitense delle attrezzature per il tiro con l'arco non ha un singolo produttore che domini in tutte le categorie di prodotto. Mathews Archery, Bowtech, Hoyt Archery, Bear Archery e PSE Archery rimangono concorrenti riconosciuti nel settore degli archi compound. La competizione nel segmento degli archi di alta gamma si concentra sui sistemi di camme, sul design del riser, sui materiali e sulle caratteristiche di messa a punto in fabbrica. Alliance di Bowtech è associata al premio "Miglior Nuovo Arco" all'Archery Trade Show del 2026.
Le aziende utilizzano i lanci di prodotto per soddisfare le diverse esigenze degli acquirenti e le diverse fasce di prezzo. Nel gennaio 2026, Mathews ha presentato i modelli ARC 30 e ARC 34 del 2026, dotati della camma SWX-2 e di un riser riprogettato. Bowtech ha sfruttato il lancio dell'Alliance e il riconoscimento dell'ATA per rafforzare la visibilità presso i rivenditori. Bear Archery ha utilizzato la serie Adapt 2 HP per collaborare con The Hunting Public e raggiungere gli acquirenti tramite rivenditori e canali online. Queste iniziative riguardano la caccia, le prestazioni e la portata dei clienti.
Il passaggio dalle attrezzature per archi ricurvi scolastici ai prodotti per adulti rimane un aspetto importante nella pianificazione dei prodotti. I negozi specializzati mantengono la loro rilevanza perché molti acquirenti necessitano ancora di assistenza qualificata per l'adattamento e la messa a punto dell'arco. La certificazione dei poligoni di tiro e i test sulle attrezzature possono influenzare gli acquirenti istituzionali e i grandi rivenditori. Robertson Stykbow rimane un attore legittimo, seppur con una presenza significativamente inferiore, nel mercato degli archi tradizionali.
Leader del settore delle attrezzature per il tiro con l'arco negli Stati Uniti
-
Scott Archery
-
Mathews Tiro con l'arco Inc.
-
bowtech
-
Darton Archery LLC.
-
Bear Archery, Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Agosto 2026: Elite Archery ha presentato l'arco da tiro Victra 40 all'ASA Classic. Il lancio ha ampliato la piattaforma Victra con un design da 40 pollici (40 pollici) tra gli assi, pensato per gli arcieri agonisti che cercano maggiore stabilità, tolleranza agli errori e precisione. L'arco è dotato del sistema di camme SPX2 di Elite, di Micro Splitters, della tecnologia SET e dei VX Mods.
- Novembre 2025: Hoyt ha presentato la sua gamma di archi da caccia 2026, che include le serie Carbon RX-10 e Alpha AX-3. La gamma presenta riser in carbonio migliorati, sistemi di camme ottimizzati e design più leggeri per i cacciatori con l'arco.
- Novembre 2025: Mathews Archery ha presentato i modelli ARC 30 e ARC 34 del 2026, i suoi nuovi archi da caccia di punta, al prezzo rispettivamente di 1,459 e 1,569 dollari. Gli archi sono dotati della camma SWX-2 di seconda generazione con tecnologia Perimeter Weight e di un riser riprogettato con ancoraggio Silent Connect completamente integrato.
- Agosto 2025: Bear Archery ha lanciato la serie Adapt 2 HP in collaborazione con The Hunting Public. La piattaforma Adapt di quarta generazione è stata sviluppata utilizzando il feedback diretto dei cacciatori con l'arco ed è disponibile presso i rivenditori Bear e online.
Ambito del rapporto sul mercato delle attrezzature per il tiro con l'arco negli Stati Uniti
L'attrezzatura per il tiro con l'arco si riferisce all'insieme di strumenti e accessori utilizzati per attività ricreative, competitive e venatorie di tiro con l'arco. Comprende archi, frecce, bersagli, dispositivi di protezione e accessori che migliorano le prestazioni, come mirini, stabilizzatori, faretre e sganci che consentono un tiro preciso e sicuro. Il mercato statunitense dell'attrezzatura per il tiro con l'arco è segmentato per tipo di prodotto, categoria, utente finale e canale di distribuzione. Per tipo di prodotto, il mercato è segmentato in archi, frecce, bersagli e accessori. Per categoria, il mercato è segmentato in fascia media e fascia alta. Per utente finale, il mercato è segmentato in adulti e bambini. Per canale di distribuzione, il mercato è segmentato in negozi al dettaglio fisici e negozi al dettaglio online. Le previsioni di mercato sono fornite in termini di valore (USD).
| Archi |
| Frecce |
| Obiettivi |
| Accessories |
| Massa |
| Premium |
| Adulti |
| Bambini |
| Negozi al dettaglio offline |
| Negozi al dettaglio online |
| Per tipo di prodotto | Archi |
| Frecce | |
| Obiettivi | |
| Accessories | |
| Per Categoria | Massa |
| Premium | |
| Per utente finale | Adulti |
| Bambini | |
| Per canale di distribuzione | Negozi al dettaglio offline |
| Negozi al dettaglio online |
Domande chiave a cui si risponde nel rapporto
Qual è la dimensione del mercato statunitense delle attrezzature per il tiro con l'arco?
Il mercato statunitense delle attrezzature per il tiro con l'arco aveva un valore di 612.37 milioni di dollari nel 2025 e si prevede che raggiungerà gli 819.40 milioni di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 5.12% nel periodo 2026-2031.
Quale tipologia di prodotto deteneva la quota maggiore del mercato statunitense delle attrezzature per il tiro con l'arco nel 2025?
Nel 2025, gli archi rappresentavano il segmento di prodotto leader, con una quota del 45.63% del fatturato totale del mercato. Il loro predominio è attribuito al ruolo essenziale che rivestono nel tiro con l'arco e alla disponibilità di diverse tipologie, tra cui archi compound, ricurvi e tradizionali.
Quale categoria ha dominato il mercato nel 2025?
Nel 2025, la categoria "Massa" ha dominato il mercato statunitense delle attrezzature per il tiro con l'arco, rappresentando il 68.42% delle vendite totali.
Quale segmento di utenti finali ha rappresentato la quota di mercato maggiore nel 2025?
Nel 2025, il segmento Adulti deteneva la quota di mercato maggiore, rappresentando l'87.22% del fatturato totale.
Quale canale di distribuzione ha dominato il mercato nel 2025?
Nel 2025, i negozi fisici sono rimasti il canale di distribuzione dominante, conquistando il 73.59% del mercato.
Quale canale di distribuzione si prevede crescerà più rapidamente tra il 2026 e il 2031?
Si prevede che i negozi online saranno il canale di distribuzione in più rapida crescita, registrando un CAGR del 6.86% durante il periodo di previsione. Tale crescita è supportata dalla crescente adozione dell'e-commerce, da una maggiore disponibilità di prodotti e da prezzi online competitivi.


