

Dimensioni e quota del mercato delle lattine per bevande in alluminio negli Stati Uniti
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
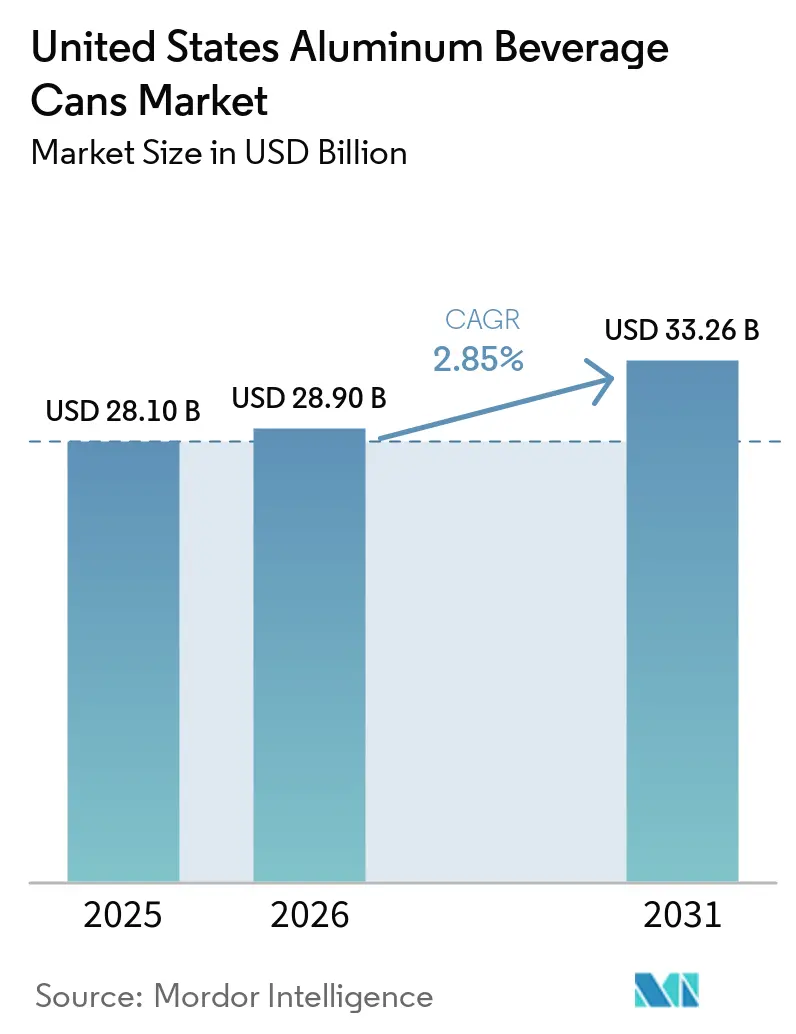
| Dimensione del mercato (2026) | 28.90 miliardo di dollari |
| Dimensione del mercato (2031) | 33.26 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 2.85% CAGR |
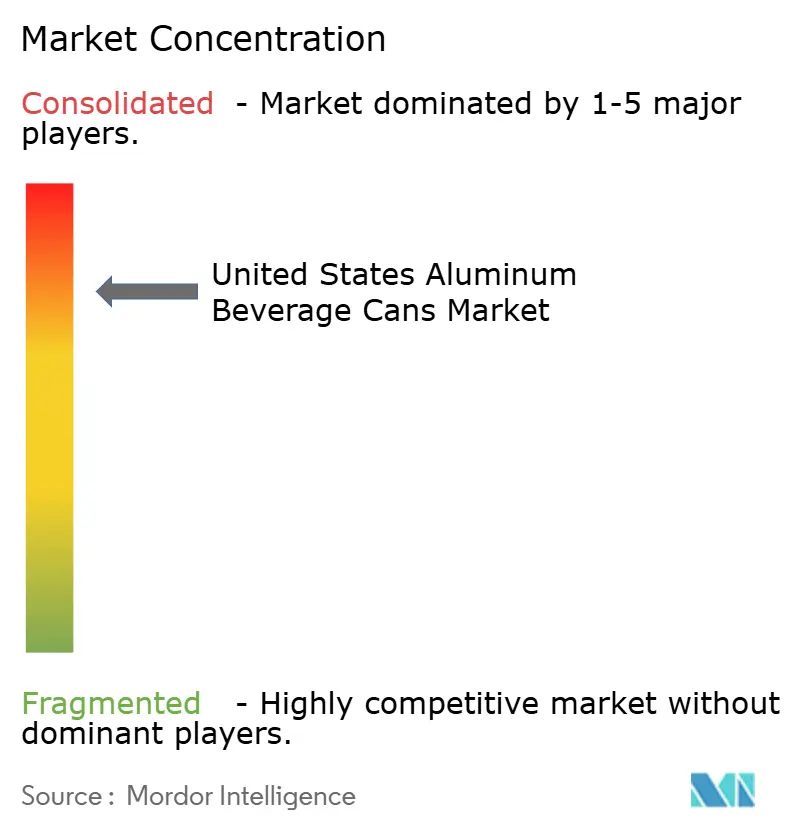
| Concentrazione del mercato | Alto |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato delle lattine per bevande in alluminio negli Stati Uniti di Mordor Intelligence
Si stima che il mercato statunitense delle lattine per bevande in alluminio nel 2026 raggiungerà i 28.9 miliardi di dollari, in crescita rispetto ai 28.10 miliardi di dollari del 2025, con proiezioni per il 2031 che indicano 33.26 miliardi di dollari, con un CAGR del 2.85% nel periodo 2026-2031. La domanda rimane resiliente, nonostante i grandi marchi di bevande stiano inasprendo gli obiettivi di sostenibilità, mentre la tecnologia di stiratura e trafilatura a due pezzi mantiene sotto controllo i costi di produzione nonostante i dazi sull'alluminio che gonfiano i prezzi nazionali dei metalli di circa il 10%. Si prevede che l'aumento della capacità produttiva, come il laminatoio Bay Minette di Novelis, allevierà la carenza di lamiere a partire dal 2026, ma i tempi di consegna per gli acquirenti non contrattuali si estendono ancora a 12-16 settimane. Gli aggiornamenti delle apparecchiature che integrano sensori IoT riducono le perdite di cambio formato dell'8-12%, aiutando i riempitori a compensare i maggiori costi dei materiali. Le attuali restrizioni della FDA sui PFAS richiederanno una completa riformulazione dei rivestimenti entro il 2026, creando costi di conformità a breve termine ma un vantaggio competitivo a lungo termine per chi si muove per primo.
Punti chiave del rapporto
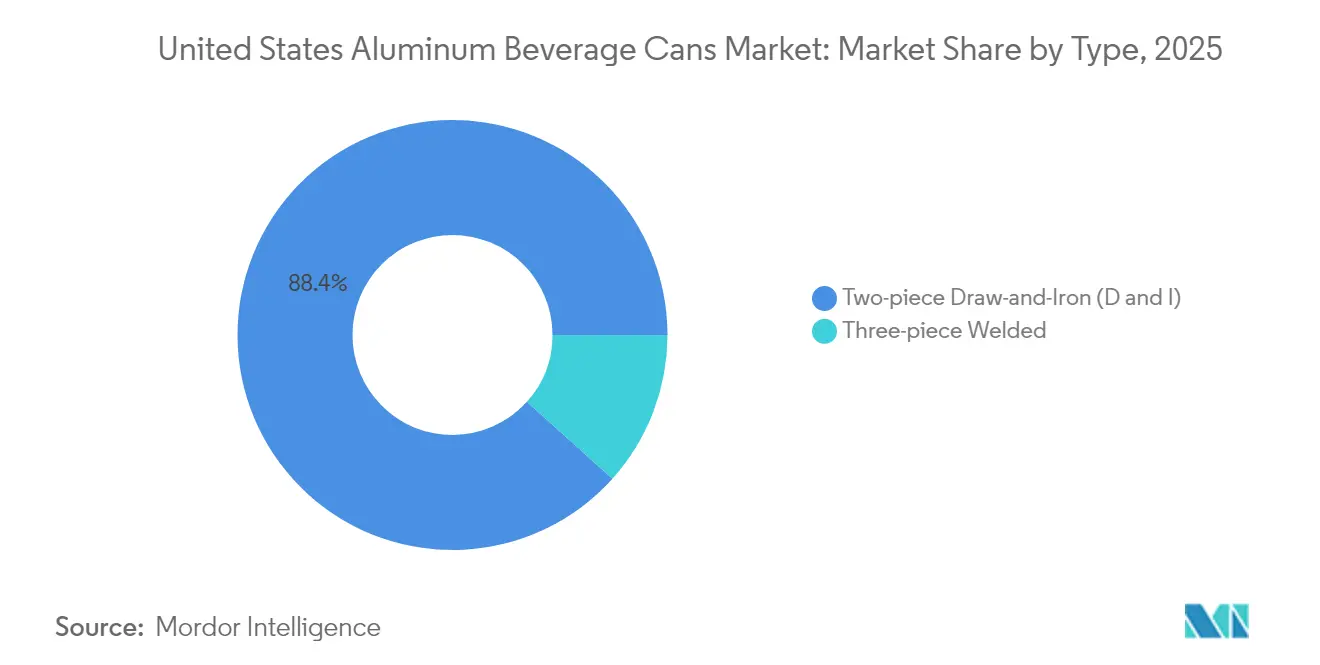
- Per tipologia, la tecnologia di stiratura e stiratura a due pezzi ha detenuto l'88.35% della quota di mercato delle lattine per bevande in alluminio negli Stati Uniti nel 2025 e si prevede che si espanderà a un CAGR del 3.58% fino al 2031.
- Per tipologia di bevanda, le bevande alcoliche aromatizzate hanno guidato la crescita e dovrebbero registrare un CAGR del 3.95% tra il 2026 e il 2031, mentre la birra ha mantenuto una quota di fatturato del 31.05% nel 2025.
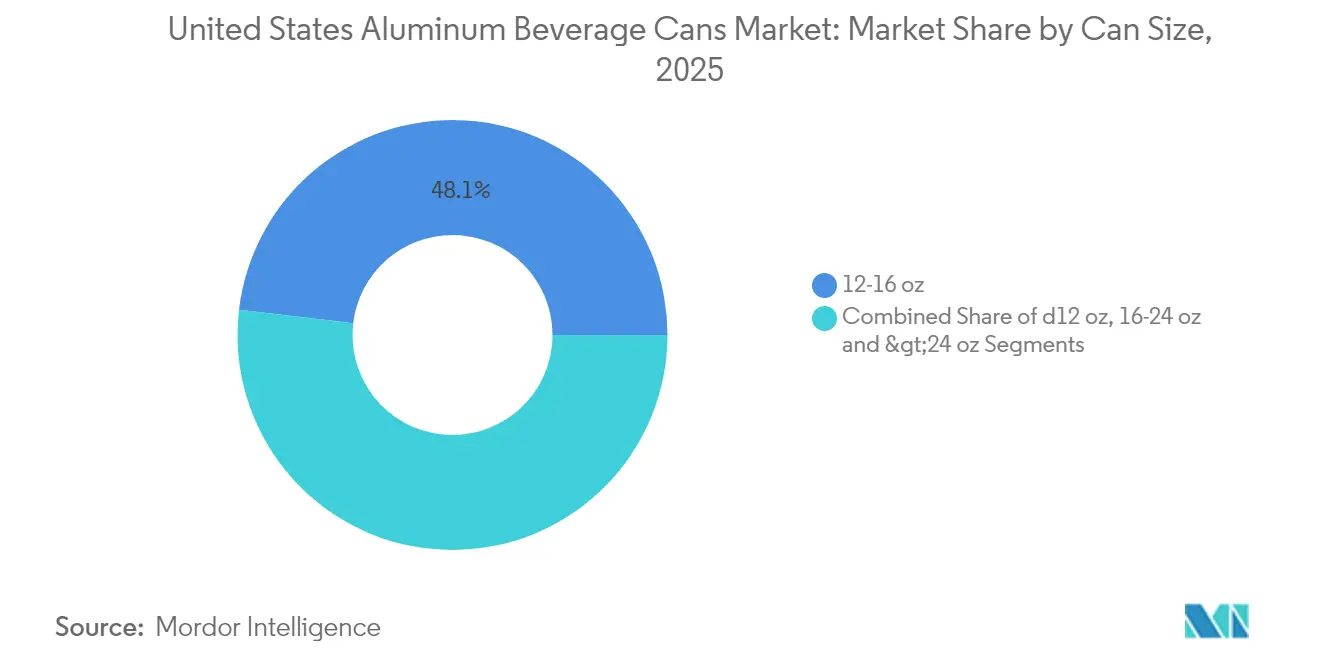
- In base alle dimensioni delle lattine, il segmento ≤12 oz ha raggiunto un potenziale CAGR del 3.39% fino al 2031, mentre i formati da 12-16 oz hanno mantenuto una quota del 48.12% delle dimensioni del mercato delle lattine per bevande in alluminio degli Stati Uniti nel 2025.
- Per canale di distribuzione, nel 2025 le vendite dirette hanno rappresentato il 64.10% della quota di mercato delle lattine per bevande in alluminio negli Stati Uniti, mentre si prevede che i canali indiretti aumenteranno a un CAGR del 4.55% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato delle lattine per bevande in alluminio negli Stati Uniti
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente domanda da parte dei produttori di bevande analcoliche | + 0.8% | Nazionale – Costa sud-orientale e occidentale | Medio termine (2-4 anni) |
| Aumento dei lanci di birra artigianale e seltzer | + 0.9% | Nazionale – Colorado, California, Carolina del Nord | A breve termine (≤ 2 anni) |
| Obiettivi ESG aziendali che favoriscono imballaggi infinitamente riciclabili | + 0.6% | Nazionale – guidato dalle aziende di bevande Fortune 500 | A lungo termine (≥ 4 anni) |
| Espansioni della capacità produttiva delle fonderie di alluminio in Nord America | + 0.4% | Costa del Golfo e Pacifico nord-occidentale | A lungo termine (≥ 4 anni) |
| Linee di riempimento abilitate all'IoT | + 0.3% | Principali hub metropolitani | Medio termine (2-4 anni) |
| Progetti pilota di tracciabilità blockchain | + 0.2% | Segmenti di bevande premium | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente domanda da parte dei produttori di bevande analcoliche
I marchi di bevande energetiche e caffè pronto da bere privilegiano i formati in alluminio per aumentare la durata di conservazione e la differenziazione del marchio. Il complesso Phoenix di Red Bull gestisce un sistema di confezionamento passante che integra la produzione di lattine con il riempimento di bevande, riducendo i costi logistici e proteggendo il suo formato proprietario da 250 ml. I rivenditori nazionali segnalano che i contenitori in alluminio aumentano i prezzi di scaffale premium del 6-8%, consentendo ai produttori di bevande funzionali di mantenere i margini nonostante la forte concorrenza. Allo stesso modo, i produttori di tè pronto da bere sfruttano la barriera alla luce dell'alluminio per risparmiare il 25% sui costi della catena del freddo rispetto al PET. Questi vantaggi di formato si stanno traducendo in impegni di acquisto vincolanti che vincolano i contratti per la produzione di fogli laminati fino al 2027. Con l'ampliamento della domanda oltre le bevande energetiche, anche verso le bevande nutrizionali per sportivi, i piccoli riempitori prevedono un ulteriore aumento dei volumi di lattine del 5% annuo.
Aumento delle birre artigianali e dei lanci di Hard Seltzer
L'elegante formato da 12 once dell'hard seltzer è diventato uno standard di confezionamento dopo che diversi marchi hanno conquistato una quota a due cifre nelle vendite di alcolici aromatizzati nel 2024. I birrifici artigianali che un tempo si affidavano alle bottiglie sono passati alle lattine, poiché grandi converter come Ball offrivano grafiche a tiratura limitata e materiali più leggeri. Tuttavia, gli acquirenti spot hanno pagato premi fino al 60% nel 2024, quando i volumi contrattuali sono stati completamente assegnati, costringendo molti piccoli birrifici ad assicurarsi riserve di inventario gestite dai distributori. Con l'aumento della capacità produttiva, i divari di prezzo si stanno riducendo, ma i formati eleganti da 16 once continuano a dominare i lanci di nuovi prodotti, poiché i consumatori associano le lattine a freschezza e riciclabilità. È probabile che questa tendenza persista, poiché i tè frizzanti alcolici e gli RTD a base di alcolici replicano le strategie di marketing dell'hard seltzer.
Obiettivi ESG aziendali a favore di imballaggi infinitamente riciclabili
La roadmap Perfect Circle di Ball punta a tassi di raccolta globali del 90% e all'85% di contenuto riciclato entro il 2030, in linea con gli impegni dei marchi di bevande per imballaggi completamente riciclabili. [1] Ball Corporation, “Resource Efficiency,” ball.com Questi impegni aumentano la domanda di fogli di lattine che contengono ≥70% di alluminio riciclato, provocando costi aggiuntivi di 12-15 USD per tonnellata. Novelis ha stanziato 2.5 miliardi di USD per aggiornamenti di laminazione e riciclaggio che supportano un contenuto post-consumo più elevato. I beni di largo consumo stanno inserendo clausole sul contenuto minimo riciclato nei contratti di fornitura pluriennali, bloccando di fatto la crescita della domanda di materiale per lattine a ciclo chiuso anche se i volumi complessivi di bevande si stabilizzano.
Espansioni della capacità produttiva delle fonderie di alluminio in Nord America
L'impianto di Bay Minette, da 600,000 tonnellate, rimane il più grande ampliamento previsto per la produzione di fogli per lattine per bevande negli Stati Uniti, sebbene la messa in servizio sia stata posticipata alla fine del 2025 a causa di ritardi nelle attrezzature. Ulteriori progetti di debottlenecking nel Pacifico nord-occidentale mirano a sfruttare l'energia idroelettrica rinnovabile per ridurre le emissioni di Scope-2 per i fogli per lattine. Una volta operativo, la nuova capacità produttiva dovrebbe ridurre i costi di trasporto per i riempitori della costa occidentale di circa 80 dollari a tonnellata. Nel frattempo, i trasformatori stanno mantenendo giorni di inventario più elevati per mitigare la carenza di fogli durante i picchi di domanda stagionali.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Alleggerimento del PET e conformità del tappo ancorato | -0.4% | Regioni con programmi EPR attivi | Medio termine (2-4 anni) |
| Volatilità del prezzo dell'alluminio nazionale a causa delle tariffe della Sezione 232 | -0.6% | A livello nazionale – il più alto per i riempitori non integrati | A breve termine (≤ 2 anni) |
| Colli di bottiglia delle bobine di lattine | -0.5% | Aree distanti dagli stabilimenti della Gulf Coast | Medio termine (2-4 anni) |
| Elevato capex per la conversione da 3 pezzi a Dand I | -0.3% | Piccoli produttori regionali | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Alleggerimento del PET e conformità del tappo legato
I fornitori di bottiglie in PET concorrenti hanno ridotto la resina fino al 10% per unità nel 2024, riducendo il divario in termini di costi di consegna rispetto alle lattine. Gli obblighi europei sui tappi a vite hanno ispirato una serie di sistemi di chiusura universali che le multinazionali globali del settore delle bevande potrebbero adottare in tutte le regioni, minacciando i volumi di lattine in caso di crescita dell'accettazione da parte dei consumatori. La legislazione statale sulla responsabilità estesa del produttore aggiungerà ulteriori costi di conformità a tutti i materiali di imballaggio, sebbene il ciclo di riciclo medio di 30 giorni dell'alluminio rimanga un vantaggio. Per contrastare i progressi del PET, i produttori di lattine stanno testando spessori ancora più sottili ed esplorando la goffratura stampabile per mantenere l'impatto del marchio sugli scaffali senza peso aggiuntivo.
Volatilità dei prezzi dell'alluminio nazionale a causa delle tariffe della Sezione 232
I dazi della Sezione 232 mantengono i prezzi delle transazioni del Midwest superiori del 15-20% rispetto alle tendenze del LME, esercitando pressione sui trasformatori privi di integrazione verticale e costringendo a trasferire i sovrapprezzi trimestrali ai clienti di bevande. Le oscillazioni dei prezzi spot fino a 5 centesimi per libbra nel 2024 hanno costretto alcuni piccoli riempitori a ricorrere a pool di distributori, aumentando il fabbisogno di capitale circolante. Se non si verificasse un'agevolazione tariffaria, la continua incertezza sui costi potrebbe frenare l'adozione delle lattine tra i marchi di bevande emergenti con margini ridotti.
Analisi del segmento
Per tipo: Efficienza produttiva Ancore Dominanza D e I
Nel 2025, le lattine in alluminio a due pezzi con sistema di stampaggio a caldo rappresentavano l'88.35% della quota di mercato statunitense delle lattine per bevande, e i miglioramenti prestazionali dovrebbero portare questo segmento a una crescita annua composta (CAGR) del 3.58% fino al 2031. La famiglia STARcan di Ball offre già un risparmio di peso fino all'8% rispetto ai modelli D e I tradizionali, rafforzando i margini di profitto con l'aumento dei premi del metallo. La riduzione incrementale del peso, ottenuta tramite compressione della base e perfezionamento della lega, riduce il consumo di materiale preservando al contempo la resistenza al carico superiore necessaria per il riempimento ad alta velocità. I sistemi di visione integrati ispezionano ora ogni guscio formato, riducendo i tassi di difettosità al di sotto di 50 parti per milione e minimizzando gli scarti. Questi progressi sono particolarmente rilevanti per le bevande in lattina , dove i produttori devono bilanciare l'efficienza dei materiali con i requisiti prestazionali della produzione ad alto volume.
Le lattine saldate in tre pezzi rimangono una nicchia per le bevande speciali che privilegiano forme distintive, tuttavia l'eliminazione graduale dei PFAS da parte della FDA spingerà a riprogettare i rivestimenti e potrebbe accelerarne il declino. I tempi di ciclo di produzione per i formati saldati rimangono circa il 30% più lenti rispetto alle linee D e I ad alta velocità, scoraggiando le bevande di grandi volumi dall'adottare tali formati. Ciononostante, alcuni produttori artigianali scelgono le lattine saldate in tre pezzi per creare elementi di branding retrò, e i rivestimenti di qualità aerospaziale in fase di sviluppo potrebbero prolungare la durata di conservazione delle miscele di succhi acidi. I requisiti di capitale per le presse D e I, tuttavia, scoraggiano ancora i piccoli riempitori, lasciando sacche limitate di domanda per le lattine saldate.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipologia di bevanda: le bevande alcoliche aromatizzate mantengono una performance superiore
Si prevede che le bevande alcoliche aromatizzate, guidate dall'estensione della linea di bevande analcoliche, registreranno un CAGR del 3.95% e continueranno a superare i volumi di birra base fino al 2031. Gli eleganti formati da 12 ml offrono una forte differenziazione visiva al dettaglio, soddisfacendo al contempo i consumatori attenti alle calorie che preferiscono porzioni più piccole. Le bevande analcoliche gassate mantengono un'ampia base di consumo, ma la crescita è inferiore a quella delle categorie di bevande funzionali che promettono benefici energetici, immunitari o idratanti.
Il caffè e il tè pronti all'uso sfruttano la barriera dell'alluminio all'ossigeno e alla luce, consentendo il trasporto a temperatura ambiente di prodotti che un tempo richiedevano costose refrigerazioni. Con la crescita del caffè nitro, i contenitori in alluminio pressurizzato offrono una crema omogenea, innescando partnership tra torrefattori indipendenti e produttori di conserve regionali. Le bevande energetiche sostengono la crescita dei volumi nei formati da 16 once, consolidando il ruolo dell'alluminio nel branding ad alto impatto con finiture opache e testurizzate. Le innovazioni nella chimica dei rivestimenti delle lattine ora tollerano miscele di agrumi a basso pH, aprendo il potenziale per i cocktail di succhi in lattina.
Per dimensione della lattina: la premiumizzazione si sposta verso profili più piccoli
Si prevede che la categoria ≤12 oz crescerà a un CAGR del 3.39% fino al 2031, riflettendo la richiesta dei consumatori di un controllo delle porzioni e di un posizionamento premium. I marchi di caffè speciali, kombucha e birra artigianale spesso scelgono lattine da 8-10 oz per giustificare un prezzo unitario più elevato, mantenendo al contempo le soglie di alcol o caffeina.
Al contrario, la fascia da 12-16 once ha conquistato il 48.12% del mercato statunitense delle lattine per bevande in alluminio nel 2025 e continua a essere l'opzione principale per le bevande gassate e gli energy drink. Le lattine più grandi da 19.2 once e 24 once sono adatte alle confezioni multiple dei minimarket e alle offerte di birra a basso costo, ma presentano limitazioni di spazio nei frigoriferi. La ricerca e sviluppo dei produttori si concentra ora su varianti con collo elegante che mantengono la visibilità sullo scaffale, consentendo al contempo un più facile impilamento per la logistica a valle.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per canale di distribuzione: i livelli di servizio determinano le scelte del canale
Nel 2025, i contratti diretti rappresentavano il 64.10% della quota di mercato delle lattine per bevande in alluminio negli Stati Uniti, con i proprietari dei marchi che apprezzavano la fornitura garantita e i programmi di innovazione congiunti. Gli accordi pluriennali consentono ai trasformatori di dedicare tempo specifico alle linee, stabilizzando i tassi di utilizzo al di sopra del 90%.
I canali indiretti, con un CAGR del 4.55%, si rivolgono a birrifici artigianali e start-up con volumi limitati. I distributori specializzati aggregano gli ordini, forniscono supporto per la progettazione grafica e finanziano il capitale circolante, ma i premi variano dal 40% al 60% rispetto ai prezzi diretti. Alcuni intermediari stanno installando stampanti digitali per piccoli lotti per ridurre i tempi di consegna delle edizioni limitate, aiutando i marchi emergenti a lanciare SKU stagionali senza impegnarsi in quantitativi minimi elevati.
Analisi geografica
Il Sud-Est si classifica come il maggiore contributore regionale, beneficiando della vicinanza alle fonderie della costa del Golfo e al corridoio delle bevande di Atlanta, dove si concentrano numerosi riempitori e sedi centrali dei marchi. Le catene di fornitura integrate accorciano le rotte di trasporto, consentendo ai trasformatori di passare attraverso costi di consegna del metallo inferiori ai proprietari dei marchi locali. I continui investimenti produttivi in Alabama e Georgia potrebbero consolidare ulteriormente il predominio della regione una volta che lo stabilimento Novelis di Bay Minette raggiungerà la piena operatività nel 2026.
La costa occidentale costituisce il secondo nodo di consumo, ma deve far fronte a maggiori supplementi per il trasporto di lamiere, spingendo i produttori di lattine a detenere maggiori scorte locali. La densità di produzione di birra artigianale in California, Oregon e Washington mantiene alta la domanda e le leggi sui depositi in container migliorano i tassi di recupero dell'alluminio, alimentando un approvvigionamento a ciclo chiuso. Tuttavia, le periodiche riduzioni delle fonderie nel Pacifico nord-occidentale, innescate dai picchi dei prezzi dell'energia elettrica, riducono la disponibilità di leghe e aumentano la volatilità dei prezzi.
La domanda del Midwest rimane stabile grazie ai consolidati centri di imbottigliamento di bevande analcoliche, sebbene i vecchi parchi attrezzature necessitino di ammodernamento per adeguarsi all'elevata velocità di produzione dei nuovi impianti del Sud-Est. Il Nord-Est mantiene una crescita di nicchia nel settore delle bevande premium, sfruttando i densi mercati urbani ma facendo affidamento in larga misura sui fogli in entrata dei produttori del Golfo. L'emergente legislazione sulla responsabilità estesa del produttore potrebbe modificare l'economia del riciclo in tutti gli stati, offrendo vantaggi alle regioni che già raggiungono elevati standard di raccolta.
Panorama normativo
I produttori statunitensi di lattine di alluminio per bevande operano nel rispetto di una combinazione di requisiti relativi al contatto con gli alimenti e alle emissioni, con la supervisione affidata alla FDA per le sostanze a contatto con gli alimenti (inclusi i materiali del corpo e del fondo della lattina e i rivestimenti interni) e all'EPA per le emissioni atmosferiche derivanti dalle operazioni di rivestimento superficiale delle lattine. Per le linee di rivestimento, si applicano le normative EPA previste dal Clean Air Act tramite NSPS (sezione 111) e NESHAP (sezione 112), inclusi i requisiti di cui al 40 CFR 63.3481 per il rivestimento superficiale delle lattine metalliche, che definiscono la selezione dei solventi, i sistemi di abbattimento e le pratiche di documentazione negli impianti di formatura e decorazione delle lattine.
La politica commerciale rimane inoltre una variabile chiave in termini di costi e approvvigionamento, a causa delle misure previste dalla Sezione 232 che interessano l'alluminio e i prodotti derivati. Nell'aprile 2025, il Dipartimento del Commercio ha imposto dazi del 25% sulla birra importata e sulle lattine di alluminio vuote, e nel giugno 2026 la Casa Bianca ha emesso il Proclama 11021, che modifica i regimi tariffari della Sezione 232 mantenendo i dazi ad valorem del 25% su alcuni prodotti derivati dai metalli, comprese le lattine di alluminio. Ciò rafforza l'importanza degli appalti nazionali e dei meccanismi di trasferimento dei sovrapprezzi. L'attenzione legislativa al tracciamento dei rottami è aumentata anche nel 2026 con l'introduzione del CANS Act (HR 7992), che impone uno studio continuo da parte dell'USGS sull'alluminio smaltito nelle discariche statunitensi e sui relativi flussi di rottami, supportando l'attenzione politica sul recupero e sull'economia circolare.
Analisi della catena del valore
La catena del valore inizia con la fornitura di alluminio primario e di materie prime di alluminio riciclato, per poi passare alla laminazione delle lamiere, alla formatura delle lattine (prevalentemente in due pezzi DWI/D e I), al rivestimento e alla decorazione, e infine alla distribuzione ai riempitori di bevande e ai proprietari di marchi tramite contratti diretti e distributori che servono acquirenti più piccoli. I produttori di lamiere e i riciclatori si trovano a monte dei produttori di lattine, mentre le prestazioni a valle dipendono dalla compatibilità con il riempimento ad alta velocità, dalla fornitura di fondi e linguette e dalla conversione grafica. Nella maggior parte dei casi, gli impianti sono situati vicino alle operazioni di riempimento per ridurre i costi di trasporto e supportare la consegna just-in-time, mentre gli acquirenti spot possono dover affrontare tempi di consegna più lunghi quando la capacità produttiva delle lamiere o delle linee è completamente occupata.
Il riciclo e il recupero degli scarti operano in un ciclo parallelo che alimenta la filiera delle lattine. Fonti del settore citano un tasso di riciclo delle lattine di alluminio per bevande negli Stati Uniti pari al 43% nel 2023, insieme a obiettivi pluridecennali (70% entro il 2030, 80% entro il 2040, 90% entro il 2050). L'Aluminum Association ha descritto le lattine come un materiale di alto valore per il riciclo (stimato in media intorno ai 1,338 dollari a tonnellata), il che supporta gli investimenti nel recupero e nella selezione presso gli impianti di recupero dei materiali e rafforza i contratti a ciclo chiuso tra laminatoi, produttori di lattine e i principali clienti del settore delle bevande. Le azioni commerciali e le politiche tariffarie influenzano ulteriormente la filiera, incidendo sull'economia delle importazioni di materie prime metalliche e incoraggiando una maggiore dipendenza dalla laminazione interna, dagli aggiornamenti dei processi di riciclo e dagli accordi di fornitura a lungo termine.
Panorama competitivo
Ball Corporation e Crown Holdings controllano congiuntamente circa il 60-65% della quota di mercato delle lattine per bevande in alluminio negli Stati Uniti, riflettendo una struttura moderatamente consolidata. Le acquisizioni di Alucan da parte di Ball nell'ottobre 2024 e di Florida Can Manufacturing nel febbraio 2025 hanno aggiunto 1.2 miliardi di lattine alla capacità produttiva annua, assicurandosi spazi per la crescita delle bevande artigianali. L'ampliamento della capacità produttiva di Crown in Virginia e Nevada rafforza il servizio ai distributori indipendenti occidentali, migliorando il suo equilibrio geografico.
I produttori di secondo livello Silgan Holdings, Ardagh Metal Packaging e Independent Can Company perseguono la specializzazione regionale o formati personalizzati per evitare la concorrenza diretta sui volumi. Molti investono in moduli di visione predisposti per l'IoT che aumentano l'utilizzo della linea e forniscono dati di qualità in tempo reale ai proprietari dei marchi. I depositi di brevetti mostrano una maggiore attività nei rivestimenti senza PFAS e nelle miscele di leghe ottimizzate per la produzione additiva, settori in cui i piccoli innovatori potrebbero concedere in licenza la tecnologia alle grandi aziende. [3] US Patent Office, “Aluminum Alloy,” uspto.gov
I costi di conformità normativa favoriscono gli operatori su larga scala, che possono distribuire la spesa in ricerca e sviluppo su più stabilimenti, ma persistono opportunità di sviluppo in lattine sagomate, inchiostri tattili e tecnologia di chiusura richiudibile. Le partnership tra aziende di rivestimento e trasformazione accelerano i cicli di qualificazione con l'avvicinarsi della scadenza del 2026 per i PFAS, con i primi utilizzatori che probabilmente si aggiudicheranno contratti per bevande premium alla ricerca di credenziali più ecologiche.
Leader del settore delle lattine per bevande in alluminio negli Stati Uniti
Corona Holdings Inc
Corporazione Palla
Silgan Holdings Inc.
Ardagh Group SA
Envases Universales de México SA de CV
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Aprile 2026: Crown Holdings ha annunciato l'intenzione di costruire un nuovo impianto a due linee per la produzione di lattine per bevande nel nord dell'India, con una capacità produttiva stimata in circa 2.2 miliardi di lattine all'anno e l'avvio delle operazioni previsto per la seconda metà del 2027. Pur essendo al di fuori degli Stati Uniti, questo progetto dimostra dove un importante fornitore statunitense sta indirizzando i capitali per la crescita incrementale e come l'allocazione della capacità produttiva globale possa influenzare le code di produzione, la standardizzazione tecnologica e la definizione delle priorità interne in materia di investimenti nell'intera rete di produzione di lattine.
- Febbraio 2025: Ball Corporation ha completato l'acquisizione di Florida Can Manufacturing, aggiungendo due stabilimenti nel sud-est degli Stati Uniti ed espandendo la propria presenza nelle aree a forte crescita del settore delle bevande. L'accordo ha rafforzato la capacità di Ball di stipulare contratti pluriennali con i proprietari dei marchi, che danno priorità alla garanzia di fornitura e a cambi di formato più rapidi per le piccole tirature e i formati speciali.
- Ottobre 2024: Ball Corporation ha acquisito Alucan per espandere le proprie capacità nella formatura di lattine di alta gamma e nei rivestimenti speciali. Ciò ha favorito l'innovazione di formati a margine più elevato e ha accelerato i processi di qualificazione per imballaggi differenziati utilizzati da marchi di bevande artigianali e premium.
Ambito e metodologia
Le lattine per bevande in alluminio contengono e distribuiscono bevande come bibite analcoliche, birra ed energy drink. Sono realizzate con un sottile foglio di alluminio che è stato modellato nella forma di una lattina cilindrica con una copertura superiore e inferiore. Le lattine in alluminio sono leggere, resistenti e trasportabili, il che le rende una scelta popolare per il confezionamento delle bevande. Inoltre, l'uso di lattine in alluminio protegge il gusto e la freschezza della bevanda da luce, aria e altri fattori esterni che possono causare deterioramento.
Il mercato statunitense delle lattine per bevande in alluminio è segmentato per tipo (2 pezzi e 3 pezzi) e applicazione (bibite analcoliche gassate, birra, acqua, bevande energetiche e altre applicazioni). Il rapporto offre previsioni di mercato e dimensioni in valore (USD) per tutti i segmenti sopra menzionati.
| Alluminio |
| Acciaio |
| Due pezzi |
| Tre pezzi |
| Aerosol monoblocco |
| ≤12 once |
| 250-500 ml |
| 500-1,000 ml |
| >1,000 ml |
| Disegnato e stirato (DandI) |
| Disegnato e ridisegnato (DRD) |
| Estrusione a impatto |
| Alimentare - Food |
| Bevande |
| Cura personale e cosmetici |
| Eccipienti farmaceutici |
| Vernici e prodotti chimici industriali |
| Fluidi e lubrificanti per autoveicoli |
| Altro settore degli utenti finali |
| Per tipo di materiale | Alluminio |
| Acciaio | |
| Per struttura Can | Due pezzi |
| Tre pezzi | |
| Aerosol monoblocco | |
| Per capacità/dimensione | ≤12 once |
| 250-500 ml | |
| 500-1,000 ml | |
| >1,000 ml | |
| Per processo di produzione | Disegnato e stirato (DandI) |
| Disegnato e ridisegnato (DRD) | |
| Estrusione a impatto | |
| Per settore degli utenti finali | Alimentare - Food |
| Bevande | |
| Cura personale e cosmetici | |
| Eccipienti farmaceutici | |
| Vernici e prodotti chimici industriali | |
| Fluidi e lubrificanti per autoveicoli | |
| Altro settore degli utenti finali |
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato delle lattine per bevande in alluminio negli Stati Uniti nel 2026?
Nel 28.9 il mercato valeva 2026 miliardi di dollari ed è sulla buona strada per raggiungere i 33.26 miliardi di dollari entro il 2031.
Qual è il CAGR previsto per le lattine per bevande in alluminio fino al 2031?
Si prevede che il mercato crescerà a un CAGR del 2.85% nel periodo 2026-2031.
Quale tecnologia può detenere la quota maggiore?
Le lattine in due pezzi con apertura a pressione e stiratura dominano con una quota dell'88.35% nel 2025 e continuano a crescere.
Perché i canali di vendita indiretti stanno diventando sempre più popolari?
I birrifici artigianali e i marchi emergenti di bevande si affidano ai distributori per aggregare i volumi e fornire scorte just-in-time nonostante i prezzi più elevati.
In che modo il divieto sui PFAS imposto dalla FDA inciderà sui produttori di lattine?
Entro il 2026 le aziende dovranno riformulare i rivestimenti per interni, sostenendo costi di ricerca e sviluppo a breve termine ma rafforzando in ultima analisi le credenziali di sostenibilità.


