

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
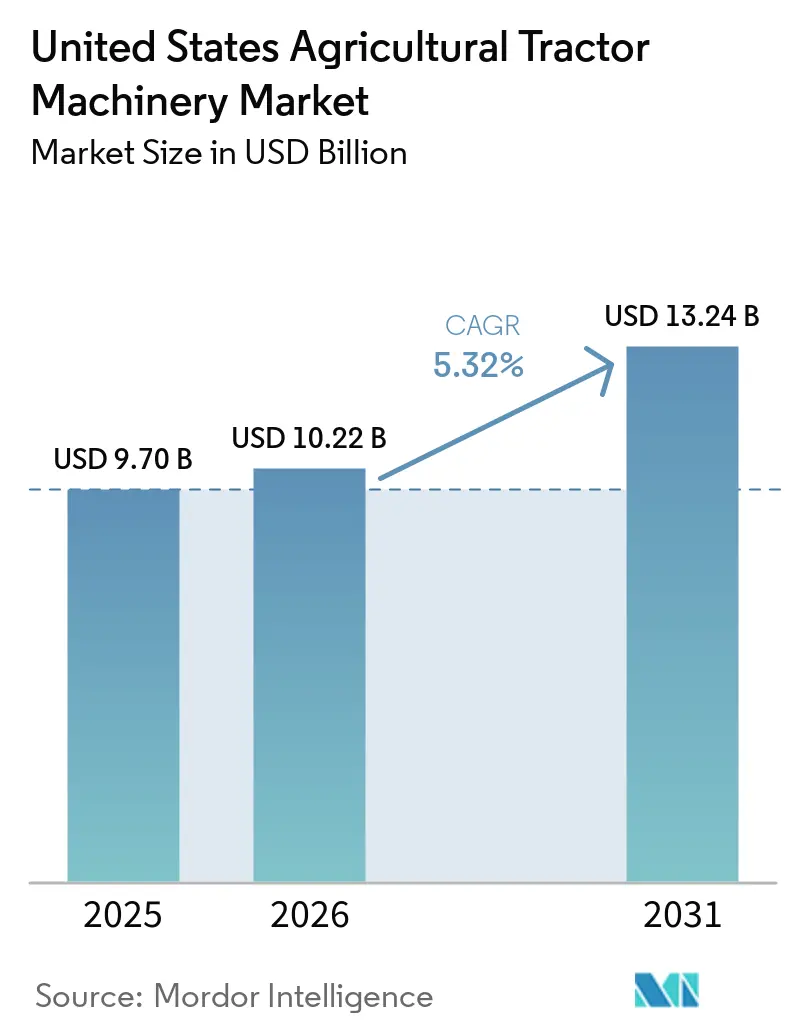
| Dimensione del mercato (2026) | 10.22 miliardo di dollari |
| Dimensione del mercato (2031) | 13.24 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.32% CAGR |
| Concentrazione del mercato | Alto |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dei trattori agricoli negli Stati Uniti di Mordor Intelligence
Il mercato statunitense dei trattori agricoli aveva un valore di 9.7 miliardi di dollari nel 2025 e si prevede che crescerà da 10.22 miliardi di dollari nel 2026 a 13.24 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 5.32% durante il periodo di previsione (2026-2031). La crescente adozione di sistemi di precisione, la maggiore disponibilità di accessori elettrici e la persistente inflazione dei costi della manodopera stanno alimentando un ciclo di sostituzione pluriennale che si estende oltre le normali fluttuazioni del reddito agricolo. Le grandi aziende agricole stanno standardizzando l'utilizzo di attrezzature ricche di sensori che inviano dati a software basati su cloud, il che rafforza la fidelizzazione al marchio e incrementa le vendite di ricambi. Le piccole aziende agricole specializzate in colture di nicchia si stanno orientando verso unità elettriche a batteria per conformarsi agli obiettivi statali in materia di emissioni, mentre le normative sulla siccità nell'ovest degli Stati Uniti stanno spingendo gli investimenti in attrezzature collegate a sistemi di irrigazione a tasso variabile. Allo stesso tempo, l'approvvigionamento interno, incentivato dai dazi previsti dalla Sezione 232, sta rimodellando le catene di approvvigionamento e spingendo i prezzi al rialzo. Queste tendenze contrastanti stanno favorendo nuovi modelli di abbonamento per i rivenditori, che distribuiscono gli investimenti di capitale su più stagioni e trasformano gli acquisti sporadici di attrezzature in entrate prevedibili derivanti dai servizi.
Punti chiave del rapporto
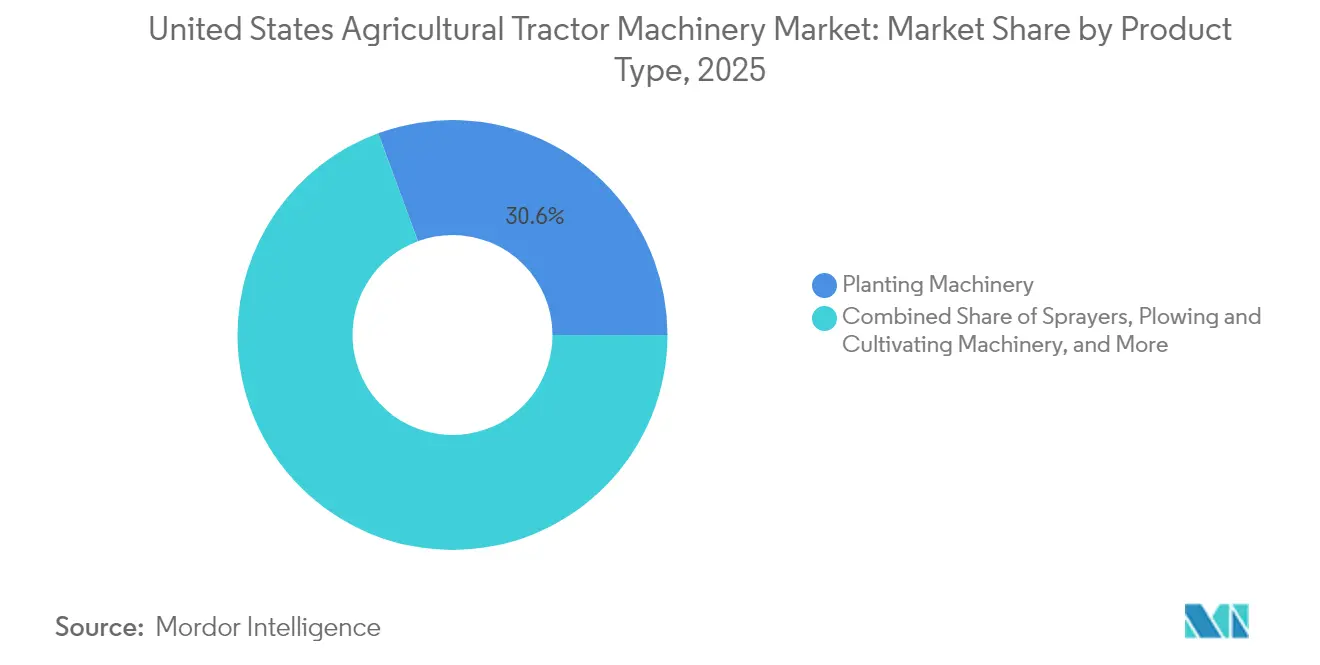
- Per tipologia di prodotto, le macchine per la semina rappresentavano il 30.62% del mercato statunitense dei trattori agricoli nel 2025, e si prevede che gli irroratori cresceranno a un tasso annuo composto del 7.52% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato dei trattori agricoli negli Stati Uniti
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento dell'adozione dell'agricoltura di precisione | + 1.20% | Midwest, Ovest e Sud-est | Medio termine (2-4 anni) |
| Aumento degli incentivi all'elettrificazione | + 0.80% | Ovest, Nordest e Midwest | A lungo termine (≥ 4 anni) |
| Inflazione del costo del lavoro nelle grandi aziende agricole | + 1.00% | Midwest, Ovest e Sudovest | A breve termine (≤ 2 anni) |
| Elevata adozione di modelli di abbonamento gestiti dai concessionari | + 0.60% | Guadagni nazionali e iniziali nel Midwest | Medio termine (2-4 anni) |
| Sezione 232 Localizzazione basata sulle tariffe | + 0.40% | il | A breve termine (≤ 2 anni) |
| Ricavi da crediti di carbonio per apparecchiature a basse emissioni | + 0.30% | L'Iowa e l'Illinois si trovano nel Midwest, mentre la California si trova nell'Ovest. | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento dell'adozione dell'agricoltura di precisione
La guida GPS (Global Positioning System), i regolatori a velocità variabile e gli ugelli a controllo di sezione sono diventati pratiche standard nelle aziende agricole che superano i 1,500 acri. Nel 2024, il 75% degli acri di mais e soia del Midwest è stato seminato utilizzando la tecnologia di guida GPS, rispetto al 62% del 2020 [1] Fonte: USDA Economic Research Service, “Farm Production Expenditures,” ers.usda.gov . Gli agricoltori si affidano all'automazione perché la carenza di manodopera rende impraticabili le regolazioni manuali sul campo. La telematica ora alimenta le piattaforme cloud, il che aumenta i costi di transizione, quindi il vantaggio competitivo è legato all'interoperabilità del software piuttosto che alla potenza. Quando le attrezzature più vecchie raggiungono la fine del loro ciclo di vita, gli aggiornamenti integrano automaticamente sensori e connettività, aumentando il contenuto tecnologico per unità nel mercato statunitense dei trattori agricoli.
Aumento degli incentivi all'elettrificazione
I crediti d'imposta federali che coprono fino al 30% del costo delle attrezzature elettriche o ibride e le norme della California che eliminano gradualmente i piccoli motori diesel stanno stimolando la domanda di unità a batteria di potenza inferiore [2] Fonte: Dipartimento dell'Energia degli Stati Uniti, "Crediti per l'energia pulita dell'Inflation Reduction Act", energy.gov . Monarch Tractor ha spedito più di 200 trattori elettrici con attrezzi abbinati agli agricoltori californiani nel 2024, segnando una pietra miliare significativa nella redditività commerciale della tecnologia. Le trazioni elettriche non stanno soppiantando il segmento delle colture a filari ad alta potenza, ma si stanno ritagliando una corsia parallela per le aziende agricole specializzate al di sotto dei 500 acri. Questa biforcazione amplia la gamma di prodotti all'interno del mercato delle macchine agricole per trattori degli Stati Uniti.
Inflazione del costo del lavoro nelle grandi aziende agricole
I salari orari medi per gli operatori di macchinari sono aumentati del 12% tra il 2022 e il 2024 [3] Fonte: US Bureau of Labor Statistics, “Occupational Employment and Wage Statistics,” bls.gov . L'aumento ha ridotto i margini nelle aziende agricole di oltre 3,000 acri, che ora installano attrezzature predisposte per l'automazione che riducono le ore di lavoro per acro fino al 30%. La seminatrice exactShot di Deere & Company utilizza la robotica per posizionare il fertilizzante con precisione sul seme e garantisce un ritorno sull'investimento in meno di tre anni nelle grandi aziende agricole a filari. I salari elevati stanno quindi accelerando il passaggio all'automazione e alle attrezzature abilitate ai dati nel mercato statunitense dei trattori agricoli.
Elevata adozione di modelli di abbonamento gestiti dai concessionari
I concessionari Deere & Company e CNH Industrial NV stanno integrando macchinari montati su trattore, telematica, supporto agronomico e cambi di attrezzature stagionali in piani di abbonamento mensili pensati per le aziende agricole statunitensi di circa 800-1,500 acri. Questi modelli riducono i costi iniziali per gli acquirenti che devono affrontare tassi di interesse più elevati, garantendo al contempo ai concessionari ricavi più stabili. I dati continui generati attraverso questi contratti integrati contribuiscono inoltre a perfezionare la progettazione delle attrezzature e mantengono gli agricoltori vincolati all'ecosistema OEM (Original Equipment Manufacturers) all'interno del mercato statunitense dei trattori agricoli.
Analisi dell'impatto della restrizione
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevata spesa in conto capitale per attrezzature | -0.90% | Nazionale, acuto nel sud-est e nel nord-est | A breve termine (≤ 2 anni) |
| Volatilità dei prezzi delle materie prime | -0.70% | Midwest, Sud-ovest e Sud-est | A breve termine (≤ 2 anni) |
| Divario di competenze nella manutenzione delle tecnologie avanzate | -0.50% | Nazionale e grave nelle aree rurali | Medio termine (2-4 anni) |
| Trasferimento dei costi tariffari dell'acciaio e dell'alluminio | -0.40% | il | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Divario di competenze nella manutenzione delle tecnologie avanzate
Nel 2024, il 68% dei concessionari di attrezzature ha segnalato una carenza di tecnici, con tempi medi di assunzione superiori a 120 giorni per ruoli in ambito tecnologico avanzato. Le persistenti lacune nella banda larga rurale, che interessano quasi il 30% dei terreni agricoli degli Stati Uniti, limitano ulteriormente l'efficacia della diagnostica remota, riducendo i vantaggi in termini di operatività degli attrezzi agricoli di precisione. Di conseguenza, gli OEM (Original Equipment Manufacturer) con reti di assistenza capillari e ben fornite di risorse acquisiscono un netto vantaggio competitivo, mentre i nuovi operatori più piccoli o più recenti faticano a mantenere un'adeguata copertura di supporto nelle regioni agricole più disperse.
Trasferimento dei costi tariffari dell'acciaio e dell'alluminio
Nel 2024, l'aumento dei dazi ha aggiunto un importo stimato di 1,200-1,800 dollari al costo di produzione di una tipica seminatrice a 16 file, determinando una notevole pressione sui prezzi dei macchinari agricoli. I grandi OEM (Original Equipment Manufacturer) hanno assorbito parzialmente questi aumenti localizzando la produzione e sfruttando la scala negli approvvigionamenti, mentre i produttori di piccole dimensioni hanno dovuto affrontare una maggiore compressione dei margini e una ridotta flessibilità dei prezzi. Questo squilibrio dei costi sta accelerando le tendenze di consolidamento e rafforzando il predominio dei principali operatori nel mercato statunitense dei macchinari agricoli per trattori.
Analisi del segmento
Per tipo di prodotto: le piantatrici guidano, gli spruzzatori accelerano
Le macchine per la semina hanno mantenuto la loro posizione di segmento più grande, rappresentando il 30.62% delle dimensioni del mercato statunitense dei trattori agricoli nel 2025. La semina a velocità variabile si sta avvicinando alla saturazione nelle aziende agricole con superficie superiore a 1,500 acri, rendendo la spaziatura dei semi in tempo reale e il controllo della deportanza standard anziché funzionalità premium. Questa normalizzazione della tecnologia di precisione ha compresso i differenziali di prezzo dell'hardware, spingendo la concorrenza verso servizi a valore aggiunto come consulenza agronomica, analisi dei dati e integrazione con piattaforme di gestione aziendale. Gli agricoltori ora danno priorità non solo alla qualità delle attrezzature per la semina, ma anche alla compatibilità software, al supporto per la calibrazione da parte dei concessionari e a informazioni fruibili che ottimizzano le rese e l'efficienza degli input, rafforzando l'importanza strategica delle macchine per la semina nel mercato statunitense dei trattori agricoli.
Gli irroratori rappresentano il segmento in più rapida crescita, con un CAGR previsto del 7.52% fino al 2031. Gli ugelli a controllo di sezione e i sistemi a modulazione di larghezza d'impulso sono diventati standard per le aziende agricole di oltre 2,000 acri, trasformando l'applicazione di precisione da un optional a una necessità operativa. I modelli a barra trainata stanno gradualmente cedendo il passo agli irroratori semoventi con GPS integrato e controller a portata variabile. I coltivatori di colture a filari del Midwest giustificano il sovrapprezzo di 300,000-500,000 dollari grazie al risparmio di manodopera, alla riduzione della sovrapposizione di prodotti chimici e al miglioramento della conformità ambientale. Poiché queste macchine inseriscono i dati direttamente nel software di gestione aziendale, i produttori con solidi ecosistemi software e il supporto alla calibrazione dei concessionari ottengono un significativo vantaggio competitivo, evidenziando il ruolo crescente delle tecnologie di irrorazione intelligenti nel mercato statunitense dei trattori agricoli.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report


Analisi geografica
Il Midwest genera la maggior parte del fatturato. Le aziende agricole medie di Iowa, Illinois, Indiana e Nebraska investono circa 1.5 milioni di dollari in cinque anni e scelgono sempre più spesso attrezzi dotati di sensori che forniscono dati al software di gestione aziendale. La crescita è moderata, poiché la penetrazione tecnologica è già elevata, ma ogni unità continua a includere funzionalità più avanzate. La pressione della manodopera sta spingendo verso una più ampia adozione di seminatrici e irroratrici autonome.
L'Ovest si sta espandendo rapidamente. Le aziende agricole specializzate in California utilizzano attrezzi elettrici e sistemi di irrigazione a portata variabile per conformarsi alle normative sulle emissioni e sulle falde acquifere. Il trattore Monarch sta guadagnando terreno nei vigneti e nei frutteti con unità a batteria, mentre le grandi aziende agricole di grano e patate in Idaho e Washington rimangono in gran parte orientate al diesel. Ciò crea due sottomercati distinti all'interno della regione.
Il Sud-Est si sta riprendendo con prezzi stabili di cotone e arachidi. Le seminatrici e i coltivatori adatti alla sabbia stanno registrando una domanda crescente e la lavorazione conservativa sta guadagnando terreno. Il Sud-Ovest, supportato dai cluster lattiero-caseari del Texas, beneficia di aggiornamenti delle attrezzature per la foraggiamento che migliorano le operazioni negli allevamenti intensivi. Il Nord-Est rimane il mercato più piccolo, ma mostra un'adozione di nicchia di coltivatori elettrici compatti nelle aziende agricole biologiche. Queste differenze regionali evidenziano l'importanza delle famiglie di prodotti configurabili nel mercato statunitense dei trattori agricoli.
Panorama normativo
I fornitori di macchine agricole per trattori negli Stati Uniti operano in base a requisiti sovrapposti in materia di emissioni, sicurezza e conformità per l'uso su strada. Per quanto riguarda i gruppi propulsori, l'Agenzia per la Protezione Ambientale degli Stati Uniti (EPA) regola i motori a combustione interna non stradali utilizzati nei trattori agricoli secondo gli standard Tier 4, con quadri normativi di certificazione e conformità definiti nei titoli 40 CFR Parte 1039 e 40 CFR Parte 1068. Per i produttori di volumi maggiori, gli obblighi di collaudo a livello di produzione sono disciplinati da disposizioni federali come il titolo 40 CFR 1037.665, che collega più strettamente la progettazione dei sistemi di post-trattamento dei gas di scarico, gli aggiornamenti di calibrazione e le attività di conformità continua.
I requisiti di sicurezza nelle operazioni agricole includono strutture di protezione antiribaltamento (ROPS) e cinture di sicurezza per i trattori agricoli fabbricati dopo il 25 ottobre 1976, ai sensi del 29 CFR 1928.51, che definiscono le specifiche standard delle attrezzature e le pratiche di retrofit nei cicli di sostituzione della flotta. Per le attrezzature utilizzate su strade pubbliche, i requisiti di illuminazione e segnaletica fanno riferimento alle normative federali sui trasporti, come il 49 CFR Parte 562 (inclusi gli standard ANSI/ASAE). Nel febbraio 2026, l'EPA ha promosso azioni a favore del diritto alla riparazione per gli agricoltori che interessano le attrezzature non stradali, dando ulteriore impulso a un accesso più ampio alle capacità di diagnosi e riparazione e influenzando le politiche di assistenza dei concessionari OEM.
Panorama competitivo
Il mercato statunitense dei trattori agricoli è dominato da Deere & Company, CNH Industrial NV e AGCO Corporation, che insieme detengono la maggior parte del fatturato del settore. Deere & Company sfrutta un ecosistema hardware-software integrato che fidelizza i clienti attraverso il blocco dei dati, la connettività di precisione e la consegna dei ricambi in giornata. CNH Industrial NV posiziona i suoi marchi Case IH e New Holland come alternative flessibili per diverse attività agricole, rafforzando le proprie capacità attraverso partnership, come la collaborazione con Raven Industries per i sistemi di guida autonoma. AGCO Corporation differenzia la propria offerta con la precisione di progettazione europea dei marchi Fendt e Massey Ferguson, enfatizzando l'efficienza nei consumi e le caratteristiche ad alte prestazioni, pensate appositamente per l'agricoltura su larga scala.
Oltre ai principali attori del settore, produttori di fascia media come Kubota Corporation e Mahindra & Mahindra Ltd. stanno espandendo la loro presenza nel segmento sotto i 100 cavalli, rivolgendosi ad aziende agricole specializzate in colture specifiche e allevamenti che richiedono attrezzature altamente manovrabili. Questo segmento ha attratto anche aziende emergenti nel campo della robotica e dei veicoli elettrici, tra cui Monarch Tractor, Blue White Robotics e Autonomous Solutions Inc., che stanno sperimentando accessori senza conducente e unità alimentate a batteria. Questi innovatori puntano a cogliere le opportunità inesplorate dell'agricoltura di precisione, esercitando pressione sui produttori di apparecchiature originali (OEM) tradizionali affinché mantengano la propria rilevanza.
I produttori tradizionali stanno difendendo attivamente le proprie posizioni di mercato attraverso acquisizioni strategiche e controlli software più rigorosi. L'acquisizione di una startup di visione artificiale da parte di Deere & Company nel 2024 e la partnership di CNH Industrial NV con Raven Industries nel 2025 sottolineano questo approccio. Tuttavia, l'evoluzione del contesto normativo, come la legislazione sul diritto alla riparazione in Colorado e New York, potrebbe costringere gli OEM ad aprire le proprie piattaforme, indebolendo i tradizionali fossati competitivi e incoraggiando un panorama più modulare e interoperabile. Queste dinamiche stanno rimodellando il quadro competitivo e i percorsi di innovazione nel mercato statunitense dei trattori agricoli.
Leader del settore dei trattori agricoli degli Stati Uniti
CNH Industrial NV
Società AGCO
Società Kubota
Deere & Company
Mahindra & Mahindra Ltd.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Luglio 2026: Deere & Company ha stipulato un accordo con la Federal Trade Commission statunitense e cinque stati per fornire ad agricoltori e tecnici indipendenti l'accesso a strumenti di diagnostica e riparazione per le sue attrezzature. L'accordo formalizza un accesso più ampio alle capacità di riparazione e riduce gli attriti nelle flotte miste che si affidano a reti di assistenza indipendenti. Aumenta inoltre la pressione sui produttori concorrenti affinché allineino le politiche relative agli strumenti di assistenza, in un contesto in cui il diritto alla riparazione si sta diffondendo anche alle attrezzature non stradali.
- Giugno 2026: Deere & Company ha lanciato gli aggiornamenti per l'anno modello 2027 delle sue gamme di trattori 6R e 6M, tra cui la trasmissione powershift e19 e i miglioramenti tecnologici per l'agricoltura di precisione. L'aggiornamento rafforza il passaggio alla connettività integrata e alla predisposizione all'automazione come criterio di acquisto standard, anziché come optional a pagamento. Le piattaforme aggiornate di media e alta potenza aiutano Deere a difendere la propria quota di mercato in un periodo di minore spesa per la sostituzione dei trattori.
- Marzo 2025: Case IH ha lanciato SenseApply, un sistema di irrorazione e applicazione montato su trattore che utilizza telecamere multispettrali per irrorazione localizzata e applicazioni a dosaggio variabile. Commercializzando la tecnologia senza abbonamenti o costi per ettaro e puntando a una significativa riduzione dell'uso di prodotti chimici, il lancio supporta una più ampia spinta verso l'applicazione guidata da telecamere e basata sui dati nella protezione delle colture con macchine irroratrici montate su trattore. Ciò aumenta la pressione competitiva sugli ecosistemi di irroratrici OEM e di piccole dimensioni affinché abbinino l'hardware a flussi di lavoro di precisione pratici e a basso attrito.


Ambito e metodologia
Il mercato statunitense delle macchine agricole comprende macchinari e attrezzature utilizzati per attività agricole e di allevamento, tra cui semina, lavorazione del terreno, raccolta, protezione delle colture e altre operazioni sul campo. Il mercato include macchinari e attrezzature trainati da trattori e montati su trattori, ma esclude i trattori agricoli autonomi.
Il rapporto sul mercato statunitense delle macchine agricole è segmentato per tipologia (macchine per aratura e coltivazione, macchine per semina, irroratrici, macchine per fienagione e foraggio e altre tipologie). Le previsioni di mercato sono fornite in termini di valore (USD).
Per tipo di prodotto
| Macchine per l'aratura e la coltivazione | Aratri |
| erpice | |
| Motozappe e Coltivatori | |
| Altre macchine per l'aratura e la coltivazione | |
| Macchinario di impianto | Seminatrici |
| Fioriere | |
| Spargimento | |
| Altri macchinari per piantare | |
| Irroratrici | |
| Macchine per fienagione e foraggio | Falciatrici e condizionatori |
| Imballatrici | |
| Altre macchine per fienagione e foraggio | |
| altri tipi |
| Per tipo di prodotto | Macchine per l'aratura e la coltivazione | Aratri |
| erpice | ||
| Motozappe e Coltivatori | ||
| Altre macchine per l'aratura e la coltivazione | ||
| Macchinario di impianto | Seminatrici | |
| Fioriere | ||
| Spargimento | ||
| Altri macchinari per piantare | ||
| Irroratrici | ||
| Macchine per fienagione e foraggio | Falciatrici e condizionatori | |
| Imballatrici | ||
| Altre macchine per fienagione e foraggio | ||
| altri tipi | ||


Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato dei trattori agricoli negli Stati Uniti nel 2026?
Il mercato è valutato a 10.22 miliardi di dollari nel 2026 e si prevede che raggiungerà i 13.24 miliardi di dollari entro il 2031.
Quale categoria di prodotti è in testa alla domanda attuale di attrezzature?
Le macchine per la semina occupano la posizione più alta, rappresentando il 30.62% del fatturato per tipologia di prodotto nel 2025.
Quale tendenza tecnologica sta influenzando più rapidamente le decisioni di acquisto?
I sistemi di agricoltura di precisione che includono la guida GPS e i controlli a velocità variabile sono ormai standard nelle grandi aziende agricole e guidano gran parte del ciclo di aggiornamento.
Perché i trattori elettrici stanno guadagnando attenzione?
I crediti d'imposta federali e le norme statali sull'eliminazione graduale del diesel riducono i costi di acquisto delle piccole unità elettriche, rendendole interessanti per le aziende di colture specializzate in stati come la California.
Pagina aggiornata l'ultima volta il:



