

Dimensioni e quota del mercato degli alloggi per studenti nel Regno Unito
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
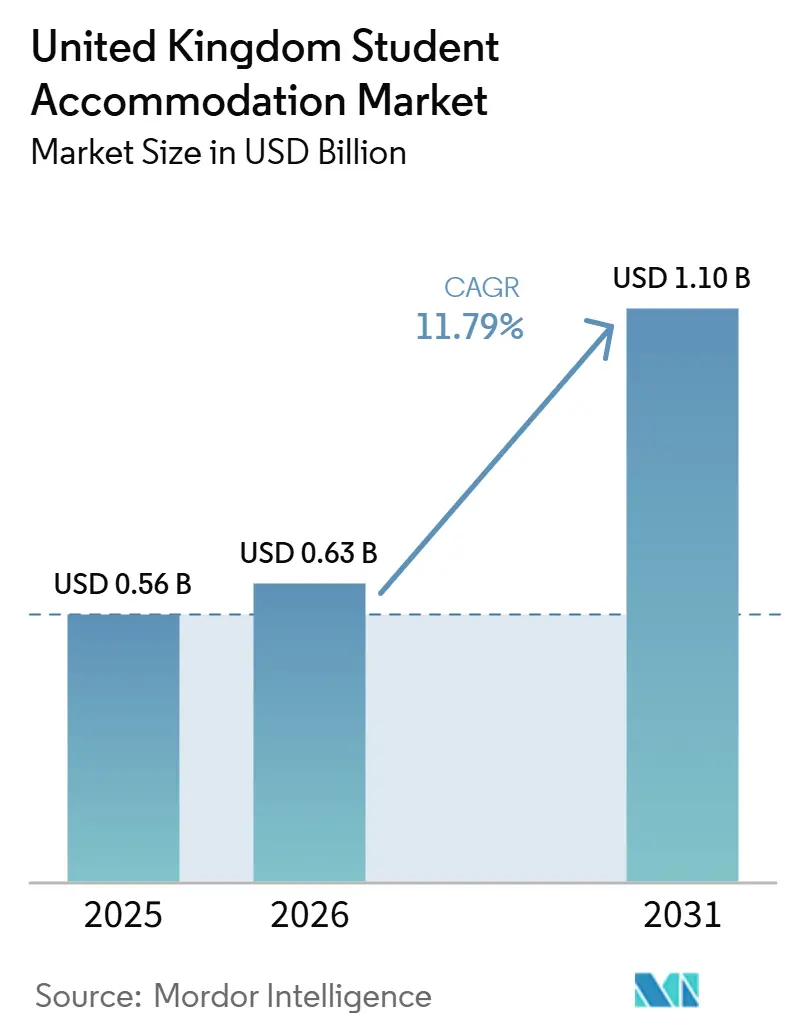
| Dimensione del mercato (2026) | 0.63 miliardo di dollari |
| Dimensione del mercato (2031) | 1.10 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 11.79% CAGR |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato degli alloggi per studenti nel Regno Unito di Mordor Intelligence
Si prevede che il mercato degli alloggi per studenti nel Regno Unito crescerà da 0.56 miliardi di dollari nel 2025 a 0.63 miliardi di dollari nel 2026 e raggiungerà 1.10 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) dell'11.79% nel periodo 2026-2031.
Il mercato degli alloggi per studenti nel Regno Unito è in espansione perché la domanda continua a superare l'offerta di posti letto nelle zone più ambite dagli studenti. La crescita è inoltre sostenuta dall'importanza che gli studenti attribuiscono ad alloggi sicuri, ben gestiti e in posizioni strategiche, soprattutto se questi offrono contratti di locazione a lungo termine e servizi migliori. La qualità della domanda rimane elevata nelle città universitarie, poiché l'istruzione superiore continua ad attrarre studenti nazionali e internazionali, nonostante i cambiamenti normativi influenzino alcuni flussi di studenti post-laurea. Anche le strategie aziendali stanno plasmando il mercato degli alloggi per studenti nel Regno Unito, con i grandi operatori che utilizzano acquisizioni, ristrutturazioni e partnership con le università per migliorare la visibilità del tasso di occupazione e la qualità degli immobili. I rischi a breve termine sono legati ai costi dei visti e a normative sull'immigrazione più restrittive, ma il mercato continua a beneficiare della solida domanda universitaria e del passaggio a strutture appositamente costruite per servire in modo più efficace gli studenti internazionali e quelli che rientrano negli Stati Uniti.
Punti chiave del rapporto
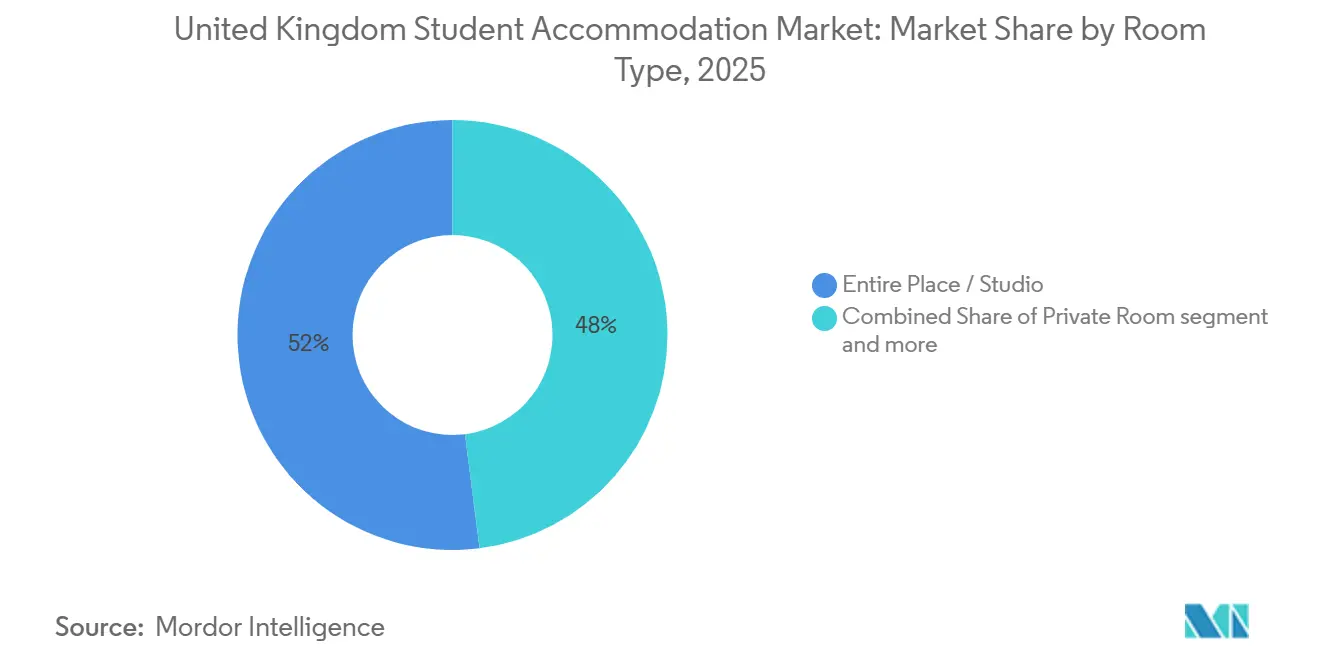
- Per tipologia di camera, gli alloggi interi/monolocali rappresentavano il 52% della quota di mercato degli alloggi per studenti nel Regno Unito nel 2025 e si prevede che cresceranno a un tasso annuo composto del 13.2% fino al 2031.
- Per tipologia di istituto, l'istruzione superiore rappresentava l'88% della quota di mercato degli alloggi per studenti nel Regno Unito nel 2025 e si prevede che registrerà il tasso di crescita annuo composto (CAGR) più rapido, pari al 12.4%, fino al 2031.
- Per tipologia di alloggio, gli alloggi per studenti fuori dal campus/costruiti appositamente rappresentavano il 61% del mercato degli alloggi per studenti nel Regno Unito nel 2025 e si prevede che cresceranno a un tasso annuo composto del 13.8% fino al 2031.
- Nel 2025, gli studenti internazionali rappresentavano il 58% della quota di mercato degli alloggi per studenti nel Regno Unito e si prevede che cresceranno a un tasso annuo composto del 14.5% fino al 2031.
- Dal punto di vista geografico, nel 2025 l'Inghilterra rappresentava l'83% della quota di mercato degli alloggi per studenti nel Regno Unito, mentre si prevede che la Scozia registrerà il tasso di crescita annuo composto (CAGR) più elevato, pari al 16.2%, fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato degli alloggi per studenti nel Regno Unito
Analisi dell'impatto dei conducenti
| Guidatore | (~ ) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Carenza strutturale di posti letto di qualità nelle principali città universitarie | + 3.2% | A livello nazionale, con la pressione maggiore a Londra, Bristol, Glasgow, Nottingham e Leeds. | A lungo termine (≥ 4 anni) |
| Forte domanda da parte di studenti internazionali e laureati | + 2.5% | A livello nazionale, con maggiore importanza attribuita a Londra, Manchester ed Edimburgo. | Medio termine (2-4 anni) |
| Cresce la preferenza per gli alloggi per studenti costruiti appositamente | + 2.1% | A livello nazionale, con un'adozione più rapida in Scozia e nelle principali città inglesi. | A lungo termine (≥ 4 anni) |
| Accordi di nomina universitaria a supporto della visibilità dell'occupazione | + 1.4% | Mercati principali di Inghilterra e Scozia | Medio termine (2-4 anni) |
| Fuga verso aspettative di vita di qualità e ricche di comfort | + 1.0% | Londra, con ripercussioni su Manchester, Edimburgo e Bristol. | Medio termine (2-4 anni) |
| Rotazione del capitale istituzionale verso le attività operative dei PBSA (Personal Private Bankers Association). | + 0.9% | A livello nazionale, con particolare attenzione a Londra e alle principali città regionali. | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Carenza strutturale di posti letto di qualità nelle principali città universitarie
Il mercato degli alloggi per studenti nel Regno Unito continua a essere caratterizzato da un'offerta che non è riuscita a tenere il passo con la domanda studentesca nelle principali città universitarie. Questo è un problema rilevante perché la limitata offerta mantiene alto il tasso di occupazione degli alloggi esistenti e sostiene la resilienza dei canoni di locazione anche quando la domanda si indebolisce in mercati locali isolati. La carenza non è uniforme ed è più pronunciata nelle città che attraggono un'ampia popolazione studentesca, hanno una maggiore fidelizzazione dei laureati e devono affrontare la domanda internazionale. Inoltre, favorisce gli operatori già affermati con immobili già esistenti, perché possono intercettare la domanda senza incorrere nello stesso rischio legato alle tempistiche di sviluppo dei nuovi operatori. Di conseguenza, il mercato degli alloggi per studenti nel Regno Unito offre ancora le maggiori opportunità a lungo termine negli immobili ben posizionati, dove l'offerta rimane difficile da rimpiazzare.
Forte domanda da parte di studenti internazionali e laureati
La domanda internazionale e post-laurea rimane uno dei principali fattori di crescita per il mercato degli alloggi per studenti nel Regno Unito. Gli studenti internazionali hanno rappresentato il 25% delle iscrizioni totali all'istruzione superiore nel Regno Unito nel 2023/24 e il 71% di tutti gli studi post-laurea a tempo pieno nello stesso anno [1] Higher Education Statistics Agency, “Higher Education Student Statistics: UK, 2024/25,” data.gov.uk, data.gov.uk . HESA (Higher Education Statistics Agency) ha registrato 685,565 studenti internazionali nelle università del Regno Unito nel 2024/25, anche dopo un calo del 6.1% su base annua, con il calo concentrato tra gli iscritti a corsi di laurea magistrale. La qualità della domanda rimane elevata perché gli studenti internazionali tendono a preferire camere private o monolocali, contratti di locazione più lunghi e prenotazioni più prevedibili, il che aumenta i ricavi per posto letto per gli operatori. Il mercato degli alloggi per studenti nel Regno Unito, pertanto, rimane strettamente legato alla resilienza della domanda di mobilità studentesca globale, anche quando le politiche sui visti creano turbolenze a breve termine.
Cresce la preferenza per gli alloggi per studenti costruiti appositamente
Anche il mercato degli alloggi per studenti nel Regno Unito sta beneficiando di un costante spostamento verso alloggi costruiti appositamente per gli studenti, a discapito di soluzioni abitative più vecchie o meno affidabili. Gli studenti apprezzano sempre di più la chiarezza dei termini di locazione, il supporto operativo, l'accesso ai servizi e la vicinanza al campus, fattori che tendono a essere più presenti negli alloggi costruiti appositamente. Questa preferenza è particolarmente importante per gli studenti provenienti dall'estero, che spesso necessitano di un alloggio che possa essere prenotato con maggiore anticipo e gestito più facilmente prima dell'arrivo. Questo cambiamento sta rafforzando la percezione di un elevato standard qualitativo nel mercato degli alloggi per studenti del Regno Unito, in particolare per le soluzioni che combinano privacy, sicurezza e soggiorni di lunga durata. Inoltre, crea opportunità per i gestori di riqualificare gli immobili più datati, trasformandoli in strutture più attraenti e in linea con le attuali aspettative degli studenti.
Accordi di nomina universitaria a supporto della visibilità dell'occupazione
Gli accordi di nomina universitaria rimangono un importante fattore di stabilizzazione per il mercato degli alloggi per studenti nel Regno Unito, in quanto migliorano la visibilità del tasso di occupazione e riducono il rischio di locazione sul libero mercato. Tali accordi sono particolarmente rilevanti nelle grandi città universitarie, dove gli atenei desiderano accedere ai posti letto senza assumersi direttamente i rischi di sviluppo e gestione. Le partnership di Unite Group con la Manchester Metropolitan University e la Newcastle University dimostrano come gli operatori privati stiano utilizzando questo modello per garantire un allineamento a lungo termine con le università, ampliando al contempo l'offerta di posti letto su larga scala. Questa struttura rafforza inoltre la validità degli investimenti in grandi complessi, poiché il tasso di occupazione è più strettamente legato ai rapporti con gli atenei che a brevi periodi di prenotazione. In pratica, questi accordi rendono gli immobili di alta qualità, legati alle università, più resilienti rispetto a quelli che dipendono esclusivamente dalla domanda di locazione diretta.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Rischi politici legati ai flussi di studenti internazionali | -1.5% | A livello nazionale, con maggiore visibilità nelle città con un'elevata presenza di studenti post-laurea. | Medio termine (2-4 anni) |
| Ritardi nella pianificazione nei principali mercati universitari | -1.3% | A livello nazionale, con gli effetti più marcati a Londra, Bristol ed Edimburgo. | A lungo termine (≥ 4 anni) |
| Costi di costruzione più elevati e pressione sul servizio del debito | -1.1% | A livello nazionale, la pressione sulla sostenibilità è più forte a Londra. | Medio termine (2-4 anni) |
| Reazioni negative della comunità contro i progetti di edilizia residenziale ad alta densità | -0.4% | Centri urbani come Londra, Bristol, Edimburgo, Oxford e Cambridge | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Rischi politici legati ai flussi di studenti internazionali
L'incertezza politica relativa ai flussi di studenti internazionali continua a rappresentare un freno significativo per il mercato degli alloggi per studenti nel Regno Unito, poiché gli studenti stranieri contribuiscono in modo sostanziale ai tassi di occupazione, alla domanda di camere di categoria superiore e alla maggiore durata dei contratti di locazione in molte delle principali città universitarie. I visti di studio concessi dal Regno Unito sono stati 410,000 nell'anno conclusosi a marzo 2026, in calo del 3% rispetto all'anno precedente e del 37% rispetto al picco del 2023, a dimostrazione che le politiche di immigrazione più restrittive stanno già influenzando il flusso di studenti. L'impatto si è intensificato a partire da aprile 2026, quando la tassa per il visto studentesco principale è aumentata a 558 sterline (720 dollari) e quella per il visto per laureati a 937 sterline (1,209 dollari), mentre la durata del visto per laureati dovrebbe ridursi a 18 mesi a partire dal 2027. Si prevede che questi cambiamenti politici graveranno maggiormente sulle città con un'elevata popolazione di studenti post-laurea, poiché i recenti cali nelle iscrizioni internazionali si sono concentrati tra gli studenti di corsi di laurea magistrale piuttosto che nell'intera popolazione studentesca. Tuttavia, si prevede che l'impatto rimarrà disomogeneo. Le iscrizioni ai corsi di laurea triennale sono aumentate del 2.8% nel ciclo 2025/26, mentre le iscrizioni tramite il sistema UCAS (Universities and Colleges Admissions Service) per gli studenti non appartenenti all'Unione Europea sono aumentate del 6.9% nel 2025, il che indica che la domanda di base per i corsi di laurea triennale rimane relativamente resiliente. Di conseguenza, è più probabile che la limitazione moderi l'attività di locazione nei mercati di fascia alta focalizzati sugli studenti post-laurea, piuttosto che indebolire in modo significativo le prospettive generali della domanda per il mercato degli alloggi per studenti nel Regno Unito.
Ritardi nella pianificazione nei principali mercati universitari
I ritardi nella pianificazione e nella regolamentazione continuano a rappresentare un freno significativo per il mercato degli alloggi per studenti nel Regno Unito, poiché rallentano la realizzazione di nuove strutture nelle aree in cui la domanda è maggiore. Questo effetto è più rilevante di un semplice ritardo sulla carta, perché i cicli accademici mancati possono impedire alle nuove costruzioni di soddisfare la domanda quando è più elevata. Il risultato è un mercato in cui l'offerta rimane limitata, ma il percorso verso nuove costruzioni diventa meno prevedibile per sviluppatori e finanziatori. Ciò rende le economie di scala, l'esperienza nella realizzazione e la flessibilità di bilancio più preziose che mai. Significa anche che il mercato degli alloggi per studenti nel Regno Unito continuerà probabilmente a favorire i proprietari di immobili esistenti e ben posizionati rispetto ai gruppi che dipendono fortemente dalle nuove costruzioni.
Analisi del segmento
Per tipologia di camera: Intero alloggio / Monolocale Domanda premium di riferimento tra le diverse coorti
Nel 2025, le sistemazioni in monolocali/appartamenti interi detenevano una quota del 52% del mercato degli alloggi per studenti del Regno Unito, risultando la tipologia di camera più diffusa. Questa posizione riflette un chiaro cambiamento nelle preferenze degli studenti, che prediligono la privacy, l'indipendenza e una tipologia di alloggio adatta sia allo studio che all'utilizzo durante tutto l'anno. Questa tendenza è particolarmente evidente tra gli studenti internazionali e i laureati, che spesso apprezzano gli spazi indipendenti e sono più disposti a pagarne il prezzo. Anche le linee guida del British Council per gli studenti internazionali indicano la necessità di soggiorni più lunghi e di tipologie di camere che riducano i disagi durante le pause accademiche [2] British Council, “Le Coût Des Études Et De La Vie Au Royaume-Uni | Study UK,” Study UK, study-uk.britishcouncil.org.
Si prevede che il mercato degli alloggi per studenti nel Regno Unito, per quanto riguarda monolocali e appartamenti interi, crescerà a un tasso annuo composto del 13.2% fino al 2031, mantenendo questa tipologia di alloggio in testa per crescita e quota di mercato. Gli operatori stanno reagendo orientando le ristrutturazioni e la progettazione degli immobili verso layout con una maggiore presenza di monolocali, che meglio soddisfano la domanda di studenti post-laurea e di coloro che riprendono gli studi. Ciò è evidente nell'attenzione che Empiric Student Property dedicava, prima dell'acquisizione, alla conversione di monolocali per studenti post-laurea, a dimostrazione di come la sua strategia di prodotto si fosse già spostata verso formati premium e indipendenti. Le camere singole continuano a svolgere un ruolo importante per gli studenti che desiderano un prezzo più accessibile con spazi comuni condivisi, mentre le camere condivise perdono rilevanza con l'aumentare delle aspettative. Il settore degli alloggi per studenti nel Regno Unito sta quindi diventando più selettivo nella progettazione delle camere, con gli operatori che attribuiscono maggiore importanza ai formati che favoriscono soggiorni più lunghi, un reddito operativo netto più elevato e una migliore visibilità della domanda.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipologia di istituzione: l'istruzione superiore è un fattore determinante nella domanda strutturale.
Nel 2025, l'istruzione superiore deteneva una quota dell'88% del mercato degli alloggi per studenti nel Regno Unito e si prevede che crescerà a un tasso annuo composto del 12.4% dal 2026 al 2031, rappresentando il principale motore della domanda di mercato. Ciò riflette le dimensioni e il prestigio del sistema universitario del paese, che continua ad attrarre studenti nazionali e internazionali. Riflette inoltre il fatto che le città universitarie rimangono i principali centri in cui gli operatori privati possono espandersi, stringere partnership e mantenere un alto tasso di occupazione per più cicli di locazione. Il mercato degli alloggi per studenti nel Regno Unito rimane strettamente legato alla salute di college e università, in quanto questi rappresentano sia la base di iscritti più ampia sia la maggiore domanda di posti letto.
L'istruzione superiore gode inoltre di una maggiore credibilità istituzionale rispetto alle forme di istruzione più piccole, soprattutto quando gli operatori strutturano accordi di nomina o joint venture con i partner universitari. Gli studenti internazionali hanno rappresentato il 25% del totale delle iscrizioni all'istruzione superiore nel Regno Unito nel 2023/24, rafforzando l'importanza del settore per la domanda di alloggi. La domanda di alloggi per studenti delle scuole primarie e secondarie rimane più contenuta e specializzata, mentre l'istruzione superiore, le scuole di lingue e altri istituti restano ai margini delle attività di costruzione su larga scala. Poiché le università cercano di preservare la capacità ricettiva senza assumersi tutti i rischi di sviluppo, i partner privati con una solida esperienza operativa probabilmente manterranno una posizione favorevole. Il settore degli alloggi per studenti nel Regno Unito è quindi saldamente ancorato all'istruzione superiore, dove la domanda e il potenziale di partnership istituzionali sono entrambi più elevati.
Per tipologia di alloggio: Alloggi per studenti fuori dal campus / Alloggi appositamente costruiti (PBSA) si collocano in base all'offerta universitaria stagnante
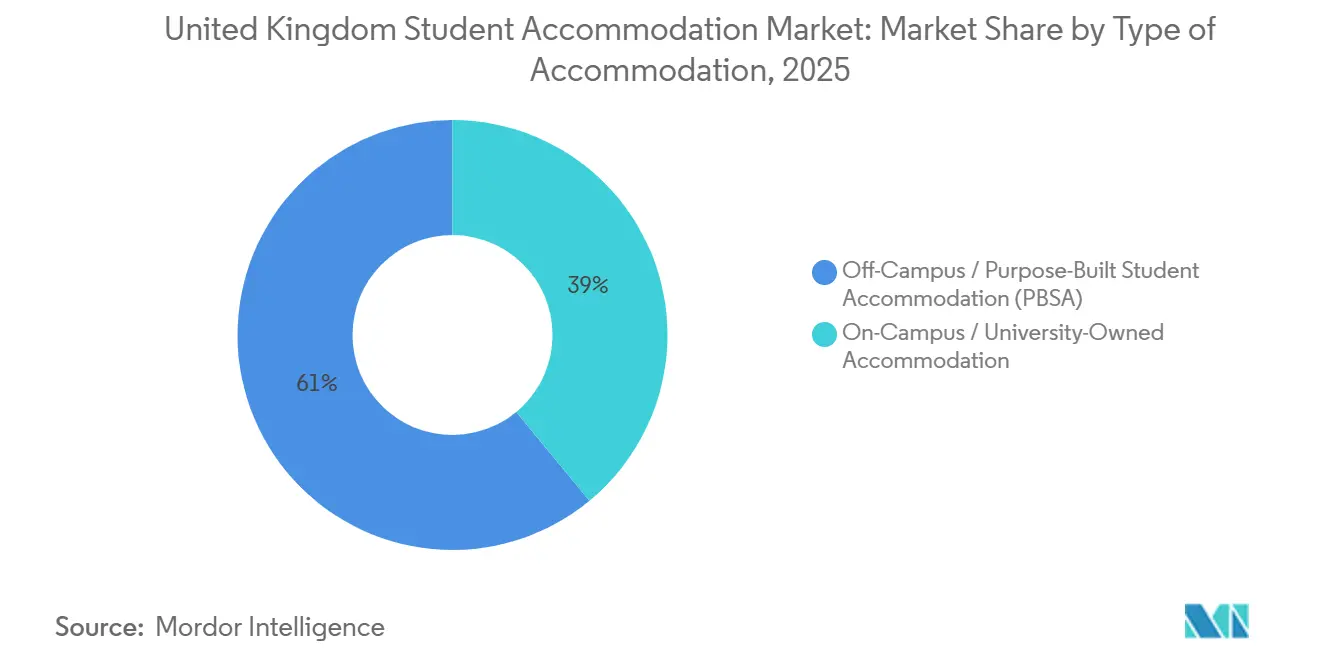
Nel 2025, gli alloggi per studenti fuori dal campus/costruiti appositamente detenevano il 61% della quota di mercato degli alloggi per studenti nel Regno Unito ed erano anche la tipologia di alloggio in più rapida crescita, con un CAGR del 13.8% fino al 2031. Questo segmento ha conquistato la leadership perché gli operatori privati sono ora i principali promotori della nuova offerta e dell'innovazione di prodotto. Gli alloggi costruiti appositamente si allineano inoltre alle esigenze operative degli studenti che desiderano processi prevedibili, servizi migliori e alloggi gestiti professionalmente. Di fatto, il mercato degli alloggi per studenti nel Regno Unito si sta allontanando da un modello guidato principalmente dalle università per orientarsi verso un modello in cui il capitale privato gioca un ruolo più importante nello sviluppo e nella gestione.
I grandi operatori stanno rafforzando questa tendenza attraverso lo sviluppo diretto e modelli di fornitura legati alle università. Il progetto di Unite Group a Glasgow, la joint venture con la Manchester Metropolitan University e quella con la Newcastle University dimostrano come gli operatori privati stiano ampliando l'offerta sia attraverso contratti di locazione diretti che tramite partnership. Gli alloggi universitari detenevano ancora una quota del 39% nel 2025, ma vengono sempre più spesso gestiti tramite accordi ibridi piuttosto che con la fornitura autonoma da parte delle università. Questo cambiamento è importante perché le università possono conservare i diritti di assegnazione degli studenti, mentre i partner privati si occupano della costruzione, della conformità e della gestione. Il mercato degli alloggi per studenti nel Regno Unito sta quindi crescendo in modo più evidente nei formati costruiti appositamente, che combinano la portata del capitale, l'esperienza operativa e un maggiore allineamento con le attuali preferenze degli studenti.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
A cura di uno studente: la coorte internazionale ridefinisce il mix di entrate
Nel 2025 gli studenti internazionali detenevano il 58% della quota di mercato e si prevede che cresceranno a un tasso annuo composto del 14.5% dal 2026 al 2031, il che li rende il gruppo di domanda in più rapida crescita nel mercato degli alloggi per studenti del Regno Unito. La loro importanza va oltre il semplice numero di studenti, poiché tendono a scegliere tipologie di camere e contratti di locazione che generano maggiori ricavi per posto letto. Secondo i dati HESA, nel 2024/25 erano presenti 685,565 studenti internazionali nelle università del Regno Unito e, nonostante il calo rispetto all'anno precedente, il settore continuava a dipendere fortemente da questi gruppi. Le linee guida del British Council sottolineano inoltre l'attrattiva pratica di contratti di locazione a lungo termine per gli studenti internazionali, in linea con l'offerta di alloggi appositamente costruiti.
Nel 2025, gli studenti nazionali rappresentavano il 42% del totale, costituendo quindi ancora una base ampia e fondamentale per il mercato degli alloggi studenteschi nel Regno Unito. Il loro comportamento sta plasmando una parte diversa del mercato, dove l'accessibilità economica, la tolleranza agli spostamenti e la possibilità di condividere la stanza contano più della ricchezza di servizi di lusso. Questo è uno dei motivi per cui le strategie incentrate sull'accessibilità economica stanno acquisendo importanza, come la partnership da 200 milioni di sterline (258 milioni di dollari) creata da Tokoro Capital, Homie e GCM Grosvenor per rivolgersi agli alloggi per studenti nazionali a canoni di locazione più bassi. Il mercato non si sta allontanando dagli studenti nazionali, ma si sta segmentando maggiormente tra prodotti di alta gamma per studenti internazionali e offerte economiche per la domanda locale. Il settore degli alloggi studenteschi nel Regno Unito probabilmente continuerà a servire entrambi i gruppi, ma la composizione dei ricavi si sta spostando in modo più marcato verso prodotti pensati per studenti internazionali e laureati.
Analisi geografica
Nel 2025, l'Inghilterra deteneva una quota dell'83% del mercato degli alloggi per studenti del Regno Unito, mantenendo un vantaggio considerevole rispetto ad altre aree geografiche sia in termini di dimensioni che di rilevanza per gli investimenti. Questo primato deriva dalla densità di istituti di istruzione superiore, dalla maggiore domanda nelle aree metropolitane e dalla concentrazione dei principali operatori privati del paese. Londra rimane la città più forte in assoluto, grazie alla sua capacità di attrarre studenti da tutto il mondo, a un'ampia base di domanda legata alle università e a un'elevata tolleranza per i prezzi elevati. Anche altre città inglesi come Bristol, Manchester, Leeds e Nottingham restano centrali nei piani di sviluppo, in quanto offrono chiari punti di riferimento universitari e un consolidato ecosistema di alloggi per studenti. L'Inghilterra è inoltre il luogo in cui i cambiamenti nel più ampio panorama degli affitti possono indirizzare un maggior numero di studenti verso alloggi gestiti appositamente, il che supporta la posizione a lungo termine del mercato degli alloggi per studenti del Regno Unito.
La Scozia è l'area geografica in più rapida crescita, con un CAGR previsto del 16.2% fino al 2031. Le sue prospettive di crescita riflettono una situazione di offerta limitata, marchi universitari di rilievo e un mix di domanda che rimane attraente per gli operatori privati. Glasgow si distingue perché continua ad attirare l'attenzione degli sviluppatori da parte di grandi operatori, mentre Edimburgo aggiunge profondità grazie alla visibilità accademica globale e a una domanda selettiva. Lo sviluppo di Central Quay a Glasgow da parte di Unite Group dimostra come i capitali si stiano spostando verso le città scozzesi dove la carenza di posti letto e le prospettive di domanda a lungo termine rimangono convincenti [3] Unite Group, “Unite Students Begins Construction of New 934-Bed Property in Glasgow,” Unite Group, unitegroup.com.
Il Galles e l'Irlanda del Nord detengono quote minori del mercato degli alloggi per studenti nel Regno Unito, ma entrambe le aree geografiche presentano modelli di domanda locali distinti. Cardiff rimane il principale centro per gli alloggi studenteschi in Galles, mentre le città universitarie più piccole si affidano maggiormente a un mix più ristretto di alloggi all'interno dei campus e offerta privata locale. L'Irlanda del Nord rimane incentrata su Belfast, dove la domanda è strettamente legata alla presenza in città della Queen's University Belfast e dell'Ulster University. La Weavers' Hall della Queen's University Belfast, che aprirà a settembre 2026, segnala che gli alloggi per studenti di alta qualità e orientati alla sostenibilità stanno guadagnando terreno anche nei mercati regionali più piccoli.
Panorama competitivo
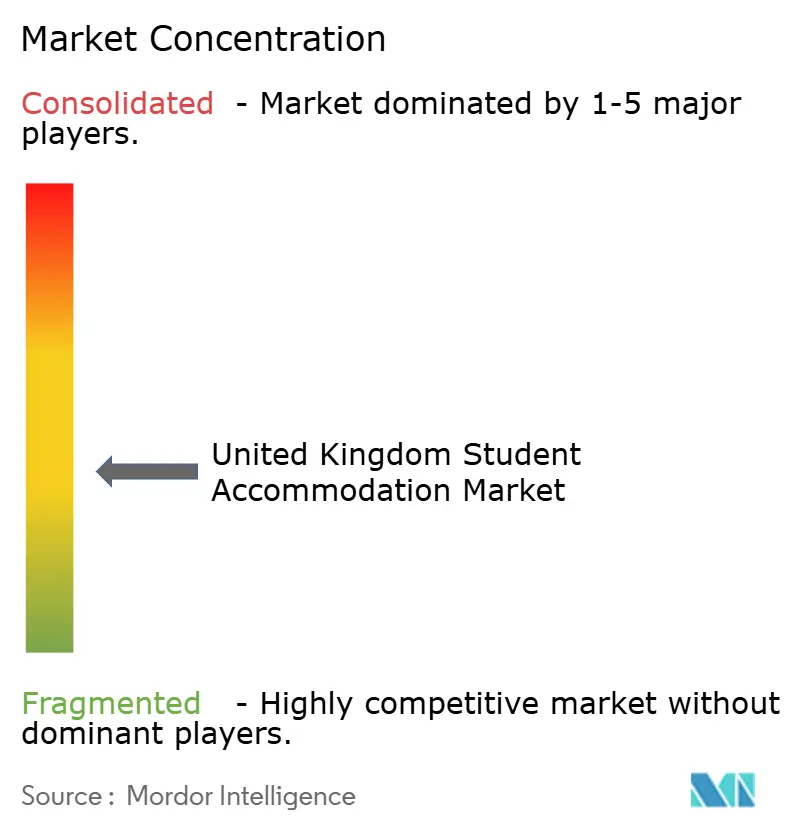
Il mercato degli alloggi per studenti nel Regno Unito è moderatamente consolidato, con un piccolo gruppo di grandi operatori che detengono una quota significativa degli alloggi per studenti appositamente costruiti e gestiti professionalmente (PBSA), affiancati da una più ampia base di fornitori regionali e specializzati. Le aziende leader beneficiano di economie di scala, consolidate partnership universitarie, capacità di finanziamento e competenze operative necessarie per gestire ampi progetti di sviluppo e requisiti di conformità sempre più stringenti. Il consolidamento si è ulteriormente rafforzato con l'acquisizione di Empiric Student Property da parte di Unite Group, che ha consolidato la posizione di mercato di uno dei maggiori operatori del settore, riducendo al contempo il numero di piattaforme indipendenti di grandi dimensioni. Nonostante ciò, i fornitori regionali e di nicchia continuano a competere efficacemente in alcune città universitarie, concentrandosi su specifici segmenti di studenti e strategie operative localizzate.
La concorrenza è sempre più guidata dalla differenziazione del prodotto piuttosto che dalla sola espansione. La strategia di ristrutturazione di Empiric, incentrata sui monolocali, evidenzia la crescente importanza di soddisfare le esigenze degli studenti post-laurea e di coloro che rientrano negli studi, alla ricerca di alloggi indipendenti con servizi di alta qualità e contratti di locazione di lunga durata. Allo stesso modo, l'espansione di Nido Living a Lancaster e Leeds dimostra come gli operatori specializzati stiano rafforzando la propria presenza nelle città universitarie ad alta domanda attraverso progetti mirati. Con l'aumentare della diversità delle preferenze degli studenti, gli operatori che allineano tipologie di camere, servizi e prezzi a specifici gruppi di inquilini sono in una posizione migliore per mantenere un alto tasso di occupazione e un potere di determinazione dei prezzi.
L'allocazione del capitale è diventata un fattore chiave di differenziazione competitiva nel mercato degli alloggi per studenti del Regno Unito. Gli sviluppatori privilegiano i progetti con solidi fondamentali di domanda, ecosistemi universitari consolidati e una crescita sostenibile degli affitti, diventando al contempo più selettivi nei confronti dei progetti che non soddisfano le aspettative di rendimento. La decisione di Unite Group di cancellare un progetto a Londra e di rinviarne un altro a Bristol, pur proseguendo con sviluppi prioritari in altre località, riflette questo approccio disciplinato agli investimenti. Di conseguenza, la concorrenza è caratterizzata non solo dalle dimensioni, ma anche da un'espansione selettiva, dall'efficienza operativa e dall'ottimizzazione del portafoglio, rafforzando la struttura moderatamente consolidata del mercato.
Leader del settore degli alloggi per studenti nel Regno Unito
Unite Group
Alloggi per studenti iQ
Posatoio studentesco
Vita Studente
Alloggi per studenti globali (GSA)
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Giugno 2026: Unite Group ha completato il complesso residenziale Hawthorne House a Stratford, Londra, con 719 posti letto, del valore di 185 milioni di sterline (circa 239 milioni di dollari), prima dell'inizio dell'anno accademico 2026/27. Il progetto è diventato uno dei più grandi complessi di alloggi per studenti costruiti appositamente (PBSA) realizzati nell'ambito del nuovo regime Gateway del Building Safety Regulator, con la University of the Arts London che si è assicurata 366 posti letto in base a un accordo pluriennale e la London Academy of Excellence che occupa i sei piani inferiori.
- Febbraio 2026: Tokoro Capital, Homie e GCM Grosvenor hanno costituito una partnership di investimento nel Regno Unito per alloggi per studenti, con un capitale di 200 milioni di sterline (circa 258 milioni di dollari). La piattaforma si concentrerà sul riposizionamento di case plurifamiliari (HMO) e sull'acquisizione di alloggi per studenti di prima generazione costruiti appositamente (PBSA) per ampliare l'offerta di alloggi a prezzi accessibili per gli studenti nazionali.
- Marzo 2025: Nido Living ha inaugurato The Sail Works a Lancaster, una residenza studentesca appositamente costruita con 388 posti letto, sviluppata in collaborazione con i partner HIG e Primus. Il progetto è stato inaugurato per l'anno accademico 2025-2025, destinato agli studenti dell'Università di Lancaster e al personale del Servizio Sanitario Nazionale (NHS), o in grado di soddisfare la domanda di entrambi.
Ambito del rapporto sul mercato degli alloggi per studenti nel Regno Unito
Il rapporto sul mercato degli alloggi per studenti nel Regno Unito è segmentato per tipologia di camera (camera intera/monolocale, camera privata e camera condivisa), tipologia di istituto (scuole primarie e secondarie, istruzione superiore e altri), tipologia di alloggio (alloggi nel campus/di proprietà dell'università e altro), tipologia di studente (nazionale e internazionale) e area geografica (Inghilterra, Scozia, Galles e Irlanda del Nord). Le previsioni di mercato sono fornite in termini di valore (USD).
| Intero posto / studio |
| Camera privata |
| Stanza condivisa |
| Istruzione primaria e secondaria (K-12) |
| Istruzione superiore (college e università) |
| Altro |
| Alloggi nel campus / di proprietà dell'università |
| Alloggi per studenti fuori dal campus / appositamente costruiti (PBSA) |
| Domestico |
| Internazionale |
| Inghilterra |
| Scozia |
| Galles |
| Irlanda del Nord |
| Per tipologia di camera | Intero posto / studio |
| Camera privata | |
| Stanza condivisa | |
| Per tipologia di istituzione | Istruzione primaria e secondaria (K-12) |
| Istruzione superiore (college e università) | |
| Altro | |
| Per tipologia di alloggio | Alloggi nel campus / di proprietà dell'università |
| Alloggi per studenti fuori dal campus / appositamente costruiti (PBSA) | |
| Per studente | Domestico |
| Internazionale | |
| Per geografia | Inghilterra |
| Scozia | |
| Galles | |
| Irlanda del Nord |
Domande chiave a cui si risponde nel rapporto
Quali sono le dimensioni previste del settore degli alloggi per studenti nel Regno Unito entro il 2031?
Si prevede che il mercato degli alloggi per studenti nel Regno Unito raggiungerà 1.10 miliardi di dollari entro il 2031, rispetto agli 0.63 miliardi di dollari del 2026, con un tasso di crescita annuo composto (CAGR) dell'11.79%.
Quale tipologia di alloggio è la più richiesta nel Regno Unito?
Nel 2025, gli alloggi per studenti fuori dal campus/costruiti appositamente hanno rappresentato la tipologia di alloggio più richiesta, con una quota del 61%, mentre gli alloggi interi/monolocali hanno dominato la domanda con una quota del 52%.
Perché gli studenti internazionali sono così importanti per i gestori di alloggi per studenti nel Regno Unito?
Gli studenti internazionali rappresentano il segmento studentesco in più rapida crescita, con un tasso di crescita annuo composto (CAGR) del 14.5% fino al 2031, e spesso prediligono monolocali, contratti di locazione a lungo termine e alloggi gestiti professionalmente.
Quale zona del paese offre le migliori prospettive di crescita per gli alloggi per studenti?
La Scozia ha la crescita prevista più rapida, con un CAGR del 16.2% fino al 2031, mentre l'Inghilterra rimane l'area geografica più grande con una quota dell'83% nel 2025.
In che modo università e operatori privati collaborano in questo ambito?
Le università stanno utilizzando accordi di nomina e joint venture con operatori privati per aumentare il numero di posti letto, riducendo al contempo il rischio diretto di sviluppo e di occupazione.


