

Dimensioni e quota di mercato del monitoraggio del suolo nel Regno Unito
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | USD 59.71 milioni |
| Dimensione del mercato (2031) | USD 90.61 milioni |
| Tasso di crescita (2026 - 2031) | 8.70% CAGR |
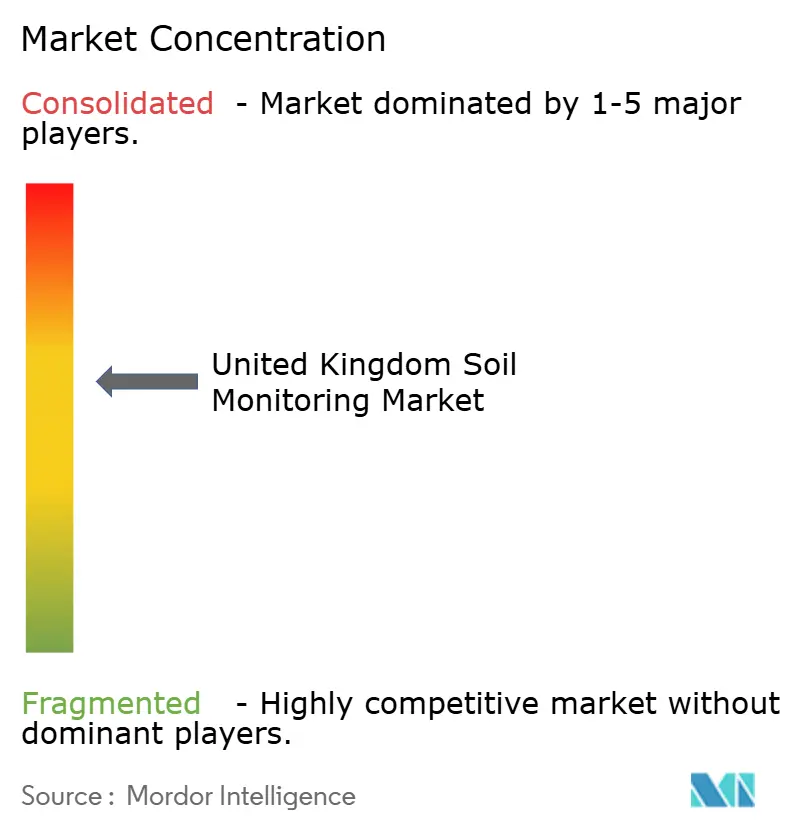
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
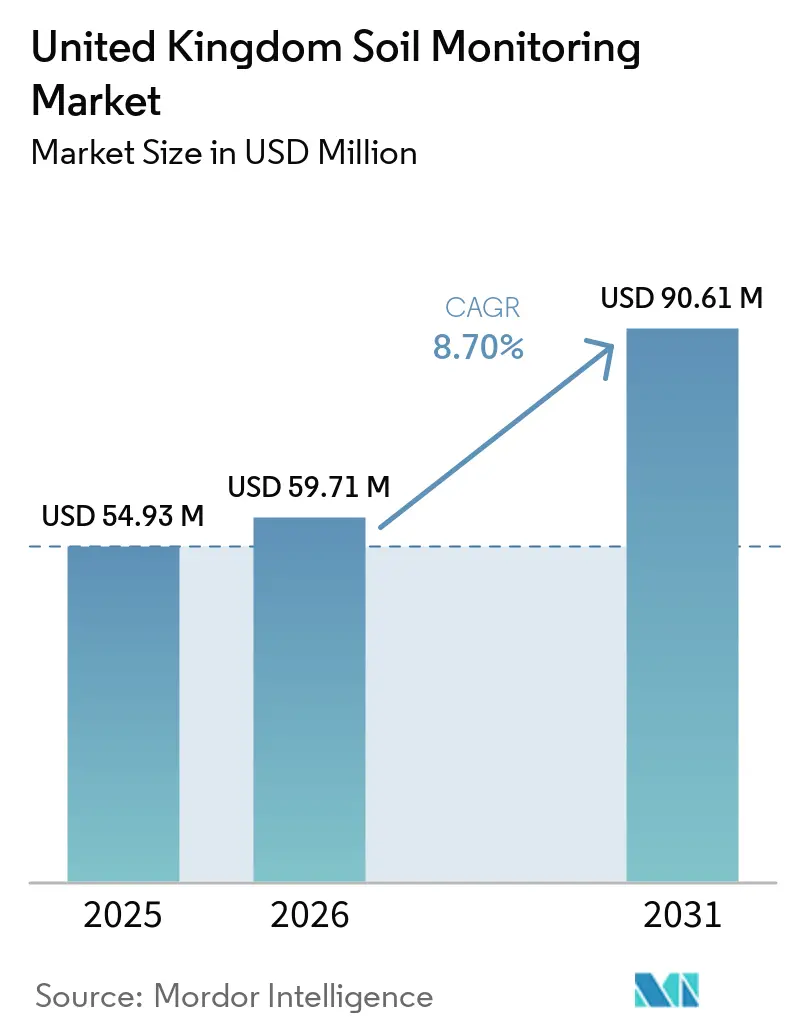
Analisi di mercato del monitoraggio del suolo nel Regno Unito a cura di Mordor Intelligence
Si prevede che il mercato del monitoraggio del suolo nel Regno Unito raggiungerà un valore di 54.93 milioni di dollari nel 2025, 59.71 milioni di dollari nel 2026 e 90.61 milioni di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) dell'8.70% dal 2026 al 2031. Il mercato del monitoraggio del suolo nel Regno Unito è influenzato dalle riforme a sostegno dell'agricoltura, dalle esigenze di rendicontazione climatica e dal crescente utilizzo di dati digitali nella gestione del territorio. Il Fondo per le attrezzature e le tecnologie agricole (Farming Equipment and Technology Fund) ha stanziato 50 milioni di sterline (64 milioni di dollari) nel 2026 a sostegno degli investimenti in strumenti di precisione, sistemi di monitoraggio, robotica e tecnologie digitali, incoraggiando l'adozione di tecnologie di rilevamento in azienda. Gli indicatori di salute del suolo per l'Inghilterra di marzo 2026 hanno creato una base di riferimento nazionale per lo stoccaggio del carbonio nel suolo, la riduzione del rischio di alluvioni e la produzione arabile sostenibile. Le regole di pagamento privilegiano sempre più registrazioni di campo affidabili, il che aumenta la domanda di sistemi di monitoraggio che colleghino misurazione, rendicontazione e decisioni aziendali. L'eliminazione dell'azione di valutazione del suolo prevista dal programma di incentivi per l'agricoltura sostenibile 2026 (SFI26) potrebbe ridurre la soglia di accesso al mercato pubblico per le piccole aziende agricole, creando al contempo spazio per abbonamenti privati e servizi gestiti.
Punti chiave del rapporto
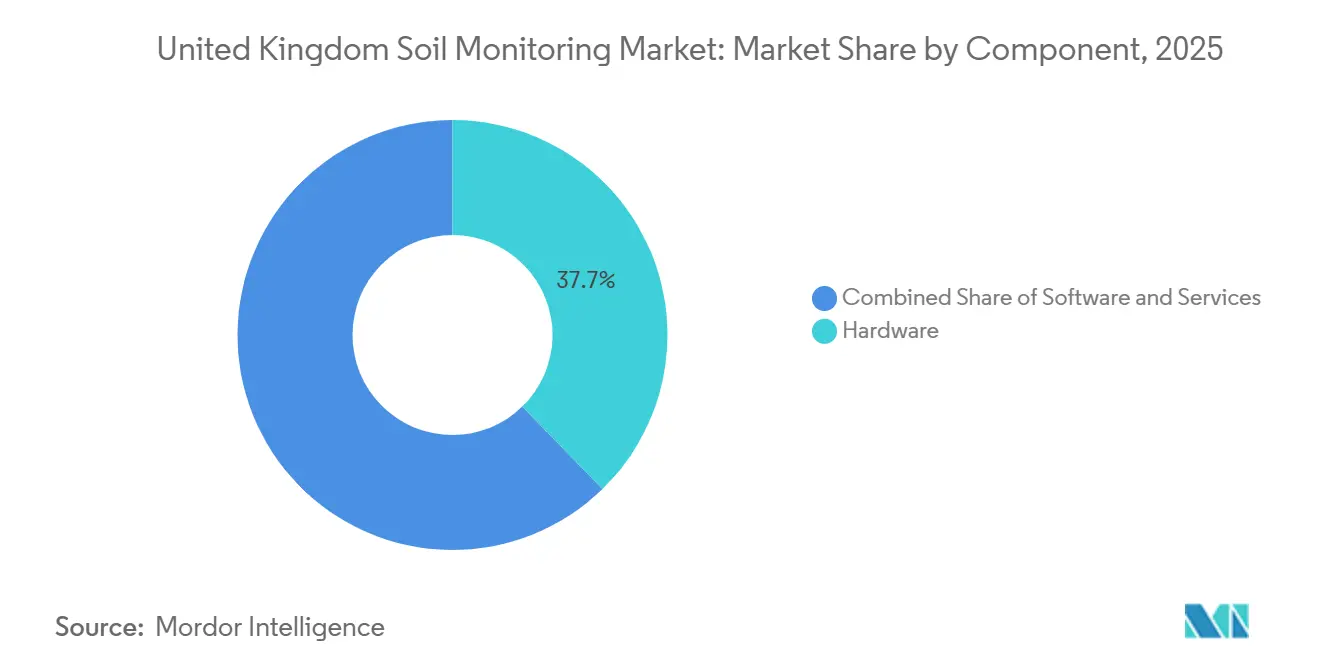
- Per componente, l'hardware ha rappresentato il segmento più ampio, con il 37.7% del fatturato nel 2025, mentre i servizi sono stati il segmento in più rapida crescita, con un CAGR previsto del 9.3% fino al 2031.
- Per tipologia di prodotto, i sensori in situ rappresentavano il segmento più ampio, con una quota di mercato del 41.1% nel Regno Unito per il monitoraggio del suolo nel 2025, mentre le piattaforme di telerilevamento sono il segmento in più rapida crescita, con un CAGR previsto del 9.1% fino al 2031.
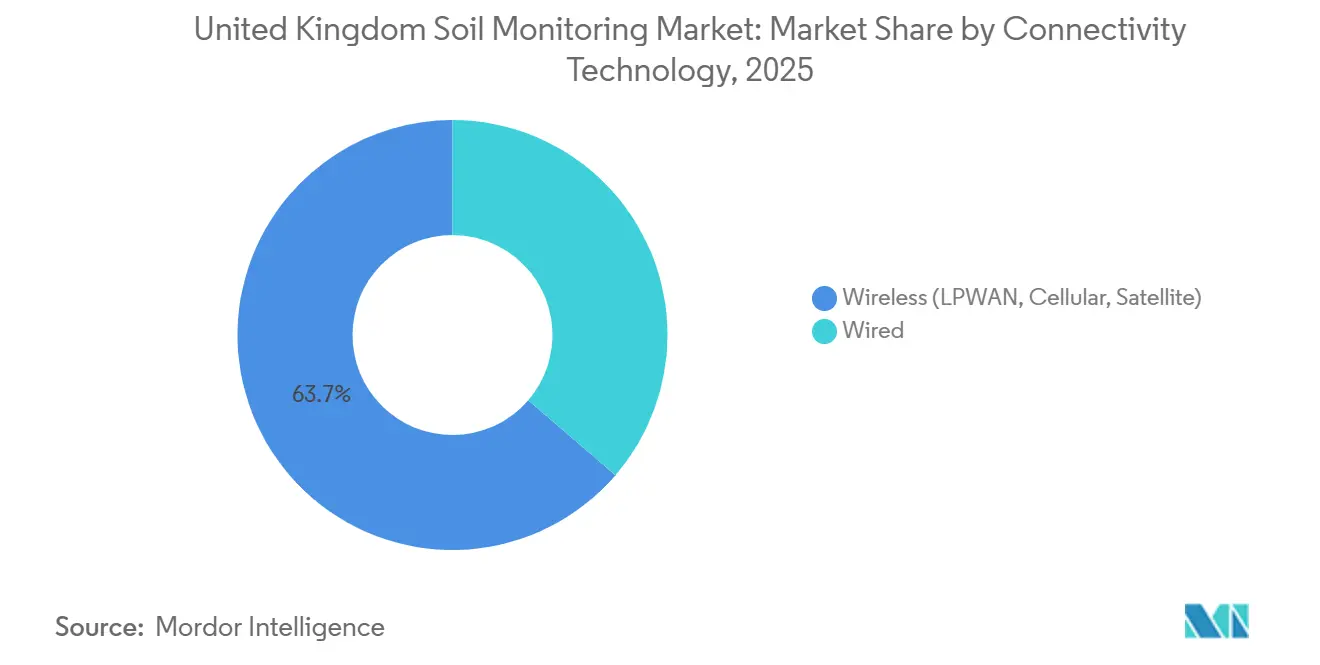
- Per quanto riguarda la tecnologia di connettività, quella wireless rappresentava il segmento più ampio, detenendo il 63.7% del mercato britannico del monitoraggio del suolo nel 2025, ed è quella che sta crescendo più rapidamente, con un CAGR previsto del 9.8% fino al 2031.
- Per tipologia di applicazione, la coltivazione in campo aperto ha rappresentato il segmento più ampio, con una quota di fatturato del 46.7% nel 2025, mentre la coltivazione protetta è il segmento in più rapida crescita, con un tasso di crescita annuo composto (CAGR) previsto del 9.2% fino al 2031.
- Per tipologia di utente finale, le grandi aziende agricole commerciali rappresentavano il segmento più ampio, con una quota di fatturato del 27.3% nel 2025, mentre gli istituti di ricerca e le università costituiscono il segmento in più rapida crescita, con un tasso di crescita annuo composto (CAGR) previsto del 9.6% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato del monitoraggio del suolo nel Regno Unito
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Agricoltura di precisione e adozione di input a tasso variabile | + 2.3% | Inghilterra, in particolare le regioni delle Midlands orientali e del Sud-Est, con un'adozione che si è estesa anche alle Lowlands scozzesi. | Medio termine (2-4 anni) |
| Valutazione di base della salute del suolo e incentivi per l'agricoltura sostenibile | + 2.0% | Nazionale, con forte rilevanza in Inghilterra e Galles. | A breve termine (≤ 2 anni) |
| Monitoraggio della resilienza climatica in caso di inondazioni e siccità | + 1.5% | Inghilterra, Scozia e Galles | Medio termine (2-4 anni) |
| Integrazione dei sensori con il software di gestione agricola | + 1.0% | Inghilterra, con adozione estesa a Scozia e Galles | Medio termine (2-4 anni) |
| Connettività wireless e operazioni sul campo a distanza | + 0.8% | A livello nazionale, compresi i corridoi della rete a lungo raggio (LWAN) nelle zone rurali di Inghilterra e Galles. | A breve termine (≤ 2 anni) |
| Misurazione del carbonio nel suolo e dei servizi ecosistemici | + 0.7% | Nazionale, con una iniziale concentrazione in Scozia e Irlanda del Nord. | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Agricoltura di precisione e adozione di input a tasso variabile
Il programma Sustainable Farming Incentive (SFI) è stato rilanciato nel 2026, offrendo 71 azioni finanziate che premiano i miglioramenti misurabili nella salute del suolo, nell'efficienza dei nutrienti, nelle colture di copertura e nell'agricoltura senza lavorazione del terreno [1] Fonte: Department for Environment, Food & Rural Affairs (Defra), “SFI26: details, definitions and what to expect,” GOV.UK, gov.uk. . Sebbene il programma non sovvenzioni direttamente tutti gli acquisti di hardware, i suoi requisiti di prova e monitoraggio possono incoraggiare l'adozione di sensori del suolo e altre tecnologie di monitoraggio in azienda. L'applicazione di nutrienti a tasso variabile nell'ambito dell'azione PRF1 richiede file preprogrammati basati su analisi del suolo zonali o dati di telerilevamento. Ciò rende la misurazione in campo un requisito operativo per le aziende agricole che cercano opzioni di pagamento di precisione di maggior valore. Il Fondo per le attrezzature e le tecnologie agricole del 2026 supporta anche strumenti di precisione, sistemi di monitoraggio e tecnologie digitali. Il mercato del monitoraggio del suolo del Regno Unito, pertanto, beneficia di un legame più stretto tra accesso ai pagamenti e dati del suolo documentati rispetto a molte altre categorie di tecnologie agricole.
Parametri di riferimento per la salute del suolo e incentivi per l'agricoltura sostenibile
Il monitoraggio del suolo sta diventando parte integrante della base di dati utilizzata nelle politiche agricole e nel supporto alle aziende agricole. Il Joint Nature Conservation Committee ha pubblicato gli Indicators of Soil Health for England nel marzo 2026, che riguardano lo stoccaggio del carbonio nel suolo, il rischio di prevenzione delle inondazioni superficiali e la fornitura sostenibile di colture arabili. La base di riferimento nazionale aumenta il valore dei dati di campo consentendo il confronto con misure del suolo riconosciute. Il College of Agriculture, Food and Rural Enterprise dell'Irlanda del Nord ha valutato il carbonio del suolo in 240 campi all'inizio del 2025, misurando il carbonio organico del suolo, la densità apparente e la profondità del suolo [2] Fonte: College of Agriculture, Food and Rural Enterprise, “CAFRE Launches an Assessment of Soil Carbon Stocks Project,” College of Agriculture, Food and Rural Enterprise, cafre.ac.uk . Questi programmi definiscono parametri che i sistemi commerciali devono misurare in modo coerente. L'eliminazione dell'azione di valutazione del suolo SFI26 CSAM1 potrebbe spingere un maggior numero di piccole aziende agricole verso servizi di monitoraggio a pagamento e in abbonamento.
Monitoraggio della resilienza climatica a inondazioni e siccità
L'agricoltura nel Regno Unito deve affrontare i rischi di siccità e inondazioni, aumentando la necessità di dati sull'umidità del suolo. Il rapporto "Agriculture and the Water Environment" del 2026 ha identificato il 2022 e il 2025 come anni di caldo e siccità gravi che hanno causato perdite significative di raccolto. Il programma Floods and Droughts Research Infrastructure rappresenta 38 milioni di sterline (48 milioni di dollari) di finanziamenti per il monitoraggio in situ, la telemetria digitale e l'analisi dei dati [3] Fonte: European Geosciences Union, "Scalable Soil Carbon Monitoring Framework, 170-Farm United Kingdom Study", European Geosciences Union General Assembly 2026, meetingorganizer.copernicus.org . Nel Regno Unito, il 59% della barbabietola da zucchero viene coltivata su terreni sabbiosi o a base di sabbia, dove le perdite per deficit idrico sono state in media del 10% all'anno e hanno raggiunto il 25% negli anni secchi. Nel 2024, Delta-T Devices Ltd ha fornito registratori di dati e sensori di umidità del suolo per le prove della British Beet Research Organization, consentendo risposte di irrigazione automatizzate basate su soglie di umidità del suolo misurate. Il mercato britannico del monitoraggio del suolo si sta orientando verso sistemi in grado di supportare decisioni di controllo automatizzate e registrare le condizioni del campo.
Integrazione dei sensori con il software di gestione aziendale agricola.
Le letture dei sensori sono più preziose quando forniscono informazioni utili per le decisioni relative all'irrigazione, alla nutrizione e alla gestione delle colture. CropX Technologies, Inc. ha lanciato il sensore di profondità del suolo Apex nell'aprile 2026 e lo ha integrato con la sua piattaforma di agronomia digitale tramite SDI-12. La piattaforma fornisce un rilevamento automatico dello stato di umidità e del dilavamento, nonché informazioni sull'irrigazione, senza necessità di configurazione manuale. Farmer Charlie ha testato sistemi di monitoraggio del suolo con 50 agricoltori del Regno Unito tra novembre 2025 e febbraio 2026, utilizzando il progetto pilota per perfezionare le prestazioni dei sensori e l'usabilità dell'applicazione. La Cockle Park Farm dell'Università di Newcastle ha utilizzato sensori per suolo, colture e ambiente abilitati alla rete WAN a lungo raggio (LWAN) nell'ambito di un programma di ricerca 5G finanziato dal governo nel 2024. Anche la Rural Payments Agency utilizza immagini satellitari per monitorare la copertura del suolo, le condizioni della vegetazione e il rischio di erosione del suolo nell'ambito di accordi agricoli. Queste piattaforme pubbliche e commerciali rendono la compatibilità del software un fattore di acquisto più importante nel mercato del monitoraggio del suolo del Regno Unito.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Costo iniziale di installazione e abbonamento | -1.2% | A livello nazionale, in particolare per quanto riguarda le piccole aziende agricole del Galles, dell'Irlanda del Nord e delle zone montuose della Scozia. | A breve termine (≤ 2 anni) |
| Processo decisionale aziendale frammentato e adozione selettiva | -0.9% | Strutture agricole nazionali, in particolare quelle in affitto e multipartitiche. | Medio termine (2-4 anni) |
| Deriva della calibrazione in presenza di texture del suolo e regimi di umidità variabili | -0.6% | Inghilterra, Galles e Scozia | Medio termine (2-4 anni) |
| Interoperabilità incompleta e standard di dati del suolo comparabili | -0.5% | A livello nazionale, compresi i quadri normativi decentrati in Galles e Scozia. | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Costi iniziali di installazione e abbonamento
I costi dell'hardware e dell'assistenza rimangono un ostacolo importante per le piccole aziende agricole con una limitata flessibilità di capitale. I singoli nodi sensore del suolo, le apparecchiature gateway, il software, l'installazione e il supporto per la reportistica possono comportare un impegno iniziale considerevole. Il limite massimo di pagamento SFI26 è di 100,000 GBP (127,000 USD) all'anno e alcune tariffe di pagamento per le azioni sono state ridotte nel 2026. Ciò può ridurre i fondi disponibili per l'acquisto di attrezzature, mentre aumentano le esigenze di documentazione. I modelli di abbonamento ripartiscono il costo iniziale, ma i pagamenti ricorrenti possono comunque scoraggiare le aziende agricole con flussi di cassa stagionali. Il mercato del monitoraggio del suolo nel Regno Unito necessita di modelli che abbinino i dispositivi a un supporto di reportistica utile a un costo sostenibile per le piccole aziende agricole.
Processo decisionale aziendale frammentato e adozione selettiva
Le decisioni tecnologiche spesso coinvolgono proprietari terrieri, affittuari, consulenti e gestori aziendali con priorità diverse, il che può ritardare gli investimenti anche quando il monitoraggio del suolo ha una chiara utilità operativa. Le strutture decisionali frammentate, in particolare sui terreni in affitto, fanno sì che anche le soluzioni economicamente vantaggiose possano bloccarsi in assenza di un chiaro accordo su responsabilità e condivisione dei benefici. La finestra di candidatura SFI26 di giugno 2026 ha dato priorità alle aziende agricole da 3 a 50 ettari e a quelle senza accordi di gestione ambientale del territorio, riconoscendo gli ostacoli che le aziende più piccole incontrano nell'adesione ai programmi di sostegno. Tuttavia, le aziende più piccole spesso non dispongono delle capacità amministrative necessarie per gestire le procedure di candidatura, limitando l'impatto pratico di tale priorità. L'eliminazione dell'azione di valutazione del suolo CSAM1 ha inoltre eliminato un metodo a basso costo per utilizzare i dati del suolo, riducendo le opzioni disponibili per le aziende agricole con budget più limitati. A meno che i fornitori non semplifichino le procedure di appalto e di erogazione dei servizi, l'adozione potrebbe rimanere concentrata tra le aziende agricole commerciali più grandi e quelle attive nella ricerca.
Analisi del segmento
Per componente: i servizi si espandono con la trasformazione del monitoraggio in un'attività gestita.
L'hardware rappresentava la componente più importante, con una quota di mercato del 37.7% nel Regno Unito per il monitoraggio del suolo nel 2025. Gli acquisti di hardware rimangono fondamentali perché le aziende agricole necessitano di sensori, registratori di dati e connettività sul campo per raccogliere i dati. I servizi sono la componente in più rapida crescita e si prevede che cresceranno a un tasso annuo composto (CAGR) del 9.3% fino al 2031. I servizi includono calibrazione, analisi in cloud, monitoraggio gestito e reportistica verificata. Queste offerte acquisiscono rilevanza poiché le aziende agricole necessitano di dati utilizzabili anziché di semplici output dei sensori. Lo standard SFI26 richiede prove a supporto di diverse azioni, il che alimenta la domanda di fornitori in grado di trasformare le misurazioni sul campo in dati georeferenziati.
La versione 3.6 di Farm Carbon Toolkit, rilasciata nell'aprile 2026, supporta la rendicontazione del carbonio su più anni e con diversi livelli di dettaglio, aumentando la necessità di una gestione continua dei dati. Il software collega i dati di campo con le scelte di irrigazione e fertilizzazione nell'intero settore del monitoraggio del suolo nel Regno Unito. CropX Technologies, Inc. combina i dati provenienti da sensori del suolo, satelliti, pluviometri e macchinari agricoli in un'unica piattaforma agronomica. Con la crescente disponibilità di componenti per sensori, la profondità del software e la qualità del servizio possono diventare elementi di differenziazione sempre più importanti. I fornitori che combinano attrezzature e supporto di consulenza possono rivolgersi alle aziende agricole che non dispongono di competenze interne per la gestione dei dati.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipologia di prodotto: i sensori in situ sono in testa, mentre le piattaforme remote estendono la copertura.
I sensori in situ rappresentavano la tipologia di prodotto più diffusa, con una quota del 41.1% del mercato britannico del monitoraggio del suolo nel 2025. I sistemi fissi in situ forniscono letture continue di umidità, temperatura e conducibilità elettrica del suolo. Sono utilizzati in aziende agricole a seminativo aperto, pascoli e siti di coltivazione controllata. Le piattaforme di telerilevamento sono state la tipologia di prodotto a più rapida crescita, con un CAGR previsto del 9.1% fino al 2031. I sistemi remoti utilizzano immagini satellitari, scansioni con droni e misurazioni di prossimità per coprire aree più vaste. La Rural Payments Agency utilizza immagini satellitari per monitorare la copertura del suolo, le condizioni della vegetazione e il rischio di erosione, acquisendo così familiarità con i dati di telerilevamento nell'amministrazione agricola.
EarthOptics, Inc. ha dichiarato di aver mappato oltre 5 milioni di acri entro luglio 2025 e di raccogliere 4,000 punti dati sul suolo ogni 100 acri con la sua piattaforma di terra multisensore. Sonde portatili e kit di test supportano agronomi, tecnici sul campo e team di ricerca che necessitano di misurazioni mirate senza installazioni permanenti. Pessl Instruments GmbH ha aggiunto METOS TSM nel novembre 2024, uno strumento elettromagnetico senza contatto che misura l'umidità volumetrica del suolo a diverse profondità. La British Society of Soil Science osserva che la misurazione diretta rimane accurata ma può essere lenta, distruttiva e costosa su larga scala. Ciò supporta approcci di misurazione integrati che combinano strumenti permanenti, portatili e remoti.
A cura di Connectivity Technology: la diffusione della tecnologia wireless nelle aziende agricole.
La tecnologia wireless è stata la più diffusa, con una quota di fatturato del 63.7% nel 2025, ed è anche quella a più rapida crescita, con un CAGR previsto del 9.8% fino al 2031. Le connessioni NLWAN (Long Range Wide Area Network), cellulari e satellitari si adattano a diversi contesti agricoli. Le reti NLWAN sono ideali per terreni aperti entro il raggio di copertura del gateway e supportano dispositivi a basso consumo energetico. Le reti cellulari sono più adatte alle aziende agricole che necessitano di una maggiore velocità di trasmissione dati o di una più ampia integrazione dei servizi. Il progetto GAUFF dell'Agenzia Spaziale Europea ha valutato diverse combinazioni di NLWAN, 5G e Internet delle Cose a Banda Stretta (Narrowband Internet of Things) per le aree remote. Questa flessibilità di connettività può ampliare il mercato potenziale per il monitoraggio del suolo, consentendo l'installazione di sensori in aree agricole remote e scarsamente connesse nel Regno Unito.
Nell'agosto del 2024, la Cockle Park Farm dell'Università di Newcastle ha utilizzato sensori abilitati alla rete WAN (Long Range Wide Area Network) nell'ambito di un programma di ricerca governativo sul 5G. Le connessioni cablate mantengono un ruolo importante nelle serre, nei tunnel di ricerca e nei siti di campo strumentati, dove l'alimentazione elettrica ininterrotta e l'affidabilità dei dati sono fondamentali. Nel 2024, Delta-T Devices Ltd ha utilizzato apparecchiature di monitoraggio cablate nelle prove di siccità della British Beet Research Organization. Il mercato britannico del monitoraggio del suolo trae vantaggio dalla possibilità per le aziende agricole di scegliere un metodo di connessione adatto al loro terreno, al sistema di coltivazione e alle esigenze di dati.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per applicazione: il campo aperto è in vantaggio mentre la coltivazione protetta accelera
Nel 2025, la coltivazione in campo aperto ha rappresentato l'applicazione più diffusa, con una quota di fatturato del 46.7%. La domanda di coltivazione in campo aperto riflette l'estensione dei terreni arabili, dei pascoli e delle coltivazioni orticole all'aperto in Inghilterra, Scozia e Galles. Le aziende agricole utilizzano il monitoraggio per gestire l'irrigazione, i nutrienti e le condizioni del suolo su vaste aree. La coltivazione protetta è stata l'applicazione in più rapida crescita, con un tasso di crescita annuo composto (CAGR) previsto del 9.2% fino al 2031, in quanto consente un monitoraggio più intensivo della zona radicale.
Nel 2025, JE Piccaver and Co ha utilizzato sensori Paul-Tech per monitorare l'umidità del suolo e le dinamiche dei nitrati in appezzamenti di lattuga a 8 e 20 centimetri di profondità. Lo studio ha rilevato che una migliore gestione dell'umidità e dell'azoto potrebbe consentire una riduzione del 20% degli apporti di azoto. Il settore forestale rappresenta un'applicazione di minore rilevanza, ma il ripristino delle torbiere, i progetti di sequestro del carbonio nelle aree boschive e i programmi di piantumazione di alberi ne supportano l'utilizzo futuro. Il Woodland Carbon Code e il Peatland Code forniscono quadri di riferimento per la misurazione del carbonio e dell'acqua in questo ambito. Tali quadri supportano la richiesta di dati affidabili sul suolo per i progetti forestali e sulle torbiere.
Per utente finale: le aziende agricole commerciali sono in testa, mentre gli istituti di ricerca e le università crescono più rapidamente.
Nel 2025, le grandi aziende agricole commerciali rappresentavano il segmento di utenti finali più ampio, con una quota di fatturato del 27.3%. Le aziende più grandi possono ripartire i costi dell'hardware e degli abbonamenti su una superficie maggiore e su un fatturato più elevato. Gli istituti di ricerca e le università sono stati il segmento di utenti finali in più rapida crescita, con un tasso di crescita annuo composto (CAGR) previsto del 9.6% fino al 2031, in quanto gli utenti della ricerca supportano sperimentazioni, programmi di scienze del suolo e piattaforme di campo strumentate. Il loro lavoro definisce inoltre le aspettative di qualità dei dati per i fornitori commerciali.
La Cranfield University ha utilizzato le sonde di profilo PR2 della Delta-T Devices Ltd per la ricerca sul movimento dell'acqua in diverse condizioni di lavorazione del terreno. Il NIAB East Malling ha utilizzato sensori WET150 e registratori GP2 per la ricerca in serra. Rothamsted Research ha pubblicato i dati di monitoraggio del suolo relativi a 6 bacini idrografici della North Wyke Farm Platform, con copertura fino al 2024. Il College of Agriculture, Food and Rural Enterprise (CAFRE) ha riferito nel luglio 2025 di star conducendo un monitoraggio continuo della salute del suolo nei suoi campus di Greenmount e nelle aziende agricole di Glenwherry. Tali programmi supportano la domanda di tecnologie di monitoraggio del suolo, dimostrando il valore di dati continui a livello di campo per il monitoraggio della salute del suolo e per supportare le decisioni di gestione aziendale. Le piccole aziende agricole e le cooperative rimangono trascurate, nonostante il loro elevato numero. Le agenzie governative e le organizzazioni non governative gestiscono reti pubbliche che possono diventare punti di riferimento o partner di integrazione per i fornitori commerciali.
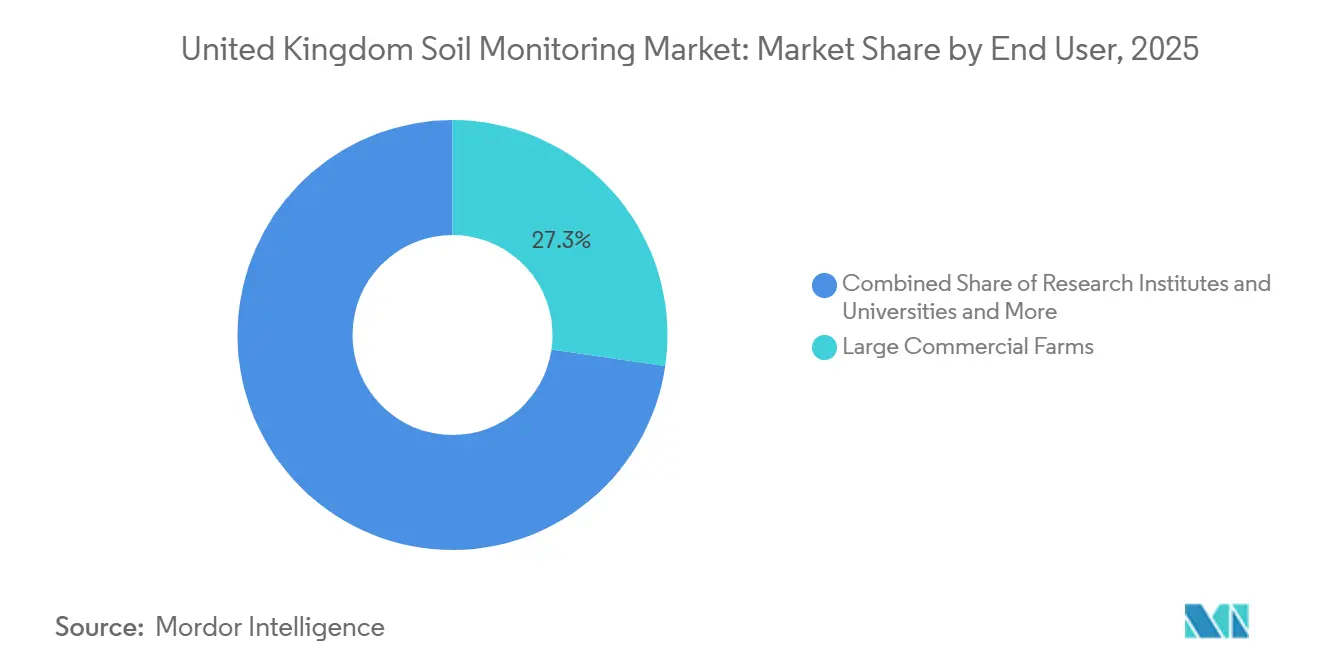
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Nel 2025, l'Inghilterra deteneva la quota maggiore del mercato britannico del monitoraggio del suolo. Mantiene la leadership anche nel 2026 grazie all'ampia estensione dei terreni coltivabili, all'orticoltura intensiva e al maggior numero di richiedenti per i programmi di sostegno del Dipartimento per l'ambiente, l'alimentazione e gli affari rurali. Il Fondo per le attrezzature e le tecnologie agricole del 2026 prevede uno stanziamento di 50 milioni di sterline (64 milioni di dollari) per attrezzature di precisione e tecnologie digitali. L'Inghilterra vanta una fitta rete di aziende agricole, orticole e miste, dove il monitoraggio del suolo può supportare l'irrigazione, la gestione dei nutrienti e la tenuta dei registri di conformità. Questi sistemi agricoli generano domanda sia di dispositivi fissi da campo sia di servizi di interpretazione delle misurazioni. L'Inghilterra beneficia inoltre di sistemi di monitoraggio pubblici consolidati e di un'ampia gamma di tipologie di aziende agricole che possono utilizzare i dati del suolo per le decisioni operative.
Il Galles è un'area attiva nel mercato del monitoraggio del suolo del Regno Unito, poiché il suo quadro di gestione sostenibile del territorio (Sustainable Land Management) rende la salute del suolo una misura politica formale. Il programma di monitoraggio e modellazione per l'ambiente e gli affari rurali (ERAMMP) ha continuato la sua indagine nazionale sul campo fino al 2025, riesaminando 300 siti di monitoraggio in tutto il Galles con cadenza continuativa. Il programma misura il carbonio organico del suolo, il pH, la densità apparente, l'umidità e altre proprietà del suolo, supportando il monitoraggio a lungo termine della salute del suolo e aumentando la necessità di una raccolta e gestione sistematica dei dati sul suolo. Ciò fornisce un set di dati di riferimento nazionale per le condizioni dei suoli agricoli. La Scozia ha un profilo di domanda diverso perché le sue aree di torbiera e di altopiano richiedono il monitoraggio della falda freatica e delle riserve di carbonio. La Stone Ends Farm ha utilizzato sensori di rete a lungo raggio (LWAN) per sostituire le letture manuali della falda freatica nelle torbiere. Queste applicazioni privilegiano sistemi durevoli che possono operare in luoghi remoti e ambientalmente sensibili.
L'Irlanda del Nord ha una posizione più limitata, ma sta crescendo grazie a programmi istituzionali sul carbonio nel suolo. Il College of Agriculture, Food and Rural Enterprise ha completato il carotaggio del carbonio nel suolo in 240 campi all'inizio del 2025. Il progetto ha misurato il carbonio organico del suolo, la densità apparente secca e la profondità del suolo per creare valori di riferimento a livello di campo. Nel 2025, l'Hybu Cig Cymru Environment Baselining Project ha utilizzato il campionamento del suolo, la scansione LDR (Light Detection and Ranging) e la verifica del carbonio con le aziende zootecniche gallesi. Le tempistiche politiche non uniformi nelle 4 nazioni favoriscono i fornitori che possono adattare i modelli di rendicontazione e di servizio a seconda della giurisdizione.
Panorama competitivo
Il mercato del monitoraggio del suolo nel Regno Unito è moderatamente consolidato, con fornitori di hardware specializzati che affiancano piattaforme globali di agronomia digitale nel 2025. Questo mix competitivo sta ampliando l'accesso alla tecnologia, incoraggiando al contempo i fornitori a differenziarsi attraverso servizi integrati di rilevamento, analisi, reporting e consulenza, favorendo così una maggiore adozione tra le aziende agricole del Regno Unito. La concorrenza nell'hardware è intensa perché i costi inferiori dei componenti possono esercitare pressione sui margini. I fornitori combinano sempre più spesso apparecchiature, piattaforme dati, reporting e servizi di consulenza. CropX Technologies, Inc. ha completato 7 acquisizioni tra il 2020 e il 2025 per integrare il rilevamento del suolo, l'analisi agronomica a distanza e il reporting sulla sostenibilità in un'unica piattaforma. EarthOptics, Inc. ha ottenuto un finanziamento di 24 milioni di dollari nel novembre 2024 per lo sviluppo tecnologico e l'espansione geografica. Nel maggio 2025, EarthOptics, Inc. ha lanciato una soluzione di analisi del carbonio nel medio infrarosso progettata per la creazione di report di qualità professionale su larga scala. Questi sviluppi stanno ampliando l'offerta di soluzioni integrate per il monitoraggio del suolo e intensificando la concorrenza in termini di analisi, misurazione del carbonio e capacità di reporting nel mercato del Regno Unito.
Le aziende agricole di piccole e medie dimensioni rappresentano ancora un'importante opportunità, poiché il loro utilizzo di sensori è inferiore rispetto a quello delle grandi aziende commerciali. Pessl Instruments GmbH ha lanciato METOS 5 nel novembre 2025, caratterizzato da connettività modulare e installazione semplificata sul campo. CropX Technologies, Inc. ha lanciato Apex nell'aprile 2026, con rilevamento a più profondità e integrazione diretta con la sua piattaforma. Delta-T Devices Ltd rimane un punto di riferimento negli ambiti della ricerca e della coltivazione controllata grazie ai suoi sensori, data logger e strumenti di gestione dei dati. Il mercato britannico del monitoraggio del suolo offre spazio per sistemi che riducano la complessità di installazione e forniscano dati interpretabili senza richiedere competenze tecniche approfondite.
I requisiti di conformità influiscono sul posizionamento competitivo. La marcatura UK Conformity Assessed sta progressivamente sostituendo la marcatura di conformità europea per i dispositivi elettronici agricoli venduti in Gran Bretagna. I fornitori affermati possono gestire più facilmente la documentazione normativa e la garanzia di qualità del prodotto. Anche la rendicontazione delle emissioni di carbonio sta aumentando i requisiti per la misurazione e la verifica coerenti. Non sono stati forniti dati aggregati sulla quota di mercato dei principali fornitori, pertanto non è possibile calcolare un punteggio numerico di concentrazione a partire dalle informazioni disponibili. La struttura competitiva rimane coerente con un mercato moderatamente frammentato, in cui diversi fornitori specializzati e di piattaforme competono su hardware, software e servizi.
Aziende leader nel settore del monitoraggio del suolo nel Regno Unito
CropX Technologies, Inc.
Gruppo METER, Inc.
L'azienda Toro
Sentek Ltd
Stevens Sistemi di monitoraggio dell'acqua, Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Aprile 2026: CropX Technologies, Inc. ha lanciato Apex, un sensore per il suolo a profondità multiple, configurabile a 30, 60 e 90 cm (12, 24 e 36 pollici) per misurare il contenuto volumetrico di acqua, la temperatura del suolo e la salinità a intervalli di 10 cm (4 pollici) lungo tutta la zona radicale. Integrato tramite SDI-12 nella piattaforma CropX, Apex fornisce informazioni automatizzate sull'irrigazione e il rilevamento del dilavamento senza necessità di configurazione manuale, estendendo l'utilizzo di CropX Technologies, Inc. anche ai sistemi colturali con radici più profonde.
- Maggio 2025: EarthOptics, Inc. ha lanciato commercialmente la sua soluzione di analisi del carbonio a infrarossi medi (MIR), il primo test del carbonio su larga scala e di qualità da registro che utilizza la tecnologia MIR. La soluzione riduce i costi della verifica tradizionale del carbonio e consente agli sviluppatori di progetti sul carbonio, ai marchi alimentari e ai programmi di sostenibilità aziendale di accedere a dati sul carbonio del suolo di qualità da registro su larga scala.
- Aprile 2025: Pessl Instruments GmbH ha lanciato METOS STREMO, descritto come il primo sistema di monitoraggio dello stress delle piante in tempo reale, economico e permanente. Il lancio integra i sistemi di monitoraggio del suolo, aggiungendo dati fisiologici a livello di chioma per una gestione delle colture più completa.
Ambito del rapporto sul mercato del monitoraggio del suolo nel Regno Unito
Il monitoraggio del suolo consiste nella misurazione regolare delle condizioni del terreno, come umidità, pH, nutrienti, temperatura e salinità, per valutare la salute del suolo. Aiuta agricoltori e agronomi a prendere decisioni migliori in materia di irrigazione, fertilizzazione e gestione delle colture. Il rapporto sul mercato del monitoraggio del suolo nel Regno Unito è segmentato per componente (hardware, software e servizi), per tipo di prodotto (sensori in situ, piattaforme di telerilevamento e sonde portatili e kit di test), per tecnologia di connettività (cablata e wireless), per applicazione (campo aperto, coltivazione protetta e silvicoltura) e per utente finale (grandi aziende agricole commerciali, piccole aziende agricole e cooperative, istituti di ricerca e università, enti governativi e ONG). Le previsioni di mercato sono fornite in termini di valore (USD).
| Hardware |
| Software |
| Servizi |
| Sensori in situ |
| Piattaforme di telerilevamento |
| Sonde portatili e kit di prova |
| cablato |
| Wireless (LPWAN, cellulare, satellitare) |
| Campo aperto |
| Coltivazione Protetta |
| Silvicoltura |
| Grandi aziende agricole commerciali |
| Piccole aziende agricole e cooperative |
| Istituti di ricerca e università |
| Governo e ONG |
| Per componente | Hardware |
| Software | |
| Servizi | |
| Per tipo di prodotto | Sensori in situ |
| Piattaforme di telerilevamento | |
| Sonde portatili e kit di prova | |
| Dalla tecnologia di connettività | cablato |
| Wireless (LPWAN, cellulare, satellitare) | |
| Per Applicazione | Campo aperto |
| Coltivazione Protetta | |
| Silvicoltura | |
| Per utente finale | Grandi aziende agricole commerciali |
| Piccole aziende agricole e cooperative | |
| Istituti di ricerca e università | |
| Governo e ONG |
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto del mercato del monitoraggio del suolo nel Regno Unito entro il 2031?
Si prevede che il mercato del monitoraggio del suolo nel Regno Unito raggiungerà i 90.61 milioni di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) dell'8.7% a partire dal 2026. La domanda è sostenuta dai requisiti di digitalizzazione dei dati, dai programmi di monitoraggio pubblici e dagli investimenti a livello aziendale in strumenti di rilevamento.
Quali sono i fattori che trainano la domanda di sistemi di monitoraggio del suolo nel Regno Unito?
Le normative a sostegno dell'agricoltura, le esigenze di resilienza climatica, la rendicontazione del carbonio nel suolo e i requisiti di documentazione digitale stanno aumentando la domanda di sistemi di misurazione sul campo. L'SFI26 premia le azioni documentate, come la gestione del suolo e l'applicazione di precisione dei nutrienti, mentre gli indicatori nazionali di salute del suolo rendono le misurazioni coerenti più utili.
Quale componente del monitoraggio del suolo sta crescendo più rapidamente?
Il segmento dei servizi è quello a più rapida crescita, con un tasso di crescita annuo composto (CAGR) previsto del 9.3% fino al 2031. Le aziende agricole necessitano sempre più di servizi di calibrazione, analisi in cloud, monitoraggio gestito e supporto per la reportistica verificata. Questi servizi aiutano a convertire i dati grezzi in record utilizzabili per le decisioni sul campo e per soddisfare i requisiti di reporting.
Quale tipologia di prodotto è la più diffusa nelle implementazioni di sistemi di monitoraggio del suolo?
Nel 2025, i sensori in situ rappresentavano la tipologia di prodotto più diffusa, con una quota di fatturato del 41.1%, in quanto consentono di effettuare misurazioni continue del suolo direttamente sul campo.
Perché la connettività wireless è importante per il monitoraggio delle aziende agricole?
La tecnologia wireless si è affermata come la più diffusa e veloce in termini di connettività, con una quota di fatturato del 63.7% nel 2025 e un tasso di crescita annuo composto (CAGR) previsto del 9.8%. Consente ai sensori di trasmettere informazioni da postazioni dislocate, riducendo le letture manuali e supportando il monitoraggio regolare in campi aperti e aree remote.
Quale area geografica è all'avanguardia nell'adozione di queste tecnologie nel Regno Unito?
Nel 2025, l'Inghilterra rappresentava la più ampia area geografica grazie alla concentrazione di terreni coltivabili, all'orticoltura e all'accesso ai programmi nazionali di sostegno all'agricoltura. Anche gli indicatori di salute del suolo e i finanziamenti per le attrezzature di precisione contribuiscono a sostenere la domanda di sistemi di dati agricoli compatibili.


