

Dimensioni e quota del mercato delle etichette autoadesive nel Regno Unito
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 1.99 miliardo di dollari |
| Dimensione del mercato (2031) | 2.39 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 3.72% CAGR |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |

Analisi del mercato delle etichette autoadesive nel Regno Unito di Mordor Intelligence
Si stima che il mercato delle etichette autoadesive nel Regno Unito raggiungerà i 1.99 miliardi di dollari nel 2026 e si prevede che raggiungerà i 2.39 miliardi di dollari entro il 2031, con un CAGR del 3.72% nel periodo di previsione (2026-2031). L'attuale espansione è influenzata dalle norme sulla Responsabilità Estesa del Produttore (EPR) che, a partire dal 2026, legheranno tariffe modulate ai punteggi di riciclabilità delle etichette, premiando le costruzioni monomateriale e senza liner e penalizzando gli scarti con liner in silicone. La domanda si concentra su cinque vettori di crescita: etichettatura degli allergeni per alimenti e bevande, volumi di pacchi per l'e-commerce, conversione degli adesivi incentrata sulla sostenibilità, programmi di inventario al dettaglio abilitati alla tecnologia RFID ed estetica premium per le bevande artigianali. Allo stesso tempo, il settore sta assorbendo le difficoltà derivanti dalla sostituzione delle shrink sleeve, dai picchi dei prezzi delle materie prime e dai costi di conformità EPR dei liner, spingendo i converter a investire nella stampa digitale, in piattaforme per la riduzione degli sprechi e in strumenti di visibilità della supply chain. L'intensità competitiva rimane elevata, poiché i fornitori globali di materiali per etichette semplificano le operazioni e i converter regionali sfruttano le capacità di consegna rapida per assicurarsi contratti localizzati.
Punti chiave del rapporto
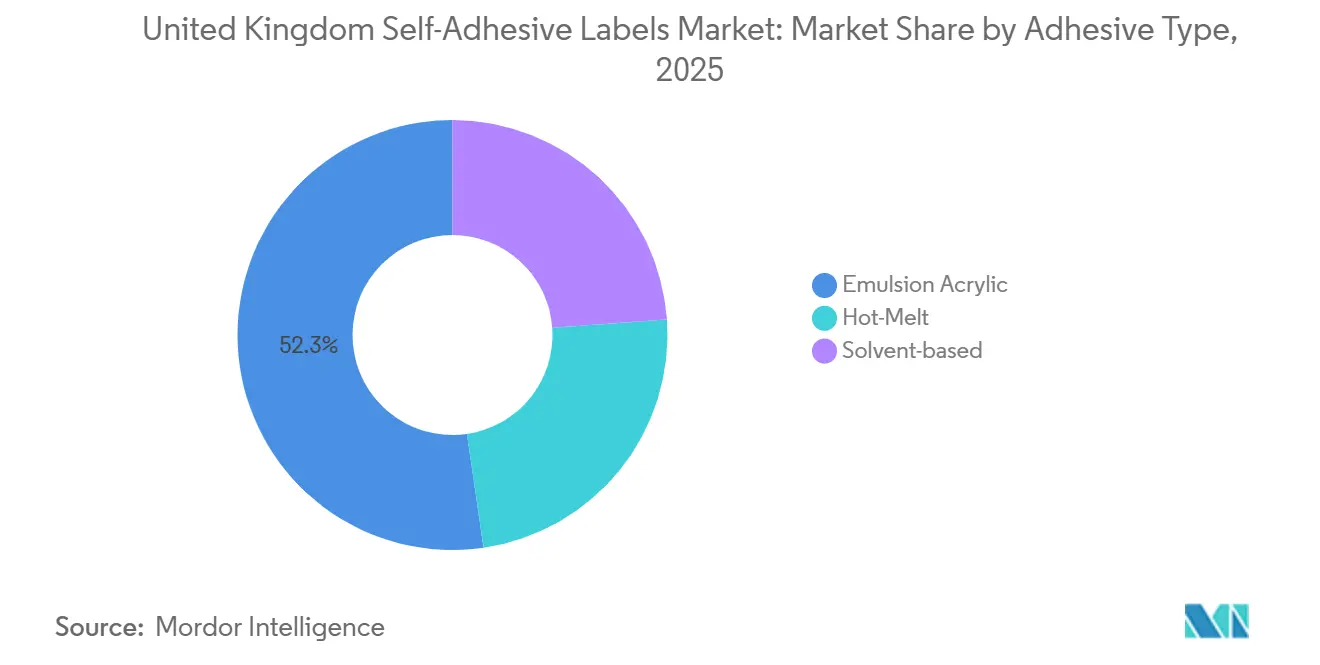
- In base al tipo di adesivo, l'acrilico in emulsione ha rappresentato il 52.31% della quota di mercato delle etichette autoadesive nel Regno Unito nel 2025 ed è sulla buona strada per crescere a un CAGR del 4.34% entro il 2031.
- In base al materiale di rivestimento, la carta ha dominato con una quota del 61.20% nel 2025, mentre si prevede che i substrati in plastica cresceranno a un CAGR del 4.12% fino al 2031, supportati dall'automazione logistica e dai requisiti di durata farmaceutica.
- Per utente finale, nel 2025 le applicazioni alimentari e delle bevande rappresentavano il 40.67% del mercato delle etichette autoadesive del Regno Unito; si prevede che il segmento farmaceutico crescerà a un CAGR del 4.26% entro il 2031 grazie all'obbligo di serializzazione e Braille.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato delle etichette autoadesive nel Regno Unito
Analisi dell'impatto dei conducenti
| Drivers | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Robusta domanda dal settore alimentare e delle bevande | + 1.2% | Nazionale, concentrato nei distretti produttivi alimentari della Grande Londra, delle West Midlands e dello Yorkshire | Medio termine (2-4 anni) |
| Boom dell'e-commerce e della logistica | + 0.9% | Nazionale, con un picco di domanda nei centri di evasione degli ordini del sud-est dell'Inghilterra e nelle reti di consegna dell'ultimo miglio | A breve termine (≤ 2 anni) |
| Conversione dei materiali per etichette basata sulla sostenibilità | + 0.7% | Nazionale, accelerato dalla modulazione EPR a partire dal 2026/27 | A lungo termine (≥ 4 anni) |
| Adozione di etichette intelligenti basate su RFID nel commercio al dettaglio | + 0.5% | A livello nazionale, primi ad adottare i grandi magazzini alimentari e la vendita al dettaglio di moda | Medio termine (2-4 anni) |
| Impennata di etichette premium di bevande artigianali | + 0.4% | Nazionale, concentrato in Scozia (whisky), Londra (distillati artigianali) e cluster regionali di birra artigianale | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Domanda robusta dal settore alimentare e delle bevande
Le etichette per alimenti e bevande rappresentano il 40.67% della domanda del 2025 e l'aumento di 1.2 punti percentuali del CAGR complessivo del settore deriva dalla complessa conformità piuttosto che dal puro aumento di volume. La legge di Natasha impone la divulgazione degli allergeni su ogni articolo preconfezionato, moltiplicando il numero di SKU e spingendo le catene di sandwich e i panifici verso aggiornamenti digitali delle etichette in giornata [1] Food Standards Agency, “Prepacked for Direct Sale Allergen Guidance,” food.gov.uk. Il quadro normativo sulla “coerenza nel riciclo” limita contemporaneamente gli adesivi che ostacolano il recupero del PET e del cartone, indirizzando i proprietari dei marchi verso opzioni lavabili o senza liner che comportano tariffe EPR modulate inferiori. Queste due pressioni aumentano i ricavi per metro quadro anche se le vendite unitarie di generi alimentari si stabilizzano. I trasformatori che combinano inchiostri sicuri per gli alimenti, macchine da stampa digitali a cambio rapido e prodotti chimici conformi al riciclo hanno sfruttato questa dinamica per aggiudicarsi accordi pluriennali con i fornitori di supermercati e i confezionatori a contratto.
Boom dell'e-commerce e della logistica
Nel 2025, il Regno Unito ha visto i volumi di spedizione superare miliardi di pacchi, con conseguente aumento della domanda di etichette di spedizione a lunghezza variabile nei centri di distribuzione. I formati linerless non solo forniscono più etichette per rotolo, ma eliminano anche gli sprechi di silicone, con conseguente riduzione dei tempi di fermo e dei costi EPR. La piattaforma InNo-Liner, frutto della collaborazione tra HERMA e cab Produkttechnik, attiva l'adesivo direttamente sulla testa dell'applicatore. Questa innovazione aumenta l'adesione ai cartoni ondulati, senza la necessità di liner di rilascio. Con il Border Target Operating Model che implementa dichiarazioni doganali completamente digitali, si registra una maggiore domanda di etichette con riferimenti di spedizione univoci e codici a barre 2D. Questo cambiamento ha aumentato la complessità degli SKU. Gli operatori di distribuzione, pur valutando l'investimento in applicatori linerless, riscontrano che i risparmi derivanti dalla riduzione del trasporto di rifiuti e dall'aumento della produttività contribuiscono a compensare questi costi, contribuendo alla crescita del mercato.
Conversione dei materiali per etichette basata sulla sostenibilità
Secondo il punteggio di colore della Metodologia di Valutazione della Riciclabilità, le tariffe EPR modulate aumentano in base alla riciclabilità. Ciò significa che immettere sul mercato etichette "RAM Red" non riciclabili comporta un costo doppio. I programmi AD LinrSave e CleanFlake di Avery Dennison, che consentono una riduzione del peso e migliori prestazioni adesive lavabili, sono strategicamente posizionati per ottenere la valutazione RAM Green. L'iniziativa BEYOND THE LABEL di UPM Raflatac promuove i frontali certificati Forest Action e i programmi di ritiro dei liner in silicone, in linea con l'ambizioso obiettivo del Regno Unito di raggiungere zero rifiuti in discarica entro il 2030. I trasformatori che si orientano verso prodotti chimici a base d'acqua e film monomateriale stanno raccogliendo vantaggi, poiché i proprietari di marchi danno sempre più priorità alla sostenibilità e cercano agevolazioni dalle tariffe.
Adozione di etichette intelligenti abilitate RFID nel commercio al dettaglio
Entro il 2027, GS1 UK sta spingendo i rivenditori a passare dai codici EAN-13 ai codici QR e DataMatrix. Questo cambiamento sta stimolando l'aggiornamento dell'hardware delle etichette e l'adozione di design più ricchi di dati. I tag RFID, che ora costano meno di 0.05 sterline per inserto, vengono abbinati a questa grafica. Questa combinazione offre visibilità delle scorte in tempo reale, affrontando il problema della riduzione delle scorte. Mentre le catene di moda stanno guidando la carica, i programmi pilota nelle farmacie e nell'elettronica di consumo lasciano presagire una più ampia adozione da parte del settore retail. Secondo le normative EPR, le antenne RFID sono classificate come componenti di imballaggio. Ciò significa che i trasformatori devono garantire che queste antenne non interferiscano con il riciclaggio o gestire flussi di rifiuti separati per gli articoli etichettati. Questa maggiore complessità tende a avvantaggiare le aziende più grandi dotate di laboratori di controllo qualità certificati. Con il maturare dei casi di ritorno sull'investimento per l'RFID, la tecnologia sta contribuendo con ulteriori 0.5 punti alla crescita del mercato.
Analisi dell'impatto delle restrizioni
| vincoli | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Tecnologie di etichettatura alternative | -0.6% | Nazionale, concentrato nei settori della cura della persona e delle bevande che adottano le guaine termoretraibili | Medio termine (2-4 anni) |
| Volatilità dei prezzi delle materie prime | -0.5% | Nazionale, che colpisce i convertitori con clausole di copertura o di passaggio limitate | A breve termine (≤ 2 anni) |
| Costi di conformità EPR del release liner | -0.4% | Nazionale, con impatto sui convertitori senza infrastrutture di ritiro delle linee | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Tecnologie di etichettatura alternative
Mentre i marchi di prodotti per la cura della persona e delle bevande perseguono una grafica a 360 gradi e la conformità dei contenitori, le sleeve termoretraibili, le etichette in-mold e la stampa diretta su forma riducono complessivamente il CAGR del mercato. Le sleeve termoretraibili nel settore delle bevande europeo hanno registrato una crescita annuale, attirando le aziende cosmetiche con i loro sigilli di garanzia e le finiture lucide. Le etichette in-mold, preferite nei detergenti per la casa, eliminano la necessità di decorazioni post-produzione e resistono al lavaggio in lavastoviglie o all'esposizione chimica. La stampa digitale diretta, che rimuove completamente gli scarti di adesivo, trova il favore dei tester di cosmetici e delle produzioni stagionali di birra artigianale. Tuttavia, le etichette autoadesive si ritagliano nicchie per dati variabili, testo normativo e rapide modifiche di design, aree in cui le sleeve e i formati in-mold incontrano delle sfide, contenendo quindi, ma non neutralizzando completamente, questa limitazione.
Volatilità dei prezzi delle materie prime
Nell'aprile 2024, i prezzi della pasta di cellulosa Kraft di conifere sbiancata del Nord sono aumentati, segnando un incremento significativo rispetto all'anno precedente. Nel frattempo, nel secondo trimestre del 2024, i prezzi dei film di polietilene a bassa densità sono aumentati, spinti dall'inflazione dei costi delle materie prime. Gli adesivi acrilici in emulsione, dipendenti da monomeri petrolchimici, vedono i loro prezzi strettamente legati ai costi dell'energia. I trasformatori senza strategie di copertura o contratti trimestrali di trasferimento dei costi si trovano ad affrontare improvvisi picchi di costo, che portano a compressioni dei margini. La strategia britannica per le importazioni critiche evidenzia che adesivi e film, provenienti principalmente da rotte UE e asiatiche, sono vulnerabili alle interruzioni nei punti di strozzatura di Suez e Malacca [2] PackUK, "Operational Plan 2024-2025", gov.uk. Nonostante ciò, gli sforzi di approvvigionamento di emergenza rimangono incoerenti. Questi aumenti di prezzo costringono i trasformatori più piccoli ad aumentare i prezzi, potenzialmente alienandosi i clienti, o a ritirarsi dai segmenti a basso margine, con conseguente riduzione del CAGR del mercato durante i periodi turbolenti.
Analisi del segmento
Per tipo di adesivo: la dominanza dell'acrilico in emulsione riflette la convergenza normativa e prestazionale
Gli acrilici in emulsione hanno conquistato il 52.31% della quota di mercato delle etichette autoadesive nel Regno Unito nel 2025, superando le soluzioni chimiche a base di solventi e hot-melt, con un CAGR del 4.34% fino al 2031, poiché i trasformatori danno priorità a formulazioni a basso contenuto di COV e lavabili che soddisfano i parametri di riciclabilità EPR. I rivestimenti a base d'acqua evitano investimenti nel recupero dei solventi, offrono un'adesione a catena del freddo e si aggiudicano il premio RAM Green, guadagnandosi lo status di fornitore preferito nelle gare d'appalto per supermercati e prodotti farmaceutici. I gradi hot-melt persistono nella logistica, dove l'adesività istantanea e l'adesione su superfici ruvide superano le preoccupazioni relative ai COV, mentre gli acrilici a base di solventi diminuiscono nei vini pregiati a causa dell'inasprimento dei limiti sulle emissioni.
Si prevede che il mercato delle etichette autoadesive per strutture acriliche in emulsione nel Regno Unito si amplierà ulteriormente, poiché la Medicines and Healthcare Products Regulatory Agency (EMA) impone la serializzazione antimanomissione, un caso d'uso che richiede resistenza al gelo e allo scongelamento e resistenza all'autoclave, entrambe garantite in modo affidabile dagli acrilici avanzati. L'S2045LL di Avery Dennison e l'RP770M di UPM Raflatac mostrano miglioramenti incrementali – maggiore trasparenza e adesione al gelo – senza residui di solvente. Sebbene hot-melt di nicchia senza silicone come BioBond BioMelt offrano contenuto rinnovabile, il loro costo più elevato li limita a SKU con marchi ecosostenibili. Nel complesso, la conversione dell'acrilico segnala una convergenza normativa e funzionale, consolidando la leadership di crescita all'interno della tassonomia degli adesivi.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per materiale di facciata: la carta mantiene la quota nonostante i vantaggi funzionali della plastica
I frontali in carta hanno rappresentato il 61.20% del volume del 2025, ma si prevede che i film plastici cresceranno del 4.12% all'anno, poiché le applicazioni logistiche e farmaceutiche richiedono resistenza alla trazione e prestazioni di resistenza all'umidità superiori a quelle delle carte patinate. Il polipropilene bilancia economicità e trasparenza per i beni durevoli, mentre il PET eccelle laddove la resistenza chimica e la stabilità dimensionale sono importanti. Il vinile subirà un graduale abbandono a causa delle penalizzazioni dovute al contenuto di cloro nel punteggio RAM.
Nonostante l'impennata della plastica, le dimensioni del mercato delle etichette autoadesive su carta nel Regno Unito rimangono considerevoli, poiché i marchi di alimenti e bevande privilegiano texture tattili, fonti rinnovabili e tariffe EPR più basse. Le norme di coerenza nel riciclo classificano la "carta adesiva" come non riciclabile, a meno che gli adesivi non vengano rimossi durante la macerazione, spingendo i trasformatori ad abbinare acrilici macerabili a carte certificate FSC per salvaguardare le inserzioni dei supermercati. Le innovazioni ibride – laminati carta-film che combinano l'attrattiva tattile con barriere all'umidità – emergono come soluzioni di compromesso. In futuro, la crescita si biforca: i liquori premium e i prodotti farmaceutici della catena del freddo si orientano verso le pellicole multistrato, mentre i programmi di ricarica per generi alimentari e prodotti per la cura della persona rafforzano l'ancoraggio mainstream della carta.
Per settore di utilizzo finale: la crescita farmaceutica supera la maturità del settore alimentare e delle bevande
Le etichette per alimenti e bevande hanno mantenuto il 40.67% della domanda nel 2025, sottolineando il nucleo storico del mercato delle etichette autoadesive nel Regno Unito; tuttavia, i volumi farmaceutici sono destinati a crescere più rapidamente, con un CAGR del 4.26% fino al 2031, grazie alla serializzazione, alla legislazione Braille e ai sistemi di sicurezza antimanomissione. I formati autoadesivi consentono la stampa di dati variabili e la goffratura tattile in un unico passaggio, sostituendo le etichette in carta con colla a umido che non sono in grado di trasmettere rapidamente contenuti essenziali per il paziente.
Le dimensioni del mercato delle etichette autoadesive nel Regno Unito, legate ai prodotti farmaceutici, beneficiano ulteriormente dei protocolli di catena del freddo ospedaliera, che richiedono etichette resistenti alla conservazione a -20 °C, alla sterilizzazione a vapore e alle salviette con solventi. Nel frattempo, i volumi dei prodotti alimentari maturi si stabilizzano, ma la proliferazione degli SKU, guidata dalle modifiche alle normative sugli allergeni, mantiene elevato l'utilizzo delle macchine da stampa. La cura della persona abbraccia entrambi i mondi: la crescita dei prodotti vegani e ricaricabili aumenta il numero di etichette, ma le guaine termoretraibili assorbono le linee di shampoo e deodoranti che inseguono la grafica a 360 gradi. Le etichette per la logistica si espandono con le spedizioni e-commerce, ma subiscono una forte erosione dei prezzi a causa dell'automazione senza liner. Nel complesso, la diversificazione degli usi finali protegge il mercato dagli shock monosegmentali, ma il settore farmaceutico definisce chiaramente la frontiera della velocità.

Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Nel Regno Unito, nonostante esista un quadro normativo unificato, i cluster regionali influenzano in modo significativo le tendenze di consumo. Nella Grande Londra e nel Sud-Est, i densi centri di distribuzione stanno promuovendo l'adozione di etichette logistiche linerless. Questo cambiamento è in gran parte dovuto all'automazione delle linee di smistamento ad alta velocità presso importanti aziende come Amazon e DPD. Nel frattempo, le West Midlands e lo Yorkshire, sede di stabilimenti di produzione alimentare, stanno dando priorità alla rapida sostituzione delle etichette per gli allergeni. Questi stabilimenti stanno optando per materiali frontali a base di carta abbinati a materiali acrilici lavabili.
La Scozia, con le sue distillerie di whisky e i produttori di gin artigianale, sta aggiungendo un tocco premium. Questi produttori stanno scegliendo lamine goffrate e laminati tattili, imponendo prezzi notevolmente superiori rispetto alle etichette standard. Questa strategia, pur su volumi modesti, genera un valore significativo. L'Irlanda del Nord, nell'ambito del Windsor Framework, si sta muovendo in un panorama normativo complesso. I trasformatori devono aderire sia alla Responsabilità Estesa del Produttore (EPR) del Regno Unito sia al prossimo Regolamento UE sugli Imballaggi. Questa duplice sfida di conformità tende a avvantaggiare i trasformatori più grandi dotati di team di conformità transfrontalieri.
Nonostante l'introduzione digitale nell'ambito del modello operativo Border Target, permangono le sfide legate alla Brexit. Gli adesivi speciali sono alle prese con la registrazione REACH, la pre-registrazione doganale e la gestione delle congestioni portuali, soprattutto in punti critici come Suez e Singapore. Evidenziando il rischio di concentrazione dell'offerta, i trasformatori stanno posizionando strategicamente i loro impianti in prossimità di corridoi merci multimodali come le stazioni ferroviarie M1, M62 e Felixstowe. Questa strategia garantisce un afflusso affidabile di materie prime, mantenendo al contempo la vicinanza ai principali marchi. Sebbene persista la frammentazione geografica, le complessità della rendicontazione EPR e le esigenze di capitale delle macchine da stampa digitali stanno spingendo verso il consolidamento. Questa tendenza favorisce siti in grado di distribuire i costi di conformità e delle attrezzature su una produttività maggiore.
Panorama competitivo
Il mercato delle etichette autoadesive nel Regno Unito è moderatamente frammentato. I fornitori multinazionali dominano la materia prima per le etichette, mentre oltre 200 trasformatori regionali competono su turnaround e specializzazione di nicchia, rendendo il mercato delle etichette autoadesive nel Regno Unito moderatamente frammentato. Lo spazio vuoto dell'innovazione si concentra attorno alle etichette logistiche abilitate RFID, alle pellicole decorative linerless e ai laminati monomateriale carta-PP. Le agenzie di stampa digitale direct-to-shape e gli specialisti delle shrink sleeve si profilano come nuovi operatori dirompenti, in particolare nel settore della cura della persona. L'obbligo di rendicontazione a livello di componente per il 2026 dell'Agenzia per l'ambiente eleva il ruolo dei responsabili della conformità e dei laboratori di qualità, spostando il campo di gioco verso le aziende con competenze normative interne. Le risposte strategiche includono joint venture per il riciclo dei liner, investimenti in macchine da stampa HP Indigo ed EFI Nozomi e contratti di fornitura basati su abbonamento che vincolano clausole di pass-through delle materie prime.
Leader del settore delle etichette autoadesive nel Regno Unito
Avery Dennison
UPM
Industrie CCL
Autoadesivi Fedrigoni
HERMA GmbH
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Novembre 2025: BioBond Adhesives ha lanciato le formulazioni hot-melt sensibili alla pressione BioMelt, utilizzando materie prime di origine vegetale, destinate al mercato delle etichette e dei nastri adesivi, con campionamenti a partire dal quarto trimestre del 2025.
- Agosto 2025: Henkel ha presentato Technomelt EM 335 RE, un adesivo hot-melt progettato per le etichette delle bottiglie in PET che si separa in modo pulito durante il riciclo, in linea con i requisiti europei sui contenuti riciclati.
Ambito del rapporto sul mercato delle etichette autoadesive nel Regno Unito
Le etichette autoadesive sono materiali di etichettatura versatili e preincollati che aderiscono alle superfici mediante pressione, eliminando la necessità di umidità, calore o colla aggiuntiva.
Il mercato delle etichette autoadesive è segmentato in base al tipo di adesivo, al materiale di supporto e al settore di utilizzo finale. In base al tipo di adesivo, il mercato è suddiviso in hot-melt, acrilico in emulsione e a base solvente. In base al materiale di supporto, il mercato è suddiviso in carta e plastica. In base al settore di utilizzo finale, il mercato è suddiviso in alimentare e bevande, farmaceutico, logistica e trasporti, cura della persona, beni di consumo durevoli e altri settori (tra cui prodotti chimici e beni industriali, componenti per autoveicoli, elettronica e apparecchiature elettriche, dispositivi medici e diagnostica, vendita al dettaglio e abbigliamento come etichette adesive e promozioni, forniture per ufficio come etichette in fogli A4, materiali da costruzione e prodotti fai da te per la casa). Per ciascun segmento, le dimensioni e le previsioni del mercato sono state calcolate sulla base del fatturato (USD).
| Hot Melt |
| Emulsione acrilica |
| A base di solvente |
| Carta | |
| Plastica | polipropilene |
| Poliestere | |
| Vinile | |
| Altre materie plastiche (PE (LDPE, HDPE), polistirene (PS), miscele di poliolefine, poliammide (PA), poliimmide (PI), bioplastiche speciali (PLA, pellicole di cellulosa)) |
| Cibo e Bevande |
| Pharmaceutical |
| Logistica e Trasporti |
| Cura della persona |
| Beni di consumo durevoli |
| Altri settori di utilizzo finale (prodotti chimici e industriali, componenti per autoveicoli, elettronica e apparecchiature elettriche, dispositivi medici e diagnostici, vendita al dettaglio e abbigliamento (etichettatura dei prezzi, promozionali), forniture per ufficio e cancelleria (etichette in fogli A4), materiali da costruzione, prodotti per la casa e fai da te) |
| Per tipo di adesivo | Hot Melt | |
| Emulsione acrilica | ||
| A base di solvente | ||
| Per materiale frontale | Carta | |
| Plastica | polipropilene | |
| Poliestere | ||
| Vinile | ||
| Altre materie plastiche (PE (LDPE, HDPE), polistirene (PS), miscele di poliolefine, poliammide (PA), poliimmide (PI), bioplastiche speciali (PLA, pellicole di cellulosa)) | ||
| Per settore degli utenti finali | Cibo e Bevande | |
| Pharmaceutical | ||
| Logistica e Trasporti | ||
| Cura della persona | ||
| Beni di consumo durevoli | ||
| Altri settori di utilizzo finale (prodotti chimici e industriali, componenti per autoveicoli, elettronica e apparecchiature elettriche, dispositivi medici e diagnostici, vendita al dettaglio e abbigliamento (etichettatura dei prezzi, promozionali), forniture per ufficio e cancelleria (etichette in fogli A4), materiali da costruzione, prodotti per la casa e fai da te) | ||
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato delle etichette autoadesive nel Regno Unito nel 2026?
Il suo valore è di 1.99 miliardi di dollari e si prevede che raggiungerà i 2.39 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 3.72%.
Quale tipo di adesivo incrementa le vendite?
Nel 2025, le formulazioni acriliche in emulsione detenevano il 52.31% della quota di mercato delle etichette autoadesive nel Regno Unito e continuano a crescere più rapidamente, con un CAGR del 4.34% fino al 2031.
Quale segmento di utenti finali si sta espandendo più rapidamente?
Si prevede che l'etichettatura farmaceutica crescerà del 4.26% annuo, superando quella di alimenti e bevande, sfruttando la serializzazione, il Braille e gli obblighi di garanzia.
In che modo le norme EPR influenzano la scelta dei materiali?
Le tariffe modulate premiano le costruzioni RAM Green, promuovendo l'adozione di adesivi senza rivestimento, lavabili e di etichette monomateriale in pellicola o carta che semplificano il riciclaggio.
I formati linerless stanno guadagnando terreno?
Sì, gli operatori logistici del Sud-Est e della Grande Londra adottano soluzioni senza liner per ridurre il tonnellaggio dei rifiuti e velocizzare l'applicazione delle etichette, rafforzando lo slancio della domanda.


