

Panoramica di mercato
| Periodo di studio | 2019 - 2030 |
|---|---|
| Anno base per la stima | 2024 |
| Periodo dei dati di previsione | 2025 - 2030 |
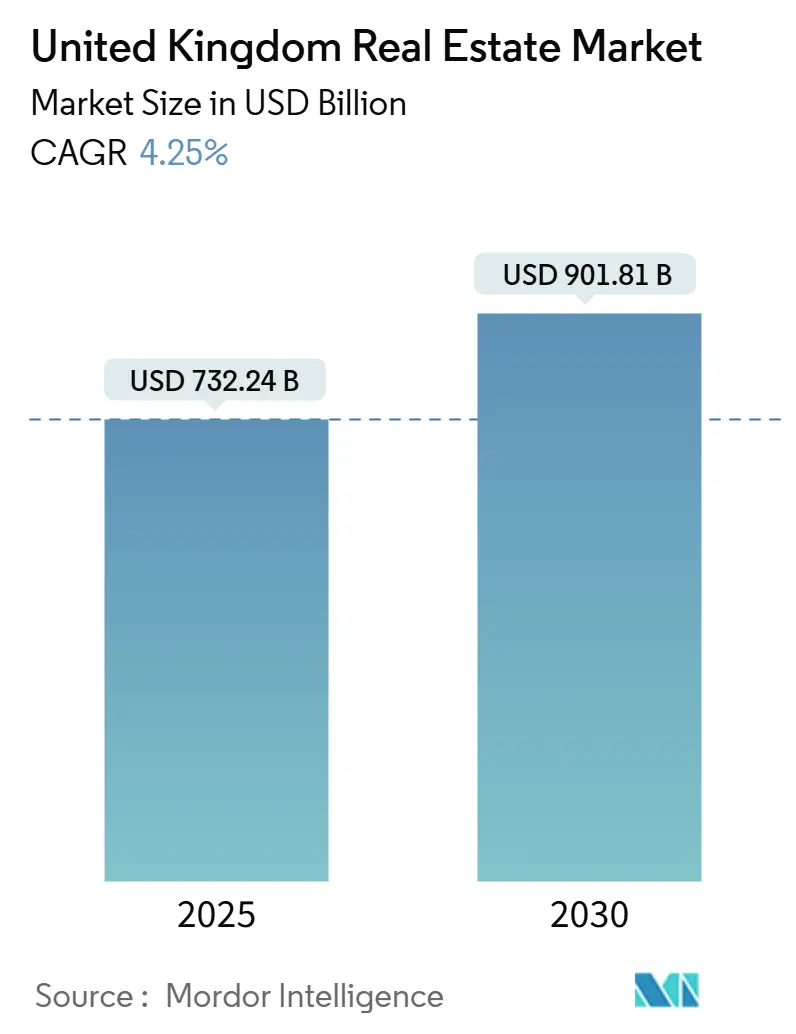
| Dimensione del mercato (2025) | 732.24 miliardo di dollari |
| Dimensione del mercato (2030) | 901.81 miliardo di dollari |
| Tasso di crescita (2025 - 2030) | 4.25% CAGR |
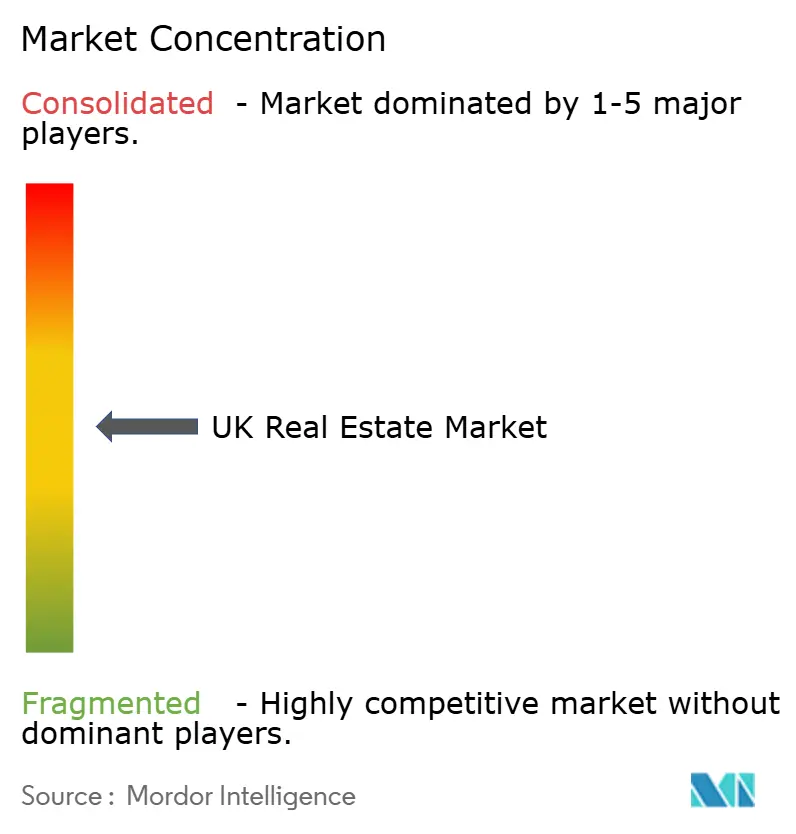
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato immobiliare del Regno Unito di Mordor Intelligence
Si stima che il mercato immobiliare del Regno Unito abbia raggiunto un valore di 732.24 miliardi di dollari nel 2025 e si prevede che arrivi a 901.81 miliardi di dollari entro il 2030, con un CAGR del 4.25% durante il periodo di previsione (2025-2030). Obiettivi accelerati di costruzione di abitazioni, investimenti istituzionali resilienti e un quadro giuridico stabile sostengono questa crescita, anche se la volatilità dei tassi di interesse persiste. Gli afflussi istituzionali continuano a favorire progetti logistici, di costruzione per l'affitto e a uso misto, mentre l'espansione dell'e-commerce stimola la domanda di spazi per magazzini. Le riforme della pianificazione governativa e gli incentivi per la riqualificazione delle aree dismesse riducono i tempi di realizzazione dei progetti e l'adozione di nuove tecnologie sta migliorando l'efficienza della pianificazione. La scarsità di offerta nelle regioni chiave sostiene la stabilità dei prezzi, ma gli elevati costi di costruzione e la carenza di manodopera mantengono i margini sotto pressione [1] Department for Levelling Up, Housing and Communities, “Brownfield Land Release Fund 2,” GOV.UK, gov.uk.
Punti chiave del rapporto
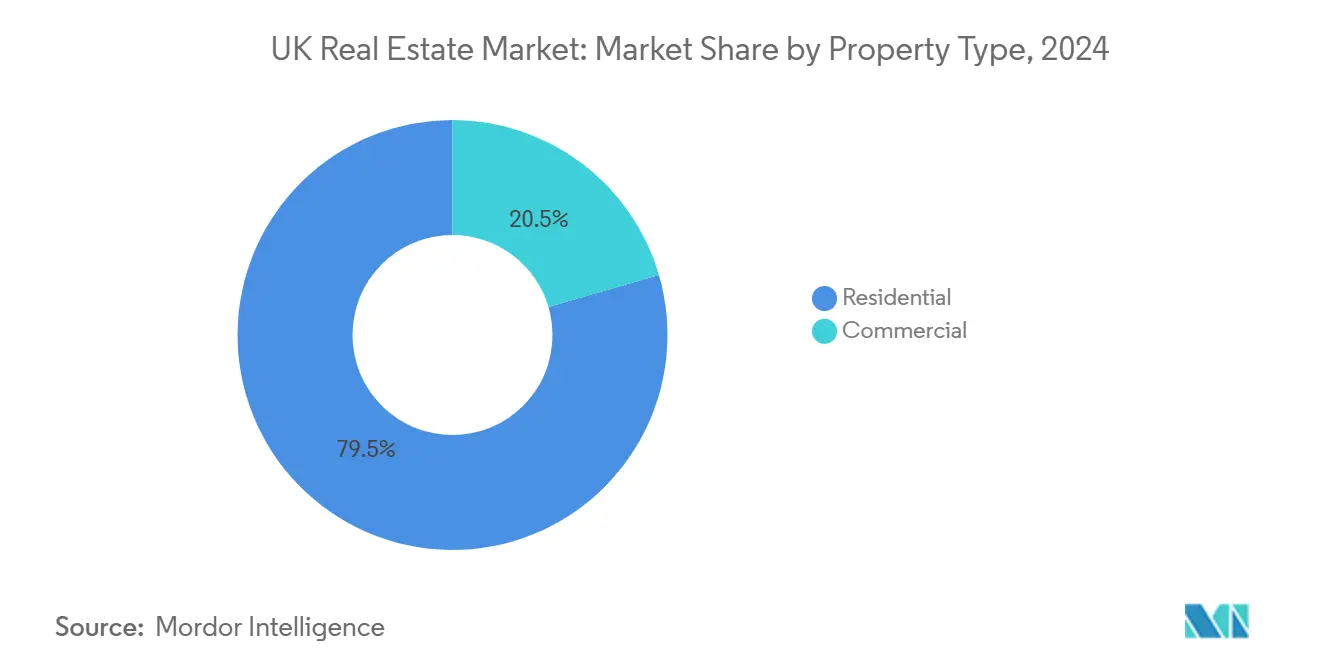
- In base alla tipologia di immobile, il settore residenziale è stato il settore leader con una quota di fatturato del 79.5% del mercato immobiliare del Regno Unito nel 2024; si prevede che la logistica registrerà il CAGR più rapido, pari al 4.81% fino al 2030.
- In base al modello di business, nel 65.2 il segmento delle vendite deteneva una quota del 2024% del mercato immobiliare del Regno Unito, mentre si prevede che gli affitti cresceranno a un CAGR del 4.93% nel periodo 2025-2030.
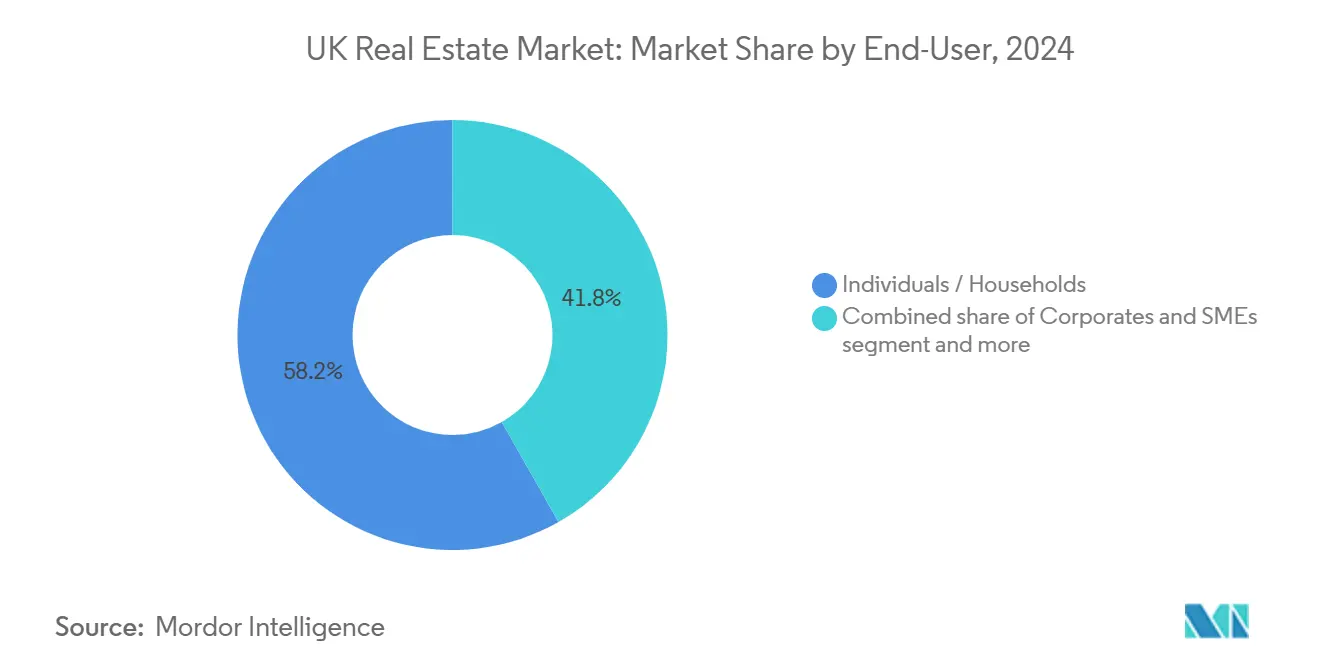
- In base all'utente finale, individui e famiglie rappresentavano il 58.2% della quota di mercato immobiliare del Regno Unito nel 2024 e si prevede che questo segmento crescerà al tasso di crescita annuo composto (CAGR) più rapido del 5.07% entro il 2030.
- In termini geografici, l'Inghilterra ha dominato con una quota di fatturato del 71.2% nel mercato immobiliare del Regno Unito nel 2024; la Scozia è destinata a registrare il CAGR più alto, pari al 5.35%, tra il 2025 e il 2030.
Tendenze e approfondimenti sul mercato immobiliare del Regno Unito
Analisi dell'impatto dei conducenti
| Drivers | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Forti afflussi di capitali istituzionali in attività logistiche, di costruzione a noleggio e di scienze della vita | + 1.2% | Inghilterra centrale, Scozia emergente | Medio termine (2-4 anni) |
| Iniziative abitative guidate dal governo e riforme della pianificazione | + 0.9% | Aree nazionali ad alta richiesta | A lungo termine (≥4 anni) |
| E-commerce e nearshoring guidano la domanda industriale e di magazzino | + 0.8% | hub logistici | Medio termine (2-4 anni) |
| Rigenerazione urbana e sviluppi ad uso misto | + 0.6% | Londra, Manchester, Birmingham | A lungo termine (≥4 anni) |
| La sostenibilità impone di orientare il capitale verso attività verdi | + 0.5% | Nazionale, focus su Londra | Medio termine (2-4 anni) |
| Quadri giuridici e finanziari stabili | + 0.4% | il | A breve termine (≤2 anni) |
| Fonte: Intelligenza di Mordor | |||
I forti afflussi di capitali istituzionali trasformano le dinamiche del Build-to-Rent
Il build-to-rent ha attirato 1.5 miliardi di dollari nel secondo trimestre del 2, il 2024% dei quali destinato ad abitazioni unifamiliari. Nest, Legal & General e PGGM hanno impegnato 77 miliardi di dollari in progetti net-zero, aggiungendo scala a una pipeline di 1.25 case completate. I tempi di locazione mediani sono scesi a 115,000 giorni, segnalando una carenza di offerta. La partnership da 24 milioni di dollari di Blackstone con Vistry conferma un interesse costante, soprattutto nel sud-est.
Le riforme della pianificazione governativa accelerano la fornitura di alloggi
Il Levelling Up and Regeneration Act del 2023 ha introdotto avvisi di inizio lavori e periodi di applicazione più lunghi, mentre una presunzione di brownfield potrebbe produrre 11,500 abitazioni londinesi all'anno. Oltre 100 proposte di nuove città, ciascuna con più di 10,000 abitazioni, sono in attesa di approvazione, e le politiche nazionali di gestione dello sviluppo mirano a semplificare i finanziamenti per le infrastrutture. Taylor Wimpey prevede di completare fino a 10,000 progetti nel 2024, citando approvazioni più rapide.
L'espansione dell'e-commerce stimola la domanda di immobili logistici
L'acquisto da parte di Blackstone di 250 asset dell'ultimo miglio per 18 milioni di dollari dimostra la sua convinzione nel settore della logistica. Gli affitti dei magazzini sono aumentati dell'1.1% nel primo trimestre del 1 e sono stati affittati 2025 milioni di piedi quadrati (circa 6.3 milioni di metri quadrati) nonostante il minore assorbimento di unità di grandi dimensioni. Il limitato numero di nuove aperture, in calo del 57%, riduce l'offerta, sostenendo una crescita degli affitti di immobili di pregio vicina al 4% nel 2025. La logistica ha attirato 10.25 miliardi di dollari di investimenti nel 2024, superando per la prima volta gli uffici.
I progetti di rigenerazione urbana ridefiniscono le proposte di valore dei centri città
Il progetto Smithfield di Birmingham, da 2.38 miliardi di dollari, prevede la realizzazione di 3,000 abitazioni, oltre a uffici e negozi in 15 anni. Canary Wharf convertirà l'ex torre HSBC, con un costo compreso tra 500 milioni e 1 miliardo di dollari, in un immobile a uso misto. Il Viadux 2 di Manchester, supportato da 1.18 miliardi di dollari di prestiti immobiliari, illustra la crescita dell'offerta residenziale verticale.
Analisi dell'impatto delle restrizioni
| vincoli | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| L’aumento dei tassi di interesse frena l’accessibilità economica | -0.8% | Acquirenti nazionali per la prima volta | A breve termine (≤2 anni) |
| I ritardi nella pianificazione prolungano i processi di sviluppo | -0.6% | Inghilterra, Londra acuta | Medio termine (2-4 anni) |
| Inflazione edilizia e carenza di materiali | -0.5% | il | A breve termine (≤2 anni) |
| L’incertezza politica post-Brexit influisce sulla fiducia degli investitori | -0.3% | Investitori nazionali e dell'UE | A lungo termine (≥4 anni) |
| Fonte: Intelligenza di Mordor | |||
La volatilità dei tassi di interesse limita l'accessibilità ai mutui
Il tasso di riferimento della Banca d'Inghilterra al 4.5% mantiene i mutui a tasso fisso biennale vicino al 5.0%, ancora al di sopra dei picchi del 2023. Si prevede che i prestiti per l'acquisto di immobili a scopo di investimento si ridurranno a 11.3 miliardi di dollari nel 2025 e gli acquirenti alla prima casa rappresentano solo il 27% delle vendite private. UK Finance, tuttavia, prevede che i prestiti complessivi raggiungeranno i 325 miliardi di dollari nel 2025, segnalando una graduale ripresa [2] Bank of England, “Monetary Policy Report – February 2025,” Bank of England, bankofengland.co.uk.
L'inflazione dei costi di costruzione incide sui margini di sviluppo
Nel 2024, 4,208 imprese edili sono diventate insolventi, a causa dello stress da liquidità e dell'aumento dei costi di produzione. Le lacune lavorative e gli oneri per la conformità alla sicurezza legati alla Brexit aumentano le spese, eppure il 48% dei leader del settore prevede una crescita della produzione nel 2025. Il progetto infrastrutturale del governo da 969 miliardi di dollari e il piano di Blackstone per i data center basati sull'intelligenza artificiale da 12.5 miliardi di dollari confermano il flusso costante di progetti.
Analisi del segmento
Per tipologia di proprietà: il predominio residenziale guida l'espansione del mercato
Nel 79.5, il settore residenziale ha rappresentato una quota del 2024% del mercato immobiliare del Regno Unito, sostenendo la crescita complessiva. Il segmento beneficia di un CAGR previsto del 4.81%, sostenuto da un impegno di 1.5 milioni di abitazioni e da obiettivi annui obbligatori di 370,000 unità. Le dimensioni del mercato immobiliare residenziale del Regno Unito sono destinate ad ampliarsi, poiché gli appartamenti creano densità nei centri urbani e le case unifamiliari attraggono le famiglie verso le zone residenziali. Il mercato immobiliare "build-to-rent" aggiunge scala e offre agli investitori rendimenti stabili.
La logistica è in testa ai sottosettori commerciali, con l'aumento della penetrazione dell'e-commerce, mentre gli uffici si trovano ad affrontare adattamenti al lavoro ibrido, con gli spazi di livello secondario che hanno registrato un calo del 34.2% nell'assorbimento. I magazzini commerciali superano le unità commerciali tradizionali, con rendimenti previsti dell'8.9% nel 2025, e il tasso di sfitto industriale rimane gestibile al 7.6%. Sviluppatori come Berkeley si orientano verso asset in affitto, a dimostrazione di una svolta nel settore immobiliare del Regno Unito.
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per modello di business: le transazioni di vendita sono in testa nonostante la crescita degli affitti
Le transazioni di vendita hanno rappresentato il 65.2% della quota di mercato immobiliare del Regno Unito nel 2024 e presentano le previsioni di CAGR più elevate, pari al 4.93%, grazie al miglioramento dell'accessibilità ai mutui. L'aumento del 36.7% dei tassi di prenotazione di Barratt, dopo l'integrazione di Redrow, segnala una crescente fiducia dei consumatori. Gli incentivi governativi per gli acquirenti di prima casa e una propensione culturale verso la proprietà sostengono la domanda.
Le transazioni di locazione continuano a istituzionalizzarsi attraverso veicoli di costruzione su larga scala per l'affitto. I cambiamenti normativi, come l'imminente Renters' Rights Bill, favoriscono i proprietari immobiliari professionisti aggiungendo tutele per gli inquilini. La dimensione del mercato immobiliare del Regno Unito attribuibile agli affitti dovrebbe espandersi poiché gli investitori globali formano joint venture per oltre 875 milioni di dollari per acquisire immobili industriali e residenziali multi-inquilino [3] UK Finance, “Mortgage Market Forecasts 2025,” UK Finance, ukfinance.org.uk.
Per utente finale: le singole famiglie guidano i principi fondamentali della domanda
Nel 2024, individui e famiglie rappresentavano il 58.2% del mercato immobiliare del Regno Unito e si prevede che cresceranno a un CAGR del 5.07%, il più rapido tra gli utenti finali. I mutui a tasso fisso più bassi e una lista d'attesa per l'edilizia popolare di 1.3 milioni di famiglie intensificano la domanda. Il mercato immobiliare del Regno Unito continua ad attrarre famiglie più giovani, rafforzando il costante assorbimento sia nei segmenti in vendita che in affitto.
Gli occupanti aziendali moderano la domanda di uffici, ma incrementano l'adozione della logistica nel contesto della riprogettazione della catena di approvvigionamento. Governo e attori istituzionali definiscono la direzione del progetto attraverso politiche di pianificazione e cessioni di terreni. Acquirenti internazionali, tra cui il fondo sovrano norvegese, hanno investito 0.71 miliardi di dollari per una partecipazione a Covent Garden, a dimostrazione di un impegno a lungo termine verso asset di pregio.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
L'Inghilterra ha generato il 71.2% del fatturato del 2024, pari a circa 500.1 miliardi di dollari delle dimensioni del mercato immobiliare del Regno Unito. Londra è il fulcro degli afflussi di capitali internazionali, ma un forte squilibrio nell'offerta – 8,450 nuovi progetti edilizi a fronte di un obiettivo di 80,000 unità – ne riduce l'accessibilità economica. Le politiche di brownfield mirano ad aggiungere 11,500 case a Londra ogni anno, mentre la pipeline di torri Smithfield di Birmingham e Manchester, pari a 2.38 miliardi di dollari, riflette la crescita al di fuori della capitale. I rendimenti del commercio al dettaglio nelle principali città inglesi superano quelli degli uffici, che si adattano all'occupazione ibrida.
La Scozia è l'area geografica in più rapida crescita, con un CAGR previsto del 5.35% fino al 2030. Le aspettative positive sui prezzi sono tornate all'inizio del 2025 e la domanda di affitti supera l'offerta, alimentando l'inflazione degli affitti. I rapporti prezzo/utili inferiori rispetto all'Inghilterra attraggono sia gli investitori nazionali che quelli stranieri. I fondi istituzionali puntano al settore del "build-to-rent" a Glasgow ed Edimburgo, sfruttando i prezzi favorevoli dei terreni e i quadri normativi di supporto [4] Royal Institution of Chartered Surveyors, “UK Residential Market Survey: April 2025,” RICS, rics.org.
Galles e Irlanda del Nord contribuiscono in misura minore, ma beneficiano di iniziative di riqualificazione e di dinamiche transfrontaliere uniche. La vicinanza ai centri economici inglesi favorisce l'edilizia residenziale gallese, mentre l'Irlanda del Nord sfrutta quadri giuridici distinti per attrarre investitori nel settore della logistica. Entrambe le regioni trarranno vantaggio dagli obiettivi nazionali in materia di edilizia abitativa e dalla spesa per le infrastrutture, ampliando la presenza del mercato immobiliare del Regno Unito.
Panorama competitivo
Il mercato immobiliare del Regno Unito è moderatamente concentrato. L'acquisizione di Redrow da parte di Barratt per 3.13 miliardi di dollari crea una capacità di 23,000 unità annue e dimostra un comportamento orientato alla scala. L'Autorità Garante della Concorrenza e dei Mercati (CMA) esamina la condivisione di informazioni tra i costruttori, ma i dati attuali indicano un'intensa rivalità piuttosto che una posizione dominante. Gli sviluppatori con una più rapida esperienza di pianificazione e una solida situazione patrimoniale conquistano quote di mercato nel mercato immobiliare del Regno Unito.
I perni strategici si concentrano su modelli e tecnologie di locazione a basso consumo di risorse. Il piano "2035" di Berkeley stanzia flussi di cassa liberi per le piattaforme di locazione e Persimmon allinea i progetti di nuova costruzione alle riforme urbanistiche. Soluzioni di intelligenza artificiale come "Hank" di JLL ottimizzano il consumo energetico, mentre lo strumento governativo "Extract" è destinato a digitalizzare i documenti di pianificazione entro il 2026, riducendo i cicli di approvazione. L'efficienza basata sui dati crea un vantaggio competitivo nel settore immobiliare del Regno Unito.
Il capitale internazionale intensifica la concorrenza. Blackstone ha aggiunto 250 milioni di dollari in magazzini dell'ultimo miglio e collabora con costruttori nazionali per la consegna "build-to-rent". Legal & General ha abbandonato CALA per 1.69 miliardi di dollari per concentrarsi sulle principali strategie immobiliari garantite da rendite, e l'offerta di SEGRO da 0.69 miliardi di dollari per Tritax EuroBox rafforza la sua rete logistica paneuropea. Gli operatori che combinano la conoscenza del mercato nazionale con i finanziamenti globali si assicurano un punto d'appoggio in nicchie ad alta crescita del mercato immobiliare del Regno Unito.
Leader del settore immobiliare del Regno Unito
Barratt Redrow plc
Taylor Wimpey plc.
Persimmon plc.
Gruppo Berkeley
La British Land Company PLC.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Giugno 2025: il gruppo australiano Macquarie acquisisce partecipazioni in diversi aeroporti del Regno Unito, a dimostrazione della fiducia nel settore immobiliare legato ai trasporti.
- Giugno 2025: il governo ha lanciato lo strumento di intelligenza artificiale "Extract" per digitalizzare i documenti di pianificazione, con implementazione a livello nazionale entro la primavera del 2026 presso l'ufficio del Primo Ministro.
- Marzo 2025: il fondo sovrano norvegese ha investito 0.71 miliardi di dollari per una quota del 25% in Covent Garden, valutando l'asset a 3.38 miliardi di dollari.
- Marzo 2025: il Libro bianco sulla proprietà comune ha definito la proprietà comune come la forma di locazione predefinita per i nuovi appartamenti, con una bozza di legge prevista per il 2025 dal Ministero per l'edilizia abitativa, le comunità e gli enti locali.
Ambito del rapporto sul mercato immobiliare del Regno Unito
Per tipo di proprietà
| Residenziale | Appartamenti e condomini |
| Ville e case fondiarie | |
| Commerciale | ufficio |
| Settore Retail | |
| Logistica | |
| Altri (immobili industriali, immobili alberghieri, ecc.) |
Per modello di business
| Sales |
| Noleggio |
Per utente finale
| Individui / Famiglie |
| Aziende e PMI |
| Altro |
Per Nazione
| Inghilterra | Londra |
| Resto d'Inghilterra | |
| Scozia | |
| Galles | |
| Irlanda del Nord |
| Per tipo di proprietà | Residenziale | Appartamenti e condomini |
| Ville e case fondiarie | ||
| Commerciale | ufficio | |
| Settore Retail | ||
| Logistica | ||
| Altri (immobili industriali, immobili alberghieri, ecc.) | ||
| Per modello di business | Sales | |
| Noleggio | ||
| Per utente finale | Individui / Famiglie | |
| Aziende e PMI | ||
| Altro | ||
| Per Nazione | Inghilterra | Londra |
| Resto d'Inghilterra | ||
| Scozia | ||
| Galles | ||
| Irlanda del Nord | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato immobiliare del Regno Unito?
Il mercato è valutato a 732.24 miliardi di dollari nel 2025 e si prevede che raggiungerà i 901.81 miliardi di dollari entro il 2030.
Quale tipologia di proprietà detiene la quota maggiore?
Nel 79.5, gli asset residenziali rappresenteranno il 2024% dei ricavi di mercato, diventando la tipologia immobiliare dominante.
Perché la Scozia è la regione in più rapida crescita?
La Scozia offre rapporti prezzo/utile più bassi, migliorando l'accessibilità economica e prevede un CAGR del 5.35% fino al 2030, attraendo investitori sia nazionali che esteri.
In che modo le riforme della pianificazione incidono sull'offerta?
Gli avvisi di inizio lavori obbligatori, la presunzione di insediamento industriale dismesso e le iniziative per le nuove città mirano a semplificare le approvazioni e ad aumentare significativamente la capacità residenziale in tutto il paese.
Quale ruolo gioca il capitale istituzionale negli affitti?
I progetti di costruzione a scopo di affitto hanno fruttato 1.5 miliardi di USD nel secondo trimestre del 2, a dimostrazione di una forte propensione per gli alloggi in affitto gestiti professionalmente e di rendimenti stabili a lungo termine.
In che modo la tecnologia influenza il settore?
Strumenti di intelligenza artificiale come la soluzione "Extract" del governo e "Hank" di JLL migliorano l'efficienza della pianificazione e le prestazioni energetiche degli edifici, offrendo vantaggi competitivi ai primi utilizzatori.


