

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | USD 520.84 milioni |
| Dimensione del mercato (2031) | USD 699.46 milioni |
| Tasso di crescita (2026 - 2031) | 6.08% CAGR |
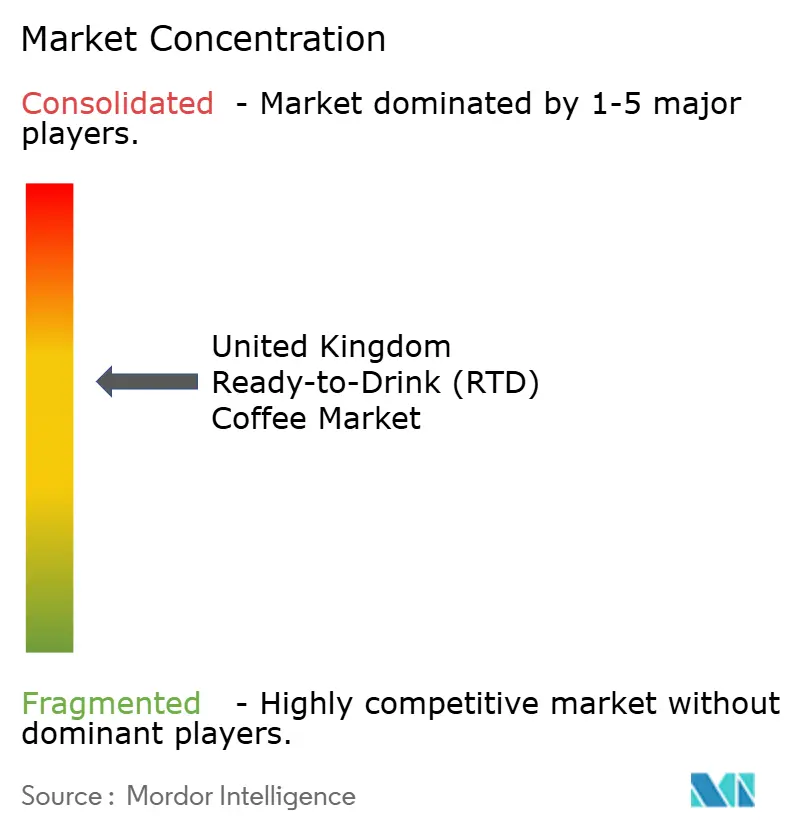
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi del mercato del caffè pronto da bere (RTD) nel Regno Unito a cura di Mordor Intelligence
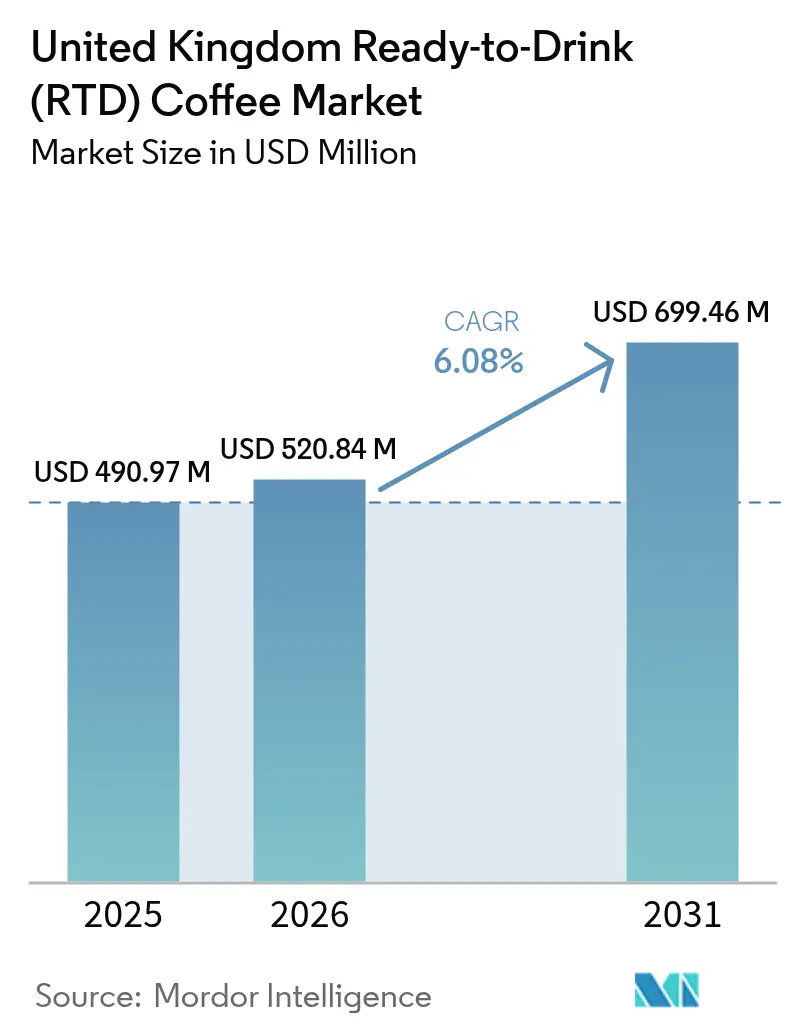
Si stima che il mercato del caffè pronto da bere (RTD) nel Regno Unito nel 2026 raggiungerà i 520.84 milioni di dollari, in crescita rispetto ai 490.97 milioni di dollari del 2025, con proiezioni per il 2031 che indicano 699.46 milioni di dollari, con un CAGR del 6.08% nel periodo 2026-2031. L'espansione del mercato è attribuita alla crescente preferenza dei consumatori per bevande portatili pratiche, salutari e di alta qualità. I principali motori del mercato sono i consumatori della Generazione Y e Z, che dimostrano una domanda significativa di prodotti efficienti e funzionali, in linea con gli stili di vita urbani contemporanei. Il segmento del caffè pronto da bere (RTD) continua ad acquisire quote di mercato sostanziali rispetto alle tradizionali bevande gassate e al caffè caldo, grazie all'integrazione di elementi funzionali, tra cui ingredienti energetici, formulazioni a base vegetale e alternative a ridotto contenuto di zuccheri. L'avanzamento del mercato è ulteriormente favorito da iniziative di sviluppo prodotto nella diversificazione degli aromi e nelle formulazioni orientate alla salute, dall'implementazione di soluzioni di packaging sostenibili e dall'espansione dei canali di distribuzione e-commerce.
Punti chiave del rapporto
- In base al tipo di imballaggio, le lattine hanno mantenuto una quota di fatturato del 48.25% nel 2025, mentre si prevede che i cartoni cresceranno a un CAGR del 5.05% entro il 2031.
- Per tipologia di prodotto, nel 51.62 l'ice latte ha conquistato il 2025% del mercato del caffè pronto da bere nel Regno Unito; il cold brew è destinato a raggiungere un CAGR del 7.29% nel periodo 2026-2031.
- In base agli ingredienti, nel 70.55 i prodotti caseari rappresentavano il 2025% del mercato del caffè pronto all'uso, ma le bevande a base vegetale cresceranno a un CAGR dell'8.19%.
- Per canale di distribuzione, i supermercati/ipermercati hanno rappresentato il 57.68% delle vendite del 2025, mentre la vendita al dettaglio online dovrebbe registrare un CAGR del 11.75%.
- In base al profilo aromatico, le formulazioni semplici/classiche hanno conquistato una quota del 51.74% nel 2025; si prevede che le varianti aromatizzate accelereranno a un CAGR del 6.97% entro il 2031.
- In base al posizionamento dei prezzi, nel 62.41 le SKU destinate al mercato di massa hanno detenuto una quota di fatturato del 2025%, mentre si prevede che il segmento premium registrerà un CAGR del 6.26% fino al 2031.
- In termini geografici, l'Inghilterra è leader con l'84.35% della quota di mercato del caffè pronto all'uso nel 2025; si prevede che l'Irlanda del Nord registrerà un CAGR del 7.46% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato del caffè pronto da bere (RTD) nel Regno Unito
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Comodità e consumi in movimento in aumento | + 1.8% | Nazionale, con una maggiore adozione in Inghilterra e nella Scozia urbana | Medio termine (2-4 anni) |
| Tendenze salutistiche individuate nelle bevande al caffè RTD | + 1.2% | Nazionale, con i segmenti premium in Inghilterra che guidano l'adozione | A lungo termine (≥ 4 anni) |
| Aumento della spesa per attività pubblicitarie e promozionali | + 0.9% | Nazionale, concentrato nelle aree metropolitane di Inghilterra e Galles | A breve termine (≤ 2 anni) |
| L'innovazione dei prodotti registra un'impennata notevole | + 1.1% | Nazionale, con centri di ricerca e sviluppo principalmente in Inghilterra | Medio termine (2-4 anni) |
| Le partnership tra marchi e rivenditori rafforzano la presenza sul mercato | + 0.7% | Nazionale, con il maggiore impatto in Inghilterra attraverso le principali catene di vendita al dettaglio | Medio termine (2-4 anni) |
| Le varianti del cold brew attraggono i giovani | + 0.6% | Nazionale, con concentrazione urbana in Inghilterra e Scozia | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Comodità e consumi in movimento in aumento
Il mercato del caffè pronto da bere (RTD) del Regno Unito mostra una sostanziale espansione, trainata dalla crescente preferenza dei consumatori per soluzioni di caffeina comode e portatili. L'andamento del mercato dimostra una forte correlazione con le trasformazioni delle dinamiche lavorative, in particolare con la diffusa implementazione di modelli di lavoro ibridi. Questo cambiamento fondamentale nel comportamento dei consumatori esemplifica le più ampie transizioni sociali nell'integrazione tra lavoro e vita privata e la crescente richiesta di metodi di consumo efficienti di caffeina. Ad esempio, Starbucks e Costa hanno ampliato il loro portfolio di caffè pronto da bere (RTD) nei negozi al dettaglio del Regno Unito, aggiungendo latte freddo e bevande a base di espresso in risposta alla crescente domanda del mercato. Secondo il rapporto "Lattenomics" di Costa Coffee, un aumento del 15% dei punti vendita Drive-Thru e un aumento del consumo di bevande da mobile indicano la transizione del Regno Unito verso modelli di consumo flessibili e da asporto. [1] Fonte: Costa Coffee, "Costa Coffee Lattenomics Report", costa.co.ukQuesta tendenza nel comportamento dei consumatori stimola l'espansione del caffè pronto da bere (RTD), poiché i clienti richiedono opzioni di caffeina comode, al di fuori dei bar tradizionali.
Tendenze per la salute nelle bevande al caffè RTD
Il mercato del caffè pronto da bere (RTD) nel Regno Unito sta vivendo una significativa trasformazione, guidata dalla crescente attenzione alla salute dei consumatori, con i produttori che sviluppano formulazioni a ridotto contenuto di zuccheri e additivi funzionali che trasformano il caffè da un sistema di somministrazione di caffeina convenzionale a una bevanda orientata al benessere. Il segmento arricchito con proteine dimostra questa trasformazione del mercato. Ad esempio, nel giugno 2024, Starbucks, in collaborazione con l'azienda lattiero-casearia Arla, ha introdotto sul mercato britannico una nuova linea di bevande pronte da bere a base di caffè ad alto contenuto proteico. La gamma Starbucks Protein Drink with Coffee contiene 20 g di proteine per bottiglia, utilizzando latte parzialmente scremato senza aggiunta di zuccheri. Questo sviluppo di prodotto coincide con la sostanziale crescita del mercato delle bevande proteiche nel Regno Unito. Lo sviluppo di prodotti orientati al benessere si estende oltre le proteine, includendo fibre prebiotiche, collagene marino e funghi adattogeni.
Aumento della spesa per pubblicità e attività promozionali
L'intensificarsi della concorrenza per lo spazio sugli scaffali dei negozi e per l'attenzione dei consumatori nel mercato del caffè pronto da bere (RTD) del Regno Unito ha richiesto ingenti investimenti di marketing attraverso i canali tradizionali e digitali, con gli operatori di mercato che hanno implementato iniziative strategiche complete per migliorare la consapevolezza della categoria e stabilire un posizionamento distintivo del marchio nel panorama competitivo. Questo imperativo strategico è esemplificato dal significativo investimento di Starbucks, pari a 507.8 milioni di dollari, in pubblicità durante l'anno fiscale che si concluderà nel 2023, a dimostrazione della crescente enfasi del mercato sulla visibilità del marchio e sul coinvolgimento dei consumatori. Di conseguenza, questo sviluppo del mercato ha spinto le aziende a dare priorità a soluzioni di packaging sofisticate che integrano perfettamente funzionalità ed estetica, promuovendo così un coinvolgimento significativo dei consumatori e facilitando un comportamento di acquisto duraturo nel dinamico contesto del mercato del caffè pronto da bere del Regno Unito.
L'innovazione dei prodotti registra un notevole aumento
Il mercato del caffè pronto da bere (RTD) del Regno Unito sta vivendo una significativa trasformazione grazie a iniziative di innovazione strategica in ambito di sviluppo prodotto, soluzioni di packaging e modelli di consumo. Il mercato mostra una sostanziale evoluzione, in particolare nel segmento del cold brew, che si è affermato come un motore di crescita chiave. Ad esempio, nell'aprile 2025, l'azienda britannica di bevande funzionali Unconform ha introdotto tre nuove bevande al caffè pronto da bere (RTD) a base di caffè freddo con ingredienti incentrati sul benessere. Le bevande vegane combinavano latte d'avena con chicchi di Arabica e nootropi, composti associati a benefici per la salute cognitiva, tra cui un miglioramento dell'umore, della concentrazione e del sonno. La linea di prodotti comprendeva tre varianti: Flat White con ashwagandha, ginkgo biloba e vitamina B12; Salted Caramel Latte con inulina e curcuma; e Mocha arricchito con niacina e biotina. Inoltre, lo sviluppo infrastrutturale del mercato è evidente attraverso gli investimenti di Westrock Coffee in capacità produttive avanzate, che consentono diversi formati di confezionamento, tra cui bottiglie in PET multidose e opzioni monodose in lattine di vetro e alluminio.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevata quantità di zucchero HFSS che limita la crescita del caffè freddo | -1.4% | Nazionale, con applicazione più rigorosa in Inghilterra e Galles | A breve termine (≤ 2 anni) |
| Volatilità dei costi dell'Arabica dopo le tariffe Brexit | -0.8% | Nazionale, che colpisce in egual misura tutte le regioni del Regno Unito | Medio termine (2-4 anni) |
| Il caffè pronto all'uso affronta una dura concorrenza per lo spazio sugli scaffali da parte delle alternative emergenti | -0.9% | Nazionale, con una concorrenza intensificata nel denso mercato al dettaglio inglese | Medio termine (2-4 anni) |
| Le preoccupazioni sulla caffeina limitano il caffè pronto all'uso | -0.5% | Nazionale, con i segmenti attenti alla salute nelle aree urbane dell'Inghilterra che sono la preoccupazione principale | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevata quantità di zucchero HFSS che limita la crescita del caffè freddo
L'elevato contenuto di zucchero nei prodotti a base di caffè pronti da bere (RTD) limita la crescita del mercato nel Regno Unito, nonostante la crescente popolarità della categoria. I consumatori attenti alla salute, esaminando le etichette degli ingredienti, scoprono che molti prodotti a base di caffè pronti da bere contengono livelli di zucchero simili a quelli delle bevande analcoliche. Ciò contrasta con l'attuale preferenza dei consumatori per i prodotti benessere e le etichette pulite, soprattutto tra i Millennial e la Generazione Z. La tassa sull'industria delle bevande analcoliche (Soft Drinks Industry Levy) del Regno Unito e le iniziative di salute pubblica hanno aumentato la consapevolezza dei consumatori sui rischi del consumo di zucchero, portando molti a evitare bevande ad alto contenuto di zucchero. I prodotti a base di caffè pronti da bere delle principali catene del Regno Unito rivelano un contenuto di zucchero sostanziale: un frappuccino al caramello di Starbucks contiene 48.5 g di zucchero, mentre un frappuccino al cioccolato belga di Caffè Nero ne contiene 44.5 g. Questi livelli di zucchero evidenziano il divario tra l'attuale offerta di prodotti e le preferenze salutistiche dei consumatori nel mercato del caffè pronto da bere del Regno Unito.
Volatilità dei costi dell'Arabica dopo i dazi Brexit
L'implementazione di strutture tariffarie post-Brexit ha aumentato significativamente la volatilità dei prezzi del caffè arabica, con un impatto sostanziale sui margini operativi e sulle dinamiche della catena di approvvigionamento nel settore della produzione di caffè pronto da bere (RTD) del Regno Unito. Le condizioni climatiche globali prevalenti che interessano le regioni di coltivazione del caffè hanno intensificato le sfide del mercato. Tchibo, un importante torrefattore europeo, ha annunciato adeguamenti dei prezzi di 50 centesimi a 1 euro per libbra a partire da aprile 2025, attribuendo l'aumento agli elevati costi del mercato mondiale. Queste modifiche dei prezzi interessano in particolare il segmento premium del caffè RTD del Regno Unito, che si basa fortemente su chicchi di arabica di alta qualità, limitando potenzialmente l'espansione in questi segmenti di mercato in rapida crescita. Oltre alle implicazioni sui costi delle materie prime, le interruzioni della catena di approvvigionamento hanno costretto Tchibo a ristrutturare le sue operazioni logistiche di e-commerce per ottimizzare l'efficienza dei costi. I produttori del Regno Unito devono inoltre districarsi nei complessi protocolli di importazione post-Brexit, creando vantaggi strategici per le organizzazioni che mantengono quadri di approvvigionamento diversificati e capacità di integrazione verticale.
Analisi del segmento
Per tipo di imballaggio: le lattine dominano mentre i cartoni accelerano
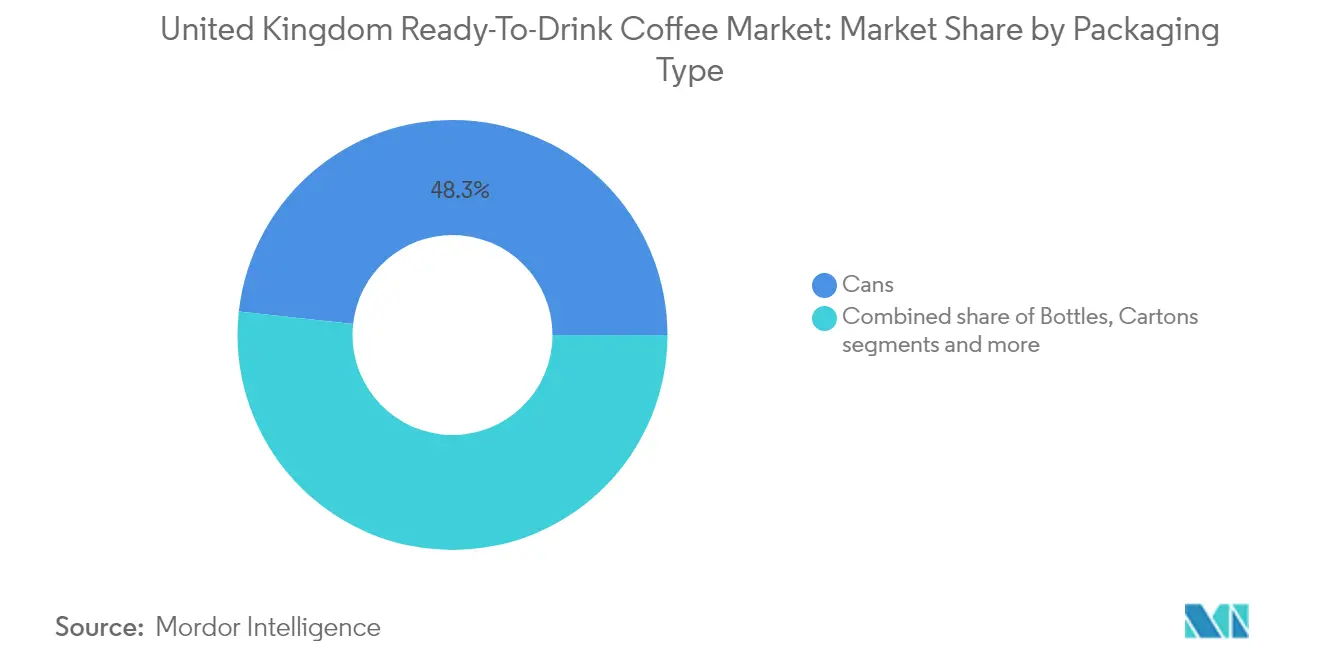
Le lattine rappresenteranno il 48.25% del mercato del caffè pronto all'uso nel Regno Unito nel 2025, diventando il formato di imballaggio dominante grazie alla loro portabilità, alla lunga durata di conservazione e alle capacità di posizionamento premium. Questa posizione dominante è in linea con la domanda dei consumatori per il consumo on-the-go. L'Automatic Vending Association (AVM) ha riportato che il segmento Coffee-to-Go ha generato 758 milioni di euro di fatturato prodotto nel 2023, sottolineando l'importanza della praticità nelle scelte di imballaggio. Si prevede che i cartoni cresceranno a un CAGR del 5.05% dal 2026 al 2031, trainati dai loro benefici ambientali e dall'efficienza dei costi in un mercato sempre più attento alla sostenibilità.
Le bottiglie, compresi i formati in vetro e PET, mantengono una quota di mercato sostanziale nonostante i tassi di crescita moderati. I marchi di caffè pronto all'uso premium utilizzano bottiglie in vetro per enfatizzare la qualità e la sostenibilità. Nel 2024, Jimmy's Iced Coffee ha introdotto la sua gamma SlimCan al prezzo di 1.39 euro, rivolta ai minimarket e agli acquisti d'impulso. Il mercato del packaging sta progredendo grazie all'integrazione di funzionalità intelligenti, tra cui codici QR e tecnologia NFC, che consentono l'interazione digitale con i prodotti fisici.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tipo di prodotto: Cold Brew sfida il predominio dell'Iced Latte
Nel Regno Unito, i prodotti Iced Latte/Cappuccino manterranno una quota di mercato del 51.62% nel 2025, poiché i consumatori britannici dimostrano una preferenza per questi gusti familiari nel passaggio dal caffè caldo ai formati pronti. Il Cold Brew RTD Coffee si è affermato come il segmento in più rapida crescita nel mercato britannico, con un CAGR previsto del 7.29% nel periodo 2026-2031. Questa crescita è attribuibile al suo gusto raffinato e al maggiore contenuto di caffeina, particolarmente apprezzato dalla fascia demografica giovanile britannica.
Il segmento del caffè pronto all'uso funzionale/proteico rappresenta un'importante frontiera dell'innovazione nel mercato del Regno Unito, rispondendo alle preferenze in continua evoluzione dei consumatori britannici per bevande che offrano molteplici benefici nutrizionali, oltre alla freschezza e alla caffeina. Nitro RTD Coffee mantiene una posizione di specializzazione nel mercato britannico, grazie alle sue caratteristiche distintive che creano opportunità di differenziazione, in particolare nei punti vendita britannici di fascia alta, dove i fattori esperienziali influenzano il comportamento d'acquisto.
Per profilo di gusto: i classici semplici prevalgono mentre le opzioni aromatizzate accelerano
Nel mercato del caffè pronto da bere nel Regno Unito, i gusti Plain/Classic manterranno una quota di mercato dominante del 51.74% nel 2025, a dimostrazione della forte preferenza dei consumatori britannici per i profili di gusto autentici del caffè. Si prevede che il segmento delle varianti aromatizzate nel mercato del caffè pronto da bere crescerà a un CAGR del 6.97% nel periodo 2026-2031, trainato principalmente dai consumatori britannici più giovani alla ricerca di nuove esperienze di gusto e profili più dolci che riducano la naturale amarezza del caffè. Il caffè pronto da bere si colloca tra le categorie più gettonate per la sperimentazione di gusti tra i consumatori del Regno Unito.
Il mercato del caffè pronto da bere nel Regno Unito si è ampliato, superando le classiche proposte di vaniglia e caramello e proponendo combinazioni di sapori più complesse. Nel maggio 2025, Jimmy's Iced Coffee ha introdotto un gusto Donut in edizione limitata per rivolgersi ai consumatori in cerca di varietà di caffè differenziate. Sebbene l'innovazione dei gusti offra opportunità di crescita, i produttori del Regno Unito devono affrontare le crescenti preoccupazioni dei consumatori in merito al contenuto di zucchero e alle problematiche relative alla salute.
Per ingrediente base: le alternative vegetali sfidano il predominio dei latticini
Nel mercato del caffè pronto all'uso del Regno Unito, i prodotti a base di latte mantengono una quota di mercato del 70.55% nel 2025, sfruttando la naturale compatibilità del latte con il caffè e la sua consolidata posizione nelle preferenze dei consumatori britannici per le consistenze cremose. Le alternative al latte vegetale nel mercato del Regno Unito stanno crescendo a un CAGR dell'8.19% (2026-2031), trainate dalla crescente prevalenza di intolleranza al lattosio tra i consumatori britannici, da considerazioni etiche e da una crescente consapevolezza sanitaria. L'introduzione da parte di Oatly di "Barista Organic Oat Drink" nel febbraio 2024 nei canali di vendita al dettaglio del Regno Unito esemplifica come i produttori di prodotti a base vegetale stiano puntando su offerte premium e benefici per la salute per espandere la loro presenza nel mercato britannico.
L'espansione delle alternative vegetali nel Regno Unito ha favorito partnership strategiche tra affermati marchi britannici di caffè e produttori di latte vegetale per prodotti in co-branding. Il mercato britannico si sta diversificando ulteriormente, andando oltre i tradizionali segmenti lattiero-caseari e vegetali, per incorporare ingredienti funzionali come fibre prebiotiche e adattogeni, in linea con le preferenze dei consumatori britannici per bevande salutari.
Per canale di distribuzione: la crescita online supera quella della vendita al dettaglio tradizionale
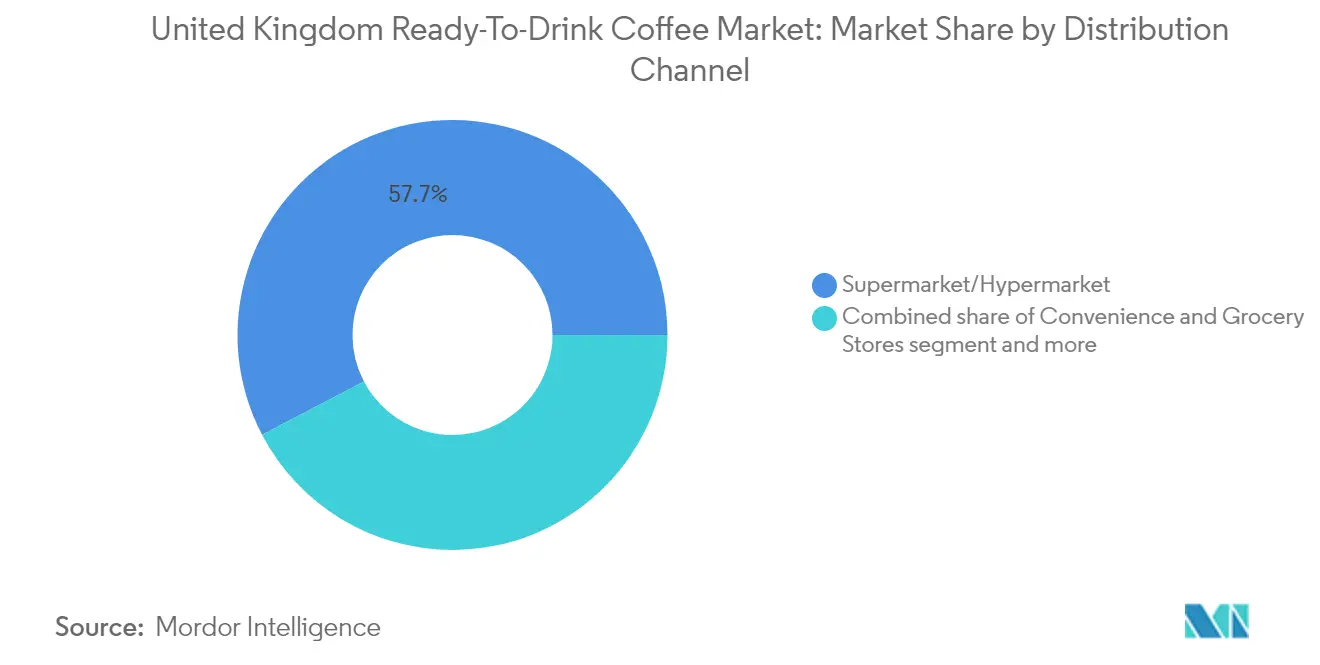
Supermercati/Ipermercati detengono la posizione dominante nella distribuzione di caffè pronto da bere, con una quota di mercato del 57.68% nel 2025, supportata dalla loro ampia presenza al dettaglio e dall'infrastruttura della catena del freddo che consente loro di mantenere la più ampia selezione di prodotti di caffè pronto da bere. Il canale di vendita al dettaglio online prevede una significativa espansione con un CAGR dell'11.75% nel periodo 2026-2031, trasformando i modelli di acquisto di caffè pronto da bere dei consumatori in risposta alla più ampia adozione dell'e-commerce. Secondo l'Office for National Statistics (Regno Unito), le vendite tramite e-commerce rappresentavano il 26.8% delle vendite al dettaglio totali in Gran Bretagna a marzo 2025, con le vendite online legate al settore alimentare che rappresentavano oltre il 9%. Questo sviluppo del mercato dimostra la crescente importanza dei canali di vendita al dettaglio online per i prodotti di caffè pronti da bere (RTD). Le aziende stanno utilizzando piattaforme di e-commerce per espandere le proprie reti di distribuzione, implementare modelli di fatturato basati su abbonamento e fornire servizi di consegna di bevande direttamente al consumatore.
I minimarket e i supermercati rappresentano punti di distribuzione chiave, poiché la loro vicinanza al consumatore genera opportunità di acquisto spontanee per i marchi di caffè pronto all'uso. L'espansione delle soluzioni di vending offre ulteriori canali di distribuzione, come dimostra l'introduzione da parte di Lavazza Professional UK delle macchine da caffè self-service "Lavazza on the Move" nel maggio 2024, mirate a punti vendita ad alto traffico attraverso partnership con minimarket e stazioni di servizio (World Coffee Portal, 2024). Questa espansione della distribuzione richiede ai marchi strategie omnicanale complete per mantenere una presenza sul mercato coerente su piattaforme fisiche e digitali.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per posizionamento di prezzo: il segmento premium riduce il divario con il mercato di massa
I prodotti di largo consumo detengono una quota di mercato del 62.41% nel 2025, supportati da ampie reti di distribuzione e prezzi competitivi che generano elevati volumi di vendita. Il segmento Premium sta registrando una crescita con un CAGR del 6.26% (2026-2031), poiché i consumatori dimostrano una crescente preferenza per prodotti di qualità superiore, aromi unici e maggiori benefici funzionali.
L'espansione del segmento premium ha creato opportunità di ingresso nel mercato per i marchi di caffè speciali che si stanno spostando dalla ristorazione al canale retail. Nel 2024, il lancio nazionale di Grind nei supermercati Tesco esemplifica questo cambiamento, introducendo prodotti di caffè pronto all'uso di qualità da bar nella grande distribuzione. La struttura dei prezzi del mercato continua a evolversi, con prodotti super premium rivolti al segmento del lusso e al settore regalo. Questa segmentazione del mercato crea ambienti competitivi distinti per fasce di prezzo, dove le aziende del mercato di massa competono sul prezzo e sulle capacità distributive, mentre i marchi premium puntano sulla qualità e sull'identità del marchio.
Analisi geografica
Nel 84.35, l'Inghilterra deteneva l'2025% della quota di mercato del caffè pronto all'uso nel Regno Unito, trainata dalla sua popolazione più numerosa, dalla maggiore concentrazione di professionisti urbani e dalla consolidata cultura del caffè speciale. Londra funge da centro di innovazione per la categoria, dove i lanci di nuovi prodotti avvengono in genere prima della distribuzione nazionale. L'Inghilterra mantiene la leadership di mercato come il più grande mercato europeo del caffè speciale, trainata dall'elevato consumo fuori casa di caffè di qualità speciale, secondo il Center for the Promotion of Imports.
L'Irlanda del Nord registra il tasso di crescita più elevato, con un CAGR previsto del 7.46% per il periodo 2026-2031, superiore alla media nazionale nonostante la popolazione più piccola. Questa crescita è dovuta alla crescente urbanizzazione di Belfast e all'espansione delle reti di distribuzione al dettaglio che migliorano l'accessibilità dei prodotti. La crescita della regione è sostenuta dalla sua popolazione più giovane e dalle opportunità commerciali derivanti dalla sua posizione commerciale unica dopo la Brexit.
Scozia e Galles mantengono quote di mercato modeste ma in crescita, ciascuna con modelli di consumo distinti. Il mercato scozzese mostra performance migliori a Edimburgo e Glasgow, mentre il Galles dimostra consumi sia nelle regioni urbane che in quelle rurali. Entrambe le aree offrono opportunità di crescita per le aziende che personalizzano i propri approcci di marketing e distribuzione in base alle preferenze regionali. L'espansione della cultura del caffè speciale oltre Londra crea ulteriori opportunità di mercato, con eventi regionali come il Manchester Coffee Festival che accrescono la consapevolezza del caffè speciale.
Panorama competitivo
Il mercato del caffè pronto da bere (RTD) del Regno Unito è moderatamente consolidato, con i principali produttori di bevande che controllano le reti di distribuzione, mentre i produttori di caffè speciali mantengono la quota di mercato grazie all'offerta di prodotti premium. La struttura del mercato comprende grandi aziende, tra cui Starbucks Corporation, The Coca-Cola Company, Carlsberg Group (Britvic plc), Emmi AG e Luigi Lavazza SpA, ciascuna con una presenza significativa sul mercato.
Questi leader di mercato sfruttano le loro notevoli economie di scala e la loro completa infrastruttura di marketing per implementare risposte rapide al mercato e lanci di prodotti strategici per diverse fasce demografiche di consumatori. La loro posizione competitiva è rafforzata da ampie capacità produttive, consolidate reti di approvvigionamento globali e ingenti risorse per l'esecuzione di iniziative di marketing complete che creano significative barriere all'ingresso per i partecipanti al mercato più piccoli.
Gli operatori dominanti del mercato implementano costantemente strategie di espansione degli impianti e programmi di miglioramento della capacità produttiva per mantenere la propria posizione di mercato. Inoltre, queste aziende si impegnano in collaborazioni strategiche per sviluppare portafogli di prodotti innovativi, in linea con l'evoluzione delle preferenze dei consumatori. L'innovazione di prodotto rimane la principale strategia competitiva utilizzata dagli operatori per affrontare condizioni di mercato dinamiche e mantenere il vantaggio competitivo.
Leader del settore del caffè pronto da bere (RTD) nel Regno Unito
-
Starbucks Corporation
-
The Coca-Cola Company
-
Luigi Lavazza SpA
-
Gruppo Carlsberg (Britvic plc)
-
Emmi AG
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Febbraio 2026: Starbucks, attraverso la sua partnership con Arla Foods, ha lanciato nel Regno Unito due prodotti di caffè freddo pronti da bere in edizione limitata: Starbucks Frappuccino Sip of Joy (Caramel Brownie) e Starbucks Summer Escape (Pistacchio). Il lancio ha rafforzato l'innovazione stagionale e basata sui gusti nei banchi frigo e ha contribuito a mantenere la visibilità sugli scaffali dei principali supermercati attraverso un consolidato canale di produzione e distribuzione di prodotti lattiero-caseari.
- Gennaio 2025: Carlsberg Group ha completato l'acquisizione di Britvic plc, aggiungendo al proprio portafoglio un importante imbottigliatore e distributore di bevande analcoliche del Regno Unito. L'operazione ha ampliato la portata della rete di distribuzione e il potenziale di esecuzione della catena del freddo nel settore della vendita al dettaglio nel Regno Unito, favorendo negoziazioni intersettoriale più ampie e una maggiore portata promozionale per le bevande pronte da bere.
- Giugno 2024: Starbucks, in collaborazione con Arla, ha introdotto nel Regno Unito una gamma di caffè RTD ad alto contenuto proteico, con circa 20 g di proteine per bottiglia e zero zuccheri aggiunti. Il lancio ha rafforzato la tendenza verso il caffè RTD funzionale e ha aumentato la pressione competitiva sui produttori già presenti sul mercato, spingendoli a offrire riformulazioni in linea con le esigenze di un prodotto ricco di grassi, zuccheri e zuccheri (HFSS) e proposte nutrizionali più chiare.
Ambito e metodologia
Il caffè pronto da bere è una bevanda a base di caffè disponibile già pronta e confezionata per essere consumata rapidamente.
Il mercato del caffè pronto da bere (RTD) del Regno Unito è segmentato in base a packaging, prodotto, aroma, ingrediente, posizionamento di prezzo, canale di distribuzione e area geografica. In base al packaging, il mercato è segmentato in bottiglie, lattine, cartoni e altri. Per tipologia di prodotto, il mercato è segmentato in caffè freddo pronto da bere, latte/cappuccino freddo, caffè nitro pronto da bere e caffè funzionale/arricchito con proteine. Per aroma, il mercato è segmentato in semplice/classico e aromatizzato. In base agli ingredienti, il mercato è segmentato in latte a base di latte vaccino e latte vegetale. In base al posizionamento di prezzo, il mercato è segmentato in mass e premium. In base al canale di distribuzione, il mercato è segmentato in supermercati/ipermercati, minimarket e negozi di alimentari, negozi al dettaglio online e altri. In base all'area geografica, il mercato è segmentato in Inghilterra, Scozia, Galles e Irlanda del Nord. La dimensionamento del mercato è stata effettuata in termini di valore in dollari statunitensi per tutti i segmenti sopra menzionati.
Per tipo di imballo
| Bottiglie | Bottiglie di vetro |
| Bottiglie in PET | |
| Latte e lattine | |
| cartoni | |
| Altro |
Per tipo di prodotto
| Caffè freddo RTD |
| Latte/Cappuccino freddo |
| Caffè RTD Nitro |
| Caffè RTD funzionale/arricchito con proteine |
Per profilo aromatico
| Semplice/Classico |
| aromatizzato |
Per ingrediente base
| A base di latticini |
| Latte vegetale |
Per posizionamento di prezzo
| Massa |
| Premium |
Per canale di distribuzione
| Supermercati / Ipermercati |
| Negozi di alimentari e di convenienza |
| Negozi al dettaglio online |
| Altri (distributori automatici, negozi di piazzale, ecc.) |
Per geografia
| Inghilterra |
| Scozia |
| Galles |
| Irlanda del Nord |
| Per tipo di imballo | Bottiglie | Bottiglie di vetro |
| Bottiglie in PET | ||
| Latte e lattine | ||
| cartoni | ||
| Altro | ||
| Per tipo di prodotto | Caffè freddo RTD | |
| Latte/Cappuccino freddo | ||
| Caffè RTD Nitro | ||
| Caffè RTD funzionale/arricchito con proteine | ||
| Per profilo aromatico | Semplice/Classico | |
| aromatizzato | ||
| Per ingrediente base | A base di latticini | |
| Latte vegetale | ||
| Per posizionamento di prezzo | Massa | |
| Premium | ||
| Per canale di distribuzione | Supermercati / Ipermercati | |
| Negozi di alimentari e di convenienza | ||
| Negozi al dettaglio online | ||
| Altri (distributori automatici, negozi di piazzale, ecc.) | ||
| Per geografia | Inghilterra | |
| Scozia | ||
| Galles | ||
| Irlanda del Nord |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato del caffè pronto da bere (RTD) nel Regno Unito?
Il mercato del caffè pronto da bere (RTD) nel Regno Unito valeva 520.84 milioni di dollari nel 2026 e si prevede che raggiungerà i 699.46 milioni di dollari entro il 2031.
Quale formato di imballaggio sta crescendo più velocemente?
Le confezioni di cartone stanno aumentando a un CAGR del 5.05%, poiché i consumatori premiano i materiali riciclabili e una maggiore durata di conservazione.
Quanto è grande il segmento del caffè pronto da bere a base vegetale?
Le varianti di origine vegetale stanno aumentando a un CAGR dell'8.19%, sfidando la quota del 70.55% dei prodotti lattiero-caseari, offrendo opzioni vegane e senza lattosio.
Quale regione del Regno Unito sta vivendo la crescita di mercato più rapida?
L'Irlanda del Nord è in testa con un CAGR del 7.46% fino al 2031, trainato dall'urbanizzazione e dalla crescente domanda di bevande calde.


