

Dimensioni e quota di mercato dei servizi di gestione dei rifiuti di plastica nel Regno Unito
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 1.51 miliardo di dollari |
| Dimensione del mercato (2031) | 1.86 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.26% CAGR |
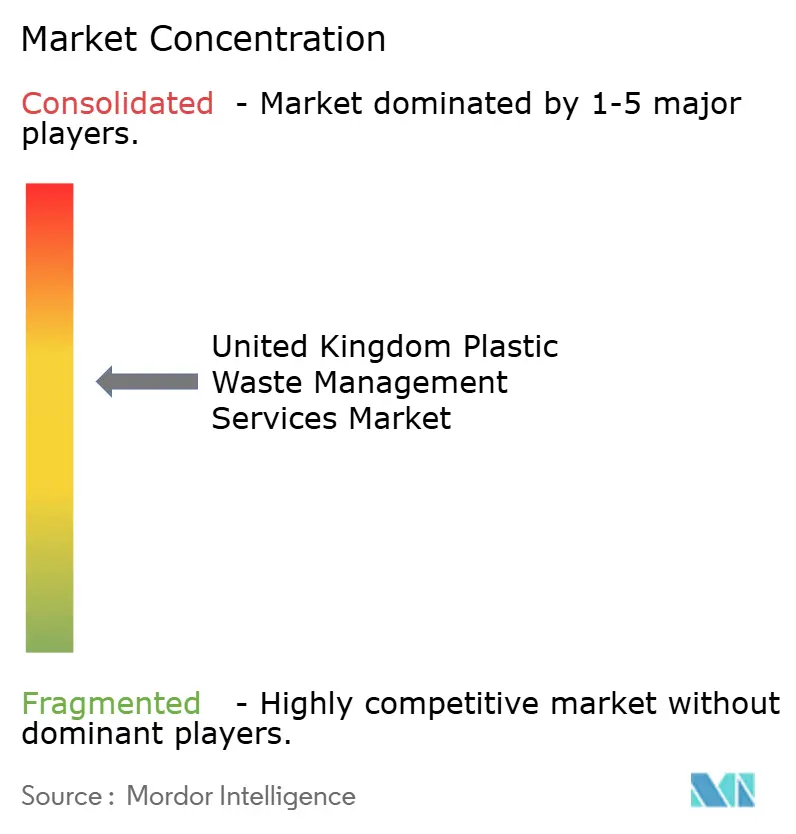
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
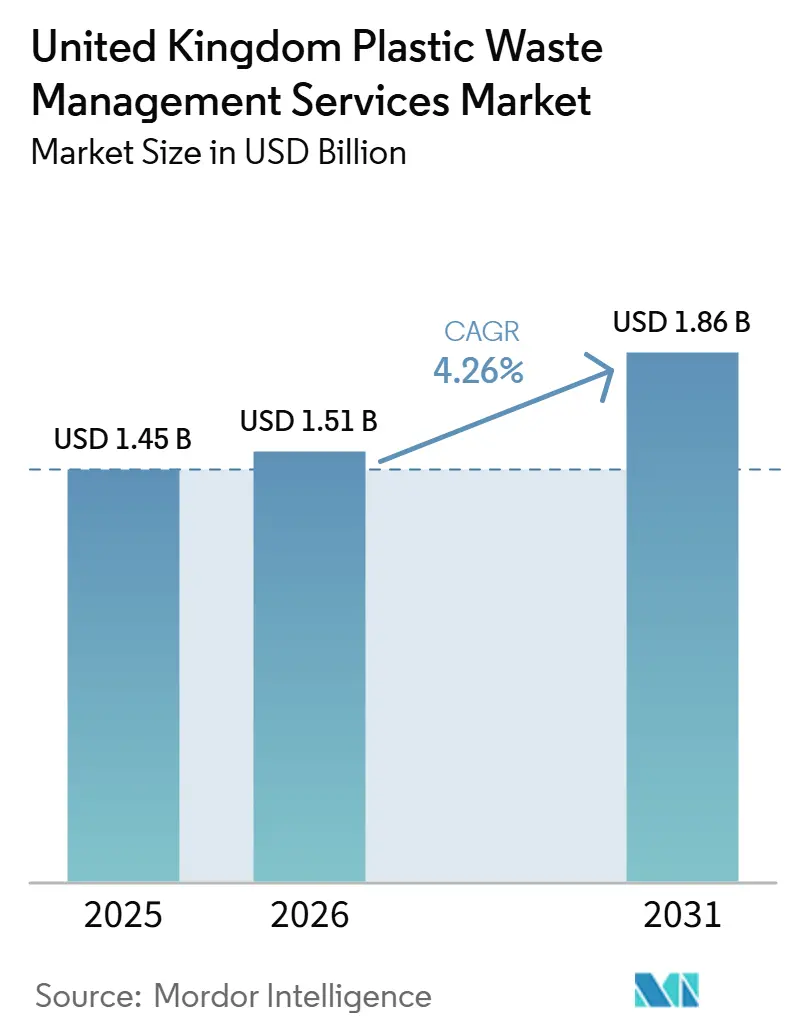
Analisi di mercato dei servizi di gestione dei rifiuti di plastica nel Regno Unito a cura di Mordor Intelligence.
Si prevede che il mercato dei servizi di gestione dei rifiuti di plastica nel Regno Unito crescerà da 1.45 miliardi di dollari nel 2025 e 1.51 miliardi di dollari nel 2026 a 1.86 miliardi di dollari entro il 2031, registrando un tasso di crescita annuo composto (CAGR) del 4.26% tra il 2026 e il 2031.
La crescita del mercato dei servizi di gestione dei rifiuti di plastica nel Regno Unito è influenzata dai cambiamenti normativi che ora impongono la raccolta differenziata di materiali riciclabili secchi, rifiuti alimentari e rifiuti residui presso le famiglie inglesi, in seguito all'introduzione delle norme sul luogo di lavoro nel 2025. Il mercato dei servizi di gestione dei rifiuti di plastica nel Regno Unito beneficia anche del trasferimento dei costi dei rifiuti di imballaggio dai comuni ai produttori, poiché le tariffe pEPR, le valutazioni di riciclabilità e le future norme sulla raccolta delle pellicole rendono ora la conformità una fonte diretta di domanda di servizi. Gli operatori privati stanno rispondendo con nuove infrastrutture di riciclaggio a livello nazionale. Tuttavia, il mercato dei servizi di gestione dei rifiuti di plastica nel Regno Unito continua a subire pressioni a causa della chiusura di siti e della perdita di capacità di riprocessamento, il che conferisce agli operatori integrati di raccolta e riprocessamento un chiaro vantaggio commerciale. Il principale limite per il mercato dei servizi di gestione dei rifiuti di plastica nel Regno Unito è che i volumi di raccolta obbligatori stanno crescendo più rapidamente della capacità di trattamento nazionale, il che mantiene la dipendenza dalle esportazioni, il rischio di contaminazione e l'attuazione locale disomogenea come problematiche rilevanti per tutto il periodo di previsione.
Punti chiave del rapporto
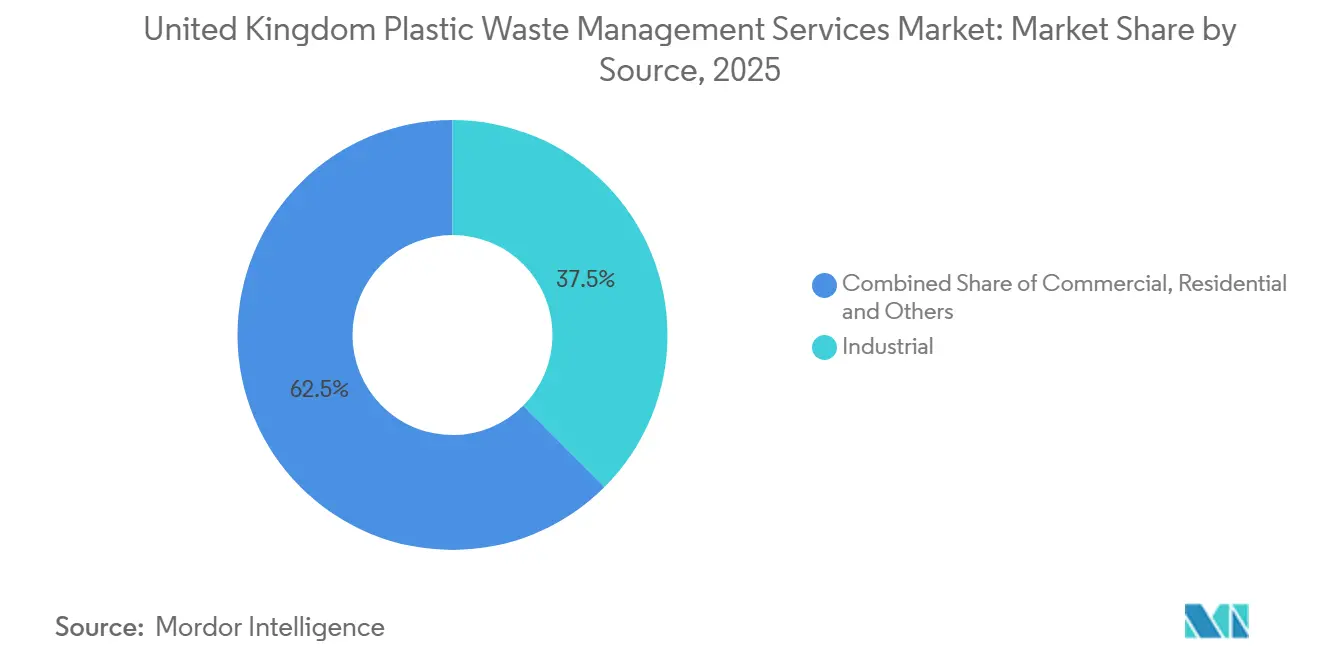
- Nel 2025, per tipologia di rifiuto, i flussi industriali detenevano il 37.5% della quota di mercato dei servizi di gestione dei rifiuti plastici nel Regno Unito, mentre si prevede che i flussi commerciali cresceranno a un tasso annuo composto (CAGR) del 5.0% fino al 2031.
- Per tipologia di fornitore, nel 2025 gli enti pubblici/municipali detenevano una quota del 49.2%, mentre si prevede che le aziende private di gestione dei rifiuti cresceranno a un tasso annuo composto del 5.8% fino al 2031.
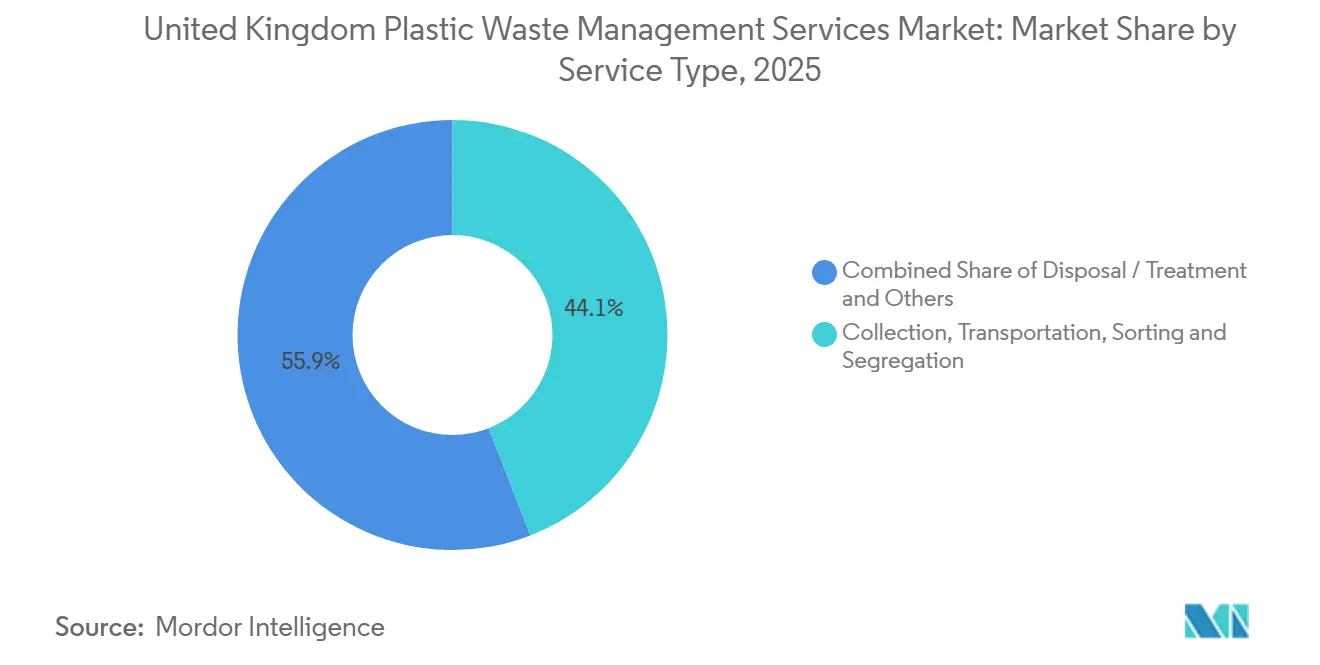
- Per tipologia di servizio, la raccolta, il trasporto, la selezione e la separazione rappresentavano il 44.1% del mercato dei servizi di gestione dei rifiuti di plastica nel Regno Unito nel 2025, mentre si prevede che lo smaltimento e il trattamento cresceranno a un tasso annuo composto del 6.8% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato dei servizi di gestione dei rifiuti di plastica nel Regno Unito
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Attuazione di un sistema di riciclaggio semplificato in tutta l'Inghilterra. | + 1.2% | A livello nazionale inglese, con effetti di allineamento delle politiche anche in Galles, Scozia e Irlanda del Nord. | A breve termine (≤ 2 anni) |
| Modulazione della tariffa per la responsabilità estesa del produttore nel settore degli imballaggi | + 1.0% | A livello nazionale in tutto il Regno Unito | Medio termine (2-4 anni) |
| Crescenti investimenti nella capacità nazionale di riciclaggio della plastica | + 0.8% | Diffusione a livello nazionale, con focolai nel nord-est dell'Inghilterra, nel Galles e nelle Midlands occidentali. | Medio termine (2-4 anni) |
| Ampliamento delle infrastrutture per la raccolta delle pellicole di plastica. | + 0.6% | Inghilterra, con ripercussioni anche in Galles e Scozia. | Medio termine (2-4 anni) |
| Crescente domanda commerciale di servizi di conformità al riciclaggio | + 0.4% | A livello nazionale, con una domanda più elevata nei centri urbani e industriali. | Medio termine (2-4 anni) |
| Adozione crescente di catene di approvvigionamento di imballaggi a ciclo chiuso | + 0.3% | Azienda nazionale con una presenza iniziale di rilievo nel settore della vendita al dettaglio di prodotti alimentari e dei beni di largo consumo. | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Attuazione di un sistema di riciclaggio semplificato in tutta l'Inghilterra.
Il programma Simpler Recycling è entrato in vigore nelle famiglie inglesi il 31 marzo 2026 e ora richiede la raccolta separata dei materiali riciclabili secchi, inclusa la plastica, insieme ai rifiuti alimentari e residui. [1] Department for Environment, Food and Rural Affairs, “Simpler Recycling in England, Policy Update,” GOV.UK, gov.uk Le norme sul riciclaggio nei luoghi di lavoro sono entrate in vigore il 31 marzo 2025 per le aziende e i relativi locali non residenziali in Inghilterra con 10 o più dipendenti, quindi il modello di servizio aveva già iniziato a cambiare prima della scadenza per le famiglie. Le pellicole e i sacchetti di plastica dovrebbero essere inclusi nel flusso di raccolta obbligatorio a partire dal 31 marzo 2027, ampliando l'ambito dei materiali per il mercato dei servizi di gestione dei rifiuti di plastica del Regno Unito e aggiungendo un flusso di rifiuti più impegnativo ai sistemi di raccolta quotidiani. Si prevede che la politica genererà un risparmio di gas serra di 11.8 miliardi di sterline (15.5 miliardi di dollari) nel corso della sua vita, il che indica che il programma è concepito come una riforma infrastrutturale a lungo termine piuttosto che come un esercizio di conformità a breve termine. Veolia ha dichiarato che l'implementazione della raccolta differenziata domestica aggiunge oltre 40,000 tonnellate di volume annuo di raccolta di plastica alla sua rete e Biffa ha reclutato circa 250 addetti alla raccolta in prima linea per prepararsi alla transizione, indicando che il cambiamento delle regole sta già influenzando la scala operativa e la pianificazione della manodopera. Di conseguenza, una copertura più costante della raccolta porta a porta sta aumentando i volumi di materia prima e spingendo gli impianti di recupero dei materiali a gestire un flusso maggiore con un migliore controllo della contaminazione, il che rafforza la domanda a breve termine in tutto il mercato dei servizi di gestione dei rifiuti di plastica del Regno Unito. [2] WRAP, “Circular Films, Pathways to Scalable Recycling, Executive Summary,” WRAP, wrap.ngo
Modulazione delle tariffe per la responsabilità estesa del produttore nel settore degli imballaggi (pEPR).
Nel Regno Unito, i grandi produttori di imballaggi pagano tariffe di smaltimento dall'ottobre 2025, con una tariffa base per gli imballaggi in plastica fissata a 423 sterline (557.3 dollari) per tonnellata. A partire dall'anno di valutazione 2026/27, gli imballaggi classificati come non riciclabili (indicati in rosso) sono soggetti a un moltiplicatore di 1.2x nel primo anno, che sale a 1.6x e poi a 2.0x, fornendo ai produttori un incentivo finanziario diretto a riprogettare gli imballaggi e a migliorarne la riciclabilità. PackUK è diventato operativo il 1° aprile 2026, formalizzando un organismo finanziato dai produttori che distribuisce i ricavi sulla base di dati verificati sui costi di gestione dei rifiuti, modificando il modo in cui vengono misurati i costi dei servizi nel mercato britannico della gestione dei rifiuti di plastica. La modulazione delle tariffe crea anche domanda di servizi di reporting, adesione alle PRO (Producers of Production Organizations), audit e valutazione della riciclabilità, poiché tali attività rientrano ora in un quadro di costi regolamentato anziché in un processo volontario di sostenibilità. [3] Il Regolamento sugli obblighi di responsabilità del produttore (imballaggi e rifiuti di imballaggio) del 2024", Legislation.gov.uk, legislation.gov.uk Ciò rende i servizi di conformità una parte più duratura del mercato dei servizi di gestione dei rifiuti di plastica del Regno Unito, soprattutto per gli operatori che possono combinare i dati di raccolta, la verifica del materiale e la segnalazione del produttore in un'unica linea di servizi.
Crescenti investimenti nella capacità nazionale di riciclaggio della plastica
La capacità di riciclaggio della plastica nel Regno Unito è diminuita di circa il 22% tra il 2023 e il 2025, e la British Plastics Federation ha documentato la chiusura di oltre 17 siti, con una conseguente perdita di circa 400,000 tonnellate di capacità di lavorazione annua. Un'analisi congiunta di WRAP e Defra, pubblicata all'inizio del 2025, ha previsto un deficit annuo di 324,000 tonnellate nella capacità di lavorazione degli imballaggi in plastica entro il 2035, qualora la dipendenza dalle esportazioni rimanesse ai livelli attuali; pertanto, gli investimenti in capacità sono ora direttamente collegati alle future prestazioni in termini di conformità. Endolys sta sviluppando il primo impianto di riciclaggio chimico su larga scala di pellicole di plastica nel Regno Unito, a Darlington, con un investimento di 60 milioni di sterline (79.1 milioni di dollari) già stanziato per la fase 1, con l'obiettivo di avviare le operazioni entro la fine del 2026. Anche Eurokey di Reconomy aprirà un impianto di riciclaggio della plastica a ciclo chiuso a Corby, nella seconda metà del 2026, con un investimento di 20 milioni di sterline (26.4 milioni di dollari), una capacità annua di 38,000 tonnellate, che fornirà pellet riciclati ai principali rivenditori. L'analisi di Viridor del 2025 stimava che le condizioni favorevoli agli investimenti avrebbero potuto attrarre capitali privati per un valore compreso tra 4.6 e 5.9 miliardi di sterline (tra 6.1 e 7.8 miliardi di dollari) e sostenere da 6,900 a 7,700 posti di lavoro permanenti, sottolineando il più ampio impatto industriale della ricostruzione della capacità di trasformazione nazionale. In termini pratici, il mercato britannico dei servizi di gestione dei rifiuti plastici trae i maggiori vantaggi quando i nuovi impianti sono collegati a flussi di raccolta locali verificati, poiché ciò riduce la dipendenza dalle esportazioni e migliora il controllo sulla qualità, sui prezzi e sulla tracciabilità dei polimeri.
Ampliamento delle infrastrutture per la raccolta delle pellicole di plastica.
Entro il 31 marzo 2027 entrerà in vigore l'obbligo di raccolta porta a porta delle pellicole di plastica per le abitazioni e le aziende inglesi, trasformando così uno dei settori meno sviluppati del flusso dei rifiuti in un mercato di servizi formale. Secondo un rapporto di RECOUP, nell'aprile 2025 solo il 16% delle autorità locali del Regno Unito offriva il servizio di raccolta porta a porta delle pellicole di plastica, con una raccolta di sole 31,000 tonnellate, a fronte delle 420,500 tonnellate immesse sul mercato nel 2024, pari a un tasso di raccolta del 7%. Il piano FlexCollect, pubblicato nel settembre 2025, ha rilevato che la raccolta porta a porta delle pellicole è tecnicamente fattibile ed economicamente vantaggiosa per le amministrazioni comunali, ma ha anche evidenziato una significativa carenza di infrastrutture per il riciclo. WRAP prevede che entro il 2027 saranno raccolte 150,000 tonnellate di imballaggi flessibili in plastica destinati al riciclo e 200,000 tonnellate entro il 2030, pertanto lo sviluppo del servizio influenzerà la progettazione dei percorsi, l'imballaggio, la selezione e la contrattualistica con i mercati finali nell'intero mercato dei servizi di gestione dei rifiuti di plastica del Regno Unito. RECOUP ha inoltre segnalato che il 78% delle autorità locali inglesi sprovviste di un piano di raccolta porta a porta per le pellicole prevede di avviarlo entro marzo 2027, tuttavia il 60% delle autorità che non effettuano la raccolta ha scarsa fiducia nella possibilità di trovare mercati finali nazionali, il che spiega perché l'espansione della raccolta e gli investimenti nel ritrattamento si stiano muovendo di pari passo. L'effetto a breve termine sarà probabilmente un aumento delle esportazioni verso i ritrattatori europei prima che la capacità interna raggiunga pienamente il livello necessario, il che mantiene la raccolta delle pellicole come settore in crescita, ma non ancora completamente equilibrato.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Modelli di raccolta dei rifiuti incoerenti tra le diverse autorità locali | -0.8% | In tutta l'Inghilterra, con una pressione maggiore nei consigli di contea e nei distretti con contratti preesistenti. | A breve termine (≤ 2 anni) |
| Aumento dei costi di raccolta e trasporto | -0.6% | A livello nazionale, con una pressione maggiore nella Grande Londra, nel Sud-Est e nelle aree rurali. | A breve termine (≤ 2 anni) |
| Carenza di personale qualificato per la raccolta dei rifiuti | -0.4% | A livello nazionale, con una maggiore pressione nelle aree urbane e ruoli specializzati nel ritrattamento. | Medio termine (2-4 anni) |
| Disponibilità limitata di terreni per nuovi impianti di trasferimento e smistamento dei rifiuti. | -0.3% | Aree urbane e periurbane, in particolare Londra e i principali centri urbani. | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Modelli di raccolta dei rifiuti incoerenti tra le diverse autorità locali
In Inghilterra ci sono più di 317 enti di raccolta dei rifiuti, che operano ancora con contratti, flotte, frequenze e metodi di smistamento differenti, il che indebolisce la standardizzazione e riduce l'uniformità delle materie prime per gli impianti di trattamento a valle. Il governo del Regno Unito ha dichiarato che oltre due terzi dei comuni inglesi erano pronti per la scadenza del 31 marzo 2026 per la raccolta differenziata domestica, indicando che una minoranza significativa non ha completato l'implementazione nei tempi previsti. WRAP ha riportato che il 36% di tutti i contratti MRF sarebbe scaduto entro la fine del 2025 e il 65% entro il 2026, indicando che il mercato sta espandendo la copertura del servizio mentre molti termini contrattuali vengono rinegoziati. Questa frammentazione aumenta i rischi di contaminazione perché la plastica che entra nel flusso di smistamento non arriva in un formato uniforme e aumenta anche i costi di formazione del personale e di pianificazione dei percorsi per gli operatori che servono più aree amministrative. Il supporto transitorio ha aiutato i comuni a prepararsi al nuovo modello. Tuttavia, i fondi disponibili rimangono limitati nelle aree urbane densamente popolate e nelle zone residenziali complesse, dove la complessità del servizio è intrinsecamente maggiore. Finché le strutture contrattuali non diventeranno più uniformi, questo rimarrà uno dei principali ostacoli operativi al mercato dei servizi di gestione dei rifiuti di plastica nel Regno Unito.
Aumento dei costi di raccolta e trasporto
I costi di raccolta, trattamento e smaltimento dei rifiuti di plastica sono aumentati tra il 2025 e il 2026, con un impatto diretto sui margini di profitto degli appaltatori delle autorità locali e degli operatori commerciali. La tassa standard sulle discariche nel Regno Unito è aumentata da 103.7 GBP (136.6 USD) per tonnellata nel 2024 a 126.2 GBP (166.3 USD) per tonnellata nell'aprile 2025, e poi a 130.8 GBP (172.3 USD) per tonnellata nell'aprile 2026. L'indagine Gate Fees di WRAP ha mostrato che le tariffe lorde di conferimento agli impianti di selezione e recupero materiali (MRF) sono aumentate nel 2025/26 rispetto al 2024/25, oscillando tra 31 e 137 GBP per tonnellata (da 40.8 a 180.5 USD per tonnellata), indicando che un maggiore volume di rifiuti trattati sta determinando costi di trattamento più elevati. Anche i costi del lavoro sono aumentati, con una crescita media settimanale dei salari nel Regno Unito del 4.6%-4.7% su base annua nel 2025, incrementando i costi dei giri di raccolta e del lavoro di smistamento manuale. I costi di adeguamento dei veicoli sono inoltre più elevati nelle città con normative sulle basse emissioni, in particolare nella Grande Londra, dove le flotte più vecchie necessitano di essere sostituite o aggiornate prima del previsto. Gli effetti combinati della tassa sulle discariche, delle tariffe di accesso, dell'inflazione del lavoro e della pressione sui costi delle flotte stanno limitando la flessibilità dei prezzi nel mercato dei servizi di gestione dei rifiuti di plastica del Regno Unito, soprattutto nell'ambito dei contratti a prezzo fisso stipulati prima del recente aumento dei costi.
Analisi del segmento
Fonte: Industrial Streams Drive Collection Volume
Nel 2025, i flussi industriali rappresentavano il 37.5% della quota di mercato dei servizi di gestione dei rifiuti plastici nel Regno Unito, risultando il segmento di provenienza più importante nell'attuale struttura della domanda. Questa posizione riflette l'elevata e costante produzione di polietilene, polipropilene e polimeri simili di largo consumo nei siti di produzione, logistica e trasformazione, dove imballaggi e materiali di protezione in plastica vengono movimentati in grandi volumi. I produttori industriali tendono inoltre a operare con contratti di servizio formali e ritiri programmati, il che garantisce agli operatori percorsi più fitti e volumi in entrata più prevedibili rispetto alla maggior parte dei canali domestici. Dal 2024, i grandi produttori di imballaggi industriali sono soggetti a obblighi di registrazione e rendicontazione ai sensi delle norme sulla responsabilità del produttore, e da ottobre 2025 sono in vigore le tariffe di smaltimento. Tale onere di conformità sta aumentando la domanda di fornitori di servizi specializzati in grado di migliorare i tassi di riciclabilità e ridurre l'esposizione futura alle tariffe nel mercato dei servizi di gestione dei rifiuti plastici del Regno Unito.
Il segmento residenziale si sta espandendo su basi più strutturali grazie all'introduzione, da parte di Simpler Recycling, di uno standard minimo di raccolta per le famiglie inglesi, standard che prima del 2026 non esisteva in questa forma. L'introduzione della raccolta delle pellicole di plastica a partire da marzo 2027 dovrebbe aggiungere 150,000 tonnellate al flusso residenziale nel primo anno, modificando sia la pianificazione della raccolta che i requisiti di smistamento a valle. I rifiuti commerciali provenienti da negozi, uffici e strutture ricettive rappresentano la fonte in più rapida crescita in termini di volume, trainata dalle norme sul riciclo nei luoghi di lavoro entrate in vigore a marzo 2025 e dalla rendicontazione sulla sostenibilità aziendale, ora più strettamente legata alla conformità dei produttori. Anche i flussi istituzionali e agricoli, raggruppati nella categoria "altri", stanno acquisendo maggiore visibilità, in quanto le normative sulla separazione dei rifiuti restringono le esenzioni e formalizzano i requisiti per gli immobili comunali non residenziali. In tutte le fonti di rifiuti, il settore dei servizi di gestione dei rifiuti plastici nel Regno Unito dipende fortemente da una migliore separazione nel punto di generazione, poiché è lì che si determinano in gran parte la resa del riciclo e le prestazioni in termini di contaminazione.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per fornitore di servizi: gli operatori privati registrano la crescita più rapida
Nel 2025, gli enti pubblici/municipali detenevano il 49.2% della quota di mercato dei servizi di gestione dei rifiuti di plastica nel Regno Unito, mentre si prevede che le aziende private di gestione dei rifiuti cresceranno a un tasso annuo composto (CAGR) del 5.8% tra il 2026 e il 2031. Questa crescita più rapida riflette il modo in cui la pEPR (Responsabilità Estesa per la Responsabilità Estesa) trasferisce la responsabilità finanziaria dal settore pubblico ai produttori, creando maggiore spazio per operatori specializzati con capacità di selezione, conformità e riprocessamento. L'implementazione del sistema Simpler Recycling sta inoltre modificando gli appalti locali, poiché i comuni che in precedenza non disponevano di servizi per la pellicola di plastica o i rifiuti alimentari ora necessitano di nuove coperture contrattuali per adempiere agli obblighi di legge. La divisione servizi municipali di Veolia è cresciuta del 35% tra il 2020 e il 2025 e l'azienda si è aggiudicata oltre 1 miliardo di sterline (1.3 miliardi di dollari) in contratti municipali nel Regno Unito nel corso del 2025, attraverso 11 nuovi accordi o estensioni di contratti esistenti. Questi andamenti favoriscono una più rapida espansione del settore privato, consentendo agli operatori di combinare l'esecuzione dei contratti con il recupero dei materiali a valle.
I fornitori pubblici e comunali sono rimasti la categoria più ampia perché le autorità locali mantengono tuttora il ruolo statutario nei servizi di gestione dei rifiuti domestici e già possiedono o controllano gran parte dell'interfaccia di raccolta. Questa posizione non elimina la pressione sui costi, poiché lo smaltimento in discarica ha raggiunto i 130.8 GBP (172.3 USD) per tonnellata nel 2026 e le tariffe di accesso agli impianti di selezione dei rifiuti sono aumentate nel 2025/26, in quanto gli impianti si preparavano a volumi di smistamento maggiori. Il segmento "altri", che comprende i PRO (Procurement and Regulation Organizations) e gli operatori dei sistemi di conformità, sta acquisendo maggiore importanza perché il PEPR (Procurement and Employment Responsibility and Protection) formalizza i ruoli di intermediazione tra i produttori e l'amministrazione dei sistemi. L'attività di orientamento di RECOUP sul riciclo a ciclo chiuso e sulla conformità EPR dimostra inoltre che il supporto di consulenza e reporting sta diventando un'esigenza operativa piuttosto che un servizio accessorio. Di conseguenza, il mercato dei servizi di gestione dei rifiuti di plastica nel Regno Unito sta diventando più stratificato, con la proprietà comunale, la scala operativa privata e il supporto alla conformità che svolgono ciascuno ruoli economici distinti.
Per tipologia di servizio: Raccolta e smistamento Base di ricavi
Nel 2025, la raccolta, il trasporto, la selezione e la separazione rappresentavano il 44.1% del mercato dei servizi di gestione dei rifiuti di plastica nel Regno Unito, a conferma che la logistica e la movimentazione primaria dei materiali rimangono il fulcro della catena del valore. L'implementazione del programma Simpler Recycling per le famiglie e i luoghi di lavoro sta aggiungendo nuovi punti di raccolta in tutto il paese, pertanto questo segmento si trova al centro della crescita dei volumi a breve termine. Il rapporto Gate Fees di WRAP mostra anche che le tariffe degli impianti di selezione e riciclaggio (MRF) sono aumentate durante l'attuale periodo di valutazione, poiché gli impianti hanno investito in sistemi di selezione a maggiore capacità per gestire i crescenti volumi di plastica mista. Gli operatori leader stanno aumentando l'uso della selezione ottica e del rilevamento della contaminazione basato sull'intelligenza artificiale, poiché un output di maggiore purezza migliora i prezzi e supporta la verifica dei materiali nell'ambito del nuovo regime tariffario. Anche il tracciamento digitale dei rifiuti sta diventando sempre più importante nel mercato dei servizi di gestione dei rifiuti di plastica nel Regno Unito, poiché quello che un tempo era un segmento prevalentemente guidato dalla logistica ora prevede requisiti più stringenti in termini di dati e audit.
Lo smaltimento e il trattamento rappresentano la tipologia di servizio in più rapida crescita, grazie a molteplici incentivi sovrapposti che supportano il riciclo e il recupero delle risorse. Le tariffe modulate del programma pEPR e la tassa sugli imballaggi in plastica, fissata a 223.7 GBP (294.7 USD) per tonnellata sugli imballaggi con meno del 30% di plastica riciclata a partire da aprile 2025, incoraggiano entrambi il dirottamento dei rifiuti dalle discariche e dall'incenerimento verso canali di riciclo certificati. Il trattamento in discarica subisce una pressione costante a causa dell'aliquota fiscale più elevata. Allo stesso tempo, l'incenerimento e la termovalorizzazione rimangono le principali vie di smaltimento residue, come dimostra la chiusura finanziaria di Viridor nell'aprile 2026 per il contratto da 2 miliardi di GBP (2.6 miliardi di USD) relativo all'impianto di recupero energetico di Tees Valley. Anche l'altro sotto-segmento, che comprende consulenza, audit e formazione, è in espansione, poiché la rendicontazione PEPR, le valutazioni RAM e gli audit di conformità ora richiedono un supporto formale. Ciò significa che il mercato dei servizi di gestione dei rifiuti di plastica nel Regno Unito sta creando valore non solo attraverso la movimentazione fisica dei rifiuti di plastica, ma anche attraverso livelli di verifica, rendicontazione e documentazione che ora hanno conseguenze finanziarie dirette.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
L'Inghilterra ha rappresentato la maggior parte dell'attività nel mercato dei servizi di gestione dei rifiuti di plastica del Regno Unito, grazie alla sua popolazione più numerosa, all'impatto più immediato del programma Simpler Recycling e al flusso diretto di 1.1 miliardi di sterline (1.4 miliardi di dollari) di entrate derivanti dalla Responsabilità Estesa del Produttore (EPR) destinate agli enti locali nel 2026. Anche il risparmio previsto di 11.8 miliardi di sterline (15.5 miliardi di dollari) in termini di emissioni di gas serra nell'arco della vita utile dei rifiuti, derivante dal programma Simpler Recycling, è fortemente legato all'Inghilterra, poiché la riforma sulla raccolta differenziata domestica è stata implementata per prima su vasta scala in questo Paese. Il governo del Regno Unito ha inoltre confermato che oltre due terzi degli enti locali erano pronti entro la scadenza per la raccolta differenziata domestica, a dimostrazione che l'implementazione operativa è già a buon punto, sebbene in alcune aree l'attuazione rimanga disomogenea. L'Inghilterra ospita anche una quota significativa degli attuali investimenti nel settore del riciclo, tra cui Endolys a Darlington ed Eurokey di Reconomy a Corby, il che rafforza il suo ruolo di motore principale per la crescita dei volumi e lo sviluppo degli impianti nel breve termine.
Galles, Scozia e Irlanda del Nord operano con sistemi di politiche e appalti decentrati, pertanto le tempistiche e i dettagli di implementazione non corrispondono esattamente al modello inglese. Il Galles disponeva già di una copertura di riciclaggio a secco più consolidata e separata a livello di autorità locali prima dell'implementazione completa della raccolta differenziata domestica in Inghilterra, il che significa che la sua base di servizi è più matura in termini di pratiche di raccolta. Jayplas ha annunciato un'espansione da 45 milioni di sterline (59.3 milioni di dollari) su due siti a Swansea e Tredegar, con l'obiettivo di raggiungere una produzione combinata di oltre 100,000 tonnellate di plastica riciclata entro marzo 2028, rafforzando così anche il ruolo del Galles nella capacità di trasformazione a valle. La Scozia sta sviluppando la capacità di riciclaggio chimico attraverso un supporto mirato, tra cui una sovvenzione di 3.5 milioni di sterline (4.6 milioni di dollari) da parte di Scottish Enterprise a ReVentas nel luglio 2026 per flussi complessi di rifiuti plastici. Questi sviluppi dimostrano che la crescita regionale del mercato dei servizi di gestione dei rifiuti plastici nel Regno Unito non sarà uniforme, poiché la maturità della raccolta e gli investimenti nel trattamento procedono a velocità diverse nelle quattro nazioni.
L'Irlanda del Nord opera in un contesto a parte, poiché i flussi transfrontalieri di rifiuti con la Repubblica d'Irlanda influenzano in modo più diretto la pianificazione dei percorsi, le scelte di conformità e le decisioni di esportazione rispetto alla Gran Bretagna. Ciò crea un ulteriore livello di complessità nella pianificazione logistica per gli operatori che gestiscono i rifiuti di plastica in prossimità del confine, soprattutto quando l'accesso al mercato finale e il trattamento normativo differiscono tra le diverse giurisdizioni. Il modello geografico, pertanto, rimane chiaro: l'Inghilterra traina la crescita immediata dei volumi, il Galles e la Scozia aggiungono capacità di ritrattamento selettivo, mentre l'Irlanda del Nord opera con una maggiore complessità legata agli scambi commerciali. In tutte le regioni, le prestazioni del servizio dipenderanno dalla rapidità con cui l'espansione della raccolta sarà accompagnata da infrastrutture nazionali di smistamento e ritrattamento.
Panorama competitivo
Il mercato britannico dei servizi di gestione dei rifiuti plastici mostra una moderata concentrazione nelle mani di un piccolo gruppo di operatori integrati, tra cui Veolia, Biffa, Viridor e FCC Environment. Queste aziende godono di vantaggi quali la proprietà di flotte, i rapporti con le autorità locali, l'accesso agli impianti di recupero materiali (MRF) e la capacità di gestire contratti multiservizio su larga scala. La concorrenza si concentra sulla copertura contrattuale, la disciplina dei prezzi, l'affidabilità del servizio e la capacità di collegare la raccolta con il recupero a valle verificato. Una chiara direzione strategica nel mercato britannico dei servizi di gestione dei rifiuti plastici è l'integrazione end-to-end, in cui gli operatori combinano la raccolta porta a porta, la selezione avanzata e il ritrattamento domestico per catturare maggior valore dalla domanda legata alla responsabilità estesa del produttore (EPR). L'impianto a ciclo chiuso per PET di Veolia a Shrewsbury, del valore di 70 milioni di sterline (92.2 milioni di dollari), è un esempio di questa strategia, in quanto collega la raccolta domestica e la produzione di materiale riciclato ad alto valore in un'unica filiera.
La chiusura finanziaria di Viridor nell'aprile 2026 per l'impianto di recupero energetico di Tees Valley, del valore di 2 miliardi di sterline (2.6 miliardi di dollari), rappresenta una mossa strategica diversa, in cui i contratti a lungo termine per il trattamento dei residui vengono utilizzati per garantire posizioni regionali stabili per molti anni. Le aggiudicazioni di Veolia di contratti per oltre 1 miliardo di sterline (1.3 miliardi di dollari) in 11 accordi con municipalità del Regno Unito nel 2025 dimostrano che gli appalti pubblici rimangono una via principale per la crescita nel mercato dei servizi di gestione dei rifiuti plastici del Regno Unito. Il progetto di riciclo di pellicole plastiche di Darlington di Endolys mostra come i nuovi operatori possano competere concentrandosi su uno specifico flusso di rifiuti in cui la futura regolamentazione è destinata ad aumentare notevolmente i volumi. Queste mosse suggeriscono che la scalabilità è ancora l'aspetto più importante, ma posizioni tecnologiche mirate possono creare solidi punti di ingresso laddove la regolamentazione aumenta la pressione sui materiali difficili da riciclare.
Anche gli operatori specializzati di piccole e medie dimensioni, come EF Plastics United Kingdom, Jayplas, Ward Recycling e TerraCycle, sono importanti perché servono flussi di materiali specifici, nicchie di rifiuti industriali o programmi a ciclo chiuso legati a un marchio. Il loro ruolo è solitamente meno incentrato sulla gestione su scala municipale e più sulla risoluzione di problemi specifici di recupero che i grandi operatori integrati non sempre affrontano direttamente. Le normative in materia di autorizzazioni e gli standard operativi continuano a creare barriere alla concorrenza informale, aiutando gli operatori autorizzati a proteggere i propri margini man mano che i requisiti di conformità diventano più complessi. Le opportunità di mercato rimangono maggiori nel riciclo chimico, nella gestione PRO e nel tracciamento digitale dei rifiuti, dove gli oneri di rendicontazione previsti dal PEPR stanno trasformando la complessità normativa in un'opportunità di servizio commerciale per l'intero mercato dei servizi di gestione dei rifiuti plastici del Regno Unito.
Aziende leader nel settore dei servizi di gestione dei rifiuti di plastica nel Regno Unito.
Veolia
Biffa
Viridor
FCC Environment UK
Grundon Waste Management Ltd.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2026: ReVentas ha ricevuto una sovvenzione di 3.5 milioni di sterline (4.6 milioni di dollari) da Scottish Enterprise per sviluppare capacità di riciclaggio della plastica, mirate a flussi di rifiuti plastici complessi e contaminati in Scozia, nell'ambito degli sforzi del governo per costruire una capacità di riprocessamento nazionale in una nazione con obiettivi di riciclaggio specifici e decentrati.
- Aprile 2026: Veolia ha avviato un contratto integrato per la gestione dei rifiuti con il Consiglio dell'Isola di Wight, fornendo servizi di raccolta domestica a oltre 73,000 abitazioni e gestendo l'impianto di recupero materiali e l'impianto di recupero energetico dell'isola nell'ambito della sua strategia di sostenibilità GreenUp.
- Marzo 2026: Eurokey by Reconomy ha portato avanti il suo impianto di riciclo della plastica a ciclo chiuso da 20 milioni di sterline (26.4 milioni di dollari) a Corby, nel Northamptonshire, verso la piena operatività nella seconda metà del 2026. L'impianto di 138,000 piedi quadrati è progettato per processare fino a 38,000 tonnellate di plastica all'anno in pellet, che vengono poi forniti ai principali supermercati e rivenditori del Regno Unito in un ciclo chiuso certificato.
- Marzo 2026: Veolia si è aggiudicata appalti in tutti e 10 i lotti del programma quadro ESPO per il settore pubblico n. 379_26, relativi ai servizi di raccolta e smaltimento dei rifiuti, che comprendono rifiuti generici, carta e cartone, metalli e plastica, vetro, riciclaggio misto e rifiuti pericolosi.
Ambito del rapporto sul mercato dei servizi di gestione dei rifiuti di plastica nel Regno Unito
Il rapporto sul mercato dei servizi di gestione dei rifiuti di plastica nel Regno Unito è segmentato per fonte (residenziale, commerciale, industriale e altro), per fornitore di servizi (pubblico/municipale, aziende private di gestione dei rifiuti e altro) e per tipologia di servizio (raccolta, trasporto, smistamento e separazione, smaltimento/trattamento e altro). Il rapporto offre dimensioni di mercato e previsioni in valore (USD) per tutti i segmenti sopra menzionati.
| Residenziale |
| Commerciale (negozi, uffici, ecc.) |
| Industriale |
| Altri (istituzionali, agricoli, ecc.) |
| Pubblico/Comunale |
| Aziende private di gestione dei rifiuti |
| Altri - Organizzazioni per la Responsabilità del Produttore (PRO), ecc. |
| Raccolta, trasporto, smistamento e segregazione | |
| Smaltimento / Trattamento | discarica |
| Riciclaggio e recupero delle risorse | |
| Incenerimento e termovalorizzazione | |
| Altri (trattamenti chimici, ecc.) | |
| Altri (consulenza, audit e formazione, ecc.) |
| Per fonte | Residenziale | |
| Commerciale (negozi, uffici, ecc.) | ||
| Industriale | ||
| Altri (istituzionali, agricoli, ecc.) | ||
| Per fornitore di servizi | Pubblico/Comunale | |
| Aziende private di gestione dei rifiuti | ||
| Altri - Organizzazioni per la Responsabilità del Produttore (PRO), ecc. | ||
| Per tipo di servizio | Raccolta, trasporto, smistamento e segregazione | |
| Smaltimento / Trattamento | discarica | |
| Riciclaggio e recupero delle risorse | ||
| Incenerimento e termovalorizzazione | ||
| Altri (trattamenti chimici, ecc.) | ||
| Altri (consulenza, audit e formazione, ecc.) | ||
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto dei servizi di gestione dei rifiuti di plastica nel Regno Unito entro il 2031?
Si prevede che il settore raggiungerà 1.9 miliardi di dollari entro il 2031, rispetto agli 1.5 miliardi di dollari del 2026, con un tasso di crescita annuo composto (CAGR) del 4.3%.
Quali sono i fattori che attualmente trainano la domanda di servizi di gestione dei rifiuti di plastica nel Regno Unito?
I principali fattori trainanti sono il programma Simpler Recycling, la modulazione delle tariffe PEPR, i nuovi investimenti nazionali nel riciclo e la prossima espansione della raccolta delle pellicole di plastica.
Quale segmento di mercato guida attualmente la domanda?
I rifiuti plastici industriali rappresentano la principale fonte di smaltimento, con una quota del 37.5% nel 2025, grazie a volumi di raccolta prevedibili e a contratti di servizio formali.
Quale gruppo di fornitori di servizi sta crescendo più rapidamente?
Le aziende private di gestione dei rifiuti rappresentano il segmento di fornitori in più rapida crescita, con un tasso di crescita annuo composto (CAGR) previsto del 5.8% dal 2026 al 2031.
Perché la raccolta delle pellicole di plastica sta diventando sempre più importante?
In Inghilterra, la raccolta differenziata delle pellicole di plastica a domicilio sarà obbligatoria entro marzo 2027, e WRAP prevede che entro il 2027 ne verranno raccolte 150,000 tonnellate e entro il 2030 200,000 tonnellate.
Qual è il rischio principale per l'espansione a lungo termine?
Il rischio principale è che gli obblighi di raccolta crescano più rapidamente della capacità di ritrattamento interna, con conseguente aumento delle esportazioni, problemi di contaminazione e pressioni sui costi.


