

Dimensioni e quota di mercato dei regolatori di crescita delle piante nel Regno Unito
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | USD 122.60 milioni |
| Dimensione del mercato (2031) | USD 146.30 milioni |
| Tasso di crescita (2026 - 2031) | 3.60% CAGR |
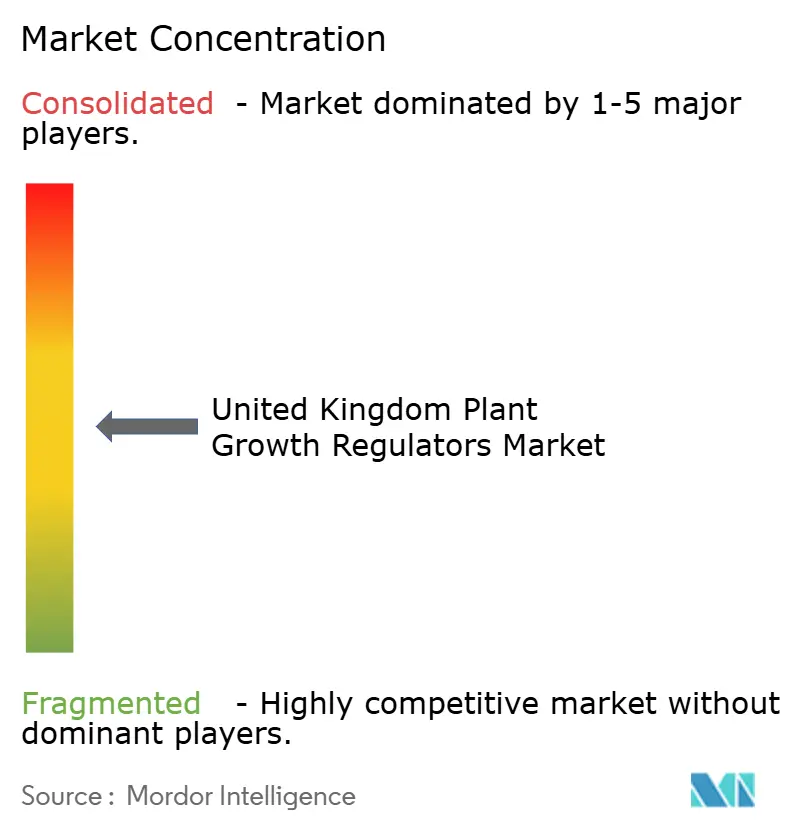
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei regolatori di crescita vegetale nel Regno Unito a cura di Mordor Intelligence
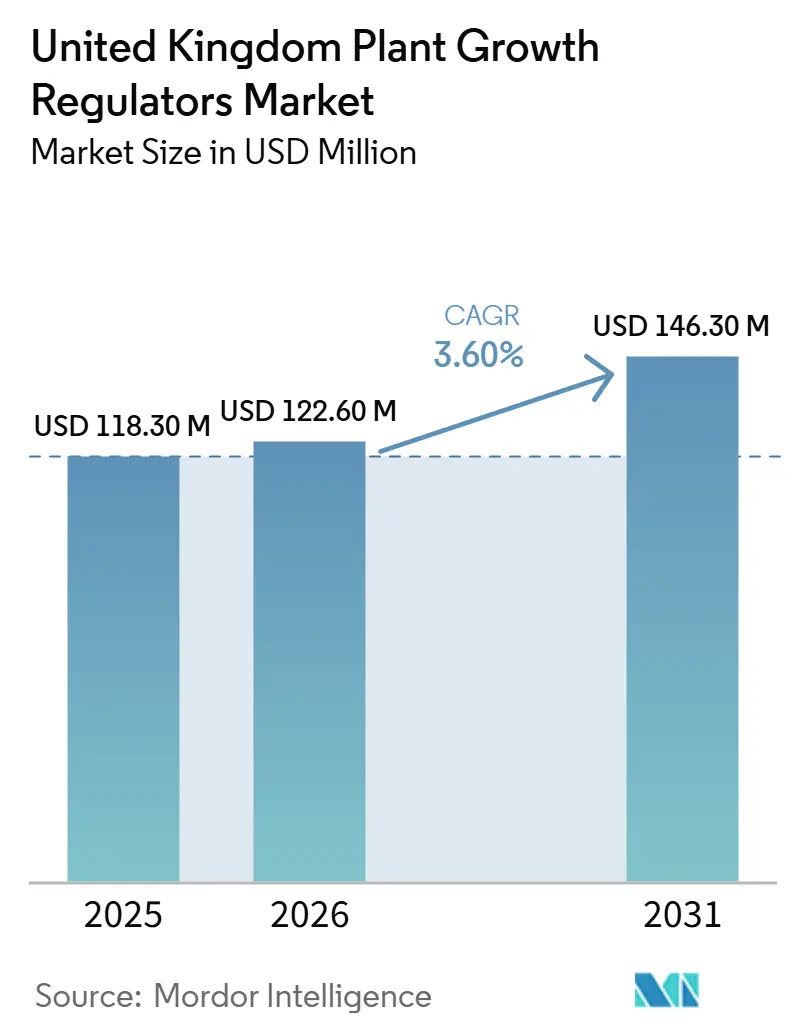
Il mercato britannico dei fitoregolatori aveva un valore di 118.3 milioni di dollari nel 2025 e si prevede che crescerà da 122.6 milioni di dollari nel 2026 a 146.3 milioni di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 3.6% nel periodo di previsione 2026-2031. Il mercato britannico dei fitoregolatori è sostenuto dalla necessità di proteggere la produttività per ettaro, poiché gli agricoltori operano con budget di input più ristretti e in un ambiente produttivo più esigente. Anche la disponibilità limitata di principi attivi sta rimodellando le pratiche di gestione delle colture, rendendo i fitoregolatori sempre più importanti sia nei sistemi arabili che in quelli orticoli. Nel settore cerealicolo, la ripresa della superficie coltivata a grano e la ripresa più ampia della superficie totale coltivata a cereali stanno espandendo la base trattata per i prodotti di gestione dell'allettamento, in particolare nelle regioni di produzione intensiva dell'Inghilterra [1] Fonte: Department for Environment, Food and Rural Affairs, “Agricultural Land Use in the United Kingdom at 1 June 2025,” GOV.UK . Nel settore orticolo, i protocolli di qualità nella produzione di frutta e verdura continuano a collegare l'uso di regolatori di crescita vegetale con gli standard di conformità commerciale piuttosto che con la spesa discrezionale, conferendo al mercato un profilo di domanda più stabile di quanto suggeriscano le sue dimensioni da sole. Anche le dinamiche competitive stanno cambiando, poiché i fornitori più grandi assorbono i costi normativi e di approvazione post-Brexit in modo più efficace rispetto ai formulatori più piccoli, ampliando il divario operativo all'interno di un mercato che rimane solo moderatamente concentrato.
Punti chiave del rapporto
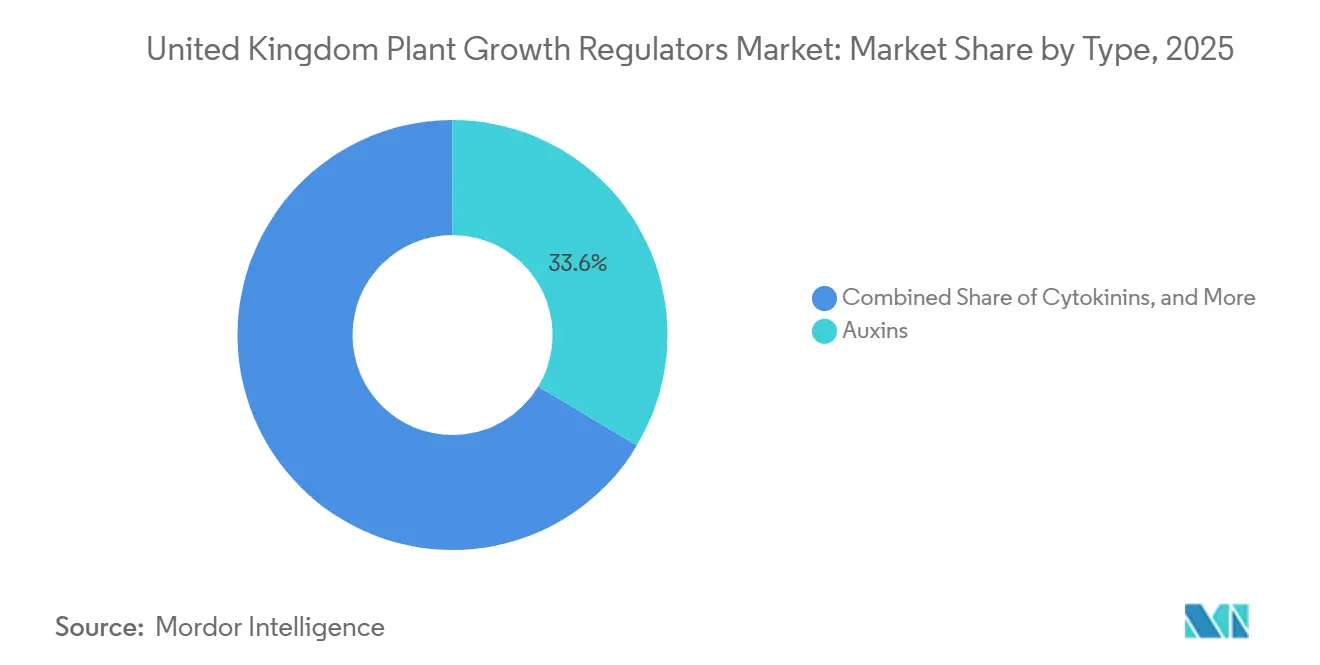
- Per tipologia, le auxine detenevano la quota maggiore, pari al 33.6% del mercato britannico dei regolatori della crescita delle piante nel 2025, mentre si prevede che le citochinine cresceranno a un CAGR del 6.9% dal 2026 al 2031, risultando la tipologia in più rapida crescita.
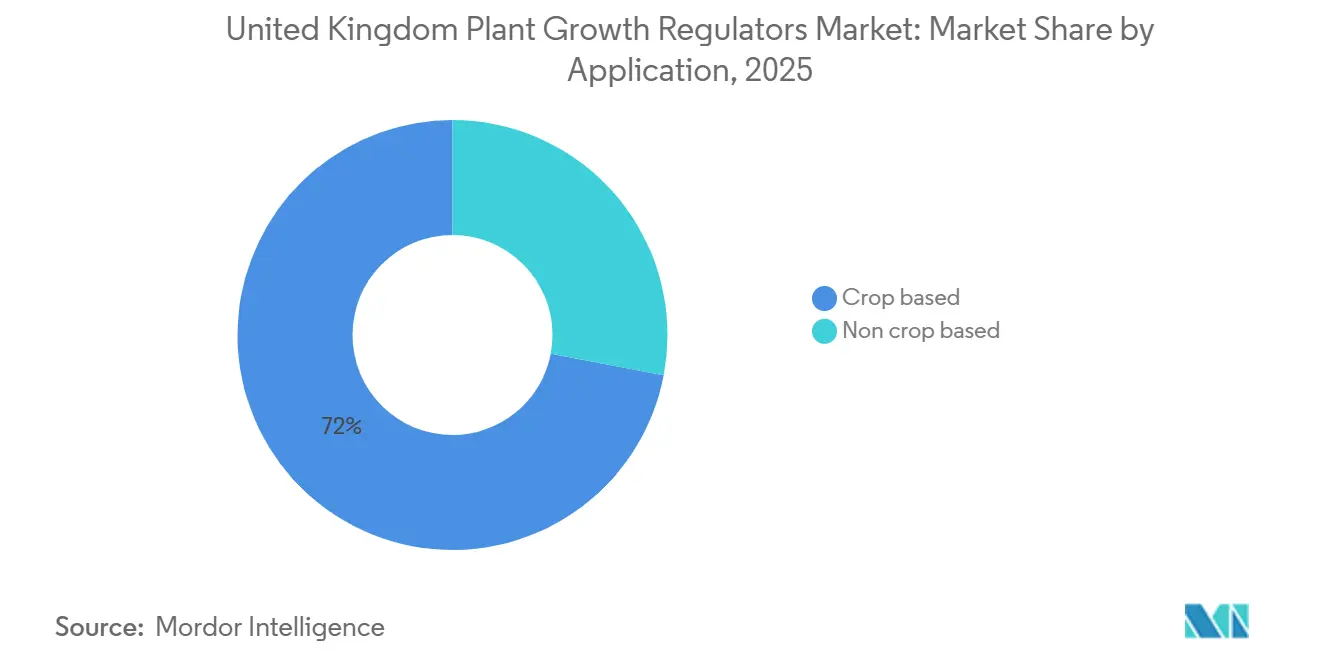
- Per tipologia di applicazione, nel 2025 le applicazioni basate sulle colture rappresentavano il 72% del mercato britannico dei regolatori di crescita vegetale, mentre si prevede che le applicazioni non basate sulle colture cresceranno a un CAGR del 5.8% dal 2026 al 2031, risultando così l'applicazione a più rapida crescita.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato dei regolatori della crescita delle piante nel Regno Unito
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Domanda di gestione del rischio di accumulo di cereali | + 1% | Inghilterra (primaria), Scozia e Galles (secondaria) | A breve termine (≤ 2 anni) |
| Ottimizzazione della qualità nell'orticoltura di alto valore | + 0.9% | Inghilterra, in particolare il Sud-Est, l'East Anglia e l'Herefordshire, e la fascia scozzese dei piccoli frutti. | Medio termine (2-4 anni) |
| Espansione della superficie coltivata con metodi biologici e sostenibili | + 0.7% | Scozia (alta crescita), Midlands occidentali e sud-ovest dell'Inghilterra | Medio termine (2-4 anni) |
| Biostimolanti a basso dosaggio e innovazione nell'applicazione di precisione | + 0.6% | A livello nazionale, con una maggiore adesione iniziale nell'East Anglia e nel Lincolnshire. | A lungo termine (≥ 4 anni) |
| La resistenza dell'erba nera sta aumentando la domanda di gestione della chioma degli alberi. | + 0.6% | Inghilterra, in particolare le regioni del Sud e delle East Midlands, con ripercussioni anche nell'Inghilterra settentrionale. | A breve termine (≤ 2 anni) |
| Ripresa delle superfici coltivate a cereali e ortaggi | + 0.8% | Inghilterra, in particolare Lincolnshire, Yorkshire e East Anglia, e Scozia per i cereali | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Domanda di gestione del rischio di accumulo di cereali
La prevenzione dell'allettamento in colture dense di grano e orzo rimane il principale fattore trainante per il mercato dei fitoregolatori nel Regno Unito, poiché i cereali continuano a rappresentare la più ampia superficie coltivata a cereali nel paese. Secondo il Dipartimento per l'Ambiente, l'Alimentazione e gli Affari Rurali, la superficie totale coltivata a cereali nel Regno Unito ha raggiunto i 3.0 milioni di ettari nel 2025, mantenendo la domanda stagionale di trinexapac-etil e clormequat strutturalmente importante per i fornitori che servono gli agricoltori. Le applicazioni precoci di fitoregolatori sono inoltre legate al recupero delle radici e alla stabilità delle colture, che diventano ancora più importanti quando le condizioni meteorologiche autunnali e primaverili aumentano il rischio di un ancoraggio debole sotto una fitta chioma. Questo andamento sostiene il mercato dei fitoregolatori nel Regno Unito non solo attraverso il volume di prodotto, ma anche attraverso applicazioni ripetute in fasi di crescita dei cereali strettamente ravvicinate. Poiché gli agricoltori continuano a dare priorità alla resa di raccolta rispetto al semplice accumulo di biomassa, il controllo dell'allettamento rimane uno dei canali più evidenti attraverso cui l'agronomia si traduce in domanda commerciale.
Ottimizzazione della qualità nell'orticoltura di alto valore
Il mercato britannico dei regolatori di crescita vegetale trae grande vantaggio dall'orticoltura, poiché le colture di frutta e verdura generano rendimenti per ettaro significativamente più elevati rispetto ai sistemi di seminativi estensivi. Secondo il Dipartimento per l'ambiente, l'alimentazione e gli affari rurali, il settore frutticolo del Regno Unito aveva un valore di 1.1 miliardi di sterline (1.4 miliardi di dollari), mentre il settore ortofrutticolo ha raggiunto i 2.0 miliardi di sterline (2.5 miliardi di dollari), evidenziando perché i coltivatori proteggono l'allegagione, le dimensioni, la consistenza e la durata di conservazione dei frutti attraverso programmi di input agricoli più disciplinati [2] Fonte: Dipartimento per l'ambiente, l'alimentazione e gli affari rurali, "Statistiche orticole 2024", GOV.UK. Ricerche pubblicate nel 2025 hanno anche dimostrato che le applicazioni di auxine e citochinine migliorano la produttività, le dimensioni dei frutti, la colorazione e la consistenza della polpa nella produzione di mele, rafforzando la base biologica alla base dei modelli di utilizzo commerciale dei regolatori di crescita vegetale nel mercato del Regno Unito. Gli standard di qualità al dettaglio stanno inoltre rendendo sempre più difficile considerare queste applicazioni come discrezionali, in particolare nelle filiere di approvvigionamento di frutta premium, dove l'uniformità e le prestazioni di conservazione hanno un valore commerciale diretto. Ciò continua a mantenere la domanda concentrata nel settore orticolo, anche quando le condizioni meteorologiche o il quadro economico più ampio del settore agricolo inducono alla cautela in altri ambiti di spesa per i fattori produttivi agricoli.
Espansione della superficie coltivata con metodi biologici e sostenibili
La conversione al biologico sta ampliando il mercato potenziale per i fitoregolatori nel Regno Unito, in particolare per i prodotti biostimolanti adatti a sistemi di produzione certificati e a basso impiego di risorse. Secondo il Dipartimento per l'Ambiente, l'Alimentazione e gli Affari Rurali, nel 2025 la superficie coltivata a biologico nel Regno Unito ha raggiunto i 540,000 ettari, con un aumento del 7.3%, mentre in Scozia la superficie in conversione è più che raddoppiata, arrivando a 56,000 ettari, offrendo ai fornitori una base più ampia per l'offerta di fitoregolatori non tradizionali. Questo è importante perché gli agricoltori che aderiscono a programmi biologici e di sostenibilità necessitano comunque di strumenti per la vigoria delle colture, lo sviluppo radicale e la gestione dello stress che non si basino su vecchi prodotti chimici di sintesi. Il mercato dei fitoregolatori nel Regno Unito sta quindi sviluppando un canale di domanda secondario in cui le pratiche convenzionali e biologiche si sovrappongono sempre più attraverso formulazioni di tipo biostimolante e programmi di gestione della risposta delle colture. Ciò amplia la rilevanza del mercato oltre le tradizionali applicazioni di allettamento dei cereali e contribuisce a spiegare perché la Scozia sta diventando una regione di domanda incrementale sempre più importante.
Biostimolanti a basso dosaggio e innovazione nell'applicazione di precisione
L'innovazione nei biostimolanti a basso dosaggio sta offrendo al mercato britannico dei regolatori di crescita delle piante un percorso di crescita più specializzato, in particolare per gli agricoltori che cercano risposte misurabili delle colture a volumi inferiori di principio attivo. IntraCrop Ltd ha dichiarato che il TFU (1-(2-(2-idrossietil)fenil)-3-(3-(trifluorometossi)fenil)urea) è entrato in commercio nel 2026 e ha dimostrato aumenti nel peso del grano e nei livelli proteici in oltre 60 prove che coprono diverse colture e paesi [3] Fonte: IntraCrop Ltd, “IntraCrop to Launch New Single-Molecule Biostimulant TFU,” intracrop.co.uk . L'importanza di questo cambiamento va oltre la novità del prodotto, poiché queste molecole sono sempre più abbinate a pratiche di agricoltura di precisione che privilegiano il controllo del dosaggio e il targeting specifico del campo. All'interno del mercato britannico dei regolatori di crescita delle piante, ciò crea un percorso per i fornitori per competere attraverso i dati di risposta, la qualità della formulazione e l'integrazione con i moderni sistemi agronomici, piuttosto che solo attraverso il prezzo. Nel tempo, questa tendenza favorisce la conservazione dei margini in un mercato in cui i principi attivi più datati si trovano ad affrontare una crescente concorrenza da parte dei farmaci generici.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Oneri di approvazione e gestione per i prodotti fitosanitari | -0.70% | Nazionale in Gran Bretagna, con ulteriori complicazioni nell'Irlanda del Nord. | A breve termine (≤ 2 anni) |
| Instabilità meteorologica e finestre di spruzzo ristrette | -0.40% | A livello nazionale, con maggiore gravità nell'Inghilterra settentrionale, nel Galles e nella Scozia occidentale. | A breve termine (≤ 2 anni) |
| Obiettivi di riduzione dell'indicatore del carico di pesticidi | -0.50% | Nazionale, con maggiore influenza in prossimità di siti sensibili in Inghilterra. | Medio termine (2-4 anni) |
| Mercato dei distributori maturo e pressione sui prezzi | -0.30% | il | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Oneri di approvazione e gestione per i prodotti fitosanitari
Il quadro normativo post-Brexit in materia di approvazioni continua a rappresentare un vincolo diretto per il mercato britannico dei fitoregolatori, poiché la Gran Bretagna ora adotta un sistema di registrazione autonomo sotto la supervisione dell'Health and Safety Executive (HSE). Le presentazioni e i rinnovi separati continuano ad aumentare i costi, i ritardi e la complessità amministrativa per i fornitori che operano in più territori. L'onere è particolarmente significativo per i piccoli produttori specializzati, poiché il Regno Unito rappresenta un'opportunità limitata a un singolo paese, che potrebbe non giustificare il costo di ripetute presentazioni di dossier, dati i volumi di vendita relativamente contenuti. Questa dinamica è rimasta evidente nel febbraio 2026, quando il British Crop Production Council ha confermato che le approvazioni chiave del trinexapac-etil erano state prorogate solo fino al 15 giugno 2028, evidenziando come anche le molecole fondamentali continuino a essere soggette a una revisione normativa continua. Il mercato britannico dei fitoregolatori si trova quindi ad affrontare un punto critico persistente: una forte domanda agronomica non si traduce sempre in un percorso semplice per la continuità del prodotto o l'espansione del portafoglio.
Instabilità meteorologica e finestre di spruzzo ristrette
Le condizioni meteorologiche continuano a rappresentare un limite concreto per il mercato britannico dei fitoregolatori, poiché le prestazioni dei prodotti dipendono fortemente dalla precisione dei tempi di applicazione durante le fasi di crescita dei cereali. Le condizioni di umidità possono ritardare la semina, ridurre le finestre di irrorazione e diminuire l'accuratezza del trattamento nei periodi in cui la protezione dall'allettamento è più efficace. La stagione 2024-2025 ha già dimostrato quanto possano essere sensibili le aree coltivate e le operazioni in campo, con la superficie coltivata a orzo invernale scesa a 1.1 milioni di ettari a seguito delle difficili condizioni autunnali. Nel clima marittimo del Regno Unito, le mancate opportunità di irrorazione possono essere importanti quanto la scelta del prodotto, poiché la finestra commerciale per ottenere benefici agronomici rimane breve mentre lo sviluppo della coltura continua ad avanzare. Ciò limita il mercato britannico dei fitoregolatori, aumentando il rischio di esecuzione nei sistemi cerealicoli, che rappresentano una quota significativa del volume totale di prodotti.
Analisi del segmento
Per tipologia: le auxine primeggiano per ampiezza di applicazione, le citochinine per tasso di crescita.
Nel 2025, le auxine hanno rappresentato il segmento più ampio nel mercato britannico dei fitoregolatori, con una quota di mercato del 33.6%. La loro posizione di leadership riflette il loro ampio utilizzo nell'induzione della radicazione, nella gestione dell'allegagione, nel controllo dell'abscissione e nella prevenzione della caduta pre-raccolta nei sistemi colturali misti del Regno Unito. Questa ampia gamma di applicazioni fisiologiche rende le auxine più difficili da sostituire rispetto a classi di molecole più specifiche, utilizzate in un numero inferiore di situazioni colturali. Una ricerca pubblicata nel 2025 ha inoltre collegato direttamente i processi regolati dalle auxine al comportamento di maturazione delle mele, rafforzandone l'importanza commerciale per la gestione della fruttificazione in fasi critiche. All'interno del mercato britannico dei fitoregolatori, questa ampiezza di utilizzo mantiene le auxine strettamente connesse sia alle funzioni di supporto alle colture arabili sia alla creazione di valore orticolo di alta qualità. Le auxine beneficiano anche del fatto che i programmi orticoli spesso le integrano nelle pratiche operative standard, anziché acquistarle solo in presenza di prezzi o condizioni meteorologiche favorevoli. Questo modello di utilizzo strutturale conferisce al segmento una base di domanda più stabile rispetto alle categorie legate a una singola problematica colturale o a un breve impulso stagionale.
Si prevede che le citochinine saranno la tipologia a più rapida crescita, con un CAGR del 6.9% nel periodo 2026-2031, grazie alla crescente diffusione commerciale dei biostimolanti e delle formulazioni ormono-attive di precisione nel mercato britannico dei regolatori della crescita vegetale. Le gibberelline rimangono un importante fattore di valore grazie al loro ruolo nelle colture di piccoli frutti, nella produzione di uva senza semi e nei programmi di forzatura ornamentale, dove dimensioni e aspetto rivestono un'elevata importanza commerciale. Anche i liberatori di etilene rimangono rilevanti nelle situazioni di gestione dei cereali ad alta biomassa, dove il controllo degli internodi migliora la resistenza delle colture.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipologia di applicazione: le applicazioni basate sulle colture guidano il volume di mercato, mentre quelle non basate sulle colture trainano la crescita.
Le applicazioni per colture continuano a dominare il mercato dei fitoregolatori nel Regno Unito, detenendo una quota del 72% nel 2025. Questa leadership è supportata dalla solida base produttiva del paese in ambito ortofrutticolo, cerealicolo e oleaginoso, dove i coltivatori si affidano ai fitoregolatori per migliorare la costanza della resa, l'uniformità del raccolto e la qualità commerciale. All'interno di questa categoria, frutta e verdura si distinguono come il sottosegmento più redditizio, poiché l'uso dei fitoregolatori contribuisce a migliorare l'allegagione, le dimensioni dei frutti e la qualità post-raccolta. Anche cereali e legumi generano una domanda considerevole, soprattutto per i prodotti utilizzati per gestire l'allettamento e sostenere la stabilità delle piante su ampie superfici coltivate.
Le applicazioni non basate sulle colture rappresentano il segmento di mercato in più rapida crescita, con una previsione di espansione a un tasso annuo composto (CAGR) del 5.8% tra il 2021 e il 2031. La crescita è trainata principalmente dal tappeto erboso e dalle erbe ornamentali, dove campi da golf, impianti sportivi e aree verdi comunali utilizzano sempre più spesso i regolatori di crescita delle piante per ridurre la frequenza di falciatura e mantenere superfici di gioco uniformi. L'adozione del prodotto si sta rafforzando anche nel settore delle piante ornamentali e da vivaio, dove i coltivatori apprezzano la forma compatta delle piante e le dimensioni uniformi per un maggiore appeal commerciale. Nel complesso, questo segmento sta guadagnando slancio poiché i coltivatori specializzati e di aree verdi sono alla ricerca di strumenti di gestione della crescita più precisi ed economicamente vantaggiosi.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
L'Inghilterra detiene la quota dominante del mercato britannico dei fitoregolatori, in quanto rimane la principale base produttiva del paese per colture arabili, orticole e ornamentali. Secondo il Dipartimento per l'Ambiente, l'Alimentazione e gli Affari Rurali, la superficie coltivata a cereali in Inghilterra ha raggiunto i 2.5 milioni di ettari nel 2025, mentre la superficie coltivata a grano è aumentata dell'8.8% arrivando a 1.5 milioni di ettari, sostenendo la maggiore concentrazione di domanda di fitoregolatori per cereali all'interno del mercato nazionale. L'East Anglia e il Lincolnshire rimangono le regioni a coltivazione più intensive per i programmi di gestione dell'allettamento, poiché i sistemi ad alta resa e i regimi intensivi di azoto creano maggiori esigenze di controllo della chioma. L'Inghilterra mantiene anche la base orticola più estesa del paese, che comprende la produzione di piccoli frutti e frutteti nel sud-est e nell'Herefordshire, rafforzando il segmento di applicazione più ampio nel mercato britannico dei fitoregolatori. Il Programma per l'Innovazione Agricola, sostenuto da 127 milioni di sterline (161 milioni di dollari), sta inoltre incoraggiando una più ampia adozione di pratiche di gestione di precisione dei campi che integrano un uso più mirato dei fitoregolatori in tutta l'Inghilterra.
La Scozia sta diventando una regione di domanda sempre più visibile nel mercato britannico dei fitoregolatori, in particolare nelle aree di intersezione tra la conversione al biologico e la specializzazione nella coltivazione di piccoli frutti. La superficie destinata al biologico in Scozia è più che raddoppiata, raggiungendo i 56,000 ettari nel corso del 2025, registrando il maggiore incremento proporzionale tra le nazioni del Regno Unito. Questa transizione sta creando maggiori opportunità per i prodotti di gestione delle colture conformi alle normative e ai biostimolanti rispetto a quanto la Scozia abbia storicamente rappresentato. La fascia scozzese di coltivazione di piccoli frutti, che comprende Angus, Perthshire e la valle del Clyde, sostiene inoltre una domanda mirata di auxine e citochinine per la produzione di piccoli frutti. La superficie coltivata a cereali in Scozia rimane inferiore a quella dell'Inghilterra, sebbene le condizioni climatiche umide dell'Atlantico continuino a rendere il rischio di allettamento sufficientemente rilevante da mantenere una domanda significativa di cereali anche nel mercato britannico dei fitoregolatori.
Il Galles e l'Irlanda del Nord rappresentano una parte più piccola ma distinta del mercato britannico dei fitoregolatori. Il Galles mantiene una base di coltivazioni più limitata poiché gran parte del suo sistema agricolo rimane incentrato su pascoli permanenti e agricoltura collinare, sebbene la produzione di ortaggi e tappeti erbosi ornamentali continuino a creare aree di applicazione di nicchia. L'Irlanda del Nord aggiunge inoltre complessità normativa, poiché i fornitori devono gestire percorsi di approvazione e strutture di scadenza separate per alcuni prodotti rispetto a quelli in Gran Bretagna. Il British Crop Production Council ha confermato nel febbraio 2026 che le approvazioni del trinexapac-etil continuano a essere soggette a considerazioni di registrazione separate nelle diverse regioni del Regno Unito, evidenziando come la geografia possa influenzare l'esecuzione commerciale tanto quanto la domanda di colture stessa. Di conseguenza, il mercato britannico dei fitoregolatori mantiene una portata nazionale, pur essendo caratterizzato da diverse combinazioni di colture, strutture di approvazione e opportunità di crescita nelle varie nazioni costituenti.
Panorama competitivo
Il mercato britannico dei fitoregolatori è moderatamente concentrato. Syngenta Group, BASF SE, Sumitomo Chemical Company, Limited, Corteva Agriscience e Sharda Cropchem Limited dominano il segmento di mercato e detengono insieme una quota significativa del fatturato. La loro forza deriva da portafogli prodotti ampi, solide competenze normative e posizioni consolidate nei settori dei cereali, dei tappeti erbosi e dell'orticoltura. Allo stesso tempo, il mercato rimane sufficientemente aperto da consentire a operatori specializzati come IntraCrop Ltd, Micromix Plant Health Ltd, Fine Agrochemicals Limited e Rovensa Next, SLU di competere attraverso formulazioni di nicchia e un supporto agronomico mirato.
La strategia competitiva è sempre più influenzata dall'ampliamento delle etichette, dall'innovazione nella formulazione e dalle tempistiche normative, piuttosto che esclusivamente dalla scoperta di nuove molecole. Syngenta Group continua a essere leader nella regolamentazione della crescita di cereali e tappeti erbosi, mentre BASF SE e altri operatori storici difendono la propria quota di mercato attraverso la registrazione dei prodotti e l'ampiezza del portafoglio. Le aziende più piccole che entrano nel mercato utilizzano i biostimolanti e categorie di prodotti con barriere d'ingresso più basse per raggiungere gli agricoltori più rapidamente e a costi di conformità inferiori. Questo sta creando una netta distinzione tra le grandi multinazionali con vantaggi di scala e gli specialisti agili focalizzati su opportunità più ristrette e in rapida evoluzione.
La collaborazione con distributori agricoli, cooperative, istituti di ricerca e agronomi indipendenti è fondamentale per l'espansione del mercato. Le aziende leader investono risorse considerevoli in prove sul campo, programmi dimostrativi e iniziative di formazione per gli agricoltori, al fine di dimostrare le prestazioni dei prodotti in diverse condizioni climatiche del Regno Unito. Queste partnership rafforzano la fiducia dei clienti, promuovono l'adozione dei prodotti e favoriscono la fedeltà al marchio. I produttori stanno potenziando i servizi di consulenza tecnica per aiutare gli agricoltori a integrare i fitoregolatori in strategie di gestione delle colture complete. Questi sforzi mirano a migliorare la resa, la qualità e la redditività, garantendo al contempo la conformità alle normative ambientali in continua evoluzione.
Leader del settore dei regolatori della crescita delle piante nel Regno Unito
BASF SE
Sumitomo Chemical Company, Limited
Sharda Cropchem limitata
Gruppo Syngenta
Corteva Agriscience
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Febbraio 2026: l'Health and Safety Executive ha esteso le autorizzazioni per i prodotti a base di trinexapac-etil di Syngenta Regno Unito, tra cui Moddus, Optimus e Moxa, fino al 15 giugno 2028, sia in Gran Bretagna che in Irlanda del Nord, garantendo certezza commerciale per il farmaco regolatore della crescita delle piante cerealicole più utilizzato nel Regno Unito per le stagioni di coltivazione 2026-2028.
- Febbraio 2026: IntraCrop Ltd ha lanciato commercialmente TFU, un biostimolante a singola molecola con attività ormonale simile ad auxina e citochinina, come trattamento delle sementi per cereali, a seguito delle registrazioni nazionali ottenute all'inizio del 2026. TFU, sviluppato in collaborazione con l'Università Palacký e l'Istituto di Botanica Sperimentale dell'Accademia delle Scienze Ceca, ha mostrato aumenti significativi nei livelli proteici e nel peso dei chicchi in oltre 60 prove condotte in diversi paesi e su diverse colture.
- Dicembre 2025: Rovensa Next ha lanciato Myndra, un biostimolante di nuova generazione a base di alghe marine, progettato per migliorare le caratteristiche qualitative dei frutti nelle colture perenni legnose, tra cui mele, pere e drupacee, coltivate nel Regno Unito, e ha ottenuto il riconoscimento ai sensi del Regolamento UE sui fertilizzanti 2019/1009 come biostimolante vegetale non microbico certificato per la commercializzazione in tutta Europa.
Ambito del rapporto sul mercato dei regolatori di crescita delle piante nel Regno Unito
I regolatori della crescita delle piante sono composti chimici diversi dai nutrienti che modificano i processi fisiologici di una pianta. Il rapporto sul mercato dei regolatori della crescita delle piante nel Regno Unito è segmentato per tipo (citochinine, auxine, gibberelline, etilene e altri tipi) e per applicazione (basata su colture e non basata su colture). Le previsioni di mercato sono fornite in termini di valore (USD) e volume (tonnellate metriche).
| Citochinine |
| Auxine |
| gibberelline |
| Etilene |
| altri tipi |
| Basato sul raccolto | Cereali e cereali |
| Legumi e semi oleosi | |
| Frutta e verdura | |
| Non basato sulle colture | Prato e erba ornamentale |
| Colture ornamentali e vivaistiche |
| Tipo | Citochinine | |
| Auxine | ||
| gibberelline | ||
| Etilene | ||
| altri tipi | ||
| Applicazione | Basato sul raccolto | Cereali e cereali |
| Legumi e semi oleosi | ||
| Frutta e verdura | ||
| Non basato sulle colture | Prato e erba ornamentale | |
| Colture ornamentali e vivaistiche | ||
Domande chiave a cui si risponde nel rapporto
Quali sono le prospettive attuali per il mercato dei regolatori di crescita delle piante nel Regno Unito?
Il mercato britannico dei regolatori di crescita delle piante si attestava a 122.6 milioni di dollari nel 2026 e si prevede che raggiungerà i 146.3 milioni di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 3.6% nel periodo 2026-2031.
Qual è il segmento più grande nel mercato dei regolatori di crescita delle piante nel Regno Unito, per tipologia?
Le auxine rappresentano la tipologia più diffusa, con una quota del 33.6% nel 2025, poiché vengono utilizzate per favorire la radicazione, l'allegagione, il controllo dell'abscissione e la prevenzione della caduta dei frutti prima del raccolto.
Quale applicazione è la più richiesta nel Regno Unito?
Il settore delle colture rappresenta il segmento applicativo più ampio, con una quota del 72% del mercato dei regolatori di crescita vegetale nel Regno Unito nel 2025.
Quale segmento si espanderà più rapidamente entro il 2031?
Le citochinine rappresentano la tipologia a più rapida crescita, con un CAGR previsto del 6.9% nel periodo 2026-2031, mentre le applicazioni non basate su colture sono il segmento a più rapida crescita, con il 5.8%.


