

Dimensioni e quota di mercato dei pagamenti e dei regolamenti nel Regno Unito
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
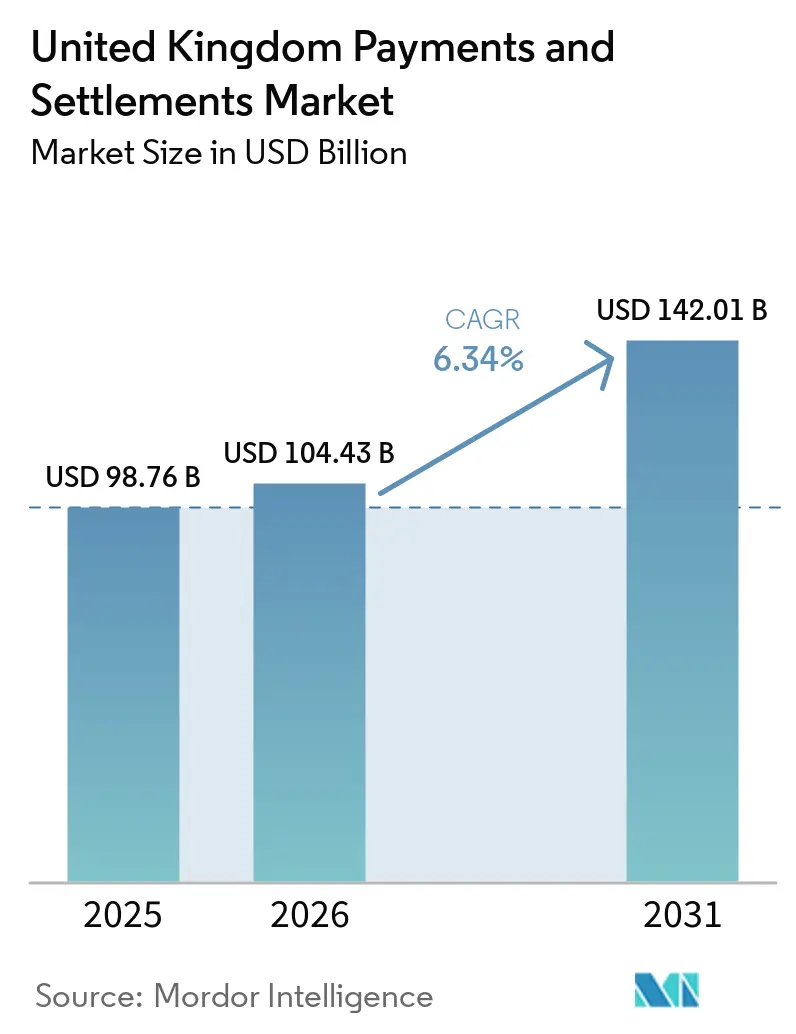
| Dimensione del mercato (2026) | 104.43 miliardo di dollari |
| Dimensione del mercato (2031) | 142.01 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 6.34% CAGR |
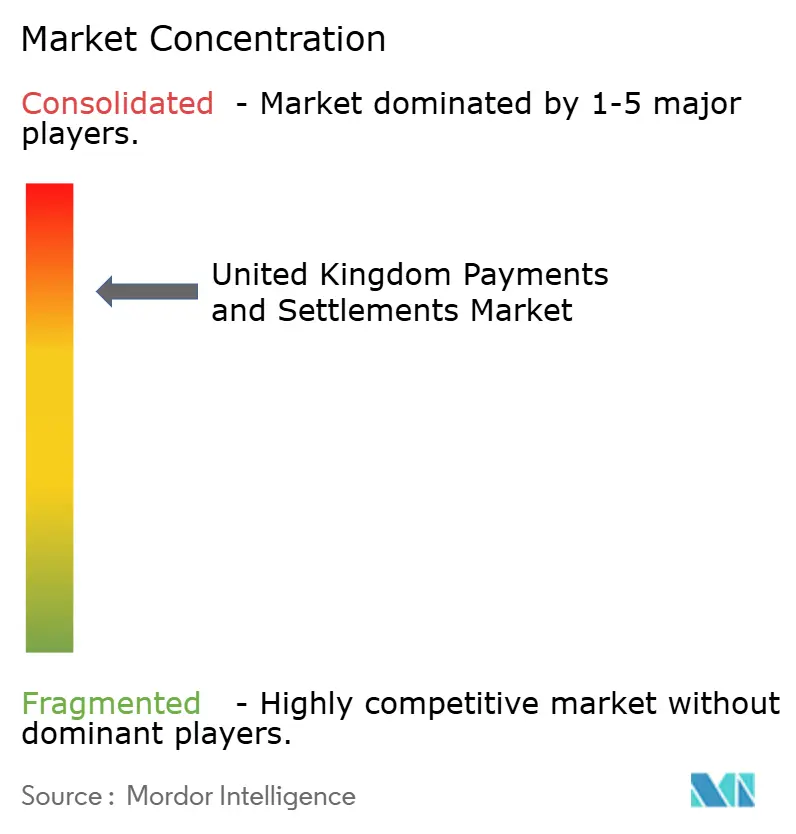
| Concentrazione del mercato | Alto |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dei pagamenti e dei regolamenti nel Regno Unito a cura di Mordor Intelligence
Si prevede che il mercato dei pagamenti e dei regolamenti del Regno Unito raggiungerà un valore di 98.76 miliardi di dollari nel 2025, 104.43 miliardi di dollari nel 2026 e 142.01 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 6.34% dal 2026 al 2031.
Le attività di pagamento continuano a spostarsi dal contante e dai tradizionali processi batch verso carte, pagamenti istantanei, portafogli digitali e servizi da conto a conto. Le nuove normative relative alle stablecoin, all'open banking e al credito di pagamento differito stanno inoltre rimodellando il mercato dei pagamenti e dei regolamenti nel Regno Unito. Questi cambiamenti creano opportunità per le aziende in grado di supportare l'elaborazione in tempo reale, i controlli antifrode e opzioni di pagamento più chiare per commercianti e consumatori. Gli investimenti in infrastrutture rimangono importanti perché le società di pagamento devono gestire simultaneamente molteplici nuovi sistemi e scadenze normative. La direzione intrapresa è chiara, ma l'incertezza relativa alla sterlina digitale, ai pagamenti ricorrenti variabili commerciali e all'implementazione delle stablecoin potrebbe ritardare alcune decisioni di modernizzazione dei sistemi di regolamento.
Punti chiave del rapporto
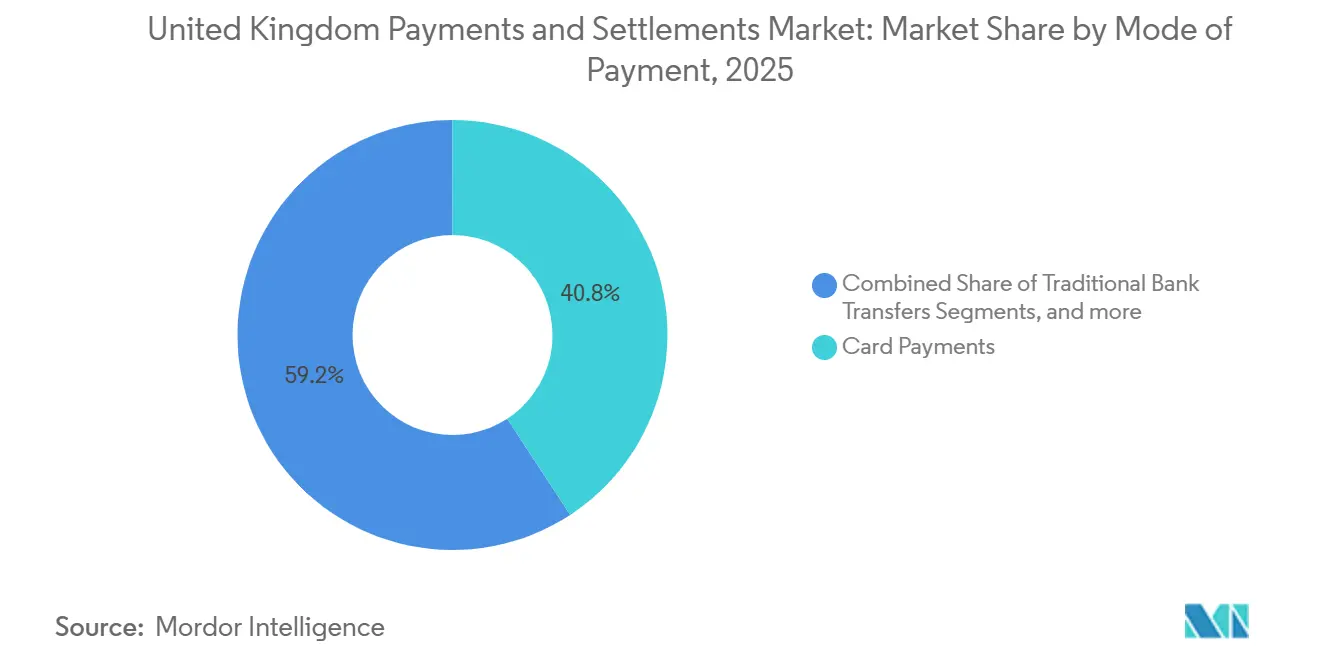
- Per modalità di pagamento, i pagamenti con carta hanno dominato il mercato dei pagamenti e dei regolamenti nel Regno Unito con una quota del 40.78% nel 2025, mentre si prevede che gli asset digitali, le stablecoin e i pagamenti tokenizzati cresceranno a un tasso di crescita annuo composto (CAGR) del 15.89% fino al 2031.
- Per tipologia di pagamento, nel 2025 i pagamenti nazionali detenevano il 78.34% della quota di mercato dei pagamenti e dei regolamenti nel Regno Unito, mentre si prevede che i pagamenti transfrontalieri registreranno il CAGR più elevato, pari all'8.56%, fino al 2031.
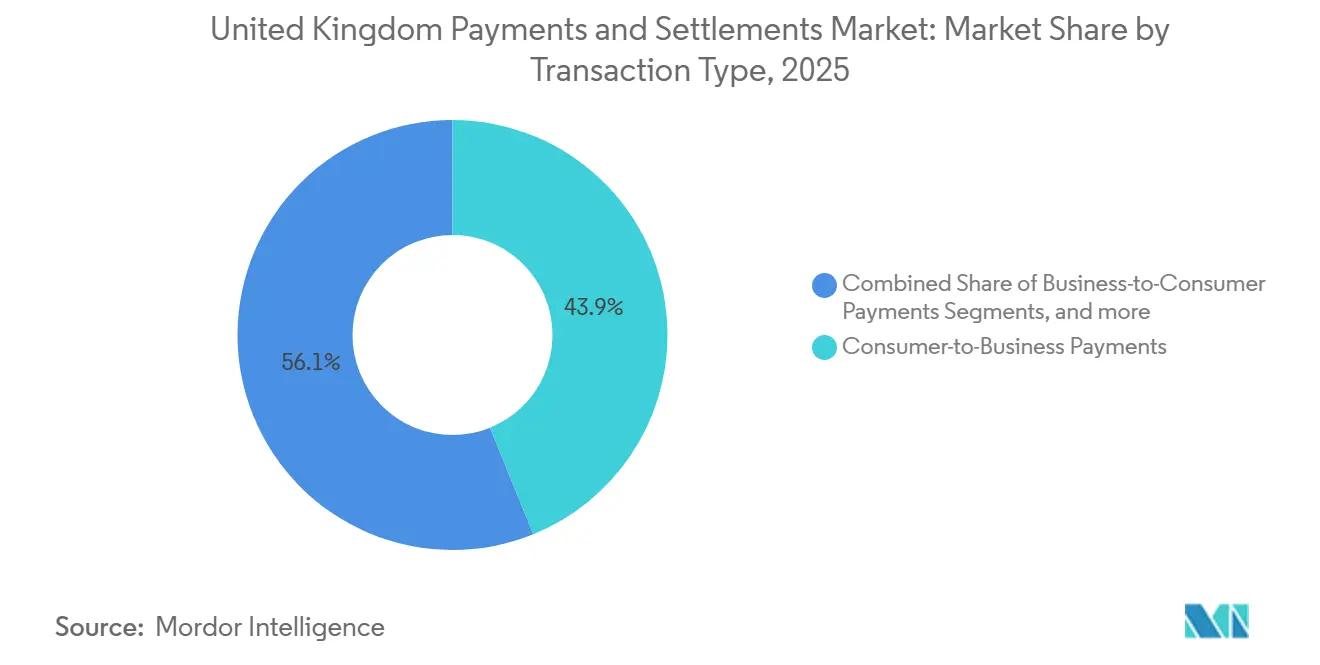
- Per tipologia di transazione, i pagamenti da consumatore a impresa rappresentavano il 43.87% della quota di mercato dei pagamenti e dei regolamenti nel Regno Unito nel 2025, mentre si prevede che i pagamenti da impresa a consumatore cresceranno a un tasso annuo composto del 9.45% fino al 2031.
- Per settore di utilizzo finale, nel 2025 il commercio al dettaglio e l'e-commerce detenevano il 36.05% della quota di mercato dei pagamenti e dei regolamenti nel Regno Unito, mentre si prevede che il settore dei trasporti e della mobilità crescerà a un tasso annuo composto del 10.34% fino al 2031.
- Per quanto riguarda le infrastrutture e i sistemi di regolamento, nel 2025 i sistemi di regolamento basati su reti di carte detenevano il 37.65% della quota di mercato dei pagamenti e dei regolamenti nel Regno Unito, mentre si prevede che i sistemi di regolamento basati su token e registri distribuiti cresceranno a un tasso annuo composto (CAGR) del 18.24% fino al 2031.
- Dal punto di vista geografico, nel 2025 l'Inghilterra deteneva l'83.56% della quota di mercato dei pagamenti e dei regolamenti del Regno Unito, mentre si prevede che la Scozia crescerà a un tasso annuo composto del 7.43% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato dei pagamenti e dei regolamenti nel Regno Unito
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Passaggio dai pagamenti in contanti e assegni ai pagamenti elettronici. | + 1.0% | A livello nazionale, con una maggiore dipendenza dal contante in Galles, Irlanda del Nord e Inghilterra rurale. | A breve termine (≤ 2 anni) |
| Pagamenti più rapidi e adozione dei pagamenti da conto a conto | + 1.4% | Con una forte impronta inglese, ma con ripercussioni anche sul corridoio fintech scozzese. | Medio termine (2-4 anni) |
| Implementazione dell'Open Banking e dei pagamenti ricorrenti variabili nel Regno Unito | + 1.1% | Azienda nazionale, che ha riscosso un iniziale successo commerciale a Londra e Edimburgo. | Medio termine (2-4 anni) |
| Espansione dei pagamenti contactless, del portafoglio mobile e del checkout integrato | + 0.9% | Diffusione a livello nazionale, con un utilizzo più elevato tra i consumatori urbani di età compresa tra i 18 e i 44 anni. | A breve termine (≤ 2 anni) |
| Ammodernamento delle infrastrutture degli insediamenti nel Regno Unito e adozione della norma ISO 20022 | + 0.8% | A livello nazionale, con la massima rilevanza per i partecipanti al programma CHAPS nella City di Londra. | A lungo termine (≥ 4 anni) |
| Richiesta da parte dei commercianti di pagamenti bancari diretti a basso costo | + 0.6% | A livello nazionale, con adozione precoce tra i commercianti di e-commerce e abbonamenti. | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Pagamenti più rapidi e l'adozione di A2A soppiantano i sistemi di pagamento aziendali basati su batch.
Il mercato dei pagamenti e dei regolamenti del Regno Unito sta beneficiando del fatto che le aziende utilizzano pagamenti in tempo reale per una quota maggiore di trasferimenti di routine. Nel 2024, i pagamenti veloci hanno rappresentato il 50% dei pagamenti aziendali nel Regno Unito, superando per la prima volta Bacs Direct Credit [1] UK Finance, “UK Payment Markets Report 2025 Summary,” UK Finance, ukfinance.org.uk . Questo cambiamento richiede alle banche di regolamento di gestire la liquidità durante tutto il giorno e la notte, anziché solo in base ai cicli di fine giornata. I pagamenti da conto a conto rimangono poco diffusi nell'ecosistema dell'e-commerce del Regno Unito rispetto ai mercati europei più ampi, evidenziando un significativo margine di crescita, poiché consumatori e commercianti adottano sempre più soluzioni di pagamento bancario diretto che offrono costi di transazione inferiori, regolamenti più rapidi e maggiore sicurezza dei pagamenti. I commercianti hanno un valido motivo per testare questi servizi, in quanto possono ridurre la dipendenza dalle commissioni di elaborazione delle carte mantenendo al contempo l'accesso alla conferma immediata.
Nel Regno Unito, l'Open Banking e il programma VRP entrano nella fase commerciale.
Nel 2025 i pagamenti tramite open banking hanno raggiunto i 351 milioni, con un incremento del 57% rispetto all'anno precedente. I volumi dei pagamenti ricorrenti variabili sono cresciuti del 98%, mentre le connessioni degli utenti hanno raggiunto i 16.5 milioni entro dicembre 2025. Le chiamate API del Payment Initiation Service sono aumentate del 53%, più del doppio rispetto al ritmo registrato per le chiamate dell'Account Information Service [2] Open Banking Limited, “Open Banking in 2025 Now Part of the UK's Everyday Financial Life,” Open Banking Limited, openbanking.org.uk . Il programma commerciale UKPI VRP è entrato in funzione il 2 giugno 2026 e la seconda fase per l'e-commerce generale è prevista per la fine del 2026. I VRP hanno rappresentato il 16% delle transazioni di open banking, indicando che l'uso dei pagamenti ricorrenti sta diventando una parte significativa del mercato dei pagamenti e dei regolamenti del Regno Unito. La FCA prevede di avviare una consultazione sul quadro normativo a lungo termine per l'open banking entro la fine del 2026, rendendo la preparazione normativa un elemento centrale dei piani operativi dei partecipanti al programma.
Posizione della Banca d'Inghilterra in merito all'adozione di CHAPS (Chassable of International Policy Standards) per l'interoperabilità transfrontaliera, in conformità con gli standard RT2 e ISO 20022.
Il rinnovato servizio RTGS ha modernizzato in modo significativo l'infrastruttura di pagamento centrale del Regno Unito, rafforzando la resilienza, l'efficienza e la scalabilità del regolamento dei pagamenti di elevato valore. L'introduzione degli standard di messaggistica ISO 20022 migliora la qualità dei dati, supporta una maggiore interoperabilità e consente una maggiore ricchezza di informazioni sui pagamenti nell'intero ecosistema finanziario. Parallelamente, il RT2 Synchronisation Lab sta consentendo agli istituti finanziari di testare pagamenti e scambi di asset simultanei, accelerando la preparazione per il regolamento dei titoli tokenizzati e una più fluida interoperabilità dei pagamenti transfrontalieri. Nel complesso, questi sviluppi consolidano un'infrastruttura di pagamento nazionale più solida, in linea con l'obiettivo del G20 di migliorare i pagamenti transfrontalieri aumentandone velocità, trasparenza e interoperabilità.
L'espansione dei pagamenti contactless e dei portafogli digitali accelera in tutte le fasce demografiche.
Nel 2024, i pagamenti contactless hanno rappresentato il 39% di tutti i pagamenti nel Regno Unito, supportati da 153 milioni di carte contactless e 18.9 miliardi di transazioni [3] UK Finance, “Annual Fraud Report 2025,” UK Finance, ukfinance.org.uk . Barclays ha riferito che nel 2024 il 94.6% dei pagamenti con carta idonei effettuati nei negozi erano contactless e gli utenti hanno effettuato in media 236 transazioni contactless. I consumatori di età superiore ai 65 anni sono stati il gruppo di utenti contactless in più rapida crescita per il quarto anno consecutivo. Il 19 marzo 2026, la FCA ha rimosso il limite obbligatorio di 100 GBP per transazione. I portafogli digitali possono già utilizzare l'autenticazione biometrica forte del cliente per gli acquisti superiori al precedente limite delle carte fisiche. Questa funzionalità supporta un utilizzo più ampio dei portafogli digitali nel mercato dei pagamenti e dei regolamenti del Regno Unito, soprattutto per i clienti che desiderano un checkout più rapido senza limitazioni sulle transazioni di valore inferiore.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Rischi di frode e rimborso derivanti da pagamenti push autorizzati | -0.5% | A livello nazionale, con responsabilità sistemica per tutti i partecipanti al sistema dei pagamenti più veloci. | A breve termine (≤ 2 anni) |
| Vincoli derivanti dai sistemi bancari centrali preesistenti presso gli istituti di secondo livello del Regno Unito | -0.4% | Nazionale, concentrato al di fuori delle istituzioni della CMA9 | A lungo termine (≥ 4 anni) |
| Aumento delle commissioni dei circuiti di carte di credito nel Regno Unito e difficoltà nel cambio di esercente | -0.3% | A livello nazionale, soprattutto tra i piccoli e medi commercianti con scarso potere contrattuale. | Medio termine (2-4 anni) |
| Transizione normativa frammentata per l'Open Banking e le nuove tecnologie di pagamento | -0.3% | A livello nazionale, interessa le aziende che operano nel rispetto delle normative FCA, PSR e del Tesoro di Sua Maestà. | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Ristrutturazione della responsabilità per frode APP in materia di rimborsi, società di pagamento e modelli di costo
Il quadro normativo obbligatorio per il rimborso delle frodi relative ai pagamenti autorizzati (APP) ha radicalmente trasformato la gestione del rischio di frode nell'intero ecosistema dei pagamenti del Regno Unito, introducendo una responsabilità condivisa tra i fornitori di servizi di pagamento mittenti e riceventi per le perdite dovute a frodi ammissibili. La normativa aumenta la responsabilità finanziaria dei fornitori di servizi di pagamento, richiedendo strategie di prevenzione delle frodi più efficaci, accantonamenti per rischi più rigorosi e controlli operativi più solidi per tutelare la redditività. Poiché le frodi sugli acquisti rimangono la forma più comune di frode APP, i fornitori di servizi di pagamento stanno investendo sempre più nel rilevamento delle frodi in tempo reale, nella verifica dell'esercente e in un'autenticazione pre-pagamento più avanzata per ridurre le transazioni fraudolente prima dell'autorizzazione del pagamento.
L'architettura obsoleta dei sistemi bancari centrali limita la partecipazione in tempo reale presso gli istituti di secondo livello.
Molte banche di secondo livello utilizzano ancora sistemi progettati per la liquidazione netta a fine giornata anziché per l'elaborazione continua. Ciò limita la loro capacità di fornire tutti i servizi in tempo reale attesi dagli utenti di Faster Payments e RT2. I progetti di sostituzione dei sistemi bancari centrali richiedono dai 5 ai 7 anni e comportano un rischio di integrazione considerevole, che può ritardare l'approvazione dei programmi di modernizzazione. Questi vincoli possono limitare le funzionalità delle API di open banking, la gestione dei dati ISO 20022 e la partecipazione al sistema VRP commerciale. I fornitori di soluzioni cloud-native, tra cui Modulr Finance, Starling Bank e ClearBank, sfruttano questa lacuna per fornire infrastrutture di pagamento alle fintech che non possono accedere direttamente alle reti Faster Payments. La piattaforma aperta di RT2 potrebbe ampliare l'accesso degli istituti non bancari alla liquidazione presso la banca centrale durante il periodo di previsione.
Analisi del segmento
Per modalità di pagamento: regolamento tramite rete di carte Tokenized Rails Challenge.
Nel 2025, i pagamenti con carta rappresentavano il 40.78% della quota di mercato dei pagamenti e dei regolamenti nel Regno Unito. Le carte di debito hanno rappresentato 26.1 miliardi dei 48.8 miliardi di pagamenti effettuati nel Regno Unito nel 2024, pari al 53% di tutti i pagamenti. Questo segmento rimane centrale per la spesa quotidiana perché è accettato in ambito commerciale, nei viaggi e negli acquisti ricorrenti. I portafogli digitali si sono confermati la seconda modalità di pagamento più diffusa, con il 57% degli adulti del Regno Unito registrati a un portafoglio mobile nel 2024, rispetto al 42% del 2023. Il "Compra ora, paga dopo" (BNPL) e il credito incorporato hanno raggiunto un tasso di adozione del 25% tra gli adulti nel 2024, rispetto al 14% del 2023. La regolamentazione del credito a pagamento differito è entrata in vigore il 15 luglio 2026, richiedendo autorizzazione, valutazioni di solvibilità e l'accesso al Servizio del Mediatore Finanziario (Financial Ombudsman Service) per milioni di utenti. I pagamenti da conto a conto e i pagamenti istantanei continuano a crescere grazie all'open banking, mentre i bonifici bancari tradizionali stanno perdendo quote di mercato. Questi cambiamenti dimostrano perché i fornitori di servizi di accettazione dei pagamenti devono supportare molteplici opzioni di pagamento per i consumatori, anziché affidarsi a un singolo strumento.
Si prevede che gli asset digitali, le stablecoin e i pagamenti tokenizzati cresceranno a un tasso di crescita annuo composto (CAGR) del 15.89% dal 2026 al 2031. La FCA ha pubblicato le norme definitive per gli emittenti di stablecoin autorizzati nel Regno Unito nel giugno 2026, che entreranno in vigore a partire da ottobre 2027. La Banca d'Inghilterra e la FCA hanno inoltre definito un approccio congiunto per gli emittenti di stablecoin sistemiche. Questi quadri normativi offrono agli emittenti istituzionali confini più chiari per lo sviluppo di prodotti in stablecoin in sterline. Una stablecoin in sterline regolamentata potrebbe offrire la possibilità di regolamento programmabile di transazioni di alto valore e informazioni di conformità integrate. Il mercato dei pagamenti e dei regolamenti del Regno Unito necessiterà comunque di controlli rigorosi, poiché questi prodotti devono soddisfare requisiti sia normativi che operativi. Il costo di tali controlli probabilmente sosterrà gli investimenti nelle infrastrutture di emissione, custodia e regolamento. I pagamenti con carta rimarranno importanti, ma il loro primato è messo alla prova da sistemi progettati per il trasferimento diretto di fondi e gli asset digitali.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipologia di pagamento: i flussi nazionali rappresentano il volume di riferimento, mentre le transazioni transfrontaliere registrano una crescita del valore.
Nel 2025, i pagamenti nazionali rappresentavano il 78.34% del volume totale delle transazioni. Nel 2024, CHAPS ha elaborato transazioni per un valore di 87.5 miliardi di sterline (111 miliardi di dollari), pari all'88% del valore dei pagamenti in sterline nel Regno Unito. Il sistema Bacs Direct Debit ha continuato a gestire 4.9 miliardi di istruzioni ricorrenti ogni anno. Questi flussi nazionali forniscono una base stabile per il mercato dei pagamenti e dei regolamenti del Regno Unito, poiché famiglie e imprese vi fanno affidamento per incassi e trasferimenti regolari. La loro portata spiega anche perché le modifiche ai sistemi di compensazione del Regno Unito abbiano effetti di vasta portata che vanno ben oltre il singolo pagamento al consumatore. I fornitori nazionali devono trovare un equilibrio tra affidabilità, conferma immediata, requisiti dei dati e prevenzione delle frodi. Le grandi transazioni aziendali e finanziarie rimangono concentrate nei sistemi ad alto valore, mentre i pagamenti di routine si spostano sempre più attraverso sistemi in tempo reale.
Si prevede che i pagamenti transfrontalieri cresceranno a un CAGR dell'8.56% fino al 2031. Le banche tradizionali continuano a elaborare la maggior parte delle transazioni di corrispondenza di alto valore, mentre Wise ha elaborato oltre 240 miliardi di dollari in transazioni transfrontaliere durante l'anno finanziario 2026. La sterlina è diventata la terza valuta più attiva nei flussi transfrontalieri SWIFT al di fuori dell'eurozona nel gennaio 2026. Il framework di pagamenti al dettaglio di SWIFT ha ricevuto impegni da oltre 70 istituzioni finanziarie globali per l'implementazione operativa nel 2026. La spesa online ha rappresentato il 50.5% della spesa totale con carta nel Regno Unito nel settembre 2025, aumentando il volume rilevante dei pagamenti transfrontalieri senza presenza fisica della carta [4] Office for National Statistics, “Industry-to-Industry Payment Flows in the UK 2019 to 2025,” Office for National Statistics, ons.gov.uk . Il mercato dei pagamenti e dei regolamenti del Regno Unito trae vantaggio da questa attività, ma i fornitori necessitano di prezzi trasparenti e di una tracciabilità dello stato dei pagamenti per competere per i flussi di clienti privati e piccole imprese. I servizi transfrontalieri dovranno inoltre affrontare aspettative crescenti in termini di velocità, conferma e dati di conformità.
Per tipologia di transazione: i pagamenti B2C scalano su infrastrutture in tempo reale
Nel 2025, i pagamenti da consumatore a impresa rappresentavano il 43.87% del volume totale delle transazioni. Questo segmento è sostenuto dagli elevati livelli di spesa al dettaglio, abbonamenti e riscossione delle utenze del Paese. I pagamenti da impresa a impresa (B2B) rimangono l'attività di maggior valore, poiché CHAPS ha elaborato 87.500 miliardi di sterline (111.000 miliardi di dollari) nel 2024, gran parte dei quali legati a transazioni aziendali, interbancarie e immobiliari. I pagamenti da consumatore a consumatore (C2C) rimangono la categoria più piccola, sebbene l'avvio dei pagamenti tramite open banking stia ampliando la base tecnica per i trasferimenti peer-to-peer. Il mercato dei pagamenti e dei regolamenti del Regno Unito deve quindi soddisfare esigenze di pagamento molto diverse, dagli acquisti domestici di basso valore ai trasferimenti aziendali di alto valore. Le transazioni da consumatore a impresa richiedono un'ampia accettazione e una comoda selezione dei metodi di pagamento. I flussi B2B richiedono un'elaborazione affidabile, dati chiari e certezza di regolamento.
Si prevede che i pagamenti business-to-consumer cresceranno a un tasso annuo composto (CAGR) del 9.45% dal 2026 al 2031. I pagamenti assicurativi, le erogazioni per la gig economy e i trasferimenti governativi si stanno spostando da elaborazioni notturne a servizi di pagamento continui. A partire da settembre 2027, RT2 estenderà il proprio orario operativo fino all'1:30 del mattino. Questa modifica può ridurre i tempi di attesa per i pagamenti avviati durante le ore notturne. I dati del codice di scopo ISO 20022 aiutano inoltre le banche beneficiarie a classificare i crediti in entrata in tempo reale. Le banche di compensazione che servono le aziende che operano su piattaforme possono utilizzare questi dati nella progettazione delle loro API e nei processi di notifica ai clienti. Di conseguenza, il mercato dei pagamenti e dei regolamenti del Regno Unito sta diventando più utile per le organizzazioni che necessitano di inviare denaro rapidamente e fornire ai destinatari informazioni di pagamento chiare. I controlli antifrode rimarranno essenziali, poiché la maggiore velocità dei pagamenti riduce anche il tempo disponibile per gli interventi.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per settore di utilizzo finale: il commercio al dettaglio traina i volumi, mentre i pagamenti per la mobilità dettano il ritmo.
Nel 2025, il commercio al dettaglio e l'e-commerce rappresentavano il 36.05% della domanda degli utenti finali. Il commercio al dettaglio online rappresentava il 28.1% del valore totale del commercio al dettaglio nel Regno Unito nell'aprile 2026. I portafogli digitali rappresentavano il 40% del valore dell'e-commerce nel Regno Unito nel 2026. I settori bancario e dei servizi finanziari, sanitario, governativo e dell'ospitalità utilizzano ciascuno diverse modalità di regolamento. Le organizzazioni sanitarie e governative stanno gradualmente spostando l'erogazione di prestazioni e assicurazioni verso i pagamenti rapidi (Faster Payments). Visa ha riferito che il 77% dei consumatori del Regno Unito utilizza carte di debito, mentre il 45% delle piccole imprese ha affermato che strumenti di pagamento migliori hanno supportato attivamente la loro crescita. Il mercato dei pagamenti e dei regolamenti del Regno Unito deve combinare un'ampia accettazione con servizi che rispondano ai cicli di pagamento specifici di questi settori.
Si prevede che i trasporti e la mobilità cresceranno a un tasso annuo composto del 10.34% fino al 2031. La strategia Better-Connected supporta l'integrazione della biglietteria contactless nelle principali aree metropolitane attraverso il Project Coral entro il 2030. La biglietteria basata su account fornisce agli operatori dei trasporti informazioni di viaggio in tempo reale a supporto dei programmi tariffari e di fidelizzazione. Inoltre, aumenta il valore commerciale del rapporto di pagamento oltre il singolo viaggio. I fornitori che aspirano a contratti di trasporto avranno bisogno di sistemi di elaborazione affidabili e di chiare tutele per i passeggeri, man mano che il mercato dei pagamenti e dei regolamenti del Regno Unito si estenderà ai sistemi di trasporto urbano.
A cura di Settlement Rail and Infrastructure: la scalabilità dei sistemi di regolamento basati su registri distribuiti rispetto alle infrastrutture ferroviarie tradizionali.
Nel 2025, il sistema di regolamento tramite circuiti di carte deteneva il 37.65% del mercato ferroviario dei pagamenti. Il PSR (Payment and Regulation Standard) ha rilevato che Visa e Mastercard non si trovavano ad affrontare una concorrenza effettiva in termini di commissioni di circuito e di elaborazione. L'autorità di regolamentazione sta implementando misure di trasparenza nel 2026 e ha proposto l'obbligo di rendicontazione finanziaria regolamentare a partire dal 2027. Il sistema RTGS (Real-Time Gas System) regola transazioni per un valore di 790 miliardi di sterline al giorno. Le banche corrispondenti e i sistemi basati su SWIFT rimangono importanti per i pagamenti transfrontalieri di elevato valore. Questa combinazione di sistemi ferroviari conferisce al Regno Unito un mercato dei pagamenti e dei regolamenti resiliente, ma crea anche la necessità di una maggiore interoperabilità.
Si prevede che i sistemi di regolamento basati su token e registri distribuiti cresceranno a un tasso annuo composto (CAGR) del 18.24% fino al 2031. Il laboratorio di sincronizzazione RT2 sta testando trasferimenti simultanei di pagamenti e asset con 18 organizzazioni partecipanti. Questa funzionalità è rilevante per le transazioni di obbligazioni tokenizzate e fondi monetari perché affronta il problema della definitività del regolamento. Il framework retail di SWIFT porterà oltre 70 banche globali a un'implementazione transfrontaliera coordinata entro il 2026. I sistemi di pagamento rapidi e istantanei sono aumentati dell'8.9% in volume nel 2025. L'interconnessione dei sistemi di pagamento sta diventando sempre più importante con l'avvicinarsi degli obiettivi transfrontalieri del G20 nel 2027. Il mercato dei pagamenti e dei regolamenti del Regno Unito potrebbe beneficiare di questi sviluppi se le aziende riusciranno a collegare i nuovi servizi di regolamento all'affidabilità richiesta dalle infrastrutture consolidate.
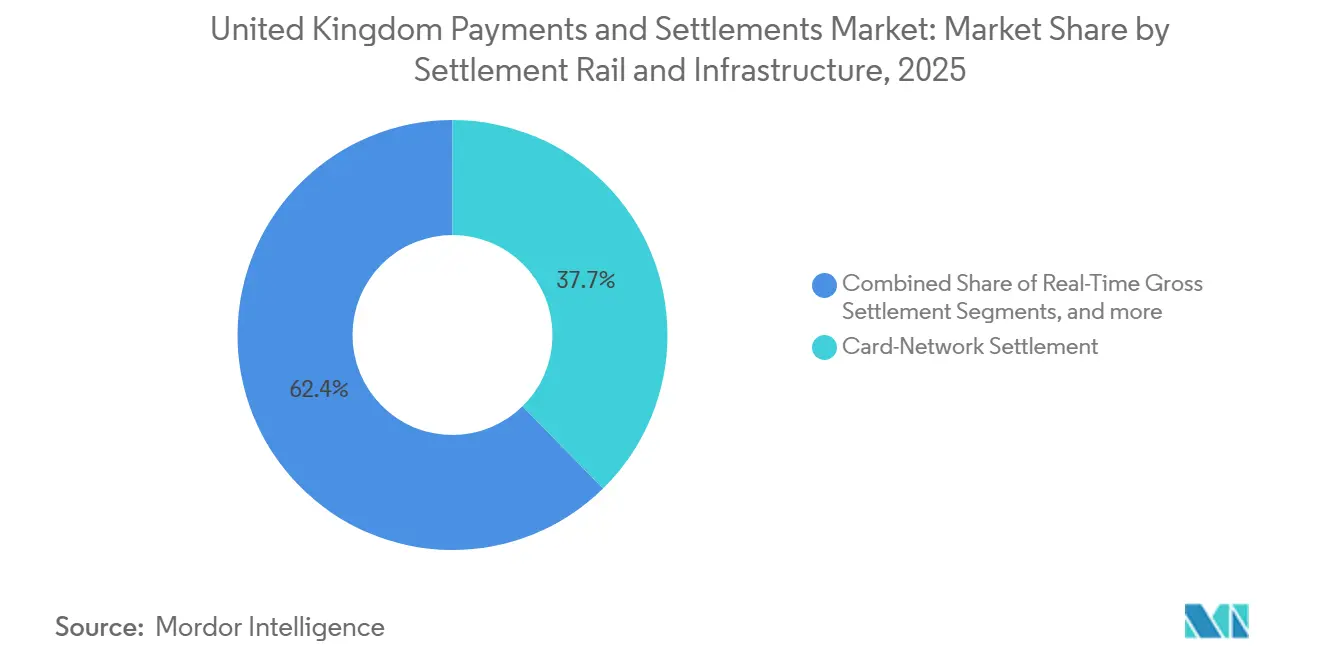
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Nel 2025, l'Inghilterra rappresentava l'83.56% del mercato dei pagamenti e dei regolamenti del Regno Unito. Londra rimane il centro per i regolamenti ad alto valore CHAPS, le attività di tesoreria transfrontaliere e il digital banking. Nel 2024, CHAPS ha elaborato transazioni per un valore di 87.5 miliardi di sterline (111 miliardi di dollari), gran parte delle quali originate a Londra. La strategia Better Connected prevede l'estensione dei biglietti contactless integrati a Manchester, Birmingham e Leeds entro il 2030. Ciò offre alle autorità locali la possibilità di ampliare l'utilizzo dei pagamenti elettronici anche al di fuori della capitale. Il set di dati sui flussi di pagamento regionali dell'ONS ha coperto 2.3 milioni di organizzazioni attraverso i dati Bacs e Faster Payments tra il 2019 e il 2025. Fornisce prove dettagliate del ruolo significativo dell'Inghilterra nei volumi e nei valori dei pagamenti elettronici commerciali.
Si prevede che la Scozia crescerà a un tasso di crescita annuo composto (CAGR) del 7.43% dal 2026 al 2031. FinTech Scotland ha riferito che il cluster è cresciuto da 120 aziende nel 2020 a oltre 260 all'inizio del 2026. Il Technology Council scozzese prevede che il fatturato del settore fintech raggiungerà i 2.1 miliardi di sterline (2.67 miliardi di dollari) entro il 2031. FinTech Scotland ha lanciato il suo Centro di Eccellenza in Distributed Ledger Technology nel 2025, con attività incentrate su asset digitali, pagamenti e tokenizzazione. Ciò supporta una base più solida per l'innovazione delle infrastrutture di regolamento. La posizione della Scozia riflette il ruolo crescente della sua comunità fintech all'interno del mercato dei pagamenti e dei regolamenti del Regno Unito, incentrato sull'Inghilterra.
Il Galles ha una maggiore dipendenza dal contante rispetto all'Inghilterra, il che lascia spazio a un'ulteriore adozione dei pagamenti elettronici. L'Irlanda del Nord presenta un modello di domanda diverso, poiché gli scambi commerciali con l'Irlanda, integrata nel SEPA, creano esigenze di pagamenti transfrontalieri da conto a conto. Queste differenze implicano che i fornitori nazionali non possono utilizzare lo stesso approccio di adozione a livello nazionale. Le aree rurali e dipendenti dal contante potrebbero aver bisogno di servizi di pagamento che mantengano l'accessibilità anche con l'espansione dell'uso del digitale. L'Irlanda del Nord richiede servizi che funzionino bene con gli standard di pagamento e gli scambi transfrontalieri. Il mercato dei pagamenti e dei regolamenti del Regno Unito dovrebbe quindi considerare il comportamento dei pagamenti a livello regionale come una considerazione operativa piuttosto che come un unico modello nazionale. L'attività di pagamento rimane concentrata in Inghilterra, ma le esigenze regionali possono influenzare le aree in cui i fornitori concentrano la progettazione dei prodotti e le attività di partnership.
Panorama competitivo
Il mercato dei pagamenti e dei regolamenti del Regno Unito è concentrato nell'acquisizione di esercenti e frammentato nel punto in cui iniziano i pagamenti. Global Payments ha completato l'acquisizione di Worldpay dopo l'approvazione della CMA nell'ottobre 2025, unendo due dei tre maggiori acquirenti di esercenti del Regno Unito. Barclaycard e Adyen rimangono importanti nell'acquisizione di carte. Visa e Mastercard mantengono posizioni di rilievo nei servizi di elaborazione e gestione dei circuiti, sebbene le misure correttive del PSR mirino a migliorare la trasparenza delle commissioni. GoCardless, Trustly e il circuito UKPI VRP offrono alternative di pagamento bancario diretto che possono ridurre l'esposizione degli esercenti alle commissioni sulle carte. Worldpay ha esteso il suo servizio di pagamenti integrati al Regno Unito nel luglio 2025, rivolgendosi ai fornitori di software verticali e offrendo servizi di carte, addebiti diretti e portafogli digitali tramite un'unica integrazione.
Il segmento delle neobanche compete attraverso funzionalità di regolamento e conti correnti rivolti ai consumatori. Revolut ha ottenuto una licenza bancaria completa nel Regno Unito nel marzo 2026, che le consente di offrire prodotti di deposito e di prestito nel paese. Wise ha elaborato transazioni transfrontaliere per oltre 240 miliardi di dollari nell'anno finanziario 2026. Monzo, Starling Bank e Wise competono con le banche tradizionali per l'attività di pagamento dei clienti. Visa ha lanciato Click to Pay per i titolari di carte Revolut Visa idonei nel giugno 2026. Questa mossa dimostra come i circuiti di carte stiano collaborando con le banche digitali per preservare la rilevanza delle carte tra gli utenti che utilizzano le app. Il mercato dei pagamenti e dei regolamenti del Regno Unito rimane aperto alle aziende in grado di combinare un'accettazione consolidata con un'esperienza cliente digitale.
L'accettazione di pagamenti da conto a conto con standard di livello professionale rappresenta una lacuna significativa, soprattutto per i commercianti che cercano livelli di protezione paragonabili a quelli dei pagamenti con carta. Un altro aspetto fondamentale è l'erogazione istantanea a prova di frode, poiché le piattaforme assicurative e quelle per il lavoro a chiamata necessitano di trasferimenti rapidi senza un aumento delle perdite dovute a frodi. Un'identità digitale interoperabile può inoltre supportare l'autorizzazione di pagamenti ricorrenti variabili su larga scala. La concorrenza si sta spostando sempre più verso l'orchestrazione e l'interoperabilità dei pagamenti. Insieme ad ACI Worldwide e Fiserv, Hyperswitch di Juspay consente ai commercianti di connettere più fornitori di servizi di pagamento, ottimizzare l'instradamento e migliorare i tassi di autorizzazione, supportando operazioni di pagamento più resilienti ed efficienti.
Leader del settore dei pagamenti e dei regolamenti nel Regno Unito
Visa Inc.
Mastercard Incorporata
Worldpay Group Limited
PayPal Holdings, Inc.
Barclays PLC
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2026: Il 14 luglio 2026, il Ministero del Tesoro britannico ha pubblicato una consultazione sulla modernizzazione della regolamentazione dei servizi di pagamento, proponendo un quadro unificato per i pagamenti tradizionali e tokenizzati, l'Open Banking e il commercio basato su agenti di intelligenza artificiale. Si prevede che la consultazione sostituirà il Payment Services Regulations 2017.
- Giugno 2026: Wise ha acquisito Expatica, rafforzando la propria infrastruttura per i clienti transfrontalieri. Nell'anno fiscale 2026, Wise ha gestito transazioni transfrontaliere per oltre 240 miliardi di dollari, servendo 19 milioni di clienti in tutto il mondo.
- Giugno 2026: il Retail Payments Infrastructure Board ha avviato una consultazione pubblica sulla progettazione dell'infrastruttura di pagamento al dettaglio di nuova generazione, con scadenza per la presentazione delle risposte l'11 settembre 2026.
- Giugno 2026: Il sistema VRP commerciale di UKPI è entrato in funzione il 2 giugno 2026. Si tratta del primo nuovo sistema di pagamento del Regno Unito dopo Faster Payments del 2008, e la sua seconda fase, dedicata al commercio elettronico in generale, è prevista per la seconda metà del 2026.
Ambito del rapporto sul mercato dei pagamenti e dei regolamenti nel Regno Unito
| Pagamenti con carta (debito, credito, prepagata) |
| Portafogli digitali e denaro mobile |
| Pagamenti da conto a conto e pagamenti istantanei |
| Bonifici bancari tradizionali |
| Acquista ora, paga dopo e credito incorporato |
| Risorse digitali, stablecoin e pagamenti tokenizzati |
| Altri pagamenti |
| Domestico |
| Cross-Border |
| Pagamenti business-to-business |
| Pagamenti da consumatore ad azienda |
| Pagamenti da azienda a consumatore |
| Pagamenti da consumatore a consumatore |
| Vendita al dettaglio ed e-commerce |
| Servizi Bancari e Finanziari |
| Settore Sanitario |
| Ospitalità, viaggi e turismo |
| Governo e settore pubblico |
| Formazione |
| Trasporti e mobilità |
| Produzione e servizi industriali |
| Servizi professionali e servizi alle imprese |
| Altre industrie |
| Regolamento tramite rete di carte |
| Regolamento automatizzato della camera di compensazione |
| Regolamento lordo in tempo reale |
| Sistemi di pagamento rapidi/istantanei |
| Servizi bancari di corrispondenza e regolamento basato su SWIFT |
| Interconnessione dei sistemi di pagamento |
| Regolamento tokenizzato e a registro distribuito |
| Inghilterra |
| Scozia |
| Galles |
| Irlanda del Nord |
| Per modalità di pagamento | Pagamenti con carta (debito, credito, prepagata) |
| Portafogli digitali e denaro mobile | |
| Pagamenti da conto a conto e pagamenti istantanei | |
| Bonifici bancari tradizionali | |
| Acquista ora, paga dopo e credito incorporato | |
| Risorse digitali, stablecoin e pagamenti tokenizzati | |
| Altri pagamenti | |
| Per tipo di pagamento | Domestico |
| Cross-Border | |
| Per tipo di transazione | Pagamenti business-to-business |
| Pagamenti da consumatore ad azienda | |
| Pagamenti da azienda a consumatore | |
| Pagamenti da consumatore a consumatore | |
| Per settore degli utenti finali | Vendita al dettaglio ed e-commerce |
| Servizi Bancari e Finanziari | |
| Settore Sanitario | |
| Ospitalità, viaggi e turismo | |
| Governo e settore pubblico | |
| Formazione | |
| Trasporti e mobilità | |
| Produzione e servizi industriali | |
| Servizi professionali e servizi alle imprese | |
| Altre industrie | |
| A cura di Settlement Rail and Infrastructure | Regolamento tramite rete di carte |
| Regolamento automatizzato della camera di compensazione | |
| Regolamento lordo in tempo reale | |
| Sistemi di pagamento rapidi/istantanei | |
| Servizi bancari di corrispondenza e regolamento basato su SWIFT | |
| Interconnessione dei sistemi di pagamento | |
| Regolamento tokenizzato e a registro distribuito | |
| Per geografia | Inghilterra |
| Scozia | |
| Galles | |
| Irlanda del Nord |
Domande chiave a cui si risponde nel rapporto
Quali sono i fattori che trainano la crescita dei pagamenti e dei regolamenti nel Regno Unito?
La crescita annua composta (CAGR) prevista è del 6.34% fino al 2031, sostenuta da pagamenti più rapidi, open banking, portafogli digitali e modernizzazione dei sistemi di regolamento.
Quale modalità di pagamento sta crescendo più rapidamente nel Regno Unito?
Si prevede che gli asset digitali, le stablecoin e i pagamenti tokenizzati cresceranno a un tasso annuo composto del 15.89% fino al 2031.
Qual è il metodo di pagamento più diffuso nel Regno Unito?
Nel 2025, i pagamenti nazionali hanno rappresentato il 78.34% del volume totale delle transazioni, grazie all'elevata attività dei sistemi CHAPS e Bacs.
Perché i pagamenti da conto a conto sono importanti per i commercianti?
Possono offrire pagamenti diretti tramite bonifico bancario e ridurre la dipendenza dalle commissioni di elaborazione delle carte, mentre Faster Payments garantisce la conferma immediata.
Quali cambiamenti stanno interessando le infrastrutture di insediamento nel Regno Unito?
RT2 è operativo secondo lo standard ISO 20022 e il suo Laboratorio di Sincronizzazione sta testando lo scambio di pagamenti e asset per la liquidazione tramite token.
Quale settore di utenti finali si sta espandendo più rapidamente?
Si prevede che i trasporti e la mobilità cresceranno a un tasso annuo composto del 10.34% fino al 2031, grazie all'espansione dei sistemi di biglietteria per il trasporto pubblico basati su account e contactless.


