

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
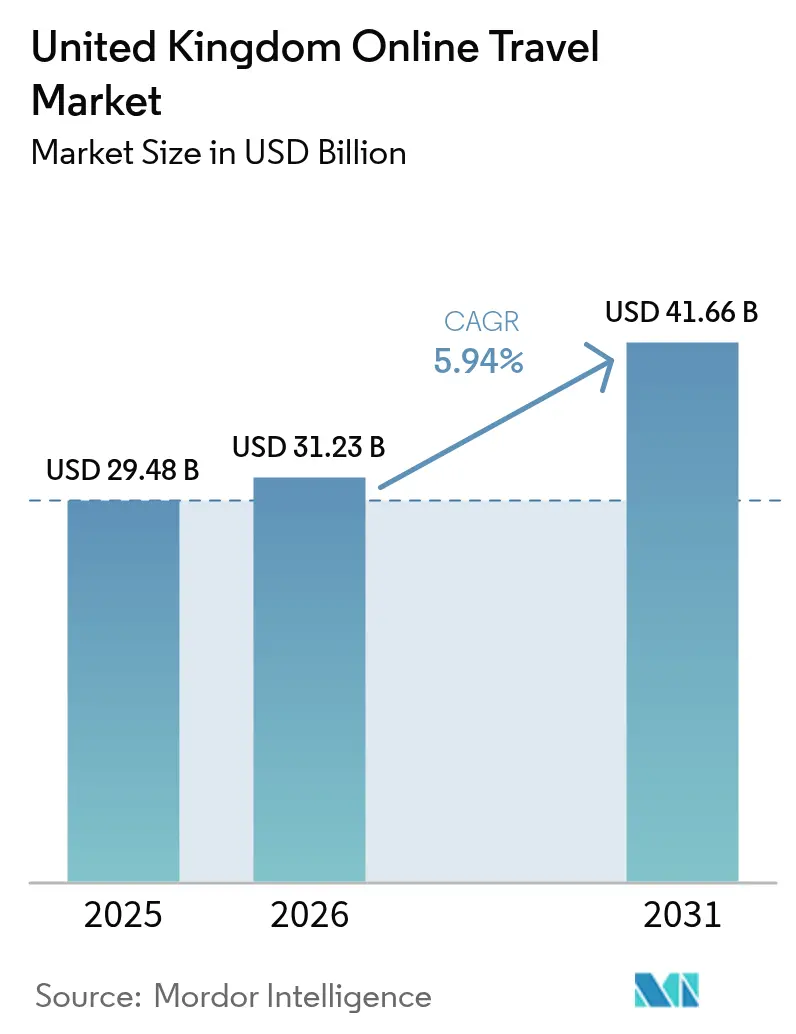
| Dimensione del mercato (2026) | 31.23 miliardo di dollari |
| Dimensione del mercato (2031) | 41.66 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.94% CAGR |
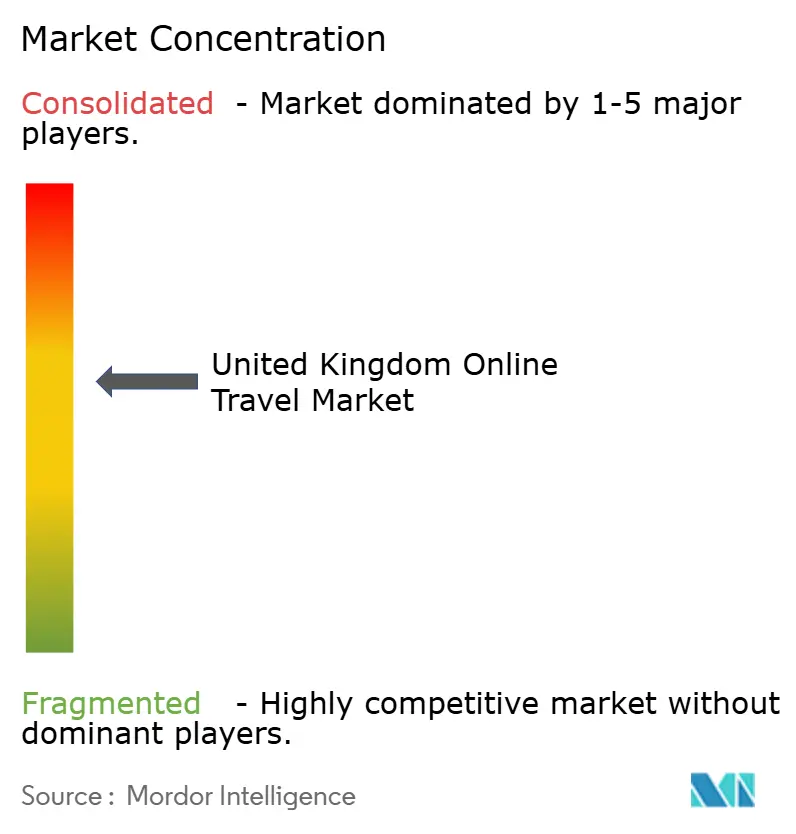
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dei viaggi online nel Regno Unito di Mordor Intelligence
Si prevede che il mercato dei viaggi online nel Regno Unito crescerà da 29.48 miliardi di dollari nel 2025 a 31.23 miliardi di dollari nel 2026, per poi raggiungere i 41.66 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 5.94%. La forte crescita del turismo in entrata, la maggiore priorità attribuita dai viaggi alle famiglie e il passaggio alle prenotazioni tramite dispositivi mobili sono alla base dell'attuale espansione, mentre le riforme delle normative sui pacchetti turistici e la maggiore adozione dell'open banking migliorano i tassi di conversione e i margini per le piattaforme digitali. Le visite in entrata hanno raggiunto un livello record nel 2024 e si prevede che continueranno ad aumentare nel 2026, rafforzando la domanda sostenuta di alloggi e trasporti. Nel 2026, le famiglie stanno spostando la spesa per i viaggi da discrezionale a essenziale, con sondaggi che indicano una crescente intenzione di aumentare i budget per le vacanze e una preferenza più chiara per le opzioni "pacchetto" che semplificano le decisioni e consentono di controllare i costi totali. Le piattaforme stanno orientando le proprie strategie verso l'offerta di pacchetti esperienziali, il checkout mobile-native, i rimborsi istantanei e la fidelizzazione basata sui programmi fedeltà, mentre i cambiamenti normativi ampliano il bacino di pacchetti dinamici accessibili con minori oneri di conformità. La rapida adozione dell'Open Banking migliora la velocità di regolamento e riduce commissioni e chargeback, favorendo così il reinvestimento nell'innovazione di prodotto e nell'efficienza del marketing.
Punti chiave del rapporto
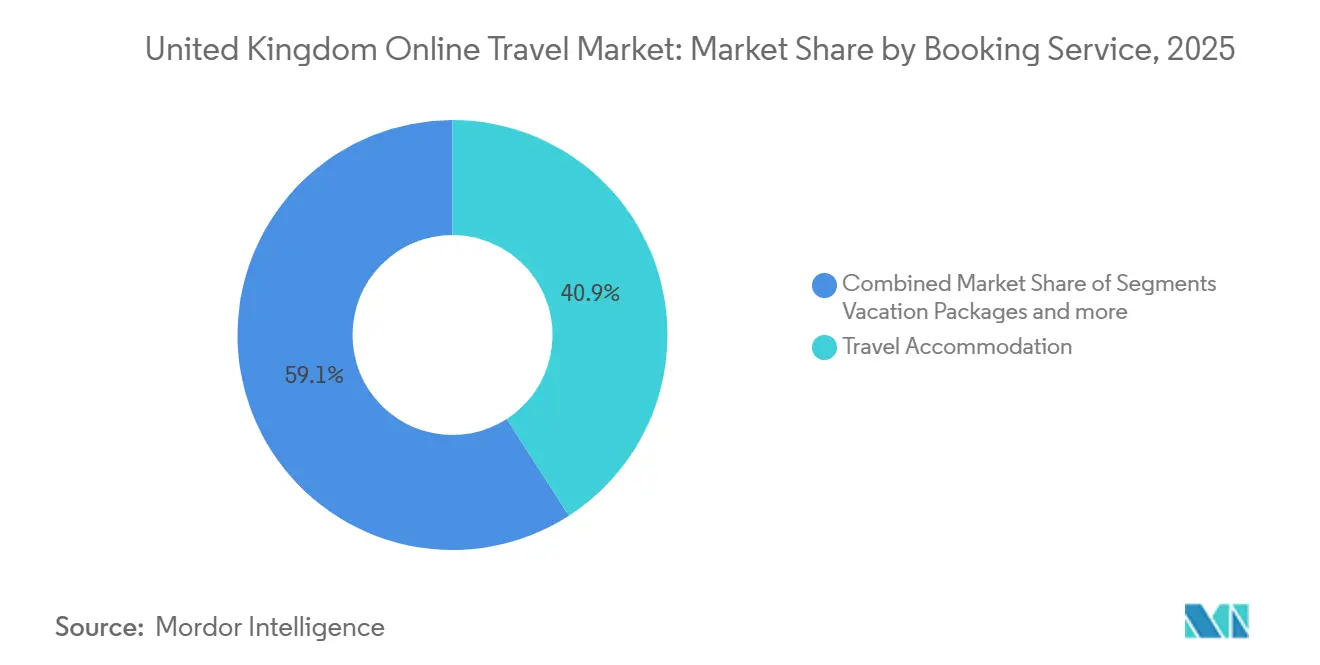
- Nel 2025, i servizi di prenotazione di alloggi turistici detenevano il 40.88% della quota di mercato online dei viaggi nel Regno Unito, mentre i pacchetti vacanza sono in crescita a un tasso annuo composto del 10.14% fino al 2031.
- Per tipologia di dispositivo, nel 2025 i dispositivi mobili hanno rappresentato il 67.34% del mercato dei viaggi online nel Regno Unito e si prevede che cresceranno a un tasso annuo composto del 9.49% fino al 2031.
- In base al tipo di piattaforma, nel 65.05 le agenzie di viaggio online hanno conquistato una quota di fatturato del 2025% del mercato dei viaggi online del Regno Unito, mentre si prevede che i motori di meta-ricerca cresceranno a un CAGR dell'10.90%.
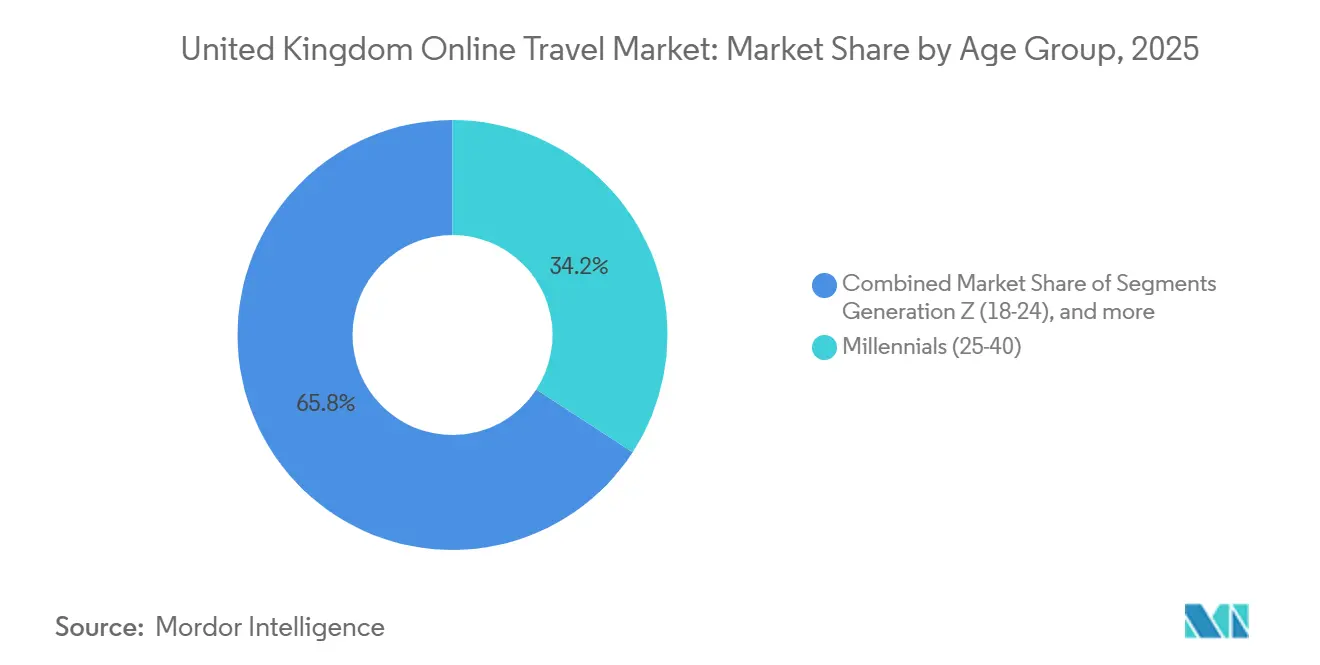
- Per fascia d'età, nel 2025 i millennial controllavano il 34.18% del fatturato del segmento del mercato dei viaggi online nel Regno Unito, ma l'utilizzo da parte della Generazione Z è in crescita a un tasso annuo composto del 7.94% fino al 2031.
- In base alla tipologia di viaggiatore, i viaggi di piacere hanno rappresentato il 64.62% delle prenotazioni del mercato dei viaggi online del Regno Unito nel 2025; la nicchia delle visite ad amici e parenti è quella che cresce più rapidamente, con un CAGR del 7.39%.
- Dal punto di vista geografico, l'Inghilterra ha rappresentato il 66.95% della spesa del mercato dei viaggi online del Regno Unito nel 2025, mentre si prevede che la Scozia registrerà il tasso di crescita annuo composto (CAGR) più elevato, pari al 6.55%, nel periodo di previsione.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato dei viaggi online nel Regno Unito
Analisi dell'impatto dei conducenti
| Guidatore | (≈) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Il tempo libero si riprende grazie all'impennata della domanda repressa post-pandemia. | + 1.8% | Presente a livello globale, con una presenza concentrata in Inghilterra e Scozia. | A breve termine (≤ 2 anni) |
| Le prenotazioni tramite dispositivi mobili e i pagamenti in-app registrano una rapida accelerazione. | + 1.5% | A livello globale, trainato dall'influenza della regione Asia-Pacifico e dalla generazione Z del Regno Unito, che privilegia i dispositivi mobili. | Medio termine (2-4 anni) |
| La normativa sugli imballaggi dinamici innalza i limiti massimi delle commissioni. | + 0.9% | A livello nazionale, primi risultati positivi in Inghilterra, Scozia e Galles. | Medio termine (2-4 anni) |
| Le politiche di viaggio che consentono di lavorare da qualsiasi luogo ottengono un'ampia accettazione. | + 0.7% | Presente a livello globale, con una presenza più forte nei centri urbani di Inghilterra e Scozia. | A lungo termine (≥ 4 anni) |
| Le versioni digitali dei siti storici migliorano la pianificazione di viaggi più coinvolgenti. | + 0.5% | Siti del patrimonio nazionale del Regno Unito; ricadute positive per gli operatori europei | A lungo termine (≥ 4 anni) |
| I rimborsi immediati tramite open banking rafforzano la fiducia dei clienti. | + 0.5% | Fattori normativi globali favorevoli nel Regno Unito e nell'UE | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Il tempo libero si riprende grazie all'impennata della domanda repressa post-pandemia.
Nel 2024, le visite in entrata hanno raggiunto un nuovo massimo e si prevede un'ulteriore crescita fino al 2026, a indicare che la ripresa della domanda si è trasformata in una fase di espansione costante piuttosto che in un picco di breve durata. Nel 2025, ampi panel di consumatori hanno evidenziato che le vacanze sono salite nella lista delle priorità delle famiglie, con una quota crescente di britannici che prevede di aumentare la spesa per i viaggi fino al 2026. I dati relativi alle famiglie indicano i viaggi come una delle categorie di spesa in più rapida crescita, a conferma del fatto che il tempo libero è diventato una voce di spesa imprescindibile in molti bilanci. Questa domanda mostra resilienza di fronte alle fluttuazioni valutarie, il che suggerisce che la percezione del valore sia ancorata più alla qualità dell'esperienza che alla sensibilità al tasso di cambio. Le offerte "pacchetto" che offrono chiarezza sul costo totale e convenienza stanno riscuotendo maggiore interesse, creando spazio per le piattaforme per scalare combinazioni dinamiche di voli, alloggi e attività.
Le prenotazioni tramite dispositivi mobili e i pagamenti in-app registrano una rapida accelerazione.
Nel 2025, i dispositivi mobili hanno rappresentato i due terzi delle prenotazioni digitali e la loro crescita è più rapida rispetto ai computer desktop, a testimonianza della familiarità dei consumatori con la ricerca e il completamento degli acquisti tramite smartphone. I pagamenti da conto a conto hanno guadagnato terreno nel 2025 grazie all'open banking, che ha consentito la liquidazione istantanea, la riduzione delle commissioni di elaborazione e un minor numero di chargeback in portafogli di viaggi di grandi dimensioni. Queste soluzioni semplificano il processo di acquisto, migliorando il tasso di conversione su dispositivi mobili e liberando margini che gli operatori possono investire in iniziative di prezzo, servizio e fidelizzazione. L'ascesa degli strumenti di scoperta conversazionale sta riducendo il divario tra l'ispirazione e l'acquisto, spostando il valore verso piattaforme in grado di cogliere l'intento e concludere la vendita in un'unica sessione mobile. Con la crescente adozione di funzionalità native per dispositivi mobili, come profili memorizzati, pagamenti flessibili e rimborsi istantanei, la fidelizzazione migliora e i costi di gestione diminuiscono per le app ben ottimizzate.
La normativa sugli imballaggi dinamici innalza i limiti massimi delle commissioni.
Le riforme del Regno Unito finalizzate nel dicembre 2025 saranno recepite nella legislazione entro giugno 2026, incorporando il Tipo A di accordo di viaggio collegato nelle definizioni di pacchetto, eliminando il Tipo B e stabilendo un periodo di rimborso di 14 giorni, che semplifica la conformità per gli organizzatori digitali [1] Fonte: Department for Business & Trade, “Government response to 'Package travel – updating the framework 2025' consultation”, GOV.UK . Il governo prevede che queste modifiche stimoleranno una significativa spesa interna incrementale e la creazione di posti di lavoro, rendendo più facile per le piccole imprese e piattaforme competere con gli itinerari preconfezionati. Per gli intermediari online, l'eliminazione del Tipo B riduce il rischio di attivare inavvertitamente gli obblighi dell'organizzatore quando i clienti compongono i viaggi, il che consente la monetizzazione degli strumenti di pianificazione senza responsabilità sproporzionate [2] Fonte: Department for Business & Trade, “Government response to 'Package travel – updating the framework 2025' consultation”, GOV.UK . Le riforme arrivano in un momento in cui l'interesse dei viaggiatori per i pacchetti vacanza è in aumento fino al 2026, il che allinea il clima normativo favorevole alla domanda dei consumatori e supporta una crescita più rapida per le piattaforme che padroneggiano l'assemblaggio dinamico conforme. Gli operatori focalizzati sul Regno Unito con stack tecnologici modulari possono codificare regole specifiche per ogni giurisdizione per ciascun componente, consentendo la scalabilità transfrontaliera mentre l'UE procede con le modifiche alle proprie direttive.
Le politiche di viaggio che consentono di lavorare da qualsiasi luogo ottengono un'ampia accettazione.
Nel 2026, le tendenze dei viaggi aziendali mostrano una maggiore commistione tra lavoro e svago, poiché le politiche di lavoro da remoto e ibride incoraggiano soggiorni prolungati che coprono sia i giorni feriali che i fine settimana. I centri urbani legati al coworking e alle infrastrutture di trasporto registrano un tasso di occupazione più stabile a metà settimana, mentre le aree costiere e turistiche attraggono un maggior numero di pernottamenti da parte dei lavoratori da remoto che danno priorità al benessere e alla connettività. I professionisti più giovani ora valutano servizi come palestre, accesso a spa e una connessione a banda larga affidabile quando scelgono le strutture per viaggi che includono impegni di lavoro. Le piattaforme possono generare nuove entrate mostrando filtri per le esigenze di spazio di lavoro e ricalcolando i prezzi per i soggiorni più lunghi, trasformando i tradizionali weekend in "workation" di una settimana. Il Digital Markets, Competition and Consumers Act (DMCA) richiede una chiara visualizzazione del prezzo totale, che aiuta i viaggiatori a confrontare i pacchetti bleisure (lavoro e svago) tra i vari fornitori senza costi nascosti che compromettano la trasparenza.
Analisi dell'impatto delle restrizioni
| moderazione | (≈) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Gli emittenti di carte di credito del Regno Unito stanno aumentando le commissioni per i servizi ai commercianti. | -0.4% | A livello nazionale, la presenza è concentrata tra le agenzie di viaggio online con un'elevata quota di pagamenti con carta. | A breve termine (≤ 2 anni) |
| Le compagnie aeree si trovano ad affrontare una carenza di capacità a causa delle limitazioni di slot all'aeroporto di Heathrow. | -0.6% | Ingorgo a livello nazionale all'aeroporto di Heathrow; traffico a cascata verso Manchester e Gatwick. | Medio termine (2-4 anni) |
| Le normative sulla privacy dei dati si stanno inasprendo, soprattutto per quanto riguarda il tracciamento tramite cookie di terze parti. | -0.3% | Operatori transfrontalieri del Regno Unito che operano sui mercati dell'UE. | Medio termine (2-4 anni) |
| Le fluttuazioni del tasso di cambio GBP-EUR stanno comprimendo i margini delle agenzie di viaggio online. | -0.2% | A livello globale, con ripercussioni sul mix di traffico del Regno Unito tra web, meta e chat. | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Gli emittenti di carte di credito del Regno Unito stanno aumentando le commissioni per i servizi ai commercianti.
Nel Regno Unito, l'aumento dei costi di elaborazione delle carte sta riducendo i margini per gli intermediari che si affidano ai circuiti tradizionali per una parte consistente delle transazioni. Questa pressione sta accelerando il passaggio all'open banking e alle opzioni di pagamento da conto a conto, che offrono commissioni più basse, regolamento immediato e profili di chargeback più vantaggiosi. Con l'aumento dei volumi che si spostano su questi circuiti, gli operatori possono proteggere l'economia unitaria nei segmenti sensibili al prezzo, migliorando al contempo l'esperienza di pagamento su dispositivi mobili. Il DMCC Act aumenta i rischi di applicazione della legge in materia di etichettatura errata o prezzi a goccia, rendendo la comunicazione trasparente di eventuali supplementi di pagamento una priorità in termini di conformità [3] Fonte: GOV.UK, “Guidance on Unfair commercial practices”, GOV.UK. Insieme, queste dinamiche creano una divergenza di margini tra le piattaforme che modernizzano i sistemi di pagamento e quelle vincolate da accordi preesistenti.
Le compagnie aeree si trovano ad affrontare una carenza di capacità a causa delle limitazioni di slot all'aeroporto di Heathrow.
Heathrow continua a operare vicino ai limiti di movimento e di passeggeri, il che frena la crescita delle rotte di punta che sono il fulcro di molti pacchetti turistici. L'aeroporto ha scelto un ampio piano di espansione per il 2025, ma le tempistiche si estendono ben oltre l'attuale periodo di previsione, il che significa che la disponibilità di posti rimane limitata nel breve termine. I vincoli di capacità conferiscono potere di determinazione dei prezzi agli operatori storici con portafogli di slot consolidati, spingendo al contempo parte della domanda verso aeroporti secondari e alternative ferroviarie. Operatori e tour operator stanno reagendo aggiungendo voli da altri aeroporti dell'area di Londra e basi regionali per diversificare l'offerta per le rotte verso destinazioni soleggiate e urbane. Fino a quando non saranno operative nuove piste e terminal, le piattaforme di prenotazione online devono ottimizzare il mix di inventario, le date flessibili e la ricerca multi-aeroporto per mitigare le strozzature dell'offerta.
Analisi del segmento
Tramite il servizio di prenotazione: i pacchetti favoriscono l'espansione multi-verticale.
Nel 2025, il settore dei viaggi e degli alloggi online deteneva il 40.88% della quota di mercato nel Regno Unito, mentre si prevede che i pacchetti vacanza cresceranno a un tasso annuo composto del 10.14% fino al 2031. La propensione all'acquisto di pacchetti vacanza è in aumento nel 2026, poiché i viaggiatori cercano costi totali prevedibili, una pianificazione semplificata e la protezione offerta da un'unica transazione. La riforma normativa prevista per giugno 2026 riduce gli ostacoli amministrativi per i pacchetti dinamici e chiarisce gli obblighi di rimborso, il che può ampliare la varietà dell'offerta preservando al contempo le tutele per i consumatori. Con la normalizzazione dell'offerta da parte di compagnie aeree e hotel, le piattaforme possono scalare le transazioni multi-verticali combinando voli, soggiorni e attività in un unico itinerario per aumentare il tasso di fidelizzazione e i margini di profitto. I marchi più grandi e gli specialisti britannici in rapida crescita stanno inoltre riorganizzando le partnership per includere crociere, esperienze e assicurazioni, creando maggiori opportunità di cross-selling lungo tutto il percorso di prenotazione.
I pacchetti vacanza beneficiano di norme più chiare in materia di servizi turistici collegati (Linked Travel Arrangements), che consentono agli organizzatori di suggerire servizi aggiuntivi pertinenti senza assumersi involontariamente la responsabilità dell'organizzatore quando il cliente compone il viaggio. Le sottocategorie dei trasporti, come treni e autobus, registrano una crescita digitale grazie all'integrazione della distribuzione con le agenzie di viaggio online (OTA) e i canali aziendali, mentre le crociere acquisiscono visibilità grazie a nuove funzionalità di vendita al dettaglio. Le soluzioni di alloggio alternative continuano ad espandersi all'interno dell'offerta ricettiva, sebbene alcune categorie di soggiorni brevi in ambito urbano si trovino a dover affrontare protocolli di registrazione e conformità locali più stringenti. I servizi accessori come tour, attività e prodotti assicurativi flessibili sono vantaggiosi per i margini di contribuzione e possono essere integrati nei flussi tramite API. In tutti questi servizi di prenotazione, il settore dei viaggi online del Regno Unito sta dando priorità alla governance dei dati, al consenso e alla progettazione adeguata all'età, in linea con le nuove norme sull'utilizzo dei dati che entreranno in vigore gradualmente a partire dal 2025.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tipo di dispositivo: comandi mobili per due terzi, dispositivi desktop per itinerari complessi
Nel 2025, i dispositivi mobili rappresentavano il 67.34% del mercato dei viaggi online del Regno Unito e si prevede che cresceranno a un tasso annuo composto del 9.49% fino al 2031. Questa tendenza è rafforzata dai pagamenti tramite open banking, che consentono transazioni istantanee, prevedono commissioni inferiori e riducono le controversie, migliorando così l'economia unitaria delle transazioni tramite app. La scoperta conversazionale e l'intelligenza artificiale applicata riducono il numero di passaggi necessari per completare l'acquisto, offrendo ai dispositivi mobili un vantaggio nel concludere rapidamente la transazione. Le generazioni più giovani continuano a effettuare ricerche e prenotazioni tramite smartphone con un'elevata frequenza, il che supporta la crescita a lungo termine della quota di mercato dei dispositivi mobili nel settore dei viaggi online del Regno Unito.
I computer desktop e portatili rimangono importanti per itinerari complessi con più tappe, dove gli schermi più grandi aiutano a confrontare le opzioni in base a date, città e componenti. Molti acquirenti iniziano la ricerca su dispositivi mobili e completano l'acquisto su computer desktop per viaggi complessi, il che significa che l'integrazione delle sessioni tra dispositivi e il salvataggio dei carrelli sono fondamentali per la conversione. Le piattaforme che rendono trasparente il prezzo totale sugli schermi di piccole dimensioni sono conformi agli obblighi DMCC e riducono al contempo i costi imprevisti al momento del pagamento. Le funzionalità di social commerce integrate nelle app aumentano il coinvolgimento trasformando la pianificazione del viaggio in un'attività collaborativa anziché in un compito individuale. Questa suddivisione dei dispositivi consente investimenti mirati nell'esperienza utente in base alla tipologia di viaggio, con i dispositivi mobili ottimizzati per la velocità e i computer desktop ottimizzati per il confronto nel mercato dei viaggi online del Regno Unito.
Per tipologia di piattaforma: dominano le OTA, i meta-ricercatori si espandono più rapidamente
Nel 2025, le agenzie di viaggi online (OTA) detenevano il 65.05% della quota di mercato del Regno Unito, mentre si prevede che i motori di metaricerca cresceranno al ritmo più rapido, con un CAGR del 10.90% fino al 2031. Le OTA mantengono la leadership grazie all'ampia gamma di offerte e alle integrazioni con i programmi fedeltà, che semplificano l'acquisto multicanale e l'assistenza post-vendita. La scoperta delle offerte sta cambiando, poiché le esperienze di metaricerca basate sull'intelligenza artificiale filtrano le opzioni più velocemente e indirizzano il traffico pronto all'acquisto verso i fornitori o le OTA. I siti dei fornitori diretti continuano a investire in merchandising, opzioni di pagamento e vantaggi per i programmi fedeltà al fine di ridurre la dipendenza dagli intermediari.
Le infrastrutture B2B rappresentano un'area di interesse in espansione per le piattaforme leader, che scorporano pagamenti, prevenzione delle frodi e gestione dell'inventario in servizi modulari per i partner. Nuove funzionalità come il confronto dei pacchetti mirano ad aggregare milioni di offerte al giorno e ad aiutare i consumatori a valutare il prezzo totale e i servizi inclusi con maggiore chiarezza. Anche il settore dei viaggi online nel Regno Unito sta introducendo interfacce conversazionali che supportano la pianificazione in linguaggio naturale e la generazione rapida di preventivi per viaggi multi-componente. L'applicazione delle normative in materia di trasparenza delle classifiche e prezzi a goccia continua a influenzare la presentazione delle piattaforme e la divulgazione delle tariffe. Questi cambiamenti mantengono alta la concorrenza, aprendo al contempo nicchie per specialisti in grado di risolvere le problematiche più complesse del mercato dei viaggi online nel Regno Unito.
Per tipologia di viaggiatore: predominano i viaggi di piacere, ma la crescita più rapida è rappresentata dai viaggi per amici e parenti (VFR).
Nel 2025, il turismo ricreativo ha rappresentato il 64.62% delle prenotazioni nel mercato dei viaggi online del Regno Unito, mentre la visita ad amici e parenti è la motivazione di viaggio in più rapida crescita, con un CAGR del 7.39% fino al 2031. Gli indicatori relativi al turismo in entrata e interno per il 2025 e il 2026 indicano una domanda di vacanze sostenuta, che rimane il principale motore di crescita per le piattaforme. Nel 2025, la visita ad amici e parenti ha superato le altre motivazioni di viaggio, grazie al ricongiungimento familiare e ai viaggi della diaspora che estendono la durata del soggiorno e le finestre di flessibilità. I viaggi d'affari si sono stabilizzati, mentre gli itinerari misti creano opportunità di cross-selling per upgrade e servizi aggiuntivi per soggiorni più lunghi. Le norme trasparenti sui prezzi totali previste dal DMCC Act consentono un confronto più chiaro per le prenotazioni di più viaggiatori, il che favorisce la fiducia nei segmenti del turismo ricreativo e della visita ad amici e parenti.
Il settore del tempo libero si sta frammentando in segmenti premium e value, con i viaggiatori di lusso che privilegiano nuove esperienze e benessere, e i viaggiatori con un budget limitato che ottimizzano i viaggi più lunghi grazie a date flessibili e alloggi alternativi. Gli itinerari VFR (visite a parenti e amici) privilegiano la flessibilità e la vicinanza rispetto ai pacchetti di attività, ma i tassi di adesione per treni, autobus e assicurazioni sono in aumento man mano che le piattaforme mettono in evidenza opzioni pertinenti. Le API aziendali che espongono l'inventario multimodale aiutano i travel manager a supportare le politiche bleisure (viaggi di lavoro e piacere), che collegano la distribuzione dei viaggi d'affari e di piacere. Per tutte le tipologie di viaggiatori, la velocità dei rimborsi e la scelta del metodo di pagamento sono diventati fattori decisivi, e l'adozione dell'open banking continua a rafforzare la fiducia. Questi modelli rafforzano la posizione centrale del tempo libero e il ruolo sempre più importante delle visite a parenti e amici nella definizione dell'inventario e del merchandising nel mercato dei viaggi online del Regno Unito.
Per fascia d'età: i millennial guidano la spesa, la generazione Z cresce più velocemente grazie all'intelligenza artificiale.
Nel 2025, i millennial hanno rappresentato il 34.18% della spesa, a testimonianza del picco di reddito raggiunto e della maggiore frequenza dei viaggi, sia nazionali che internazionali. La Generazione Z è la coorte in più rapida crescita, con un CAGR del 7.94% fino al 2031, trainata da una maggiore fiducia negli strumenti di pianificazione basati sull'intelligenza artificiale e da un maggiore utilizzo della ricerca tramite dispositivi mobili. I giovani adulti mostrano una crescente propensione all'uso dell'IA per la ricerca e il confronto delle opzioni, e traggono ispirazione per i viaggi principalmente dai video di breve formato. I millennial continuano a prenotare online dall'inizio alla fine con la frequenza più alta tra le coorti, il che mantiene le OTA centrali nei loro percorsi di acquisto. I viaggiatori più anziani, in particolare quelli over 65, mantengono un forte desiderio di viaggiare e una maggiore spesa per viaggio, il che supporta un'ampia gamma di tipologie di strutture e itinerari.
Sia la Generazione Z che i Millennials apprezzano prezzi chiari, recensioni positive e pagamenti flessibili, sebbene i viaggiatori più giovani adottino tattiche più orientate al risparmio, come la scelta di periodi di bassa stagione e la condivisione del soggiorno. La propensione alla sostenibilità è più forte tra i giovani della Generazione Z, con la maggioranza disposta a pagare di più per aziende con comprovate pratiche ambientali. I contenuti e le funzionalità di community sono importanti per la scoperta e la fiducia, il che favorisce gli ecosistemi di app che integrano profili, messaggistica e riprova sociale. Il settore dei viaggi online nel Regno Unito sta integrando design e flussi di consenso adeguati all'età, man mano che entrano in vigore le nuove disposizioni sull'utilizzo dei dati, aspetto essenziale per i prodotti rivolti a un pubblico più giovane. Queste dinamiche di coorte guidano le roadmap di prodotto che bilanciano personalizzazione e trasparenza nel mercato dei viaggi online del Regno Unito.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
Nel 2025, l'Inghilterra ha rappresentato il 66.95% della spesa, mentre si prevede che la Scozia registrerà il più forte tasso di crescita annuo composto (CAGR) del 6.55% fino al 2031 nel mercato dei viaggi online del Regno Unito. L'Inghilterra ha generato la stragrande maggioranza dei viaggi con pernottamento, delle notti e della spesa in Gran Bretagna tra gennaio e settembre 2025, grazie all'attrattiva internazionale di Londra e a una ricca varietà di attrazioni regionali. La Scozia ha registrato una crescita nei viaggi nazionali con pernottamento e nella spesa tra gennaio e settembre 2025, l'unica nazione della Gran Bretagna a registrare un aumento in questo periodo. Edimburgo e Glasgow sono i principali centri di arrivo internazionale e le solide performance regionali stanno incrementando il tasso di occupazione e la spesa in un maggior numero di destinazioni. La crescita prevista riflette una rotazione verso il patrimonio, la cultura e la natura che supporta itinerari turistici durante tutto l'anno in Scozia.
Il Galles ha registrato milioni di pernottamenti e una spesa significativa da gennaio a settembre 2025, con un terzo trimestre in forte crescita sia per i viaggi che per i pernottamenti, a conferma del trend positivo. La costa e la campagna rimangono elementi centrali dell'attrattiva del Galles e la spesa turistica in entrata ha mostrato un andamento positivo nei primi tre trimestri del 2025. L'Irlanda del Nord rappresenta ancora una componente minore del mercato turistico online del Regno Unito, sebbene la possibilità di esplorare le offerte online e la connettività attraverso il Mare d'Irlanda contribuiscano a sostenere una domanda costante di soggiorni in città e viaggi immersi nella natura. Gli enti turistici nazionali coordinano la promozione e la rendicontazione, mentre gli standard di sostenibilità e le certificazioni locali richiedono un'attenta conformità per l'inserimento delle offerte regionali. Questi modelli geografici suggeriscono opportunità mirate per le piattaforme di localizzare i contenuti e ottimizzare il mix di canali per nazione all'interno del mercato turistico online del Regno Unito.
Panorama competitivo
Il mercato britannico dei viaggi online presenta una concentrazione da moderata ad alta, con le grandi agenzie di viaggi online globali che guidano i ricavi, mentre gli specialisti regionali e verticali crescono grazie all'innovazione di prodotto e distribuzione. Booking Holdings ha registrato una crescita a doppia cifra nel quarto trimestre del 2025 per quanto riguarda le notti in camera e le prenotazioni lorde, evidenziando un aumento delle transazioni multi-verticali di circa il 20% su base annua, supportato da un frazionamento azionario di 25 a 1 effettivo da aprile 2026 e da un dividendo più elevato. Expedia continua ad espandere le sue soluzioni B2B per i partner al fine di monetizzare i servizi di pagamento, rilevamento delle frodi e gestione dell'inventario, andando oltre i viaggi rivolti ai consumatori e puntando sulla distribuzione infrastrutturale. Gli operatori focalizzati sul Regno Unito stanno aumentando la capacità e i prodotti, creando alternative all'offerta incentrata su Heathrow e ampliando la scelta di pacchetti per itinerari meridionali e urbani. Queste mosse mantengono alta la pressione competitiva, aumentando al contempo il ruolo dell'infrastruttura di piattaforma nel mercato britannico dei viaggi online.
Trainline sta ampliando le funzionalità di assistenza clienti e di compensazione basate sull'intelligenza artificiale, elaborando importi prossimi al milione di dollari in rimborsi automatici per ritardi durante il primo semestre dell'anno fiscale 2026 e rivedendo al rialzo le previsioni per l'intero anno sul miglioramento della redditività. On the Beach ha effettuato riacquisti di azioni proprie, si è espansa nel settore delle crociere e in nuove aree geografiche e ha migliorato la redditività, a testimonianza di un'allocazione disciplinata del capitale e della diversificazione dei prodotti. lastminute.com ha lanciato un server Model Context Protocol per i voli che si integra con ecosistemi di intelligenza artificiale conversazionale, con funzionalità per hotel e pacchetti dinamici in fase di sviluppo. Hostelworld sta incrementando il coinvolgimento attraverso funzionalità social e la scoperta guidata dagli utenti, che aumenta la conversione dell'app e il valore a vita del cliente. Insieme, questi esempi mostrano come gli operatori con sede nel Regno Unito possano conquistare quote di mercato combinando UX mobile-native, intelligenza artificiale e offerte infrastrutturali nel mercato dei viaggi online del Regno Unito.
I vincoli di capacità aeroportuale e le normative di conformità influenzano la strategia per il 2026. La capacità di Heathrow si estende fino al prossimo decennio, spingendo compagnie aeree e tour operator ad aggiungere collegamenti da altri aeroporti e ad adeguare i piani di rotta. Jet2 ha annunciato un aumento del 27% della capacità da Londra Gatwick per l'estate 2027, con i primi voli a partire da marzo 2026, diversificando così l'accesso alle destinazioni turistiche più gettonate. La riforma della regolamentazione dei pacchetti turistici chiarisce le responsabilità e i rimborsi degli organizzatori, favorendo la crescita dinamica dei pacchetti per le piattaforme in grado di codificare le regole e offrire prezzi totali trasparenti. Questi fattori macroeconomici e normativi continueranno a premiare gli operatori che si allineano a trasparenza, rimborsi rapidi e prenotazioni tramite dispositivi mobili nel mercato dei viaggi online del Regno Unito.
Leader del settore dei viaggi online nel Regno Unito
Prenotazione Holdings Inc.
Gruppo Expedia Inc.
Airbnb Inc.
Gruppo TUI
Sulla spiaggia Group plc
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Febbraio 2026: Jet2 ha annunciato un aumento del 27% della capacità da Londra Gatwick per l'estate 2027, raggiungendo 1.1 milioni di posti su 35 destinazioni turistiche e balneari, tra cui un servizio settimanale esclusivo per Lesbo, in Grecia, con i primi voli a partire dal 26 marzo 2026.
- Gennaio 2026: Skyscanner ha lanciato uno strumento di confronto per pacchetti vacanza che aggrega oltre 25 milioni di offerte al giorno e ha introdotto la funzione "Pianificatore di destinazioni più economiche", nell'ambito di un'esperienza che serve oltre 110 milioni di utenti mensili e più di 200 milioni di piani di viaggio all'anno.
- Gennaio 2026: lastminute.com ha introdotto il primo server MCP (Model Context Protocol) per i voli nel settore dei viaggi, disponibile su Anthropic Marketplace per l'integrazione, e ha annunciato piani per server MCP dedicati ad hotel e pacchetti dinamici.
- Dicembre 2025: Il governo del Regno Unito ha finalizzato le riforme al Regolamento sui viaggi tutto compreso, che entreranno in vigore entro giugno 2026, integrando i pacchetti turistici collegati di tipo A nelle definizioni di pacchetto, eliminando il tipo B e stabilendo un periodo di rimborso di 14 giorni, con benefici attesi in termini di spesa interna e creazione di posti di lavoro.
Ambito e metodologia
Viene fornita un’analisi di fondo completa del mercato, inclusa l’analisi delle dimensioni e delle previsioni del mercato, delle quote di mercato, delle tendenze del settore, dei fattori di crescita e dei fornitori. Inoltre, il rapporto presenta valutazioni qualitative e quantitative analizzando i dati raccolti dagli analisti del settore e dai partecipanti al mercato nei punti chiave della catena del valore del settore. Il mercato è segmentato per tipo di servizio, tipo di prenotazione e paese. Per tipo di servizio, il mercato è segmentato in trasporti, alloggi di viaggio, pacchetti vacanze e altri. Per tipo di prenotazione, il mercato è segmentato in agenzie di viaggio online e fornitori di viaggi diretti. Per piattaforma, il mercato è segmentato in desktop e mobile. Il rapporto offre dimensioni del mercato e previsioni per il mercato dei viaggi online del Regno Unito in valore (milioni di dollari) per tutti i segmenti di cui sopra.
Tramite il servizio di prenotazione
| Trasporti | Trasporto aereo |
| Viaggi in autobus e pullman | |
| Viaggio in treno | |
| Noleggio auto | |
| Crociera | |
| Sistemazione di viaggio | Hotel e resort |
| Alloggi alternativi / Affitti | |
| Pacchetti vacanza | |
| Altri (Attività, Assicurazione di viaggio, Accessori) |
Per tipo di dispositivo
| Desktop e laptop |
| Cellulare (smartphone e tablet) |
Per tipo di piattaforma
| Agenzie di viaggio online (OTA) |
| Siti web dei fornitori diretti |
| Motori di meta-ricerca |
Per tipo di viaggiatore
| Tempo libero |
| Affari |
| Visita ad amici e parenti (VFR) |
Per gruppo di età
| Generazione Z (18-24) |
| Millennial (25-40) |
| Generazione X (41-56) |
| Baby Boomer (57-75 anni) |
Per regione
| Inghilterra |
| Scozia |
| Galles |
| Irlanda del Nord |
| Tramite il servizio di prenotazione | Trasporti | Trasporto aereo |
| Viaggi in autobus e pullman | ||
| Viaggio in treno | ||
| Noleggio auto | ||
| Crociera | ||
| Sistemazione di viaggio | Hotel e resort | |
| Alloggi alternativi / Affitti | ||
| Pacchetti vacanza | ||
| Altri (Attività, Assicurazione di viaggio, Accessori) | ||
| Per tipo di dispositivo | Desktop e laptop | |
| Cellulare (smartphone e tablet) | ||
| Per tipo di piattaforma | Agenzie di viaggio online (OTA) | |
| Siti web dei fornitori diretti | ||
| Motori di meta-ricerca | ||
| Per tipo di viaggiatore | Tempo libero | |
| Affari | ||
| Visita ad amici e parenti (VFR) | ||
| Per gruppo di età | Generazione Z (18-24) | |
| Millennial (25-40) | ||
| Generazione X (41-56) | ||
| Baby Boomer (57-75 anni) | ||
| Per regione | Inghilterra | |
| Scozia | ||
| Galles | ||
| Irlanda del Nord | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è la dimensione attuale del mercato dei viaggi online nel Regno Unito?
Il mercato ha raggiunto i 29.48 miliardi di dollari nel 2025, si attesta a 31.23 miliardi di dollari nel 2026 e si prevede che raggiungerà i 41.66 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 5.94%.
Quale segmento dei servizi di prenotazione sta crescendo più velocemente?
I pacchetti vacanza sono in testa con un CAGR del 10.14% fino al 2031, supportati da normative dinamiche sui pacchetti che hanno rimosso i limiti delle commissioni.
In che modo i dispositivi mobili stanno influenzando il mercato dei viaggi online nel Regno Unito?
Nel 2025, i pagamenti tramite dispositivi mobili hanno rappresentato il 67.34% delle prenotazioni e si prevede una crescita annua composta (CAGR) del 9.49%, favorita dall'open banking che riduce le commissioni e velocizza i rimborsi.
Quali cambiamenti politici saranno più importanti da monitorare nel 2026?
Le riforme sui viaggi organizzati nel Regno Unito, che entreranno in vigore entro giugno 2026, assorbiranno il tipo A del LTA (Labour Travel Agreement), elimineranno il tipo B e stabiliranno un periodo di rimborso di 14 giorni, semplificando così i pacchetti turistici dinamici e migliorando la tutela degli acquirenti.
Quali segmenti di viaggiatori stanno trainando la domanda nel mercato dei viaggi online del Regno Unito?
Nel 2025, il tempo libero ha rappresentato il 64.62% delle prenotazioni, mentre visitare amici e parenti è la motivazione in più rapida crescita fino al 2031, con la Generazione Z in accelerazione grazie alla maggiore fiducia negli strumenti di intelligenza artificiale.
Quali regioni del Regno Unito sono le più importanti per la domanda di viaggi digitali?
L'Inghilterra ha rappresentato il 66.95% della spesa prevista per il 2025, mentre si prevede che la Scozia registrerà il CAGR (tasso di crescita annuale composto) più elevato nel periodo di previsione, grazie alla solida crescita interna a breve termine.


