

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
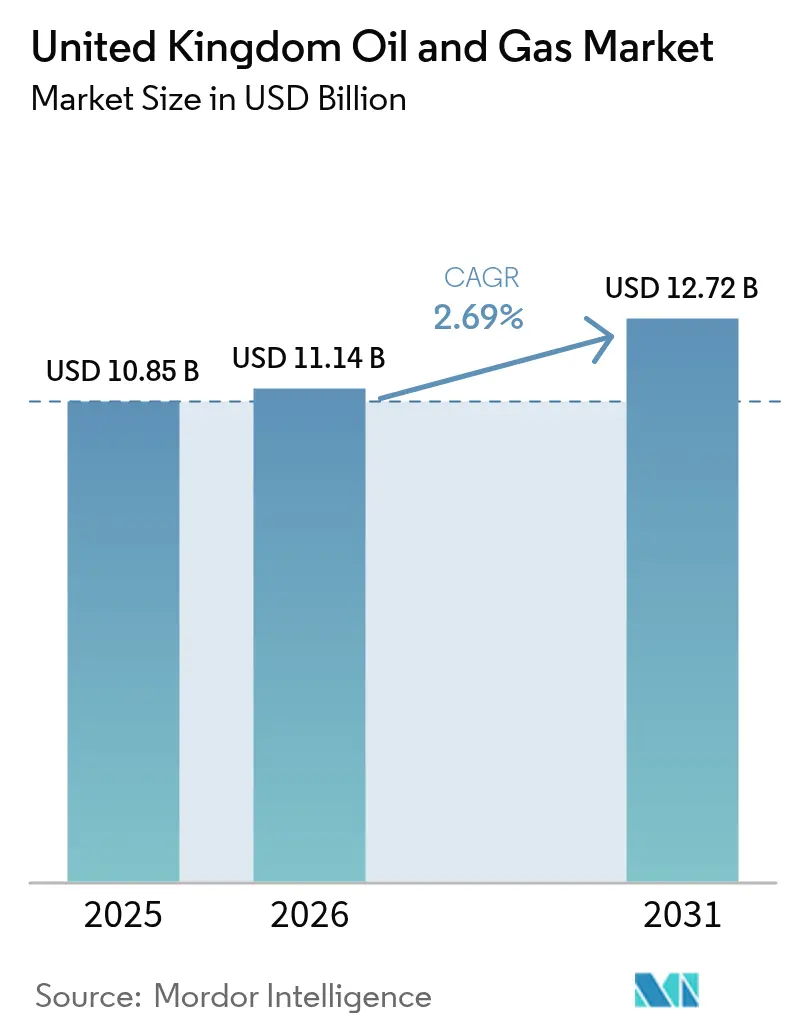
| Dimensione del mercato (2026) | 11.14 miliardo di dollari |
| Dimensione del mercato (2031) | 12.72 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 2.69% CAGR |
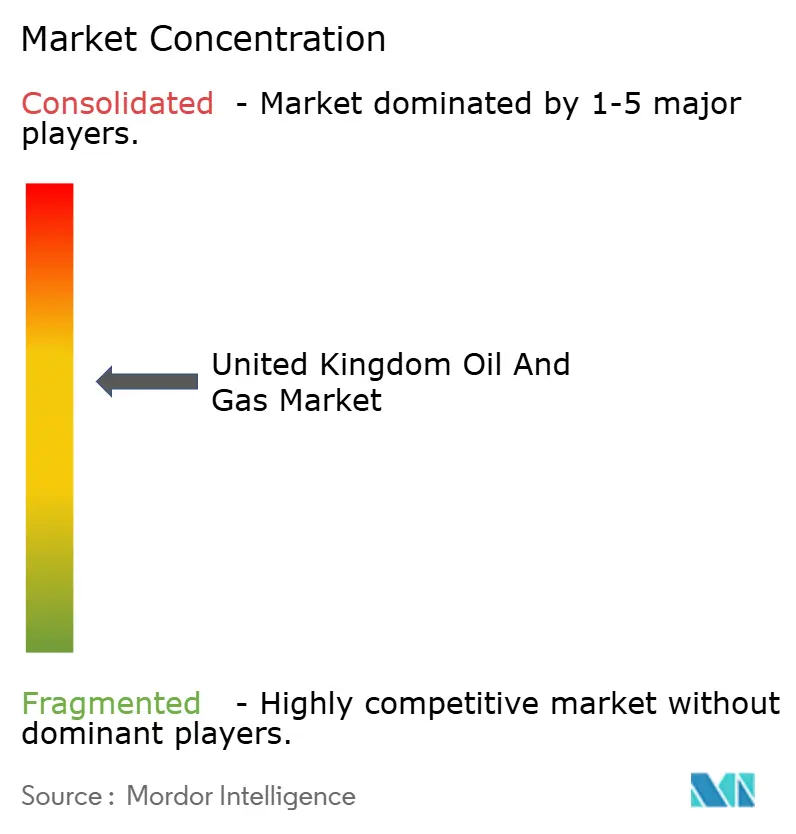
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato petrolifero e del gas nel Regno Unito di Mordor Intelligence
Si prevede che il mercato del petrolio e del gas del Regno Unito crescerà da 10.85 miliardi di dollari nel 2025 a 11.14 miliardi di dollari nel 2026 e raggiungerà i 12.72 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 2.69% nel periodo 2026-2031.
Un cambiamento strategico volto a massimizzare il valore dei giacimenti maturi del Mare del Nord, unito a un deliberato rallentamento dell'esplorazione di nuovi giacimenti, è alla base di questa espansione misurata. Gli operatori hanno ridotto i costi di estrazione del 15-20% dal 2020, proteggendo così la redditività anche a fronte dell'aumento degli oneri fiscali. (1) Offshore Energies UK, “Economic Report 2024: UK Oil and Gas Industry Performance,” Offshore Energies UK, oeuk.org.uk La spesa per investimenti del 2024, superiore di oltre 6 miliardi di sterline, una volta e mezza in più rispetto alle aspettative dei regolatori, è confluita principalmente in programmi di estensione della vita utile e aggiornamenti del midstream a supporto delle infrastrutture di cattura del carbonio. (2) North Sea Transition Authority, “UK Oil and Gas Production and Investment Data,” North Sea Transition Authority, nstauthority.co.uk Il consolidamento tra le compagnie indipendenti ha subito un'accelerazione, con due acquisizioni principali per un totale di oltre 2 miliardi di dollari, che hanno sbloccato sinergie di costo ed efficienze di smantellamento. (3) Financial Times, “Il consolidamento dell’industria petrolifera del Mare del Nord nel Regno Unito accelera”, Financial Times, ft.com Allo stesso tempo, i progetti pilota di energia eolica galleggiante e l’elettrificazione sulle piattaforme riducono il consumo di diesel, dimostrando che la conformità alle emissioni e la stabilità della produzione possono coesistere.
Punti chiave del rapporto
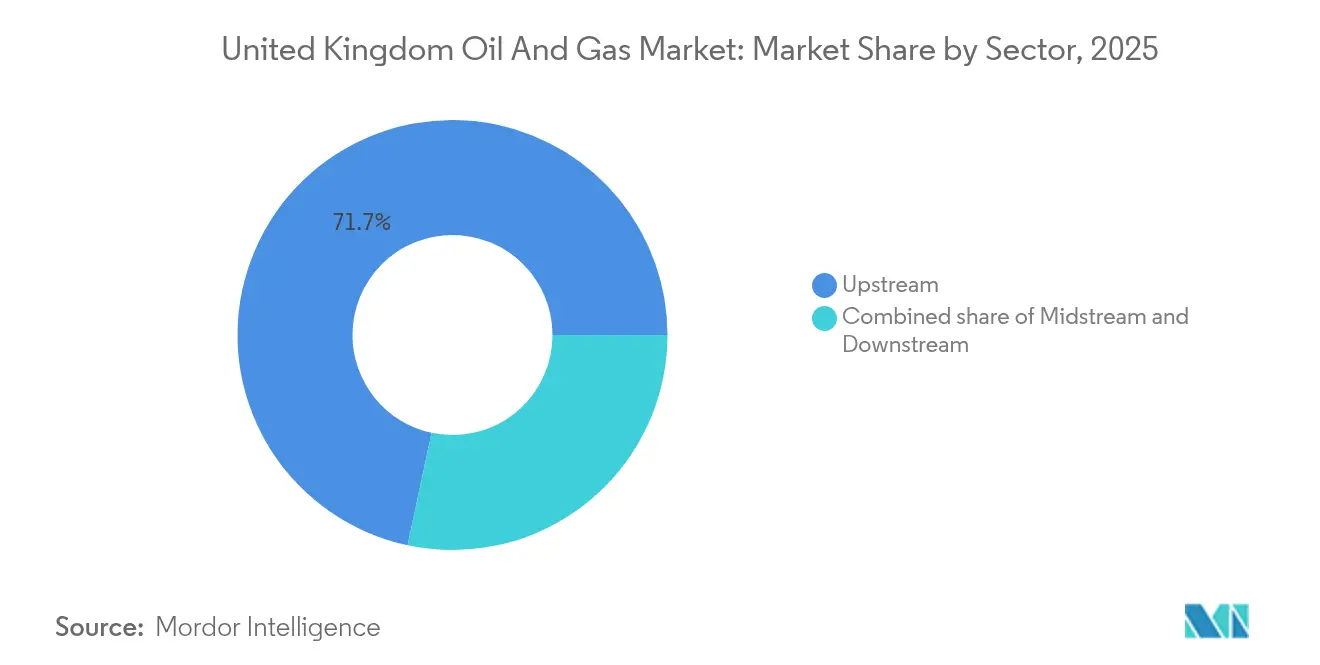
- Per settore, le operazioni upstream hanno dominato con il 71.65% della quota di mercato del petrolio e del gas nel Regno Unito nel 2025, mentre il midstream è emerso come il segmento in più rapida crescita con un CAGR del 4.18% fino al 2031.
- In base alla posizione geografica, nel 2025 le attività offshore hanno rappresentato l'88.35% delle dimensioni del mercato petrolifero e del gas del Regno Unito e si prevede che manterranno la leadership di crescita con un CAGR del 3.02% fino al 2031.
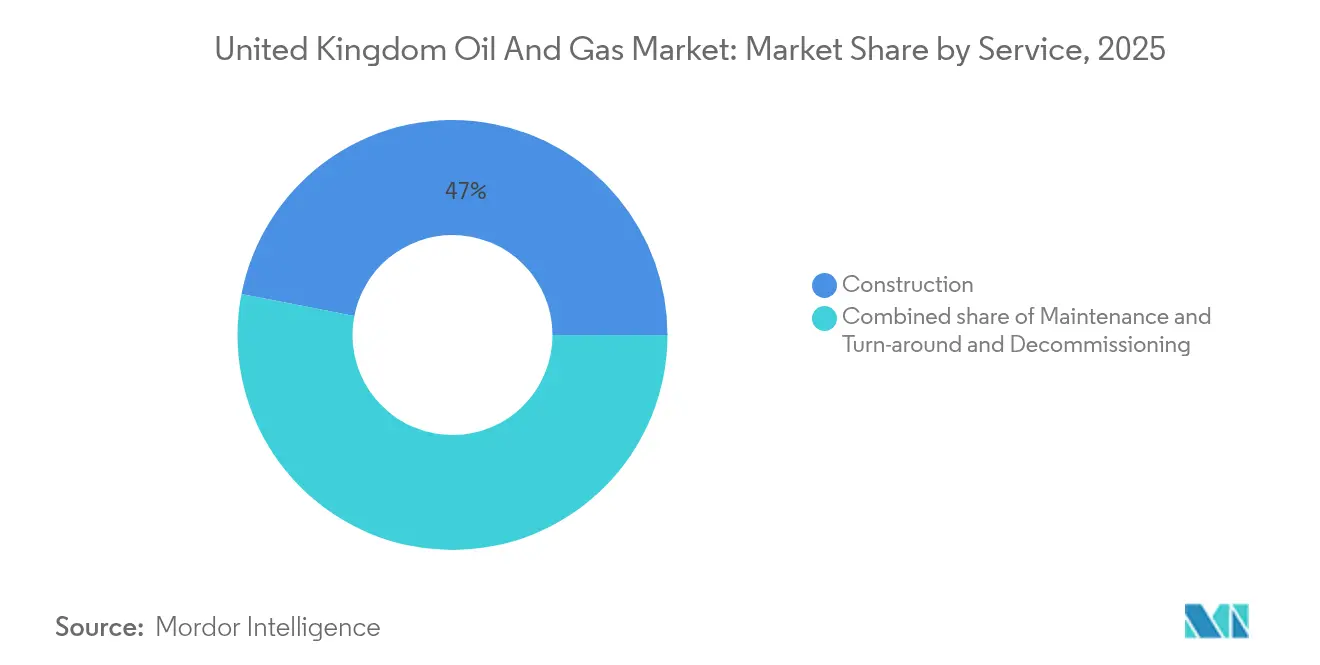
- Per tipologia di servizio, nel 2025 le attività di costruzione detenevano il 46.95% della quota di mercato del petrolio e del gas nel Regno Unito; tuttavia, i servizi di smantellamento hanno guidato la crescita con un CAGR del 6.05%, riflettendo la maturazione del bacino.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato petrolifero e del gas nel Regno Unito
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Costi di sollevamento in calo nel Mare del Nord | + 0.8% | Bacini del Mare del Nord, concentrati nei settori centrale e meridionale | Medio termine (2-4 anni) |
| Incentivi dell'accordo di transizione del Mare del Nord del Regno Unito | + 0.6% | Piattaforma continentale del Regno Unito, in particolare le nuove aree di sviluppo | A lungo termine (≥ 4 anni) |
| Aumento delle piattaforme galleggianti alimentate dal vento | + 0.4% | Installazioni offshore nel Mare del Nord, distribuzioni pilota nelle acque scozzesi | A lungo termine (≥ 4 anni) |
| Reindustrializzazione di Teesside e Humber | + 0.3% | Cluster industriali del nord-est dell'Inghilterra, che si estendono fino allo Yorkshire | Medio termine (2-4 anni) |
| Percentuali di successo dell'imaging sismico basato sull'intelligenza artificiale | + 0.2% | Applicazione globale con aree di interesse nel Mare del Nord del Regno Unito | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
La riduzione dei costi di sollevamento nel Mare del Nord favorisce l'efficienza operativa
I costi di sollevamento nel Mare del Nord sono diminuiti sostanzialmente, creando vantaggi competitivi per gli operatori del Regno Unito nel contesto delle sfide del mercato energetico globale. Le innovazioni tecnologiche nei sistemi sottomarini e le tecniche di perforazione migliorate hanno ridotto i costi di estrazione per barile del 15-20% dal 2020, sostenendo la redditività della produzione nonostante le crescenti pressioni fiscali. Questa traiettoria di riduzione dei costi posiziona i giacimenti del Regno Unito in modo favorevole rispetto alle alternative internazionali, in particolare perché le preoccupazioni per la sicurezza energetica aumentano il valore della produzione nazionale. I guadagni in termini di efficienza derivano da sistemi avanzati di gestione dei giacimenti e da una programmazione ottimizzata della produzione, che massimizzano i tassi di recupero riducendo al minimo i costi operativi. Gli operatori sfruttano questi miglioramenti dei costi per prolungare la vita utile dei giacimenti e giustificare i continui investimenti in asset maturi che altrimenti potrebbero essere soggetti a una dismissione anticipata.
Gli incentivi dell'accordo di transizione del Mare del Nord del Regno Unito rimodellano le priorità di investimento
L'accordo britannico sulla transizione del Mare del Nord offre incentivi fiscali strutturati agli operatori che dimostrano progressi misurabili verso obiettivi di emissioni nette zero, modificando così radicalmente le decisioni di allocazione del capitale in tutto il settore. Agevolazioni sugli investimenti e tassi di ammortamento migliorati premiano le aziende che integrano le tecnologie di cattura, utilizzo e stoccaggio del carbonio nelle loro operazioni, con progetti qualificanti che ricevono agevolazioni fiscali accelerate fino al 40% delle spese ammissibili. (4) HM Revenue & Customs, “North Sea Transition Deal Tax Incentives Framework,” HM Revenue & Customs, gov.uk Questo quadro normativo ha catalizzato oltre 2 miliardi di sterline in investimenti CCUS impegnati dal 2024, trasformando progetti precedentemente non economicamente sostenibili in opportunità di sviluppo redditizie. L'accordo crea vantaggi competitivi per gli operatori che dimostrano leadership tecnologica nella riduzione delle emissioni, sovvenzionando di fatto la transizione verso una produzione di idrocarburi a basse emissioni di carbonio. La certificazione di gestione ambientale ISO 14001 è diventata sempre più cruciale per accedere a questi incentivi, con gli operatori che investono massicciamente nei processi di conformità.
L'integrazione della piattaforma eolica galleggiante riduce l'intensità di carbonio operativa
Le piattaforme eoliche galleggianti rappresentano una svolta tecnologica che affronta contemporaneamente sia i costi operativi che la conformità alle emissioni. Il progetto pilota Culzean di TotalEnergies dimostra la fattibilità di questo approccio, con una turbina eolica galleggiante da 3 MW che fornisce circa il 20% del fabbisogno energetico della piattaforma, con una riduzione stimata del consumo di gasolio di 2,000 tonnellate all'anno. Il round di leasing Innovation and Targeted Oil and Gas di Crown Estate Scotland ha consentito accordi diretti di acquisto di energia tra sviluppatori eolici e gestori di piattaforme, creando un nuovo modello di fatturato a vantaggio di entrambi i settori. Questa strategia di integrazione consente agli operatori di mantenere i livelli di produzione ottenendo al contempo sostanziali riduzioni delle emissioni di Scope 1, soddisfacendo i requisiti normativi senza compromettere la produzione. La scalabilità della tecnologia suggerisce una potenziale applicazione su 40-50 piattaforme nel Mare del Nord entro il 2030, rappresentando un cambiamento fondamentale nella progettazione delle infrastrutture energetiche offshore.
I distretti industriali di Teesside e Humber creano una domanda di idrogeno blu
La reindustrializzazione delle regioni di Teesside e Humber ha generato una domanda senza precedenti di idrogeno blu, creando nuove opportunità di mercato per i fornitori di materie prime di gas naturale. Il progetto H2Teesside di BP mira a raggiungere una capacità di produzione di idrogeno fino a 2 GW, pari a oltre il 10% dell'obiettivo di produzione di idrogeno del Regno Unito per il 2030, e richiederà circa 1.5 miliardi di metri cubi di gas naturale all'anno. L'impegno di finanziamento governativo di 21.7 miliardi di sterline in 25 anni per i cluster di cattura e stoccaggio del carbonio ha ridotto i rischi di questi sviluppi industriali, garantendo accordi di prelievo a lungo termine per i fornitori di gas. La capacità di cattura di CO2 di 10 milioni di tonnellate all'anno di Net Zero Teesside, operativa entro il 2028, consoliderà la trasformazione della regione in un polo industriale a basse emissioni di carbonio. Questa rinascita industriale inverte decenni di declino manifatturiero, creando al contempo una domanda stabile e a lungo termine per la produzione di gas della piattaforma continentale del Regno Unito.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Imposta CCS accelerata sugli operatori upstream | -0.4% | Piattaforma continentale del Regno Unito, che interessa tutte le licenze di produzione | A breve termine (≤ 2 anni) |
| L'energia eolica offshore connessa alla rete sta cannibalizzando la domanda di gas nelle ore di punta | -0.3% | Rete elettrica del Regno Unito, impatto concentrato durante i periodi di forte vento | Medio termine (2-4 anni) |
| Requisiti più stringenti per le obbligazioni di smantellamento | -0.2% | Gli impianti del Mare del Nord prossimi alla fine del loro ciclo di vita | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
L'accelerazione dell'imposta CCS mette a dura prova i flussi di cassa degli operatori
L'introduzione di imposte accelerate sulla cattura e lo stoccaggio del carbonio per gli operatori upstream ha creato un'immediata pressione finanziaria in tutta la piattaforma continentale del Regno Unito, con costi di conformità stimati in 150-200 milioni di sterline all'anno per i principali produttori. Questo quadro normativo impone agli operatori di contribuire allo sviluppo delle infrastrutture CCS nazionali indipendentemente dalla loro partecipazione ai singoli progetti, sovvenzionando di fatto obiettivi di transizione energetica più ampi attraverso una tassazione specifica per settore. La struttura delle imposte ha un impatto sproporzionato sui piccoli operatori indipendenti che non hanno le dimensioni necessarie per assorbire questi costi aggiuntivi, accelerando potenzialmente il consolidamento poiché gli operatori marginali cercano partner più grandi o escono completamente dal mercato. Il rispetto dei requisiti delle imposte richiede migliori capacità di monitoraggio e reporting, che aumentano la complessità operativa e mettono ulteriormente a dura prova le risorse.
L'integrazione della rete eolica offshore riduce la domanda di picco di gas
La capacità eolica offshore connessa alla rete ha raggiunto livelli tali per cui i periodi di picco di produzione riducono significativamente la domanda di gas naturale per la produzione di elettricità, creando volatilità dei ricavi per le centrali elettriche a gas e i fornitori a monte. La produzione eolica ha contribuito al 35% della fornitura di elettricità del Regno Unito nel 2023, con i periodi di picco di produzione che hanno sostituito la produzione a gas che tradizionalmente forniva servizi di bilanciamento della rete. Questa cannibalizzazione della domanda è più pronunciata durante i periodi di forte vento, quando la produzione di energia rinnovabile supera i requisiti di carico di base, costringendo le centrali a gas a modelli operativi sempre più intermittenti che ne riducono la redditività economica. La crescente penetrazione delle energie rinnovabili nella rete crea una distruzione strutturale della domanda di gas naturale, incidendo in particolare sui contratti di fornitura a lungo termine che presuppongono modelli di consumo di carico di base costanti.
Analisi del segmento
Per settore: il predominio upstream affronta l'impennata della crescita midstream
La quota di mercato dominante del 71.65% del segmento upstream nel 2025 riflette la continua centralità delle attività di estrazione per le operazioni petrolifere e del gas nel Regno Unito, tuttavia il CAGR del 4.18% del segmento midstream fino al 2031 segnala un cambiamento fondamentale verso investimenti in infrastrutture e processi. Le attività upstream beneficiano di tecniche di recupero avanzate e programmi di estensione della vita utile dei giacimenti che massimizzano il valore degli asset esistenti nel Mare del Nord. Operatori come Harbour Energy hanno investito oltre 1.3 miliardi di dollari in acquisizioni di asset nel corso del 2024 per consolidare le capacità produttive. La crescita accelerata del segmento midstream deriva dai requisiti infrastrutturali critici per i progetti di cattura, utilizzo e stoccaggio del carbonio, con reti di condotte e impianti di processo che richiedono sostanziali ammodernamenti per gestire il trasporto di CO2 e la produzione di idrogeno. Le attività downstream mantengono prestazioni costanti grazie alla domanda di prodotti raffinati, sebbene il segmento si trovi ad affrontare difficoltà a lungo termine derivanti dalle tendenze all'elettrificazione e dai mandati sui combustibili rinnovabili.
Gli investimenti nelle infrastrutture midstream sono particolarmente concentrati nell'East Coast Cluster, dove l'impianto H2NorthEast di Kellas Midstream rappresenta una capacità di produzione di idrogeno blu da 1 GW che richiede ampie modifiche alle condotte e l'installazione di nuove stazioni di compressione. Le dimensioni del mercato petrolifero e del gas del Regno Unito per le operazioni midstream hanno raggiunto i 2.19 miliardi di dollari nel 2025, con tassi di crescita annui superiori alla media del settore di 1.5 punti percentuali. Il sistema di trasporto del gas del Regno Unito si estende per oltre 7,600 km di condotte ad alta pressione, con National Grid che investe 2.5 miliardi di sterline all'anno in progetti di manutenzione e potenziamento della rete a supporto sia del trasporto tradizionale del gas che delle applicazioni emergenti dell'idrogeno. Le capacità di elaborazione si stanno espandendo grazie all'impiego di navi galleggianti di produzione, stoccaggio e scarico, che consentono lo sviluppo di riserve precedentemente inutilizzate. Nel frattempo, le infrastrutture di stoccaggio beneficiano del fabbisogno di riserve petrolifere strategiche e delle esigenze di bilanciamento della domanda stagionale.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per posizione: la supremazia offshore guida l'innovazione tecnologica
Le attività offshore detengono una quota schiacciante dell'88.35% del mercato petrolifero e del gas del Regno Unito nel 2025, con lo stesso segmento che mantiene la leadership di crescita con un CAGR del 3.02% fino al 2031, sottolineando il ruolo insostituibile del Mare del Nord nella produzione di idrocarburi del Regno Unito. Il predominio del segmento offshore riflette i vantaggi geologici e le reti infrastrutturali consolidate che creano barriere sostanziali allo sviluppo onshore, in particolare data la limitata base di risorse non convenzionali del Regno Unito e le politiche restrittive in materia di fratturazione idraulica. Le innovazioni tecnologiche nei sistemi sottomarini e nelle piattaforme di produzione galleggianti consentono lo sviluppo di riserve precedentemente inaccessibili, con profondità d'acqua superiori a 200 metri che diventano economicamente sostenibili grazie all'utilizzo di tecniche di perforazione avanzate. Le attività onshore sono soggette a vincoli normativi e all'opposizione pubblica, che limitano le opportunità di espansione, limitando la crescita principalmente ai giacimenti convenzionali esistenti e agli impianti di trattamento del gas associati.
Il segmento offshore beneficia delle economie di scala nelle operazioni di piattaforma e dell'utilizzo di infrastrutture condivise, riducendo i costi di sviluppo per barile. I sistemi di produzione hub-and-spoke consentono sviluppi tie-back che prolungano la vita utile dei giacimenti con un investimento di capitale minimo. Il mercato petrolifero e del gas del Regno Unito per le operazioni offshore ha raggiunto i 9.58 miliardi di dollari nel 2025, rappresentando quasi il 90% del valore totale del settore. I quadri di conformità ambientale stabiliti dall'Offshore Petroleum Regulator for Environment and Decommissioning creano protocolli operativi standardizzati che facilitano il trasferimento tecnologico e la condivisione delle migliori pratiche tra gli operatori. I progetti di integrazione dell'eolico galleggiante dimostrano l'adattabilità del segmento offshore ai requisiti della transizione energetica, con piattaforme ibride che combinano la produzione di idrocarburi e la generazione di energia rinnovabile in un'unica installazione che ottimizza l'utilizzo delle infrastrutture e riduce l'impatto ambientale.
Per servizio: la maturità delle costruzioni contrasta con il boom delle dismissioni
I servizi di costruzione detengono la quota di mercato maggiore, pari al 46.95% nel 2025, a causa delle continue modifiche alle piattaforme e degli aggiornamenti infrastrutturali necessari per le operazioni estese sul campo, mentre i servizi di dismissione registrano una crescita esplosiva del CAGR del 6.05% fino al 2031, con l'avvicinarsi della fine del ciclo di vita dei giacimenti del Mare del Nord. Il segmento delle costruzioni beneficia di complessi progetti brownfield che richiedono capacità ingegneristiche specializzate e operazioni con navi per carichi pesanti, con gli operatori che investono massicciamente in programmi di estensione della vita utile delle piattaforme che possono aggiungere 10-15 anni alla capacità produttiva. I servizi di manutenzione e turnaround forniscono flussi di entrate costanti attraverso cicli di ispezione e riparazione prevedibili, sebbene i sistemi di monitoraggio digitale stiano riducendo i requisiti di intervento e prolungando gli intervalli di manutenzione. La rapida espansione del segmento di dismissione riflette l'avvicinarsi della fine del ciclo di vita dei giacimenti sviluppati durante il boom del Mare del Nord degli anni '1970 e '1980, con oltre 2,200 pozzi potenzialmente inattivi tra il 2025 e il 2029.
Le attività di dismissione richiedono competenze specialistiche nella rimozione delle piattaforme, nella chiusura e nell'abbandono dei pozzi e nella bonifica ambientale, che richiedono prezzi elevati a causa della loro complessità tecnica e dei rigorosi requisiti normativi. La quota di mercato del petrolio e del gas nel Regno Unito per i servizi di dismissione ha raggiunto il 18.75% nel 2025, con tassi di crescita annui superiori alla media del settore di 3.4 punti percentuali. La responsabilità totale per le attività di dismissione nel Regno Unito ammonta a circa 40 miliardi di sterline, e la North Sea Transition Authority mira a ridurla a 33.3 miliardi di sterline entro il 2028 attraverso una pianificazione più efficiente e una migliore efficienza della catena di approvvigionamento. L'analisi della catena di approvvigionamento indica che le aziende del Regno Unito possono acquisire circa il 70% delle attività di dismissione nazionali, creando notevoli opportunità per i fornitori di servizi che sviluppano adeguate capacità tecniche e quadri normativi di conformità. La conformità agli standard di salute e sicurezza sul lavoro ISO 45001 è diventata obbligatoria per le imprese di dismissione, stimolando gli investimenti in formazione specializzata e attrezzature che supportano la struttura tariffaria premium del segmento.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
Le province geologiche del Mare del Nord presentano caratteristiche produttive e traiettorie di sviluppo distinte che plasmano i modelli di investimento e le strategie operative regionali. Il Mare del Nord centrale mantiene la più alta densità di produzione, con reti infrastrutturali consolidate che supportano efficienti sviluppi di tie-back e impianti di lavorazione condivisi. Al contrario, il Mare del Nord meridionale beneficia della vicinanza ai centri di domanda di gas del Regno Unito e dei collegamenti di gasdotti esistenti, che riducono i costi di trasporto. Il Mare del Nord settentrionale presenta l'ambiente operativo più impegnativo, ma contiene le maggiori riserve rimanenti, con profondità d'acqua superiori a 150 metri che richiedono tecnologie sottomarine avanzate e sistemi di produzione galleggianti che comportano costi di sviluppo più elevati ma offrono un potenziale di risorse sostanziale.
Le prestazioni in termini di emissioni regionali variano significativamente tra i settori del Mare del Nord: il Mare del Nord meridionale ha registrato una riduzione dell'11.1% delle emissioni dei giacimenti nel 2023, mentre il Mare del Nord centrale ha registrato un calo del 6.8% e il Mare del Nord settentrionale ha registrato un calo del 2.9%. Le dimensioni del mercato petrolifero e del gas del Regno Unito in queste regioni riflettono sia i volumi di produzione che la complessità operativa, con il Mare del Nord centrale che rappresenta la quota maggiore, pari al 42.05% del valore totale del mercato. Il Mare d'Irlanda orientale ha registrato un aumento dell'8.6% delle emissioni, a causa dell'invecchiamento delle infrastrutture e del calo dell'efficienza produttiva, che potrebbero accelerare i tempi di dismissione dei giacimenti marginali. Queste variazioni regionali nelle prestazioni ambientali influenzano sempre più le decisioni di investimento, poiché gli operatori danno priorità agli asset in grado di rispettare le normative più restrittive sulle emissioni, mantenendo al contempo la redditività economica.
Le attività onshore rimangono geograficamente concentrate in aree di produzione consolidate, principalmente nell'Inghilterra meridionale e nelle East Midlands, dove i giacimenti convenzionali forniscono una produzione stabile ma in calo, che ha raggiunto minimi trimestrali record di 7.7 milioni di tonnellate nel secondo trimestre del 2024. Il segmento onshore si trova ad affrontare sfide strutturali derivanti dalle restrizioni normative sulla fratturazione idraulica e dall'opposizione pubblica a nuovi sviluppi che limitano le opportunità di espansione e confinano la crescita alle aree con licenza esistenti. Le acque offshore della Scozia contengono la maggior parte delle riserve di idrocarburi rimanenti del Regno Unito, con la regione delle Shetland occidentali che emerge come un'area di crescita chiave per i sistemi di produzione galleggianti che possono accedere a risorse di acque profonde precedentemente bloccate attraverso innovazioni tecnologiche nelle infrastrutture sottomarine e nelle operazioni in ambienti difficili.
Panorama normativo
Il settore petrolifero e del gas del Regno Unito opera nell'ambito di un quadro multi-agenzia guidato dalla North Sea Transition Authority (NSTA) per le licenze e le autorizzazioni, mentre l'Offshore Petroleum Regulator for Environment and Decommissioning (OPRED) si occupa delle approvazioni ambientali e della supervisione dello smantellamento. Il North Sea Future Plan del governo britannico (pubblicato nel novembre 2025) rappresenta il cambiamento più significativo, in quanto concentra la gestione del bacino sulla massimizzazione del valore dei giacimenti esistenti e interrompe il rilascio di nuove licenze di esplorazione per nuovi giacimenti di petrolio e gas, riorientando l'attività verso i collegamenti, l'estensione della vita utile e la riqualificazione dei giacimenti esistenti.
I requisiti normativi collegano sempre più le attività legate agli idrocarburi alle infrastrutture di transizione, tra cui lo stoccaggio del carbonio e la gestione delle emissioni. Nel 2026, il regolamento Oil and Gas Authority (Carbon Storage and Offshore Petroleum) (Specified Periods for Disclosure of Protected Material) Regulations 2026 ha aggiornato i periodi di riservatezza e divulgazione per le informazioni sullo stoccaggio protetto del carbonio e per alcuni materiali petroliferi offshore, con ripercussioni sull'accesso ai dati e sui flussi di lavoro di sviluppo dei progetti per gli operatori CCUS e upstream. Le attività onshore (ove applicabili) sono ancora disciplinate da normative ambientali e procedure di autorizzazione, come quelle stabilite dall'Environment Agency, oltre al più ampio quadro di licenze amministrato dalla NSTA.
Panorama competitivo
Il mercato petrolifero e del gas del Regno Unito mostra un moderato consolidamento, con una crescente concentrazione tra i principali operatori indipendenti a seguito del ritiro strategico delle compagnie petrolifere internazionali dalle operazioni nel Mare del Nord. La struttura del mercato si è spostata decisamente verso operatori regionali specializzati che possiedono le competenze tecniche e le strutture di costo necessarie per lo sviluppo di bacini maturi. I tre principali operatori indipendenti – Harbour Energy, Energean e Ithaca Energy – rappresentano il 68% della capitalizzazione di mercato totale tra i produttori focalizzati sul Regno Unito. Questa tendenza al consolidamento ha accelerato fino al 2024 con l'acquisizione da parte di Harbour Energy per 1.3 miliardi di dollari degli asset britannici di Wintershall Dea e l'acquisto da parte di Ithaca Energy per 754 milioni di dollari del portafoglio Eni nel Mare del Nord, creando operatori più grandi ed efficienti in grado di gestire sviluppi complessi e multi-campo. I modelli di adozione della tecnologia rivelano vantaggi competitivi per gli operatori che integrano con successo l'intelligenza artificiale nella gestione dei giacimenti e nella manutenzione predittiva, con aziende come BP che riducono i tempi di interpretazione sismica da 6-12 mesi a 8-12 settimane grazie ad applicazioni di apprendimento automatico.
Il posizionamento strategico è sempre più incentrato sulle capacità di transizione energetica, con gli operatori che perseguono strategie duali che massimizzano la generazione di cassa dagli asset di idrocarburi esistenti, sviluppando al contempo competenze nelle tecnologie di cattura, utilizzo e stoccaggio del carbonio. La distribuzione della quota di mercato del petrolio e del gas nel Regno Unito tra i fornitori di servizi riflette le tendenze di specializzazione, con società di ingegneria come Wood plc che conquistano segmenti premium attraverso la differenziazione tecnica e le competenze digitali. Esistono opportunità di spazi vuoti nei servizi di decommissioning, dove appaltatori specializzati possono ottenere margini premium grazie alle competenze tecniche nella rimozione delle piattaforme e nella bonifica ambientale, nonché nello sviluppo di infrastrutture midstream a supporto della produzione di idrogeno e delle reti di trasporto di CO2. Tra i disruptor emergenti figurano aziende tecnologiche che forniscono soluzioni digitali per l'ottimizzazione operativa e il monitoraggio delle emissioni, mentre i fornitori di servizi tradizionali sono sottoposti a pressioni per sviluppare competenze nell'integrazione delle energie rinnovabili e nella conformità ambientale. La conformità normativa agli standard dell'Offshore Petroleum Regulator for Environment and Decommissioning crea barriere all'ingresso che proteggono gli operatori affermati, richiedendo al contempo investimenti continui in sistemi di gestione ambientale e protocolli di sicurezza.
Leader del settore petrolifero e del gas nel Regno Unito
Energie Totali SE
PLC a conchiglia
BP PLC
Harbour Energy plc
Equinor ASA (operazioni nel Regno Unito)
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Luglio 2026: Adura (joint venture tra Shell ed Equinor) ha pubblicato valutazioni di impatto ambientale aggiornate per il giacimento di gas di Jackdaw e il giacimento petrolifero di Rosebank, con OPRED che ha esaminato i documenti dopo un'attenta valutazione legale e normativa sugli impatti climatici. Gli aggiornamenti evidenziano come le tempistiche per l'ottenimento delle autorizzazioni e il contenuto delle valutazioni di impatto ambientale siano diventati fondamentali per la realizzazione di grandi progetti upstream nel Regno Unito e per le relative attività della catena di approvvigionamento.
- Marzo 2026: TotalEnergies ha completato la fusione delle sue attività upstream nel Mare del Nord britannico con NEO NEXT per formare NEO NEXT+, con TotalEnergies che detiene una partecipazione del 47.5%. L'operazione consolida le posizioni nei bacini maturi e concentra il capitale e le capacità operative sull'estrazione di valore nella fase finale della vita dei giacimenti e sullo sviluppo infrastrutturale nella piattaforma continentale britannica.
- Ottobre 2024: Harbour Energy ha completato l'acquisizione, per 1.3 miliardi di dollari, degli asset di Wintershall Dea nel Mare del Nord britannico, espandendo la propria presenza in ulteriori giacimenti e aumentando significativamente la capacità produttiva. L'operazione ha rafforzato il consolidamento tra le compagnie indipendenti focalizzate sul Regno Unito e consolidato la piattaforma per la pianificazione degli investimenti per l'estensione della vita utile e lo smantellamento di una base di asset più ampia.
Ambito del rapporto sul mercato petrolifero e del gas nel Regno Unito
L'industria del petrolio e del gas si riferisce al settore coinvolto nell'esplorazione, estrazione, raffinazione, trasporto e distribuzione di prodotti petroliferi, gas naturale e risorse correlate. Comprende varie attività e processi essenziali per la produzione e l'utilizzo di fonti energetiche basate su idrocarburi.
Il mercato del petrolio e del gas nel Regno Unito è segmentato per settore. Per settore, il mercato è suddiviso in upstream, downstream e midstream. Il rapporto offre la dimensione del mercato in termini di valore in USD per tutti i segmenti sopra menzionati.
Per settore
| A monte |
| midstream |
| A valle |
Per posizione di distribuzione
| a terra |
| al largo |
Per servizio
| Edilizia |
| Manutenzione e ripristino |
| Messa fuori servizio |
| Per settore | A monte |
| midstream | |
| A valle | |
| Per posizione di distribuzione | a terra |
| al largo | |
| Per servizio | Edilizia |
| Manutenzione e ripristino | |
| Messa fuori servizio |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Cosa sta guidando la crescita del settore petrolifero e del gas nel Regno Unito?
La crescita del mercato del petrolio e del gas nel Regno Unito è trainata principalmente dalla diminuzione dei costi di sollevamento nel Mare del Nord (riduzione del 15-20% dal 2020), dagli incentivi del North Sea Transition Deal che offrono fino al 40% di sgravi fiscali per i progetti qualificati e dalle innovazioni tecnologiche come le piattaforme galleggianti alimentate a energia eolica che riducono l'intensità di carbonio operativa.
Quanto è grande l'industria petrolifera e del gas nel Regno Unito?
Il mercato del petrolio e del gas del Regno Unito ha raggiunto i 10.85 miliardi di dollari nel 2025 e si prevede che crescerà a un CAGR del 2.69% fino a raggiungere i 12.72 miliardi di dollari entro il 2031, con una produzione media di 1.09 milioni di barili di petrolio equivalente al giorno nel 2024.
Quale segmento domina il mercato petrolifero e del gas del Regno Unito?
Il segmento upstream domina con una quota di mercato del 71.65% nel 2025, mentre le operazioni offshore detengono l'88.35% del mercato, sottolineando il ruolo centrale del Mare del Nord nella produzione di idrocarburi del Regno Unito.
Qual è il segmento in più rapida crescita nel settore petrolifero e del gas nel Regno Unito?
I servizi di smantellamento stanno vivendo l'espansione più rapida, con un CAGR del 6.05% fino al 2031, che riflette la fase di maturazione del settore, con i giacimenti sviluppati negli anni '1970 e '1980 che si avvicinano alla fine del loro ciclo di vita.
In che modo la transizione energetica sta influenzando il settore petrolifero e del gas nel Regno Unito?
La transizione energetica sta rimodellando il mercato del petrolio e del gas del Regno Unito attraverso l'accelerazione delle imposte CCS sugli operatori, una maggiore concorrenza da parte dell'eolico offshore connesso alla rete che riduce la domanda di gas nelle ore di punta e cambiamenti strategici verso la produzione di idrogeno blu e progetti di cattura del carbonio che creano nuove opportunità di mercato.
Quali sono le aziende leader nel settore petrolifero e del gas nel Regno Unito?
Il mercato è sempre più concentrato tra gli operatori regionali specializzati, con Harbour Energy, Energean e Ithaca Energy che rappresentano il 68% della capitalizzazione di mercato totale tra i produttori focalizzati sul Regno Unito, a seguito di acquisizioni strategiche per un valore complessivo di oltre 2 miliardi di dollari nel 2024.


