

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
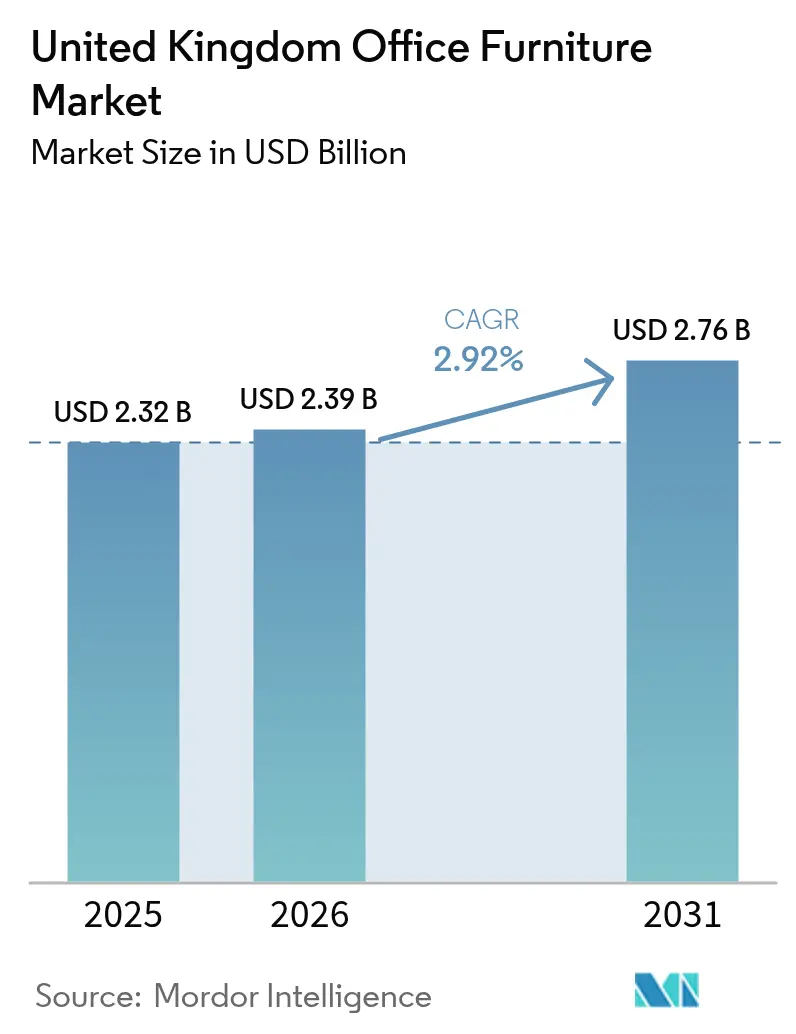
| Dimensione del mercato (2026) | 2.39 miliardo di dollari |
| Dimensione del mercato (2031) | 2.76 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 2.92% CAGR |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dei mobili per ufficio nel Regno Unito di Mordor Intelligence
Nel 2026, il mercato britannico dei mobili per ufficio ha raggiunto un valore di 2.39 miliardi di dollari, in aumento rispetto ai 2.32 miliardi di dollari del 2025, e si prevede che raggiungerà i 2.76 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 2.92%. Il mercato britannico dei mobili per ufficio è destinato a una crescita costante, poiché la conformità normativa, la riprogettazione degli spazi di lavoro nell'era ibrida e i requisiti di sostenibilità influenzano le priorità di approvvigionamento, con gli acquirenti che standardizzano sedie ergonomiche e scrivanie regolabili. La maggiore attenzione ai quadri normativi del settore pubblico e alla documentazione del ciclo di vita, insieme alla domanda di fornitori in grado di dimostrare le Dichiarazioni Ambientali di Prodotto (EPA) e i programmi di ritiro verificati, sta cambiando il modo in cui le specifiche vengono redatte e valutate. La produzione nazionale rimane un fattore distintivo per i progetti che valorizzano tempi di consegna garantiti e catene logistiche più brevi, con i fornitori verticalmente integrati che beneficiano di un maggiore controllo su finiture e componenti. L'obbligo legale dei datori di lavoro di valutare le configurazioni dei monitor per gli utenti in sede e da casa sostiene i continui aggiornamenti ergonomici, anche in caso di variazioni del numero di dipendenti o degli spazi occupati, ancorando la domanda di questa categoria a un livello resiliente. Gli appalti del settore pubblico attraverso il quadro di riferimento Furniture and Associated Services 2 del Crown Commercial Service integrano piani di riduzione delle emissioni di carbonio, norme di imballaggio e punteggi di valore sociale nella selezione dei fornitori, favorendo i produttori con materiali tracciabili e programmi di ritiro documentati [1] Crown Commercial Service, “Furniture and Associated Services 2 (RM6308),” Crown Commercial Service, crowncommercial.gov.uk.
Punti chiave del rapporto
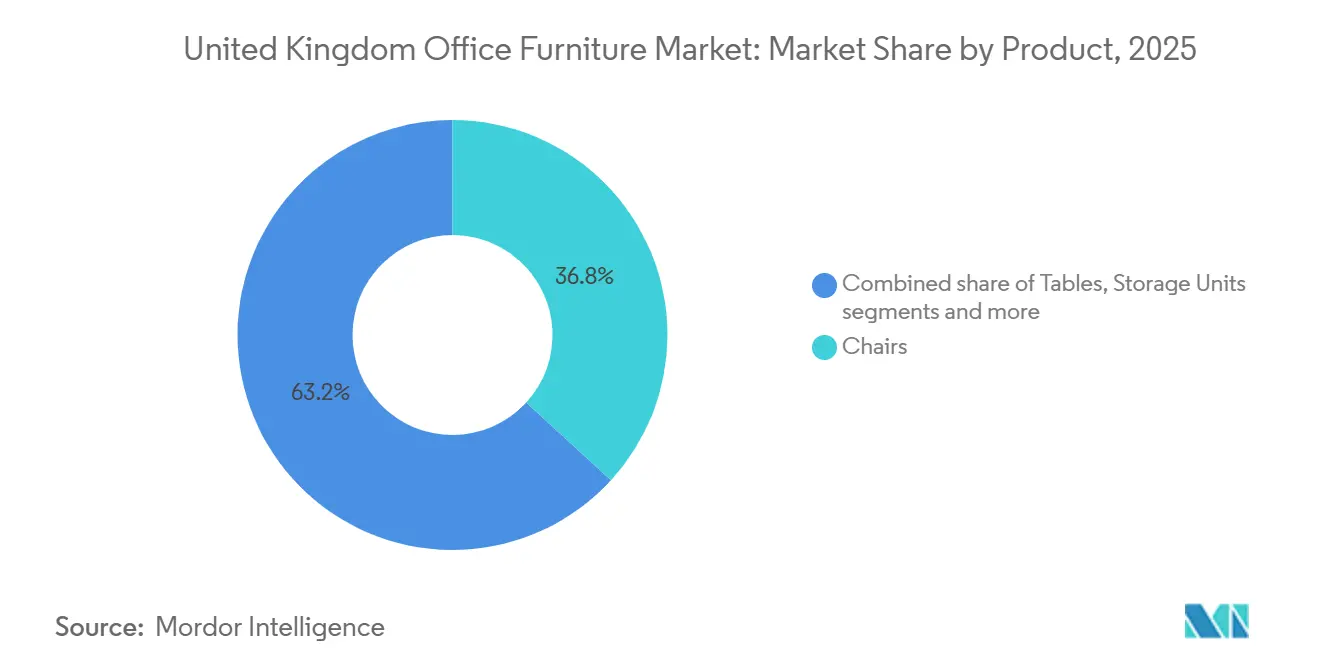
- Per categoria di prodotto, le sedie detenevano la quota maggiore del mercato britannico dell'arredamento per ufficio nel 2025, pari al 36.80%, mentre si prevede che cabine e divisori per ufficio cresceranno a un tasso di crescita annuo composto (CAGR) del 3.62% fino al 2031.
- Per quanto riguarda i materiali, nel 2025 il legno rappresentava il 39.25% della quota di mercato dei mobili per ufficio nel Regno Unito, mentre la plastica e i polimeri hanno registrato il CAGR (tasso di crescita annuale composto) più elevato, pari al 3.23% fino al 2031.
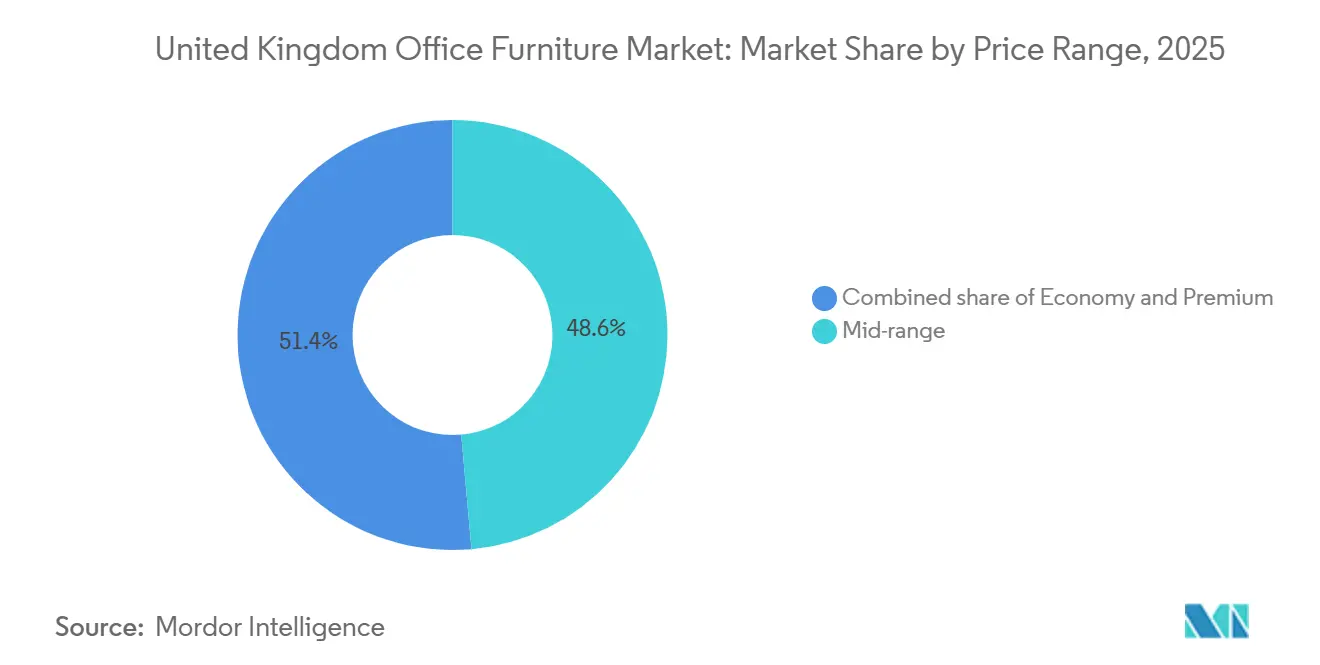
- Per fascia di prezzo, nel 2025 il segmento di fascia media deteneva il 48.60% della quota di mercato dei mobili per ufficio nel Regno Unito, mentre si prevede che il segmento premium crescerà a un tasso annuo composto del 2.98% fino al 2031.
- Per tipologia di utente finale, nel 2025 gli uffici aziendali detenevano il 61.35% della quota di mercato dei mobili per ufficio nel Regno Unito, mentre gli uffici del settore sanitario sono in crescita con un tasso di crescita annuo composto (CAGR) del 2.54% fino al 2031.
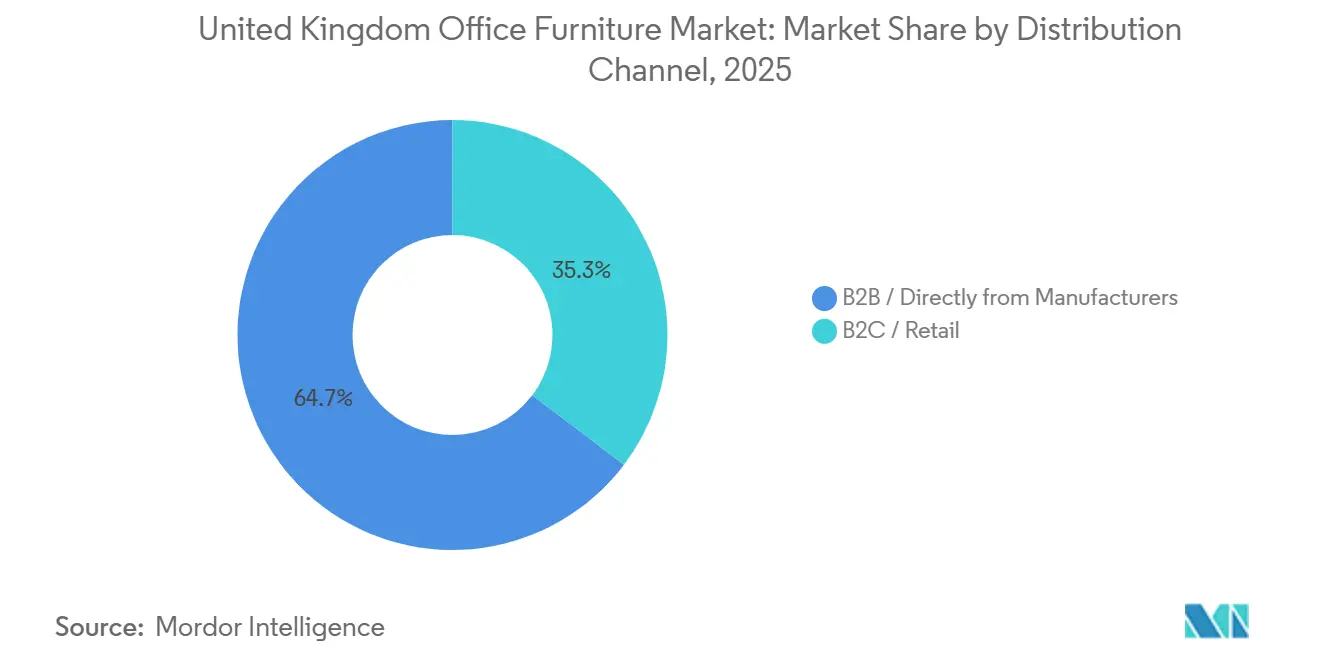
- Per canale di distribuzione, si stima che la vendita B2B diretta dai produttori rappresenterà il 64.67% della quota di mercato dei mobili per ufficio nel Regno Unito nel 2025, mentre la vendita B2B/diretta dai produttori ha registrato il CAGR (tasso di crescita annuale composto) più rapido, pari al 3.41% fino al 2031.
- Dal punto di vista geografico, nel 2025 l'Inghilterra rappresentava l'82.40% della quota di mercato del Regno Unito per i mobili da ufficio, mentre la Scozia ha registrato il tasso di crescita annuo composto (CAGR) più elevato, pari all'1.95% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato dei mobili per ufficio nel Regno Unito
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Ergonomia orientata alla conformità e predisposizione all'utilizzo dei videoterminali | + 0.8% | A livello nazionale, con un'intensificazione delle misure di contrasto in Scozia e Galles. | Medio termine (2-4 anni) |
| Fuga verso luoghi di lavoro di qualità e programmi di riprogettazione post-2024 | + 0.7% | I centri direzionali di Londra, Manchester, Birmingham, Edimburgo e Bristol | A breve termine (≤ 2 anni) |
| Appalti pubblici tramite framework e hub CCS | + 0.5% | A livello nazionale, con i settori immobiliare del Servizio Sanitario Nazionale (NHS) e dell'istruzione in testa. | Medio termine (2-4 anni) |
| Certificazioni di sostenibilità e approvvigionamento circolare (BREEAM, SKA, WELL, WRAP) | + 0.4% | A livello nazionale, con una forte presenza nelle sedi centrali delle società quotate nel FTSE 100 e in strutture pubbliche. | A lungo termine (≥ 4 anni) |
| Privacy acustica e collaborazione incentrata sui video (cabine e divisori) | + 0.6% | Centri urbani densi a Londra e Manchester, e tra gli operatori di spazi di coworking | A breve termine (≤ 2 anni) |
| Soglie di emissioni di carbonio incorporate e requisiti di ritiro o rigenerazione nelle gare d'appalto | + 0.3% | Nazionale, con adozione precoce nelle proprietà gestite dal governo | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Ergonomia orientata alla conformità e predisposizione all'utilizzo dei videoterminali
L'obbligo legale dei datori di lavoro di effettuare valutazioni dei rischi relativi alle apparecchiature con videoterminali (DSE) crea una base di riferimento uniforme per gli acquisti ergonomici, sia per i lavoratori in ufficio che per quelli che lavorano da casa. L'Health and Safety Executive (HSE) chiarisce che gli obblighi relativi alle DSE si applicano anche ai lavoratori da casa quando il lavoro al videoterminale raggiunge determinate soglie giornaliere, estendendo la conformità al personale ibrido e mantenendo la categoria al centro delle attività per i datori di lavoro con sedi multiple. Questo requisito costante supporta gli investimenti continui in scrivanie regolabili e sedie ergonomiche, poiché i datori di lavoro cercano di evitare l'esposizione ai rischi e al contempo migliorare il comfort durante le sessioni prolungate davanti allo schermo. Gli aggiornamenti ergonomici rimangono una priorità anche per le aziende che razionalizzano gli spazi, poiché le norme in materia di sicurezza sul lavoro permangono indipendentemente dal numero di postazioni o dalla configurazione degli ambienti. Il mercato britannico dell'arredamento per ufficio, pertanto, registra una spesa pro capite costante per sedute e postazioni di lavoro conformi, con programmi di approvvigionamento che rinnovano gli articoli ad alto utilizzo con cadenza pluriennale per mantenere gli standard e le garanzie. Questo ancoraggio alla conformità supporta anche l'attività dei rivenditori nelle valutazioni e nei servizi di assistenza post-vendita in linea con le linee guida dell'HSE, contribuendo a mantenere un flusso costante di prodotti ergonomici nel mercato britannico dell'arredamento per ufficio.
Fuga verso luoghi di lavoro di qualità e programmi di riprogettazione post-2024
La ricerca della qualità sta spingendo la domanda verso edifici di pregio, dove gli occupanti cercano spazi di lavoro moderni ed efficienti con credenziali di sostenibilità documentate. Nel centro di Londra, nel 2024, gli spazi di Classe A hanno dominato le locazioni, poiché gli inquilini hanno dato priorità a edifici nuovi o completamente ristrutturati, un modello che influenza le specifiche degli arredi, privilegiando materiali certificati e dati verificati sul ciclo di vita [2] . Questi progetti prediligono nuove installazioni con Dichiarazioni Ambientali di Prodotto e capacità di ritiro da parte dei fornitori, il che riduce le opzioni per le scorte preesistenti prive di tracciabilità. I proprietari di immobili arredano sempre più spesso gli uffici con pacchetti di arredi "plug-and-play" per ridurre i tempi di locazione, il che spinge verso assortimenti selezionati di OEM scelti e riduce il rischio di sostituzione post-occupazione. Questo rimodella il mercato degli arredi per ufficio del Regno Unito, intensificando la domanda di prodotti premium nelle zone di pregio e costringendo i fornitori legati alle scorte secondarie ad adattare il posizionamento e la documentazione dei prodotti. Il risultato è una divisione più netta sia nei prezzi che nelle specifiche, che premia i marchi che si impegnano precocemente con architetti e consulenti degli inquilini attivi nei trasferimenti di uffici di Classe A nel mercato degli arredi per ufficio del Regno Unito.
Appalti del settore pubblico tramite i quadri normativi e gli hub CCS.
Il quadro di riferimento RM6308 del Crown Commercial Service rende la sostenibilità e il valore sociale elementi centrali nella valutazione delle offerte, orientando la selezione verso i fornitori in grado di dimostrare piani di riduzione delle emissioni di carbonio, riparabilità e imballaggi responsabili. I requisiti di questo quadro includono la documentazione sulla riduzione delle emissioni di carbonio ai sensi della Nota di politica di approvvigionamento 06/21 e le norme per gli imballaggi riutilizzabili o riciclabili, con i fornitori tenuti a fornire una rendicontazione annuale sulla sostenibilità come parte della partecipazione continua. Disposizioni simili in materia di sostenibilità e riutilizzo si riflettono nelle linee guida governative per la progettazione degli ambienti di lavoro, che enfatizzano la documentazione del ciclo di vita e la priorità del riutilizzo ove possibile. Queste norme influenzano il modo in cui le specifiche vengono redatte nell'amministrazione centrale e in settori pubblici più ampi, tra cui la sanità e l'istruzione, rafforzando così la base di fornitori a cui rivolgersi con processi comprovati di ritiro e rigenerazione. I fornitori che dimostrano approvvigionamento di legno controllato FSC, finiture a basso contenuto di VOC e copertura EPD per le gamme principali sono ben posizionati per i quadri di riferimento e le mini-gare, mentre i modelli basati esclusivamente su intermediari incontrano maggiori difficoltà nel soddisfare le soglie probatorie. Questo approccio agli acquisti influenza il mercato britannico dei mobili per ufficio, offrendo ai produttori con processi tracciabili e circolari un percorso chiaro per accedere a una domanda pubblica ricorrente.
Riservatezza acustica e collaborazione incentrata sulla videochiamata (cabine/padiglioni, divisori)
Gli orari di lavoro ibridi hanno aumentato la frequenza delle videochiamate negli ambienti open space, sollevando preoccupazioni in termini di privacy e rumore e favorendo l'adozione di cabine e divisori acustici. Le moderne cabine offrono livelli certificati di privacy vocale e includono ventilazione e illuminazione integrate, creando spazi per riunioni di piccole dimensioni senza la necessità di costruzioni permanenti e offrendo ai progettisti caratteristiche prestazionali prevedibili. L'installazione di cabine si è diffusa rapidamente negli uffici di nuova costruzione e nei portfolio di spazi flessibili, dove le postazioni condivise contribuiscono a differenziare gli annunci e a ridurre i colli di bottiglia nelle sale riunioni. Per budget più contenuti e layout di PMI, le pareti divisorie acustiche mobili e i pannelli montati su scrivania offrono soluzioni a basso costo per delimitare aree di collaborazione e concentrazione con prestazioni di assorbimento misurabili. Sono emersi modelli di abbonamento e noleggio per estendere l'accesso alle cabine, distribuendo al contempo gli investimenti nel tempo, un approccio che si rivolge a chi ha contratti di locazione a breve termine e team di dimensioni variabili. La crescita di questa sottocategoria supporta il mercato dell'arredamento per ufficio del Regno Unito, risolvendo le problematiche pratiche del flusso di lavoro e offrendo agli acquirenti nuove opzioni in termini di proprietà, prestazioni e sostenibilità.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Razionalizzazione degli spazi adibiti a uffici e cautela nelle spese in conto capitale nel mercato immobiliare secondario. | -0.9% | Parchi commerciali suburbani e mercati secondari di Londra | Medio termine (2-4 anni) |
| Volatilità dei costi di produzione per acciaio, legname, schiuma e tessuti. | -0.6% | Nazionale, che interessa i produttori senza clausole di copertura o di trasferimento | A breve termine (≤ 2 anni) |
| Prodotti di seconda mano o ricondizionati che cannibalizzano i nuovi acquisti | -0.7% | Londra, Manchester, Bristol, dove si concentrano le reti di rivenditori e le piattaforme circolari | Medio termine (2-4 anni) |
| Le conversioni da uffici a residenze di classe MA stanno riducendo il patrimonio di uffici disponibili. | -0.4% | Centri urbani con immobili di classe E di qualità inferiore | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Razionalizzazione degli spazi adibiti a uffici e cautela nelle spese in conto capitale nel mercato immobiliare secondario.
La riduzione netta degli spazi adibiti a uffici da parte di alcuni occupanti ha inciso sui volumi complessivi di arredamento, ma molte espansioni all'interno di edifici di pregio sono proseguite nell'ambito di un cambiamento qualitativo verso spazi più performanti. Questo contrasto espone le scorte di seconda mano a cicli di rinnovamento posticipati e a smaltimenti in eccesso, mentre i progetti di Classe A procedono con pacchetti di arredamento selezionati che supportano nuove strategie per gli ambienti di lavoro e un maggiore utilizzo degli spazi. Le scorte in eccesso derivanti dai trasferimenti confluiscono nei canali di ristrutturazione e nelle aste, il che riduce il potere di determinazione dei prezzi per i nuovi prodotti nelle categorie sensibili al budget. Parallelamente, gli inquilini che si affrettano ad arredare i nuovi piani di alto livello spesso pagano un sovrapprezzo per la consegna immediata di kit standardizzati di marchi affermati, comprimendo i tempi di consegna per le linee prioritarie. Il mercato dell'arredamento per ufficio del Regno Unito mostra quindi una scissione tra progetti di alta gamma che richiedono nuovi prodotti completamente documentati e ristrutturazioni sensibili al prezzo che assorbono le scorte di seconda mano. Questa scissione aumenta la variabilità nei tempi di ordinazione e nei prezzi medi di vendita per i produttori e i rivenditori che operano sia nei trasferimenti di uffici di Classe A che nel mercato secondario dell'arredamento per ufficio del Regno Unito.
Volatilità dei costi di produzione per acciaio, legname, schiuma e tessuti
Un ecosistema su larga scala di aziende di ricondizionamento e piattaforme di riutilizzo degli asset è maturato fino a offrire alternative verificate e garantite ai prodotti nuovi, deviando una parte della spesa dai canali di vendita diretta. Le grandi operazioni di ricondizionamento hanno dimostrato una significativa riduzione dei rifiuti in discarica e un elevato volume di articoli, oltre a garantire la qualità e le garanzie, che gli acquirenti istituzionali possono verificare quando valutano le opzioni di riutilizzo tramite [3] . Il mercato britannico dei mobili per ufficio ha visto una crescente accettazione di sedie premium ricondizionate a prezzi notevolmente scontati rispetto ai nuovi equivalenti, il che esercita pressione sul calcolo del rapporto prezzo-prestazioni nelle categorie di fascia media. I modelli basati su abbonamento aggiungono un'ulteriore via, fornendo sedute e scrivanie premium come servizio mensile con diritti di rinnovo e riposizionamento, riducendo il rischio di smaltimento e uniformando i costi su orizzonti di leasing più brevi. I risparmi di carbonio documentati derivanti dal riutilizzo rafforzano il business case per le organizzazioni con obiettivi di riduzione di Scope 3 e i team di approvvigionamento possono incorporare questi vantaggi nei framework di punteggio delle offerte. Nel loro insieme, questi canali aumentano la pressione competitiva sulle linee di prodotti standard e premiano i produttori che si differenziano per caratteristiche di sostenibilità verificabili, servizi più rapidi e integrazione tecnologica nel mercato britannico dei mobili per ufficio.
Analisi del segmento
Per prodotto: le sedie incentivano la spesa per la conformità, le cabine risolvono gli attriti del flusso di lavoro nell'era ibrida
Nel 2025, le sedie hanno rappresentato il 36.80% del fatturato del mercato britannico dell'arredamento per ufficio, grazie alla priorità data dai datori di lavoro alle sedute conformi alle normative DSE (Dispositivi di Supporto al Lavoro) con supporto lombare e regolabilità, per ottemperare agli obblighi di legge sia in ufficio che a casa. Questo requisito di conformità garantisce la sostituzione costante delle sedie più usurate con cicli prevedibili, mentre le sedie per riunioni stanno guadagnando quote di mercato per supportare gli spazi di collaborazione che incoraggiano la presenza in ufficio per le attività di gruppo. La domanda di cabine acustiche e divisori per ufficio è in crescita con un CAGR previsto del 3.62% fino al 2031, poiché le organizzazioni si stanno adeguando al lavoro incentrato sulla videoconferenza e alla privacy della conversazione senza interventi di ristrutturazione importanti, modificando così le strategie di layout negli uffici open space. I sistemi di scrivanie continuano a evolversi verso strutture modulari che consentono una rapida riconfigurazione e l'integrazione dell'alimentazione elettrica, mentre lo storage rimane rilevante grazie ad armadietti riadattati e contenitori per apparecchiature tecnologiche in linea con il concetto di hot-desking. Divani e poltrone contribuiscono a creare zone accoglienti che bilanciano comfort e produttività, contribuendo a comunicare i valori del marchio nelle aree di accoglienza e nelle zone clienti del mercato britannico dell'arredamento per ufficio. Le aziende leader di settore, grazie a materiali certificati, facilità di manutenzione e prestazioni acustiche misurate, ottengono un vantaggio competitivo nelle ristrutturazioni di Classe A e nelle gare d'appalto.
In tutte le categorie, la standardizzazione dei componenti e la progettazione orientata allo smontaggio stanno acquisendo sempre maggiore importanza nei modelli che valutano la circolarità e il potenziale di riutilizzo. Cabine e divisori contribuiscono a ridurre i conflitti nelle sale riunioni, migliorando al contempo il controllo del rumore per le chiamate ibride e rimodellando i budget spostando una parte del costo di costruzione su voci di spesa relative agli arredi. Il mercato britannico degli arredi per ufficio con soluzioni acustiche continua a crescere, poiché gli acquirenti bilanciano il costo unitario con il time-to-value rispetto agli ambienti costruiti, con il noleggio che offre un'ulteriore opportunità per portafogli dinamici. Sedie e scrivanie rimangono elementi chiave per via della conformità e dell'uso quotidiano, il che le rende candidate a specifiche standardizzate per implementazioni su più sedi. I fornitori con solidi programmi di assistenza post-vendita e riparazione prolungano la durata dei prodotti e supportano gli obiettivi di economia circolare, che ora vengono presi in considerazione nella valutazione delle offerte, contribuendo a garantire la fidelizzazione dei clienti sia nel settore pubblico che in quello privato. Questa dinamica favorisce i produttori di apparecchiature originali (OEM) in grado di fornire sedute e soluzioni acustiche conformi, con materiali tracciabili, documentazione chiara e tempi di consegna prevedibili nel mercato britannico degli arredi per ufficio.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per materiale: le ancore di prestigio in legno si affermano, i polimeri emergono con narrazioni circolari e modularità agile.
Nel 2025 il legno deteneva una quota di fatturato del 39.25%, a testimonianza del suo allineamento con il design biofilico, le finiture di lusso e le narrazioni aziendali sulla sostenibilità che valorizzano le fonti controllate FSC e l'estetica durevole. I telai in metallo sono essenziali per la stabilità e la funzionalità di seduta-in piedi, ma le fluttuazioni dei costi dell'acciaio e dell'alluminio hanno incoraggiato il doppio approvvigionamento e la differenziazione dei prezzi per gestire la variabilità nel mercato dei mobili per ufficio del Regno Unito [4] Gordian, “What the Data Says: Steel Price Updates,” Gordian, gordian.com . Si prevede che le formulazioni in plastica e polimeri cresceranno più rapidamente con un CAGR del 3.23%, spesso incorporando contenuti riciclati verificati che soddisfano i punteggi nelle gare d'appalto pubbliche e aiutano gli acquirenti a documentare i progressi rispetto ai criteri di sostenibilità. L'analisi del settore dei pannelli in legno indica una crescita strutturale nei materiali ingegnerizzati utilizzati per i sistemi modulari, a supporto di una fornitura costante di scrivanie, contenitori e divisori nel medio termine. Le tendenze dei prezzi del legno alla fine del 2024 hanno mostrato un rallentamento nelle categorie di legno duro, sebbene i fornitori continuino a gestire la volatilità a livello di categoria e a mantenere l'integrità dell'etichettatura attraverso pratiche di catena di custodia. Questi cambiamenti nei materiali supportano specifiche che bilanciano estetica, durata e considerazioni relative all'impatto ambientale nel mercato dei mobili per ufficio del Regno Unito.
Con la crescente importanza della valutazione del ciclo di vita, i produttori stanno ponendo l'accento sulla copertura EPD, sul contenuto riciclato verificato e sulle finiture a basse emissioni, ormai richieste di routine nei progetti pubblici e privati. Catene logistiche più brevi e finiture di produzione nazionale possono favorire le offerte che privilegiano le emissioni da trasporto, a condizione che la documentazione e la verifica soddisfino le aspettative degli auditor. Gli acquirenti utilizzano il mix di materiali per conciliare l'immagine del marchio con i requisiti di manutenzione, riconfigurazione e pulizia nelle aree ad alto traffico. Il mercato britannico dei mobili per ufficio, in particolare per i pannelli ingegnerizzati e i polimeri riciclati, è supportato da procedure di appalto che privilegiano la circolarità e la documentazione in accordi quadro e mini-gare. I fornitori in grado di dimostrare un contenuto riciclato verificato, solidi programmi di riparazione e un servizio locale rafforzano le proprie offerte e creano un vantaggio competitivo che va oltre il semplice prezzo nel mercato britannico dei mobili per ufficio.
Per fascia di prezzo: la fascia media domina i budget delle PMI, mentre la fascia premium cresce in quanto sostenibilità ed esperienza giustificano gli aggiornamenti.
Nel 2025, i pacchetti di fascia media hanno rappresentato il 48.60% della spesa, riflettendo le priorità delle PMI che cercano un equilibrio tra conformità, funzionalità e finiture di qualità a un prezzo accessibile nel mercato britannico dell'arredamento per ufficio. Questa fascia privilegia i sistemi modulari con ergonomia comprovata, gestione integrata dei cavi e supporto in garanzia, riducendo così i rischi e velocizzando l'installazione. Le soluzioni economiche continuano a essere adatte ad ambienti in cui il prezzo è un fattore determinante e a layout temporanei in cui la durabilità ha la precedenza sul design di marca. Si prevede che i pacchetti premium cresceranno a un CAGR del 2.98%, poiché le aziende di alto profilo puntano sulla visibilità del marchio e sull'esperienza degli ospiti in posizioni privilegiate, spesso allineandosi agli assortimenti specificati dagli architetti per gli edifici di Classe A. I modelli in abbonamento che offrono sedute e scrivanie premium come servizio consentono l'accesso a marchi di fascia alta, aiutando al contempo le aziende più giovani a gestire il flusso di cassa e introducendo un canale complementare nel mercato britannico dell'arredamento per ufficio.
La segmentazione dei prezzi viene inoltre ridefinita dalle opzioni di economia circolare, che riducono il divario tra soluzioni economiche e di fascia alta. Le sedie premium ricondizionate offrono un'alternativa a basso impatto ambientale rispetto alle sedie nuove di fascia media, complicando i confronti diretti dei prezzi e sottolineando l'importanza della documentazione, dei dati e dell'assistenza post-vendita nella scelta del fornitore. I fornitori di fascia alta rispondono con tecnologie integrate e analisi degli ambienti di lavoro che estendono il valore oltre i materiali e le finiture. I leader di fascia media puntano su livelli di servizio affidabili, kit configurabili che si integrano con i sistemi dell'edificio e certificazioni. Questi cambiamenti contribuiscono a mantenere un mix di prezzi equilibrato nel mercato britannico dell'arredamento per ufficio, con proposte di valore differenziate legate alla sostenibilità, alla tecnologia e al servizio in ogni fascia.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per utente finale: gli uffici aziendali trainano i volumi, il settore sanitario amplia i requisiti per il controllo delle infezioni
Nel 2025, gli uffici aziendali rappresentavano il 61.35% della domanda degli utenti finali, a testimonianza della concentrazione di aziende del settore finanziario, professionale e tecnologico che richiedono postazioni di lavoro e spazi di collaborazione standardizzati e conformi nel mercato britannico dell'arredamento per ufficio. Le grandi imprese guidano il controllo delle specifiche e le implementazioni multi-sede attraverso reti di OEM e rivenditori, mentre le PMI privilegiano la velocità e i pacchetti configurabili adatti a una crescita graduale. La domanda del settore pubblico continua ad allinearsi ai framework CCS, in cui il valore sociale, la pianificazione della riduzione delle emissioni di carbonio e la documentazione delle pratiche circolari influenzano la valutazione delle offerte e la scelta dei fornitori. Si prevede che gli uffici del settore sanitario cresceranno a un CAGR del 2.54%, poiché i programmi immobiliari integrano arredi con proprietà di controllo delle infezioni, superfici pulibili ed ergonomia adeguata per il lavoro in ambito clinico. Il settore dell'istruzione e quello governativo continuano ad acquistare tramite accordi quadro che enfatizzano la durabilità e la riparabilità, mantenendo standard uniformi in tutto il mercato britannico dell'arredamento per ufficio.
Le esigenze degli utenti finali riflettono anche orari di lavoro ibridi e una crescente intensità di collaborazione, che influenzano l'equilibrio tra scrivanie, postazioni individuali, tavoli per riunioni e sedute. Gli inquilini aziendali negli edifici di Classe A privilegiano finiture di livello alberghiero nelle aree di accoglienza e dedicate ai clienti, mentre le aree di servizio enfatizzano zone flessibili per supportare sprint di team e progetti. Gli acquirenti pubblici richiedono una documentazione chiara del ciclo di vita e impegni sui livelli di servizio per ridurre i rischi di installazione, manutenzione e smaltimento a fine vita. La dimensione del mercato britannico dei mobili per ufficio legata alle implementazioni aziendali rimane significativa, ma i canali di abbonamento e l'economia circolare continuano a guadagnare rilevanza negli uffici più piccoli e negli ambienti in fase di transizione. I fornitori che combinano conformità, servizio e segnali di sostenibilità migliorano le probabilità di successo nei segmenti aziendale, sanitario e dell'istruzione nel mercato britannico dei mobili per ufficio.
Per canale di distribuzione: le vendite dirette B2B sfruttano il controllo delle specifiche, la frammentazione del commercio al dettaglio persiste con l'aggregazione online
Nel mercato britannico dell'arredamento per ufficio, si prevede che i canali B2B, sia diretti dai produttori che tramite rivenditori, rappresenteranno circa il 64.67% del valore di mercato entro il 2025. Questi canali sono destinati a crescere a un CAGR del 3.41% dal 2026 al 2031, trainati dalla crescente adozione da parte delle aziende di implementazioni gestite da account manager, prezzi basati su framework e un'attenzione particolare alla conformità documentata. Questi canali coordinano i requisiti BIM, le certificazioni e le fasi di realizzazione per progetti complessi, spesso supportati da showroom e installazioni pilota. I canali B2C e retail si rivolgono alle microimprese e ai lavoratori da remoto con assortimenti selezionati e consegne rapide, mentre gli aggregatori online ampliano la portata e la visibilità. I modelli di abbonamento introducono entrate ricorrenti e flessibilità di aggiornamento che si allinea con contratti di leasing più brevi e un organico incerto, offrendo ulteriori opzioni per l'acquisto di postazioni e sedute. Questo modello distributivo premia i produttori OEM verticalmente integrati che controllano l'intera filiera, dalla fabbrica al cantiere, lasciando al contempo spazio a imprese specializzate nel ricondizionamento e nell'installazione per soddisfare le esigenze di nicchia e di economia circolare nel mercato britannico dei mobili per ufficio.
Le reti di showroom e gli spazi dimostrativi supportano la valutazione critica di prodotti ergonomici e acustici, dove l'esperienza di prova è fondamentale per la selezione. I rivenditori rafforzano il loro ruolo attraverso la pianificazione degli spazi, l'installazione e l'assistenza post-vendita, garantendo configurazioni conformi e un minor numero di interventi di assistenza. Gli appalti del settore pubblico regolano le transazioni attraverso quadri normativi che semplificano la concorrenza, innalzando al contempo gli standard di sostenibilità e consolidando i volumi con fornitori pre-approvati. Gli strumenti online ora supportano la visualizzazione e la configurazione, ma gli articoli pesanti, la consegna e il montaggio continuano a mantenere la rilevanza degli showroom per le transazioni di maggior valore. La distribuzione del mercato dei mobili per ufficio nel Regno Unito rimarrà multicanale, poiché i team di approvvigionamento bilanciano controllo, velocità e risultati del ciclo di vita in base alle tipologie di progetto e ai budget.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
La quota dominante dell'Inghilterra, pari all'82.40% nel 2025, rispecchia lo status della capitale come principale polo europeo per gli uffici, dove gli edifici di Classe A attraggono inquilini alla ricerca di spazi efficienti dal punto di vista energetico e allestimenti curati che soddisfano gli obiettivi di certificazione del mercato britannico dell'arredamento per ufficio. I quartieri centrali del West End e della City continuano ad attirare l'attenzione dei clienti più esigenti, e gli edifici di pregio con uffici arredati dal proprietario possono essere oggetto di contratti di locazione più rapidi, poiché arredi e tecnologie sono integrati fin dall'inizio. I mercati regionali inglesi, come Manchester, Birmingham e Bristol, mostrano un'attività sostenuta, con una domanda concentrata in immobili di alto livello, creando una richiesta costante di sedute conformi, scrivanie modulari e soluzioni acustiche. Il legame tra l'occupazione degli spazi di pregio e gli allestimenti curati rimane forte, e i progetti in edifici di pregio richiedono in genere nuovi prodotti con dati documentati sul ciclo di vita che soddisfino gli obiettivi di sostenibilità a livello di edificio. Ciò determina maggiori investimenti per postazione nelle aree di accoglienza e nelle sale riunioni che offrono esperienze coinvolgenti per i clienti nel mercato britannico dell'arredamento per ufficio.
La Scozia supera la media nazionale in termini di crescita fino al 2031, grazie agli interventi di ammodernamento degli edifici che accelerano i cicli di rinnovo degli arredi negli uffici, in linea con le più rigorose traiettorie di efficienza. I distretti dei servizi finanziari e tecnologici di Edimburgo continuano a supportare specifiche di alta qualità per sale clienti, aree di collaborazione e uffici direzionali. I principali centri del settore pubblico e ingegneristico di Glasgow rafforzano la domanda di arredi durevoli e riparabili, con la relativa documentazione di supporto che semplifica la valutazione delle offerte nel mercato britannico degli arredi per ufficio. La capacità di assistenza regionale, i programmi di riparazione e le partnership per il ricondizionamento conferiscono maggiore peso alle gare d'appalto scozzesi, dove il riutilizzo e l'economia circolare vengono premiati. I fornitori con chiare Dichiarazioni Ambientali di Prodotto (EPD) e opzioni di riacquisto sono ben posizionati per soddisfare le aspettative di trasparenza del ciclo di vita e supportare un'installazione e un'assistenza post-vendita prevedibili.
Il Galles e l'Irlanda del Nord contribuiscono con volumi costanti attraverso centri governativi e uffici professionali, con reti di rivenditori in grado di coordinare la consegna e il montaggio. Le normative che consentono la conversione da commerciale a residenziale continuano a spostare la domanda da alcuni uffici secondari verso edifici di pregio con suite selezionate, aumentando la quota di budget per l'arredamento legata a stock di Classe A. Con il progredire di questo cambiamento strutturale, il mercato dell'arredamento per ufficio del Regno Unito sta concentrando una quota maggiore di valore in progetti di alta gamma, mentre i canali del riciclo e del ricondizionamento assorbono gli articoli derivanti da ridimensionamenti o trasferimenti. I programmi di ridistribuzione e riutilizzo rimangono rilevanti in tutte le regioni perché offrono benefici ambientali misurabili in linea con gli obiettivi aziendali. I fornitori che offrono livelli di servizio costanti e documentazione chiara nei centri regionali continueranno a conquistare quote di mercato nelle implementazioni multi-sede nel mercato dell'arredamento per ufficio del Regno Unito.
Panorama competitivo
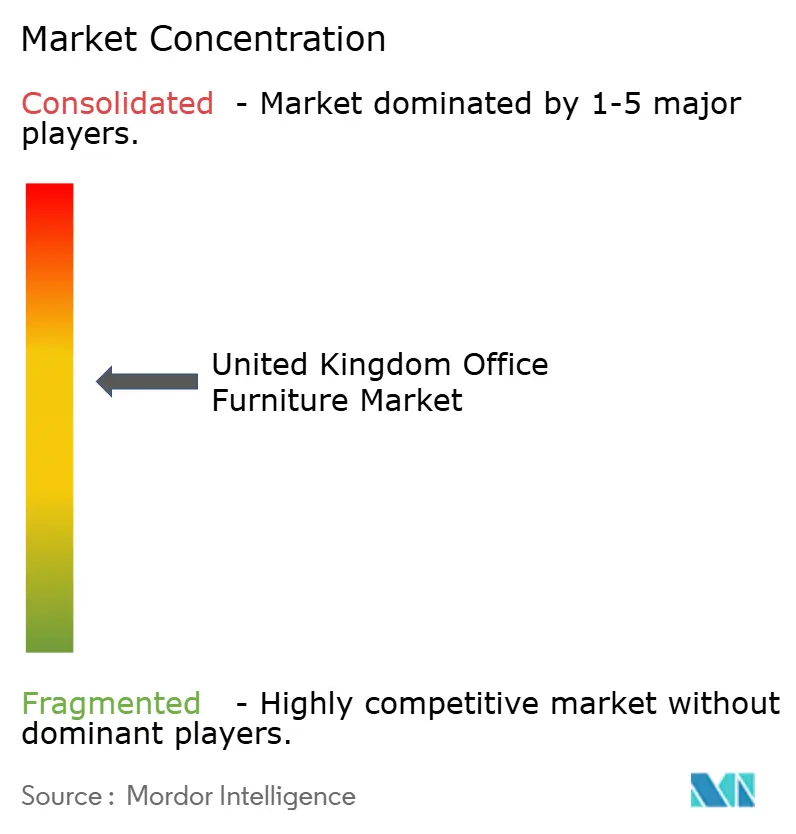
Il mercato britannico dei mobili per ufficio rimane moderatamente frammentato, con affermati produttori britannici, multinazionali americane e importatori europei che competono nei canali aziendali, del settore pubblico e delle PMI. I leader nazionali sfruttano la produzione nel Regno Unito e la logistica regionale per offrire tempi di consegna più brevi e una maggiore reattività del servizio, il che rafforza le offerte che valorizzano la resilienza della catena di approvvigionamento e le minori distanze di trasporto. I marchi globali investono in ricerca, showroom e rapporti con gli architetti per integrare i prodotti fin dalle prime fasi della pianificazione degli allestimenti, garantendo la coerenza delle specifiche tra i portfolio internazionali. I programmi del settore pubblico convogliano una quota dei volumi in pool prequalificati in cui la documentazione sulla sostenibilità e i programmi di riparazione vengono valutati insieme al prezzo e alla consegna. Gli specialisti dell'economia circolare forniscono servizi di ricondizionamento e ridistribuzione su larga scala, offrendo un'alternativa strutturalmente conveniente in termini di prezzo e emissioni di carbonio rispetto ai prodotti nuovi e comparendo sempre più spesso nelle grandi gare d'appalto. Questo mix mantiene i margini dei rivenditori sostenibili e supporta strategie differenziate, dagli showroom di fascia alta agli hub per l'economia circolare, nel mercato britannico dei mobili per ufficio.
La tecnologia si sta affermando come un campo di battaglia in cui sensori integrati, analisi dei dati e integrazioni di prenotazione aggiungono valore a sedute, postazioni individuali e aree di collaborazione. I produttori OEM globali mettono in evidenza esperienze connesse al software in showroom e centri WorkLife, dimostrando come lo spazio possa supportare la collaborazione comunitaria e ibrida, influenzando le decisioni aziendali ben oltre le singole postazioni di lavoro. I produttori pubblicano inoltre aggiornamenti sulla sostenibilità e sui progressi nella riduzione delle emissioni per soddisfare i requisiti richiesti nelle gare d'appalto e nella rendicontazione agli azionisti, in linea con le aspettative dei clienti in termini di trasparenza dei materiali e controllo del ciclo di vita. Le piattaforme circolari estendono il ciclo di vita dei prodotti OEM attraverso la riparazione e la rigenerazione, in conformità con i principi degli appalti pubblici. Queste mosse strategiche supportano un mercato in cui nessun singolo attore domina e in cui proposte differenziate in termini di documentazione, tecnologia e servizi sono decisive nel mercato britannico dell'arredamento per ufficio.
Le recenti iniziative illustrano come i marchi stiano ampliando le proprie capacità e il proprio posizionamento lungo tutta la catena del valore. Haworth ha acquisito Heller per rafforzare la propria offerta di design, che si traduce in lounge aziendali di alta gamma, zone dedicate all'ospitalità e aree di collaborazione premium per aziende del settore finanziario e legale. Boss Design ha presentato soluzioni di storage integrate e schermi mobili per layout flessibili in occasione di un importante evento londinese all'inizio del 2026, segnalando roadmap di prodotto pensate per la zonizzazione flessibile e la modularità. Steelcase ha inaugurato un nuovo WorkLife Center incentrato sulla progettazione di spazi di lavoro orientati alla comunità, un tema di diretta rilevanza per le aziende del Regno Unito che stanno riequilibrando gli spazi individuali e condivisi negli ambienti post-pandemia. Queste azioni rispecchiano un più ampio cambiamento verso credenziali di sostenibilità visibili, documentazione pronta per la specifica e esperienze che aiutano le aziende a tradurre la strategia immobiliare in risultati concreti per gli ambienti di lavoro nel mercato britannico dell'arredamento per ufficio.
Leader del settore dell'arredamento per ufficio nel Regno Unito
Il gruppo senatore
Steelcase Inc.
MillerKnoll Inc.
Mobili per ufficio Bisley
Haworth
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Febbraio 2026: Boss Design ha presentato il suo approccio raffinato alla progettazione degli spazi di lavoro al Workspace Design Show 2026 (Business Design Centre, Londra, 25-26 febbraio), mostrando la tecnologia di stoccaggio intelligente BeSmart™ integrata con i sistemi Deco e LockerWall, insieme a nuove fioriere in acciaio e schermi mobili Arches per layout flessibili.
- Febbraio 2026: Heller Furniture entra a far parte di Haworth, ampliando la leadership del gruppo nel design e il portafoglio prodotti nei segmenti residenziali e alberghieri di alta gamma, con potenziali applicazioni anche nelle lounge aziendali di lusso nei settori finanziario e legale.
- Gennaio 2026: Steelcase è stata riconosciuta per il ventesimo anno consecutivo come una delle aziende più ammirate al mondo da Fortune, rafforzando il valore del marchio negli acquisti aziendali del Regno Unito, dove la reputazione e il servizio post-installazione influenzano le preferenze dei rivenditori.
- Ottobre 2025: Il Renew Centre di Crown Workspace ha evitato che 2,800 tonnellate di mobili finissero in discarica dall'inizio del programma, ricondizionando oltre 125,000 scrivanie, sedie e unità di archiviazione con garanzie di 6 mesi, dimostrando operazioni di economia circolare su larga scala che competono con l'offerta di mobili nuovi.
Ambito del rapporto sul mercato dei mobili per ufficio nel Regno Unito
L'arredamento per ufficio è definito come mobili e accessori progettati per l'uso in spazi per ufficio. Il mercato dell'arredamento per ufficio del Regno Unito è segmentato per tipo e canale di distribuzione. Per tipo, il mercato è segmentato in sedute, tavoli, contenitori, scrivanie e altri mobili per ufficio (armadietti). Per canale di distribuzione, il mercato è segmentato in centri per la casa, flagship store, negozi specializzati, negozi online e altri canali di distribuzione (rivenditori locali). Il rapporto offre dimensioni di mercato e previsioni in valore (USD) per tutti i segmenti sopra indicati.
Per prodotto
| Sedie | Sedie per dipendenti |
| Sedie da riunione | |
| Sedie per gli ospiti | |
| tavoli | Tabelle di conferenza |
| Scrivanie | |
| Altre tabelle | |
| Unità di stoccaggio | Classificatori |
| Librerie e scaffali | |
| Divani/Sedute morbide | |
| Cabine e divisori per ufficio | |
| Altri mobili per ufficio (sgabelli, reception, accessori) |
Per materiale
| Legno (MDF) |
| Metallo |
| Plastica e polimero |
| Altri materiali |
Per fascia di prezzo
| Economia |
| Mid-range |
| Premium |
Per utente finale
| Uffici Aziendali |
| Uffici Sanitari |
| Istituzioni educative |
| Governo e uffici pubblici |
| Back-office per l'ospitalità e la vendita al dettaglio |
| Altro |
Per canale di distribuzione
| B2C / Vendita al dettaglio | Centri domestici |
| Negozi di mobili specializzati | |
| Online | |
| Altri canali di distribuzione | |
| B2B / Direttamente dai produttori |
Per area geografica (Regno Unito)
| Inghilterra |
| Scozia |
| Galles |
| Irlanda del Nord |
| Per prodotto | Sedie | Sedie per dipendenti |
| Sedie da riunione | ||
| Sedie per gli ospiti | ||
| tavoli | Tabelle di conferenza | |
| Scrivanie | ||
| Altre tabelle | ||
| Unità di stoccaggio | Classificatori | |
| Librerie e scaffali | ||
| Divani/Sedute morbide | ||
| Cabine e divisori per ufficio | ||
| Altri mobili per ufficio (sgabelli, reception, accessori) | ||
| Per materiale | Legno (MDF) | |
| Metallo | ||
| Plastica e polimero | ||
| Altri materiali | ||
| Per fascia di prezzo | Economia | |
| Mid-range | ||
| Premium | ||
| Per utente finale | Uffici Aziendali | |
| Uffici Sanitari | ||
| Istituzioni educative | ||
| Governo e uffici pubblici | ||
| Back-office per l'ospitalità e la vendita al dettaglio | ||
| Altro | ||
| Per canale di distribuzione | B2C / Vendita al dettaglio | Centri domestici |
| Negozi di mobili specializzati | ||
| Online | ||
| Altri canali di distribuzione | ||
| B2B / Direttamente dai produttori | ||
| Per area geografica (Regno Unito) | Inghilterra | |
| Scozia | ||
| Galles | ||
| Irlanda del Nord | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quali sono le prospettive per il mercato dei mobili per ufficio nel Regno Unito al 2031?
Si prevede che il mercato britannico dei mobili per ufficio raggiungerà un valore di 2.76 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 2.92% rispetto al valore di base del 2025 di 2.32 miliardi di dollari, grazie all'ergonomia conforme alle normative, agli allestimenti di alta qualità (Grade A) e agli standard di approvvigionamento circolare.
Quali categorie di prodotti guidano la domanda e la crescita nel mercato dei mobili per ufficio del Regno Unito?
Nel 2025, le sedie hanno rappresentato la quota maggiore del fatturato, pari al 36.80%, mentre le cabine e i divisori per ufficio sono i prodotti in più rapida crescita, con un tasso di crescita annuo composto (CAGR) previsto del 3.62% fino al 2031, in quanto gli uffici si stanno adattando alla collaborazione basata principalmente sulla videoconferenza e alle esigenze di privacy.
Quali materiali sono i più importanti nel mercato dei mobili per ufficio del Regno Unito?
Nel 2025 il legno deteneva la quota maggiore, pari al 39.25%, grazie alla sua durabilità e all'allineamento con il marchio, mentre la plastica e i polimeri registravano la crescita più rapida, con un CAGR previsto del 3.23%, e beneficiavano dei vantaggi derivanti dal contenuto riciclato nelle gare d'appalto.
Quali sono i principali utilizzatori finali che generano la maggior spesa nel mercato britannico dei mobili per ufficio?
Gli uffici aziendali hanno rappresentato il 61.35% della spesa nel 2025, e si prevede che gli uffici del settore sanitario cresceranno al ritmo più rapido, con un CAGR del 2.54%, poiché i programmi di gestione immobiliare specificano arredi lavabili e conformi alle normative sul controllo delle infezioni.
In che modo le norme sugli appalti pubblici del Regno Unito influenzano la selezione dei fornitori nel mercato britannico dell'arredamento per ufficio?
Gli appalti pubblici ora valutano le offerte in base all'impronta di carbonio e alle credenziali di economia circolare, favorendo i produttori con programmi di sostenibilità verificati.


