

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
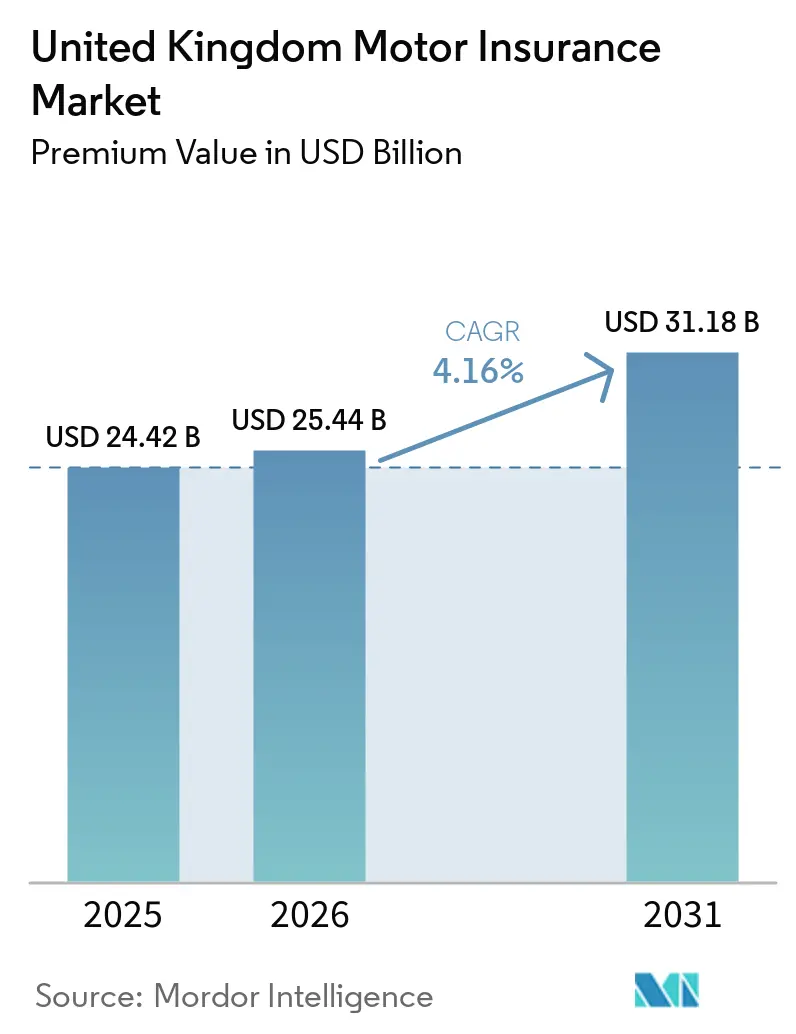
| Dimensione del mercato (2026) | 25.44 miliardo di dollari |
| Dimensione del mercato (2031) | 31.18 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.16% CAGR |
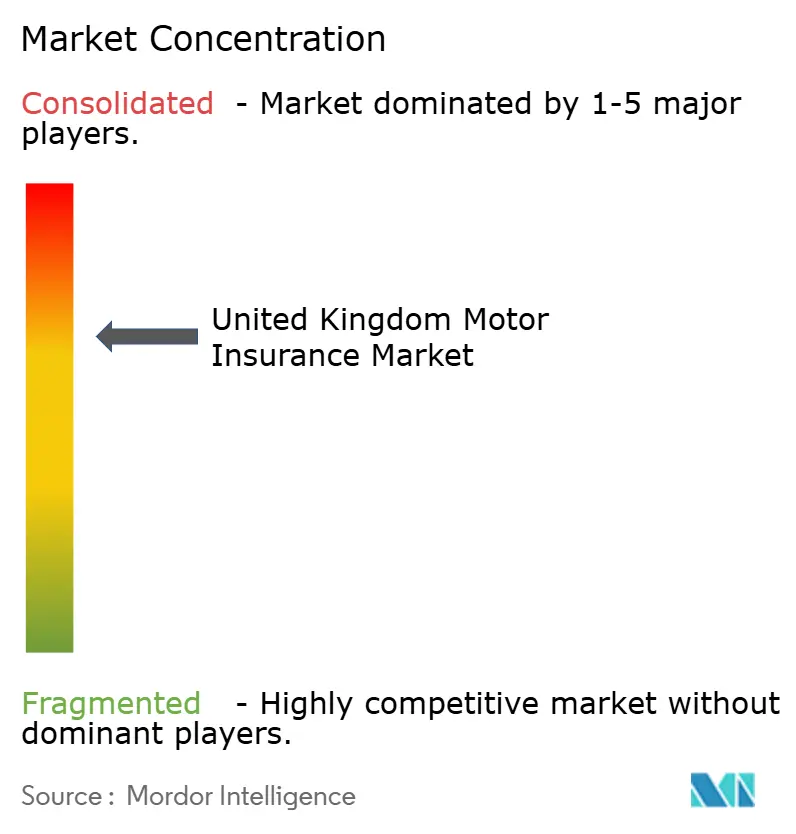
| Concentrazione del mercato | Alto |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato assicurativo automobilistico nel Regno Unito a cura di Mordor Intelligence
Si prevede che il mercato britannico delle assicurazioni auto, in termini di valore dei premi, crescerà da 24.42 miliardi di dollari nel 2025 e 25.44 miliardi di dollari nel 2026 a 31.18 miliardi di dollari entro il 2031, registrando un tasso di crescita annuo composto (CAGR) del 4.16% tra il 2026 e il 2031.
Nonostante i vincoli normativi sui prezzi di rinnovo e l'aumento dell'inflazione dei sinistri, il mercato assicurativo auto del Regno Unito sta assistendo a un costante incremento dei premi. Le compagnie assicurative risentono della pressione sulla redditività dovuta all'aumento dei costi di riparazione dei veicoli, alla crescente valutazione delle auto usate e a un marcato incremento dei sinistri relativi ai veicoli elettrici (EV). Di conseguenza, hanno iniziato a ricalibrare le proprie strategie di sottoscrizione. Contemporaneamente, il mercato si sta trasformando: il crescente utilizzo della telematica, l'intensificarsi della concorrenza da parte dei fornitori digitali diretti e un'ondata di consolidamento tra le principali compagnie assicurative stanno rimodellando la distribuzione della capacità di sottoscrizione tra le diverse linee di copertura. Questi cambiamenti preannunciano un passaggio a una strategia di prezzi basata sui dati, a una segmentazione della clientela più precisa e a un ruolo amplificato dell'intelligenza artificiale nella gestione dei sinistri.
Punti chiave del rapporto
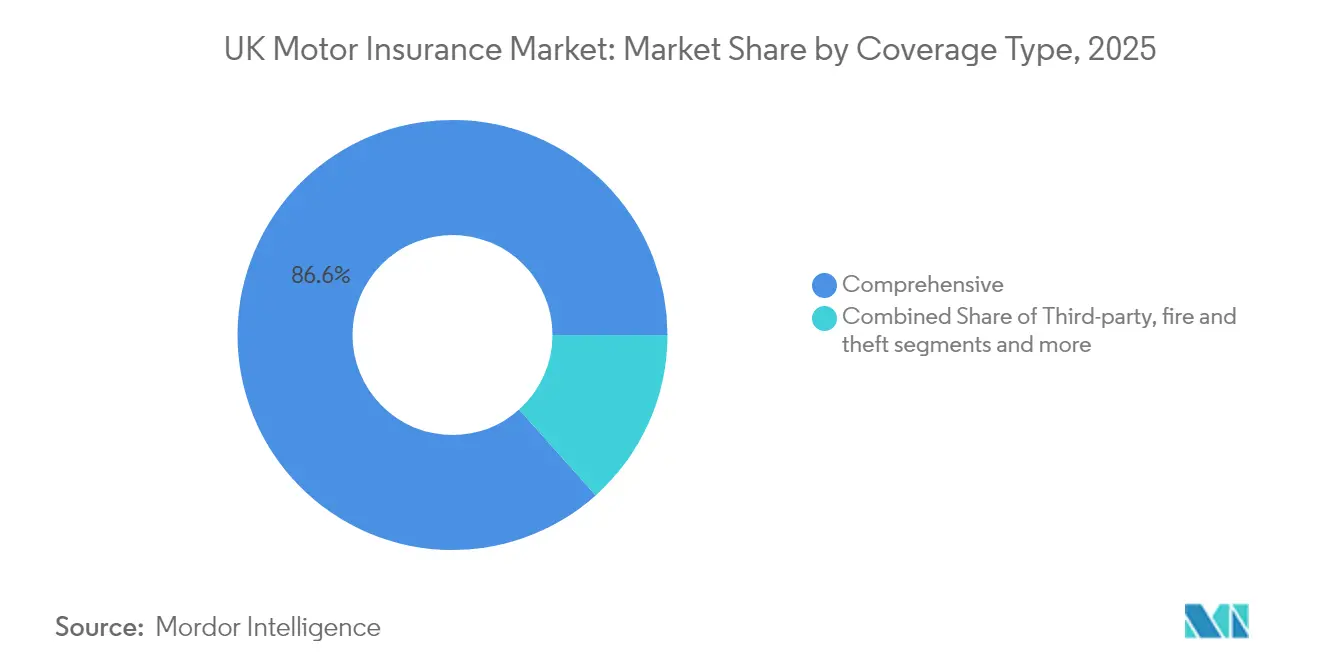
- Per tipologia di copertura assicurativa, le polizze complete hanno rappresentato l'86.60% dei ricavi nel 2025, mentre si prevede che le coperture di responsabilità civile, incendio e furto aumenteranno a un CAGR del 6.63% fino al 2031.
- In base alla tipologia di veicolo, nel 71.90 le autovetture rappresentavano il 2025% della quota di mercato delle assicurazioni auto nel Regno Unito, mentre i veicoli commerciali hanno guidato la crescita con un CAGR previsto del 5.76%.
- Per utente finale, gli automobilisti individuali hanno generato l'81.50% dei premi nel 2025; si prevede che il segmento delle flotte commerciali crescerà a un CAGR del 5.37% fino al 2031.
- Per canale di distribuzione, i siti web di comparazione dei prezzi hanno controllato il 54.70% dei premi nel 2025; i canali digitali diretti stanno crescendo più rapidamente, con un CAGR del 7.18%.
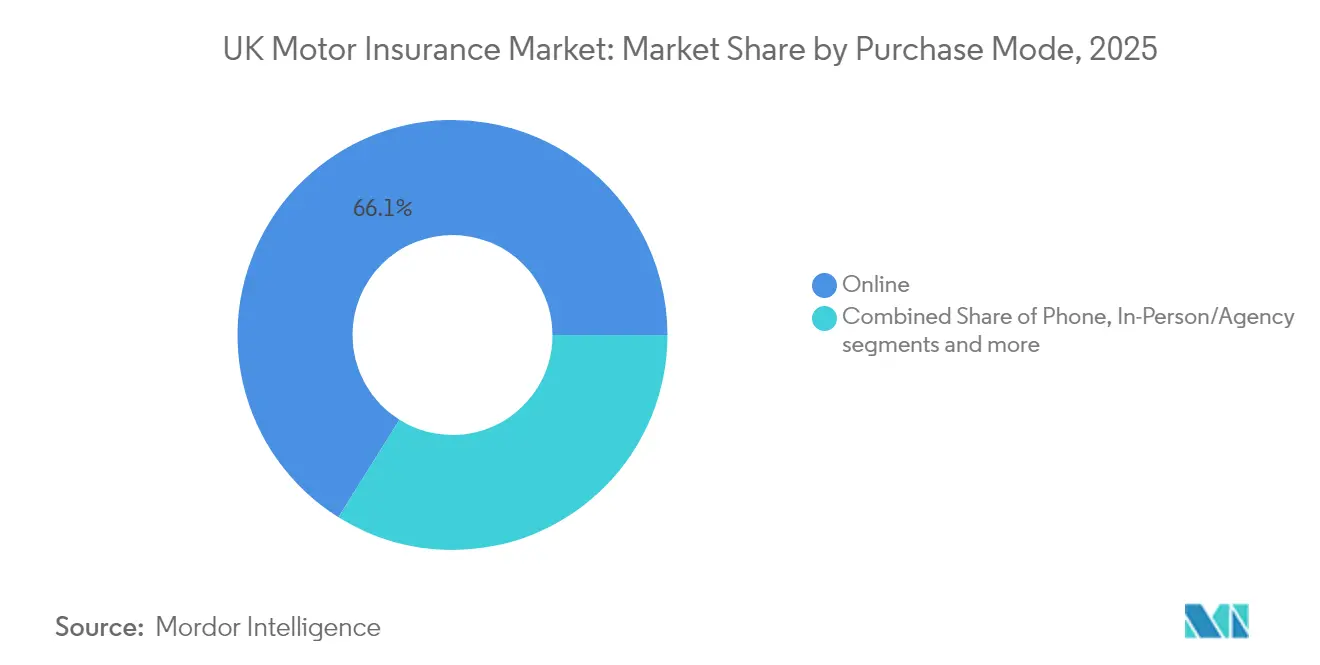
- In base alla modalità di acquisto, le transazioni online hanno rappresentato il 66.10% dei premi nel 2025 e cresceranno a un CAGR del 7.65%.
- In base alla tecnologia, l'assicurazione basata sull'utilizzo si sta espandendo a un CAGR del 17.90%, anche se i prodotti tradizionali detengono una quota del 89.40%.
- In termini geografici, l'Inghilterra ha dominato con una quota dell'82.30% nel 2025; l'Irlanda del Nord mostra le prospettive di CAGR più elevate, pari al 4.22%.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato assicurativo automobilistico nel Regno Unito
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| L'aumento del valore delle auto usate aumenta i risarcimenti per le perdite totali | + 1.8% | Inghilterra, Scozia, Galles, Irlanda del Nord | A breve termine (≤ 2 anni) |
| Crescita dell'assicurazione basata sull'utilizzo attraverso i dati DVLA e la telematica 5G | + 1.5% | Inghilterra, Scozia, Galles, Irlanda del Nord | Medio termine (2–4 anni) |
| Rapida espansione del parco EV che guida la copertura specializzata | + 1.2% | Inghilterra, Scozia, Galles, Irlanda del Nord | A lungo termine (≥ 4 anni) |
| Distribuzione più ampia tramite aggregatori che generano oltre il 70% di nuovi affari | + 0.8% | Inghilterra, Scozia, Galles, Irlanda del Nord | A breve termine (≤ 2 anni) |
| Mandati di elettrificazione della flotta commerciale | + 0.6% | Inghilterra, Scozia, Galles, Irlanda del Nord | Medio termine (2–4 anni) |
| Automazione dei reclami basata sull'intelligenza artificiale che riduce i coefficienti di spesa | + 0.4% | Inghilterra, Scozia, Galles, Irlanda del Nord | Medio termine (2–4 anni) |
| Fonte: Intelligenza di Mordor | |||
L'aumento del valore delle auto usate aumenta i risarcimenti per perdite totali e i livelli dei premi
Per tutto il 2024 e fino all'inizio del 2025, il mercato assicurativo automobilistico del Regno Unito ha risentito dell'impennata dei valori delle auto usate. Questo picco non solo ha gonfiato i risarcimenti per danni totali, ma ha anche portato a un'ampia revisione dei premi. I dati di EY evidenziano che nel 2024 l'aumento del valore dei veicoli ha aggiunto 68 sterline al premio medio, facendo aumentare i costi della copertura completa del 12%. Contemporaneamente, i ritardi nelle riparazioni hanno prolungato i periodi di noleggio dei veicoli, amplificando le spese relative al noleggio del 30%. Di conseguenza, i premi delle polizze complete si sono attestati in media a 437 sterline, mentre la copertura di sola responsabilità civile verso terzi ha visto un aumento a 591 sterline, a causa dei maggiori rischi di danni irrecuperabili. Sebbene queste dinamiche abbiano portato a un'inflazione a breve termine dei premi, gli analisti prevedono un rallentamento con il miglioramento della disponibilità di auto nuove, che potrebbe alleviare le pressioni sui prezzi nei prossimi due anni.
Crescita dell'assicurazione basata sull'utilizzo alimentata dai dati aperti della DVLA e dalla telematica 5G
Nel Regno Unito, l'adozione dell'assicurazione basata sull'utilizzo (UBI) è in forte espansione, alimentata dall'integrazione della telematica 5G all'avanguardia e dall'accesso ai dati aperti fornito dalla Driver and Vehicle Licensing Agency (DVLA). Questi progressi consentono alle compagnie assicurative di raccogliere e valutare parametri di guida in tempo reale, come schemi di frenata, tendenze di accelerazione e informazioni stradali contestuali. Tali informazioni confluiscono in modelli di tariffazione dinamici, promuovendo comportamenti di guida più sicuri. Di conseguenza, le polizze basate sulla telematica hanno registrato un robusto CAGR del 18.60%. In prospettiva, con la continua innovazione nella sottoscrizione basata sul comportamento, il vantaggio competitivo è destinato a favorire le compagnie assicurative che danno priorità e investono in capacità basate sui dati.
La rapida espansione del parco veicoli elettrici nel Regno Unito alimenta la domanda di coperture per motori specializzati
I veicoli elettrici rappresentavano il 20% delle nuove immatricolazioni nel giugno 2024 e una su quattro auto nuove vendute nel novembre 2024 era elettrica [1] Department for Transport, “Industry Encouraged to Shape UK Transition to Zero Emission Vehicles,” gov.uk . Gli assicuratori segnalano premi medi per i veicoli elettrici superiori del 25.5% rispetto a quelli per i veicoli a benzina perché i pacchi batteria aumentano la complessità delle riparazioni. I progressi nelle infrastrutture di ricarica rapida e la data ripristinata del 2030 per l'eliminazione graduale della benzina e del diesel rafforzano la domanda a lungo termine di coperture assicurative specializzate per i veicoli elettrici, tra cui la protezione contro il degrado della batteria e i danni alle stazioni di ricarica. Il mercato assicurativo automobilistico del Regno Unito sta quindi sviluppando competenze di sottoscrizione specifiche per i veicoli elettrici per gestire i modelli di perdita emergenti e proteggere la redditività.
Distribuzione più ampia tramite aggregatori che forniscono la maggior parte dei nuovi affari
Nel mercato assicurativo auto del Regno Unito, i siti web di comparazione prezzi sono fondamentali, trainano la crescita e acquisiscono dal 60% al 70% dei premi per le nuove assicurazioni. Questa posizione dominante costringe le compagnie assicurative a collaborare con più gruppi di aggregatori per rimanere competitive. La decisione di Direct Line, presa nel dicembre 2024, di aderire a queste piattaforme ne sottolinea l'importanza strategica. Sebbene commissioni che vanno dal 15% al 25% pesino sui margini, esse incrementano il volume dei preventivi, con conseguente migliore selezione dei rischi e maggiore efficienza nella sottoscrizione. Con il consolidamento del ruolo degli aggregatori nell'acquisizione di clienti, le compagnie assicurative stanno anche indirizzando gli investimenti verso canali di vendita diretta al consumatore, con l'obiettivo di riprendere il controllo sui costi di distribuzione e salvaguardare la redditività.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Riforme dei prezzi “al giusto valore” della FCA che limitano le penali per la fedeltà | -1.2% | Inghilterra, Scozia, Galles, Irlanda del Nord | Medio termine (2–4 anni) |
| L'inflazione dei costi di componenti e manodopera supera la crescita dei premi | -0.8% | Inghilterra, Scozia, Galles, Irlanda del Nord | A breve termine (≤ 2 anni) |
| Calo della popolazione di giovani conducenti e ripresa dei trasporti pubblici | -0.6% | Inghilterra, Scozia, Galles, Irlanda del Nord | A lungo termine (≥ 4 anni) |
| La crescente gravità del rischio informatico aumenta i costi di riassicurazione | -0.4% | Inghilterra, Scozia, Galles, Irlanda del Nord | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Riforme dei prezzi “Fair Value” della FCA che limitano le penali per fedeltà e gli aumenti dei rinnovi
Le riforme dei prezzi basate sul "valore equo" della Financial Conduct Authority (FCA) stanno rimodellando il panorama del mercato assicurativo automobilistico del Regno Unito. A partire da gennaio 2022, le compagnie assicurative non potevano più addebitare ai clienti che rinnovavano la polizza un prezzo superiore rispetto ai nuovi clienti per la stessa copertura, abolendo di fatto la cosiddetta penalità fedeltà [2] Financial Conduct Authority, “PS21/11: General Insurance Pricing Practices – Amendments,” fca.org.uk. Per rappresaglia, le compagnie assicurative hanno aumentato le tariffe per le nuove polizze, portando a un aumento medio dei premi del 40% rispetto ai livelli pre-riforma. Con l'entrata in vigore a pieno titolo del Consumer Duty della FCA a luglio 2024, le compagnie assicurative dovranno ora dimostrare un valore equo per l'intera gamma dei loro prodotti. Ciò non solo stringe le redini sull'ottimizzazione dei prezzi, ma sposta anche l'attenzione competitiva dalle strategie di prezzo a un servizio superiore e a un'esperienza cliente eccellente.
L'inflazione dei costi di ricambi e manodopera supera la crescita dei premi
L'aumento dei costi di ricambi e manodopera sta mettendo a dura prova il mercato assicurativo automobilistico del Regno Unito, poiché l'inflazione dei sinistri supera sempre di più la crescita dei premi. Nel 2024, la carenza di ricambi originali (OEM), l'aumento dei costi di manodopera e le tempistiche di riparazione prolungate hanno fatto aumentare i costi dei sinistri del 5-10%. Le riparazioni dei veicoli elettrici (EV), spesso doppie rispetto a quelle dei veicoli tradizionali con motore a combustione interna, hanno ulteriormente intensificato la pressione sui costi. Di conseguenza, EY prevede che il combined ratio del mercato peggiorerà al 101.6% nel 2025, invertendo la tendenza rispetto al redditizio 93% del 2024. Questo cambiamento sottolinea la crescente pressione finanziaria che le compagnie assicurative si trovano ad affrontare tra l'aumento delle spese per sinistri e la limitata capacità di aumentare i premi dovuta a vincoli normativi e competitivi.
Analisi del segmento
Per tipo di copertura assicurativa: la copertura completa mantiene la supremazia ma persistono le tensioni sui prezzi
Le polizze complete hanno generato l'86.60% del premio nel 2025, a dimostrazione del desiderio dei consumatori di una protezione completa anche in presenza di aumenti tariffari. Il mercato assicurativo auto del Regno Unito per i prodotti completi aumenterà a un CAGR del 3.84% fino al 2031. Nonostante i prezzi siano aumentati notevolmente nel 2024, le compagnie assicurative digitali offrono ora livelli di copertura differenziati, abbinando le limitazioni della rete di riparazione a sconti telematici che attenuano gli shock tariffari.
Le polizze contro terzi, incendio e furto rimangono una quota limitata, ma il loro CAGR del 6.63% supera quello del mercato. L'adozione è notevole tra i conducenti più giovani, attenti ai costi, e nei codici postali urbani con premi elevati. Le compagnie assicurative utilizzano fattori di rating raffinati per controllare l'esposizione, consentendo loro di stabilire prezzi competitivi, mantenendo al contempo riserve adeguate a fronte dell'aumento delle richieste di risarcimento per lesioni personali.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tipo di veicolo: l'elettrificazione rimodella i pool di rischio
Nel 71.90, le autovetture rappresentavano il 2025% dei premi assicurativi. Il mercato assicurativo automobilistico del Regno Unito continua a basarsi su questo pilastro, ma la crescente quota di veicoli elettrici complica le previsioni sulla fornitura di ricambi e la modellizzazione dei costi di riparazione. I dati sui sinistri confermano che le riparazioni dei veicoli elettrici sono più costose e lente del 25.5%, il che rende difficile per gli attuari riflettere la nuova curva di gravità.
I veicoli commerciali rappresentano la categoria in più rapida crescita, con un CAGR del 5.76%. I mandati di elettrificazione delle flotte amplificano il fabbisogno di copertura per i furgoni elettrici a batteria utilizzati nella logistica dei pacchi, ampliando i pool premium. I vettori specializzati preparano programmi multi-veicolo che coprono flotte miste durante la fase di transizione, utilizzando i dati telematici sul chilometraggio per allineare i prezzi all'utilizzo.
Per utente finale: le flotte commerciali guidano l'adozione digitale
Gli automobilisti individuali hanno generato l'81.50% dei premi assicurativi nel 2025, ma si trovano ad affrontare una volatilità continua dovuta ai costi di riparazione legati alla catena di approvvigionamento. Le app di punteggio per smartphone offrono agli assicurati un concreto sollievo dai premi per una guida sicura, e le linee guida della FCA sulle valutazioni del fair value promuovono un'ampia implementazione di tali programmi di incentivazione.
Le flotte commerciali, che dovrebbero crescere a un CAGR del 5.37%, mostrano un utilizzo intensivo della telematica. Il XNUMX% delle flotte segnala una riduzione degli incidenti dopo l'installazione della telematica, con un quarto che registra una riduzione dei premi. Le compagnie assicurative stanno perfezionando i cruscotti che combinano la diagnostica dello stato di salute della batteria con il coaching alla guida, ampliando l'influenza del settore assicurativo automobilistico del Regno Unito sulla gestione del rischio operativo.
Per canale di distribuzione: Digital Direct incide sul predominio degli aggregatori
Gli aggregatori controllano il 54.70% dei premi e rimangono una caratteristica distintiva del mercato assicurativo auto del Regno Unito. L'elevato volume di preventivi e la trasparenza nel confronto riducono l'attrito nelle transazioni, ma riducono i margini. Per riequilibrare l'equazione dei costi, le compagnie rafforzano i portali brandizzati, offrendo vantaggi fedeltà conformi alle linee guida del Value Framework di FCA.
Le vendite digitali dirette, con un CAGR del 7.18%, garantiscono la proprietà dei dati dei clienti e riducono i costi di acquisizione. Gli investimenti nell'intelligenza artificiale conversazionale migliorano l'accuratezza dei preventivi, mentre i portali single-sign-on incoraggiano il cross-selling di polizze casa e animali domestici, distribuendo i costi di acquisizione su più prodotti.
Per modalità di acquisto: il viaggio online diventa la norma
Gli acquisti online hanno assorbito il 66.10% dei premi nel 2025 e si prevede che aumenteranno a un CAGR del 7.65%, sfruttando la comodità del self-service per i consumatori. Si prevede che il mercato assicurativo auto del Regno Unito attribuibile alle vendite online supererà i 21.6 miliardi di dollari entro il 2031. L'assicurazione integrata, offerta al momento dell'acquisto o del finanziamento del veicolo, sta guadagnando terreno e potrebbe raggiungere una quota del 10-15% delle nuove polizze entro il decennio.
I canali telefonici continuano a soddisfare rischi non standard e fasce demografiche più anziane. Sebbene rappresentino una fetta in calo, gli operatori mantengono call center con personale per preservare la differenziazione del servizio in base agli obblighi di equità imposti dalla FCA.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tecnologia: la telematica sconvolge la valutazione convenzionale
I modelli di valutazione tradizionali mantengono una quota del 89.40%, ma le aspettative normative sul fair value mettono in discussione l'affidamento ai prezzi inerziali. La telematica, in espansione con un CAGR del 17.90%, offre premi dinamici che riflettono meglio la guida osservata. Le proposte pay-per-mile sono adatte ai pendolari a basso chilometraggio nelle aree metropolitane, mentre i programmi specifici per i veicoli elettrici integrano la protezione dei caricabatterie da parete nel calcolo dei premi.
La crescente profondità dei dati telematici consente di inviare avvisi di manutenzione predittiva che prevengono gli incidenti, riducendo in definitiva la frequenza dei sinistri. Tali vantaggi migliorano la fidelizzazione degli assicurati e alimentano il circolo virtuoso di una migliore sottoscrizione.
Per tipo di sinistro: la gravità della responsabilità supera la frequenza dei danni subiti
La responsabilità civile verso terzi ha rappresentato il 59.60% dei costi dei sinistri nel 2025. Un aumento del 23% dei risarcimenti per lesioni personali nel 2024 ha aumentato i valori medi di liquidazione. Nel frattempo, i modelli dotati di sistemi ADAS come la Volkswagen Golf 7 registrano il 45% in meno di sinistri per lesioni a terzi, a dimostrazione del ruolo della tecnologia nella futura moderazione dei costi delle perdite.
Le richieste di risarcimento per danni propri crescono a un CAGR del 5.88% perché i veicoli tecnologicamente avanzati richiedono ricambi e tarature specifiche. Il mercato assicurativo automobilistico del Regno Unito adegua i premi per riflettere i maggiori costi di riparazione dei sistemi ADAS, ma le compagnie assicurative sfruttano i programmi di recupero dei pezzi di ricambio e le reti di riparatori autorizzati per rallentare l'escalation della gravità del danno.
Analisi geografica
L'Inghilterra ha generato l'82.30% del premio assicurativo sottoscritto nel 2025, riflettendo la sua maggiore popolazione e la maggiore densità di veicoli. La zona interna di Londra ha registrato il premio medio più costoso del Regno Unito, pari a 1,501 GBP, con un aumento del 41% su base annua, mentre il Sud-Ovest ha registrato una media di 358 GBP, con una differenza di premio regionale del 76%. Si prevede che il consolidamento, come l'acquisizione di Direct Line da parte di Aviva, intensificherà la concorrenza per i codici postali cittadini più redditizi.
L'Irlanda del Nord, pur essendo più piccola, mostra le previsioni di CAGR più elevate, pari al 4.22%. I premi assicurativi completi medi hanno raggiunto le 834 sterline all'inizio del 2025, sebbene i dati trimestrali abbiano evidenziato il calo più netto tra tutte le regioni, suggerendo un riequilibrio competitivo. Una maggiore trasparenza tariffaria attraverso i canali digitali potrebbe attenuare le disparità storiche nei premi, incoraggiando i nuovi operatori a espandersi geograficamente.
Scozia e Galles presentano profili di rischio diversificati. I premi nella Scozia centrale sono aumentati del 52% all'inizio del 2025, raggiungendo le 871 sterline, riflettendo i maggiori costi di riparazione lungo la trafficata cintura centrale. Al contrario, il traffico più lento e le migliori misure di sicurezza stradale nelle zone rurali del Galles favoriscono una minore frequenza e premi modesti. Le prossime revisioni governative sull'equità dei rating potrebbero armonizzare le metodologie e ridurre i differenziali regionali nell'orizzonte di previsione, promuovendo una crescita equilibrata dei premi nel mercato assicurativo auto del Regno Unito.
Panorama competitivo
Nel 2024 i primi dieci operatori del mercato detengono la maggior parte dei premi, il che indica una moderata concentrazione. La fusione Aviva-Direct Line, attualmente sotto esame da parte della CMA, creerà il più grande operatore, rimodellando le dinamiche del mercato e stimolando una rinnovata attenzione agli investimenti tecnologici [3] Insurance Journal, “Aviva's £3.7 Billion Direct Line Deal Faces UK Merger Review,” insurancejournal.com.
La tecnologia è la principale leva competitiva. Le compagnie che implementano modelli di triage basati sull'intelligenza artificiale registrano riduzioni dei costi dei sinistri fino al 20%, consentendo offerte competitive senza erodere i margini. Marchi concorrenti come Marshmallow, By Miles e Zego sfruttano sistemi cloud-native per sottoscrivere assicurazioni in segmenti di nicchia – titolari di licenze internazionali, pendolari con tariffa a miglio e corrieri della gig economy – costringendo gli operatori tradizionali ad accelerare i cicli di innovazione.
Le economie di scala rimangono fondamentali. L'entità Aviva risultante dalla fusione punta a ottenere 200 milioni di sterline di sinergie annuali attraverso la leva finanziaria negli acquisti e un'infrastruttura IT deduplicata. Le compagnie di medie dimensioni perseguono acquisizioni aggiuntive o partnership di affinità con case automobilistiche e piattaforme di mobilità per ampliare la propria portata distributiva e migliorare l'accesso ai dati, rafforzando il posizionamento competitivo nel mercato assicurativo auto del Regno Unito.
Leader del settore assicurativo automobilistico del Regno Unito
Admiral Group plc
Aviva plc
Direct Line Insurance Group plc
Holdings del gruppo Hastings
AXA UK plc
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Maggio 2025: l'operazione Direct Line Insurance Group di Aviva plc da 3.7 miliardi di sterline è sottoposta a revisione da parte della CMA; decisione prevista entro il 10 luglio 2025.
- Aprile 2025: Zurich Insurance plc ha stretto una partnership con Insurtech Ominimo per lanciare in tutta Europa un'assicurazione auto basata sull'intelligenza artificiale.
- Marzo 2025: il governo ha ripristinato il divieto di vendita di benzina e gasolio del 2030 per sostenere la transizione verso zero emissioni
- Dicembre 2024: Direct Line Insurance Group lancia l'assicurazione auto sui siti di comparazione dopo anni di resistenza
Ambito e metodologia
L'assicurazione automobilistica comprende prodotti e servizi acquistati per automobili, camion e altri veicoli stradali. Il suo obiettivo principale è quello di proteggere dai danni fisici derivanti da incidenti stradali e dalla responsabilità che potrebbe derivarne. Questo rapporto mira a fornire un’analisi dettagliata del mercato delle assicurazioni auto nel Regno Unito. Si concentra sulle dinamiche del mercato, sulle tendenze emergenti nei segmenti e sui mercati regionali e sugli approfondimenti su vari tipi di prodotti e applicazioni. Inoltre, analizza gli attori chiave e il panorama competitivo nel mercato delle assicurazioni automobilistiche del Regno Unito. Inoltre, il mercato è segmentato per tipologia (terzi, incendio e furto conto terzi e completo) e per canale distributivo (diretto, banche, agenti e altri). Il rapporto offre dimensioni del mercato e previsioni per il mercato delle assicurazioni automobilistiche del Regno Unito in valore (miliardi di dollari) per tutti i segmenti di cui sopra.
Per tipo di copertura assicurativa
| Solo terze parti (TPO) |
| Terze parti, incendio e furto (TPFT) |
| Globale |
Per tipo di veicolo
| Veicoli passeggeri |
| Veicoli commerciali |
| Moto |
| Altri (classici e speciali) |
Per utente finale
| Individuale |
| Commerciale / Flotta |
Per canale di distribuzione
| Diretto / Digitale diretto |
| Brokers di assicurazioni |
| Siti web di comparazione dei prezzi / Aggregatori |
| Bancassicurazione e partner affini |
Per modalità di acquisto
| Online |
| Phone |
| Di persona / Agenzia |
Per tecnologia
| Politiche tradizionali |
| Assicurazione basata sull'utilizzo (telematica) |
| Pagamento a miglio |
| Copertura specifica per veicoli elettrici |
Per tipo di reclamo
| Proprio danno |
| Responsabilità verso terzi |
Per geografia
| Inghilterra |
| Scozia |
| Galles |
| Irlanda del Nord |
| Per tipo di copertura assicurativa | Solo terze parti (TPO) |
| Terze parti, incendio e furto (TPFT) | |
| Globale | |
| Per tipo di veicolo | Veicoli passeggeri |
| Veicoli commerciali | |
| Moto | |
| Altri (classici e speciali) | |
| Per utente finale | Individuale |
| Commerciale / Flotta | |
| Per canale di distribuzione | Diretto / Digitale diretto |
| Brokers di assicurazioni | |
| Siti web di comparazione dei prezzi / Aggregatori | |
| Bancassicurazione e partner affini | |
| Per modalità di acquisto | Online |
| Phone | |
| Di persona / Agenzia | |
| Per tecnologia | Politiche tradizionali |
| Assicurazione basata sull'utilizzo (telematica) | |
| Pagamento a miglio | |
| Copertura specifica per veicoli elettrici | |
| Per tipo di reclamo | Proprio danno |
| Responsabilità verso terzi | |
| Per geografia | Inghilterra |
| Scozia | |
| Galles | |
| Irlanda del Nord |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto del mercato assicurativo automobilistico del Regno Unito nel 2031?
Si prevede che raggiungerà i 31.18 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 4.16%.
Perché i premi per i veicoli elettrici sono più alti di quelli per le auto a benzina?
Le riparazioni dei veicoli elettrici comportano l'uso di componenti costosi della batteria e di manodopera specializzata, aumentando la gravità media dei sinistri e facendo aumentare i premi del 25.5% rispetto ai veicoli convenzionali.
In che modo la fusione Aviva-Direct Line influenzerà i prezzi?
La quota di mercato combinata del 20% dovrebbe generare sinergie negli approvvigionamenti e nell'IT, consentendo prezzi più competitivi e intensificando la concorrenza per i codici postali urbani redditizi.
Quale canale di distribuzione sta crescendo più velocemente?
Le vendite digitali dirette stanno aumentando a un CAGR del 7.18%, poiché le compagnie assicurative cercano di ridurre i costi delle commissioni degli aggregatori e di coltivare relazioni più strette con i clienti.


