

Panoramica di mercato
| Periodo di studio | 2022 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
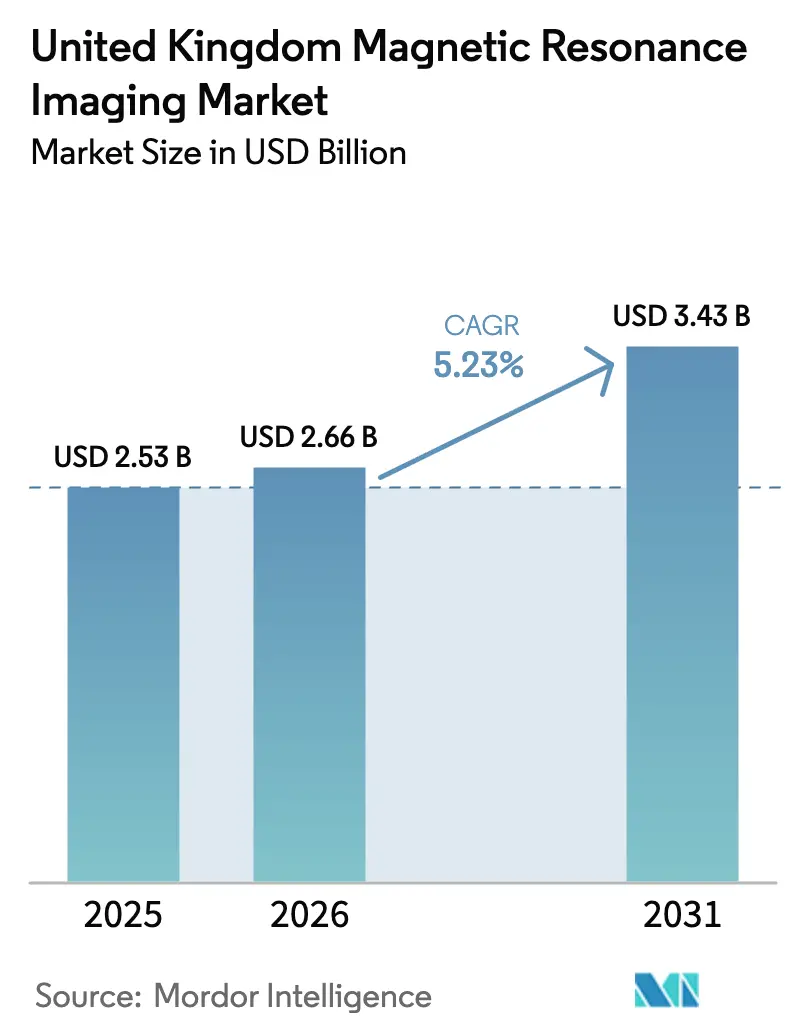
| Dimensione del mercato (2026) | 2.66 miliardo di dollari |
| Dimensione del mercato (2031) | 3.43 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.23% CAGR |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato della risonanza magnetica nel Regno Unito di Mordor Intelligence
Nel 2025, il mercato britannico della risonanza magnetica aveva un valore di 2.53 miliardi di dollari e si prevede che crescerà da 2.66 miliardi di dollari nel 2026 a 3.43 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 5.23% durante il periodo di previsione (2026-2031). Questa espansione è alimentata dai sistemi di approvvigionamento centralizzati del Servizio Sanitario Nazionale (NHS) che garantiscono volumi di ordini prevedibili, prezzi scontati per quantità e vantaggi derivanti dalla standardizzazione, riducendo il costo totale di proprietà per le strutture sanitarie. La rapida adozione di piattaforme da 3 Tesla (3 T) sta accelerando la produttività nei percorsi di neuro-oncologia e muscoloscheletrico, mentre la ricostruzione delle immagini basata sull'intelligenza artificiale sta riducendo i tempi medi di scansione, ampliando così la capacità giornaliera di slot. Parallelamente, i sistemi a basso campo, praticamente privi di elio, stanno guadagnando terreno come soluzioni mobili e point-of-care in grado di servire le popolazioni rurali che storicamente hanno dovuto affrontare lunghi tempi di attesa. L'intensificarsi della concorrenza tra i fornitori di magneti efficienti all'elio, ecosistemi software integrati e pacchetti di servizi per l'intero ciclo di vita rafforzerà probabilmente il potere contrattuale degli acquirenti, ma favorirà anche i produttori che investono in stabilimenti produttivi nazionali in grado di mitigare i rischi logistici post-Brexit.
Punti chiave del rapporto
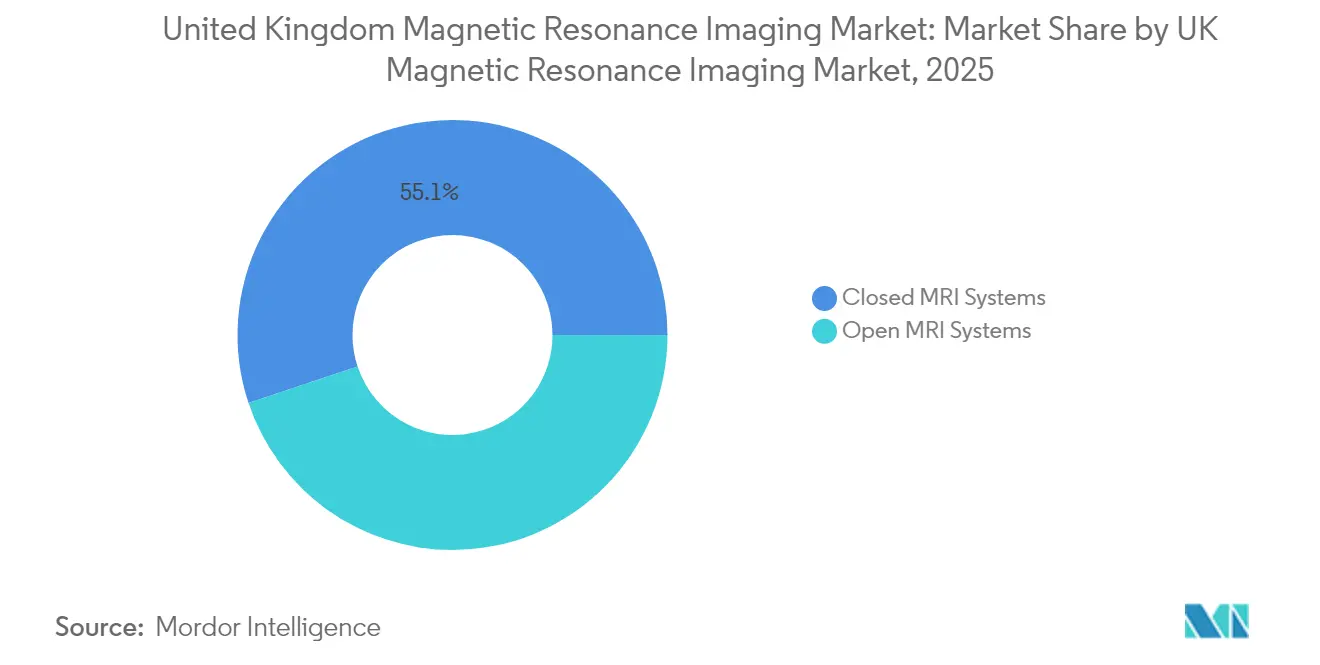
- In base all'architettura, nel 2025 i sistemi chiusi detenevano il 55.12% della quota di mercato della risonanza magnetica per immagini nel Regno Unito, mentre i sistemi aperti sono destinati a crescere a un CAGR del 6.88% entro il 2031.
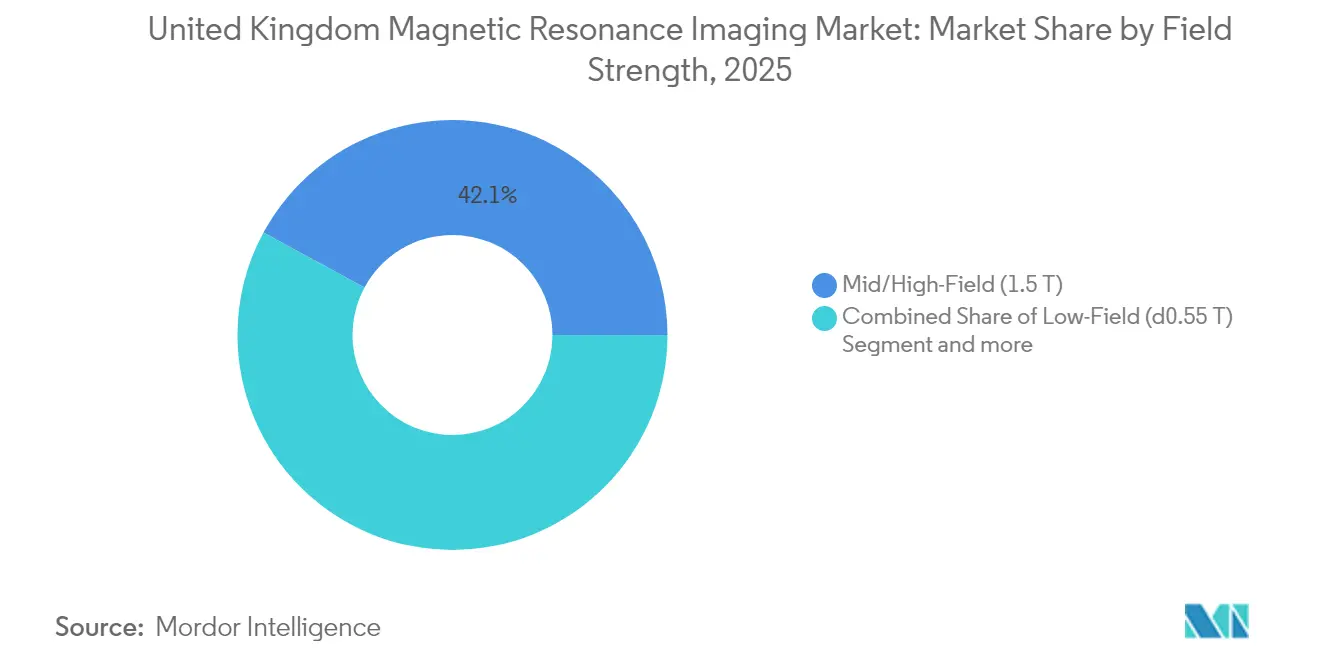
- In base all'intensità del campo, nel 2025 gli scanner da 1.5 T rappresentavano il 42.10% del mercato della risonanza magnetica per immagini del Regno Unito, mentre si prevede che i sistemi a basso campo cresceranno a un CAGR del 6.19% entro il 2031.
- Per applicazione, la neurologia ha guidato la quota di fatturato del 31.10% nel 2025, mentre la cardiologia sta avanzando a un CAGR del 6.05% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato della risonanza magnetica nel Regno Unito
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento della prevalenza di malattie croniche e legate all'età | + 1.2% | Nazionale, concentrato nelle popolazioni anziane | A lungo termine (≥ 4 anni) |
| Rapida adozione di scanner 3 T in tutti i distretti sanitari del SSN | + 1.8% | Reti fiduciarie nazionali e del SSN | Medio termine (2-4 anni) |
| Ricostruzione delle immagini basata sull'intelligenza artificiale e ottimizzazione del flusso di lavoro | + 1.1% | Adozione nazionale e precoce negli ospedali universitari | Medio termine (2-4 anni) |
| Crescita dei progetti pilota di risonanza magnetica a basso campo nel punto di cura in contesti comunitari | + 0.7% | Aree regionali, rurali e svantaggiate | A lungo termine (≥ 4 anni) |
| Ampliamento delle sale di risonanza magnetica intraoperatoria per la chirurgia neuro-oncologica | + 0.4% | Centri di assistenza terziaria nazionali | A lungo termine (≥ 4 anni) |
| L'approvvigionamento centralizzato delle reti di imaging del NHS guida la standardizzazione della flotta | + 0.9% | Accordi quadro nazionali del SSN | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento della prevalenza di malattie croniche e legate all'età
Nel 2024 la percentuale di residenti nel Regno Unito di età pari o superiore a 65 anni ha raggiunto il 19% e si prevede che salirà al 22% entro il 2030, aumentando notevolmente l'incidenza di disturbi neurodegenerativi e muscoloscheletrici che richiedono una diagnostica avanzata tramite risonanza magnetica (RM). Il volume delle procedure di RM supera già i 4.3 milioni all'anno e i dati longitudinali del Servizio Sanitario Nazionale (NHS) mostrano una crescita a doppia cifra delle scansioni correlate alla demenza nel nord dell'Inghilterra e in Scozia. I sistemi ad alta risoluzione da 3 Tesla forniscono il contrasto superiore necessario per la diagnosi precoce di Alzheimer e Parkinson, che abbrevia i tempi diagnostici e riduce i costi sanitari successivi. La ricerca sull'ultra-alto campo presso l'Università di Cambridge dimostra miglioramenti della sensibilità a livello di lesione che potrebbero tradursi in protocolli clinici di routine nel periodo di previsione [1] University of Cambridge, “7 Tesla MRI Enhances Brain Lesion Detection,” cam.ac.uk . Il collegamento tra cambiamento demografico e crescente morbilità neurologica pone quindi la RM al centro della pianificazione di un sistema sanitario a misura di anziani. Le strategie dei fornitori che combinano protocolli di imaging specifici per la geriatria con l'elaborazione successiva potenziata dall'intelligenza artificiale hanno buone probabilità di ottenere la preferenza negli appalti, dato che le strutture sanitarie competono per rispettare i tempi di attesa previsti dal governo.
Rapida adozione degli scanner 3T in tutti i distretti sanitari del SSN
I consorzi di acquisto centralizzati ora assegnano lotti pluriennali per le piattaforme 3 T, come dimostrano le recenti installazioni presso l'Imperial College Healthcare e l'University Hospital Southampton, entrambi i quali hanno riportato una riduzione del 20% delle scansioni ripetute dopo la messa in funzione di risonanze magnetiche a campo più elevato [2] Imperial College London, “Implementation of 3 T MRI in Complex Clinical Pathways,” imperial.ac.uk . Questi risultati convalidano l'ipotesi del NHS secondo cui rapporti segnale-rumore superiori riducono i risultati indeterminati che altrimenti comporterebbero appuntamenti di follow-up. Il rischio di capitale è mitigato da contratti quadro che bloccano i prezzi dei servizi fino a 12 anni, consentendo agli enti di ammortizzare gli scanner premium su budget prevedibili. Integrando protocolli assistiti dall'IA come Siemens Deep Resolve, gli ospedali hanno dimostrato aumenti di produttività fino al 50%, affrontando direttamente un'attesa media nazionale per la risonanza magnetica di 23 giorni NHS.UK. Si prevede che i fornitori che offrono percorsi di aggiornamento sul campo, ad esempio da 1.5 T a 3 T, conquisteranno quote di mercato aggiuntive, poiché questa strategia preserva gli investimenti infrastrutturali preesistenti ampliando al contempo la portata diagnostica.
Ricostruzione delle immagini basata sull'intelligenza artificiale e ottimizzazione del flusso di lavoro
L'intelligenza artificiale si sta affermando come moltiplicatore di forza per le risorse umane limitate, con i primi utilizzatori che segnalano come gli algoritmi di ricostruzione basati sull'apprendimento automatico riducano del 40% gli esami della testa e della colonna vertebrale senza compromettere l'integrità diagnostica [3] King's College London, “AI Reconstruction Reduces MRI Scan Times,” kcl.ac.uk . La pianificazione automatizzata delle sezioni, la soppressione degli artefatti e la selezione del protocollo riducono al minimo la variabilità dell'operatore, aspetto fondamentale nei centri che fanno ruotare i tecnici di radiologia junior tra diverse modalità. I motori di flusso di lavoro che utilizzano l'inserimento di ordini in linguaggio naturale ora segnalano preventivamente i protocolli non corrispondenti, riducendo i tempi improduttivi tra i pazienti. Gli ospedali universitari di Londra e Manchester stanno sperimentando dashboard di programmazione basate sull'IA che riassegnano dinamicamente gli slot liberi ai pazienti ambulatoriali urgenti, riuscendo di fatto a eseguire due casi in più per scanner ogni giorno. Nell'arco temporale previsto, gli enti che abbinano il software di IA a magneti efficienti dall'elio possono rimandare le spese in conto capitale per sistemi aggiuntivi, allineando l'implementazione tecnologica con le direttive di sostenibilità finanziaria.
Crescita dei progetti pilota di risonanza magnetica a basso campo nel punto di cura in contesti comunitari
Lo scanner portatile da 0.064 T di Hyperfine, con marchio CE, installato per la prima volta presso King's Health Partners nel 2024, ha convalidato la neuroimmagine al letto del paziente per il triage degli ictus nelle unità di terapia intensiva, riducendo di 25 minuti il tempo di accesso alla diagnosi e riducendo al minimo i trasferimenti tra strutture. L'unità riposizionabile da 1.5 T di Cornwall elabora 7,000 scansioni all'anno e ha ridotto di 90 miglia le distanze medie di viaggio per i pazienti rurali, dimostrando una solida argomentazione di equità sanitaria per i modelli mobili. Il primo camion per risonanza magnetica del Regno Unito, praticamente privo di elio, presentato a UKIO 2024, combina magneti a basso campo con raffreddamento a circuito chiuso per eliminare le prese d'aria, consentendo il parcheggio all'esterno delle cliniche comunitarie senza dover aggiornare le infrastrutture. Questi progetti pilota stanno ispirando le proposte politiche del Servizio Sanitario Nazionale (NHS) che ridefiniscono l'imaging come un servizio distribuito che abbraccia ospedali, centri ambulatoriali e flotte mobili. Un'espansione di successo potrebbe sbloccare un segmento contiguo di basso livello che coesiste con il livello ospedaliero di alto livello, rimodellando i portafogli dei fornitori verso piattaforme modulari e robuste.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevati costi iniziali e del ciclo di vita delle apparecchiature MRI | -1.40% | Trust nazionali con budget limitato | Medio termine (2-4 anni) |
| Rigorosi processi di approvazione normativa UKCA/CE e HTA | -0.80% | Conformità nazionale post-Brexit | A breve termine (≤ 2 anni) |
| Carenza di tecnici di radiologia e fisici qualificati in risonanza magnetica | -1.10% | Nazionale, acuto nelle aree rurali | A lungo termine (≥ 4 anni) |
| La volatilità dell'offerta globale di elio influisce sui tempi di attività | -0.60% | Impatto sulla catena di fornitura globale | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevati costi iniziali e del ciclo di vita delle apparecchiature MRI
Anche con gli sconti quadro, un nuovo scanner da 3 T e l'allestimento di una sala possono superare i 3.5 milioni di dollari, mettendo a dura prova le risorse finanziarie degli ospedali distrettuali più piccoli. L'economia del ciclo di vita si deteriora ulteriormente quando i prezzi dell'elio aumentano vertiginosamente, come dimostrato dalla dichiarazione di Oxford Instruments secondo cui i costi del criogeno hanno eroso i margini dei servizi di risonanza magnetica nel 2024. Gli ammodernamenti infrastrutturali – schermatura RF, aggiornamenti dei refrigeratori e riposizionamento dei cavi – spesso aggiungono il 35% alla spesa totale, costringendo le aziende a rinviare le sostituzioni oltre i 10 anni raccomandati dal produttore. È quindi emerso un ecosistema di mercato secondario, che offre sistemi da 1.5 T ricondizionati certificati a un terzo del prezzo di un nuovo impianto, sebbene le garanzie di uptime e aggiornamenti software rimangano controverse.
Rigorosi processi di approvazione normativa UKCA/CE e HTA
Le divergenze post-Brexit hanno costretto i produttori a ottenere sia i marchi UKCA che CE, raddoppiando i costi di certificazione e allungando i tempi di lancio fino a nove mesi. I comitati di valutazione delle tecnologie sanitarie delle amministrazioni decentrate aggiungono un ulteriore livello di revisione, richiedendo dossier di efficacia clinica locali prima dell'allocazione di capitale. I produttori più piccoli di bobine speciali e mezzi di contrasto si trovano ad affrontare oneri di conformità sproporzionati, che potenzialmente frenano l'innovazione nelle tecnologie ausiliarie. Mentre le iniziative di convergenza sono in fase di discussione, persistono attriti a breve termine, che rallentano l'ingresso di soluzioni di nicchia che potrebbero alleviare i colli di bottiglia del flusso di lavoro.
Analisi del segmento
Per architettura: i sistemi chiusi guidano le applicazioni premium
I sistemi a foro chiuso hanno generato 1.39 miliardi di dollari nel 2025, pari al 55.12% del mercato della risonanza magnetica per immagini del Regno Unito, grazie alla loro superiore omogeneità magnetica che supporta la mappatura cerebrale funzionale, la spettroscopia e l'imaging cardiaco time-solved. Evidenze a livello istituzionale dimostrano che le piattaforme chiuse riducono gli artefatti da movimento nei casi di sedazione pediatrica, un KPI fondamentale per i trust che confrontano i tassi di ripetizione delle immagini. Sebbene il prezzo di acquisto iniziale sia più elevato, i cicli di ricondizionamento rivelano che i sistemi chiusi mantengono un valore residuo del 25% superiore a quello delle controparti aperte, il che influenza le strategie di leasing. Nelle distribuzioni mobili, i compromessi logistici relativi a peso e raffreddamento sono sempre più compensati dalla versatilità diagnostica e dalla produttività dei pazienti, portando gli operatori di flotte mobili a preferire unità chiuse da 1.5 T rispetto ad alternative aperte più leggere e a basso campo.
I progetti aperti, che operano tipicamente a 0.3-0.5 T, hanno generato 1.14 miliardi di dollari nel 2025 e si prevede che cresceranno a un CAGR del 6.88% fino al 2031, il più rapido tra tutte le categorie di architettura. Il tasso di crescita deriva da fattori incentrati sul paziente, come la mitigazione della claustrofobia e l'adattamento bariatrico, che riscuotono successo negli ospedali di comunità e nei centri di diagnostica per immagini che competono in base al livello di comfort. La riduzione del rumore basata sull'intelligenza artificiale sta riducendo il divario di qualità delle immagini con i sistemi chiusi, ampliando le indicazioni cliniche adatte ai magneti aperti oltre le semplici scansioni ortopediche. Mentre la strategia del servizio sanitario del Regno Unito si orienta verso hub diagnostici basati sulla comunità, le piattaforme aperte riceveranno probabilmente finanziamenti pilota, ma il loro guadagno di quote di mercato assolute rimane limitato dalle limitazioni nei protocolli neurologici e cardiaci avanzati.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
In base all'intensità del campo: il campo basso guadagna terreno nonostante la leadership di 1.5 T
Gli scanner a campo medio/alto da 1.5 T hanno contribuito per 1.07 miliardi di dollari, rappresentando il 42.10% del mercato della risonanza magnetica per immagini del Regno Unito nel 2025, e rimangono la pietra angolare per l'imaging di routine di testa, colonna vertebrale e addome. Il flusso di lavoro maturo di questa modalità, l'abbondante inventario di bobine e il favorevole profilo di rimborso supportano un tasso di utilizzo che supera i 22 esami al giorno nei centri ad alto volume. Gli aggiornamenti economici che risparmiano elio e le rampe di intensità di campo dei sistemi ibridi stanno prolungando la vita utile della flotta, rafforzando il predominio degli scanner da 1.5 T nel medio termine.
I sistemi a basso campo, pari o inferiori a 0.55 T, hanno generato un fatturato di 162 milioni di dollari, ma cresceranno a un CAGR del 6.19%, trainati dalla loro compatibilità con le installazioni elettriche plug-and-play e dall'indipendenza dall'elio. I programmi pilota nello Yorkshire hanno dimostrato che i protocolli neurologici a basso campo possono effettuare il triage dei candidati all'ictus all'interno delle ambulanze, comprimendo in media di sei minuti il tempo necessario per la trombolisi. Le roadmap dei fornitori illustrano una pipeline di funzionalità multi-nucleari per le unità a basso campo, con una potenziale espansione nell'imaging metabolico che elude i mezzi di contrasto ad alto costo di licenza.
All'altro estremo, i sistemi a 3 T hanno superato i 920 milioni di dollari nel 2025 e guadagneranno quote nei segmenti terziario e privato grazie alle prestazioni superiori del rapporto segnale/rumore, che si traducono in esami neurologici di durata inferiore ai cinque minuti se abbinati a software di rilevamento compresso. Le piattaforme a campo ultra-elevato a 7 T e oltre rimangono una nicchia, ma di importanza strategica. L'iniziativa di Nottingham a 11.7 T, finanziata con 52 milioni di dollari, esemplifica la collaborazione pubblico-privato che comporta benefici di ricaduta per i produttori di magneti nazionali e i fornitori di criogenia.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per applicazione: la cardiologia accelera mentre la neurologia è leader
Nel 2025, l'imaging neurologico ha rappresentato un fatturato di 787 milioni di dollari, pari al 31.10% della quota di mercato della risonanza magnetica nel Regno Unito, a dimostrazione dell'elevata prevalenza di diagnosi di demenza, sclerosi multipla ed epilessia. La risonanza magnetica funzionale e i protocolli di diffusione-tensore stanno diventando di routine per la pianificazione prechirurgica, stimolando la domanda di apparecchiature dotate di bobine craniche multicanale e design avanzati del gradiente. Il modello di Centro Diagnostico Rapido del Servizio Sanitario Nazionale inglese integra la neuroimmagine con la genomica e i biomarcatori ematici, posizionando la risonanza magnetica come strumento di conferma centrale per il triage del percorso diagnostico.
La risonanza magnetica cardiaca ha generato 338 milioni di dollari, ma è destinata a crescere a un CAGR del 6.05%, il più rapido tra le applicazioni. La British Heart Foundation e la Society for Cardiovascular MRI promuovono aggiornamenti delle linee guida che privilegiano la risonanza magnetica rispetto alla TC per ischemia e cardiomiopatie, promuovendo l'acquisto di scanner con geometria a foro largo e algoritmi di correzione del movimento. La ricostruzione basata sull'intelligenza artificiale riduce la necessità di apnea, rendendo la modalità accessibile a pazienti fragili o pediatrici. Le indicazioni muscoloscheletriche e oncologiche hanno contribuito complessivamente per oltre 600 milioni di dollari, sostenute dalla domanda di medicina sportiva in vista dei Campionati Europei del 2028 e dall'espansione delle pipeline di studi di oncologia di precisione che si basano su protocolli di diffusione a corpo intero.
Panorama normativo
I sistemi di risonanza magnetica e i relativi accessori immessi sul mercato britannico sono regolamentati come dispositivi medici ai sensi del Regolamento britannico sui dispositivi medici del 2002 (UK MDR 2002), supervisionato dalla Medicines and Healthcare products Regulatory Agency (MHRA). I produttori registrano i dispositivi presso l'MHRA e ne dimostrano la conformità attraverso la procedura UKCA, con disposizioni transitorie che continuano a supportare la marcatura CE per periodi definiti, il che a sua volta influisce sulla sequenza di lancio e sulla pianificazione del portafoglio per gli OEM globali che operano nel Regno Unito e nell'UE.
La riforma post-Brexit si è concentrata sul miglioramento dell'accesso e sulla riduzione delle duplicazioni, includendo le proposte dell'MHRA e lo sviluppo di percorsi di affiliazione internazionali che supportano procedure semplificate per i dispositivi già valutati da enti regolatori come la FDA statunitense, Health Canada e la TGA australiana. Parallelamente, le linee guida di sicurezza specifiche per la risonanza magnetica (RM) per le apparecchiature che entrano nell'ambiente RM sottolineano l'importanza di un'etichettatura chiara e del rispetto degli standard di sicurezza RM stabiliti, rafforzando la necessità di governance dei siti, formazione e protocolli per le zone controllate in tutti gli enti del Servizio Sanitario Nazionale (NHS) e i fornitori indipendenti.
Analisi della catena del valore
La catena del valore della risonanza magnetica nel Regno Unito inizia con i produttori OEM globali e regionali che forniscono magneti, gradienti, bobine RF e software di sistema, supportati da una base di subfornitori nazionali ed europei per criogenia, componenti superconduttori e attrezzature di servizio. La localizzazione nel Regno Unito è aumentata in nodi specifici, tra cui lo stabilimento di produzione di magneti a basso contenuto di elio di Siemens Healthineers a Oxford, che supporta la fornitura di criostati a basso consumo di elio per installazioni e sostituzioni nel Regno Unito, e il ruolo di Tesla Engineering nel programma Nottingham 11.7 T come esempio di capacità nazionale nei componenti ad altissimo campo.
Dal lato della domanda, gli enti e le reti di diagnostica per immagini del NHS acquistano sistemi di risonanza magnetica attraverso canali coordinati a livello centrale, inclusi gli accordi quadro NHS Supply Chain per gli scanner di risonanza magnetica e le relative opzioni e servizi, con fornitori elencati come Canon Medical Systems Limited, Esaote Europe BV, Fujifilm Healthcare UK Limited, GE Medical Systems Limited, Philips Electronics UK Limited e Siemens Healthcare Limited. Le attività a valle includono la pianificazione del sito e gli appaltatori per la schermatura RF, la messa in servizio e i test di accettazione con il supporto della fisica clinica e contratti pluriennali di manutenzione e operatività, con pacchetti di servizi gestiti e del ciclo di vita che influenzano i tempi di sostituzione, gli aggiornamenti del software e delle bobine e le decisioni di standardizzazione tra le strutture degli enti.
Panorama competitivo
Siemens Healthineers, GE Healthcare e Philips detengono collettivamente circa il 60% del mercato della risonanza magnetica per immagini del Regno Unito, sfruttando portafogli integrati hardware e software, team di assistenza a livello nazionale e solide risorse finanziarie dei fornitori. L'impianto di magneti dry-cooling da 313 milioni di dollari di Siemens a Oxford progetta criostati a luce elio che riducono del 30% i costi di gestione, un elemento di differenziazione in un contesto di riduzione dei budget del Servizio Sanitario Nazionale. La collaborazione di GE con l'Università di Manchester integra funzionalità di spettroscopia multinucleare in modelli 3T selezionati, attraendo l'attenzione dei consorzi di ricerca oncologica. Philips, attraverso il suo corridoio di innovazione da Eindhoven a Cambridge, ha accelerato lo sviluppo di pacchetti cardiaci basati sull'intelligenza artificiale che hanno ottenuto l'approvazione della valutazione tecnologica NICE nel 2025.
Le aziende nazionali occupano nicchie strategiche. La divisione magneti superconduttori di Tesla Engineering, con sede a Storrington, si è aggiudicata il contratto da 52 milioni di dollari per la costruzione del magnete da 11.7 T per Nottingham, mettendo in luce la capacità sovrana nei componenti ad altissimo campo magnetico. Oxford Instruments fornisce accessori criogenici e al contempo è alla ricerca di skid per il riciclo dell'elio che potrebbero essere utilizzati per il retrofit di flotte preesistenti. Hyperfine e United-Imaging corteggiano aggressivamente i segmenti a basso campo magnetico e di valore, ma si trovano ad affrontare attriti normativi e carenze nella rete di assistenza.
Le dinamiche competitive si stanno spostando verso il costo totale di proprietà, con i trust che assegnano il 30% di peso nelle gare d'appalto alle metriche di uptime del servizio. I fornitori ora raggruppano licenze di intelligenza artificiale, bobine, interfacce per iniettori di contrasto e postazioni PACS cloud in modelli di abbonamento che convertono budget di capitale variabili in spese operative prevedibili. Le alleanze strategiche con i fornitori di servizi cloud forniscono risorse di edge computing per l'inferenza sullo scanner, sfumando ulteriormente i confini tra fornitori di apparecchiature e fornitori di software.
Leader del settore della risonanza magnetica nel Regno Unito
Canon Medical Systems Corporation
GE Healthcare
Siemens Sanità AG
Royal Philips NV
Esaote SpA
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Giugno 2026: Siemens Healthineers / InHealth ha installato il sistema di risonanza magnetica MAGNETOM Flow.Elite in un ambiente di imaging ibrido e riposizionabile nel Regno Unito, la prima installazione di questo tipo indipendente dall'elio. L'installazione modulare senza elio amplia la capacità diagnostica portatile. La collaborazione rafforza la flessibilità del Servizio Sanitario Nazionale (NHS) nell'erogazione dei servizi.
- Giugno 2026: Siemens Healthineers - InHealth ha implementato il sistema di risonanza magnetica MAGNETOM Flow.Elite in un ambiente di imaging ibrido e mobile, segnando la prima installazione nel Regno Unito di questa tecnologia indipendente dall'elio in un contesto di questo tipo. La prima installazione nel Regno Unito dimostra la scalabilità della capacità in formati portatili. La collaborazione con InHealth amplia l'accesso del Servizio Sanitario Nazionale (NHS) all'imaging senza elio in ambienti mobili.
- Marzo 2026: Canon Medical Systems - University Hospitals of Leicester NHS Trust ha lanciato la prima risonanza magnetica Canon Vantage Galan 3T/Supreme Edition del Regno Unito tramite una partnership di Managed Equipment Service (MES) con Ergéa UK. L'implementazione del MES amplia l'accesso alla risonanza magnetica 3T di alta gamma all'interno delle reti del Servizio Sanitario Nazionale (NHS) del Regno Unito. Ciò conferma il crescente successo del modello MES di Canon per le implementazioni strategiche in loco.
Ambito del rapporto sul mercato della risonanza magnetica per immagini nel Regno Unito
Secondo lo scopo del rapporto, la risonanza magnetica è una tecnica di imaging medico utilizzata in radiologia per produrre immagini dell'anatomia e dei processi fisiologici del corpo. Queste immagini vengono ulteriormente utilizzate per diagnosticare e rilevare la presenza di anomalie nel corpo. Il mercato della risonanza magnetica nel Regno Unito è segmentato per architettura (sistemi MRI chiusi e sistemi MRI aperti), intensità di campo (sistemi MRI a basso campo, sistemi MRI ad alto campo e sistemi MRI a campo molto alto e sistemi MRI ultra-alti), applicazione (oncologia , Neurologia, Cardiologia, Gastroenterologia, Muscoloscheletrico e altre applicazioni). Il rapporto offre il valore (in USD) per i segmenti sopra indicati.
Per Architettura
| Sistemi MRI chiusi |
| Sistemi MRI aperti |
Per intensità di campo
| Campo basso (≤0.55 T) |
| Campo medio/alto (1.5 T) |
| Campo molto alto (3 T) |
| Campo ultra-alto (7 T +) |
Per Applicazione
| Neurologia |
| Oncologia |
| Muscoloscheletrico |
| Cardiologia |
| Gastroenterologia |
| Altre applicazioni |
| Per Architettura | Sistemi MRI chiusi |
| Sistemi MRI aperti | |
| Per intensità di campo | Campo basso (≤0.55 T) |
| Campo medio/alto (1.5 T) | |
| Campo molto alto (3 T) | |
| Campo ultra-alto (7 T +) | |
| Per Applicazione | Neurologia |
| Oncologia | |
| Muscoloscheletrico | |
| Cardiologia | |
| Gastroenterologia | |
| Altre applicazioni |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato della risonanza magnetica per immagini nel Regno Unito nel 2026?
Nel 2026 il mercato della risonanza magnetica per immagini nel Regno Unito avrebbe raggiunto i 2.66 miliardi di dollari.
Qual è il tasso di crescita previsto per la domanda di apparecchiature per risonanza magnetica nel Regno Unito nei prossimi cinque anni?
Si prevede che la domanda aumenterà a un CAGR del 5.23%, portando il fatturato a 3.43 miliardi di USD entro il 2031 (2026-2031).
Quale segmento di applicazione della risonanza magnetica si sta espandendo più rapidamente tra le aziende sanitarie nazionali?
L'imaging cardiaco mostra la traiettoria di crescita più elevata, con un CAGR del 6.05% fino al 2031, alimentato dagli investimenti nella ricerca della British Heart Foundation.
Perché i sistemi MRI a basso campo stanno guadagnando attenzione nel Regno Unito?
Le piattaforme a basso campo consentono l'imaging mobile e point-of-care, colmando le lacune di accesso nelle zone rurali e funzionando con poco o nessun elio, riducendo i costi operativi totali.
Cosa sta determinando il passaggio dagli scanner da 1.5 T a quelli da 3 T in Inghilterra?
L'approvvigionamento centralizzato del Servizio Sanitario Nazionale favorisce i sistemi 3 T perché riducono le scansioni ripetute, migliorano l'affidabilità diagnostica in neurologia e oncologia e si abbinano efficacemente agli strumenti di ricostruzione basati sull'intelligenza artificiale che riducono i tempi di scansione.
In che modo i produttori affrontano le sfide legate all'approvvigionamento di elio?
I principali fornitori stanno investendo in progetti di magneti a basso contenuto di elio e a raffreddamento secco, come dimostra il nuovo stabilimento di Oxford della Siemens Healthineers, incentrato sui criostati a basso consumo di elio.


