

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
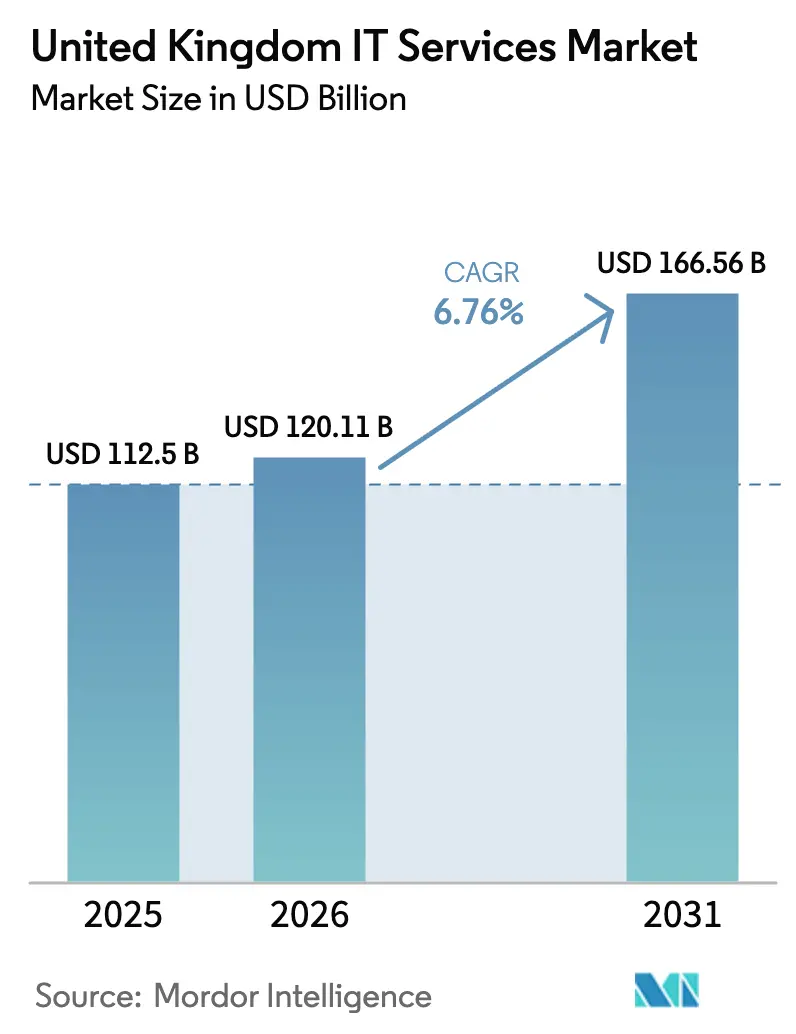
| Dimensione del mercato (2026) | 120.11 miliardo di dollari |
| Dimensione del mercato (2031) | 166.56 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 6.76% CAGR |
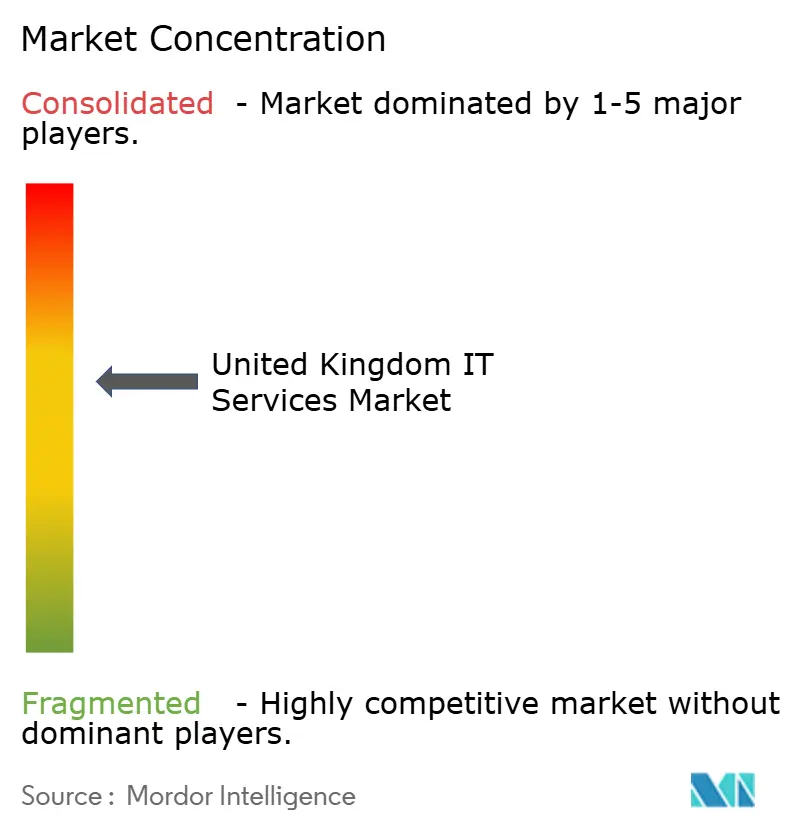
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dei servizi IT nel Regno Unito di Mordor Intelligence
Il mercato britannico dei servizi IT aveva un valore di 112.5 miliardi di dollari nel 2025 e si prevede che crescerà da 120.11 miliardi di dollari nel 2026 a 166.56 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 6.76% durante il periodo di previsione (2026-2031). Questa traiettoria sottolinea la resilienza del mercato britannico dei servizi IT, alimentata dall'accelerazione della trasformazione digitale sia nel settore pubblico che in quello privato, dai continui investimenti pubblici nelle infrastrutture di intelligenza artificiale e dall'espansione degli obblighi di conformità in materia di sicurezza informatica. I framework cloud del settore pubblico, i contratti record per l'intelligenza artificiale generativa e la crescita degli hub tecnologici regionali continuano a stimolare la domanda, mentre l'inflazione salariale e la cautela macroeconomica rimangono fattori di moderazione. Le società di consulenza globali stanno rafforzando le proprie competenze in materia di intelligenza artificiale per aggiudicarsi importanti contratti pluriennali, mentre i fornitori di medie dimensioni si stanno concentrando su nicchie specializzate come la sicurezza gestita e l'integrazione con l'Industria 4.0. L'adozione di soluzioni di nearshoring è in aumento a causa della scarsità di talenti locali, tuttavia il mercato dei servizi IT del Regno Unito continua a privilegiare la prossimità in loco per i settori verticali altamente regolamentati come la finanza e la pubblica amministrazione.
Punti chiave del rapporto
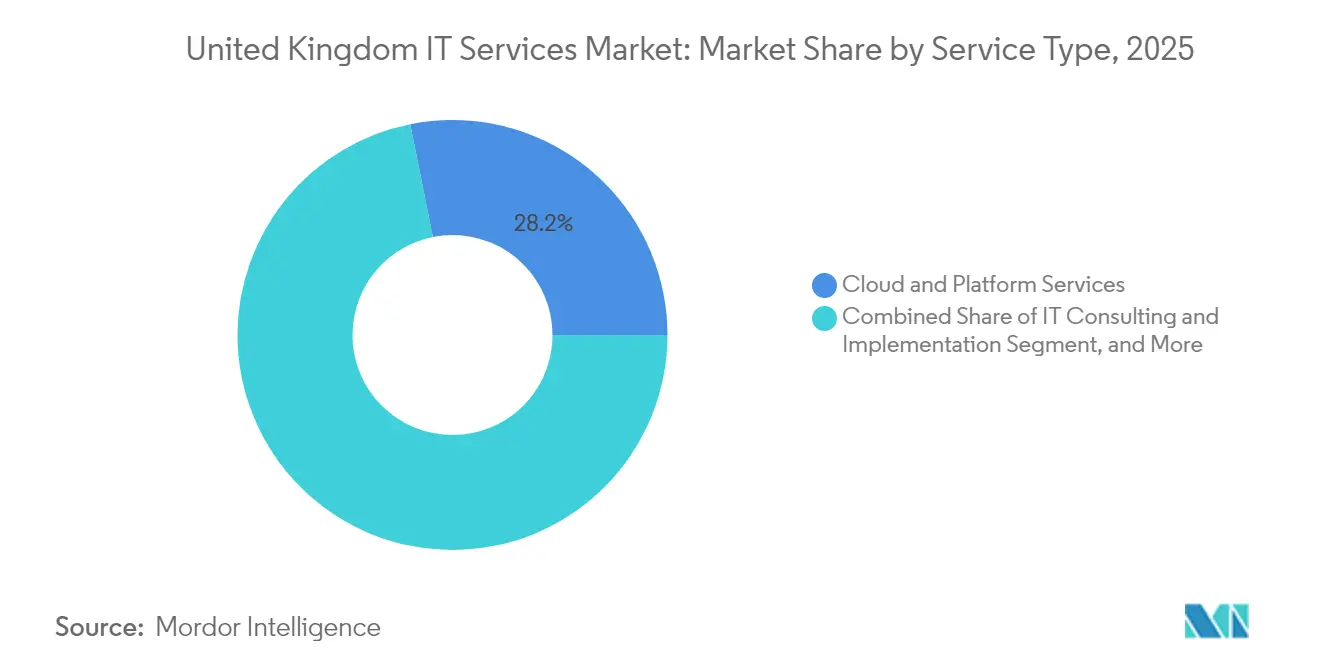
- Per tipologia di servizio, i servizi cloud e di piattaforma hanno conquistato il 28.15% della quota di mercato dei servizi IT nel Regno Unito nel 2025; si prevede che i servizi di sicurezza gestiti cresceranno a un CAGR del 9.38% entro il 2031.
- In base alle dimensioni aziendali, nel 64.25 le grandi imprese detenevano una quota del 2025% del mercato dei servizi IT del Regno Unito, mentre si prevede che il segmento delle PMI crescerà a un CAGR del 8.98% entro il 2031.
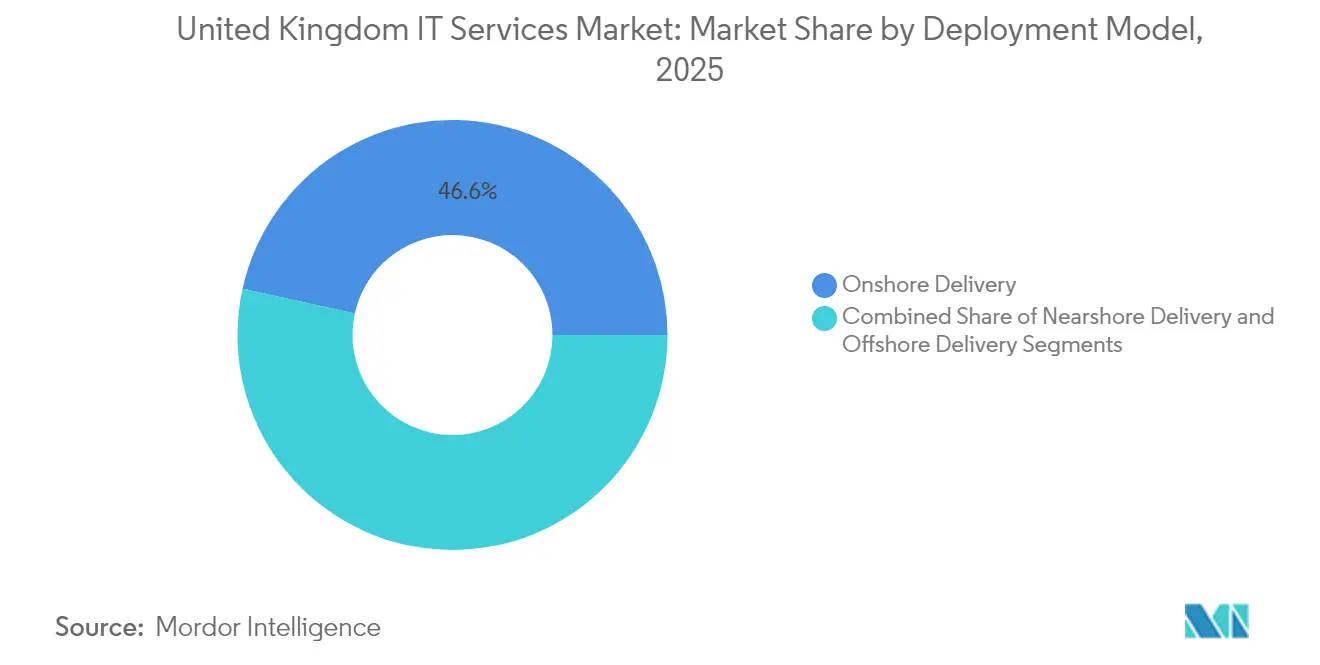
- In base al modello di implementazione, nel 46.55 la fornitura onshore ha rappresentato il 2025% delle dimensioni del mercato dei servizi IT del Regno Unito, mentre la fornitura nearshore sta avanzando a un CAGR del 9.51% fino al 2031.
- Per quanto riguarda l'utenza finale, i servizi finanziari hanno dominato con una quota di fatturato del 20.35% nel 2025; si prevede che l'assistenza sanitaria e le scienze della vita cresceranno a un CAGR del 9.44% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato dei servizi IT nel Regno Unito
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Ondata di trasformazione digitale guidata dall'intelligenza artificiale | + 2.1% | Globale, con concentrazione nel triangolo Londra-Oxford-Cambridge | Medio termine (2-4 anni) |
| Politiche di appalti pubblici cloud-first | + 1.8% | Nazionale, con i primi guadagni nei dipartimenti del governo centrale | A breve termine (≤ 2 anni) |
| Ambiente di minaccia informatica acuta | + 1.5% | Globale, con particolare attenzione ai servizi finanziari e alle infrastrutture critiche | A breve termine (≤ 2 anni) |
| Convergenza OT-IT nel settore manifatturiero del Regno Unito | + 0.9% | Nazionale, concentrato nelle West Midlands e nel nord dell'Inghilterra | Medio termine (2-4 anni) |
| Ascesa dei mandati Green-IT (obiettivi di sostenibilità) | + 0.6% | Nazionale, guidato dai requisiti degli appalti pubblici | A lungo termine (≥ 4 anni) |
| Complessità normativa causata dalla Brexit | + 0.4% | Nazionale, con effetti di ricaduta sulle operazioni dell'UE | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Ondata di trasformazione digitale guidata dall'intelligenza artificiale
Il Regno Unito si posiziona ora al terzo posto a livello mondiale per economia dell'IA e punta a un aumento annuo della produttività dell'1.5% grazie all'implementazione dell'IA. [1] Department for Science, Innovation and Technology, “Prime Minister sets out blueprint to turbocharge AI,” GOV.UK Nonostante l'entusiasmo, solo il 16% dei produttori dichiara di possedere una conoscenza adeguata dell'IA, aprendo opportunità di consulenza per i fornitori di servizi. Investimenti pubblici per 4 miliardi di dollari e impegni privati per 14 miliardi di dollari costituiscono un solido flusso di progetti incentrati sull'IA. La sola Accenture si è assicurata 1.4 miliardi di dollari in prenotazioni di IA generativa durante il secondo trimestre dell'anno fiscale 2025, segnalando un forte interesse da parte delle imprese. Le zone di crescita dell'IA designate dal governo, a partire da Culham, nell'Oxfordshire, richiederanno un'ampia integrazione di sistemi e capacità cloud. Insieme, questi fattori generano una crescita sostenuta nel mercato dei servizi IT del Regno Unito.
Politiche di appalti pubblici cloud-first
Il mandato cloud-first, evidenziato dal catalogo di G-Cloud 14 con 46,000 servizi da 4,000 fornitori, sta rimodellando gli appalti pubblici. I risparmi quadro di 2.3 miliardi di dollari dal 2012 convalidano i benefici economici e stimolano la partecipazione delle PMI. L'imminente concorso Technology Services 16, del valore di 4 miliardi di dollari, rappresenta la più grande opportunità per i fornitori. L'adozione del cloud si estende alle partnership strategiche nell'ambito del Piano Settoriale Digitale e Tecnologico, sfumando i confini tra appalti e innovazione. Le ricadute sul settore privato sono visibili, poiché i settori regolamentati replicano gli standard del settore pubblico, rafforzando la crescita a due cifre dei servizi di piattaforma nel mercato dei servizi IT del Regno Unito.
Ambiente di minaccia informatica acuta
Il disegno di legge sulla sicurezza informatica e la resilienza estende la supervisione a 900-1,100 fornitori di servizi gestiti e riconosce i data center come infrastrutture nazionali critiche. Con il 58% delle grandi società finanziarie che segnalano attacchi di terze parti nel 2024, la spesa per la sicurezza informatica sta passando da discrezionale a obbligatoria. Una crescita del settore del 13.2% suggerisce una domanda sostenuta in un contesto di imminente consolidamento, poiché le aziende più grandi acquisiscono specialisti di nicchia per soddisfare gli obblighi normativi. L'allineamento alle normative UE come DORA promuove investimenti continui, spingendo i servizi di sicurezza gestiti a diventare la categoria in più rapida crescita nel mercato dei servizi IT del Regno Unito.
Convergenza OT-IT nel settore manifatturiero del Regno Unito
Con un valore di 9.5 miliardi di dollari nel 2023, si prevede che il segmento nazionale dell'Industria 4.0 raggiungerà i 30.6 miliardi di dollari entro il 2030, richiedendo l'integrazione di tecnologie operative e informatiche. Il finanziamento di 53 milioni di dollari del programma Made Smarter accelera l'adozione, ma le lacune in termini di capacità spingono i produttori a rivolgersi a partner esterni per la migrazione al cloud e l'analisi dei dati. La copertura 5G delle West Midlands, superiore all'80%, posiziona la regione come un polo di digitalizzazione che richiede servizi specializzati. La conformità ambientale, inclusi i meccanismi di adeguamento delle emissioni di carbonio alle frontiere, introduce l'analisi della sostenibilità negli impegni OT-IT. Tali esigenze multidisciplinari mantengono il mercato dei servizi IT del Regno Unito su una curva di crescita ripida.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevata inflazione salariale nel bacino dei talenti tecnologici | -1.2% | Nazionale, con forti pressioni a Londra e nel sud-est dell'Inghilterra | A breve termine (≤ 2 anni) |
| Rallentamento macroeconomico a breve termine | -0.8% | Nazionale, con variazioni regionali nella gravità dell'impatto | A breve termine (≤ 2 anni) |
| Preoccupazioni sulla sovranità dei dati nella consegna offshore | -0.5% | Nazionale, che influenza i modelli di fornitura di servizi transfrontalieri | Medio termine (2-4 anni) |
| Adozione frammentata delle PMI fuori Londra | -0.3% | Regionale, concentrato nel nord dell'Inghilterra, nel Galles e in Scozia | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevata inflazione salariale nel bacino dei talenti tecnologici
Nel 2024 gli stipendi nel settore tecnologico sono aumentati del 7-10%, con il 76% dei datori di lavoro che ha citato una grave carenza di competenze. [2] Tech Nomads, “Salary Trends in the UK 2024,” technomads.io L’aumento dell’assicurazione nazionale di aprile 2025 dal 13.8% al 15% gonfia i costi per i datori di lavoro. La perdita di 300,000 professionisti dell’UE dalla forza lavoro dopo la Brexit lascia 600,000 posti vacanti che costano all’economia 63 miliardi di dollari all’anno. Le aziende compensano le lacune espandendo le strategie di nearshore e automazione, tuttavia gli elevati costi del lavoro comprimono i margini e moderano la crescita nel mercato dei servizi IT del Regno Unito.
Rallentamento macroeconomico a breve termine
L'incertezza sull'inflazione ritarda le decisioni di approvvigionamento, come dimostra l'osservazione di Computacenter sui cicli di vendita prolungati. L'entusiasmo per la GenAI deprime altri progetti di trasformazione ICT, causando una contrazione reale nel 2023. La spesa pubblica centrale difende la domanda di base, ma la cautela del settore privato spinge a dare priorità alle iniziative con un ROI comprovato. Sebbene i tangibili guadagni di produttività dell'IA contribuiscano a giustificare gli investimenti, il sentiment macroeconomico rimane un freno a breve termine per il mercato dei servizi IT del Regno Unito.
Analisi del segmento
Per tipo di servizio: il dominio del cloud determina un aumento della sicurezza
I servizi cloud e di piattaforma rappresentavano il 28.15% della quota di mercato dei servizi IT nel Regno Unito nel 2025, una posizione di leadership supportata dall'ampliamento del catalogo di G-Cloud 14 e dalla continua migrazione delle infrastrutture legacy verso il cloud pubblico. Si prevede che le dimensioni del mercato dei servizi IT nel Regno Unito per questo segmento cresceranno costantemente grazie al framework Technology Services 16 da 4 miliardi di dollari. Allo stesso tempo, si prevede che i servizi di sicurezza gestiti registreranno un CAGR del 9.38% entro il 2031, riflettendo la conformità obbligatoria prevista dal Cyber Security and Resilience Bill. La consulenza IT rimane resiliente grazie ai programmi di intelligenza artificiale aziendale, mentre l'outsourcing IT e il BPO registrano una crescita equilibrata nel contesto dell'automazione.
L'interazione tra migrazione al cloud e rafforzamento della sicurezza è alla base dell'espansione del fatturato dei provider. Con la sostituzione dei sistemi on-premise da parte delle agenzie, i contratti di sicurezza gestita in bundle accompagnano gli accordi sulle piattaforme, incrementando la quota di mercato. Le gare d'appalto del Servizio Sanitario Nazionale (NHS) per un valore di 1.4 miliardi di dollari dimostrano come i framework specifici del settore attraggano i fornitori dell'ecosistema. Il mercato dei servizi IT del Regno Unito, quindi, premia i fornitori che combinano un know-how su larga scala con architetture zero-trust.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report


Per dimensione aziendale dell'utente finale: l'accelerazione delle PMI sfida il predominio delle grandi imprese
Nel 64.25, le grandi imprese controllavano il 2025% del mercato dei servizi IT del Regno Unito, sfruttando budget ingenti per implementazioni multi-cloud, progetti pilota di intelligenza artificiale generativa e modernizzazione normativa. Nonostante il predominio, il loro tasso di crescita si sta attenuando con la maturazione delle roadmap di trasformazione. Al contrario, si prevede che la coorte delle PMI si espanderà a un CAGR del 8.98% entro il 2031, trainata dal piano d'azione in 10 fasi della SME Digital Adoption Taskforce. La quota di mercato dei servizi IT nel Regno Unito tra le PMI rimane modesta, ma il potenziale di valore economico – 78.1 miliardi di dollari in guadagni di produttività abilitati dall'intelligenza artificiale – crea una fertile base di riferimento.
I modelli di servizio devono adattarsi a cicli di vendita più brevi e a prezzi basati sui risultati, preferiti dalle aziende più piccole. Gli hub regionali di innovazione in ambito AI, le agevolazioni fiscali e i marketplace cloud riducono le barriere all'ingresso, consentendo ai fornitori di sviluppare pacchetti ripetibili. Di conseguenza, il mercato dei servizi IT del Regno Unito sta assistendo a un aumento delle soluzioni in abbonamento, pensate appositamente per le microimprese al di fuori di Londra.
Per modello di distribuzione: lo slancio vicino alla costa sfida la preferenza onshore
Nel 46.55, l'erogazione onshore ha conquistato il 2025% della quota di mercato dei servizi IT nel Regno Unito, poiché i clienti hanno dato priorità alla residenza dei dati e alla stretta collaborazione. Tuttavia, l'inflazione salariale e la scarsità di talenti spingono le aziende verso centri nearshore nell'Europa orientale, con un CAGR previsto del 9.51% entro il 2031. Le dimensioni del mercato dei servizi IT nel Regno Unito per gli incarichi nearshore aumenteranno, poiché i modelli ibridi combinano consulenza locale con team agili all'estero. L'erogazione offshore rimane rilevante per le attività legate alle materie prime, ma i crescenti obblighi di conformità ne limitano la velocità.
I fornitori perfezionano le strutture di governance per coordinare la distribuzione transfrontaliera senza violare il GDPR del Regno Unito. L'adozione di assistenti di programmazione basati sull'intelligenza artificiale generativa accelera la produttività, ma le aziende devono ancora trovare una soluzione normativa chiara in materia di responsabilità dell'intelligenza artificiale, rafforzando la domanda di una supervisione basata nel Regno Unito.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per utente finale verticale: l'impennata del settore sanitario mette alla prova la leadership nei servizi finanziari
Nel 20.35, i servizi finanziari rappresentavano il 2025% del mercato dei servizi IT del Regno Unito, ancorati a rigorosi obblighi normativi e obblighi di cyber-resilienza. La resilienza operativa e la conformità DORA mantengono elevata la spesa, ma la crescita si sta stabilizzando con la maturazione dei programmi di modernizzazione di base. Si prevede che il settore sanitario e delle scienze biologiche crescerà del 9.44% con un CAGR fino al 2031, sostenuto dall'espansione del framework digitale da 1.4 miliardi di dollari del Servizio Sanitario Nazionale inglese. La quota di mercato dei servizi IT per l'assistenza sanitaria nel Regno Unito è destinata a crescere con l'implementazione a livello nazionale degli aggiornamenti delle cartelle cliniche elettroniche e della diagnostica basata sull'intelligenza artificiale.
Il settore manifatturiero continua a crescere costantemente grazie agli incentivi dell'Industria 4.0, mentre le agenzie governative sostengono lo slancio verso il cloud attraverso grandi strumenti di approvvigionamento. I settori verticali del commercio al dettaglio, delle telecomunicazioni e dell'energia si concentrano su progetti di customer experience e smart grid, creando opportunità equilibrate nel mercato dei servizi IT del Regno Unito.
Analisi geografica
La concentrazione regionale definisce le dinamiche di crescita all'interno del mercato dei servizi IT del Regno Unito. Londra detiene il più alto VAL del settore digitale, con 9,083 dollari pro capite, a dimostrazione della concentrazione di finanziamenti di rischio e funzioni di sede centrale. Il "triangolo d'oro" di Londra, Oxford e Cambridge attrae una quota sproporzionata di investimenti in intelligenza artificiale, rischiando di discostarsi dagli obiettivi di livellamento.
L'intervento governativo attraverso le AI Growth Zones mira a far crescere campus di data center su larga scala al di fuori degli hub tradizionali, a partire da Culham, nell'Oxfordshire. Allo stesso tempo, sgravi fiscali e fondi per le competenze digitali sono destinati alle amministrazioni decentrate per correggere gli squilibri occupazionali che lasciano 10 milioni di lavoratori privi di competenze digitali essenziali.
Le opportunità regionali si manifestano in pacchetti mirati di cloud e servizi gestiti per le PMI riluttanti ad adottare l'intelligenza artificiale. Studi sull'impatto economico suggeriscono potenziali incrementi di 4.6 miliardi di dollari per il West Yorkshire, 2.8 miliardi di dollari per la regione di Liverpool e 2.4 miliardi di dollari per Cardiff attraverso l'integrazione dell'intelligenza artificiale. Tali cifre dimostrano un potenziale di crescita distribuito geograficamente per il mercato dei servizi IT del Regno Unito quando infrastrutture e competenze convergono.
Panorama normativo
L'erogazione dei servizi IT nel Regno Unito è influenzata dalla crescente necessità di obblighi in materia di sicurezza informatica, dati e resilienza operativa per il settore pubblico e le industrie regolamentate. Il disegno di legge sulla sicurezza informatica e la resilienza (sistemi di rete e informativi) (presentato il 12 novembre 2025) amplia la portata del quadro normativo NIS esistente includendo un maggior numero di infrastrutture digitali e crea un regime di designazione per i fornitori critici, innalzando i requisiti di conformità per i fornitori di servizi gestiti e le loro catene di fornitura.
Nel 2026, la supervisione si è intensificata in merito alle dipendenze tecnologiche sistemiche e alla governance dell'IA. Il Critical Third Parties (Designation) Regulations 2026 è entrato in vigore il 13 luglio 2026, designando Amazon Web Services EMEA SARL, Google Cloud EMEA Limited, Microsoft Ireland Operations Limited e Oracle Corporation UK Limited come terze parti critiche per il settore finanziario, inasprendo le aspettative in termini di resilienza, gestione degli incidenti e garanzia nei principali ecosistemi cloud. Parallelamente, la UK Digital Standards Strategy (2026-2030), pubblicata il 17 giugno 2026, rafforza l'impegno del governo per la leadership negli standard di IA e sicurezza informatica, e il UK Digital Verification Services Trust Framework (1.0), pubblicato il 3 marzo 2026, definisce un modello di certificazione per servizi di verifica digitale affidabili ai sensi del Data (Use and Access) Act 2025.
Analisi della catena del valore
La catena del valore dei servizi IT nel Regno Unito inizia con input tecnologici di base come cloud hyperscale, software aziendale, strumenti di cybersecurity, reti e piattaforme dati. La creazione dei servizi avviene poi attraverso system integrator globali, MSP e boutique specializzate, che spaziano dalla consulenza alla migrazione, dai servizi applicativi alle operazioni di sicurezza. L'erogazione è generalmente supportata da team locali a contatto con i clienti e da team di ingegneria nearshore o offshore, e il lavoro raggiunge infine gli utenti finali nei settori bancario e finanziario, governativo, sanitario, manifatturiero e delle PMI attraverso contratti diretti e accordi quadro di appalto del settore pubblico.
Le politiche di appalto pubblico e di infrastrutture digitali incanalano la domanda a valle lungo tutta la catena. Una ricerca del DSIT ha rilevato 12,867 fornitori di servizi gestiti attivi a marzo 2025 (di cui il 37% operante nel settore della logistica e della catena di approvvigionamento), il che evidenzia la frammentazione e la presenza di una lunga coda di subappaltatori dietro gli appaltatori principali. Le migrazioni su larga scala da parte della pubblica amministrazione rimodellano ulteriormente le scelte delle piattaforme a monte e gli ecosistemi dei partner, tra cui l'assegnazione, a marzo 2026, da parte dell'HMRC di un contratto da 473 milioni di sterline ad Amazon Web Services per la migrazione e l'hosting di servizi precedentemente gestiti da Fujitsu, spostando la spesa verso i marketplace hyperscaler e i partner operativi cloud-native. Gli obiettivi di connettività (5G standalone in tutte le aree popolate entro il 2030 e copertura a banda larga gigabit del 99% entro il 2032) rafforzano la domanda di servizi di rete, edge computing e infrastrutture gestite, mentre le riforme della pianificazione e le priorità della catena di approvvigionamento delle telecomunicazioni influenzano le tempistiche di implementazione e la selezione dei fornitori.
Panorama competitivo
La concorrenza nel mercato dei servizi IT del Regno Unito è intensa ma moderatamente frammentata. Accenture illustra il vantaggio del pioniere nell'IA, guidando con 1.4 miliardi di dollari di prenotazioni di IA generativa durante il secondo trimestre dell'anno fiscale 2025. [4] Accenture Plc, "8-K Material Event", last10k.com In confronto, i colossi indiani TCS e Infosys sono significativamente indietro in termini di volume di progetti. L'attività di fusioni e acquisizioni rimane vivace: l'acquisizione da parte di IBM degli asset di modernizzazione di Advanced Computer Software Group aggiunge capacità di cloud ibrido ed esemplifica il consolidamento dell'ecosistema.
Segmenti "white space" come l'abilitazione digitale delle PMI e la consulenza sulla sostenibilità regionale attraggono specialisti emergenti. Nel frattempo, nicchie orientate alla conformità nella sicurezza informatica e nella garanzia dell'intelligenza artificiale generano una domanda di competenze specifiche in grado di orientarsi nel panorama normativo in continua evoluzione. Le importanti acquisizioni di framework, tra cui il contratto di servizi cloud da 440 milioni di dollari assegnato a Softcat da NHS England, sottolineano l'importanza di una tariffazione basata sui risultati e sul consumo.
I provider che si differenziano per la distribuzione cloud-native, gli acceleratori di intelligenza artificiale e le architetture zero-trust aumenteranno la quota di mercato. Il mercato dei servizi IT del Regno Unito, quindi, favorisce le aziende in grado di combinare scala globale e approfondimenti settoriali, mentre i player di fascia media creano valore in ambiti specializzati.
Leader del settore dei servizi IT nel Regno Unito
Accenture plc
IBM UK Ltd.
Capgemini SE
Tata Consultancy Services (TCS) Regno Unito
Cognizant Technology Solutions UK
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Luglio 2026: Accenture ha lanciato Accenture Edge con Google Cloud per offrire soluzioni di intelligenza artificiale agentica scalabili, rivolte alle aziende di medie dimensioni. L'offerta combina servizi di trasformazione e servizi gestiti basati su agenti di intelligenza artificiale, ampliando la domanda potenziale oltre i programmi per le grandi imprese. Inoltre, aumenta la pressione competitiva sui fornitori britannici di medie dimensioni che si sono differenziati attraverso offerte gestite verticali e basate sui risultati.
- Giugno 2026: Capgemini ha firmato un contratto pluriennale con HM Revenue & Customs per la fornitura di servizi di contact center basati su NICE CXone, in collaborazione con partner tra cui NICE e Route 101. L'aggiudicazione rafforza la transizione delle piattaforme di contatto con i clienti del governo centrale del Regno Unito verso modelli di consumo cloud-native. Inoltre, crea opportunità di lavoro a valle in termini di integrazione, sicurezza e gestione dei servizi nell'ambito dei relativi progetti di trasformazione di HMRC.
- Marzo 2026: HMRC ha assegnato un contratto da 473 milioni di sterline ad Amazon Web Services per la migrazione e l'hosting di servizi precedentemente gestiti da Fujitsu. Questo programma accelera la transizione dalle tradizionali operazioni dei data center ad architetture incentrate sui fornitori di servizi hyperscaler in un importante dipartimento del Regno Unito. La portata della migrazione genera una forte domanda di ingegneria del cloud, modernizzazione delle applicazioni, garanzia della sicurezza e strumenti operativi per l'intero ecosistema di appaltatori principali e subappaltatori.


Ambito del rapporto sul mercato dei servizi IT nel Regno Unito
I servizi IT consentono alle organizzazioni di accedere agli strumenti tecnici e alle informazioni di cui hanno bisogno per svolgere le loro operazioni e compiti quotidiani. Questi servizi sono spesso gestiti da team con esperienza in IT o informatica per aziende in un'ampia gamma di settori. Numerosi servizi IT possono assistere le aziende e favorire il loro funzionamento regolare ed efficiente. Molti di questi servizi consentono ai dipendenti di interfacciarsi con la tecnologia che li aiuta a svolgere le loro attività quotidiane o a comunicare con i colleghi.
Il mercato dei servizi IT del Regno Unito è segmentato in base alla tipologia (outsourcing IT, consulenza e implementazione IT e processi aziendali) e all'utente finale (IT e telecomunicazioni, governo, BFSI, energia e servizi di pubblica utilità, beni di consumo e vendita al dettaglio e altri utenti finali).
Le dimensioni e le previsioni del mercato sono fornite in termini di valore (USD) per tutti i segmenti di cui sopra.
Per tipo di servizio
| Consulenza e implementazione IT |
| Esternalizzazione IT (ITO) |
| Business Process Outsourcing (BPO) |
| Servizi di sicurezza gestiti |
| Servizi cloud e di piattaforma |
Per dimensione aziendale dell'utente finale
| Piccole e medie imprese (PMI) |
| Grandi imprese |
Per modello di distribuzione
| Consegna a terra |
| Consegna vicino alla costa |
| Consegna offshore |
Per utente finale Verticale
| BFSI |
| Produzione |
| Governo e settore pubblico |
| Sanità e scienze della vita |
| Commercio al dettaglio e beni di consumo |
| Telecomunicazioni e media |
| Logistica e Trasporti |
| Energia e Utilities |
| Altri verticali dell'utente finale |
| Per tipo di servizio | Consulenza e implementazione IT |
| Esternalizzazione IT (ITO) | |
| Business Process Outsourcing (BPO) | |
| Servizi di sicurezza gestiti | |
| Servizi cloud e di piattaforma | |
| Per dimensione aziendale dell'utente finale | Piccole e medie imprese (PMI) |
| Grandi imprese | |
| Per modello di distribuzione | Consegna a terra |
| Consegna vicino alla costa | |
| Consegna offshore | |
| Per utente finale Verticale | BFSI |
| Produzione | |
| Governo e settore pubblico | |
| Sanità e scienze della vita | |
| Commercio al dettaglio e beni di consumo | |
| Telecomunicazioni e media | |
| Logistica e Trasporti | |
| Energia e Utilities | |
| Altri verticali dell'utente finale |


Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto del mercato dei servizi IT nel Regno Unito nel 2031?
Si prevede che il mercato raggiungerà i 166.56 miliardi di dollari entro il 2031, con un CAGR del 6.76%.
Quale categoria di servizi sta crescendo più velocemente?
Si prevede che i servizi di sicurezza gestiti cresceranno a un CAGR del 9.38% entro il 2031, con l'inasprimento degli obblighi di conformità.
Come evolveranno i modelli di consegna nearshore dopo la Brexit?
Si prevede che gli impegni nearshore nell'Europa orientale aumenteranno a un CAGR del 9.51%, poiché le aziende compensano la carenza di talenti nazionali mantenendo al contempo l'allineamento con i fusi orari.
Qual è la posizione delle PMI in merito all'adozione del digitale?
Sebbene le PMI siano attualmente in ritardo, i programmi governativi mirano a sbloccare 78.1 miliardi di dollari in guadagni di produttività entro il 2035 attraverso un'accelerazione dell'adozione dell'intelligenza artificiale e del cloud.
Quale regione al di fuori di Londra mostra il più alto potenziale di crescita?
Il West Yorkshire potrebbe generare 4.6 miliardi di dollari di crescita economica dall'adozione dell'intelligenza artificiale, supportata dai nuovi centri di innovazione dell'intelligenza artificiale e dai fondi regionali per le competenze.
Quali sono i fattori che influenzano maggiormente la scelta del fornitore oggi?
I clienti danno sempre più priorità alla comprovata capacità di intelligenza artificiale, alle solide credenziali di sicurezza informatica e alla capacità di fornire modelli ibridi onshore-nearshore conformi al GDPR del Regno Unito.
Pagina aggiornata l'ultima volta il:



