

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
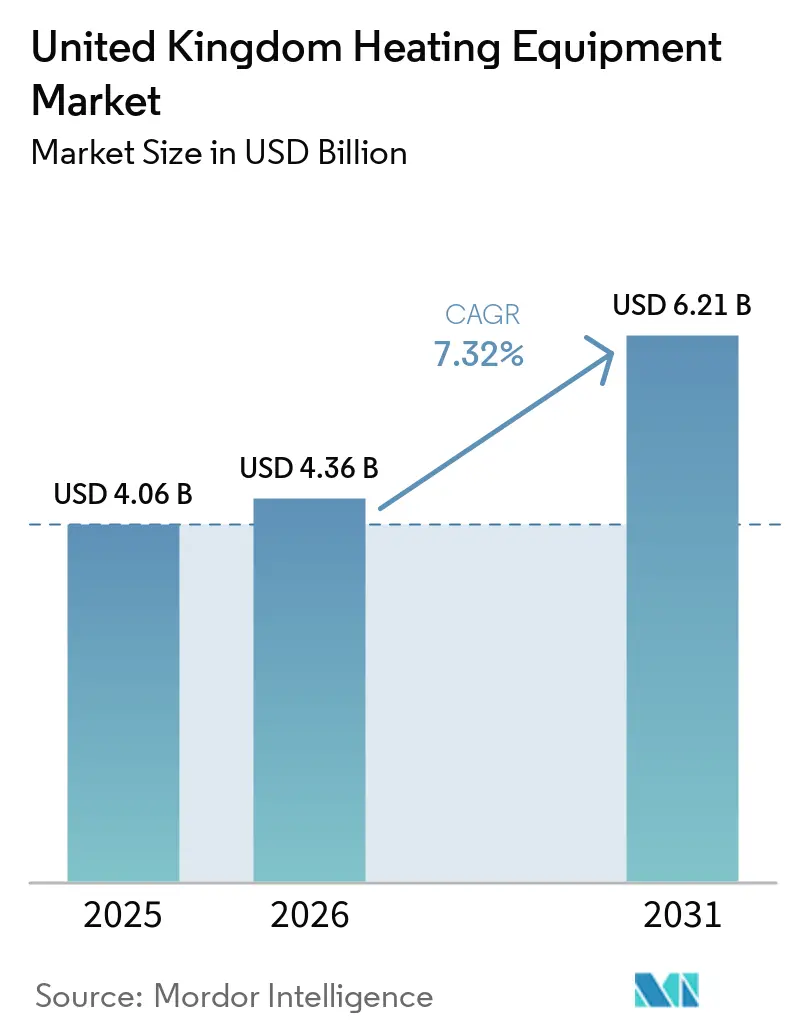
| Dimensione del mercato (2026) | 4.36 miliardo di dollari |
| Dimensione del mercato (2031) | 6.21 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 7.32% CAGR |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato delle apparecchiature di riscaldamento nel Regno Unito di Mordor Intelligence
Si prevede che il mercato britannico degli impianti di riscaldamento crescerà da 4.06 miliardi di dollari nel 2025 a 4.36 miliardi di dollari nel 2026, per poi raggiungere i 6.21 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 7.32% nel periodo 2026-2031. Incentivi politici consistenti, un patrimonio immobiliare strutturalmente obsoleto e la rapida innovazione nel settore delle pompe di calore stimolano la domanda, in quanto famiglie e imprese si stanno orientando verso soluzioni che abbandonano le caldaie a combustibili fossili. L'accelerazione del percorso verso le emissioni zero in Scozia, unita a un aumento dell'88% su base annua delle richieste per il programma di ammodernamento delle caldaie, dimostra come la regolamentazione si traduca in un'attività di acquisto tangibile. I sistemi ibridi, che combinano caldaie a gas con pompe di calore ad aria, si configurano come soluzioni di transizione, mentre i pacchetti finanziari integrati riducono i costi iniziali e ampliano il bacino di utenza. La connettività digitale arricchisce ulteriormente le proposte di valore, consentendo il monitoraggio remoto, la manutenzione predittiva e l'ottimizzazione basata sull'intelligenza artificiale.
Punti chiave del rapporto
- Per tipologia di apparecchiatura, nel 2025 le caldaie a gas detenevano il 37.65% della quota di mercato delle apparecchiature di riscaldamento nel Regno Unito, mentre si prevede che le pompe di calore cresceranno a un CAGR dell'11.24% entro il 2031.
- Per tipologia di installazione, le sostituzioni hanno dominato con una quota di fatturato del 70.65% nel 2025, mentre le nuove installazioni hanno registrato la crescita più rapida con un CAGR dell'7.95%.
- In termini di utente finale, il segmento residenziale ha guidato la classifica con una quota del 58.41% del mercato delle apparecchiature di riscaldamento del Regno Unito nel 2025 e sta registrando un CAGR del 7.52% fino al 2031.
- In base al tipo di combustibile, nel 2025 il gas naturale ha rappresentato il 65.78% del mercato delle apparecchiature di riscaldamento del Regno Unito; i sistemi basati sull'elettricità si stanno espandendo a un CAGR dell'8.55%.
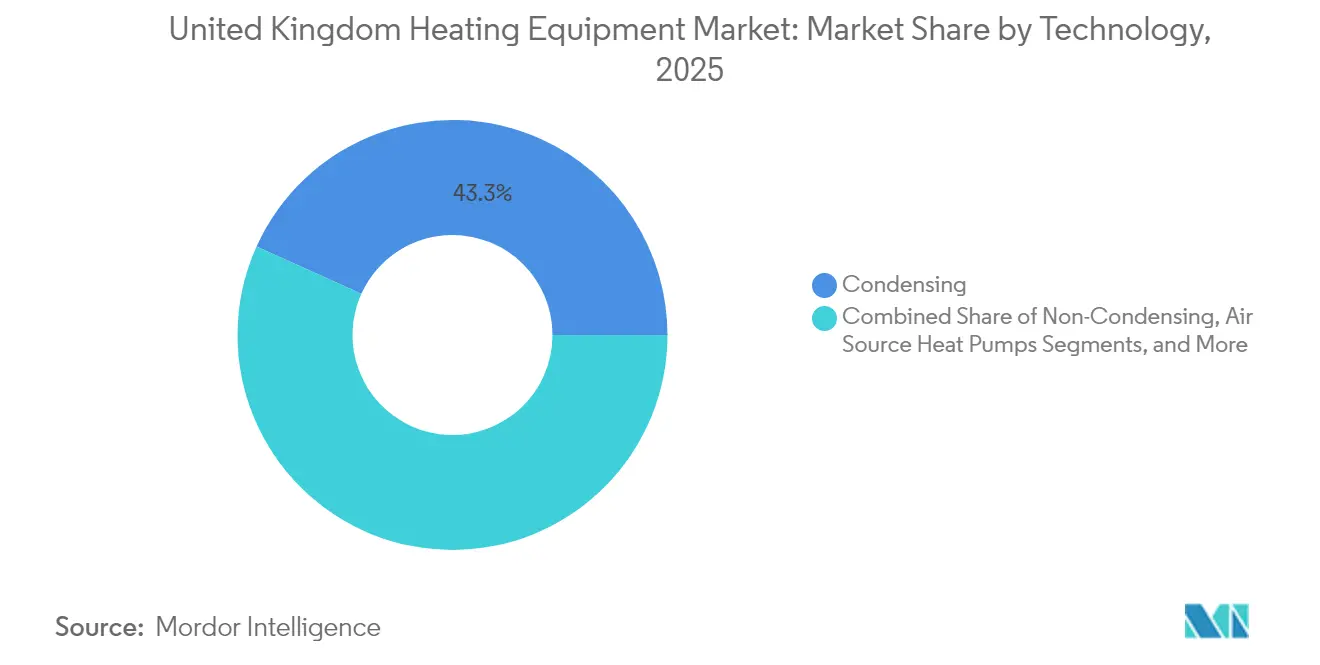
- In base alla tecnologia, i sistemi a condensazione hanno dominato il 43.25% del mercato nel 2025, mentre le pompe di calore ad aria sono destinate a raggiungere il CAGR più elevato, pari all'8.12%, entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato delle apparecchiature di riscaldamento nel Regno Unito
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Politiche e incentivi governativi a sostegno della decarbonizzazione | + 2.1% | Nazionale, più forte in Scozia e Galles | Medio termine (2-4 anni) |
| L'invecchiamento delle caldaie innesca la domanda di sostituzione | + 1.8% | Nazionale, il più alto in Inghilterra | A breve termine (≤ 2 anni) |
| Innovazioni tecnologiche che aumentano l'efficienza | + 1.4% | Adozione nazionale e precoce nelle città | A lungo termine (≥ 4 anni) |
| I prodotti finanziari per le case ecologiche accelerano gli aggiornamenti | + 1.2% | Regioni nazionali ad alto reddito | Medio termine (2-4 anni) |
| Espansione della rete di teleriscaldamento urbano | + 0.9% | Principali città inglesi e scozzesi | A lungo termine (≥ 4 anni) |
| Emersione di modelli di abbonamento al riscaldamento come servizio | + 0.6% | Programmi pilota nelle grandi città | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Politiche e incentivi governativi a sostegno della decarbonizzazione
Sovvenzioni ampliate, criteri di ammissibilità neutrali dal punto di vista tecnologico e opzioni di leasing flessibili stanno rimodellando il comportamento di acquisto nel mercato delle apparecchiature di riscaldamento del Regno Unito. La consultazione del Dipartimento per la sicurezza energetica e Net Zero per ampliare il Boiler Upgrade Scheme ora copre le unità aria-aria e le batterie di calore, allineando il supporto finanziario a diversi profili immobiliari. [1] Scottish Construction Now, “UK government plans to expand its Boiler Upgrade Scheme,” scottishconstructionnow.com Insieme all'impegno di formare 18,000 installatori di retrofit aggiuntivi, il mix di politiche affronta sia la creazione della domanda che la capacità dal lato dell'offerta. Le domande di marzo 2025 sono aumentate dell'88% su base annua, segnalando uno stimolo efficace. La scadenza anticipata del 2045 per il Net Zero in Scozia amplifica l'adozione locale, posizionando la politica come il singolo acceleratore di domanda più potente.
L'invecchiamento delle caldaie innesca la domanda di sostituzione
Oltre l'80% delle abitazioni nel Regno Unito è stato costruito prima del 1960 e molte caldaie a gas installate negli anni '1990 sono ormai prossime alla fine del loro ciclo di vita. Questo stock obsoleto garantisce una base di volumi di sostituzione prevedibili, trainando il 71.21% delle vendite attuali. I produttori sfruttano il ciclo offrendo pacchetti ibridi che abbinano le unità a gas più diffuse a pompe di calore aggiuntive compatibili con le tubazioni esistenti. Con l'inasprimento delle normative edilizie, ogni evento di fine vita diventa un punto di svolta in cui i proprietari valutano i guadagni in termini di emissioni di carbonio e di efficienza, sostenendo sia la stabilità dei volumi che l'aggiornamento tecnologico nel mercato delle apparecchiature di riscaldamento del Regno Unito.
Innovazioni tecnologiche che aumentano l'efficienza
I refrigeranti di nuova generazione e le pompe di calore a temperature di flusso più elevate sbloccano proprietà un tempo considerate inadatte. Le unità R290 di Vaillant forniscono acqua a 75 °C a -15 °C ambiente, consentendo la sostituzione diretta dei radiatori tradizionali. [2] Vaillant Group, “Vaillant at the ISH 2025,” vaillant-group.com La certificazione Quiet-Mark attenua i problemi di rumore negli alloggi ad alta densità, mentre la diagnostica remota abilitata dall'IA ottimizza i tassi di ciclo per ridurre i costi di esercizio. Nel complesso, questi progressi riducono il costo totale di proprietà e ampliano i segmenti indirizzabili, aggiungendo l'1.4% al CAGR previsto nel mercato delle apparecchiature di riscaldamento del Regno Unito.
Prodotti finanziari per la casa ecologica che accelerano gli aggiornamenti
Tariffe combinate, prestiti a tasso zero e abbonamenti ai servizi neutralizzano gli elevati costi iniziali. La partnership di Ideal Heating con EDF offre un pacchetto di assistenza di 7 anni più finestre di elettricità a basse emissioni di carbonio che consentono alle famiglie di risparmiare almeno 404 dollari rispetto alle tariffe standard. [3] Ideal Heating, “Ideal Heating e EDF collaborano per lanciare un pacchetto innovativo per pompe di calore”, idealheating.com Il passaggio dall'acquisto dell'hardware al servizio gestito riduce l'ansia da rimborso. Man mano che gli istituti di credito integrano i prodotti ipotecari verdi, la convenienza economica degli interventi di ammodernamento migliora per i proprietari a reddito medio, incrementando ulteriormente la domanda.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevati costi iniziali dei sistemi di riscaldamento a basse emissioni di carbonio | -1.9% | Nazionale, più ripido nelle aree a basso reddito | A breve termine (≤ 2 anni) |
| Carenza di manodopera qualificata per installazioni avanzate | -1.3% | Nazionale, acuto nelle zone rurali | Medio termine (2-4 anni) |
| Vincoli di capacità della rete rurale | -0.8% | Inghilterra rurale, Highlands scozzesi, Galles | A lungo termine (≥ 4 anni) |
| Incertezza sulle infrastrutture dell'idrogeno | -0.6% | Regioni pilota a livello nazionale | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevati costi iniziali dei sistemi di riscaldamento a basse emissioni di carbonio
Una ricerca dell'Università di Edimburgo ha rilevato che i prezzi medi delle pompe di calore installate sono rimasti stagnanti per un decennio, lasciando le famiglie con costi netti compresi tra 6,500 e 14,000 dollari anche dopo i sussidi. Gli immobili che necessitano di ammodernamenti elettrici o di sostituzione dei radiatori registrano costi totali più elevati, scoraggiando molti fino al guasto totale della caldaia. La barriera economica spiega perché la sostituzione superi gli ammodernamenti proattivi nonostante il sostegno politico, frenando l'accelerazione a breve termine del mercato delle apparecchiature di riscaldamento nel Regno Unito.
Carenza di manodopera qualificata per installazioni avanzate
La Heat Pump Association calcola che entro il 2028 saranno necessari altri 27,000 installatori, ma l'attuale flusso di formazione rimane ben al di sotto dell'obiettivo. [4] Heat Pump Association, “New report reveals scale of skills challenge facing heat pump industry,” heatpumps.org.uk Gli ingegneri accreditati MCS si concentrano nelle città, lasciando i clienti rurali con lunghi tempi di attesa e preventivi elevati. I programmi di apprendistato su piccola scala di Daikin e altri sono positivi ma insufficienti. La capacità limitata rischia di causare carenze qualitative che potrebbero erodere la fiducia dei consumatori e frenare la crescita del mercato delle apparecchiature di riscaldamento del Regno Unito.
Analisi del segmento
Per tipo di apparecchiatura: le pompe di calore sfidano il predominio delle caldaie
Le pompe di calore si stanno espandendo a un tasso di crescita annuo composto (CAGR) dell'11.24%, erodendo costantemente la quota del 37.65% attualmente detenuta dalle caldaie a gas. Il mercato britannico delle pompe di calore è destinato ad ampliarsi grazie agli incentivi governativi e ai modelli ad alta temperatura che consentono interventi di ammodernamento senza la necessità di sostituire completamente i radiatori. Le caldaie a gas persistono grazie ai minori costi di investimento e alla familiarità degli installatori, ma i prossimi obblighi in materia di efficienza energetica ridurranno i margini di profitto. Le soluzioni ibride combinano entrambe le tecnologie, offrendo ai produttori una strategia di copertura che bilancia le vendite attuali con la preparazione per il futuro. Forni e radiatori ausiliari mantengono un ruolo di nicchia in ambito industriale e nei grandi complessi commerciali, garantendo una domanda stabile, seppur limitata.
Gli operatori storici del settore a gas cercano rilevanza attraverso prototipi pronti per l'idrogeno, come dimostrano le unità Worcester Bosch certificate per miscele di idrogeno al 20%. Nel frattempo, gli specialisti delle pompe di calore sfruttano il supporto del private equity per ampliare la capacità nazionale, dimostrando fiducia nel percorso di elettrificazione a lungo termine del mercato delle apparecchiature di riscaldamento del Regno Unito.

Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per settore dell'utente finale: il residenziale domina la creazione di valore
Il settore residenziale deteneva una quota di fatturato del 58.41% nel 2025 e si prevede che si espanderà a un CAGR del 7.52% fino al 2031, riflettendo sia l'elevato numero di famiglie che una base installata obsoleta. Le normative sull'efficienza energetica per le nuove costruzioni stanno spingendo gli sviluppatori verso opzioni a basse emissioni di carbonio fin dal primo giorno, mentre i proprietari di case beneficiano di sovvenzioni quando sostituiscono le caldaie obsolete. Nel settore immobiliare commerciale, gli impegni ESG stimolano le ristrutturazioni di uffici, punti vendita e strutture ricettive, sebbene la complessità del progetto possa allungare i cicli decisionali, moderando i tassi di crescita immediati nel mercato delle apparecchiature di riscaldamento del Regno Unito.
La domanda residenziale è diventata un banco di prova per l'innovazione tecnologica. Il portafoglio di sistemi di pompe di calore residenziali ottimizzati di Heat Geek raggiunge prestazioni stagionali superiori del 50% rispetto alle tipiche installazioni nel Regno Unito. Il sottosegmento del settore pubblico (scuole, ospedali ed edifici comunali) si affida ad accordi quadro per l'acquisto di apparecchiature a basse emissioni di carbonio su larga scala e la condivisione di competenze di manutenzione. Gli utenti industriali danno priorità alle tecnologie di forni che possono integrarsi con i requisiti di calore di processo, mentre i data center valutano sempre più il recupero di calore tramite raffreddamento a liquido, suggerendo future opportunità di adiacenza all'interno del mercato delle apparecchiature di riscaldamento del Regno Unito.
Per tipo di carburante: il gas è ancora in testa, l'elettricità guadagna terreno
Nel 2025, gli apparecchi a gas naturale hanno mantenuto una quota del 65.78% del mercato delle apparecchiature di riscaldamento nel Regno Unito, una cifra supportata da un'ampia rete di condotte e da decenni di know-how integrato. Tuttavia, i sistemi alimentati a elettricità registrano il CAGR più robusto, pari all'8.55%, sostenuti dal calo dei costi dell'energia rinnovabile e dagli obiettivi di greenizzazione della rete. Le caldaie a gasolio colmano le lacune nelle comunità remote non collegate alla rete, sebbene il loro impatto ambientale si stia riducendo con l'aumento delle esigenze di stoccaggio e delle preoccupazioni relative alle emissioni.
L'avanzamento dell'elettricità è sostenuto dalla diffusione dei contatori digitali che facilitano le tariffe orarie abbinate alle offerte per le pompe di calore, riducendo i costi operativi rispetto al gas. I produttori si proteggono dall'incertezza offrendo modelli compatibili con la miscela di idrogeno per prolungare la durata di vita delle infrastrutture del gas durante la transizione. I sistemi a biomassa, pur essendo di nicchia, attraggono utenti attenti all'ambiente che cercano l'autonomia energetica. Il mercato delle apparecchiature di riscaldamento del Regno Unito mostra quindi un mix di combustibili stratificato che si orienta gradualmente verso gli elettroni senza abbandonare bruscamente le risorse preesistenti.
Per tecnologia: i sistemi di condensazione restano il punto di riferimento
I sistemi a condensazione hanno rappresentato il 43.25% dei ricavi del 2025 e rappresentano lo standard minimo legale per le installazioni a gas nuove e di sostituzione, garantendo un'efficienza di base nel mercato delle apparecchiature di riscaldamento del Regno Unito. Le pompe di calore ad aria presentano un CAGR dell'8.12%, supportate dai refrigeranti R290 che forniscono elevate temperature di mandata adatte ai circuiti dei radiatori. Le soluzioni geotermiche godono di una nicchia più piccola ma stabile, in particolare nelle comunità di nuova costruzione con sistemi di circuiti condivisi promossi dalle autorità urbanistiche locali.
Il panorama tecnologico si sta rapidamente digitalizzando. La piattaforma iQconnect di Vaillant consente il rilevamento predittivo dei guasti, la regolazione dei parametri da remoto e l'integrazione delle tariffe energetiche. I pacchetti ibridi pompa di calore più caldaia stanno guadagnando attenzione come soluzione ponte per le regioni più fredde, riducendo l'intensità di carbonio senza abbandonare completamente il gas. I progressi nell'attenuazione del rumore attraggono gli abitanti di appartamenti che in precedenza dovevano affrontare restrizioni urbanistiche. Ogni miglioramento incrementale amplia il bacino di clienti e arricchisce i ricavi dei servizi, rafforzando l'innovazione come motore duraturo nel mercato delle apparecchiature di riscaldamento del Regno Unito.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tipo di installazione: Ancoraggi sostitutivi Domanda a breve termine
I progetti di sostituzione hanno rappresentato il 70.65% delle vendite di apparecchiature nel 2025, a dimostrazione di come l'invecchiamento del parco caldaie determini il volume di base. Questi interventi sono spesso urgenti perché le caldaie rotte richiedono un intervento immediato, portando gli installatori a raccomandare unità a condensazione standard o ibride compatibili piuttosto che attendere gli aggiornamenti della rete. Ciononostante, le nuove installazioni stanno crescendo a un CAGR dell'7.95%, trainate dall'avvio di nuove costruzioni edilizie, dall'edilizia non residenziale e dall'espansione del teleriscaldamento nelle principali città.
Per molte famiglie, la sostituzione rappresenta il momento decisivo per cambiare combustibile, grazie al contributo di 7,500 dollari del Boiler Upgrade Scheme e ai contratti di leasing flessibili. I costruttori di nuove costruzioni, al contrario, selezionano in anticipo opzioni a basse emissioni di carbonio per conformarsi ai requisiti del Future Homes Standard. Questi due canali garantiscono un andamento della domanda affidabile, bilanciando la costante attività di sostituzione con nuove opportunità di crescita. L'effetto combinato garantisce una solida base di ricavi per gli operatori del mercato delle apparecchiature di riscaldamento del Regno Unito.
Analisi geografica
L'Inghilterra ha assorbito la maggior parte dei ricavi del 2024, grazie a un'edilizia residenziale densa, catene di approvvigionamento mature e una forte presenza manifatturiera. Centri urbani come Sheffield illustrano la portata delle opportunità; il progetto di E.ON raddoppierà la rete di teleriscaldamento da 5 a 11 chilometri, trasferendo migliaia di appartamenti a un sistema di riscaldamento centralizzato a basse emissioni di carbonio. I quartieri di Londra integrano le reti a bassa temperatura con il recupero del calore di scarto, rafforzando la spinta verso l'elettrificazione. I distretti rurali inglesi, tuttavia, devono fare i conti con carenze di capacità della rete e tempi di consegna più lunghi, rallentando l'adozione di sistemi completamente elettrici nelle zone scarsamente popolate.
La Scozia ha rappresentato il 13.88% delle vendite nel 2025, ma è in testa alla crescita con un CAGR dell'7.85% grazie al suo più ambizioso obiettivo statutario di zero emissioni nette entro il 2045. La Heat Network Partnership di Edimburgo finanzia le infrastrutture municipali, mentre i consigli delle Highlands sovvenzionano l'installazione di pompe di calore fuori dalla rete del gas. Gli investimenti privati supportano questa tendenza; l'iniezione di 70 milioni di dollari di Kensa mira a fornire sistemi geotermici in rete a nuovi sviluppi residenziali. L'abbondante generazione eolica e idroelettrica fornisce elettricità a basse emissioni di carbonio, creando un ambiente operativo favorevole per le pompe di calore e confermando la Scozia come una punta di diamante della crescita nel mercato delle apparecchiature di riscaldamento del Regno Unito.
Galles e Irlanda del Nord rappresentano fette più piccole, ma presentano andamenti distinti. Le autorità gallesi rispecchiano la politica nazionale del Regno Unito, ma pongono maggiore enfasi sull'isolamento termico delle abitazioni più vecchie, sequenziando così gli aggiornamenti dei materiali prima della sostituzione delle apparecchiature. L'Irlanda del Nord gestisce una rete del gas e una struttura normativa separate, il che porta a tassi di adozione divergenti. I suoi programmi di conversione da petrolio a gas persistono, in particolare laddove i finanziamenti a fondo perduto compensano la rimozione dei serbatoi. La scarsità di installatori rimane elevata nelle valli remote e nelle contee di confine, sebbene le università locali stiano ampliando i corsi professionali. La diversità geografica richiede quindi ai produttori di adattare le proposte di valore per regione, integrando la flessibilità al centro della strategia di mercato delle apparecchiature di riscaldamento del Regno Unito.
Panorama competitivo
Il panorama competitivo è moderatamente frammentato, con le prime cinque aziende che controllano circa il 40-50% del fatturato. Worcester Bosch, Vaillant, Ideal Boilers e Baxi sfruttano reti di installatori consolidate e portafogli multicombustibile per difendere la propria quota di mercato. L'ingresso tempestivo di Worcester Bosch nel mercato delle unità pronte per la miscela di idrogeno dimostra come gli operatori storici proteggano il mercato del gas, sondando al contempo i combustibili del futuro. La linea di pompe di calore R290 di Vaillant e i servizi digitali iQconnect mostrano investimenti paralleli nell'elettrificazione, a dimostrazione della convergenza verso soluzioni integrate.
Le partnership strategiche sfumano i confini tradizionali tra hardware, software e vendita al dettaglio di energia. L'alleanza di Centrica con Daikin integra le pompe di calore nell'ecosistema di smart home Hive, offrendo ai consumatori un'unica interfaccia per il controllo del termostato, il monitoraggio dei consumi energetici e la fatturazione delle utenze. Innovatori incentrati sui servizi come Heat Geek danno priorità alla formazione degli installatori e alle garanzie sulle prestazioni piuttosto che alla produzione, elevando i parametri di qualità e influenzando le aspettative degli acquirenti. Nel frattempo, gli acquirenti istituzionali prediligono le offerte chiavi in mano di conglomerati come Johnson Controls, che registrano un risparmio sui costi del 53% dopo la sostituzione delle caldaie a gas in 60 edifici del Consiglio di Hounslow.
Gli afflussi di capitale mirano a prospettive di espansione. Il round di finanziamento di Kensa supporta le reti geotermiche e il lancio di una pompa di calore per climi ultra-freddi da parte di Lennox sottolinea la competizione tecnologica transatlantica. Anche le reti di distribuzione locali si stanno consolidando, con operatori come City Plumbing che aderiscono alla Heat Pump Association per approfondire il know-how tecnico e garantire la fornitura. Con l'inasprimento della regolamentazione e la crescente importanza delle economie di scala, si prevede un aumento delle fusioni, sebbene le relazioni con gli installatori regionali continueranno a influenzare l'accesso al mercato delle apparecchiature di riscaldamento nel Regno Unito.
Leader del settore delle apparecchiature di riscaldamento nel Regno Unito
Aermec S.p.A
Finn Geotherm UK Limited
Trane Inc.
Mitsubishi Electric Europe BV (Mitsubishi Electric Corporation)
Clivet SpA
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Giugno 2025: Johnson Controls ha rivelato che la sostituzione delle caldaie a gas con pompe di calore ad aria in 60 proprietà del Consiglio di Hounslow ha ridotto le bollette del riscaldamento del 53% e le emissioni di carbonio del 60%.
- Maggio 2025: il Dipartimento per la sicurezza energetica e le emissioni nette zero ha avviato una consultazione pubblica sull'ampliamento del programma di ammodernamento delle caldaie, per includere pompe di calore aria-aria, batterie di calore e leasing flessibile, oltre a 4 milioni di dollari per l'ampliamento della catena di fornitura a Copeland.
- Aprile 2025: il governo ha confermato l'espansione del programma dopo che le domande di marzo sono aumentate a 4,028, segnando un balzo dell'88% su base annua.
- Marzo 2025: Lennox ha introdotto una pompa di calore per climi freddi progettata per temperature estreme. Vaillant ha presentato i modelli aroTHERM perform da 15 e 20 kW adatti ai radiatori esistenti, insieme ai servizi digitali iQconnect.
Ambito del rapporto sul mercato delle apparecchiature di riscaldamento nel Regno Unito
Lo studio di mercato analizza le tendenze e le opportunità del mercato per diversi tipi di apparecchiature di riscaldamento, come caldaie, pompe di calore e altri utilizzati nelle varie applicazioni del settore degli utenti finali come residenziale, commerciale e industriale. Lo studio analizza l'impatto di COVID-19 sugli attori del mercato e sui suoi stakeholder lungo la catena di approvvigionamento. Inoltre, i fattori di interruzione che incidono sulla crescita del mercato nel prossimo futuro sono stati trattati nello studio sui driver e le restrizioni.
Per tipo di apparecchiatura
| caldaie |
| Forni |
| Pompe di calore |
| Radiatori e altri tipi di riscaldamento |
Per settore degli utenti finali
| Residenziale |
| Commerciale |
| Industriale |
| Pubblico/Istituzionale |
Per tipo di carburante
| Gas Naturale |
| Impianti elettrici |
| Olio |
| Biomassa |
| Pronto per l'idrogeno |
Per tecnologia
| Condensazione |
| Senza condensa |
| Pompe di calore ad aria |
| Pompe di calore geotermiche |
| Sistemi ibridi |
| Sistemi intelligenti connessi |
Per tipo di installazione
| Nuova installazione |
| Sostituzione/Retrofit |
| Per tipo di apparecchiatura | caldaie |
| Forni | |
| Pompe di calore | |
| Radiatori e altri tipi di riscaldamento | |
| Per settore degli utenti finali | Residenziale |
| Commerciale | |
| Industriale | |
| Pubblico/Istituzionale | |
| Per tipo di carburante | Gas Naturale |
| Impianti elettrici | |
| Olio | |
| Biomassa | |
| Pronto per l'idrogeno | |
| Per tecnologia | Condensazione |
| Senza condensa | |
| Pompe di calore ad aria | |
| Pompe di calore geotermiche | |
| Sistemi ibridi | |
| Sistemi intelligenti connessi | |
| Per tipo di installazione | Nuova installazione |
| Sostituzione/Retrofit |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato delle apparecchiature di riscaldamento nel Regno Unito nel 2026?
Il valore di mercato è di 4.36 miliardi di dollari nel 2026 e si prevede che raggiungerà i 6.21 miliardi di dollari entro il 2031.
Quale tecnologia si sta espandendo più rapidamente?
Le pompe di calore guidano la crescita con un CAGR dell'11.24% fino al 2031 grazie a sovvenzioni, refrigeranti ad alta temperatura e tariffe combinate.
Quale percentuale delle vendite attuali è costituita da sostituzioni?
I lavori di sostituzione rappresentano il 70.65% delle installazioni totali a causa dell'invecchiamento della base della caldaia.
Perché la Scozia sta crescendo più velocemente di altre regioni?
La scadenza del 2045 per l'obiettivo zero emissioni nette della Scozia, i generosi sussidi e l'ingente fornitura di energia elettrica rinnovabile determinano un CAGR dell'7.85%.
Qual è ancora il più grande ostacolo all'adozione delle pompe di calore?
Persistono elevati costi iniziali, che costringono le famiglie a finanziare dai 6,500 ai 14,000 dollari dopo le sovvenzioni, soprattutto quando sono necessari ammodernamenti elettrici.
Sono disponibili abbastanza installatori qualificati per soddisfare la domanda?
No, il settore ha bisogno di circa 27,000 installatori in più entro il 2028 e la carenza potrebbe rallentare l'espansione del mercato.


