

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
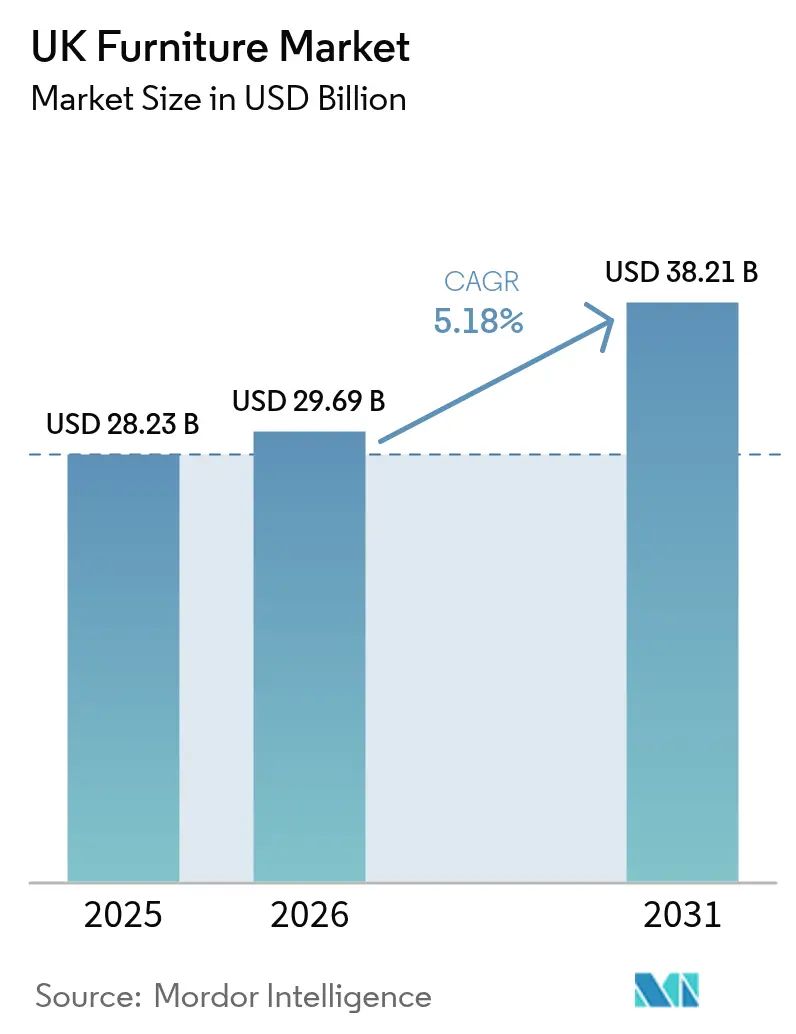
| Dimensione del mercato (2026) | 29.69 miliardo di dollari |
| Dimensione del mercato (2031) | 38.21 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.18% CAGR |
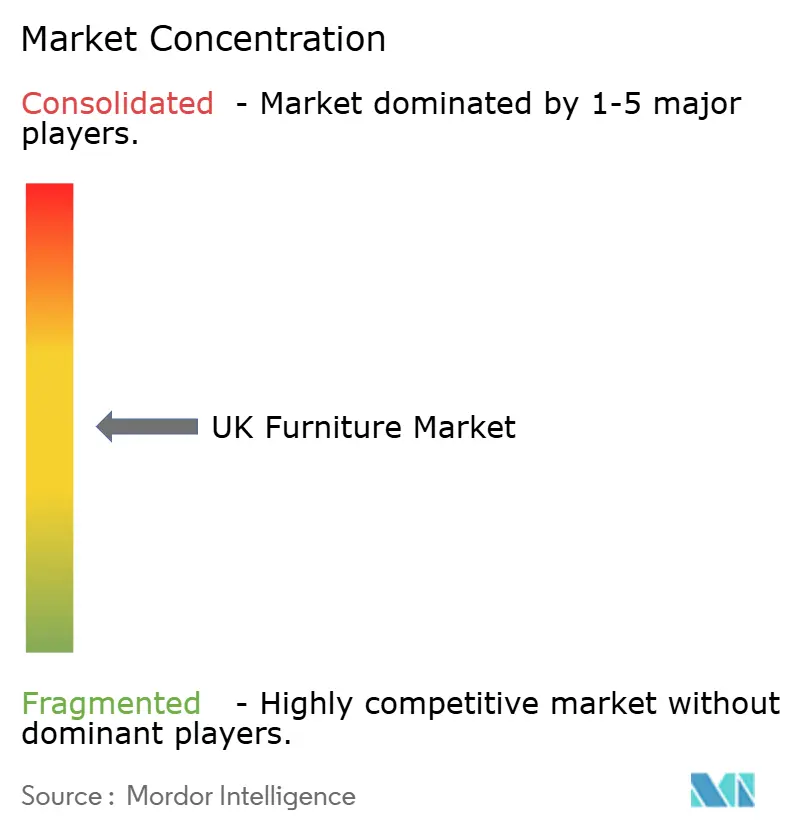
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dell'arredamento nel Regno Unito di Mordor Intelligence
Si stima che il mercato dell'arredamento nel Regno Unito raggiungerà i 29.69 miliardi di dollari nel 2026, in crescita rispetto ai 28.23 miliardi di dollari del 2025, con proiezioni per il 2031 che indicano 38.21 miliardi di dollari, con un CAGR del 5.18% nel periodo 2026-2031. L'aumento del reddito disponibile, la rapida svolta verso l'e-commerce e i programmi di ristrutturazione residenziale in corso stanno sostenendo la domanda, nonostante l'aumento dei costi di produzione. Il segmento premium sta sovraperformando il mercato più ampio, perché i consumatori considerano i prodotti ben costruiti e sostenibili come investimenti a lungo termine. Le ristrutturazioni per il settore sanitario e le aziende B2B stanno guadagnando slancio, supportate dalla spesa pubblica per ospedali e case di cura. Il legno rimane il materiale dominante, ma la plastica riciclata e i polimeri stanno rapidamente scalando la curva di adozione, poiché i produttori rispondono alle direttive dell'economia circolare. L'intensità competitiva è in aumento, con giganti verticalmente integrati e agili specialisti di nicchia che si contendono quote di mercato in settori di crescita come i design modulari ed ergonomici.
Punti chiave del rapporto
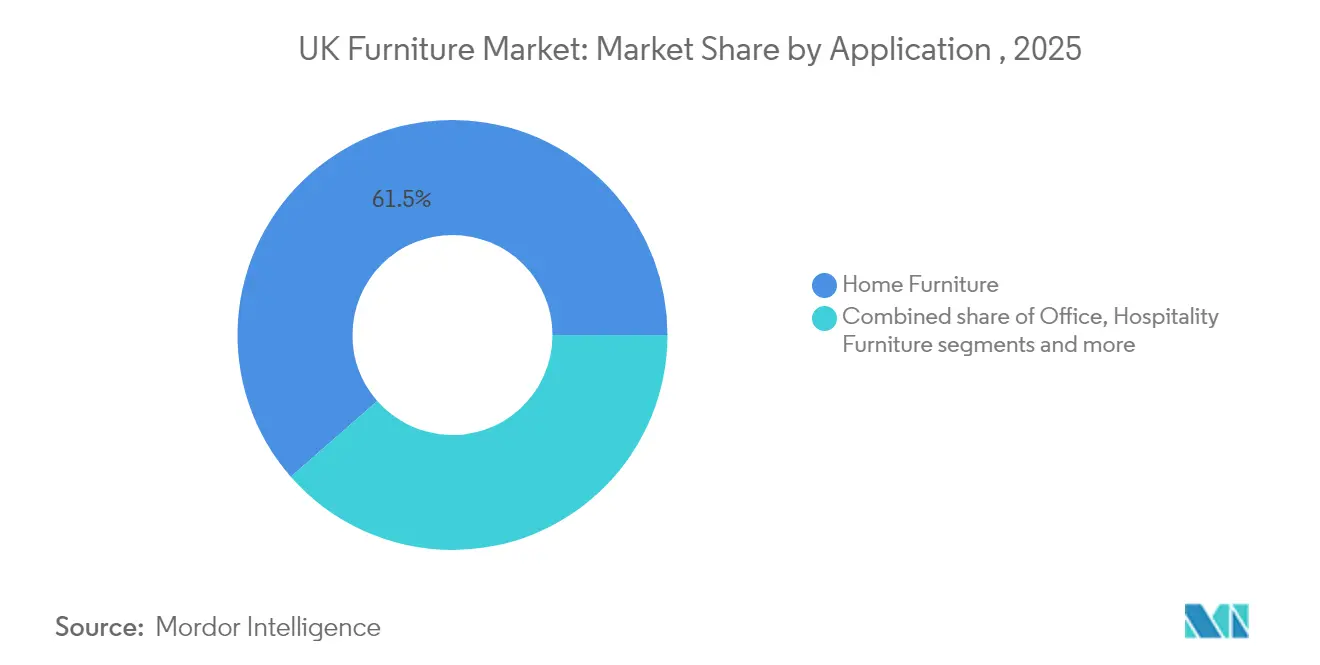
- Per applicazione, nel 61.45 i mobili per la casa hanno dominato il mercato dell'arredamento del Regno Unito, con una quota del 2025%; si prevede che i mobili per l'assistenza sanitaria cresceranno a un CAGR del 6.07% fino al 2031.
- In base al materiale, nel 54.40 il legno rappresentava il 2025% del mercato dell'arredamento del Regno Unito, mentre i materiali plastici e polimerici stanno registrando un CAGR del 5.73% tra il 2026 e il 2031.
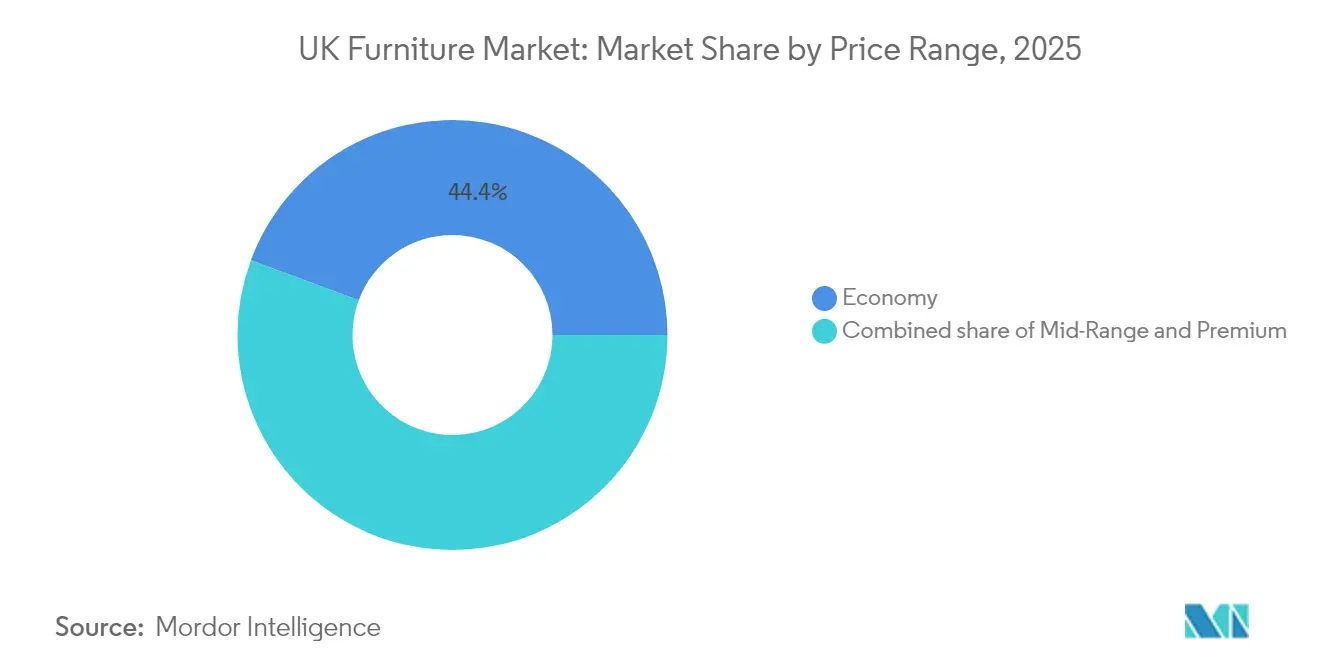
- In base alla fascia di prezzo, nel 44.35 il segmento economico rappresentava il 2025% delle dimensioni del mercato dell'arredamento del Regno Unito; il segmento premium cresce a un CAGR del 5.92% nell'orizzonte di previsione.
- In base al canale di distribuzione, nel 2 il B67.20C/retail rappresentava il 2025% delle dimensioni del mercato dell'arredamento nel Regno Unito, mentre il canale B2B/progetti sta registrando il CAGR più rapido, pari al 5.33%, verso il 2031.
- In termini geografici, l'Inghilterra ha dominato con il 74.30% della quota di mercato del mobile nel Regno Unito nel 2025, mentre l'Irlanda del Nord è sulla buona strada per un CAGR del 6.18% nel 2026-2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato dell'arredamento nel Regno Unito
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| L'aumento degli sviluppi Build-to-Rent e Co-Living accelera la domanda di mobili modulari salvaspazio | +0.7 | Centri urbani, in particolare Londra e Manchester | Medio termine (~ 3-4 anni) |
| Il governo britannico ha lanciato un sussidio per l'ammodernamento delle case che stimola la sostituzione di mobili domestici inefficienti | +0.5 | Nazionale, con i primi guadagni nelle regioni settentrionali | A breve termine (≤ 2 anni) |
| Aumento delle vendite di arredamento tramite e-commerce tramite piattaforme abilitate alla realtà aumentata tra i nativi digitali del Regno Unito | +0.8 | Nazionale, con una concentrazione nelle aree metropolitane | Medio termine (~ 3-4 anni) |
| Crescente domanda di esportazione di mobili su misura realizzati in Gran Bretagna | +0.4 | Centri di produzione in Inghilterra e Scozia | A lungo termine (≥ 5 anni) |
| Aumento della spesa dei consumatori | +0.6 | Nazionale, con un impatto più forte nel Sud-Est | Medio termine (~ 3-4 anni) |
| Fonte: Intelligenza di Mordor | |||
L'aumento degli sviluppi Build-to-Rent e Co-Living accelera la domanda di mobili modulari salvaspazio
Sempre più unità abitative sono progettate per inquilini e per chi vive in appartamenti condivisi. Un sondaggio condotto nel quarto trimestre del 2024 dalla British Furniture Manufacturers Association su 247 produttori ha mostrato che il 73% di essi offre ora formati modulari su misura per appartamenti compatti [1] British Furniture Manufacturers Association, “Survey of Modular Offerings among UK Producers,” bfm.org.uk. Gli intervistati hanno citato l'ottimizzazione dello spazio e la riconfigurabilità come principali obiettivi di progettazione. Un sondaggio separato condotto da FIRA International su 156 aziende all'inizio del 2025 ha rilevato che il 65% delle aziende del Regno Unito aveva introdotto sistemi che i proprietari di casa possono riorganizzare in base all'evoluzione delle loro esigenze. Con 1.7 milioni di persone che si prevede vivranno in alloggi in affitto entro il 2030, i produttori che forniscono linee adattabili stanno ottenendo margini di profitto del 15-20% superiori rispetto ai cataloghi standard.
Il governo britannico ha lanciato un sussidio per l'ammodernamento delle case che stimola la sostituzione di mobili domestici inefficienti
L'Home Upgrade Grant ora copre mobili con isolamento o benefici termici. Uno studio del Dipartimento per la Sicurezza Energetica e l'Energia a Zero Netto, condotto su 12,500 beneficiari di sovvenzioni, ha registrato un aumento del 27% negli acquisti di rivestimenti termicamente ottimizzati tra settembre 2024 e febbraio 2025. I produttori nazionali si sono aggiudicati il 44% di questi ordini, rispetto alla media del settore del 32%. Sondaggi di follow-up hanno rivelato che il 64% delle famiglie è ora consapevole che i mobili possono ridurre le bollette del riscaldamento, innescando un circolo virtuoso di acquisti efficienti dal punto di vista energetico. I fornitori di divani in tessuto intelligente e letti contenitore isolati stanno beneficiando di una maggiore visibilità degli ordini, soprattutto nell'Inghilterra settentrionale, dove l'utilizzo delle sovvenzioni è più elevato.
Aumento delle vendite di arredamento tramite e-commerce tramite piattaforme abilitate alla realtà aumentata tra i nativi digitali del Regno Unito
La realtà aumentata sta rimodellando i percorsi online. Il monitoraggio del British Retail Consortium su 45 rivenditori tra gennaio 2024 e gennaio 2025 ha mostrato che la conversione delle transazioni è migliorata del 65% quando gli acquirenti hanno utilizzato le anteprime di realtà aumentata. Un sondaggio di Internet Retailing condotto a febbraio 2025 ha confermato che l'84% dei 25 principali rivenditori del Regno Unito ora implementa alcune funzionalità di realtà aumentata. I leader digitali hanno catturato il 76% della crescita del mercato dell'arredamento online nel 2024. La pressione competitiva sta spingendo i ritardatari ad accelerare gli aggiornamenti delle piattaforme per non rischiare l'erosione del mercato nel segmento dei millennial ad alto reddito.
Crescente domanda di esportazione di mobili su misura realizzati in Gran Bretagna
L'artigianato su misura gode di un posizionamento premium all'estero. Un'analisi comparativa dei prezzi condotta da UK Trade & Investment su 127 esportatori tra giugno 2024 e marzo 2025 ha rilevato che i mobili britannici offrono un sovrapprezzo del 32% rispetto ai mobili prodotti in serie sui mercati esteri. Gli acquirenti di immobili residenziali e alberghieri di lusso sono disposti a pagare di più per la provenienza e il design tradizionale. I dati doganali mostrano che le esportazioni extra-UE sono aumentate del 17.3% dal 2023, trainate da Medio Oriente e Nord America.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Incertezza economica e pressione inflazionistica | all'0.9 ottobre | Nazionale, con un impatto più forte nelle regioni settentrionali | A breve termine (≤ 2 anni) |
| Interruzioni della catena di fornitura e costi dei materiali | all'0.6 ottobre | Nazionale, con una concentrazione nelle regioni dipendenti dalle importazioni | Medio termine (~ 3-4 anni) |
| Normative e conformità ambientali | all'0.3 ottobre | Nazionale, con impatto precoce sui grandi produttori | A lungo termine (≥ 5 anni) |
| Fonte: Intelligenza di Mordor | |||
Incertezza economica e pressione inflazionistica
Le famiglie stanno rimandando gli acquisti voluttuari. Un'analisi della Furniture Industry Research Association su 189 rivenditori che coprono il 67% delle vendite nazionali ha rilevato che i volumi inferiori a 500 sterline sono diminuiti del 17.3% tra gennaio 2024 e febbraio 2025. Un'indagine GfK sui consumatori condotta su 9,200 consumatori del Regno Unito a gennaio 2025 ha mostrato che il 68% degli intervistati prevede di posticipare gli acquisti di mobili non essenziali di 14 mesi fino al raffreddamento dell'inflazione.
Interruzioni della catena di fornitura e costi dei materiali
L'aumento dei prezzi del legname e della ferramenta sta comprimendo i margini. Una ricerca della Timber Trade Federation condotta su 234 produttori del Regno Unito tra giugno 2024 e marzo 2025 ha documentato un aumento del 23% dei costi di input del legno dal 2023, mentre i prezzi dei prodotti finali sono aumentati solo dell'8.4% [2] Timber Trade Federation, “UK Timber Cost Inflation Report,” ttf.co.uk. I legni duri europei hanno registrato un'impennata del 28.7%. Quasi la metà dei produttori ora bypassa i grossisti per approvvigionarsi direttamente di materia prima, risparmiando in media il 20%, ma si trova ad affrontare nuove sfide logistiche. Le aziende più grandi stanno attenuando la volatilità attraverso contratti pluriennali, mentre i piccoli produttori segnalano margini in calo.
Analisi del segmento
Per applicazione: l'arredo sanitario prende slancio
Il settore sanitario sta crescendo a un CAGR del 6.07% dal 2026 al 2031, il più rapido nel mercato dell'arredamento del Regno Unito. Il monitoraggio di NHS Estates su 342 trust e 1,247 strutture private ha registrato un aumento del 35% nelle ristrutturazioni ospedaliere e del 28% nella costruzione di case di cura nel periodo 2024-2025. Finiture anti-infezione e design ergonomici compaiono ora rispettivamente nel 78% e nel 71% dei capitolati d'appalto. Anche l'arredamento per ufficio sta acquisendo una rinnovata importanza, poiché le aziende stanno riadattando gli spazi per il lavoro ibrido. Un'indagine del British Council for Offices su 1,890 aziende ha rilevato che il 73% prevede di aggiornare le postazioni di lavoro ergonomiche, citando un aumento della produttività del 25%. A lungo termine, l'arredamento multifunzionale per la casa mantiene la sua dimensione, ma la sua crescita è più lenta rispetto a quella del settore sanitario.
Lo slancio del settore sanitario si basa su parametri di efficacia per i pazienti che collegano componenti ergonomici e antimicrobici a tempi di recupero più brevi. Gli investimenti sono più consistenti nelle Midlands e nel Sud-Est, dove sono in costruzione nuovi campus medici. Per i produttori, i volumi contrattuali offrono visibilità pluriennale. I fornitori specializzati stanno vendendo con successo alle aziende ospedaliere sistemi modulari per postazioni infermieristiche che riducono i tempi di installazione. Al contrario, gli ordini per il settore dell'istruzione e dell'ospitalità aumentano a un ritmo più costante, riflettendo i cicli di bilancio piuttosto che l'urgenza clinica.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per materiale: la plastica riciclata colma il divario
Il legno continua a detenere il 54.40% della quota di mercato dell'arredamento nel Regno Unito nel 2025, supportato dalle filiere forestali nazionali. Tuttavia, plastica e polimeri stanno registrando un CAGR del 5.73%, il più alto tra i materiali. Le innovazioni nei polimeri riciclati e di origine biologica stanno rimodellando la filiera dell'arredamento nel Regno Unito. Un'indagine di settore mostra che il 64% dei produttori nazionali include già contenuti riciclati nelle proprie linee di prodotto, sottolineando la rapidità con cui i principi di progettazione circolare si stanno spostando dai progetti pilota alla produzione tradizionale. Le politiche governative per l'efficienza delle risorse rafforzano questo cambiamento, con linee guida ufficiali che indicano l'arredamento come un fattore prioritario per i 6.3 milioni di tonnellate di plastica consumati ogni anno dal Paese.
Per fascia di prezzo: Premium mantiene la sovraperformance
Le linee premium registrano un CAGR del 5.92% fino al 2031, mentre la fascia economica rimane leader in termini di volumi. Le credenziali di sostenibilità aggiungono un sovrapprezzo del 15-20%, ampiamente accettato dagli acquirenti più facoltosi. La fascia economica rappresenta il 44.35% delle dimensioni del mercato dell'arredamento del Regno Unito nel 2025, ma è sensibile alla crescita salariale e ai tassi di interesse. I produttori che servono gli acquirenti della fascia economica stanno adottando processi di produzione snelli e materiali alternativi per gestire l'inflazione dei costi.
I cicli di sostituzione divergono in base alla fascia di prezzo. I mobili di alta qualità vengono conservati fino a 15 anni, creando servizi di post-vendita costanti per la rifinitura e il rivestimento. I mobili economici vengono sostituiti ogni 5-7 anni, esponendo i produttori di volumi alle oscillazioni della domanda. L'industria dell'arredamento del Regno Unito, quindi, vede una duplice strategia: i marchi economici semplificano le catene di approvvigionamento, mentre i marchi di lusso mettono in risalto la provenienza e le basse emissioni di carbonio.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per canale di distribuzione: gli specialisti contrattuali guadagnano terreno
I negozi specializzati nel settore B2C continuano a generare la quota maggiore del fatturato dei consumatori, ma il loro vantaggio si sta riducendo con l'aumento della penetrazione online. Il segmento B2B/Project si sta espandendo a un CAGR del 5.33%, poiché aziende ed enti pubblici stanno centralizzando gli acquisti. L'operatore di spazi di lavoro flessibili IWG ha aggiunto 624 centri nel 2024, ognuno dei quali richiede un allestimento chiavi in mano. Anche i ministeri della Sanità e dell'Istruzione hanno indetto gare d'appalto per lotti più ampi, a favore dei gruppi con modelli di servizio diretto in fabbrica.
I marchi stanno sperimentando showroom pop-up e negozi online diretti al consumatore per comprimere i costi di canale. I centri per la casa acquisiscono una spesa incrementale quando i proprietari di casa affrontano ristrutturazioni di più stanze. La quota di mercato dell'arredamento nel Regno Unito, detenuta da piattaforme di e-commerce pure-play, è in crescita, trainata da resi fluidi e visualizzazione AR. I fornitori che integrano supporto logistico, installazione e assistenza post-vendita sono nella posizione migliore per aggiudicarsi pacchetti contrattuali di dimensioni considerevoli.
Analisi geografica
Il peso economico dell'Inghilterra garantirà una quota del 74.30% nel mercato dell'arredamento del Regno Unito nel 2025. La domanda si concentra lungo il corridoio sud-orientale, dove gli alti redditi disponibili e le fitte reti di rivenditori premium generano il 38% della spesa per l'arredamento in Inghilterra. Londra rimane un micromercato distinto, dove la dimensione media degli appartamenti è inferiore del 34% rispetto alla mediana del Regno Unito. Un'indagine della Greater London Authority condotta su 2,100 residenti londinesi e 145 rivenditori di mobili nel primo trimestre del 1 rivela che il 2025% dei residenti antepone il risparmio di spazio al design tradizionale nella scelta dei mobili. I marchi lanciano linee compatte nella capitale prima di distribuirle a livello nazionale.
Il corridoio Northern Powerhouse sta recuperando rapidamente terreno; è quello in più rapida crescita, con un CAGR del 6.18% (2026-2031). L'indagine di Invest Northern Ireland su 127 aziende e 2,400 consumatori ha rivelato sinergie commerciali transfrontaliere, un aumento del 34% degli inizi di costruzione di nuove abitazioni e incentivi governativi che hanno ampliato le dimensioni medie dei negozi del 23% dal 2023. Il suo doppio accesso ai mercati del Regno Unito e dell'UE crea vantaggi doganali che i produttori sfruttano per ottimizzare le rotte di distribuzione e attenuare il rischio valutario, rafforzando la rilevanza strategica della regione nel mercato dell'arredamento del Regno Unito.
Gli acquirenti rurali sono quelli che hanno tratto i maggiori benefici dall'e-commerce: un sondaggio sull'accesso digitale condotto dalla Rural Furniture Retailers Association su 1,890 consumatori rurali tra luglio 2024 e gennaio 2025 mostra che ora dispongono del 73% di scelta in più rispetto al 2019, completando il 68% degli acquisti online.
Panorama normativo
I mobili del Regno Unito immessi sul mercato britannico sono soggetti a norme di sicurezza dei prodotti e requisiti antincendio, la cui applicazione è gestita dall'Office for Product Safety and Standards (OPSS) e dagli enti locali preposti al controllo commerciale ai sensi del General Product Safety Regulations 2005. Un cambiamento fondamentale si è verificato il 30 ottobre 2025, con l'entrata in vigore del Furniture and Furnishings (Fire) (Safety) (Amendment) Regulations 2025, che ha esteso da 6 a 12 mesi il termine entro il quale le autorità di controllo possono avviare procedimenti legali per la non conformità e ha escluso dall'ambito di applicazione alcuni prodotti per neonati e bambini.
Anche l'orientamento politico sta cambiando. Il 31 marzo 2026, l'OPSS ha avviato un'importante consultazione sulla riforma delle norme di sicurezza antincendio per i mobili imbottiti destinati all'uso domestico, prevedendo, tra l'altro, il passaggio a un approccio di prova basato sulla combustione lenta e la riduzione della dipendenza da ritardanti di fiamma chimici. Si propone inoltre che i mobili rivestiti e di seconda mano siano soggetti al Regolamento generale sulla sicurezza dei prodotti (GDPR) anziché a normative specifiche. Per quanto riguarda il commercio, i mobili sono classificati nel Capitolo 94 della Tariffa doganale integrata online del Regno Unito e gli importatori devono gestire l'esposizione ai dazi e la documentazione (incluse le regole di origine per eventuali accordi preferenziali) quando importano prodotti finiti e componenti nel Regno Unito.
Analisi della catena del valore
La filiera del mobile nel Regno Unito si estende dalle materie prime e dai componenti (legno, pannelli, metalli, schiume, tessuti, plastica/polimeri e ferramenta) alla progettazione, produzione e assemblaggio, finitura, collaudo e certificazione, per poi arrivare alla vendita all'ingrosso e al dettaglio e all'installazione su progetto, con servizi post-vendita (consegna, resi, riparazione, rifacimento e restauro). La filiera rimane fortemente dipendente dalle importazioni, sia per i mobili finiti che per le materie prime, con un considerevole deficit commerciale nel 2024 e la Cina come principale fonte di importazione, mentre l'attività interna è supportata da un'ampia base di produttori e da un consistente settore all'ingrosso.
Le difficoltà operative si concentrano a monte della filiera e nella logistica. La volatilità dei prezzi del legname e i ritardi nelle spedizioni hanno spinto molti produttori ad aumentare le scorte, con tempi di consegna che, secondo quanto riportato, sono passati da 23 a 37 giorni tra il primo e il secondo trimestre del 2025. La disponibilità di manodopera rappresenta un ulteriore vincolo, citato da una parte delle aziende associate alla British Furniture Confederation, il che aumenta la necessità di migliorare la produttività, automatizzare selettivamente i processi e pianificare la produzione in modo più rigoroso. A valle della filiera, il B2C/vendita al dettaglio integra sempre più showroom fisici con la gestione degli ordini online, mentre i canali B2B/progetti (allestimenti per uffici, strutture sanitarie, istituti scolastici e strutture ricettive) richiedono capacità di installazione e conformità alle specifiche. Ciò accresce l'influenza dei partner di servizi e dei fornitori di servizi logistici a contratto nell'acquisizione di commesse più consistenti.
Panorama competitivo
Il mercato dell'arredamento nel Regno Unito rimane moderato, con le cinque aziende più grandi che lasciano una lunga coda di produttori regionali e rivenditori specializzati per soddisfare il resto della domanda. IKEA si è rafforzata grazie a una catena di fornitura strettamente integrata e a una rete di negozi online in crescita che rispecchia i suoi showroom fuori città. DFS Furniture plc detiene un netto vantaggio nella gamma di imbottiti, sebbene la sua quota di mercato sia diminuita negli ultimi anni a causa del crescente interesse dei concorrenti per divani e poltrone reclinabili. Dunelm Group, Wren Kitchens e The Senator Group completano una coorte di leadership che controlla ancora meno di un terzo del mercato dell'arredamento nel Regno Unito.
L'intensità competitiva sta accelerando, poiché i marchi online-first implementano strumenti di realtà aumentata che aumentano le conversioni e riducono i resi, costringendo le catene tradizionali ad aumentare la spesa digitale. La pressione sui prezzi è più evidente nelle linee di prodotti per la casa in rapida evoluzione, dove i concorrenti che offrono prodotti click-to-order possono rinnovare rapidamente gli assortimenti e indebolire i produttori più lenti.
La crescente domanda di mobili sostenibili e personalizzabili rappresenta un'eccellente opportunità per i produttori di innovare ulteriormente e distinguersi. Con una mossa strategica, Wincanton, un importante partner della catena di fornitura del Regno Unito, ha siglato un accordo triennale con DFS Furniture PLC, il principale rivenditore di mobili del paese, per rafforzare i servizi di evasione degli ordini a domicilio. Questa collaborazione ampliata si basa sulla loro storia di successo, in particolare sul servizio premium "guanti bianchi" per il marchio Dwell di DFS. In base al nuovo accordo, Wincanton supervisionerà una gamma più ampia di prodotti della categoria "Casa" di DFS, gestendo ogni aspetto, dall'inserimento degli ordini alla consegna e ai resi. Questa strategia è progettata per migliorare l'esperienza del cliente e amplificare le ambizioni di e-commerce di DFS nel competitivo settore dell'arredamento per la casa.
Leader del settore dell'arredamento nel Regno Unito
Il gruppo senatore
IKEA
DFS Mobili plc
Dunelm Group plc
Cucine Wren
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Luglio 2026: Senator Group ha lanciato Elate, una soluzione di sedute per ufficio più sostenibile e conveniente. L'introduzione di Elate amplia il portfolio di sedute per ufficio dell'azienda, offrendo un compromesso più chiaro tra sostenibilità e valore per implementazioni su larga scala. Ciò aumenta la pressione competitiva nel settore dell'arredamento per uffici contract, dove i progettisti valutano sempre più attentamente costi, durata e credenziali di sostenibilità.
- Giugno 2026: Senator Group ha lanciato Sense iQ, un sistema di armadietti intelligenti pensato per le moderne esigenze di archiviazione negli ambienti di lavoro. Con questa iniziativa, l'azienda si espande oltre le tradizionali sedute e scrivanie, entrando nel settore delle infrastrutture connesse per gli spazi di lavoro, adatte ai modelli di lavoro ibridi. Supporta progetti di maggior valore per l'allestimento di uffici, combinando arredi con accesso digitale e funzionalità di gestione delle risorse.
- Marzo 2026: OPSS ha avviato un'importante consultazione sulla riforma delle norme di sicurezza antincendio per i mobili imbottiti per uso domestico, proponendo il passaggio a un test basato sulla combustione lenta e la riduzione dell'utilizzo di ritardanti di fiamma chimici. La consultazione suggerisce inoltre di sottoporre i mobili rivestiti e quelli di seconda mano al Regolamento generale sulla sicurezza dei prodotti (GDPR), preannunciando potenziali futuri cambiamenti in materia di conformità per i fornitori del Regno Unito.
Ambito e metodologia
Il mercato del mobile del Regno Unito si riferisce alle vendite totali registrate dai prodotti di arredamento in tutto il Regno Unito. Nel rapporto viene fornita un’analisi di fondo completa del mercato del mobile del Regno Unito, che include una valutazione dei conti nazionali, dell’economia e delle tendenze dei mercati emergenti per segmenti, cambiamenti significativi nelle dinamiche di mercato e la panoramica del mercato. Il mercato del mobile del Regno Unito è segmentato per materiale (legno, metallo, plastica e altri materiali), per applicazione (mobili per la casa, mobili per ufficio, mobili per l'ospitalità e altri mobili) e per canale di distribuzione (supermercati, negozi specializzati, online e altro). Canali di distribuzione). Il rapporto offre dimensioni del mercato e previsioni per il mercato in valore (milioni di dollari) per tutti i segmenti di cui sopra.
Per Applicazione
| Mobili per la casa | Sedie |
| Tavoli (tavolini laterali, tavolini da caffè, tavolini da toeletta, ecc.) | |
| Camere | |
| armadi | |
| divani | |
| Tavoli da pranzo/Set da pranzo | |
| Armadi da cucina | |
| Altri mobili per la casa (mobili da bagno, mobili da esterno, ecc.) | |
| Mobili per ufficio | Sedie |
| tavoli | |
| Armadi | |
| Scrivanie | |
| Divani e altre sedute morbide | |
| Altri mobili per ufficio | |
| Mobili per l'ospitalità | |
| Arredi didattici | |
| Mobili sanitari | |
| Altre applicazioni (luoghi pubblici, centri commerciali, uffici governativi, ecc.) |
Per materiale
| Legno (MDF) |
| Metallo |
| Plastica e polimero |
| Altri materiali |
Per fascia di prezzo
| Economia |
| Mid-Range |
| Premium |
Per canale di distribuzione
| B2C/vendita al dettaglio | Centri domestici |
| Negozi di mobili specializzati | |
| Online | |
| Altri canali di distribuzione | |
| B2B /Progetto |
Per geografia
| Inghilterra |
| Scozia |
| Galles |
| Irlanda del Nord |
| Per Applicazione | Mobili per la casa | Sedie |
| Tavoli (tavolini laterali, tavolini da caffè, tavolini da toeletta, ecc.) | ||
| Camere | ||
| armadi | ||
| divani | ||
| Tavoli da pranzo/Set da pranzo | ||
| Armadi da cucina | ||
| Altri mobili per la casa (mobili da bagno, mobili da esterno, ecc.) | ||
| Mobili per ufficio | Sedie | |
| tavoli | ||
| Armadi | ||
| Scrivanie | ||
| Divani e altre sedute morbide | ||
| Altri mobili per ufficio | ||
| Mobili per l'ospitalità | ||
| Arredi didattici | ||
| Mobili sanitari | ||
| Altre applicazioni (luoghi pubblici, centri commerciali, uffici governativi, ecc.) | ||
| Per materiale | Legno (MDF) | |
| Metallo | ||
| Plastica e polimero | ||
| Altri materiali | ||
| Per fascia di prezzo | Economia | |
| Mid-Range | ||
| Premium | ||
| Per canale di distribuzione | B2C/vendita al dettaglio | Centri domestici |
| Negozi di mobili specializzati | ||
| Online | ||
| Altri canali di distribuzione | ||
| B2B /Progetto | ||
| Per geografia | Inghilterra | |
| Scozia | ||
| Galles | ||
| Irlanda del Nord | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato dell'arredamento nel Regno Unito?
Il mercato dell'arredamento del Regno Unito è valutato a 29.69 miliardi di dollari nel 2026 e si prevede che raggiungerà i 38.21 miliardi di dollari entro il 2031.
Quale segmento applicativo sta crescendo più rapidamente?
Gli arredi per l'assistenza sanitaria stanno trainando la crescita con un CAGR previsto del 6.07%, sostenuto dalle ristrutturazioni ospedaliere e dall'ampliamento delle case di cura.
Perché le vendite di mobili di alta qualità continuano ad aumentare nonostante l'inflazione?
Gli acquirenti facoltosi considerano i pezzi di alta qualità e sostenibili come beni a lungo termine, determinando un CAGR del 5.92% per le linee premium anche se gli articoli a basso prezzo rallentano
In che modo gli strumenti di realtà aumentata influenzano l'e-commerce del settore dell'arredamento?
I rivenditori che offrono strumenti di pianificazione degli spazi basati sulla realtà aumentata hanno visto i tassi di conversione aumentare del 65% e i tassi di reso ridursi di quasi la metà, migliorando i margini.
Quali materiali guadagneranno quota nei prossimi cinque anni?
La plastica e i polimeri sono i materiali in più rapida crescita, con un CAGR del 5.73%, mentre le politiche dell'economia circolare si rafforzano.


