

Analisi del mercato di frutta e verdura nel Regno Unito di Mordor Intelligence
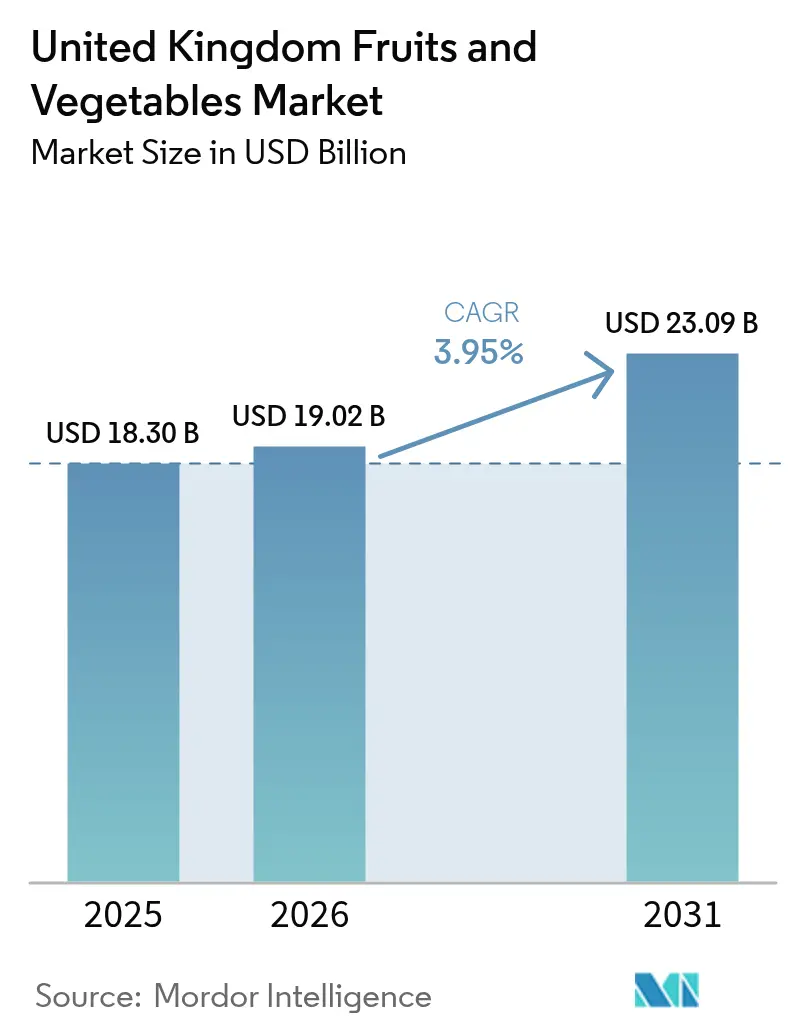
Si prevede che il mercato ortofrutticolo del Regno Unito crescerà da 18.3 miliardi di dollari nel 2025 a 19.02 miliardi di dollari nel 2026, per poi raggiungere i 23.09 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 3.95% nel periodo 2026-2031. Questa espansione riflette un cambiamento strutturale verso una maggiore produzione interna, politiche di sostituzione delle importazioni più incisive e una rapida diffusione dell'agricoltura in ambiente controllato. I contributi governativi per gli impianti di energia rinnovabile, gli impegni dei rivenditori per contratti di fornitura a lungo termine e la crescente domanda dei consumatori di prodotti a basse emissioni di carbonio sostengono gli investimenti. Allo stesso tempo, la carenza di manodopera, la volatilità dei costi energetici e l'evoluzione dei requisiti fitosanitari tra Regno Unito e Unione Europea stanno rimodellando le dinamiche competitive e accelerando l'adozione dell'automazione. Mentre il mercato si evolve verso una maggiore resilienza, i produttori verticalmente integrati e quelli orientati alla tecnologia stanno consolidando le proprie quote di mercato, mentre le aziende agricole più piccole e ad alta intensità di manodopera valutano modelli di partnership e percorsi di investimento congiunti.
Punti chiave del rapporto
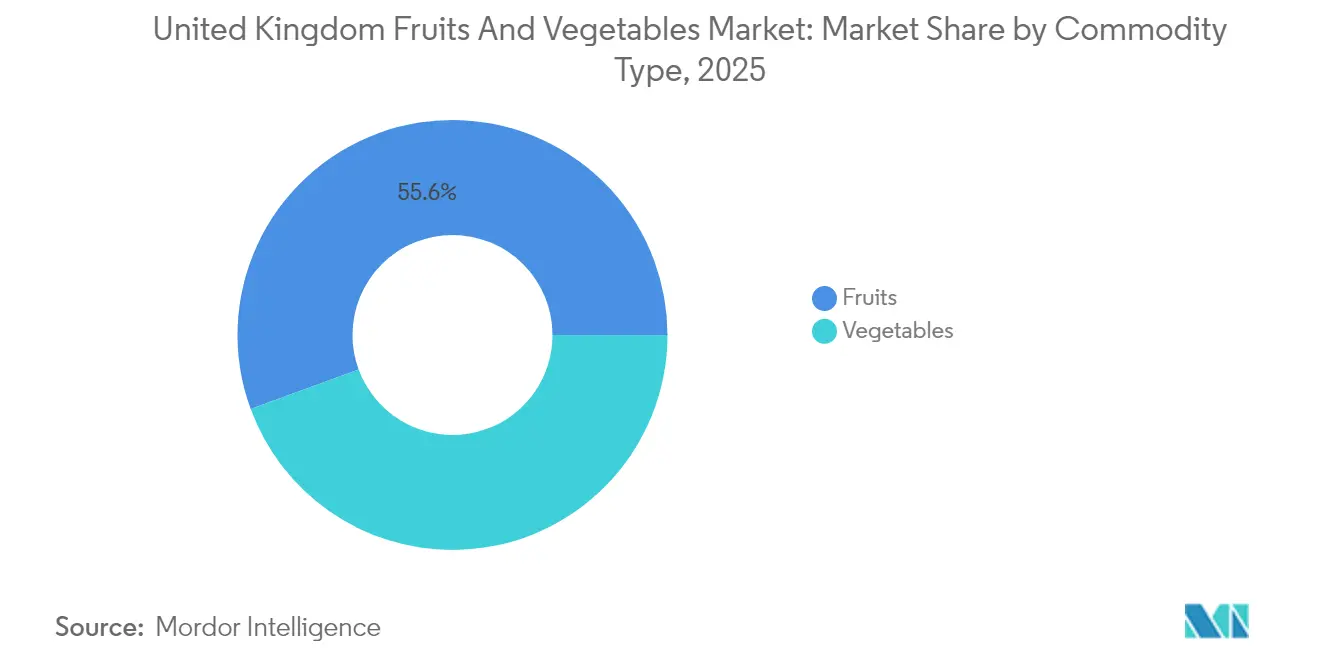
- Per tipologia di prodotto, nel 55.60 la frutta ha dominato il mercato ortofrutticolo del Regno Unito, con una quota del 2025%, e si prevede che continuerà a crescere a un CAGR del 4.42% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato ortofrutticolo del Regno Unito
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento dei contratti di fornitura a lungo termine sostenuti dai rivenditori | + 0.8% | Inghilterra, Scozia e Galles | Medio termine (2-4 anni) |
| Crescente domanda da parte dei consumatori di prodotti locali a basse emissioni di carbonio | + 0.6% | Nazionale, con concentrazione nelle aree urbane | A lungo termine (≥ 4 anni) |
| Rapida espansione della capacità di agricoltura in ambiente controllato | + 0.9% | Inghilterra, in particolare East Anglia e Kent | A breve termine (≤ 2 anni) |
| Sovvenzioni governative per l'integrazione delle energie rinnovabili nelle aziende agricole | + 0.4% | Inghilterra, con ricadute su Galles e Scozia | Medio termine (2-4 anni) |
| Digitalizzazione dei sistemi di tracciabilità dei prodotti | + 0.3% | Adozione nazionale e precoce nelle principali catene di fornitura | Medio termine (2-4 anni) |
| Adozione di pratiche rigenerative per soddisfare gli obiettivi ESG (ambientali, sociali e di governance) | + 0.5% | Nazionale, concentrato nelle operazioni agricole aziendali | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento dei contratti di fornitura a lungo termine sostenuti dai rivenditori
I principali gruppi di supermercati stanno passando da gare d'appalto annuali ad accordi pluriennali che coprono volumi, quadri tariffari e investimenti congiunti in infrastrutture sostenibili. Questi contratti forniscono ai coltivatori flussi di cassa stabili che riducono il rischio di progetti di serre ad alta intensità di capitale e di ammodernamenti robotici. I supermercati acquisiscono un'offerta differenziata, dimostrando al contempo il loro sostegno agli obiettivi di sicurezza alimentare nazionale. Questa tendenza riduce anche gli sprechi, consolidando la pianificazione del raccolto e impegnando i rivenditori a volumi di prelievo prevedibili.
Crescente domanda da parte dei consumatori di prodotti locali a basse emissioni di carbonio
I consumatori del Regno Unito dimostrano una forte preferenza per i prodotti di origine locale verificata e a basse emissioni di trasporto. I rivenditori ora evidenziano le etichette "coltivato in Gran Bretagna" e i punteggi relativi all'impronta di carbonio sulle etichette degli scaffali, consentendo prezzi maggiorati che compensano i maggiori costi di produzione interna. Le campagne di salute pubblica che incoraggiano il consumo di frutta e verdura amplificano ulteriormente la domanda, soprattutto tra gli acquirenti urbani che apprezzano la tracciabilità e la freschezza.
Sovvenzioni governative per l'integrazione delle energie rinnovabili nelle aziende agricole
Il governo del Regno Unito ha stanziato ingenti finanziamenti a sostegno dell'adozione di energie rinnovabili in agricoltura, riconoscendo i costi energetici come un fattore critico che incide sulla competitività e sulla sostenibilità del settore. Il programma Improving Farm Productivity Grant prevede un contributo fino a 100,000 sterline (125,000 dollari) per gli impianti solari, coprendo fino al 25% dei costi ammissibili per agricoltori e aziende orticole. [1] Fonte: Governo del Regno Unito, "Informazioni sul programma Improving Farm Productivity Grant Round 2", GOV.UK Il sostegno del governo si estende oltre le sovvenzioni dirette e comprende la semplificazione delle procedure di autorizzazione per gli impianti di energia rinnovabile e l'integrazione con i programmi di gestione ambientale del territorio che prevedono pagamenti aggiuntivi per le pratiche sostenibili.
Adozione di pratiche rigenerative per soddisfare gli obiettivi ESG (ambientali, sociali e di governance)
Gli impegni aziendali in materia di sostenibilità stanno promuovendo l'adozione diffusa di pratiche di agricoltura rigenerativa nella produzione ortofrutticola del Regno Unito, con i principali rivenditori e aziende alimentari che stabiliscono obiettivi specifici per le prestazioni ambientali dei fornitori. Il progetto pilota Environment Baselining dell'Agriculture and Horticulture Development Board fornisce audit del carbonio completamente finanziati e piani d'azione personalizzati per supportare la transizione del settore verso le emissioni nette zero entro il 2050. [2] Fonte: Agriculture and Horticulture Development Board, “GrowSave: Energy Management in Protected Cropping,” horticulture.ahdb.org.uk Le pratiche rigenerative offrono molteplici vantaggi, tra cui una migliore salute del suolo, una maggiore biodiversità, costi di input ridotti e un potenziale di sequestro del carbonio che può generare ulteriori flussi di entrate attraverso i mercati dei crediti di carbonio.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Carenza di manodopera dopo la Brexit | -1.2% | Regioni di coltivazione stagionale | A breve termine (≤ 2 anni) |
| I prezzi volatili dell'energia influenzano l'economia delle serre | -0.8% | Cluster di colture protette | Medio termine (2-4 anni) |
| Barriere commerciali fitosanitarie con l'Unione Europea | -0.6% | Operazioni dipendenti dall'esportazione | Medio termine (2-4 anni) |
| Infrastruttura della catena del freddo limitata per le esportazioni di prodotti deperibili | -0.4% | Regioni portuali | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Carenza di manodopera dopo la Brexit
Il settore agricolo del Regno Unito si trova ad affrontare una grave carenza di manodopera che minaccia la capacità produttiva e l'efficienza operativa, con le restrizioni alla mobilità dei lavoratori dell'Unione Europea imposte dalla Brexit che aggravano le difficoltà preesistenti in termini di forza lavoro. I vincoli occupazionali post-Brexit si sono intensificati a causa delle restrizioni all'accesso ai lavoratori dell'UE, colpendo il 40% delle filiere alimentari e creando una pressione particolare nelle attività di raccolta di frutta e verdura ad alta intensità di manodopera. L'indagine sui coltivatori di bacche britannici ha rivelato che metà dei coltivatori di fragole e lamponi potrebbe cessare l'attività entro il 2026, con la carenza di manodopera citata come preoccupazione principale, insieme ai prezzi inadeguati dei rivenditori.
Infrastruttura della catena del freddo limitata per le esportazioni di prodotti deperibili
L'infrastruttura della catena del freddo del Regno Unito si trova ad affrontare limiti di capacità e tecnologici che limitano il potenziale di esportazione di prodotti freschi, in particolare per i prodotti deperibili sensibili al fattore tempo che richiedono un controllo preciso della temperatura durante il trasporto. La Cold Chain Federation ha individuato nella carenza di manodopera e nell'insufficiente riconoscimento dell'infrastruttura della catena del freddo come infrastruttura nazionale critica le principali sfide che il settore si trova ad affrontare. Gli investimenti nelle infrastrutture della catena del freddo richiedono ingenti impegni di capitale e il coordinamento tra più parti interessate, creando ostacoli a una rapida espansione della capacità che potrebbe sostenere l'aumento della produzione interna e la crescita delle esportazioni.
Analisi del segmento
Per tipo di merce: la frutta mantiene la leadership di valore in un contesto di modelli di produzione in evoluzione
Nel 2025, la frutta rappresentava il 55.60% della quota di mercato di frutta e verdura del Regno Unito e si prevede che crescerà a un CAGR del 4.42% fino al 2031, sostenuta dalla forte domanda di bacche e confezioni convenience. Il fatturato dei piccoli frutti è leggermente diminuito, attestandosi a 734 milioni di sterline (857.5 milioni di dollari) nel 2024, poiché i sistemi di coltivazione protetta e di substrato hanno prolungato le stagioni di raccolta. Al contrario, la produzione di frutta da frutteto è diminuita, poiché i coltivatori hanno ripiantato lamponi a più alto margine. Le promozioni al dettaglio e le tendenze degli snack salutari sostengono un'elasticità dei prezzi elevata che protegge i coltivatori dagli shock dei costi di produzione.
Le verdure sono rimaste essenziali per la dieta quotidiana, ma hanno dovuto affrontare margini più ristretti. L'offerta interna ha soddisfatto poco più della metà della domanda nel 2023, evidenziando sia la dipendenza dalle importazioni sia l'aumento della produttività derivante dall'irrigazione di precisione e dalle sementi resistenti alle malattie. L'autosufficienza nel settore dei cetrioli è aumentata notevolmente dopo l'entrata in funzione del complesso Fenland, a dimostrazione della scalabilità delle serre a energia rinnovabile. I coltivatori di pomodori hanno dovuto affrontare il rischio di malattie e le spese di riscaldamento, spingendo a sperimentare cultivar resistenti al calore, caldaie a biomassa di legno di scarto e rotazioni intercalari per mantenere la redditività della produzione.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report


Analisi geografica
L'Inghilterra domina la produzione commerciale, ospitando estesi corridoi di serre nell'East Anglia e nel Kent che sfruttano la vicinanza ai centri di distribuzione e ai servizi agronomici avanzati. Queste contee attraggono la maggior parte dei finanziamenti per le energie rinnovabili e dei progetti pilota di robotica, il che si traduce in livelli di produttività superiori alle medie nazionali.
La Scozia eccelle nella coltivazione di piccoli frutti, dove le estati più fresche favoriscono bacche ad alto grado Brix con minori applicazioni di pesticidi. Il programma Science and Advice for Scottish Agriculture (SASA) accelera le sperimentazioni sulle cultivar, allungando le finestre di raccolta e rafforzando la prontezza all'esportazione. Galles e Irlanda del Nord puntano su linee di ortaggi di nicchia e superfici biologiche, beneficiando dei pagamenti per la gestione ambientale del territorio che premiano le pratiche rigenerative.
I modelli climatici indicano che le contee meridionali potrebbero presto sostenere la coltivazione di mandarini e avocado, mentre le condizioni più miti al nord potrebbero migliorare le rese di brassicacee. Questi cambiamenti stimoleranno investimenti regionali specifici in irrigazione, ricerca e sviluppo varietale e risorse per la catena del freddo, rimodellando il profilo spaziale del mercato ortofrutticolo del Regno Unito.
Panorama normativo
Il mercato ortofrutticolo del Regno Unito opera secondo un regime di controllo delle importazioni e della salute delle piante basato sul rischio, successivo alla Brexit, guidato dal Defra e implementato attraverso sistemi come IPAFFS per la pre-notifica. Le piante e i prodotti vegetali ad alto e medio rischio richiedono la certificazione fitosanitaria e sono soggetti a controlli documentali, di identità e fisici. Ciò aumenta i costi di conformità e i tempi di consegna per le catene di approvvigionamento dipendenti dalle importazioni.
Anche le tempistiche delle politiche stanno influenzando la pianificazione di importatori e confezionatori. Le linee guida del Defra indicano che i controlli sugli standard di commercializzazione per frutta e verdura importate dall'UE non sono previsti prima del 1° febbraio 2027 e che la deroga per frutta e verdura a rischio medio provenienti da UE, Svizzera e Liechtenstein è valida fino al 31 gennaio 2027. Parallelamente, la Food Standards Agency si sta preparando per un potenziale accordo SPS (State Protection and Affordable Care) tra Regno Unito e UE, volto a ridurre i controlli di routine e la documentazione, con la metà del 2027 indicata come periodo di attuazione previsto. Il rispetto delle normative sui pesticidi è rafforzato dal piano di controllo pluriennale della Gran Bretagna per i residui di pesticidi, che copre il periodo 2026-2028.
Analisi della catena del valore
La filiera ortofrutticola del Regno Unito comprende i fornitori di input (sementi, substrati, prodotti fitosanitari, sistemi di irrigazione e attrezzature per la coltivazione protetta), la produzione primaria (orticoltura in campo aperto e in ambiente controllato), la gestione post-raccolta (selezione, confezionamento e stoccaggio), la distribuzione all'ingrosso e per la ristorazione, e la commercializzazione al dettaglio. La dipendenza dalle importazioni rimane una caratteristica strutturale, con circa il 65% dell'offerta proveniente dalle importazioni nel 2024, contro circa il 35% dalla produzione interna. Ciò aumenta l'esposizione ai processi doganali, alla capacità della logistica refrigerata e alla volatilità climatica nelle regioni di approvvigionamento.
I rivenditori e i grandi confezionatori influenzano i risultati attraverso specifiche, livelli di servizio e pratiche contrattuali, mentre le associazioni di categoria e gli organismi di produttori partecipano alle discussioni sulla governance e sulla garanzia della qualità. Il Defra ha sviluppato regolamenti obbligatori per i contratti di prodotti ortofrutticoli freschi ai sensi della sezione 29 dell'Agriculture Act 2020 per affrontare le iniquità contrattuali e migliorare la trasparenza, il che può modificare il modo in cui rischi e costi vengono ripartiti tra produttori, intermediari e rivenditori. Sul fronte logistico, il rischio di concentrazione persiste, con circa il 29% di frutta e verdura importata che transita attraverso lo Stretto di Short nel 2023, rafforzando la necessità di percorsi diversificati, una capacità di catena del freddo resiliente e una pianificazione delle scorte più rigorosa per i prodotti deperibili.
Recenti sviluppi del settore
- Luglio 2026: Dogtooth Technologies ha raccolto oltre 14 milioni di sterline in capitale di crescita per espandere i suoi sistemi di raccolta robotizzata. Il finanziamento supporta una più ampia diffusione di capacità di raccolta autonome che affrontano i problemi di manodopera agricola nella produzione di frutta e verdura ad alta intensità di lavoro. Inoltre, rafforza la base di fornitori di agrorobotica del Regno Unito al servizio dei coltivatori commerciali.
- Giugno 2026: Suntory Beverage & Food GB&I ha stretto una partnership con Bevisol per inaugurare un impianto di trasformazione del ribes nero a Ledbury, nell'Herefordshire, del valore di 14.5 milioni di sterline. L'investimento amplia la capacità di trasformazione nazionale per le filiere di approvvigionamento dei frutti di bosco e favorisce una maggiore valorizzazione del prodotto all'interno dell'ecosistema ortofrutticolo del Regno Unito. Inoltre, innalza gli standard di qualità e produttività a monte della filiera per i coltivatori e i partner logistici.
- Maggio 2024: Il governo del Regno Unito ha raddoppiato i finanziamenti per l'orticoltura, portandoli a 80 milioni di sterline all'anno, nell'ambito del "Piano per la crescita del settore ortofrutticolo del Regno Unito". L'ampliamento dei finanziamenti ha rafforzato l'orientamento politico volto ad aumentare l'offerta interna e a migliorare la produttività delle aziende produttrici di ortaggi e frutta. Ha inoltre sostenuto i progetti in corso in settori quali le colture protette, l'integrazione energetica in azienda e le infrastrutture post-raccolta.


Ambito del rapporto sul mercato di frutta e verdura nel Regno Unito
Frutta e verdura sono colture orticole che producono prodotti agricoli deperibili e sono una parte fondamentale dell'agricoltura del paese. Solo frutta e verdura fresca sono considerate nell'ambito del rapporto.
Il mercato di frutta e verdura del Regno Unito è segmentato per verdura e frutta e include analisi di produzione (volume), analisi di consumo (valore e volume), analisi di commercio in termini di importazione (valore e volume) e analisi di esportazione (valore e volume) per ogni segmento. Il rapporto offre stime di mercato e previsioni per valore (USD) e volume (tonnellate metriche) per i segmenti sopra menzionati.
Per tipo di merce
| Frutta | Mela |
| fragola | |
| Pera | |
| Lampone | |
| Ciliegie | |
| Verdure | Carota |
| Cavolfiore | |
| cipolla | |
| Pisello | |
| Pomodoro | |
| Cetriolo |
| Per tipo di merce | Frutta | Mela |
| fragola | ||
| Pera | ||
| Lampone | ||
| Ciliegie | ||
| Verdure | Carota | |
| Cavolfiore | ||
| cipolla | ||
| Pisello | ||
| Pomodoro | ||
| Cetriolo | ||


Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato ortofrutticolo del Regno Unito?
Nel 19.02 il mercato avrebbe avuto un valore di 2026 miliardi di dollari.
Quanto velocemente si prevede che crescerà il mercato?
Si prevede che crescerà a un CAGR del 3.95% entro il 2031.
Quale tipologia di merce detiene la quota maggiore?
La frutta è in testa con una quota del 55.60% nel 2025.
Qual è la principale sfida lavorativa per i coltivatori?
La carenza di lavoratori stagionali post-Brexit continua a limitare la capacità di raccolta.
Pagina aggiornata l'ultima volta il:



