

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
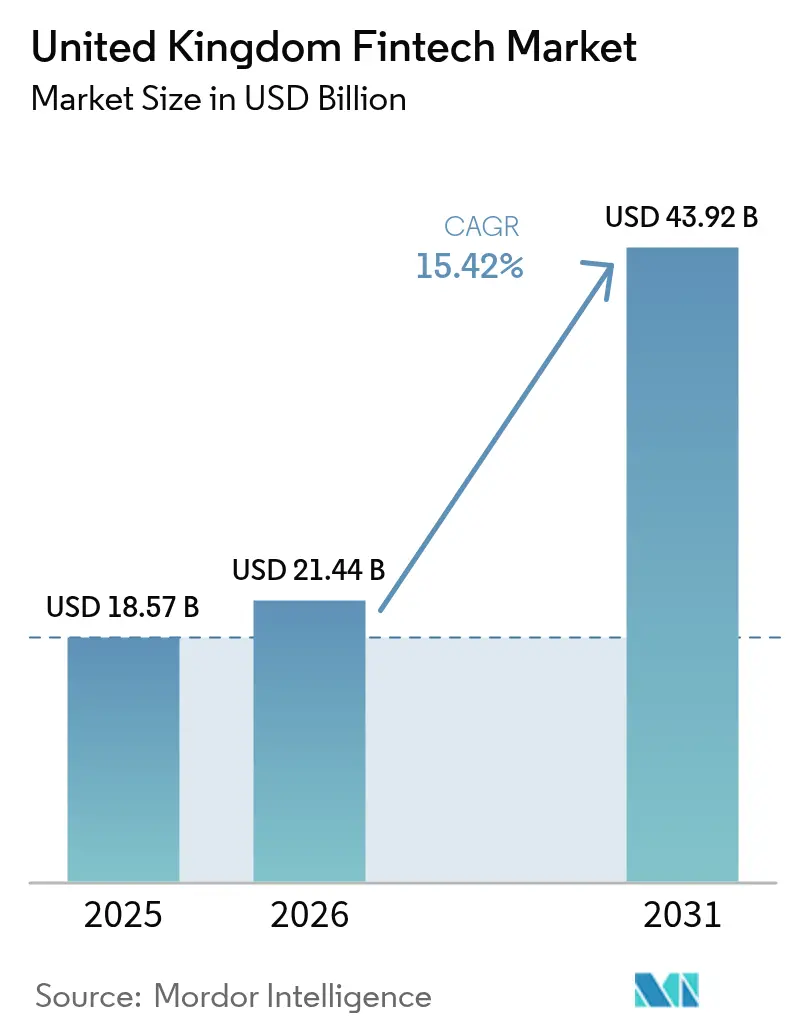
| Dimensione del mercato (2026) | 21.44 miliardo di dollari |
| Dimensione del mercato (2031) | 43.92 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 15.42% CAGR |
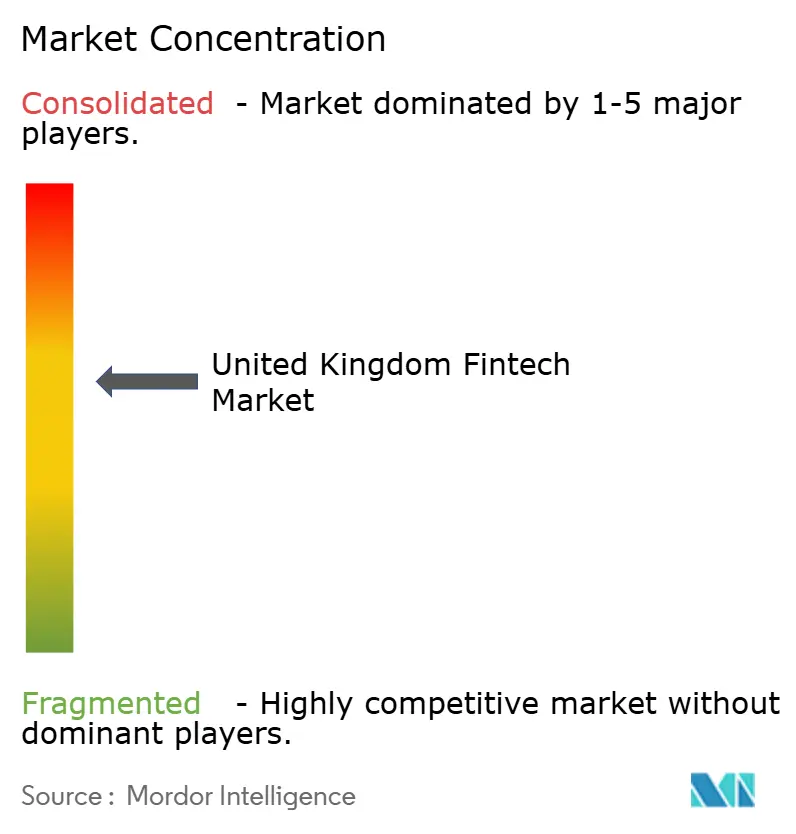
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato Fintech nel Regno Unito di Mordor Intelligence
Si stima che il mercato fintech del Regno Unito raggiungerà un valore di 21.44 miliardi di dollari nel 2026, in crescita rispetto ai 18.57 miliardi di dollari del 2025, con proiezioni che indicano un valore di 43.92 miliardi di dollari nel 2031, con un tasso di crescita annuo composto (CAGR) del 15.42% nel periodo 2026-2031. L'adozione dell'open banking, dei pagamenti in tempo reale e un quadro normativo favorevole, basato su un sandbox, stanno ampliando la domanda potenziale, anche se l'incertezza macroeconomica sta rimodellando i modelli di finanziamento. Londra continua ad attrarre capitali di rischio, ma gli hub regionali di Manchester ed Edimburgo si stanno ritagliando nicchie specializzate. Le neobanche passano dalla fase di crescita a quella di redditività, mentre la finanza integrata rafforza le partnership tra rivenditori e fintech. L'adozione di nuove tecnologie, in particolare l'intelligenza artificiale, favorisce una crescita efficiente in termini di costi e posiziona il mercato fintech del Regno Unito per una crescita sostenuta a doppia cifra.
Punti chiave del rapporto
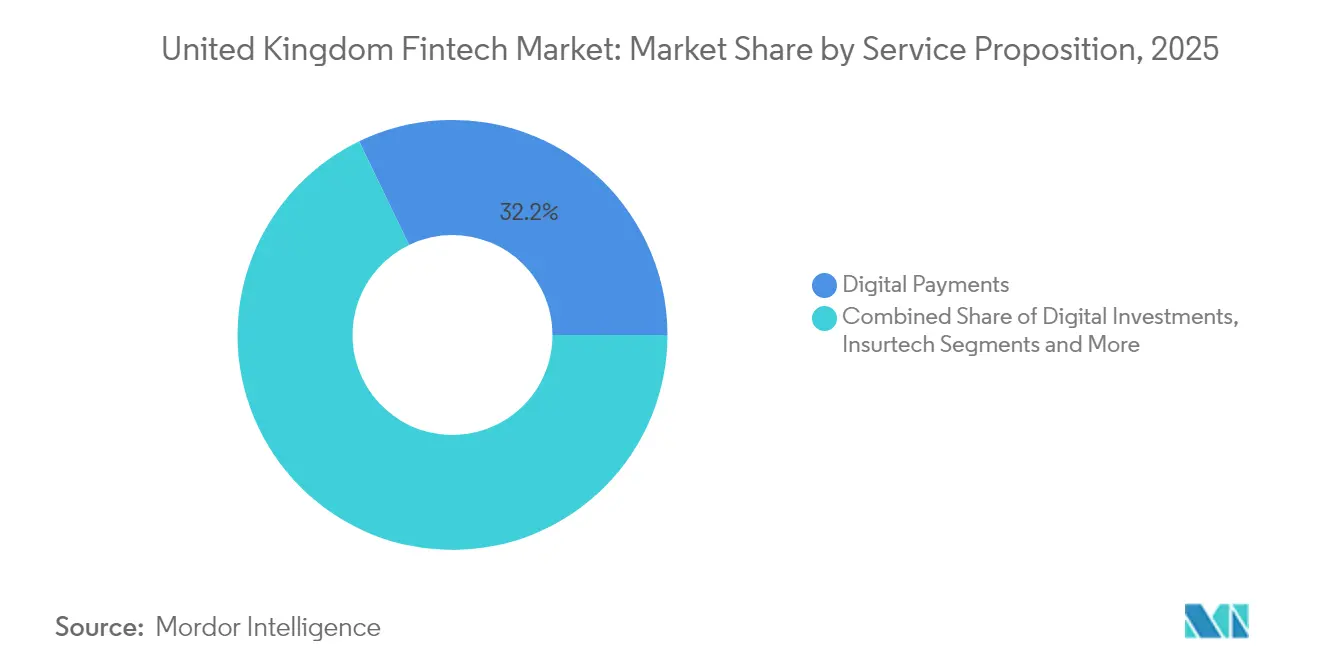
- In base alla proposta di servizi, nel 32.15 i pagamenti digitali detenevano il 2025% della quota di mercato fintech del Regno Unito, mentre si prevede che il neobanking crescerà a un CAGR del 19.18% fino al 2031.
- Per tipologia di utente finale, il segmento business rappresentava il 57.55% del mercato fintech del Regno Unito nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 16.62% tra il 2026 e il 2031.
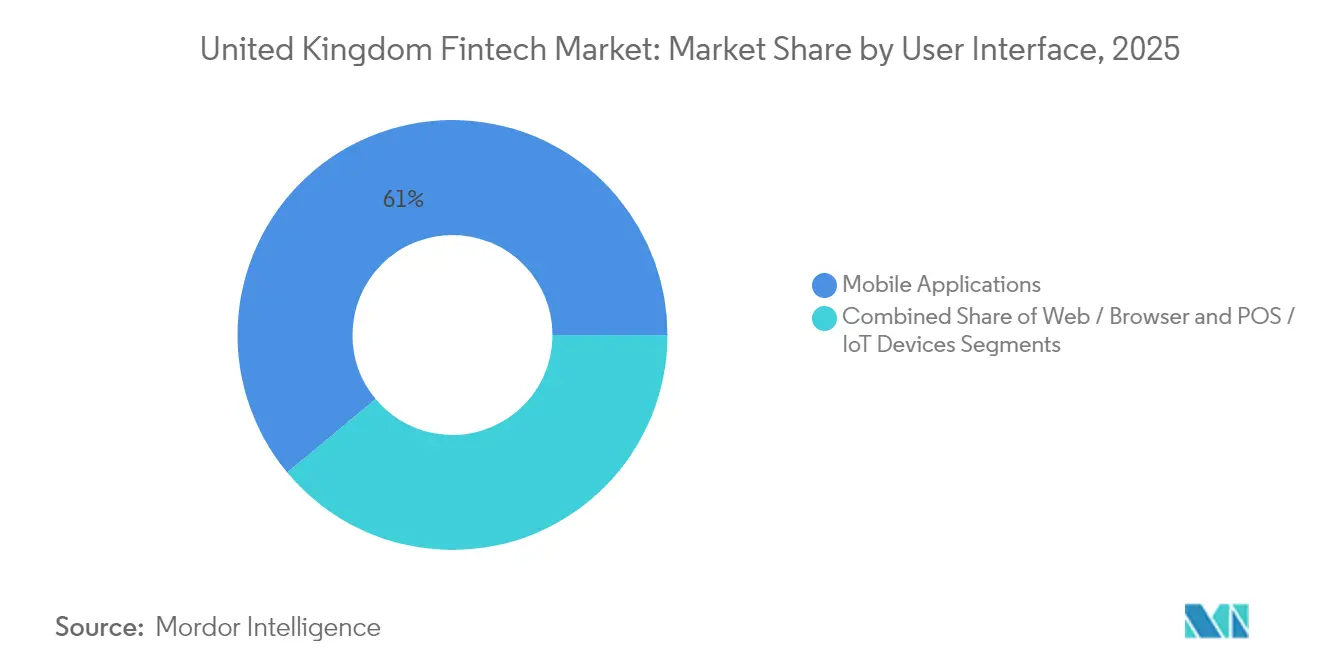
- In base all'interfaccia utente, nel 61.05 il segmento delle applicazioni mobili ha conquistato il 2025% della quota di mercato fintech del Regno Unito e si prevede che aumenterà a un CAGR del 18.55% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti del mercato Fintech nel Regno Unito
Analisi dell'impatto dei conducenti
| Drivers | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Lancio dell'open banking | + 3.2% | il | Medio termine (2-4 anni) |
| Sandbox regolamentari post-Brexit | + 2.5% | Nazionale (focus su Londra) | Medio termine (2-4 anni) |
| Infrastruttura di pagamento più veloce | + 2.8% | il | A breve termine (≤ 2 anni) |
| Densità di talenti e VC a Londra | + 3.8% | Londra; trasferimento a Manchester, Edimburgo | A lungo termine (≥ 4 anni) |
| Domanda di prestiti alternativi da parte delle PMI | + 2.1% | Mercati regionali | Medio termine (2-4 anni) |
| Partnership finanziarie integrate | + 1.3% | centri urbani nazionali | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Le normative sull'Open Banking accelerano i pagamenti basati su API
Sette milioni di consumatori del Regno Unito hanno utilizzato attivamente i servizi di open banking nel 2024, sbloccando l'accesso API standardizzato per i fornitori terzi. La condivisione obbligatoria dei dati ha stimolato un aumento del 30% delle transazioni da conto a conto e ha permesso alle società di pagamento di nicchia di bypassare i circuiti di carte tradizionali. Il design normativo, promosso dalla Financial Conduct Authority (FCA), posiziona il mercato fintech del Regno Unito come punto di riferimento per l'innovazione guidata dalla concorrenza. I fornitori di servizi di pagamento ora integrano il regolamento in tempo reale e la verifica dell'identità, riducendo le commissioni per gli esercenti e alimentando casi d'uso più ampi nell'ambito dell'embedded finance. L'elevata interoperabilità riduce inoltre l'attrito nei cambi di cliente, intensificando la pressione competitiva sui processori tradizionali.
Gli sandbox normativi post-Brexit attraggono operatori globali
Dal 2016, la sandbox della FCA ha ammesso 55 aziende e la Digital Securities Sandbox è stata aperta a 12 partecipanti internazionali aggiuntivi nel marzo 2025. I test controllati riducono i costi di conformità e i tempi di immissione sul mercato, attirando aziende da Singapore e dagli Stati Uniti. Un nuovo corridoio di test sull'IA, annunciato nel gennaio 2025, amplia l'ambito di applicazione alla sottoscrizione algoritmica e al trading autonomo. I memorandum transfrontalieri tra la FCA e le autorità di regolamentazione canadesi, australiane e giapponesi semplificano il passaggio di proprietà, ancorando così il mercato fintech del Regno Unito come trampolino di lancio per scale-up multigiurisdizionali [1] Financial Conduct Authority, “Strengthening our Approach to Financial Promotions,” fca.org.uk.
Pagamenti più rapidi a livello nazionale e infrastrutture RTP stimolano l'adozione del portafoglio digitale
Nel 2024, i sistemi di pagamento in tempo reale hanno gestito il 58% delle transazioni elettroniche nazionali. La National Payments Vision, pubblicata nel novembre 2024, rafforza gli obiettivi di innovazione, concorrenza e sicurezza, fissando al 2025 la scadenza per gli aggiornamenti dei pagamenti al dettaglio. Il 42% degli adulti nel Regno Unito utilizza ora i portafogli digitali, con la liquidazione istantanea che riduce il rischio di chargeback per i commercianti e migliora la liquidità per i consumatori. I livelli di prevenzione delle frodi integrati nell'architettura Faster Payments migliorano la fiducia e supportano un CAGR previsto del 18.8% per le interfacce delle applicazioni mobili. Queste dinamiche ampliano le dimensioni del mercato fintech del Regno Unito per i fornitori di pagamenti da conto a conto [2] Payment Systems Regulator, “National Payments Vision 2024,” psr.org.uk.
Il bacino di talenti di Londra e la densità del capitale di rischio catalizzano le imprese in crescita
Londra ha generato 19.7 milioni di sterline di valore aggiunto lordo da 22 acquisizioni fintech nel terzo trimestre 3/2024, a dimostrazione dei benefici del clustering. La città ha guidato l'Europa con sei nuovi unicorni nel 25 e ha superato la Silicon Valley per numero totale di exit. La dimensione media dei round ha raggiunto i 2024 milioni di dollari, a dimostrazione della profondità del capitale investito. Iniziative governative come l'Unicorn Council e il JAX Hub facilitano l'ingresso nel mercato statunitense, mentre la vicinanza alle autorità di regolamentazione riduce i cicli di feedback. Questi fattori ampliano l'universo investibile, sostenendo la leadership del mercato fintech del Regno Unito anche in un contesto di volatilità dei finanziamenti globali.
Analisi dell'impatto delle restrizioni
| vincoli | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Controllo FCA sulle promozioni | -1.8% | il | A breve termine (≤ 2 anni) |
| Aumento dei costi di conformità al cloud | -1.2% | il | Medio termine (2-4 anni) |
| Frode digitale e perdite dovute a truffe tramite APP | -2.4% | centri urbani nazionali | A breve termine (≤ 2 anni) |
| Contrazione dei finanziamenti in fase avanzata | -2.9% | Focus su Londra | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento dei costi di conformità al cloud in base alle norme GDPR e di resilienza del Regno Unito
La piena attuazione degli obblighi di resilienza operativa entro marzo 2025 richiede una mappatura granulare dei servizi aziendali più importanti e test di scenario rigorosi ma plausibili. Le aziende fintech che sfruttano i provider cloud iperscalabili devono dimostrare controlli end-to-end, una maggiore frequenza di audit e maggiori spese di gestione dei fornitori. Il Digital Operational Resilience Act, in vigore da gennaio 2025, integra gli obblighi del GDPR del Regno Unito con un reporting aggiuntivo sui rischi ICT. Le aziende più piccole si trovano a dover scegliere tra sviluppo delle funzionalità e conformità, con conseguenti cambiamenti nelle curve dei costi nel mercato fintech del Regno Unito.
Le frodi digitali e le perdite dovute alle truffe sulle APP intaccano la fiducia dei consumatori
Nel 2024 le frodi con pagamenti autorizzati sono aumentate vertiginosamente, portando all'introduzione di norme di rimborso obbligatorie e a una maggiore responsabilità per i fornitori di servizi di pagamento. Le neobanche con onboarding in tempo reale sono particolarmente esposte, il che richiede budget più elevati per la prevenzione delle frodi. La fiducia dei consumatori cala a causa di notizie negative, allungando i tempi di acquisizione e aumentando il tasso di abbandono. La biometria avanzata e i modelli di apprendimento automatico mitigano le perdite, ma gonfiano i costi unitari durante i periodi di ammortamento. L'erosione della fiducia, pertanto, rallenta lo slancio di adozione nel mercato fintech del Regno Unito [3] United Kingdom Finance, “Fraud the Facts 2025,” ukfinance.org.uk.
Analisi del segmento
Per proposta di servizio: il neobanking riformula l'economia delle transazioni
Nel 2025, i pagamenti digitali detenevano ancora il 32.15% del mercato fintech del Regno Unito, ma il neobanking ha registrato la crescita più rapida con un CAGR del 19.18% fino al 2031. La redditività record di Revolut e Starling dimostra la sostenibilità economica dei servizi una volta raggiunta una certa scala. Revolut ha ottenuto una licenza bancaria nel Regno Unito nel luglio 2024, ampliando i margini di profitto derivanti dai depositi e migliorando la vendita incrociata dei prodotti. L'erogazione di prestiti digitali alle PMI accelera a causa dell'ampliamento del divario creditizio a livello regionale. L'insurtech utilizza l'analisi dei dati per perfezionare la valutazione del rischio, mentre gli investimenti digitali beneficiano della visualizzazione del portafoglio basata sull'intelligenza artificiale. L'AI Consortium della Banca d'Inghilterra, lanciato nel settembre 2024, catalizza l'innovazione algoritmica in diverse aree di offerta, arricchendo ulteriormente il mercato fintech del Regno Unito.
I costi di acquisizione clienti per le neobanche diminuiscono grazie ai partner di finanza integrata che integrano i conti all'interno dei percorsi di pagamento dei negozi. I punti di svolta della redditività si allineano con maggiori ricavi da interscambio e ricavi basati su commissioni, come il trading di criptovalute. Gli istituti di credito alternativi sfruttano i dati dell'open banking per la sottoscrizione di flussi di cassa, riducendo i tempi decisionali per le PMI. I fornitori di wealth tech democratizzano gli investimenti frazionari, mentre le società di insurtech automatizzano la gestione dei sinistri, aumentando la soddisfazione degli utenti. Nel complesso, questi cambiamenti sottolineano la rivalutazione strutturale in atto nel settore fintech del Regno Unito.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per utente finale: le aziende guidano la scala dei ricavi
Il segmento Business ha rappresentato il 57.55% della quota di mercato fintech del Regno Unito nel 2025 e si prevede che aumenterà a un CAGR del 16.62%. Le PMI adottano app per la contabilità digitale, il finanziamento delle fatture e la gestione delle spese per compensare la ridotta copertura delle filiali da parte degli istituti di credito tradizionali. I conti correnti aziendali mobile-first semplificano le funzioni di tesoreria, mentre il credito integrato al punto vendita riduce i cicli di conversione della liquidità. Il finanziamento azionario rimane stabile, ma le linee di debito si espandono attraverso portafogli di prestiti cartolarizzati garantiti da investitori istituzionali.
Gli utenti retail, in particolare quelli di età compresa tra i 18 e i 34 anni, adottano portafogli multivaluta, micro-investimenti e il "Compra ora, paga dopo" (BNPL), favorendo la differenziazione dell'esperienza utente. Si prevede che la finanza integrata rappresenterà il 20-25% delle vendite bancarie retail entro il 2030 in tutta Europa, rafforzando le partnership intersettoriali. Le collaborazioni tra fintech e retailer raccolgono dati comportamentali, alimentando offerte personalizzate che aumentano il valore a vita del cliente. L'intensità competitiva aumenta man mano che le banche tradizionali riorganizzano le proprie piattaforme e lanciano le proprie filiali digitali, ampliando la portata del settore fintech tra i consumatori del Regno Unito.
Per interfaccia utente: le applicazioni mobili comandano la fedeltà
Nel 2025, le applicazioni mobili detenevano il 61.05% del mercato fintech del Regno Unito e si prevede che cresceranno a un tasso annuo composto del 18.55%. L'accesso biometrico, le notifiche personalizzate e gli assistenti virtuali basati sull'intelligenza artificiale rafforzano la fidelizzazione degli utenti. Le PMI gestiscono buste paga, fatturazione e conformità fiscale tramite smartphone, riducendo i costi di gestione amministrativa. Le interfacce basate su browser rimangono fondamentali per le dashboard di gestione patrimoniale che richiedono visualizzazioni di dati complete. I dispositivi POS e IoT integrano inventario, programmi fedeltà e pagamenti, affinando le analisi dei rivenditori e migliorando la comodità per il cliente.
La continuità omnicanale sta diventando un requisito fondamentale nel settore fintech del Regno Unito. Gli utenti avviano una richiesta di prestito tramite dispositivo mobile, perfezionano i termini online e finalizzano gli accordi in negozio. Le interfacce vocali e i dispositivi indossabili emergono come canali complementari, ma gli smartphone mantengono il primato. Questa gerarchia delle piattaforme influenza le scelte di design dei nuovi operatori del mercato e alimenta il circolo virtuoso dell'innovazione nel settore fintech britannico.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
Londra ha generato 19.7 milioni di sterline di valore aggiunto lordo nel settore fintech grazie a 22 acquisizioni competitive nel terzo trimestre 3/2024, a dimostrazione di una densità di capitale, talenti e prossimità normativa senza pari. La città ha ospitato 25 unicorni fintech e ha attirato 37 miliardi di dollari di investimenti nel 3.6, rafforzando la sua posizione globale. L'accesso ai decisori politici consente un feedback iterativo sugli standard di open banking e sui regimi di asset digitali, riducendo i premi di rischio per gli innovatori. La forza lavoro multiculturale di Londra supporta ulteriormente le strategie di go-to-market internazionali, consolidando la leadership del mercato fintech del Regno Unito.
Gli ecosistemi regionali di Manchester, Edimburgo e Glasgow stanno guadagnando terreno, sostenuti dalla forza della ricerca universitaria e da programmi di accelerazione mirati. Il programma Community ENABLE Funding della British Business Bank offre linee di garanzia che sbloccano finanziamenti all'ingrosso più economici per gli istituti di credito regionali. Le fintech scozzesi attingono all'esperienza nella gestione patrimoniale per sperimentare strumenti di robo-advice, mentre l'Inghilterra settentrionale punta sulle applicazioni di analisi dei dati. La diversificazione riduce il rischio di concentrazione geografica ed espande le dimensioni del mercato fintech del Regno Unito oltre la capitale.
A livello internazionale, il Regno Unito assorbe quasi la metà dei finanziamenti fintech nell'area EMEA e definisce gli standard globali attraverso l'adozione precoce dell'open banking e di una regolamentazione proporzionata. Corridoi bilaterali come il JAX Hub semplificano l'espansione del mercato statunitense, mentre i memorandum con Singapore e Australia promuovono l'equivalenza normativa. Tale cooperazione amplia le possibilità di esportazione per le piattaforme con sede nel Regno Unito, consolidando il mercato fintech del Regno Unito come ponte tra Nord America, Europa e Asia-Pacifico.
Panorama competitivo
La concorrenza presenta un andamento a bilanciere: una manciata di campioni su larga scala si divide la fascia alta, mentre numerosi specialisti occupano nicchie. Revolut è leader nel neobanking con una valutazione di 45 miliardi di dollari, davanti a Monzo con 5.2 miliardi di dollari e Starling con 3.3 miliardi di dollari. Il volume dei reclami – 3,397 per Revolut e 3,396 per Monzo nel secondo semestre del 2 – evidenzia sfide operative anche per i leader. I pagamenti si concentrano su pochi grandi processori, mentre il settore dei prestiti rimane più frammentato a causa delle variazioni regionali nella domanda di credito.
La redditività rispetto alla crescita è diventata il tema dominante nel 2024. Le fintech più grandi monetizzano le basi esistenti tramite livelli di abbonamento e servizi B2B, mentre le aziende più piccole si consolidano o si rivolgono a nicchie redditizie. Le fusioni e acquisizioni (M&A) sono rimaste solide con 54 operazioni nel 2024, molte delle quali mirate alla tecnologia di conformità e alle capacità di intelligenza artificiale. Le banche tradizionali hanno completato 80 acquisizioni fintech per un valore di 1.2 miliardi di dollari nel 2023, accelerando la trasformazione digitale. La differenziazione nell'intelligenza artificiale si intensifica mentre il consorzio della Banca d'Inghilterra standardizza i framework di utilizzo etico, spingendo le aziende a investire in modelli spiegabili.
Le opportunità offerte dalla finanza integrata per sanità, istruzione e mobilità sono molteplici. Le alleanze strategiche con gli operatori storici del settore garantiscono una distribuzione scalabile, mentre gli standard di interoperabilità riducono gli attriti nell'integrazione. Gli effetti di rete nell'aggregazione dei dati aumentano nel tempo le barriere all'ingresso, indicando un graduale consolidamento e un aumento delle soglie di capitale nel mercato fintech del Regno Unito.
Leader del settore Fintech nel Regno Unito
Rivoluzione Ltd
Monzo Banca S.r.l
Saggio plc
Starling Bank Ltd
checkout.com
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Maggio 2025: Revolut lancia una nuova suite di API finanziarie integrate per le aziende del Regno Unito, consentendo un'integrazione fluida dei servizi finanziari in piattaforme di terze parti ed espandendo la sua portata B2B.
- Aprile 2025: Monzo ha completato un round di finanziamento da 501 milioni di dollari guidato da Abu Dhabi Growth Fund, con la partecipazione di Accel e General Catalyst, per accelerare l'espansione del prodotto e la crescita internazionale.
- Marzo 2025: Starling Bank ha acquisito Funding Options, un istituto di credito specializzato nelle PMI, per 85 milioni di sterline, rafforzando la propria posizione nei prestiti alle imprese.
- Gennaio 2025: Lloyds Banking Group ha costituito una divisione fintech con un capitale di 300 milioni di sterline per investire in start-up di intelligenza artificiale, sicurezza informatica e finanza integrata.
Ambito e metodologia
Fintech, o tecnologia finanziaria, si riferisce all’innovazione tecnologica nella progettazione e fornitura di servizi e prodotti finanziari. Nel rapporto viene fornita un’analisi di fondo completa del mercato fintech del Regno Unito, che include una valutazione dell’economia, una panoramica del mercato, una stima delle dimensioni del mercato per segmenti chiave, tendenze emergenti nel mercato, dinamiche di mercato e profili aziendali chiave. Il mercato fintech del Regno Unito è segmentato in base alla proposta di servizi (trasferimenti e pagamenti di denaro, risparmi e investimenti, prestiti digitali e mercati dei prestiti, assicurazioni online e mercati assicurativi e altri), in base alla tecnologia (app mobili, intelligenza artificiale e apprendimento automatico, criptovaluta e altri) e per tipologia di utenza (consumatori e imprese).
Il rapporto offre dimensioni del mercato e previsioni per il mercato fintech del Regno Unito in valore (USD) per tutti i segmenti di cui sopra.
Per proposta di servizio
| Pagamenti digitali |
| Prestiti e finanziamenti digitali |
| Investimenti digitali |
| Insurtech |
| Neobancario |
Per utente finale
| Settore Retail |
| Aziende |
Dall'interfaccia utente
| Applicazioni mobili |
| Web / Browser |
| Dispositivi POS / IoT |
| Per proposta di servizio | Pagamenti digitali |
| Prestiti e finanziamenti digitali | |
| Investimenti digitali | |
| Insurtech | |
| Neobancario | |
| Per utente finale | Settore Retail |
| Aziende | |
| Dall'interfaccia utente | Applicazioni mobili |
| Web / Browser | |
| Dispositivi POS / IoT |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è la dimensione attuale del mercato fintech nel Regno Unito?
Il mercato è valutato a 21.44 miliardi di dollari nel 2026 e si prevede che crescerà fino a 43.92 miliardi di dollari entro il 2031.
Quale proposta di servizi sta crescendo più rapidamente?
Il neobanking si sta espandendo a un CAGR del 19.18%, trainato dal supporto normativo e dalla crescente adozione da parte dei clienti.
Quanto è significativa l'adozione del mobile banking nel mercato fintech del Regno Unito?
Le applicazioni mobili detengono una quota del 61.05% e si prevede che cresceranno a un CAGR del 18.55% fino al 2031, il che ne sottolinea il predominio.
Perché le PMI sono fondamentali per la crescita del fintech?
Le PMI rappresentano una quota considerevole dei ricavi del mercato e si prevede che la domanda di strumenti alternativi di gestione del credito e delle spese stimolerà la crescita nei prossimi anni.
In che modo l'open banking influenza la concorrenza?
Le API standardizzate garantiscono ai fornitori terzi un accesso sicuro ai dati bancari, riducendo le barriere all'ingresso e aggiungendo un CAGR stimato del +3.2% al mercato.
Quali sfide normative devono affrontare le aziende fintech del Regno Unito?
L'intensificato controllo della FCA sulle promozioni, le norme sulla resilienza operativa e l'aumento dei costi di conformità al cloud sottrarranno complessivamente fino all'1.2%-1.8% al CAGR previsto per i prossimi due anni.


