

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
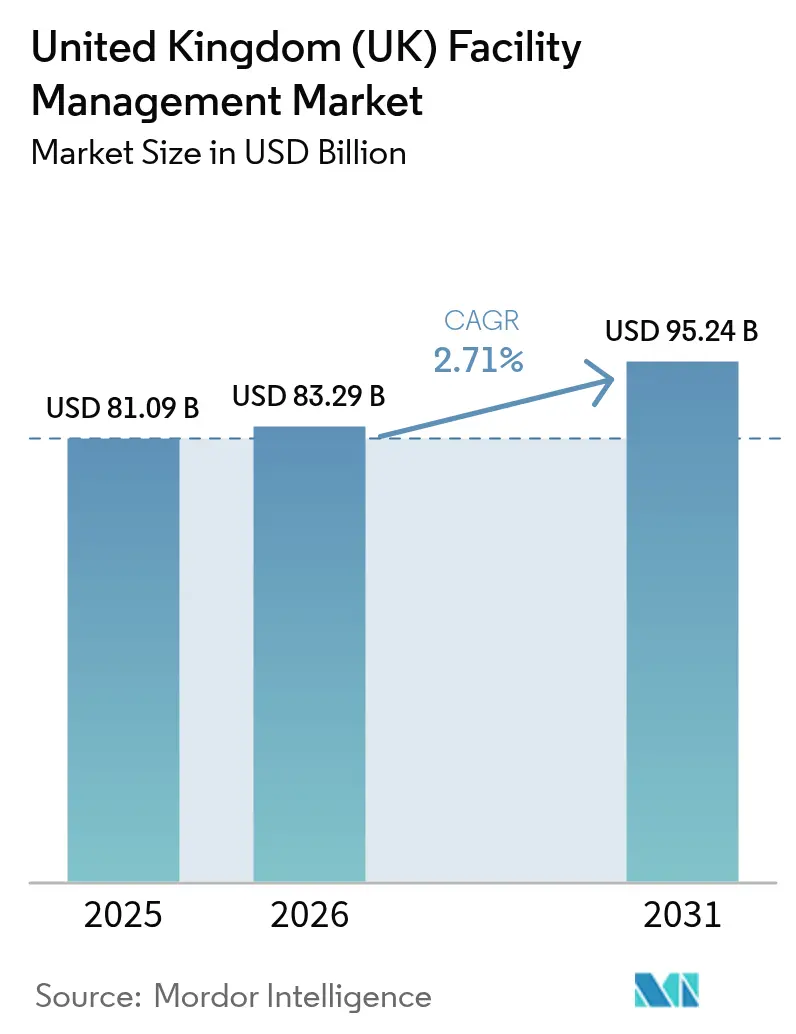
| Dimensione del mercato (2026) | 83.29 miliardo di dollari |
| Dimensione del mercato (2031) | 95.24 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 2.71% CAGR |
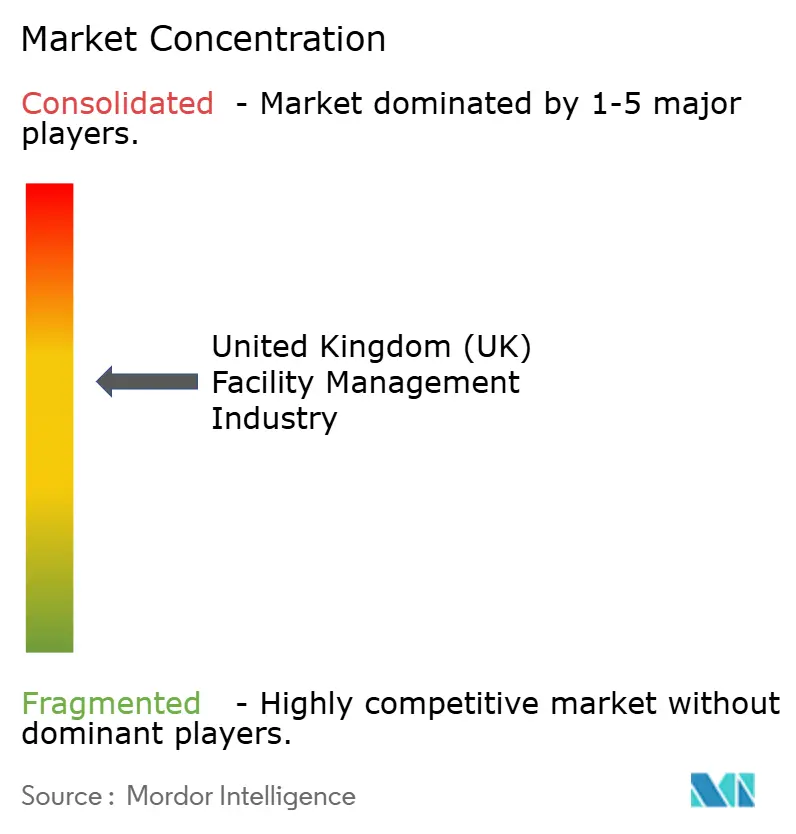
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato del facility management nel Regno Unito (UK) di Mordor Intelligence
Il mercato del facility management nel Regno Unito aveva un valore di 81.09 miliardi di dollari nel 2025 e si prevede che crescerà da 83.29 miliardi di dollari nel 2026 a 95.24 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 2.71% durante il periodo di previsione (2026-2031). La traiettoria osservata indica un settore maturo che avanza nel rispetto delle normative sull'efficienza energetica, della trasformazione digitale e di una preferenza costante per i modelli di servizio in outsourcing. I servizi "hard" rivestono un'importanza primaria perché il patrimonio edilizio obsoleto richiede una rigorosa manutenzione meccanica, elettrica e idraulica per soddisfare gli standard minimi di efficienza energetica, mentre i servizi "soft" si evolvono rapidamente per affrontare le problematiche relative al benessere sul luogo di lavoro e alle rigide norme igieniche. L'integrazione tecnologica, dalle reti di sensori IoT all'analisi basata sull'intelligenza artificiale, riduce i tempi di risposta, limita il consumo energetico e consente contratti basati sui risultati che aumentano i ricavi senza un'espansione proporzionale dell'organico. La tendenza all'outsourcing continua poiché i clienti pubblici e privati cercano competenze specialistiche che garantiscano la conformità e offrano certezza dei costi in un contesto di prezzi dei fattori produttivi volatili. Sebbene la carenza di manodopera legata alla Brexit e l'inflazione dei costi comprimano i margini, l'aumento dei finanziamenti per la ristrutturazione del settore pubblico e la diffusione degli spazi di lavoro flessibili offrono opportunità di espansione per i fornitori che innovano rapidamente.
Punti chiave del rapporto
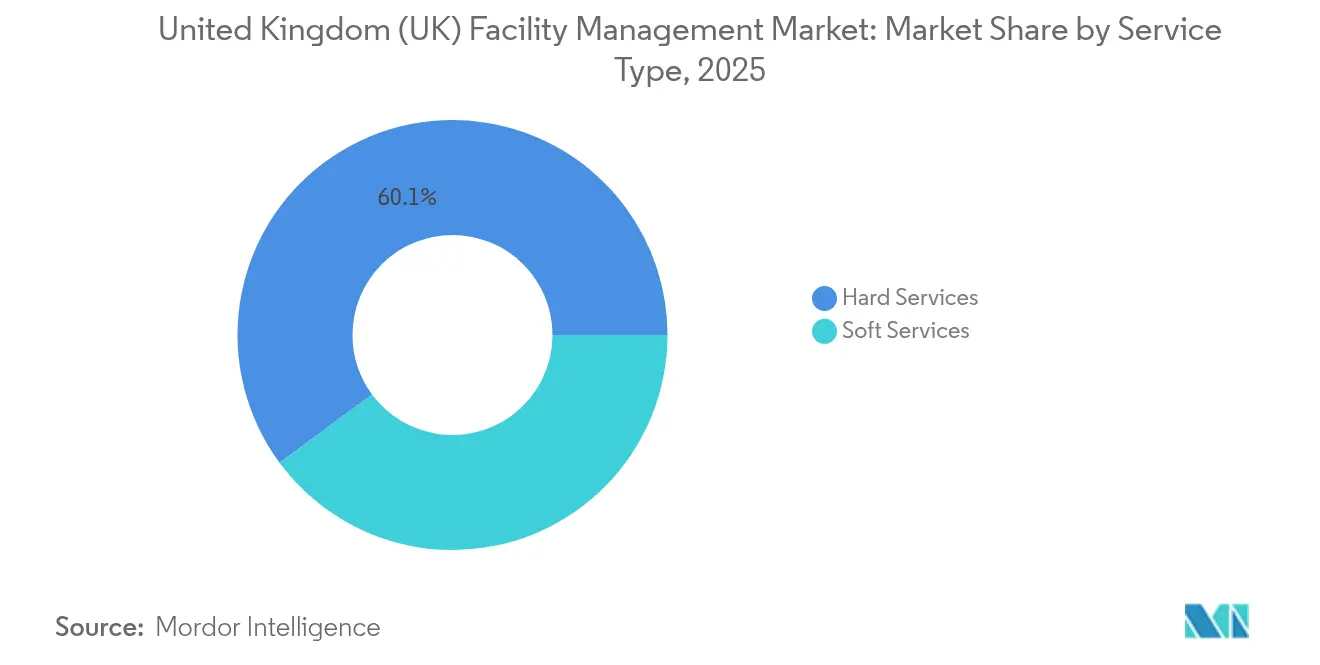
- In base al tipo di servizio, i servizi fisici hanno guidato con il 60.12% della quota di mercato della gestione delle strutture nel Regno Unito nel 2025, mentre si prevede che i servizi software avanzeranno a un CAGR del 2.78% fino al 2031
- In base al tipo di offerta, il modello esternalizzato ha rappresentato il 63.85% della quota di mercato della gestione delle strutture nel Regno Unito nel 2025 e si prevede che crescerà a un CAGR del 2.77% fino al 2031
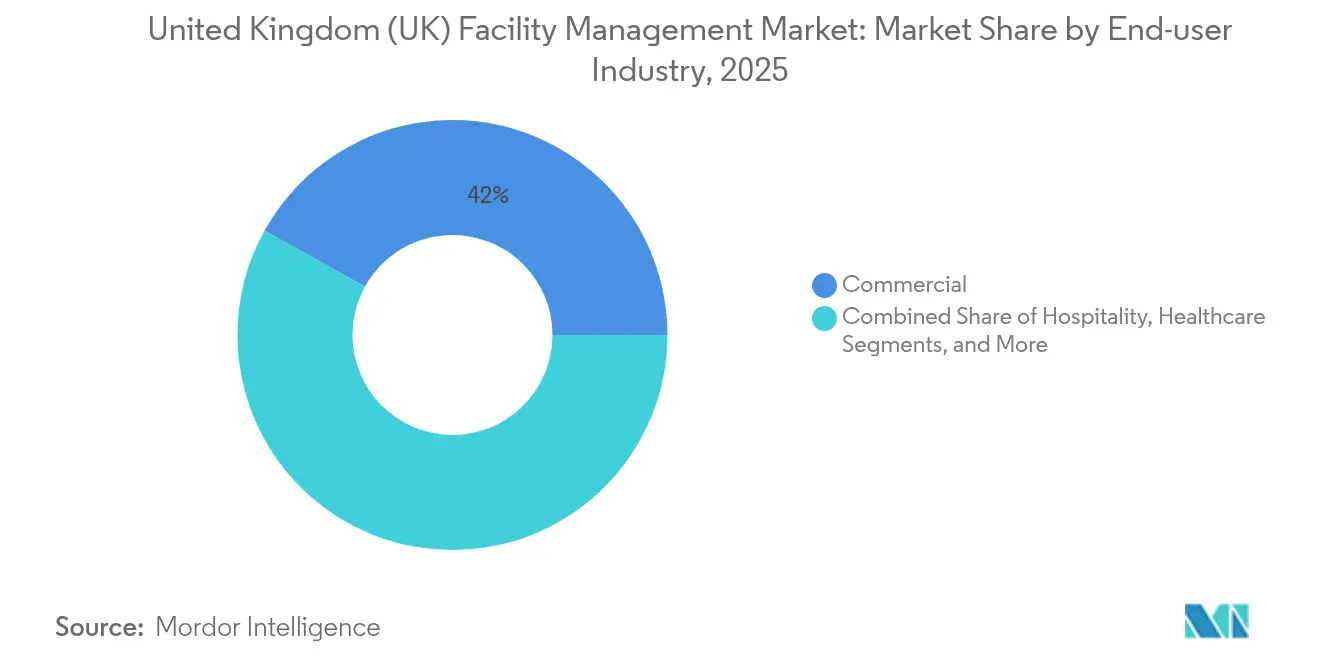
- Per settore di utilizzo finale, le strutture commerciali detenevano il 41.95% della quota di mercato della gestione delle strutture nel Regno Unito nel 2025; i segmenti delle infrastrutture istituzionali e pubbliche si stanno espandendo a un CAGR del 2.72% fino al 2031
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti del mercato del facility management nel Regno Unito (UK)
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Rapida espansione del mercato immobiliare commerciale | + 0.8% | Londra, Manchester, Birmingham | Medio termine (2-4 anni) |
| Integrazione tecnologica (IoT, AI, automazione) | + 0.6% | Nazionale, concentrato nelle principali città | A lungo termine (≥ 4 anni) |
| Tendenza all'outsourcing in aumento | + 0.5% | il | A breve termine (≤ 2 anni) |
| Crescente attenzione all’esperienza sul posto di lavoro e al benessere dei dipendenti | + 0.4% | Londra, Edimburgo, Cardiff | Medio termine (2-4 anni) |
| Normative rigorose in materia di efficienza energetica e zero emissioni nette | + 0.3% | il | A lungo termine (≥ 4 anni) |
| Ascesa degli spazi di lavoro flessibili che richiedono contratti FM agili | + 0.2% | Londra, Manchester, Bristol | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Integrazione tecnologica (IoT, AI, automazione)
Le piattaforme di gestione degli edifici basate sull'IA stanno ridefinendo l'erogazione dei servizi, con l'Ufficio della Proprietà Intellettuale che ha ridotto i tempi di risposta alla manutenzione da 14 giorni a pochi secondi dopo il lancio di un portale digitale per gli ordini di lavoro. [1] Intellectual Property Office, “IPO Celebrates First Filing in New Digital Service,” GOV.UK I sensori intelligenti trasmettono dati in tempo reale su occupazione, temperatura e qualità dell'aria, consentendo ai fornitori di passare da una manutenzione reattiva a una predittiva, riducendo al contempo il consumo energetico e migliorando il comfort dei dipendenti. L'ingresso di CBRE nella gestione delle strutture dei data center hyperscale sottolinea l'elevato potenziale di margine nei segmenti che richiedono un monitoraggio analitico 24 ore su 24. I clienti del settore sanitario e dell'istruzione sono all'avanguardia nell'adozione perché i regimi di conformità impongono un monitoraggio ambientale continuo. Man mano che le dashboard digitali uniscono servizi soft e hard, i fornitori raggruppano pulizia, sicurezza, supporto ufficio e manutenzione delle risorse in contratti ricchi di dati che consentono di applicare prezzi più elevati.
Rapida espansione immobiliare commerciale
I dati del Royal Institution of Chartered Surveyors mostrano che la domanda degli occupanti è diventata positiva nel primo trimestre del 2025 e si prevede che gli affitti degli uffici di pregio nel centro di Londra aumenteranno di quasi il 5% nell'anno. [2] Royal Institution of Chartered Surveyors, "UK Commercial Property Shows Early Signs of Recovery", RICS.ORG Gli asset industriali registrano il più forte interesse per gli investimenti, con un saldo netto del +18% nella domanda degli investitori, trainato dall'e-commerce e dal near-shoring. I nuovi sviluppi aumentano la domanda di commissioning, gestione del ciclo di vita degli asset e audit di conformità continui. I facility manager che collaborano precocemente con gli sviluppatori si assicurano flussi di entrate pluriennali in edifici smart-ready che integrano dashboard ESG fin dal primo giorno. Allo stesso modo, la crescita della logistica guida pacchetti FM personalizzati che combinano tecnologie di tracciamento dell'inventario, gestione delle banchine di carico e manutenzione avanzata antincendio per magazzini ad alto volume di traffico.
Tendenza all'outsourcing in aumento
Il framework RM6232 del Crown Commercial Service, valutato fino a 35 miliardi di sterline (9.63 miliardi di dollari), esemplifica la dipendenza del settore pubblico da specialisti FM esterni. I contratti quadro NHS Hard Facilities Management 2 consentono di risparmiare circa il 10% rispetto alle operazioni interne, migliorando al contempo la resilienza al COVID-19. Anche le aziende private esternalizzano per gestire la complessità del lavoro ibrido e i mandati di decarbonizzazione, orientandosi verso accordi basati sui risultati che vincolano la remunerazione del fornitore a parametri di uptime, efficienza energetica o soddisfazione degli occupanti. I fornitori rispondono ampliando le capacità ingegneristiche, IoT e di analisi per acquisire una quota maggiore della catena del valore dell'ambiente costruito.
Crescente attenzione all'esperienza sul posto di lavoro e al benessere dei dipendenti
Il 81% dei facility manager cita la sostenibilità come priorità assoluta per creare ambienti di lavoro più salubri. Sensori per la qualità dell'aria e miglioramenti del design ergonomico aumentano la produttività e i tassi di fidelizzazione; la ricerca di Biological Preparations correla la pulizia con controllo degli agenti patogeni a un aumento misurabile della soddisfazione dei dipendenti. Gli operatori di spazi di lavoro flessibili come Workspace Group hanno organizzato 2024 eventi comunitari in loco nel XNUMX per promuovere il coinvolgimento degli inquilini e raggiungere al contempo gli obiettivi di basse emissioni di carbonio. I fornitori di servizi di gestione del patrimonio immobiliare raggruppano quindi servizi di tipo alberghiero, analisi ambientale e programmi di benessere in offerte integrate che prevedono tariffe premium.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Carenza di manodopera e lacune di competenze | -0.4% | Nazionale, acuto a Londra e nel sud-est | A breve termine (≤ 2 anni) |
| Pressione sui margini dovuta all’aumento dei costi operativi | -0.3% | il | Medio termine (2-4 anni) |
| L'ecosistema frammentato dei fornitori ostacola la standardizzazione dei servizi | -0.2% | il | A lungo termine (≥ 4 anni) |
| Problemi di sicurezza dei dati nei sistemi di smart building | -0.1% | Grandi città con edifici ad alta tecnologia | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Carenza di manodopera e divari di competenze
Le unità di ospitalità, pulizia e ristorazione si trovano ad affrontare 132,000 posti di lavoro vacanti dopo la Brexit, mettendo a dura prova i turni del FM. [3] The Guardian, “Brexit Staff Shortages Scupper Plans to Reopen Clarence House,” THEGUARDIAN.COM Il Libro bianco sull'immigrazione del 2025 innalza la soglia del visto per lavoratori qualificati al livello RQF 6, limitando l'accesso al personale internazionale per i ruoli di FM di livello base. Gli investimenti dei datori di lavoro nella formazione sono diminuiti del 28% dal 2005, creando un deficit di competenze proprio mentre gli edifici adottano sofisticati sistemi digitali. Le aziende contrastano con accademie per supervisori come il programma Next Gen di JPC by Samsic, composto da 12 moduli, incentrato sulla leadership e sull'aggiornamento delle competenze tecniche. Ciononostante, l'elevato turnover e l'invecchiamento della forza lavoro continuano a limitare la capacità del settore.
Pressione sui margini dovuta all'aumento dei costi operativi
L'inflazione nel settore edile si è attestata vicino al 10% nel 2024, aumentando il prezzo dei materiali di consumo per le ristrutturazioni, fondamentali per i contratti di gestione del ciclo di vita (FM). I controlli doganali post-Brexit aggiungono il 25% ai materiali di consumo importati, con alcune aziende di FM che prevedono aumenti annuali dei costi logistici di 1.5 milioni di sterline (0.41 milioni di dollari). L'assicurazione nazionale aumenta le spese salariali composte; Mitie ha segnalato la necessità di rivedere i prezzi per preservare i margini. I sistemi avanzati di gestione dell'energia offrono un sollievo parziale, ma richiedono capitale iniziale, mitigando la redditività a breve termine.
Analisi del segmento
Per tipo di servizio: conformità dell'infrastruttura del disco rigido dei servizi
Nel 2025, i servizi fissi detenevano il 60.12% della quota di mercato del facility management nel Regno Unito, grazie al carico di lavoro di manutenzione di 11.6 miliardi di sterline (3.19 miliardi di dollari) del Servizio Sanitario Nazionale (NHS) e alle stringenti tempistiche di aggiornamento EPC. Il mercato del facility management nel Regno Unito per i contratti di servizi fissi è destinato a espandersi, poiché il 28% degli immobili commerciali è ancora classificato come D o inferiore su scala EPC, il che impone revisioni meccaniche, elettriche e idrauliche accelerate. I segmenti MEP e HVAC beneficiano di percorsi normativi verso l'azzeramento netto che impongono una riduzione delle emissioni del 47%-62% entro il 2035. La digitalizzazione degli asset aumenta ulteriormente la domanda di analisi predittive della manutenzione, consentendo ai fornitori di intervenire prima del guasto degli asset, soddisfacendo al contempo le esigenze di reporting di conformità.
Si prevede che i servizi software, sebbene oggi più piccoli, cresceranno del 2.78% di CAGR fino al 2031, trainati da standard di pulizia di livello ospedaliero e innovazioni nell'esperienza sul posto di lavoro. Le norme più severe per il controllo delle infezioni aumentano il costo dei sistemi di disinfezione robotica e dei protocolli igienici verificati tramite sensori. Gli operatori di co-working richiedono un controllo degli accessi intelligente, che favorisca la modernizzazione dei servizi di sicurezza. Gli aggiornamenti antincendio legati alla legislazione post-Grenfell amplificano la domanda di servizi integrati di test di allarme e pianificazione dell'evacuazione. Insieme, queste forze spostano l'offerta dei fornitori verso pacchetti completi che uniscono l'eccellenza dei servizi software alla conformità basata sui dati.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tipo di offerta: l'outsourcing accelera attraverso la specializzazione
Nel 63.85, i modelli in outsourcing rappresentavano il 2025% del mercato del facility management del Regno Unito e guideranno la crescita con un CAGR del 2.77% fino al 2031. Il facility management integrato si colloca al vertice, con ISS che ha esteso il suo mandato globale con Barclays per includere soluzioni di pulizia, supporto tecnico, ristorazione e soluzioni per gli ambienti di lavoro. Gli appalti pubblici da soli contribuiscono per un equivalente di 16.5 miliardi di dollari all'anno, rafforzando i vantaggi di scala per i grandi integratori.
Gli specialisti monoservizi mantengono la loro presenza laddove la conformità è rigorosa ma critica, come dimostra l'attenzione di Compass Healthcare alla pulizia ospedaliera per il controllo delle infezioni. Il facility management a pacchetto sta guadagnando terreno tra le medie imprese che necessitano di coordinamento senza rinunciare alla supervisione interna. Modelli ibridi emergono in strutture sensibili alla sicurezza, integrando la governance interna con il know-how ingegneristico esterno. I contratti basati sui risultati accelerano il passaggio all'outsourcing, dimostrando risparmi tangibili e KPI migliorati, indirizzando anche le organizzazioni più conservative verso competenze di terze parti all'interno del più ampio settore del facility management del Regno Unito.
Per settore di utilizzo finale: la crescita istituzionale supera la domanda commerciale
Gli operatori commerciali, dagli uffici tecnologici ai parchi commerciali, hanno generato il 41.95% della domanda di facility management nel Regno Unito nel 2025. I supermercati al dettaglio rinnovano la logistica di back-of-house e l'ambiente di front-of-house per soddisfare gli acquirenti omnicanale. Il magazzino trae vantaggio dalle apparecchiature automatizzate per la movimentazione dei materiali, spingendo i fornitori di servizi di facility management ad aggiungere la manutenzione dei nastri trasportatori tramite telemetria e il monitoraggio degli asset 24 ore su 20. I data center hyperscale crescono del 2021% dal 2026 al XNUMX, rendendo necessaria una manutenzione specialistica dei sistemi di raffreddamento e alimentazione.
I clienti istituzionali e delle infrastrutture pubbliche cresceranno più rapidamente, con un CAGR del 2.72% fino al 2031, grazie agli interventi di modernizzazione di ospedali, scuole e uffici amministrativi. L'assegnazione annuale di servizi integrati da parte del Dipartimento del Lavoro e delle Pensioni a ISS, pari a 945 milioni di sterline (260.04 milioni di dollari), illustra la portata del contratto. Università e scuole investono in cruscotti energetici intelligenti per campus e aggiornamenti di sicurezza, mentre gli ospedali richiedono sistemi di pulizia a pressione negativa e ridondanza per le risorse critiche. Le reti di trasporto, come il percorso di 1,997 chilometri della Great Western Railway, richiedono servizi multidisciplinari di manutenzione delle stazioni e di deposito del materiale rotabile.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
Londra e il Sud-Est rappresentano la fetta più ampia del mercato del facility management del Regno Unito, grazie alla presenza di un denso patrimonio immobiliare commerciale e alla rigorosa applicazione degli EPC. Si prevede che gli uffici di pregio nel centro di Londra registreranno una crescita degli affitti di quasi il 5% nel 2025, alimentando la domanda di facility management di alta qualità che integri analisi di conformità ESG, programmi di pulizia dinamici e garanzie di efficienza energetica. Gli spazi di lavoro flessibili sono in forte espansione nella capitale, richiedendo contratti flessibili che adattino i servizi alle variazioni di occupazione giornaliere. La carenza di manodopera è particolarmente colpita in questa zona, costringendo i fornitori a implementare l'automazione e una formazione mirata per mantenere i livelli di servizio.
L'Inghilterra settentrionale e la Scozia registrano una solida espansione della gestione integrata delle risorse (FM) industriale, grazie agli incentivi politici che guidano il reshoring della logistica e della produzione. Il contratto di Sodexo con l'HMRC a Belfast, East Kilbride e Glasgow illustra la crescente decentralizzazione del patrimonio pubblico. I distretti manifatturieri delle Midlands investono nella manutenzione predittiva e nel monitoraggio ambientale, creando domanda di team di ingegneri multidisciplinari. I progetti scozzesi per le energie rinnovabili offrono opportunità per specialisti negli impianti di manutenzione delle turbine e nella gestione sostenibile degli asset a basse emissioni di carbonio.
Galles e Irlanda del Nord beneficiano di ammodernamenti infrastrutturali e ristrutturazioni di hub di trasporto che richiedono competenze di gestione del servizio in materia di sicurezza, ambienti di servizio passeggeri e rinnovo degli asset a costi contenuti. La variabilità regionale nella disponibilità di personale e nell'intensità dell'applicazione delle normative spinge i fornitori a personalizzare i modelli di personale, il supporto normativo e gli investimenti tecnologici in base alle esigenze locali, sfruttando al contempo il potere d'acquisto nazionale per mantenere i costi competitivi. Nel mercato del facility management del Regno Unito, un approccio al servizio regionalizzato ma standardizzato si rivela fondamentale per conquistare e mantenere portafogli geograficamente diversificati.
Panorama normativo
Nel Regno Unito, le operazioni di facility management (FM) sono soggette a un quadro normativo sempre più stringente che riguarda la sicurezza degli edifici, le prestazioni energetiche e gli interventi sensibili alla sicurezza negli immobili occupati. Il Building Safety Act 2022 e il Building Safety Regulator (BSR) sono fondamentali per gli edifici ad alto rischio, in quanto definiscono la documentazione, le competenze e le interazioni con gli enti di controllo edilizio che incidono direttamente sull'esecuzione degli interventi di FM "hard" (impianti antincendio, impianti MEP e HVAC e lavori di ristrutturazione). Nel gennaio 2026, le azioni del governo hanno segnalato un ulteriore consolidamento e una maggiore definizione delle direttive per il regime edilizio, rafforzando la necessità di processi di manutenzione, ispezione e sicurezza verificabili, rivolti ai residenti o agli occupanti.
Le politiche relative all'energia e alle infrastrutture digitali influenzano sempre più l'ambito di applicazione del Facility Management (FM). Nel giugno 2026, la risposta provvisoria del governo in merito al MEES (Minimum Energy Efficiency Standard) per gli edifici non residenziali ha confermato la proposta di rendere gli edifici privati in affitto di oltre 1,000 metri quadrati conformi alla classe energetica B entro il 2031, mantenendo i programmi di miglioramento dell'EPC e i servizi di gestione energetica in primo piano nei requisiti contrattuali. Sul fronte della pianificazione, il Regolamento sulla pianificazione delle infrastrutture (progetti commerciali o aziendali) (modificato) del 2026 ha aggiunto i data center all'elenco prescritto di progetti infrastrutturali di rilevanza nazionale ai sensi del Planning Act del 2008. Nel luglio 2026, la Circolare 02/2026 ha emanato direttive ai sensi del Building Act del 1984 per derogare ai requisiti procedurali specifici di controllo edilizio per i lavori relativi alle telecomunicazioni negli edifici ad alto rischio a partire dal 1° settembre 2026, il che accelera il ritmo degli aggiornamenti della connettività interna agli edifici che i team di FM devono gestire in sicurezza.
Analisi della catena del valore
La catena del valore del Facility Management nel Regno Unito inizia con i proprietari e gli occupanti degli immobili (immobili commerciali, strutture sanitarie, istituti scolastici e enti governativi centrali) che definiscono i risultati del servizio, gli obblighi di conformità e le esigenze di reporting, per poi affidare l'erogazione a specialisti di singoli servizi o a fornitori di Facility Management integrati. Gli input a monte includono manodopera (ingegneri, addetti alle pulizie, personale di sicurezza), materiali e componenti regolamentati per lavori impiantistici e di sicurezza antincendio, e livelli software come CAFM, sistemi di gestione degli edifici e strumenti IoT e di analisi che trasformano gli ordini di lavoro e i dati dei sensori in documentazione di manutenzione pianificata e di conformità. A metà percorso, appaltatori principali e integratori (compresi i grandi fornitori quotati in borsa) coordinano i subappaltatori per i servizi "hard" e "soft", integrando sempre più l'automazione dell'help desk, il monitoraggio della conformità e il controllo delle prestazioni dei fornitori in modelli operativi standardizzati.
La fornitura a valle viene eseguita in loco attraverso manutenzione programmata, interventi reattivi e progetti del ciclo di vita, con risultati acquisiti come dashboard KPI, registri obbligatori e report ESG a supporto di audit e rinnovi. La disponibilità di manodopera e l'inflazione dei costi limitano la catena, il che aumenta la dipendenza da formazione, automazione e una governance più rigorosa dei fornitori; i commenti del settore nel 2026 hanno evidenziato la continua pressione finanziaria sul settore, incoraggiando i fornitori a razionalizzare le basi di fornitura e ad applicare requisiti comuni per i dati. Poiché i contratti richiedono dashboard energetiche, audit dei rifiuti e reportistica sulle emissioni di carbonio dei fornitori (osservato nelle discussioni di mercato del 2026), i fornitori di tecnologia e gli standard dei dati diventano nodi più influenti nella catena, insieme ai tradizionali subappaltatori MEP, antincendio, pulizia, ristorazione e sicurezza.
Panorama competitivo
Il mercato rimane moderatamente frammentato. I player globali Mitie, ISS e Serco sfruttano la scalabilità e le piattaforme digitali integrate per aggiudicarsi contratti multi-sede, come dimostra la pipeline record di Mitie di nuovi appalti pari a 3.7 miliardi di sterline (1.02 miliardi di dollari). Il consolidamento si è accelerato nel 2024, quando OCS ha acquisito FES FM e Compass Group ha acquisito CH&CO, aggiungendo 10,000 dipendenti e ampliando la gamma di servizi "hard". I segmenti "hard" erigono barriere tecniche che favoriscono le aziende consolidate, mentre i segmenti "soft" rimangono più sensibili al prezzo e aperti a nuovi operatori di nicchia.
La tecnologia emerge come elemento di differenziazione centrale. I fornitori investono in analisi basate sull'intelligenza artificiale, brevettano algoritmi di manutenzione intelligente e distribuiscono sensori IoT su larga scala per garantire tempi di attività e miglioramenti delle prestazioni energetiche. La conformità ESG, la specializzazione in ambito sanitario e la determinazione dei prezzi basata sui risultati rappresentano ambiti di nicchia interessanti, in cui la competenza di settore prevale sulla manodopera standardizzata. Le startup spesso mirano a nicchie di mercato basate su un singolo servizio, ma competere per contratti nazionali integrati richiede capacità finanziaria e quadri di fornitura collaudati. Poiché i quadri di approvvigionamento favoriscono un numero minore di fornitori di grandi dimensioni in grado di assumersi il rischio di conformità, il campo competitivo si concentra lentamente, anche se gli specialisti locali prosperano in ruoli subregionali di ingegneria hard-service e in posizioni di esperienza lavorativa boutique.
Regno Unito (UK) Leader del settore della gestione delle strutture
ISS Regno Unito
Mitie Group PLC
Gruppo Serco PLC
Gruppo Kier PLC
G4S Facilities Management UK Limited
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Giugno 2026: Mitie si è aggiudicata un contratto di gestione della rete idrica con AWE Nuclear Security Technologies per la gestione di infrastrutture idriche critiche in tre siti del Berkshire, sfruttando le competenze acquisite con l'acquisizione di Marlowe. L'aggiudicazione amplia il raggio d'azione di Mitie in aree tecniche ad alta affidabilità, dove conformità, resilienza e ingegneria specialistica sono fattori decisivi per l'acquisto. Inoltre, favorisce una maggiore penetrazione nel settore del facility management per infrastrutture critiche, che presenta requisiti tecnici più elevati rispetto ai servizi standardizzati.
- Maggio 2026: Mitie si è aggiudicata un contratto triennale da 27 milioni di sterline per la gestione degli impianti con il Kingston and Richmond NHS Foundation Trust. L'accordo rafforza la domanda del Servizio Sanitario Nazionale (NHS) di fornitori integrati in grado di garantire la continuità operativa, allineando al contempo l'erogazione dei servizi alle priorità della gestione degli immobili sanitari. Inoltre, consolida la posizione di Mitie nel settore sanitario, dove la conformità alle normative di facility management e i requisiti correlati al controllo delle infezioni rappresentano una barriera all'ingresso.
- Dicembre 2024: OCS ha completato l'acquisizione di FES FM e FES Support Services, ampliando la propria capacità ingegneristica nel Regno Unito. L'operazione ha rafforzato la presenza di OCS nel settore dei servizi tecnici, supportando l'erogazione di programmi MEP (impianti meccanici, elettrici e idraulici) e di gestione del ciclo di vita, caratterizzati da elevati standard di conformità, in complessi immobiliari multi-sito. Ha inoltre contribuito alle dinamiche di consolidamento in corso in un mercato in cui i quadri di appalto e i requisiti tecnici favoriscono i fornitori di grandi dimensioni.
Ambito del rapporto di mercato sulla gestione delle strutture nel Regno Unito (UK)
Il facility management è una funzione organizzativa che integra persone, luoghi e processi all'interno dell'ambiente costruito per migliorare la qualità della vita delle persone e la produttività del core business.
Il mercato del facility management del Regno Unito è segmentato in base al tipo di facility management (servizio FM interno, servizio FM esternalizzato (FM singolo, FM in bundle e FM integrato)), tipo di offerta (FM hard (servizi di gestione e manutenzione degli edifici e proprietà, servizi meccanici, elettrici e idraulici, altri servizi FM hard (inclusi i servizi energetici)) e FM soft (servizi di sicurezza e protezione, servizi di supporto per uffici, servizi di pulizia, servizi di ristorazione, altri servizi FM soft)) e utenti finali (commerciali, istituzionali, pubblici/infrastrutturali, industriali e altri utenti finali) e regione (Londra e Inghilterra sud-orientale, Inghilterra sud-occidentale, Midlands e Inghilterra orientale, Inghilterra settentrionale e resto del Regno Unito). Le dimensioni e le previsioni del mercato sono in termini di valore USD per tutti i segmenti sopra indicati.
Per tipo di servizio
| Servizi difficili | Asset Management |
| Servizi MEP e HVAC | |
| Sistemi antincendio e sicurezza | |
| Altri servizi FM hard | |
| Servizi morbidi | Supporto e sicurezza dell'ufficio |
| Impresa di pulizie | |
| Servizi di catering | |
| Altri servizi Soft FM |
Per tipo di offerta
| All'interno | |
| Outsourced | Singola FM |
| FM in bundle | |
| FM integrato |
Per settore degli utenti finali
| Commerciale (IT e telecomunicazioni, vendita al dettaglio e magazzini, ecc.) |
| Ospitalità (Hotel, Ristoranti, Grandi Ristoranti) |
| Infrastrutture istituzionali e pubbliche (governo, istruzione, trasporti) |
| Assistenza sanitaria (strutture pubbliche e private) |
| Industriale e di processo (manifatturiero, energetico, minerario) |
| Altri settori di utilizzo finale (multi-edilizia, intrattenimento, sport e tempo libero) |
| Per tipo di servizio | Servizi difficili | Asset Management |
| Servizi MEP e HVAC | ||
| Sistemi antincendio e sicurezza | ||
| Altri servizi FM hard | ||
| Servizi morbidi | Supporto e sicurezza dell'ufficio | |
| Impresa di pulizie | ||
| Servizi di catering | ||
| Altri servizi Soft FM | ||
| Per tipo di offerta | All'interno | |
| Outsourced | Singola FM | |
| FM in bundle | ||
| FM integrato | ||
| Per settore degli utenti finali | Commerciale (IT e telecomunicazioni, vendita al dettaglio e magazzini, ecc.) | |
| Ospitalità (Hotel, Ristoranti, Grandi Ristoranti) | ||
| Infrastrutture istituzionali e pubbliche (governo, istruzione, trasporti) | ||
| Assistenza sanitaria (strutture pubbliche e private) | ||
| Industriale e di processo (manifatturiero, energetico, minerario) | ||
| Altri settori di utilizzo finale (multi-edilizia, intrattenimento, sport e tempo libero) | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è la dimensione attuale del mercato del facility management nel Regno Unito?
Nel 83.29 il mercato avrebbe avuto un valore di 2026 miliardi di dollari.
Quanto velocemente si prevede che crescerà il mercato del facility management nel Regno Unito?
Si prevede che crescerà a un CAGR del 2.71%, raggiungendo i 95.24 miliardi di USD entro il 2031.
Quale tipologia di servizio domina il mercato?
I servizi hardware sono in testa con una quota del 60.12% a causa delle esigenze infrastrutturali e di conformità critiche.
Perché l'outsourcing è così importante nel settore?
I modelli esternalizzati forniscono competenza specializzata e garanzia di conformità, conquistando una quota del 63.85% nel 2025.
Quali sono le principali sfide che devono affrontare i provider?
La carenza di manodopera, l'aumento dei costi e i problemi di sicurezza dei dati negli edifici intelligenti comprimono i margini e aumentano il rischio operativo.
Quale segmento di utenti finali sta crescendo più rapidamente?
I clienti istituzionali e delle infrastrutture pubbliche registrano il CAGR più elevato, pari al 2.72% fino al 2031, trainato dai progetti di modernizzazione del governo.


