

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
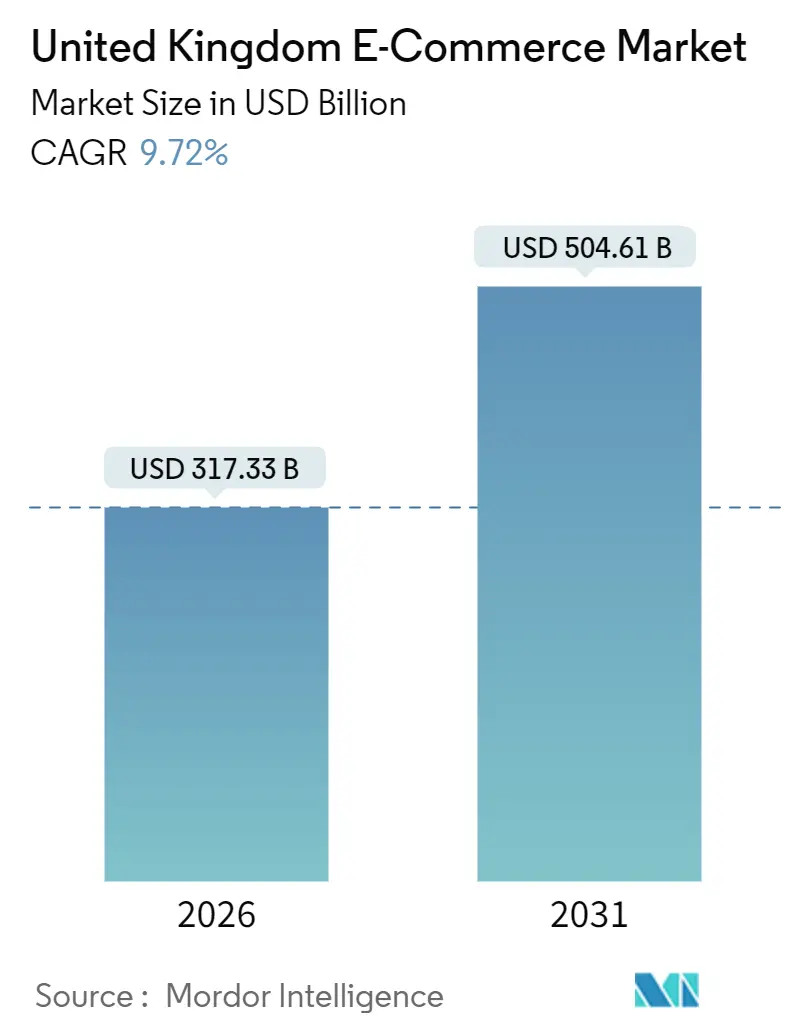
| Dimensione del mercato (2026) | 317.33 miliardo di dollari |
| Dimensione del mercato (2031) | 504.61 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 9.72% CAGR |
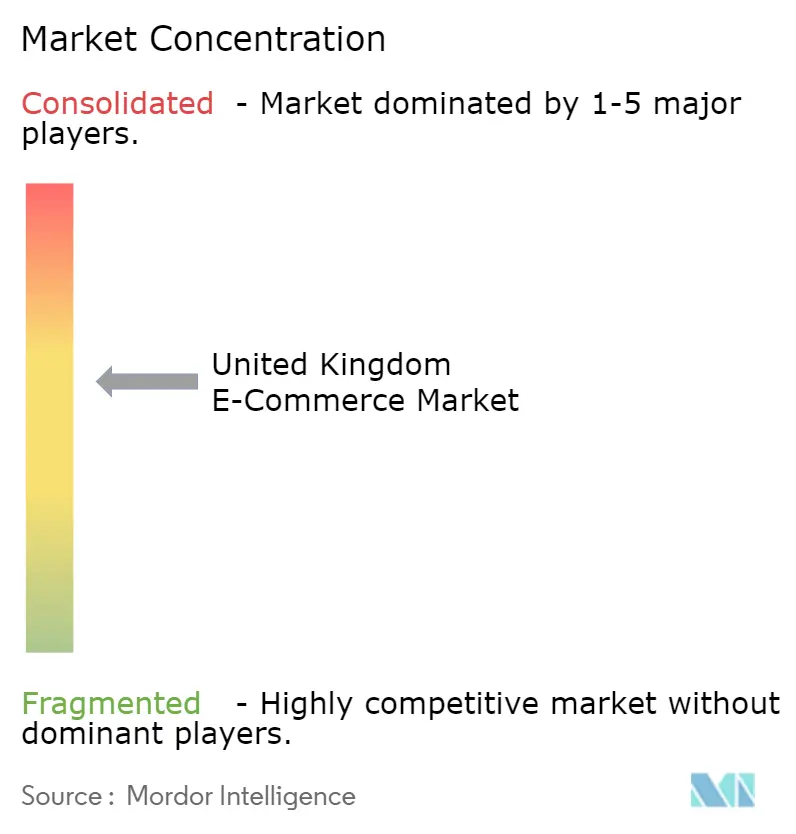
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dell'e-commerce nel Regno Unito a cura di Mordor Intelligence
Il mercato dell'e-commerce del Regno Unito ha raggiunto un valore di 317.33 miliardi di dollari nel 2026 e si prevede che arriverà a 504.61 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 9.72%. Elementi fondamentali come la copertura 5G a livello nazionale, la diffusione dei portafogli digitali e le reti di consegna in giornata stanno convergendo, spingendo nuove generazioni di acquirenti e responsabili degli acquisti online. La cultura del confronto dei prezzi mantiene i margini ridotti, ma la finanza integrata e il merchandising basato sull'intelligenza artificiale stanno aumentando il valore medio degli ordini e riducendo i tassi di reso. Le piattaforme in grado di sincronizzare la scoperta da dispositivi mobili, il checkout senza intoppi e la consegna ultraveloce stanno ampliando il loro vantaggio, sebbene le tensioni fiscali post-Brexit e la conformità alla privacy rappresentino un ostacolo operativo. La domanda strutturale rimane resiliente perché gli acquisti digitali sono diventati una routine sia per le famiglie che per le imprese, nonostante l'aumento del costo della vita.
Punti chiave del rapporto
- In base al modello di business, i canali business-to-consumer detenevano l'87.23% della quota di mercato dell'e-commerce nel Regno Unito nel 2025, mentre si prevede che le transazioni business-to-business registreranno un CAGR del 12.47% fino al 2031.
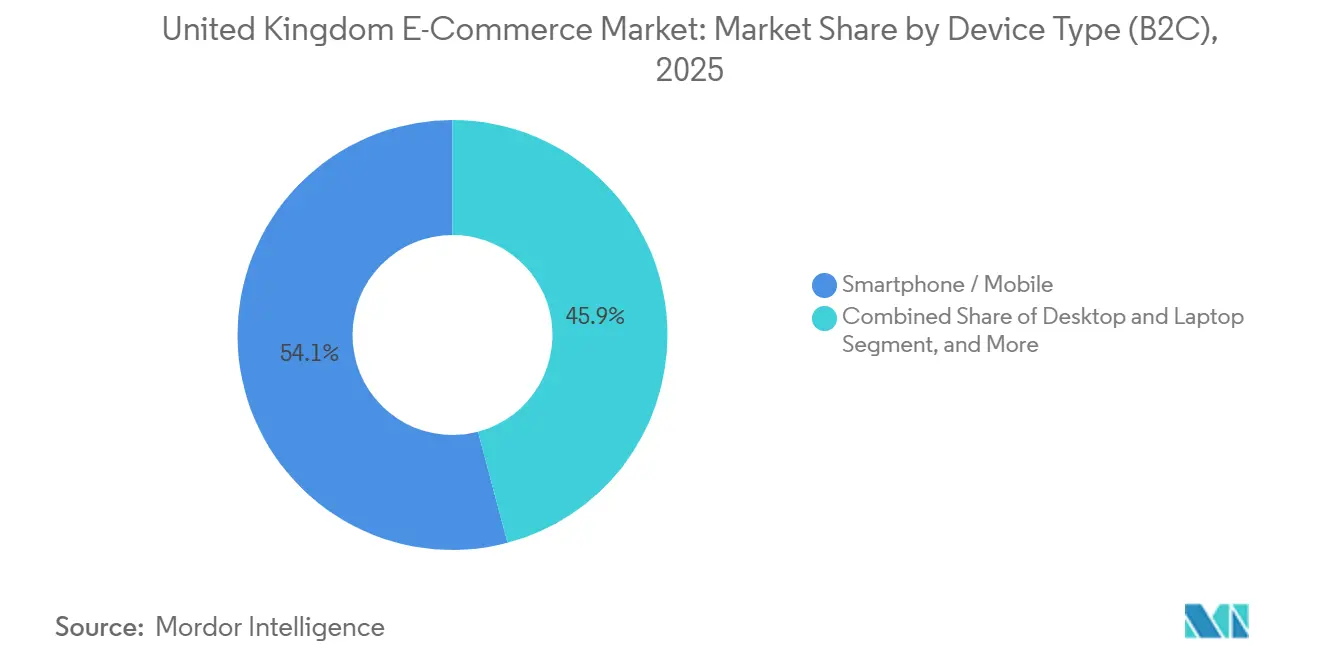
- In base al tipo di dispositivo, nel 2025 gli smartphone hanno rappresentato il 54.12% del valore delle transazioni e si prevede che cresceranno a un CAGR del 10.19% entro il 2031.
- Per quanto riguarda i metodi di pagamento, le carte di credito e di debito hanno mantenuto una quota del 32.74% nel 2025, ma i servizi di acquisto immediato e pagamento posticipato sono destinati a crescere a un CAGR dell'11.12% entro il 2031.
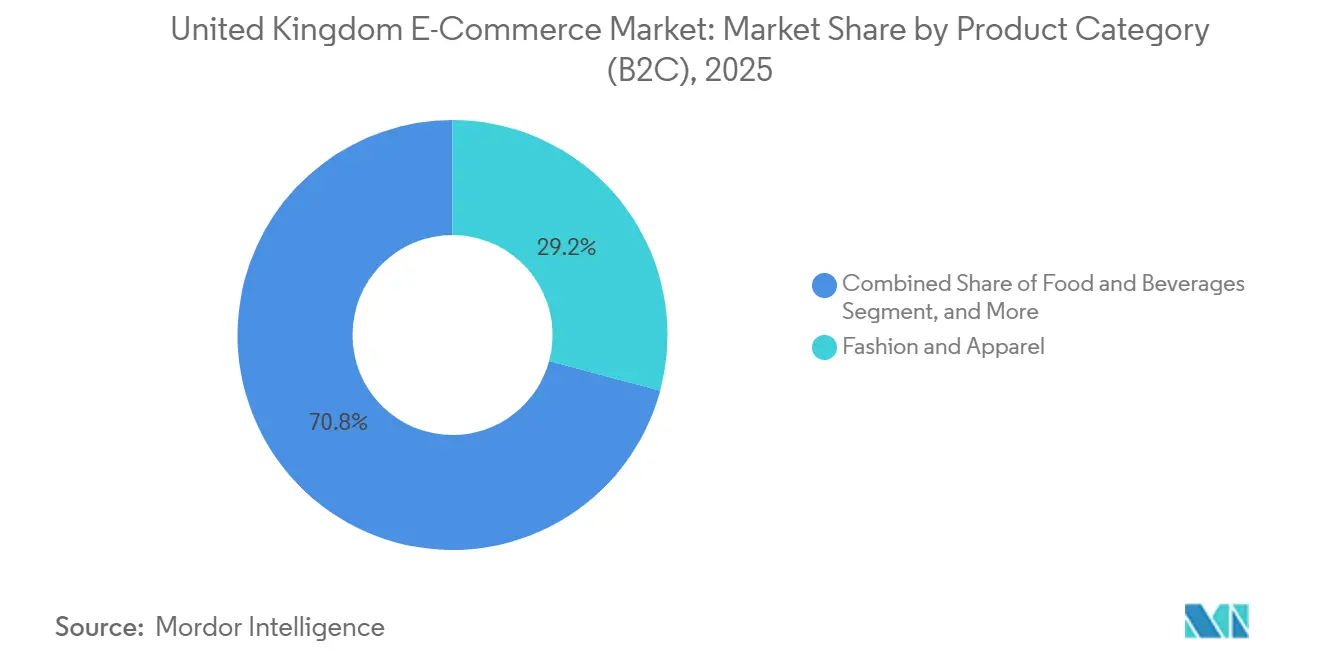
- Per categoria di prodotto, moda e abbigliamento hanno dominato con una quota di fatturato del 29.17% nel 2025; si prevede che alimenti e bevande cresceranno a un CAGR del 10.32% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato dell'e-commerce nel Regno Unito
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Diffusione del 5G | + 1.8% | I centri urbani e nazionali guidano | Medio termine (2-4 anni) |
| Proliferazione dei pagamenti digitali sicuri | + 2.1% | Nazionale, più forte in Inghilterra e Scozia | A breve termine (≤2 anni) |
| Quota crescente del commercio mobile nel commercio al dettaglio | + 2.3% | Nazionale, maggiore penetrazione nelle aree urbane | Medio termine (2-4 anni) |
| Aspettative di consegna in giornata e il giorno successivo | + 1.5% | Triangolo d'oro dell'Inghilterra, che si espande in Scozia e Galles | A breve termine (≤2 anni) |
| Crescente adozione dello shopping in tempo reale tramite social-commerce | + 0.9% | Nazionale, guidato dalla Generazione Z e dai Millennials | A lungo termine (≥4 anni) |
| Espansione dei mercati per studenti laureati | + 0.6% | Città universitarie | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Diffusione del 5G
Entro la fine del 2024, gli operatori di telefonia mobile del Regno Unito hanno esteso la copertura 5G oltre il 40% delle abitazioni, raggiungendo velocità di download urbane medie superiori a 150 Mbps. [1] Ofcom, “Connected Nations 2024 Report,” ofcom.org.uk I rivenditori ora trasmettono in streaming demo di prodotti in diretta, inviano coupon geolocalizzati ed eseguono prove virtuali in realtà aumentata senza problemi di latenza. I nodi di edge computing avvicinano i controlli antifrode ai pagamenti, riducendo di 50-100 millisecondi i tempi di conferma. I venditori di mobili, prodotti di bellezza e ricambi auto segnalano tassi di reso inferiori perché gli acquirenti visualizzano gli articoli in situ prima di ordinarli. Permangono lacune nelle aree rurali: la copertura in Galles e Irlanda del Nord è inferiore di 20 punti percentuali, il che impone la progettazione di siti ibridi 4G/5G, eppure sono già previsti ulteriori ampliamenti delle antenne fino al 2027. Reti mobili più veloci ampliano quindi la base di destinatari per le transazioni in movimento e consentono funzionalità di merchandising immersive che convertono i visitatori indecisi in acquirenti.
Proliferazione dei pagamenti digitali sicuri
L'utilizzo dei portafogli digitali è balzato dal 42% degli adulti nel 2023 al 57% nel 2024 e la quota di portafogli nei pagamenti e-commerce è salita dall'8% nel 2019 al 29% nel 2023. [2] UK Finance, “UK Payment Markets 2024,” ukfinance.org.uk La tokenizzazione nasconde i numeri di carta, mentre gli accessi biometrici riducono il checkout a un'impronta digitale. L'adozione del "compra ora, paga dopo" (BNPL) è aumentata vertiginosamente dopo che i piani di pagamento rateale a tasso zero sono entrati nei carrelli della spesa e dei prodotti di bellezza, aggiungendo flessibilità per le famiglie con problemi di liquidità. La Financial Conduct Authority ha confermato la regolamentazione del credito al consumo per il BNPL nel 2024, una mossa che legittima il segmento per i commercianti cauti e gli investitori istituzionali. Nel frattempo, le infrastrutture di open banking da conto a conto hanno ridotto i tassi di sconto dei commercianti allo 0.3%, mettendo alla prova il dominio dei circuiti di carte. Una scelta di pagamento sicura e senza intoppi aumenta quindi le conversioni, supporta importi di transazione più elevati e riduce i costi di servizio.
Quota crescente del commercio mobile nel commercio al dettaglio
Gli smartphone hanno assorbito il 54.12% della spesa B2C nel 2025 e stanno crescendo al 10.19% annuo. I flussi di pagamento mobile-first che utilizzano l'identificazione biometrica e l'archiviazione di token riducono l'abbandono del carrello di 15-20 punti rispetto alle sessioni desktop. Le app web progressive (PWA) aggirano le commissioni degli app store, pur continuando a fornire caching offline e notifiche push. I social media ora integrano il pagamento nativo, in modo che scoperta, decisione e pagamento avvengano con un solo scorrimento. I rivenditori che ottimizzano la navigazione tramite pollice e i pagamenti a pagina singola registrano guadagni sproporzionati tra la Generazione Z, ma anche le coorti più anziane stanno cambiando con la crescente familiarità e affidabilità del 5G. La crescente quota di mercato mobile funge quindi da motore di crescita, amplificando ogni altra leva di crescita, dai video in diretta al BNPL.
Aspettative di consegna in giornata e il giorno successivo
La comodità dell'era Prime fa sì che i consumatori equiparino lo shopping online a una gratificazione quasi immediata. La superficie dei magazzini dedicata agli ordini online è aumentata da 8 milioni di piedi quadrati nel 2015 a 69 milioni di piedi quadrati nel 2024, un balzo dell'813%. [3] Savills, "UK Logistics Market Research 2024", savills.co.uk Il corridoio del Triangolo d'Oro offre la consegna entro 24 ore al 90% della popolazione, rendendolo il nucleo degli investimenti nella logistica. Le reti di armadietti per pacchi superano i 10,000 siti, consentendo agli acquirenti di reindirizzare i pacchi lontano dalle case vuote. Robot e smistamento automatizzato mitigano la carenza di manodopera, ma richiedono budget di capitale che solo i player di grandi dimensioni possono sostenere. Il servizio in giornata consolida quindi la fedeltà e aumenta la frequenza del carrello, ma allo stesso tempo innalza barriere per i player più piccoli, spingendo il mercato verso il consolidamento.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Normativa rafforzata sulla privacy dei dati (disegno di legge DPDI) | -1.2% | Nazionale, più severo in Inghilterra | Medio termine (2-4 anni) |
| L'intensa concorrenza sui prezzi comprime i margini | -1.5% | Nazionale, acuto nella moda e nell'elettronica | A breve termine (≤2 anni) |
| Norme volatili sull'inversione contabile dell'IVA transfrontaliera | -0.7% | Nazionale, che colpisce le importazioni UE ed extra UE | Medio termine (2-4 anni) |
| Carenza di manodopera per l'immagazzinamento fuori dal Triangolo d'Oro | -0.9% | Scozia, Galles, Irlanda del Nord | A lungo termine (≥4 anni) |
| Fonte: Intelligenza di Mordor | |||
Normativa rafforzata sulla privacy dei dati (disegno di legge DPDI)
Il Data (Use and Access) Act 2025 impone schemi di dati intelligenti e regimi di consenso più severi, esponendo i trasgressori a multe fino al 4% del fatturato globale. I commercianti devono dimostrare la legittimità di ogni campo dati, rispondere alle richieste di accesso dei consumatori entro 30 giorni e rispettare le più severe norme sui cookie supervisionate dall'Information Commissioner's Office. Strumenti di conformità, registri di consenso, API di autorizzazione e crittografia a riposo aumentano i costi fissi, soprattutto per le PMI che non dispongono di consulenti legali interni. I primi ad adottare i pagamenti da conto a conto si trovano inoltre ad affrontare nuovi quadri normativi in materia di responsabilità. Le piattaforme più grandi possono ammortizzare i costi, mentre le aziende concorrenti di dimensioni inferiori valutano opzioni di fusione o di uscita. Obblighi più severi in materia di privacy moderano quindi la precisione del marketing e aumentano le spese operative.
L'intensa concorrenza sui prezzi comprime i margini
Shein, Temu e altri portali di vendita diretta dalla fabbrica hanno introdotto prezzi estremamente bassi, costringendo gli operatori storici ad adeguarsi alla frequenza degli sconti o a cedere quote di mercato. Il centro di distribuzione britannico di Shein, inaugurato nel 2024, ha ridotto drasticamente i tempi di consegna dell'ultimo miglio e ha offerto i capi a prezzi inferiori del 30-50% rispetto agli standard dei negozi tradizionali. ASOS ha chiuso il suo magazzino di Lichfield, Boohoo ha valutato l'acquisizione di Frasers e molti venditori di elettronica utilizzano algoritmi dinamici che aggiornano i prezzi più volte al giorno. I programmi fedeltà come Amazon Prime proteggono alcuni operatori, ma estendere vantaggi simili richiede una notevole diversificazione in diverse categorie merceologiche. Le continue guerre dei prezzi, pertanto, comprimono i margini, ritardano il punto di pareggio per i nuovi entranti e riducono la capacità di reinvestimento, compensando in parte la crescita del fatturato nel mercato dell'e-commerce del Regno Unito.
Analisi del segmento
Per modello di business: gli acquisti digitali guadagnano slancio
Nel 2025, il mercato dell'e-commerce del Regno Unito ha registrato transazioni business-to-consumer (B2C) pari all'87.23%, ma i flussi di ordini business-to-business (B2B) stanno crescendo più rapidamente, con un CAGR del 12.47%. Questa inversione di tendenza amplia le dimensioni del mercato dell'e-commerce del Regno Unito per i distributori industriali che offrono visibilità in tempo reale delle scorte e riordini con un solo clic. Il ricambio generazionale conferisce maggiore potere agli acquirenti nativi digitali, che preferiscono cataloghi trasparenti ai preventivi telefonici. Le suite ERP (Enterprise Resource Planning) si integrano ora direttamente con RS Components e le API di Alibaba.com, automatizzando le richieste di acquisto e la riconciliazione delle fatture. La diversificazione della catena di approvvigionamento transfrontaliera, a seguito delle interruzioni causate dalla pandemia, favorisce inoltre i marketplace multi-vendor con funzionalità di deposito a garanzia e di garanzia commerciale. Sebbene i volumi B2C rimangano maggiori, la crescita del B2B è destinata a colmare il divario con la maturazione della digitalizzazione degli acquisti.
I vantaggi derivanti dalle economie di scala distinguono i vincitori in ciascun modello. I siti B2B sfruttano i programmi fedeltà, le collaborazioni con influencer e la logistica interna per monetizzare le vaste basi di utenti. Gli operatori B2B privilegiano i cataloghi a punti e i prezzi a livelli negoziati che si integrano con i sistemi back-end degli acquirenti. Entrambi i modelli si basano su vetrine ottimizzate per dispositivi mobili, ma il B2B aggiunge linee di credito basate su account e approvazioni tramite flussi di lavoro. Con l'evoluzione del mercato e-commerce del Regno Unito, gli operatori con portafogli ibridi possono beneficiare della vendita incrociata tra vendita al dettaglio e all'ingrosso, massimizzando la densità di evasione degli ordini e l'analisi dei dati.
Per tipo di dispositivo (B2C): il mobile prende il volante
Nel 2025, gli smartphone hanno rappresentato oltre la metà delle transazioni del mercato e-commerce del Regno Unito e continuano a superare il traffico desktop. Il 5G più veloce, le progressive web app e l'autenticazione biometrica ora replicano la velocità delle app native senza l'attrito dei download. I rivenditori segnalano incrementi misurabili nelle conversioni quando riducono il processo di checkout a due campi e integrano i portafogli digitali con un solo tocco. Il desktop rimane essenziale per i confronti multivariati, le apparecchiature di fascia alta e gli ordini B2B multi-articolo, ma la sua quota è in graduale calo. I tablet favoriscono gli acquisti da divano e i carrelli condivisi in famiglia, mentre le smart TV integrano codici QR che trasformano l'ispirazione in acquisto.
Il predominio del mobile rimodella i formati dei contenuti: video verticali, storie acquistabili e realtà aumentata richiedono una larghezza di banda minima ma offrono un contesto tattile del prodotto. Gli avvisi push in tempo reale si sincronizzano con le vendite flash e i coupon basati sulla posizione, stimolando gli acquisti d'impulso. Per il settore dell'e-commerce del Regno Unito, l'ottimizzazione dei layout delle aree di anteprima, della velocità di caricamento e dell'edge caching è passata dall'essere un requisito essenziale a una competenza di base.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per metodo di pagamento (B2C): le rate diventano protagoniste
Le carte di credito rappresentano ancora il 32.74% dei pagamenti B2C, ma il BNPL (Buy Now Pay Later, acquista ora, paga dopo) è la tendenza in più rapida crescita, offrendo una maggiore flessibilità di budget senza interessi revolving. Il mercato e-commerce del Regno Unito per le transazioni BNPL è destinato a crescere dell'11.12%, trainato dall'espansione dei controlli di credito da parte di Klarna e Clearpay sotto la nuova supervisione della FCA. I portafogli digitali come Apple Pay e PayPal cavalcano l'onda della tokenizzazione, riducendo il rischio di frode e i tempi di risoluzione delle controversie. I trasferimenti tramite open banking, pur rappresentando oggi meno del 5% delle transazioni, promettono una riduzione delle commissioni per i commercianti e un regolamento istantaneo per la gestione del flusso di cassa.
La chiarezza normativa ha accresciuto la credibilità del settore, convogliando i finanziamenti istituzionali verso i principali marchi BNPL (Buy Now Pay Later, acquista ora, paga dopo) e favorendo l'integrazione dei commercianti oltre la moda, includendo viaggi e articoli per la casa di lusso. Nel frattempo, i commercianti monitorano l'inflazione del carrello e i livelli di indebitamento dei consumatori per bilanciare l'aumento delle conversioni con gli obblighi di prestito responsabile. La diversificazione dei metodi di pagamento è ora un requisito competitivo per qualsiasi piattaforma che desideri ampliare il proprio bacino di utenza nel mercato dell'e-commerce del Regno Unito.
Per categoria di prodotto (B2C): i generi alimentari guidano la curva di crescita
La moda mantiene la quota di categoria più elevata con il 29.17%, ma la spesa alimentare è quella in più rapida crescita con un CAGR del 10.32%, poiché i dark store e i centri di micro-evasione degli ordini riducono i tempi di consegna a meno di 15 minuti. Gli operatori del commercio rapido gestiscono 1,500-2,000 SKU, monetizzando le missioni di ricarica urgenti, mentre i negozi di alimentari affermati raddoppiano gli slot in giornata e i pacchetti di abbonamento. L'elettronica rimane redditizia grazie agli elevati valori degli ordini, sebbene la logistica dei resi richieda un solido triage.
Il settore della bellezza trae vantaggio dalle dimostrazioni in diretta streaming, con TikTok Shop che semplifica il processo di scoperta e acquisto. I settori dell'arredamento e del fai-da-te utilizzano la visualizzazione 3D e le finestre di consegna programmate per convertire i carrelli più grandi. L'economia unitaria e le dinamiche di reso di ciascuna categoria influenzano la progettazione della catena di approvvigionamento, ma tutte condividono la tendenza verso la velocità, la trasparenza e la scoperta tramite dispositivi mobili che caratterizza il mercato dell'e-commerce del Regno Unito.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
L'Inghilterra domina i volumi grazie a una quota di popolazione dell'83% e a una rete di magazzini concentrata sull'asse Midlands-Yorkshire che raggiunge il 90% degli indirizzi da un giorno all'altro. Londra supera tutte le regioni in termini di spesa grazie a redditi più elevati e a una copertura 5G superiore al 60%. Il Sud-Est rispecchia le tendenze dei capitali, attraendo progetti pilota di supermercati di lusso e consegne in giornata di prodotti di lusso. Il Nord-Ovest e le Midlands Occidentali sfruttano i costi inferiori dei terreni per mega-capannoni che servono Amazon UK, ASOS e THG, attraendo manodopera stagionale dalle città universitarie.
Scozia, Galles e Irlanda del Nord insieme formano un teatro secondario strategico. Edimburgo e Glasgow eguagliano le medie nazionali di spesa digitale, mentre le aree delle Highlands sono in ritardo a causa di una penetrazione del 5G inferiore al 20%. Il Galles beneficia dell'hub di Amazon a Swansea, sebbene la carenza di manodopera nei magazzini imponga aumenti salariali che incidono sui margini. I requisiti IVA a doppia regolamentazione dell'Irlanda del Nord, previsti dal Protocollo, richiedono flussi di lavoro doganali granulari, spingendo i commercianti cinesi ed europei a creare entità locali. Le disparità di connettività e la complessità fiscale spiegano perché il mercato dell'e-commerce del Regno Unito accumuli un valore incrementale sproporzionato in Inghilterra, ma i nodi di evasione degli ordini mirati nelle regioni meno servite potrebbero sbloccare una domanda repressa disposta a pagare premi per l'affidabilità.
Panorama competitivo
La concentrazione del mercato è moderata. Amazon UK, Tesco e ASOS dominano il settore, ma una lunga coda di specialisti di categoria e disruptor emergenti mantiene viva la rivalità. L'investimento promesso da Amazon di 12.8 miliardi di dollari (convertito da 10 miliardi di sterline al tasso medio del 2025), convogliato in robotica, capacità cloud e armadietti per pacchi, sottolinea il suo modello ibrido retail-cloud. [4] Amazon UK, “Amazon Announces Plan to Invest £8 Billion in the UK,” aboutamazon.co.uk La Clubcard Plus di Tesco amplia i vantaggi competitivi dei suoi membri, mentre Next concede in licenza la sua piattaforma logistica Total Platform a terzi, trasformando un centro di costo in entrate. Gli insorti dell'ultra-fast-fashion comprimono i cicli di progettazione-lancio in meno di due settimane, mettendo sotto pressione i pilastri della vendita al dettaglio tradizionale. THG aggiorna il suo Ingenuity SaaS per monetizzare il merchandising basato sull'IA per i marchi privi di tecnologia interna.
Il mercato B2B, ancora inesplorato, invita RS Components, Alibaba.com UK e i grossisti di fascia media a digitalizzare gli acquisti di materiali per la manutenzione e forniture elettriche. Il social commerce apre un nuovo fronte: lo shopping in diretta di TikTok Shop cattura l'attenzione della Generazione Z, spingendo i rivenditori tradizionali a integrare video interattivi per lo shopping. Gli oneri di conformità imposti dal Data (Use and Access) Act favoriscono le aziende di grandi dimensioni in grado di assorbire le spese legali e ingegneristiche, spingendo le realtà indipendenti più vulnerabili verso i marketplace o le fusioni e acquisizioni. Pertanto, la competenza tecnologica, la portata logistica e la capacità di conformità definiscono il vantaggio competitivo nel mercato dell'e-commerce del Regno Unito.
Leader del settore e-commerce nel Regno Unito
Amazon UK Services Ltd.
eBay (Regno Unito) Ltd.
ASOS plc
Tesco plc (Tesco.com)
Sainsbury's Argos Ltd.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Dicembre 2025: Amazon UK ha inaugurato a Peterborough un centro di distribuzione robotica di 1 milione di piedi quadrati dotato di sistemi Sequoia e Sparrow, riducendo a 12 ore gli intervalli tra un ordine e la spedizione per i membri Prime.
- Novembre 2025: Tesco amplia Clubcard Plus, aggiungendo la consegna gratuita illimitata di generi alimentari per acquisti superiori a 25 GBP.
- Ottobre 2025: Marks and Spencer collabora con Ocado per testare la consegna in quattro ore a Londra, utilizzando il sito automatizzato di Erith.
- Settembre 2025: Boohoo avvia trattative avanzate di acquisizione con Frasers Group per un potenziale accordo da 400 milioni di sterline.
Ambito e metodologia
Condurre un'attività di e-commerce significa favorire relazioni e vendere informazioni, servizi e beni tramite reti di comunicazione informatica. Lo studio mira ad analizzare e comprendere l'attuale crescita, le opportunità e le sfide del mercato dell'e-commerce nel Regno Unito.
Il mercato dell'e-commerce nel Regno Unito è segmentato in e-commerce B2C (bellezza e cura della persona, elettronica di consumo, moda e abbigliamento, alimenti e bevande, mobili e casa e altri [giocattoli, fai da te, media, ecc.]) e e-commerce B2B. -commercio. Le dimensioni e le previsioni del mercato sono fornite in termini di valore (USD) per tutti i segmenti di cui sopra.
Per modello di business
| B2C |
| B2B |
Per tipo di dispositivo (B2C)
| Smartphone / Cellulare |
| Desktop e computer portatile |
| Altri tipi di dispositivi |
Per metodo di pagamento (B2C)
| Carte di credito e di debito |
| Portafogli digitali |
| Acquista ora paga dopo (BNPL) |
| Altri metodi di pagamento |
Per categoria di prodotto (B2C)
| Bellezza e cura personale |
| Elettronica di consumo |
| Moda e abbigliamento |
| Cibo e bevande |
| Mobili e casa |
| Giocattoli, fai da te e media |
| Altre categorie di prodotti |
| Per modello di business | B2C |
| B2B | |
| Per tipo di dispositivo (B2C) | Smartphone / Cellulare |
| Desktop e computer portatile | |
| Altri tipi di dispositivi | |
| Per metodo di pagamento (B2C) | Carte di credito e di debito |
| Portafogli digitali | |
| Acquista ora paga dopo (BNPL) | |
| Altri metodi di pagamento | |
| Per categoria di prodotto (B2C) | Bellezza e cura personale |
| Elettronica di consumo | |
| Moda e abbigliamento | |
| Cibo e bevande | |
| Mobili e casa | |
| Giocattoli, fai da te e media | |
| Altre categorie di prodotti |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
A quanto ammonterà la spesa per l'e-commerce nel Regno Unito nel 2026?
Nel 2026, il mercato dell'e-commerce nel Regno Unito avrebbe raggiunto un valore di 317.33 miliardi di dollari.
Qual è il tasso di crescita previsto fino al 2031?
Si prevede che la spesa online aggregata registrerà un CAGR del 9.72%, raggiungendo i 504.61 miliardi di dollari nel 2031.
Quale modello di business si sta espandendo più rapidamente?
Le transazioni B2B mostrano il maggiore slancio, con un CAGR del 12.47%, mentre le aziende digitalizzano i flussi di lavoro degli acquisti.
Quale dispositivo genera la maggior parte degli ordini dei consumatori?
Gli smartphone rappresentano già il 54.12% del valore B2C e continuano a espandersi più rapidamente.
Perché BNPL è importante per i commercianti?
BNPL aumenta la conversione suddividendo i pagamenti in rate a tasso zero e si prevede che crescerà dell'11.12% annuo secondo la nuova normativa FCA.
Oltre all'Inghilterra, dove dovrebbero concentrarsi gli investitori nel settore della logistica?
Centri di distribuzione mirati in Scozia, Galles e Irlanda del Nord possono soddisfare la domanda sottosoddisfatta, dove la consegna in giornata è ancora scarsa.


