

Panoramica di mercato
| Periodo di studio | 2019 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
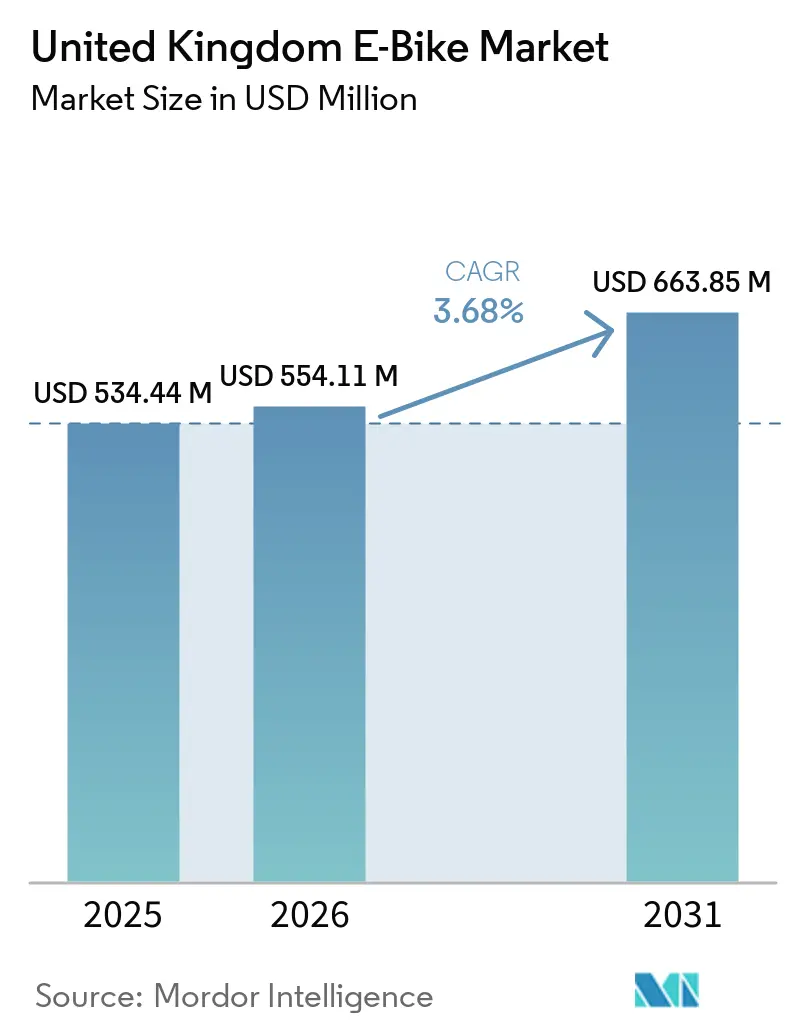
| Dimensione del mercato (2026) | USD 554.11 milioni |
| Dimensione del mercato (2031) | USD 663.85 milioni |
| Tasso di crescita (2026 - 2031) | 3.68% CAGR |
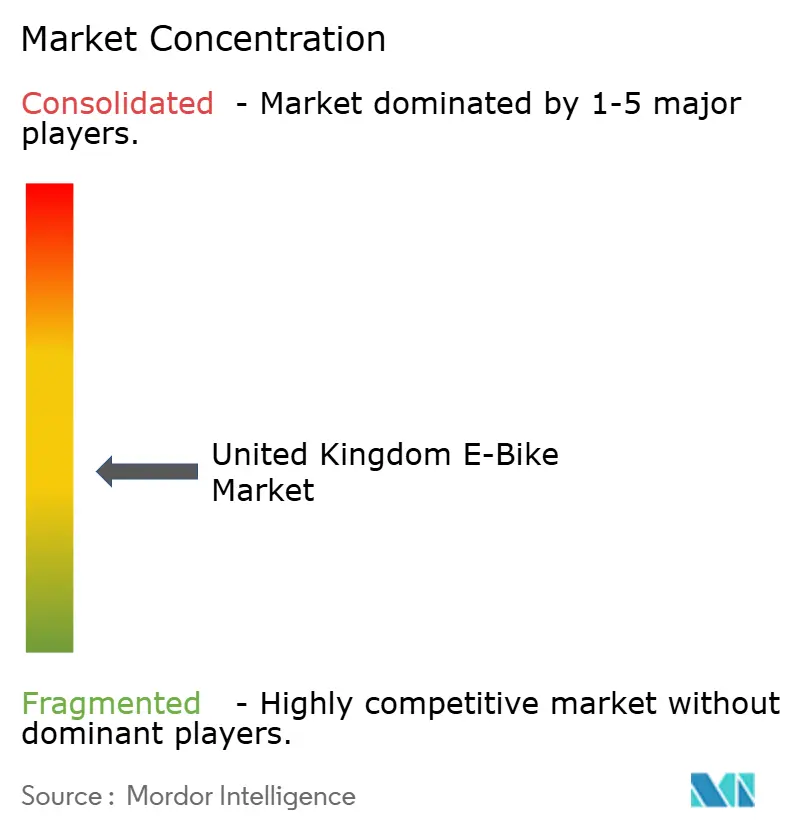
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato delle bici elettriche nel Regno Unito di Mordor Intelligence
Si prevede che il mercato delle e-bike nel Regno Unito crescerà da 534.44 milioni di dollari nel 2025 a 554.11 milioni di dollari nel 2026 e raggiungerà i 663.85 milioni di dollari entro il 2031, con un CAGR del 3.68% nel periodo 2026-2031. La domanda aumenta grazie alla convergenza tra piste ciclabili protette, incentivi fiscali per i datori di lavoro e costi decrescenti delle batterie agli ioni di litio, nonché le esigenze delle flotte commerciali. Gli operatori di trasporto merci stanno incrementando l'utilizzo di cargo bike elettriche per ridurre i costi del pedaggio urbano, mentre i modelli premium per pendolari guadagnano quote di mercato, poiché i professionisti urbani cercano soluzioni di trasporto a basse emissioni. Gli investimenti infrastrutturali per il periodo 2024-2026 garantiscono la realizzazione di nuove piste ciclabili che riducono i problemi di sicurezza e ampliano la base di clienti potenziali [1] Department for Transport, “Consolidated Active Travel Fund: local transport authority allocations,” GOV.UK, gov.uk. Le normative di sicurezza si inaspriscono dopo un picco di incendi di batterie, dando un vantaggio ai marchi con pacchi batteria certificati.
Punti chiave del rapporto
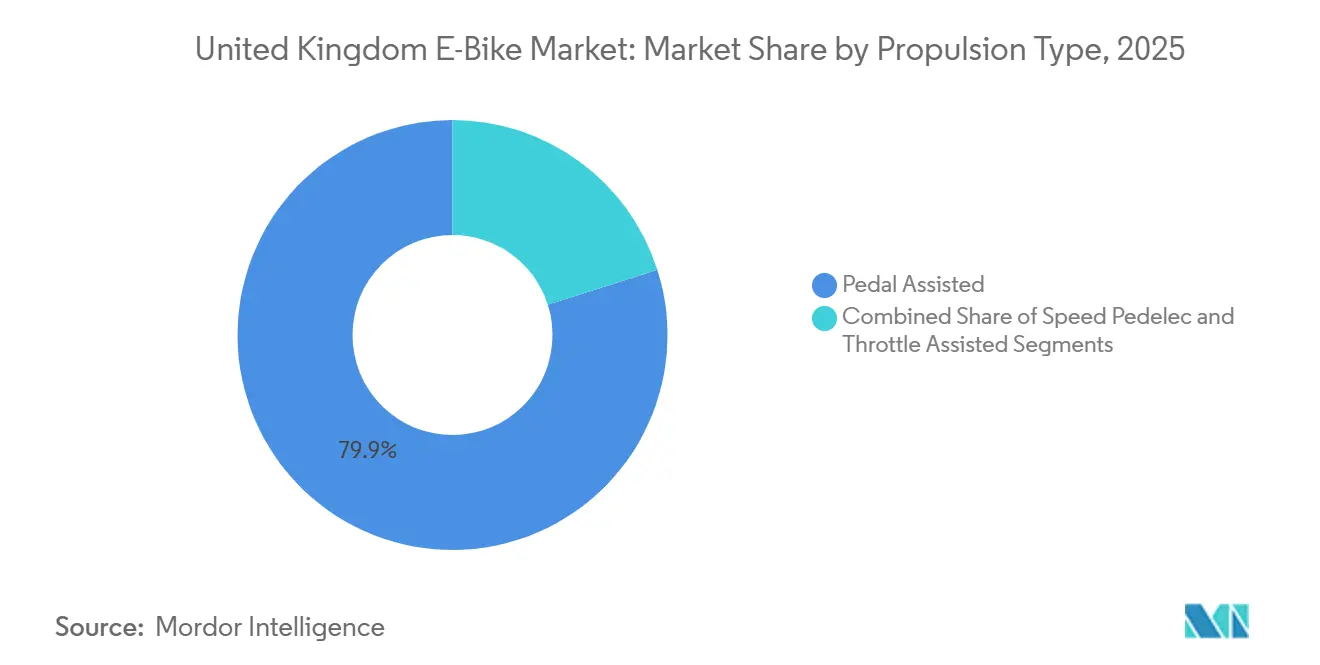
- In base al tipo di propulsione, i modelli a pedalata assistita hanno dominato il mercato delle e-bike nel Regno Unito con il 79.91% nel 2025, mentre le varianti con acceleratore assistito stanno crescendo a un CAGR del 3.67% fino al 2031.
- Per tipologia di applicazione, nel 2025 le bici da città e urbane rappresentavano il 71.34% del mercato delle bici elettriche nel Regno Unito; si prevede che le bici da carico e da lavoro cresceranno a un CAGR del 3.67%.
- In base al tipo di batteria, le unità agli ioni di litio hanno conquistato una quota del 99.37% del mercato delle e-bike nel Regno Unito nel 2025 e si prevede che cresceranno a un CAGR del 3.68%.
- In base al posizionamento del motore, nel 2025 i motori nei mozzi detenevano una quota del 72.52% del mercato delle e-bike nel Regno Unito, mentre si prevede che i sistemi a trazione centrale registreranno un CAGR del 4.72% entro il 2031.
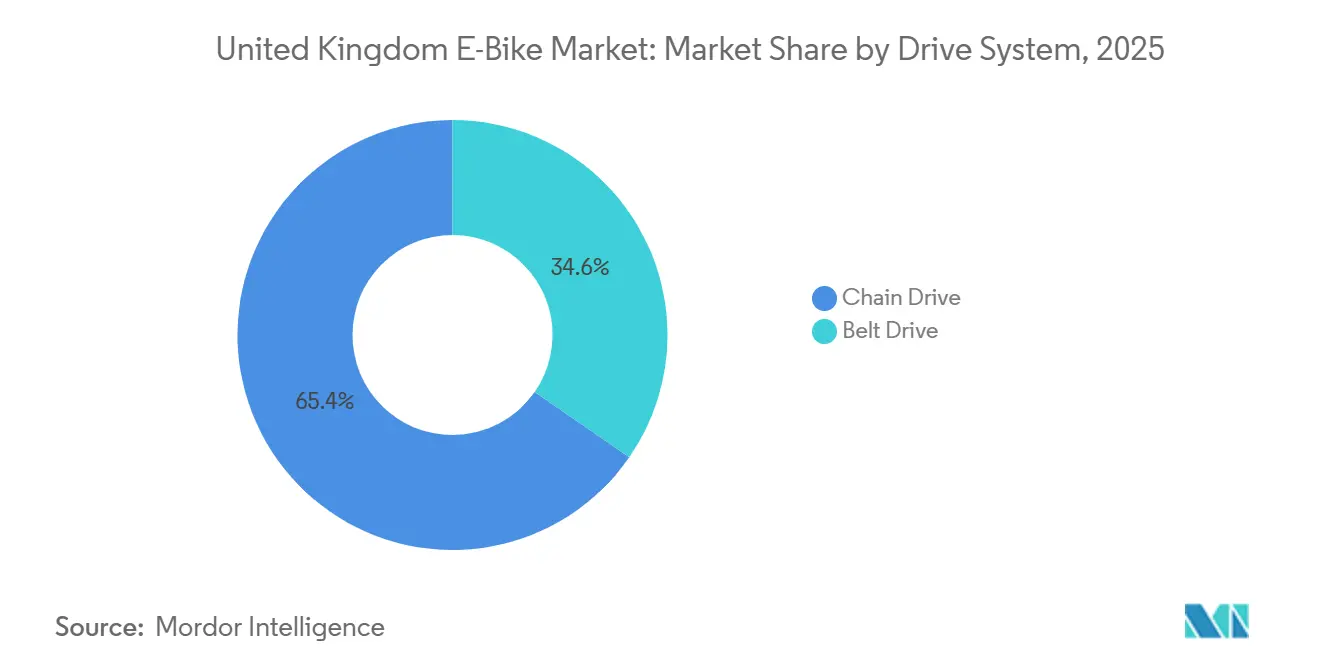
- In base al sistema di trasmissione, nel 2025 le trasmissioni a catena hanno dominato una quota del 65.37% del mercato delle e-bike nel Regno Unito; si prevede che le trasmissioni a cinghia cresceranno a un CAGR del 5.42% entro il 2031.
- In base alla potenza del motore, i modelli inferiori a 250 W hanno dominato il mercato delle e-bike nel Regno Unito con una quota del 56.17% nel 2025, mentre si prevede che il segmento da 501-600 W registrerà un CAGR del 6.32% entro il 2031.
- Per fascia di prezzo, la fascia compresa tra 1,500 e 2,499 euro ha conquistato il 32.68% della quota di mercato delle e-bike nel Regno Unito nel 2025; si prevede che la fascia compresa tra 2,500 e 3,499 euro aumenterà a un CAGR del 4.43% entro il 2031.
- Per canale di vendita, nel 2025 la vendita al dettaglio offline ha generato il 63.32% del fatturato del mercato delle e-bike nel Regno Unito, mentre si prevede che le vendite online aumenteranno a un CAGR del 3.78%.
- In base all'uso finale, nel 2025 gli acquisti personali e familiari rappresentavano il 49.02% del mercato delle e-bike nel Regno Unito, ma si prevede che le flotte di consegne commerciali cresceranno a un CAGR del 6.57%.
- Per regione, nel 2025 l'Inghilterra ha conquistato l'83.64% della quota di mercato delle e-bike nel Regno Unito, mentre si prevede che la Scozia registrerà un CAGR del 5.36% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato delle bici elettriche nel Regno Unito
Analisi dell'impatto dei conducenti
| Guidatore | (~)% Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescita dell'E-Cargo | + 0.9% | Inghilterra (Londra-centrica), Scozia (centri urbani) | Medio termine (2-4 anni) |
| Espansione delle infrastrutture ciclabili | + 0.7% | Inghilterra, Scozia, Galles (città principali) | A lungo termine (≥ 4 anni) |
| Incentivi fiscali per andare al lavoro in bicicletta | + 0.7% | Inghilterra, Scozia, Galles, Irlanda del Nord | A breve termine (≤ 2 anni) |
| Costi delle batterie agli ioni di litio in calo | + 0.6% | Inghilterra (centri manifatturieri), Scozia | Medio termine (2-4 anni) |
| Piani per Gigafactory nel Regno Unito | + 0.4% | Inghilterra (West Midlands, Coventry) | A lungo termine (≥ 4 anni) |
| Proposta di limite di potenza di 500 W | + 0.4% | Inghilterra, Scozia, Galles, Irlanda del Nord | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Comprendi le tendenze chiave che modellano questo mercato
Scarica PDF
Crescita dell'E-Cargo nelle consegne dell'ultimo miglio
A Londra, l'utilizzo delle cargo bike è aumentato del 63% su base annua e Transport for London prevede che entro il 2030 circa il 17% delle consegne effettuate con furgoni nel centro di Londra potrebbe essere sostituito dalle cargo bike. Operatori come Evri si impegnano a triplicare le proprie flotte di e-cargo bike tra il 2024 e il 2025, a conferma dei risparmi sui costi operativi e dei benefici in termini di riduzione della congestione. I corrieri che consegnano cibo rappresentano un bacino di domanda pronto, pari a circa il 10% degli spostamenti in bicicletta a Londra. I finanziamenti per l'innovazione nel trasporto merci e le norme di accesso alla città rafforzano la convenienza commerciale, rendendo il trasporto merci il caso d'uso professionale in più rapida crescita. [2] “Active Travel: Trends, Policy and Funding,” UK House of Commons Library, commonslibrary.parliament.uk
Ampliamento delle infrastrutture ciclabili protette
Il Consolidated Active Travel Fund ha stanziato 168.5 milioni di sterline (211 milioni di dollari) per il periodo 2025-26, il 76% dei quali è destinato alle infrastrutture. Le nuove corsie protette riducono il rischio percepito, un deterrente fondamentale per i passeggeri più anziani e le famiglie, e stimolano gli effetti di rete man mano che i percorsi diventano contigui. Greater Manchester, West Midlands e West Yorkshire si aggiudicano i finanziamenti più consistenti, garantendo corridoi urbani densi che massimizzano l'utilizzo. Con il miglioramento della sicurezza, la domanda latente dei pendolari si converte in vendite, sostenendo una crescita sostenuta oltre i cicli di policy iniziali.
Incentivi fiscali per andare al lavoro in bicicletta e adesione dei datori di lavoro
I programmi sponsorizzati dai datori di lavoro dimostrano un impatto misurabile sulla penetrazione del mercato, con una valutazione dell'HMRC che rivela livelli di coinvolgimento sostenuti, con oltre il 70% che continua a utilizzare la bicicletta per gli spostamenti quotidiani anche dopo aver partecipato al programma. La maggior parte delle grandi aziende offre il programma e il costo medio della bicicletta finanziata è in linea con i prezzi delle e-bike di fascia bassa, spostando le barriere all'acquisto dal capitale iniziale alle detrazioni mensili. L'incentivo genera un reale cambiamento modale, ampliando la base di consumatori oltre i ciclisti amatoriali e supportando gli acquisti ripetuti man mano che i primi ad aderire passano a modelli più recenti.
Costi delle batterie agli ioni di litio in calo
Attualmente, il Regno Unito importa il 100% del suo fabbisogno di litio, il che lo rende vulnerabile alla volatilità dei prezzi globali e alle interruzioni dell'approvvigionamento, che possono ridurre i margini sui modelli entry-level. Tuttavia, lo sviluppo di gigafactory nazionali promette la localizzazione della supply chain, con l'impianto pianificato da EVE Energy a Coventry che punta a una capacità annua di 20-60 GWh e si concentra esplicitamente sulle applicazioni per veicoli a due ruote, comprese le e-bike. I risparmi sui costi sono più visibili nelle offerte di fascia media, dove la sensibilità al prezzo è elevata. I modelli ad alte prestazioni invece incanalano i risparmi in celle a densità più elevata che estendono l'autonomia, rafforzando il posizionamento premium e mantenendo al contempo la conformità alla sicurezza delle batterie in primo piano.
Analisi dell'impatto delle restrizioni
| moderazione | (~)% Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Incidenti di incendio di batteria | -0.6% | Inghilterra (focalizzata su Londra), Scozia, Galles | A breve termine (≤ 2 anni) |
| Eccedenza di inventario | -0.4% | Inghilterra, Scozia, Galles, Irlanda del Nord | A breve termine (≤ 2 anni) |
| Divieto di biciclette elettriche non pieghevoli | -0.3% | Inghilterra (rete di trasporto di Londra) | A breve termine (≤ 2 anni) |
| Divieti di deposito per alloggi in affitto | -0.2% | Inghilterra (centri urbani), Scozia (città) | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Incidenti di incendio di batterie in aumento e norme di sicurezza
Gli incidenti legati alla sicurezza rappresentano il principale ostacolo normativo: nel 2024 sono stati registrati 211 incendi di e-bike e monopattini elettrici, con diverse vittime e l'introduzione di norme più severe in materia di sicurezza dei prodotti. A marzo 2025, Transport for London ha introdotto il divieto di trasporto di e-bike pieghevoli su rotaia, ostacolando gli spostamenti multimodali. Le forze dell'ordine del Regno Unito hanno sequestrato 937 biciclette modificate illegalmente, con un aumento dell'83%, a testimonianza di un'applicazione più rigorosa delle norme. I costi di conformità aumentano per i nuovi operatori, ma i marchi certificati possono trasformare le credenziali di sicurezza in un punto di forza per la vendita.
Eccesso di inventario e deboli vendite al dettaglio di biciclette
L'eccesso di offerta sul mercato limita il potere di determinazione dei prezzi e la redditività lungo tutta la catena di distribuzione, con le vendite di biciclette nel Regno Unito che hanno raggiunto il minimo degli ultimi 25 anni nel 2024 e il volume delle e-bike in calo, nonostante i forti sconti. L'eccesso di scorte costringe i rivenditori indipendenti a una situazione di stress di liquidità, consolidando il potere di canale verso catene più grandi e pure-play online. L'erosione dei prezzi colpisce i modelli entry-level, ma gli acquirenti premium e commerciali si dimostrano più resilienti, ammortizzando il fatturato complessivo del mercato.
Analisi del segmento
Per tipo di propulsione: i modelli a pedalata assistita dominano l'adozione commerciale
Le e-bike a pedalata assistita hanno guidato il mercato del Regno Unito, rappresentando una quota significativa del 79.91% nel 2025. Questa posizione dominante è dovuta in gran parte al limite di potenza legale di 250 W, che le classifica come biciclette anziché come ciclomotori. Questa classificazione offre vantaggi chiave come l'accesso alle piste ciclabili, l'assenza di immatricolazione del veicolo e costi assicurativi inferiori, rendendole popolari tra i pendolari e i ciclisti amatoriali. I produttori stanno migliorando gli algoritmi dei sensori di coppia per rendere l'assistenza più naturale, il che ha portato a recensioni positive e acquisti ripetuti, rafforzando ulteriormente la posizione del segmento. Di conseguenza, si prevede che il mercato dei modelli a pedalata assistita nel Regno Unito crescerà costantemente, in linea con il CAGR del 3.68% del mercato complessivo fino al 2031.
Le e-bike con acceleratore assistito, pur rappresentando un segmento più piccolo, dovrebbero crescere a un CAGR del 3.67%. Queste bici sono particolarmente apprezzate dai corrieri che necessitano di una potenza rapida nel traffico a singhiozzo. Le azioni normative, come il sequestro di 937 biciclette illegali ad alta potenza entro agosto 2024, dimostrano che le autorità stanno facendo rispettare le normative. Tuttavia, i modelli con acceleratore certificato continuano ad attrarre acquirenti laddove i vantaggi in termini di produttività superano le difficoltà legate al rispetto delle normative. Per risolvere questo problema, i fornitori di componenti offrono acceleratori con blocco firmware che possono essere regolati al limite legale di 250 W, offrendo alle flotte un modo per conformarsi senza perdere funzionalità. Sebbene le bici a pedalata assistita mantengano il loro vantaggio, questo approccio consente ai modelli con acceleratore assistito di prosperare in specifiche nicchie commerciali. Inoltre, l'aumento dei pedaggi urbani e l'accesso limitato ai furgoni stanno spingendo gli operatori ad adottare qualsiasi opzione legale che garantisca una consegna dei pacchi rapida ed efficiente.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tipo di applicazione: la mobilità urbana aumenta il volume mentre il carico accelera
Nel 2025, gli spostamenti urbani hanno rappresentato il 71.34% del fatturato totale, trainati da fattori quali l'alta densità di popolazione, le piste ciclabili dedicate e gli elevati costi di parcheggio, che hanno reso le e-bike una soluzione conveniente per gli spostamenti porta a porta. Tra il 2025 e il 26, Greater Manchester, West Midlands e West Yorkshire hanno beneficiato di investimenti significativi per lo sviluppo di nuove piste ciclabili, aumentando la fiducia dei pendolari grazie al miglioramento delle infrastrutture. Anche i datori di lavoro stanno supportando questa transizione attraverso programmi di incentivi all'acquisto di biciclette elettriche, che riducono i costi di acquisto e rendono l'assistenza elettrica indispensabile per chi si sposta quotidianamente in bicicletta. Di conseguenza, si prevede che il mercato delle e-bike nel Regno Unito crescerà costantemente nel settore degli spostamenti urbani, mantenendo la sua leadership in termini di volume per tutto il periodo di previsione.
Sebbene le cargo bike e le utility bike rappresentino attualmente un segmento più piccolo, si prevede che cresceranno più rapidamente di qualsiasi altro caso d'uso, con un CAGR del 3.67% fino al 2031. Gli studi sul costo per pacco mostrano risparmi di oltre il 20% rispetto ai furgoni diesel, soprattutto se si considerano le multe stradali e i pedaggi – un risultato che interessa i CFO della logistica. Transport for London stima che le cargo bike potrebbero gestire circa il 17% delle consegne con furgoni nei centri urbani entro il 2030, creando una domanda per migliaia di unità aggiuntive. Gli operatori di flotte richiedono sempre più spesso sistemi telematici installati in fabbrica per una migliore supervisione logistica, il che aumenta le barriere all'ingresso per i marchi low-cost. Queste tendenze pongono le cargo bike al centro degli sforzi di elettrificazione commerciale, sebbene i volumi di pendolari rimangano più elevati.
Per tipo di batteria: gli ioni di litio restano ineguagliabili
Nel 2025, la tecnologia agli ioni di litio rappresentava il 99.37% del mercato delle e-bike nel Regno Unito. Si prevede una crescita costante a un tasso annuo composto (CAGR) del 3.68% fino al 2031. Questa crescita è trainata dall'elevata densità energetica delle batterie agli ioni di litio, che garantisce una buona autonomia senza aggiungere troppo peso, una caratteristica essenziale per le e-bike pieghevoli, popolari tra i pendolari che utilizzano il treno. Con il continuo calo dei prezzi delle celle, i produttori hanno due opzioni principali: mantenere invariati i prezzi di vendita al dettaglio consigliati dal produttore (MSRP) o offrire pacchi batteria con maggiore capacità allo stesso prezzo. Entrambi gli approcci contribuiscono ad ampliare il mercato potenziale complessivo. Sebbene le normative di sicurezza stiano diventando più severe, i produttori affermati utilizzano già sistemi di gestione della batteria certificati, rafforzando così la loro posizione competitiva. Di conseguenza, si prevede che la tecnologia agli ioni di litio crescerà in linea con il CAGR complessivo del 3.68% del mercato delle e-bike nel Regno Unito, senza una concorrenza significativa da parte di altre tecnologie chimiche durante il periodo di previsione.
L'approvvigionamento locale rimane una sfida. La gigafactory prevista a Coventry mira a produrre fino a 60 GWh di batterie di piccolo formato. Tuttavia, i dati del Faraday Institution mostrano un divario del 47% tra la domanda prevista e la capacità produttiva annunciata. Questa dipendenza dalle importazioni rende i produttori di apparecchiature originali (OEM) vulnerabili alle fluttuazioni valutarie e ai ritardi nelle spedizioni, costringendoli a gestire i rischi sia in termini di prezzi che di logistica. Per far fronte a potenziali interruzioni di fornitura, alcuni marchi stanno progettando alloggiamenti per batterie modulari compatibili con celle di diversi fornitori. Se la produzione nazionale aumenterà come previsto, i produttori potrebbero beneficiare di tempi di consegna più brevi e della possibilità di commercializzare pacchi batteria "prodotti in Gran Bretagna" come ulteriore elemento di sicurezza.
Per posizionamento del motore: mozzi convenienti vs. trasmissioni centrali ad alte prestazioni
Nel 2025, i motori integrati nel mozzo rappresentavano il 72.52% del mercato britannico delle e-bike, grazie all'integrazione del controller e dell'unità di trasmissione nella ruota, che riduce i tempi di manodopera e semplifica l'assistenza post-vendita. I pendolari attenti al budget apprezzano il prezzo più basso, mentre i rivenditori gradiscono il design sigillato che riduce le richieste di garanzia. Lo svantaggio di questa configurazione è la coppia non eccezionale in salita, ma in pianura, nei centri urbani e nei corridoi, rimane perfettamente adeguata. Di conseguenza, la quota di mercato dei motori integrati nel mozzo nel Regno Unito è destinata a mantenere la maggioranza, anche in caso di rallentamento della crescita.
Le trasmissioni centrali stanno crescendo a un tasso annuo composto del 4.72% perché le flotte di trasporto merci e gli appassionati di prestazioni apprezzano la distribuzione del peso centrata sul telaio e la possibilità di sfruttare la rapportatura delle biciclette. Brose, Bosch e Mahle hanno tutte lanciato unità compatte che si adattano alle linee tradizionali dei telai, eliminando l'impatto estetico che un tempo scoraggiava gli acquirenti. I produttori di apparecchiature originali (OEM) sviluppano congiuntamente i telai attorno a specifici alloggiamenti per trasmissioni centrali, ottenendo guadagni di rigidità che si traducono in un'accelerazione più fluida. Queste sinergie ingegneristiche assicurano che la quota di mercato delle trasmissioni centrali continuerà a crescere gradualmente, anche se le trasmissioni al mozzo rimangono dominanti.
Per sistema di trasmissione: le catene restano diffuse, le cinghie guadagnano terreno
Nel 2025, le trasmissioni a catena rappresentavano il 65.37% del mercato delle e-bike nel Regno Unito. Il loro basso costo, la diffusa familiarità e la compatibilità con il deragliatore posteriore le rendono una scelta pratica per la maggior parte dei pendolari. Le catene di ricambio sono facili da trovare nelle città di tutto il paese e i ciclisti possono occuparsi autonomamente della manutenzione di base, mantenendo bassi i costi di gestione. I meccanici segnalano che le moderne maglie temprate gestiscono efficacemente l'allungamento della catena causato dalla coppia elettrica, risolvendo i problemi di affidabilità per un uso regolare. Di conseguenza, le catene continueranno a dominare il mercato delle e-bike nel Regno Unito, anche se si prevede che perderanno gradualmente quota a favore di alternative di fascia alta.
I sistemi a cinghia stanno guadagnando terreno, con un CAGR del 5.42%, spinti dai pendolari che cercano di evitare il grasso e dalle flotte che danno priorità alla minimizzazione dei tempi di fermo. Le cinghie in carbonio, abbinate a mozzi con ingranaggi interni, riducono i punti di usura e prolungano significativamente gli intervalli di manutenzione rispetto alle catene tradizionali. I fornitori hanno anche ridotto il costo dei kit di cinghie, rendendoli un aggiornamento interessante per gli acquirenti di fascia media che apprezzano la pulizia e la silenziosità di funzionamento. I gestori delle flotte trovano inoltre più semplice eseguire la manutenzione predittiva poiché le cinghie non dipendono da lubrificazione esterna. Di conseguenza, le cinghie stanno guadagnando terreno costantemente nei segmenti premium per pendolari e consegne, sebbene le catene rimarranno probabilmente la scelta preferita per il mercato più attento al costo.
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
In base alla potenza del motore: la regolazione mantiene al massimo la potenza inferiore a 250 W
Nel 2025, i motori con potenza inferiore a 250 W rappresentavano il 56.17% del mercato delle e-bike nel Regno Unito. Questa predominanza è dovuta alle normative che classificano le e-bike con potenza superiore come ciclomotori leggeri, richiedendo licenza e assicurazione. Per evitare le tasse di immatricolazione e mantenere l'accesso alle piste ciclabili, i ciclisti preferiscono questi modelli con potenza inferiore a 250 W. I produttori stanno migliorando l'efficienza utilizzando limitazioni software e sistemi di raffreddamento avanzati. Questi miglioramenti offrono lievi miglioramenti delle prestazioni mantenendo le bici entro i limiti di legge, garantendo che questo segmento continui a essere leader per tutto il periodo di previsione.
Allo stesso tempo, il segmento da 501-600 W è quello in più rapida crescita, con un CAGR del 6.32%. Questa crescita è alimentata dai veicoli cargo che necessitano di maggiore coppia per gestire carichi più pesanti. Sebbene i legislatori abbiano confermato il limite legale di 250 W a gennaio 2025, le flotte possono comunque utilizzare modelli di potenza superiore se ottengono l'omologazione o operano su proprietà private. Per risolvere questo problema, i produttori di componenti stanno sviluppando sistemi modulari che possono essere regolati a 250 W per l'uso su strade pubbliche e commutati alla massima potenza nei campus privati. Questo approccio a doppia modalità aiuta gli operatori a gestire le sfide normative soddisfacendo al contempo diverse esigenze operative. Di conseguenza, si prevede che la crescita si concentrerà sui mercati cargo e del tempo libero rurale, dove i vantaggi superano i requisiti amministrativi aggiuntivi.
Per fascia di prezzo: fascia media, upgrade premium
Nel 2025, la fascia di prezzo tra i 1,500 e i 2,499 euro ha rappresentato il 32.68% del mercato britannico delle e-bike, grazie al suo equilibrio tra componenti di marca e pagamenti accessibili, entro i limiti previsti dal programma "Cycle-to-Work" (incentivi per l'acquisto di biciclette elettriche). I consumatori in questa fascia di prezzo si aspettano freni idraulici e illuminazione integrata, ormai standard grazie alla produzione su larga scala. Le promozioni dei rivenditori, volte a smaltire le scorte in eccesso accumulate durante la pandemia, hanno ulteriormente ridotto i prezzi effettivi, spingendo all'acquisto anche i più indecisi. Di conseguenza, questa fascia continuerà a rappresentare un punto di riferimento per i volumi di vendita nel mercato britannico delle e-bike.
La fascia di prezzo tra 2,500 e 3,499 euro si sta espandendo a un CAGR del 4.43%, poiché gli acquirenti di seconda bici e gli appassionati di tecnologia cercano maggiore autonomia, connettività e un'integrazione elegante del telaio. I marchi si differenziano con forcelle in carbonio, batterie stealth e diagnostica tramite smartphone, caratteristiche che rafforzano un'identità premium. I partner finanziari ora raggruppano i piani di manutenzione in canoni mensili, attenuando la spesa maggiore. Anche gli acquirenti di flotte migrano verso modelli mid-premium perché la durata e il valore residuo compensano la spesa iniziale. Nel complesso, questi fattori spingono la quota di mercato di questa fascia di prezzo verso l'alto senza cannibalizzare la domanda di modelli entry-level.
Per canale di vendita: l'offline detiene la maggioranza, l'online cresce più velocemente
Nel 2025, i rivenditori fisici rappresentavano il 63.32% del mercato britannico delle e-bike, poiché i clienti desiderano effettuare prove su strada, usufruire di un servizio di adattamento professionale e avere un percorso chiaro per l'assistenza in garanzia. Le notizie sulla sicurezza delle batterie spingono gli acquirenti verso negozi fisici di fiducia, dove il personale può certificare la conformità e offrire opzioni per lo smaltimento dei pacchi batteria a fine vita. I rivenditori fisici offrono anche un servizio di gestione della documentazione relativa ai programmi aziendali, un valore aggiunto che molti negozi online faticano a eguagliare. Di conseguenza, il canale offline rimarrà la fetta dominante del mercato britannico delle e-bike, sebbene i tassi di crescita rallenteranno con la maturazione della rete.
I canali online stanno crescendo a un tasso annuo composto del 3.78%, trainati dai marchi direct-to-consumer che, sfruttando i minori costi fissi, offrono componenti di qualità superiore a prezzi simili. Consulenze video, servizi di assistenza mobile e politiche di reso flessibili attenuano le preoccupazioni relative a assemblaggi complessi. I marketplace ora richiedono certificati di conformità delle batterie prima di pubblicare i prodotti, aumentando la fiducia dei consumatori e riducendo il rischio di contraffazione. Gli acquirenti delle zone rurali beneficiano della consegna a domicilio di modelli non disponibili localmente, ampliando la copertura geografica. Questi punti di forza garantiscono che l'e-commerce continuerà a erodere quote di mercato dei negozi fisici, anche se questi ultimi proteggeranno la loro clientela principale.

Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per utilizzo finale: la base dei consumatori è in testa, le flotte accelerano
Nel 2025, gli utenti privati e familiari rappresentavano il 49.02% del mercato delle e-bike nel Regno Unito, grazie alla conversione degli spostamenti per svago, accompagnamento dei figli a scuola e per motivi di salute in viaggi a pedalata assistita. L'espansione delle piste ciclabili protette e l'aumento dei prezzi del carburante rendono le e-bike un'alternativa razionale ai brevi tragitti in auto, rafforzandone l'accettazione da parte del grande pubblico. Il passaparola dei primi acquirenti e l'uso visibile da parte dei vicini contribuiscono ulteriormente a normalizzare il possesso di una e-bike. Questa ampia diffusione demografica garantisce al segmento la leadership in termini di fatturato nel mercato delle e-bike del Regno Unito fino al 2031.
Le flotte di consegna commerciali, tuttavia, registrano il CAGR più elevato, pari al 6.57%, poiché la logistica dei pacchi è sottoposta a un'enorme pressione in termini di costi e emissioni di carbonio. Gli accordi sui livelli di servizio ora includono clausole sulle emissioni, spingendo i subappaltatori verso le cargo bike elettriche che evitano i pedaggi per la congestione. Gli operatori equipaggiano le biciclette con sistemi telematici per ottimizzare le consegne in tempo reale, dimostrando che la piattaforma soddisfa gli standard di affidabilità professionali. Le sperimentazioni a livello comunale concedono alle cargo bike zone di carico privilegiate, amplificando il loro vantaggio operativo rispetto ai furgoni. Questi fattori favorevoli rendono il settore delle consegne commerciali quello da tenere d'occhio per possibili picchi di volume dirompenti.
Analisi geografica
Nel 2025, l'Inghilterra ha dominato il mercato britannico delle e-bike, conquistando una quota dell'83.64% grazie alla densità di popolazione urbana, alla rete di piste ciclabili e ai finanziamenti per la mobilità attiva, con milioni di sterline destinati alla Greater Manchester e somme analoghe ad altre aree metropolitane. Solo a Londra si prevede di sostituire un furgone su sei nel centro città con biciclette cargo entro il 2030, mentre un'esenzione per le biciclette pieghevoli, in vigore dai primi mesi del 2025, agevolerà i pendolari che utilizzano diverse modalità di trasporto. Nel 2024, le squadre di controllo hanno sequestrato 937 biciclette elettriche ad alta potenza illegali, a testimonianza della severità delle verifiche di conformità che privilegiano i marchi certificati.
La Scozia registra la crescita più rapida, con un +5.36% entro il 2031, con un aumento significativo della partecipazione nel 2025, favorito da norme permissive per l'accesso alle aree esterne che incoraggiano l'uso ricreativo delle biciclette. I programmi governativi abbinano l'espansione delle piste ciclabili urbane agli investimenti in percorsi turistici, ampliando i casi d'uso oltre il pendolarismo. Il progetto UK Trails, guidato da Developing Mountain Biking in Scotland, posiziona la regione in modo da catturare le vendite ricreative con punti di partenza dei sentieri riqualificati e punti di noleggio di e-bike.
Il Galles e l'Irlanda del Nord rimangono aree in via di sviluppo, caratterizzate da distinti quadri di pianificazione e diritti di accesso al territorio. L'Active Travel Act del Galles impone percorsi ciclabili integrati, mentre i risultati delle consultazioni sottolineano la necessità di reti continue piuttosto che di segmenti isolati. La partnership Outscape dell'Irlanda del Nord esplora lo sviluppo di sentieri per promuovere il turismo rurale, ma l'accesso limitato al di fuori delle foreste ne frena i volumi immediati. Entrambe le regioni sfruttano gli incentivi fiscali nazionali e le normative in materia di sicurezza, ponendo le basi per una graduale adozione di tali soluzioni.
Panorama competitivo
Il mercato britannico delle e-bike è moderatamente consolidato. Brompton Bicycle detiene la quota di mercato maggiore, combinando la sua esperienza nella produzione di biciclette pieghevoli di alta qualità con una fitta rete di rivenditori che facilita l'assistenza post-vendita. Il marchio beneficia in modo sproporzionato della normativa ferroviaria in vigore da marzo 2025, che vieta le e-bike non pieghevoli a Londra, poiché i pendolari si orientano verso modelli conformi. Il suo stabilimento londinese, verticalmente integrato, consente inoltre a Brompton di implementare rapidamente miglioramenti in termini di sicurezza, richiesti in seguito ai casi di incendio delle batterie. Questi fattori consolidano la leadership, nonostante il mercato offra ancora spazio a nuovi concorrenti.
I produttori di secondo livello perseguono strategie di vendita diretta al consumatore per aggirare i margini della vendita al dettaglio e crescere a livello nazionale senza investire in negozi fisici. Le biciclette da città leggere in carbonio e i telai cargo a coda lunga sono punti di ingresso popolari perché aggirano la roccaforte di Brompton nel settore delle biciclette pieghevoli. Le collaborazioni con Mahle e Bosch per la fornitura di componenti consentono ai produttori OEM più piccoli di accedere a trasmissioni collaudate che soddisfano le normative di sicurezza e i requisiti assicurativi. I budget di marketing si concentrano sulle testimonianze sui social media e sulle partnership con i programmi aziendali, canali che risuonano con gli acquirenti nativi digitali. Dal punto di vista finanziario, queste aziende puntano a modelli snelli che esternalizzano la produzione dei telai a fabbriche a contratto, mantenendo al contempo la progettazione e l'assistenza clienti internamente.
Aziende consolidate come Pashley e Raleigh rispondono diversificando la propria offerta con flotte di bike sharing, servizi in abbonamento e pacchetti di manutenzione basati sull'IoT. I marchi affermati sfruttano inoltre le economie di scala per assicurarsi la fornitura di batterie a condizioni migliori, proteggendosi così da potenziali dazi all'importazione o interruzioni nelle spedizioni. L'ecosistema che ne risulta è dinamico: sufficientemente dominante da garantire standard di prodotto elevati, ma al contempo abbastanza aperto all'innovazione da parte di nuovi operatori.
Leader del settore delle bici elettriche nel Regno Unito
Biciclette CUBE
Giant Manufacturing Co. Ltd.
Trek Bicycle Corporation
Brompton Bicycle Ltd
Raleigh UK Ltd
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Ottobre 2025: Brompton presenta il modello pieghevole Electric T Line da 11.2 kg, che estende l'autonomia a 90 km per carica.
- Settembre 2025: Belfast Bikes aggiunge 100 e-bike Beryl e prevede di aggiungerne altri 300 modelli a pedali entro la fine dell'anno.
- Giugno 2025: Mahle lancia il motore M40 da 2.5 kg, che eroga una potenza di picco di 850 W e una coppia di 105 Nm.
- Giugno 2025: la spagnola MMR Bikes entra nel Regno Unito con linee di bici da strada, gravel, MTB ed e-bike di diverse fasce di prezzo.
Ambito del rapporto sul mercato delle bici elettriche nel Regno Unito
Il mercato delle e-bike nel Regno Unito viene analizzato attraverso diverse dimensioni di segmentazione per fornire informazioni di mercato complete. In base al tipo di propulsione, il mercato è segmentato nelle varianti a pedalata assistita, Speed Pedelec e Throttle Assisted. La segmentazione per tipo di applicazione copre i casi d'uso Cargo/Utility, City/Urban e Trekking/Mountain. L'analisi del tipo di batteria include batterie al piombo-acido, batterie agli ioni di litio e altre. La segmentazione per posizionamento del motore distingue tra configurazioni al mozzo (anteriore/posteriore) e a trazione centrale. I sistemi di trasmissione sono classificati come trasmissione a catena e trasmissione a cinghia. La segmentazione per potenza del motore copre cinque intervalli: inferiore a 250 W, 251-350 W, 351-500 W, 501-600 W e superiore a 600 W. L'analisi della fascia di prezzo copre sei livelli, da fino a 1,000 USD a oltre 6,000 USD. La segmentazione del canale di vendita differenzia la distribuzione online e offline. Le categorie di utilizzo finale includono le consegne commerciali (ulteriormente suddivise in vendita al dettaglio e consegna di merci, e consegna di cibo e bevande), i fornitori di servizi, l'uso personale e familiare, le istituzioni e altri. La segmentazione geografica fornisce analisi regionali su Inghilterra, Scozia, Galles e Irlanda del Nord. Le previsioni di mercato sono fornite sia in termini di valore (USD) che di volume (unità), laddove la disponibilità dei dati lo consenta.
Per tipo di propulsione
| Pedalata assistita |
| Pedelec veloce |
| Acceleratore assistito |
Per tipo di applicazione
| Carico/Utilità |
| Città / Urbano |
| Trekking / Montagna |
Per tipo di batteria
| Batteria al piombo |
| Batteria agli ioni di litio |
| Altro |
Per posizionamento del motore
| Mozzo (anteriore/posteriore) |
| A metà guida |
Di Drive Systems
| Trasmissione a catena |
| Trasmissione a cinghia |
Con la potenza del motore
| Al di sotto di 250 W |
| Da 251 a 350 W. |
| Da 351 a 500 W. |
| Da 501 a 600 W. |
| Oltre 600 W |
Per fascia di prezzo
| Fino a 1,000 euro |
| Da 1,000 a 1,499 euro |
| Da 1,500 a 2,499 euro |
| Da 2,500 a 3,499 euro |
| Da 3,500 a 5,999 euro |
| Oltre 6,000 euro |
Per canale di vendita
| Online |
| disconnesso |
Da fine a utilizzo
| Consegna commerciale | Vendita al dettaglio e consegna di merci |
| Consegna di cibo e bevande | |
| Provider di servizi | |
| Uso personale e familiare | |
| Istituzioni | |
| Altro |
Per regione
| Inghilterra |
| Scozia |
| Galles |
| Irlanda del Nord |
| Per tipo di propulsione | Pedalata assistita | |
| Pedelec veloce | ||
| Acceleratore assistito | ||
| Per tipo di applicazione | Carico/Utilità | |
| Città / Urbano | ||
| Trekking / Montagna | ||
| Per tipo di batteria | Batteria al piombo | |
| Batteria agli ioni di litio | ||
| Altro | ||
| Per posizionamento del motore | Mozzo (anteriore/posteriore) | |
| A metà guida | ||
| Di Drive Systems | Trasmissione a catena | |
| Trasmissione a cinghia | ||
| Con la potenza del motore | Al di sotto di 250 W | |
| Da 251 a 350 W. | ||
| Da 351 a 500 W. | ||
| Da 501 a 600 W. | ||
| Oltre 600 W | ||
| Per fascia di prezzo | Fino a 1,000 euro | |
| Da 1,000 a 1,499 euro | ||
| Da 1,500 a 2,499 euro | ||
| Da 2,500 a 3,499 euro | ||
| Da 3,500 a 5,999 euro | ||
| Oltre 6,000 euro | ||
| Per canale di vendita | Online | |
| disconnesso | ||
| Da fine a utilizzo | Consegna commerciale | Vendita al dettaglio e consegna di merci |
| Consegna di cibo e bevande | ||
| Provider di servizi | ||
| Uso personale e familiare | ||
| Istituzioni | ||
| Altro | ||
| Per regione | Inghilterra | |
| Scozia | ||
| Galles | ||
| Irlanda del Nord | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Definizione del mercato
- Per tipo di applicazione - Le e-bike considerate in questo segmento includono e-bike da città/urbane, da trekking e cargo/utility. I tipi comuni di e-bike in queste tre categorie includono fuoristrada/ibrido, bambini, donna/uomo, cross, MTB, pieghevole, pneumatico grasso e e-bike sportiva.
- Per tipo di batteria - Questo segmento include batterie agli ioni di litio, batterie al piombo e altri tipi di batterie. L'altra categoria di batterie include batterie al nichel-metallo idrossido (NiMH), al silicio e ai polimeri di litio.
- Per tipo di propulsione - Le e-bike considerate in questo segmento includono e-bike a pedalata assistita, e-bike con acceleratore assistito e speed pedelec. Mentre il limite di velocità delle e-bike con pedale e acceleratore è solitamente di 25 km/h, il limite di velocità dello speed pedelec è generalmente di 45 km/h (28 mph).
| Parola chiave | Definizione |
|---|---|
| Pedalata assistita | La categoria pedalata assistita o pedelec si riferisce alle bici elettriche che forniscono assistenza limitata attraverso il sistema di coppia assistita e non dispongono di acceleratore per variare la velocità. La potenza del motore viene attivata durante la pedalata in queste biciclette e riduce gli sforzi umani. |
| Acceleratore assistito | Le e-bike con acceleratore sono dotate della manopola di assistenza dell'acceleratore, installata sul manubrio, analogamente alle moto. La velocità può essere controllata ruotando direttamente l'acceleratore senza la necessità di pedalare. La risposta dell'acceleratore fornisce direttamente potenza al motore installato nelle biciclette e accelera il veicolo senza remare. |
| Pedelec veloce | Le speed pedelec sono bici elettriche simili alle bici elettriche a pedalata assistita, in quanto non dispongono di acceleratore. Tuttavia, queste bici elettriche sono dotate di un motore elettrico integrato che eroga una potenza di circa 500 W e oltre. Il limite di velocità di queste bici elettriche è generalmente di 45 km/h (28 mph) nella maggior parte dei paesi. |
| Città/Urbano | Le biciclette elettriche da città o urbane sono progettate con standard e funzioni di pendolarismo quotidiano per essere utilizzate all'interno della città e delle aree urbane. Le biciclette includono varie caratteristiche e specifiche come sedili comodi, postura di guida eretta, pneumatici per una presa facile e una guida confortevole, ecc. |
| Trekking | Le bici da trekking e le mountain bike sono tipi speciali di e-bike progettate per scopi speciali considerando l'utilizzo robusto e impegnativo dei veicoli. Queste biciclette includono un telaio robusto e pneumatici larghi per una presa migliore e avanzata e sono inoltre dotate di vari meccanismi di cambio che possono essere utilizzati durante la guida su terreni diversi, terreni accidentati e strade di montagna difficili. |
| Carico/Utilità | Le e-cargo o e-bike utilitarie sono progettate per trasportare vari tipi di merci e pacchi per distanze più brevi, ad esempio nelle aree urbane. Queste biciclette sono generalmente di proprietà di aziende locali e partner di consegna per consegnare pacchi e pacchi a costi operativi molto bassi. |
| Batteria agli ioni di litio | Una batteria agli ioni di litio è una batteria ricaricabile che utilizza litio e carbonio come materiali costitutivi. Le batterie agli ioni di litio hanno una densità maggiore e un peso inferiore rispetto alle batterie al piombo sigillate e forniscono al ciclista una maggiore autonomia per carica rispetto ad altri tipi di batterie. |
| Batteria al piombo | Una batteria al piombo si riferisce a una batteria al piombo sigillata con un rapporto energia/peso ed energia/volume molto basso. La batteria può produrre elevate correnti di picco, grazie al suo rapporto peso/potenza relativamente elevato rispetto ad altre batterie ricaricabili. |
| Altre batterie | Ciò include le biciclette elettriche che utilizzano batterie all’idrossido di nichel-metallo (NiMH), al silicio e ai polimeri di litio. |
| Business-to-Business (B2B) | In questa categoria sono considerate le vendite di biciclette elettriche a clienti aziendali come flotte urbane e società di logistica, operatori di noleggio/condivisione, operatori di flotte dell'ultimo miglio e operatori di flotte aziendali. |
| Business-to-clienti (B2C) | In questa categoria rientrano le vendite di scooter e motocicli elettrici ai consumatori diretti. I consumatori acquistano questi veicoli direttamente dai produttori o da altri distributori e concessionari attraverso canali online e offline. |
| OEM locali non organizzati | Questi player sono piccoli produttori e assemblatori locali di e-bike. La maggior parte di questi produttori importano componenti dalla Cina e da Taiwan e li assemblano localmente. Offrono il prodotto a basso costo in questo mercato sensibile al prezzo, il che dà loro un vantaggio rispetto ai produttori organizzati. |
| Batteria come servizio | Un modello di business in cui la batteria di un veicolo elettrico può essere noleggiata da un fornitore di servizi o sostituita con un'altra batteria quando è scarica |
| Bici elettriche senza dock | Biciclette elettriche dotate di meccanismi autobloccanti e di un sistema di localizzazione GPS con una velocità massima media di circa 15 km/h. Questi sono utilizzati principalmente da società di bike sharing come Bird, Lime e Spin. |
| Veicolo elettrico | Un veicolo che utilizza uno o più motori elettrici per la propulsione. Include auto, scooter, autobus, camion, motociclette e barche. Questo termine include veicoli completamente elettrici e veicoli elettrici ibridi |
| Veicolo elettrico plug-in | Un veicolo elettrico che può essere caricato esternamente e generalmente comprende veicoli completamente elettrici e ibridi plug-in. In questo rapporto utilizziamo il termine veicoli completamente elettrici per differenziarli dai veicoli elettrici ibridi plug-in. |
| Batteria al litio-zolfo | Una batteria ricaricabile che sostituisce l'elettrolita liquido o polimerico presente nelle attuali batterie agli ioni di litio con zolfo. Hanno una capacità maggiore rispetto alle batterie agli ioni di litio. |
| micromobilità | La micromobilità è una delle tante modalità di trasporto che prevede l’utilizzo di veicoli molto leggeri per percorrere brevi distanze. Questi mezzi di trasporto includono biciclette, scooter elettrici, bici elettriche, ciclomotori e scooter. Tali veicoli vengono utilizzati in condivisione per coprire brevi distanze, solitamente cinque miglia o meno. |
| Veicoli elettrici a bassa velocità (LSEV) | Sono veicoli leggeri a bassa velocità (solitamente inferiore a 25 km/h), non dotati di motore a combustione interna e che utilizzano esclusivamente energia elettrica per la propulsione. |
Hai bisogno di maggiori dettagli sulla definizione del mercato?
Fai una domanda
Metodologia della ricerca
Mordor Intelligence segue una metodologia in quattro fasi in tutti i suoi rapporti.
- Passaggio 1: identificare le variabili chiave: Per costruire una solida metodologia di previsione, le variabili e i fattori identificati nella fase 1 vengono testati rispetto ai dati storici di mercato disponibili. Attraverso un processo iterativo, vengono impostate le variabili richieste per le previsioni di mercato e il modello viene costruito sulla base di queste variabili.
- Step-2: Costruisci un modello di mercato: Le stime delle dimensioni del mercato per gli anni storici e previsti sono state fornite in termini di entrate e di volume. Le entrate del mercato vengono calcolate moltiplicando la domanda di volume per il prezzo medio ponderato del volume della batteria (per kWh). La stima e le previsioni del prezzo delle batterie tengono conto di vari fattori che influiscono sull'ASP, come i tassi di inflazione, i cambiamenti della domanda di mercato, i costi di produzione, gli sviluppi tecnologici e le preferenze dei consumatori, fornendo stime sia per i dati storici che per le tendenze future.
- Passaggio 3: convalida e finalizzazione: In questo importante passaggio, tutti i numeri di mercato, le variabili e le chiamate degli analisti vengono convalidati attraverso una vasta rete di primari esperti di ricerca del mercato studiato. Gli intervistati vengono selezionati tra livelli e funzioni per generare un quadro olistico del mercato studiato.
- Fase 4: Risultati della ricerca: Report sindacati, incarichi di consulenza personalizzati, database e piattaforme di abbonamento

Ottieni maggiori dettagli sulla metodologia di ricerca
Scarica PDF




