

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 1.3 miliardo di dollari |
| Dimensione del mercato (2031) | 1.49 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 2.66% CAGR |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato delle piastrelle in ceramica nel Regno Unito di Mordor Intelligence
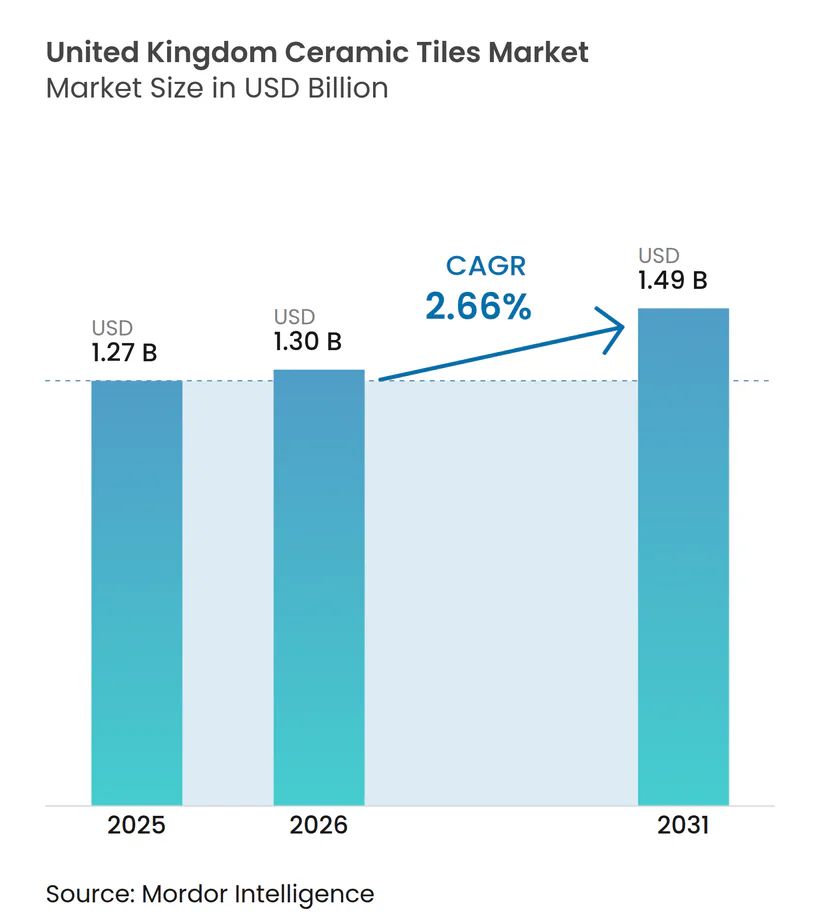
Si prevede che il mercato delle piastrelle in ceramica del Regno Unito crescerà da 1.27 miliardi di dollari nel 2025 a 1.3 miliardi di dollari nel 2026 e raggiungerà 1.49 miliardi di dollari entro il 2031, con un CAGR del 2.66% nel periodo 2026-2031. La costante attività di ristrutturazione, la crescente preferenza per il gres porcellanato di grande formato nei progetti commerciali di prestigio e la crescente domanda di pavimenti a risparmio energetico compatibili con il riscaldamento a pavimento mantengono la domanda resiliente anche se gli indicatori generali del settore edile si indeboliscono. I produttori stanno attenuando gli effetti negativi dei prezzi dell'energia modernizzando i forni e adottando la stampa digitale, che accorcia i cicli di progettazione e riduce gli sprechi. Le difficoltà di importazione causate dalla carenza di autisti di mezzi pesanti stanno spingendo i distributori a detenere scorte maggiori e a diversificare le fonti di approvvigionamento, allungando leggermente i tempi di consegna ma preservando la continuità della fornitura [1] Fonte: Governo del Regno Unito, "Aggiornamenti dello standard Future Homes e del documento approvato L", gov.uk. La concorrenza delle piastrelle viniliche di lusso e dei pavimenti in composito di pietra e polimero sta intensificando la sensibilità al prezzo nel segmento residenziale, tuttavia la durabilità della ceramica, i bassi costi del ciclo di vita e la conformità normativa ne mantengono la proposta di valore.
Punti chiave del rapporto
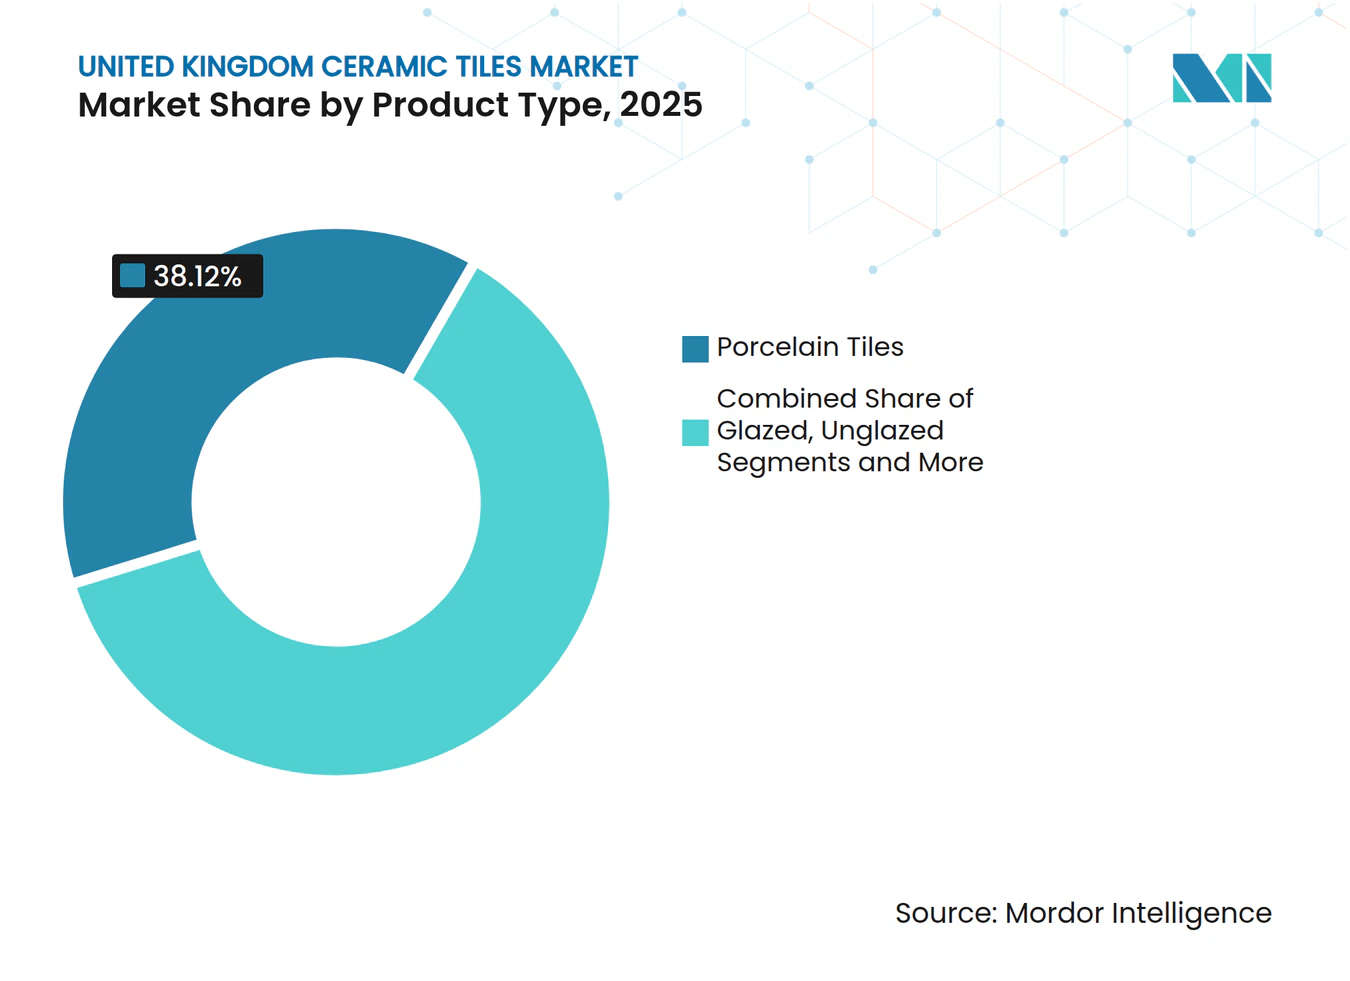
- Per tipologia di prodotto, nel 38.12 la porcellana ha dominato il mercato delle piastrelle in ceramica nel Regno Unito con una quota del 2025%, mentre le piastrelle a mosaico hanno registrato il CAGR più rapido, pari al 3.04% fino al 2031.
- Per applicazione, nel 62.54 le installazioni a pavimento hanno rappresentato il 2025% delle dimensioni del mercato delle piastrelle in ceramica del Regno Unito e si prevede che le applicazioni a parete cresceranno a un CAGR del 2.94% entro il 2031.
- In base all'utente finale, nel 61.35 i progetti residenziali rappresentavano il 2025% del mercato delle piastrelle in ceramica del Regno Unito, mentre i progetti commerciali hanno registrato un CAGR previsto del 2.39% fino al 2031.
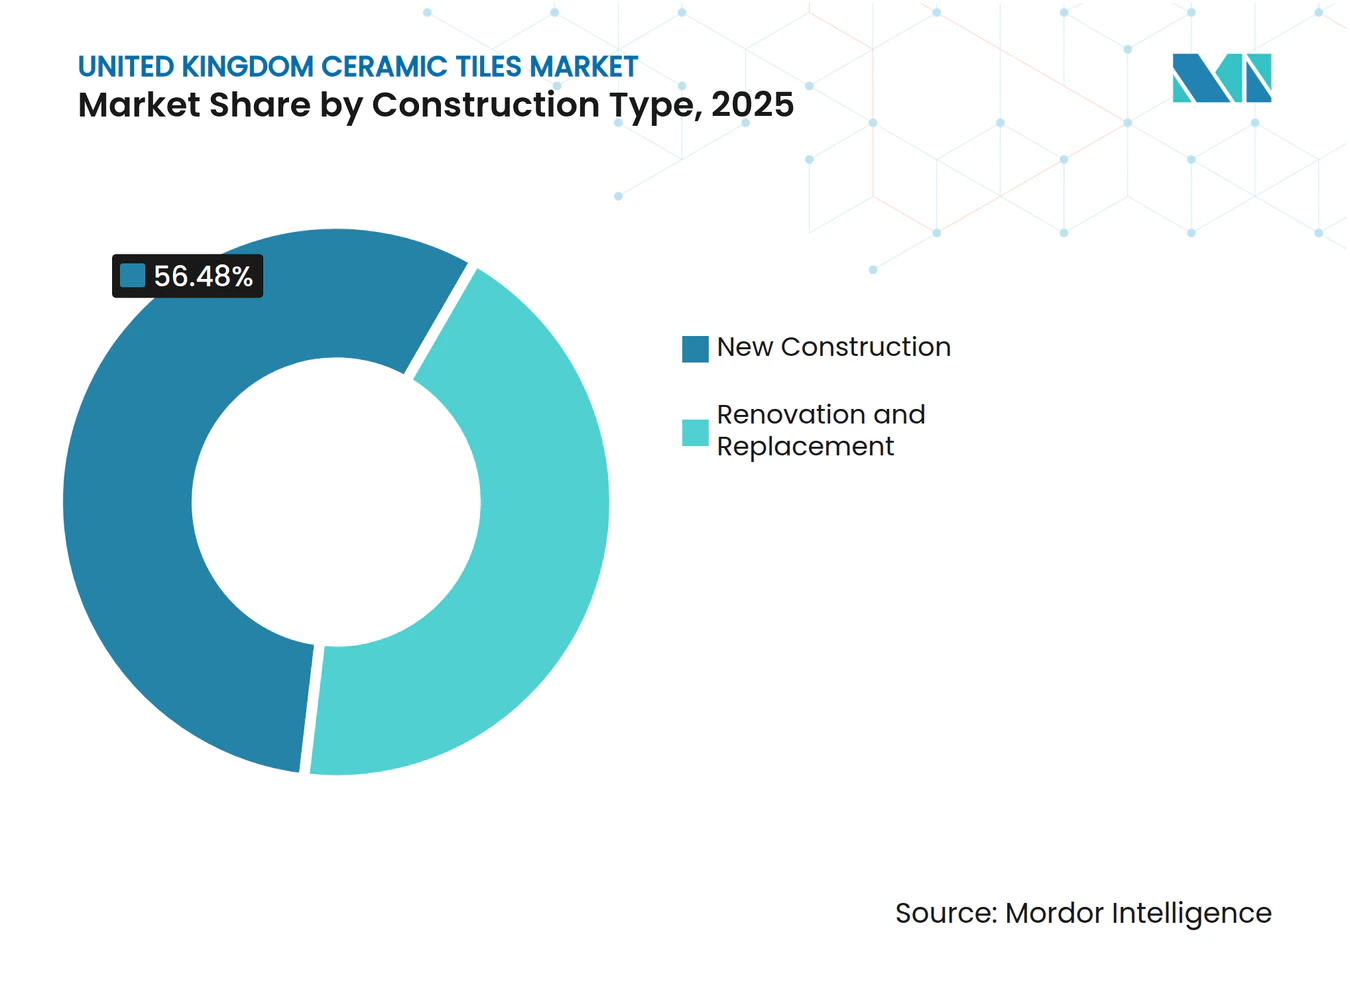
- Per tipologia di costruzione, le nuove costruzioni hanno rappresentato il 56.48% dell'attività del mercato delle piastrelle in ceramica del Regno Unito nel 2025, mentre le ristrutturazioni e le sostituzioni sono aumentate a un CAGR del 3.12% nel periodo di previsione.
- Per canale di distribuzione, i negozi di piastrelle specializzate detenevano una quota del 39.85% nel 2025 e la vendita al dettaglio online è destinata ad accelerare con un CAGR del 4.07% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato delle piastrelle in ceramica nel Regno Unito
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Il boom del miglioramento della casa post-pandemia sostiene la domanda di piastrelle al dettaglio | + 0.8% | Inghilterra e Galles al centro, con ricaduta sulla Scozia | Medio termine (2-4 anni) |
| Aumento dell'adozione di porcellana di grande formato per allestimenti commerciali di lusso | + 0.6% | Aree metropolitane dell'Inghilterra, centri urbani della Scozia | A lungo termine (≥ 4 anni) |
| Spinta in tutto il Regno Unito per piastrelle compatibili con il riscaldamento a pavimento a basso consumo energetico | + 0.4% | Nazionale, con guadagni iniziali in Inghilterra e Scozia | A lungo termine (≥ 4 anni) |
| La stampa digitale a getto d'inchiostro riduce il ciclo di progettazione e i costi per i produttori di nicchia | + 0.3% | Centri di produzione in Inghilterra, centri di produzione in Galles | Medio termine (2-4 anni) |
| Crescita della costruzione modulare fuori sede utilizzando pannelli di tegole leggere | + 0.2% | Corridoi di costruzione in Inghilterra e Scozia | A lungo termine (≥ 4 anni) |
| Norme obbligatorie sulla resistenza allo scivolamento nei centri sanitari e dei trasporti | + 0.2% | Nazionale, concentrato nelle reti di trasporto urbano | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Il boom del miglioramento della casa post-pandemia sostiene la domanda di piastrelle al dettaglio
I lunghi periodi di permanenza nelle proprie abitazioni tra il 2020 e il 2022 hanno riorientato la spesa delle famiglie verso le ristrutturazioni, una tendenza che si è mantenuta fino al 2025 nonostante l'incertezza macroeconomica. I volumi di vendita al dettaglio di prodotti non alimentari legati al miglioramento della casa sono aumentati dell'1.9% su base annua alla fine del 2024 e i rivenditori di ceramiche con siti di e-commerce aggiornati hanno catturato una quota sproporzionata di tale crescita. I consumatori danno sempre più priorità a superfici durevoli e a bassa manutenzione che aumentano il valore di rivendita, posizionando le piastrelle in ceramica davanti ai laminati di breve durata nelle ristrutturazioni di cucine e bagni [2] Fonte: British Ceramic Confederation, “Ceramic Sector Pathway to Net Zero,” britishceramicconfederation.org.uk . Le linee di stampa a getto d'inchiostro HD commissionate a Johnson Tiles e British Ceramic Tile consentono la rapida implementazione di collezioni effetto marmo e legno che soddisfano temi di interni personalizzati. Insieme, questi elementi sostengono una base di domanda residenziale stabile che attutisce le oscillazioni cicliche dell'attività di nuove costruzioni.
Aumento dell'adozione di porcellana di grande formato per allestimenti commerciali di lusso
Ristrutturazioni commerciali di punta, aeroporti e catene di vendita al dettaglio di lusso ora richiedono abitualmente lastre in gres porcellanato da 1,200 × 600 mm o più grandi per ottenere un'estetica monolitica con minori costi di manutenzione. La riqualificazione della stazione dell'aeroporto di Gatwick ha dimostrato la capacità delle piastrelle di grande formato di gestire un calpestio continuo semplificando al contempo le procedure di pulizia, rafforzando la fiducia tra architetti e facility manager. Gli hotel che riqualificano hall e spa preferiscono lastre di grandi dimensioni che emulano la pietra naturale, pur rispettando gli standard igienici e antiscivolo senza trattamenti di sigillatura. Bordi tagliati con precisione e fughe minime riducono inoltre i tempi di installazione in progetti di alto valore in cui le finestre di chiusura sono strette. Poiché i proprietari immobiliari aziendali ricercano interni di design per attirare i dipendenti in loco, si prevede che la domanda di gres porcellanato di alta qualità si estenderà per buona parte del prossimo decennio.
Spinta in tutto il Regno Unito per piastrelle compatibili con il riscaldamento a pavimento a basso consumo energetico
L'elevata conduttività termica delle piastrelle in ceramica consente un trasferimento di calore più rapido rispetto al vinile o al laminato, migliorando la reattività del sistema e riducendo le bollette energetiche fino al 15% in studi comparativi. I costruttori di appartamenti Build-to-Rent a Manchester e Birmingham specificano pavimenti in gres porcellanato anziché serpentine idroniche per soddisfare le classificazioni EPC B senza compromettere la flessibilità di progettazione. La British Ceramic Confederation stima che l'installazione di piastrelle con pompe di calore a bassa temperatura potrebbe ridurre di 120,000 tonnellate di CO₂ all'anno entro il 2030. Di conseguenza, la collaborazione interprofessionale tra produttori di piastrelle, fornitori di adesivi e installatori di impianti HVAC si sta rafforzando per fornire pacchetti di pavimentazione standardizzati e garantiti per un'adozione di massa.
La stampa digitale a getto d'inchiostro riduce il ciclo di progettazione e i costi per i produttori di nicchia
Le testine a getto d'inchiostro con una risoluzione di 400 dpi ora replicano venature e texture precedentemente ottenibili solo con la serigrafia, riducendo i tempi di allestimento da settimane a ore e le dimensioni minime dei lotti economici. I piccoli produttori del Regno Unito sfruttano questa agilità per soddisfare ordini di boutique per le ristrutturazioni del settore alberghiero senza dover gestire grandi scorte. Il software di gestione del colore consente inoltre rapide modifiche tonali che si adattano alle palette degli interior designer, migliorando la personalizzazione percepita senza interrompere il flusso di processo. L'efficienza operativa compensa in parte le bollette energetiche più elevate dei forni, preservando i margini e sostenendo i volumi di produzione nazionale a fronte della concorrenza delle importazioni. I vantaggi aggiuntivi della tecnologia includono la riduzione degli sprechi di inchiostro e la possibilità di incorporare materie prime riciclate senza penalizzazioni dovute alle variazioni di colore.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| I prezzi volatili del gas naturale fanno aumentare i costi di cottura nei forni | -0.9% | Nazionale, concentrato nelle regioni manifatturiere | A breve termine (≤ 2 anni) |
| La carenza di autisti di mezzi pesanti interrompe le importazioni da Spagna e Italia | -0.4% | Corridoi di importazione di Inghilterra e Galles | Medio termine (2-4 anni) |
| Concorrenza delle alternative di pavimentazione con anima rigida LVT e SPC | -0.3% | Segmento nazionale, in particolare residenziale | A lungo termine (≥ 4 anni) |
| Limitate riserve nazionali di argilla che limitano l'aumento della produzione locale | -0.2% | Centri di produzione in Inghilterra e Galles | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
I prezzi volatili del gas naturale fanno aumentare i costi di cottura nei forni
Le quotazioni spot del gas naturale sono più che raddoppiate tra la fine del 2021 e la metà del 2023, gonfiando i costi di produzione delle piastrelle di ceramica poiché la cottura a 1,200 °C rappresenta circa il 35% delle spese operative di fabbrica. Di conseguenza, il valore aggiunto lordo del settore del vetro, della ceramica e della pietra è crollato del 46.5% rispetto ai livelli del primo trimestre 2021, erodendo il capitale circolante per gli aggiornamenti capex. I produttori stanno sperimentando forni ibridi che miscelano biometano o idrogeno per ridurre la dipendenza dal gas, tuttavia la diffusione commerciale rimane ostacolata da lacune infrastrutturali e ostacoli di finanziamento [3] Fonte: St Helens Borough Council, “Glass Futures Low-Carbon Kiln Demonstrator,” sthelens.gov.uk . L'incertezza sui costi energetici spinge alcuni acquirenti verso l'approvvigionamento dalle importazioni, sebbene i dazi antidumping sulle piastrelle cinesi limitino gli effetti di sostituzione e mantengano rilevante la capacità interna. La persistente volatilità potrebbe ritardare gli investimenti in presse di nuova generazione, rallentando l'innovazione di prodotto e moderando marginalmente la traiettoria del mercato delle piastrelle in ceramica nel Regno Unito.
La carenza di autisti di mezzi pesanti interrompe le importazioni da Spagna e Italia
Le norme sulle licenze post-Brexit e i pensionamenti dovuti alla pandemia hanno lasciato il Regno Unito senza circa 50,000 autisti qualificati entro la fine del 2024, allungando i tempi di consegna dei pallet in arrivo via Dover e Felixstowe. Il transito medio da Castellón, in Spagna, il più grande hub di piastrelle dell'UE, si è allungato a 6.8 giorni nel 2024 rispetto ai 5.1 giorni del 2019, costringendo i distributori ad aumentare le scorte di sicurezza. Le tariffe di trasporto spot sono aumentate del 14% su base annua, riducendo i margini per i rivenditori indipendenti con un potere di determinazione dei prezzi limitato. Alcuni grossisti sono passati al trasporto di merci alla rinfusa via Liverpool per diversificare il rischio, ma i limiti di capacità portuale ne limitano la rapida espansione. Si prevede che il deficit di autisti si ridurrà gradualmente con l'introduzione di borse di apprendistato e banchi di prova accelerati, ma i costi logistici strutturali rimarranno probabilmente al di sopra degli standard pre-2020 nel medio termine.
Analisi del segmento
Per tipo di prodotto: Piastrelle in porcellana Cemento Premium Leadership
Le piastrelle in gres porcellanato si sono assicurate una quota di mercato del 38.12% nel Regno Unito nel 2025, grazie a un assorbimento d'acqua inferiore allo 0.5%, alla resistenza al gelo e all'elevata resistenza alla rottura, caratteristiche che le rendono adatte sia alle facciate esterne che agli interni ad alto traffico. Il mercato delle piastrelle in gres porcellanato nel Regno Unito ha raggiunto i 484.1 milioni di dollari nel 2025 e si prevede che crescerà a un CAGR del 2.78% fino al 2031, grazie all'aumento del formato che aumenta il valore al metro quadro. Le piastrelle a mosaico, sebbene rappresentino solo il 4.6% del volume, registrano il CAGR più rapido, pari al 3.04%, poiché i progettisti di bagni e cucine privilegiano pareti decorative personalizzate con mosaici in vetro riciclato che soddisfano i requisiti di sostenibilità. La ceramica smaltata rimane il cavallo di battaglia per i rivestimenti murali residenziali, mentre le varianti non smaltate dominano i pavimenti critici per la sicurezza, dove i valori di scivolamento EN 16165 sono obbligatori negli hub sanitari e dei trasporti.
Le differenze di domanda riflettono le aspettative di manutenzione e l'economia di installazione, piuttosto che il solo prezzo unitario. Il vantaggio del costo del ciclo di vita della porcellana rispetto al marmo naturale ne rafforza l'attrattiva tra i proprietari di immobili commerciali che ammortizzano gli interni con contratti di locazione a lungo termine. Gli importatori di mosaici si affidano agli ordini just-in-time da produttori italiani; tuttavia, i recenti colli di bottiglia logistici stimolano l'interesse per i mosaici in vetro prodotti nel Regno Unito, che riducono i tempi di consegna del 40%. Il consumo di piastrelle smaltate per pareti rimane sensibile ai cicli della moda, costringendo i produttori a lanciare varianti di colore stagionali ogni sei mesi utilizzando agili linee a getto d'inchiostro.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report


Per applicazione: le installazioni a pavimento dominano la domanda orientata alle prestazioni
I pavimenti rappresentavano il 62.54% della quota di mercato delle piastrelle in ceramica nel Regno Unito nel 2025, poiché le piastrelle durano fino a 20 anni in più rispetto al vinile a parità di traffico pedonale, riducendo così i costi totali di gestione delle strutture. I rivestimenti murali, sebbene più piccoli, con un valore di 408.6 milioni di dollari, superano il mercato con un CAGR del 2.94% grazie all'espansione degli spazi abitativi open space che utilizzano pareti divisorie per la suddivisione in zone. Le applicazioni per coperture rappresentano una nicchia specializzata incentrata sulle tradizionali tegole in argilla per progetti di restauro storico e architettonico, sebbene questo segmento subisca la pressione delle moderne alternative per le coperture. Il predominio del segmento dei pavimenti riflette i vantaggi tecnici delle piastrelle in ceramica nelle applicazioni commerciali, dove le considerazioni sul costo del ciclo di vita favoriscono materiali che resistono a un uso intenso pur mantenendo un aspetto estetico gradevole. Le applicazioni per pavimenti residenziali beneficiano della compatibilità delle piastrelle in ceramica con i sistemi di riscaldamento a pavimento, in linea con le tendenze di efficienza energetica che privilegiano la conduttività termica e le proprietà di ritenzione del calore.
Nell'ambito delle ristrutturazioni commerciali, i facility manager convertono sempre più spesso le hall con moquette in gres porcellanato di grande formato per una più facile igienizzazione, una priorità evidenziata durante la pandemia. I pavimenti residenziali traggono ulteriore slancio dal boom del riscaldamento a pavimento, dove il rapido trasferimento di calore della ceramica migliora le valutazioni di comfort nelle valutazioni EPC. La crescita delle piastrelle da rivestimento è sostenuta dagli influencer digitali che presentano box doccia a tutta altezza rivestiti con lastre effetto marmo, stimolando l'acquisto al dettaglio tra i proprietari di case della generazione dei Millennial. Innovazioni nell'installazione, come i pannelli leggeri con supporto a nido d'ape, riducono i carichi strutturali, estendendo l'uso della ceramica a ristrutturazioni precedentemente ostacolate da vincoli di peso.
Da parte dell'utente finale: la ristrutturazione residenziale rafforza lo slancio di crescita
I clienti residenziali hanno detenuto una quota del 61.35% delle transazioni del 2025, con una previsione di crescita del mercato delle piastrelle in ceramica nel Regno Unito per le ristrutturazioni domestiche a un CAGR del 3.01% entro il 2031. Le soluzioni di lavoro da casa hanno ridefinito le cucine come spazi polifunzionali, spingendo verso la scelta di pavimenti con caratteristiche più elevate, che offrano sia estetica che resistenza all'usura. La domanda commerciale, che contribuisce per il 38.65%, si sta diversificando oltre il commercio al dettaglio, verso i settori sanitario, dell'istruzione e dei trasporti, ciascuno regolato da standard tecnici che privilegiano la ceramica rispetto ai compositi vinilici. I complessi sanitari estendono i corridoi in porcellana per garantire la resistenza chimica ai rigorosi regimi di pulizia, mentre le università stanno sempre più ristrutturando le aule con piastrelle antiscivolo per conformarsi ai requisiti di accessibilità.
Gli atteggiamenti dei consumatori nel settore residenziale tendono a privilegiare investimenti che aumentano le valutazioni degli immobili in un contesto di raffreddamento del mercato immobiliare, sostenendo la spesa per finiture durevoli nonostante la restrizione dei mutui ipotecari. Il sostegno governativo alla decarbonizzazione degli edifici pubblici convoglia i finanziamenti in pacchetti di ristrutturazione a base di ceramica, coerenti con i percorsi a zero emissioni nette. I facility manager utilizzano strategicamente la ceramica per ridurre la manutenzione del ciclo di vita, un imperativo quando i bilanci dei servizi di custodia si trovano ad affrontare pressioni inflazionistiche sulla manodopera. Nel settore alberghiero, una ripresa dei tassi di occupazione rilancia gli investimenti in conto capitale per la ristrutturazione di hall e bagni, dove la porcellana effetto marmo offre una percezione di lusso senza gli svantaggi delle superfici porose.
Per tipo di costruzione: la domanda di ristrutturazione supera la crescita delle nuove costruzioni
Le nuove costruzioni hanno generato il 56.48% delle installazioni di piastrelle nel 2025, ma si prevede che le ristrutturazioni registreranno un CAGR più elevato del 3.12% fino al 2031, poiché il patrimonio edilizio obsoleto del Regno Unito richiede interventi di ammodernamento. I dati governativi mostrano che oltre 3.8 milioni di abitazioni risalgono a prima del 1945, molte delle quali sono sottoposte a ristrutturazioni graduali che includono finiture per pavimenti a risparmio energetico. Il calo degli inizi di progetti edilizi speculativi nel biennio 2023-2024 ha spostato la capacità degli installatori verso ristrutturazioni di bagni e cucine che in genere richiedono gres porcellanato di fascia media. I proprietari di immobili commerciali intraprendono ristrutturazioni di facciate per conformarsi agli standard minimi di efficienza energetica, spesso integrando pannelli di rivestimento in gres porcellanato ventilati che migliorano le prestazioni termiche.
Le campagne di ristrutturazione spesso combinano la sostituzione delle superfici con l'ammodernamento del riscaldamento a pavimento, aumentando il volume di piastrelle per progetto rispetto agli interventi di mero ammodernamento estetico. Le ristrutturazioni di edifici storici utilizzano piastrelle in argilla fatte a mano per soddisfare le esigenze dei responsabili della conservazione, sostenendo le linee di produzione artigianali nello Shropshire e nel Devon. Gli ampliamenti modulari fuori sede, prefabbricati con pannelli in gres porcellanato leggero, riducono i tempi di consegna in loco, risultando utili per i lotti dei centri città con problemi logistici. I sussidi per l'efficienza energetica, come il Boiler Upgrade Scheme, aumentano indirettamente la domanda perché gli occupanti spesso coordinano l'ammodernamento del riscaldamento con la nuova pavimentazione in piastrelle. La convergenza tra incentivi alla sostenibilità e cambiamenti demografici verso l'invecchiamento che richiede la permanenza sul posto di lavoro, favorisce una prospettiva stabile e orientata alla ristrutturazione per il mercato delle piastrelle in ceramica del Regno Unito.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per canale di distribuzione: la trasformazione digitale ridefinisce il mix di vendita
I negozi specializzati di piastrelle e pietre naturali hanno mantenuto una quota di mercato del 39.85% nel 2025 grazie alla consulenza di progettazione in negozio e alle librerie di campioni che guidano la selezione tecnica dei prodotti. Le piattaforme online, sebbene oggi rappresentino solo l'12.05%, avanzano a un CAGR del 4.07%, poiché le reti logistiche e gli strumenti di visualizzazione in realtà aumentata stanno colmando il divario tattile negli acquisti a distanza. I grandi magazzini di bricolage come B&Q e Wickes servono clienti fai-da-te attenti al prezzo, ma integrano anche funzionalità "clicca e ritira" che uniscono la praticità digitale alla verifica fisica. Gli accordi diretti con l'appaltatore semplificano gli acquisti per grandi progetti commerciali, con piattaforme che offrono prezzi combinati che includono adesivi e stucchi consegnati secondo tempi sincronizzati. Showroom come Domus Clerkenwell uniscono display immersivi a configuratori basati su tablet, illustrando il futuro omnicanale della vendita al dettaglio di piastrelle.
I rivenditori specializzati difendono i margini offrendo servizi di project management e referenze di installatori accreditati, differenziandosi dai concorrenti dell'e-commerce puro focalizzati sui volumi. I marketplace online ampliano la portata geografica dei marchi boutique, esponendo i consumatori rurali a porcellane italiane di alta qualità, precedentemente confinate agli showroom londinesi. Le API integrate per la gestione delle scorte consentono controlli di disponibilità in tempo reale, riducendo i carrelli abbandonati a causa del rischio di ordini arretrati. I supplementi di trasporto legati alla carenza di autisti mettono a dura prova le promozioni di consegna gratuita, spingendo le piattaforme a sperimentare nodi di micro-evasione degli ordini vicino ai centri urbani.
Analisi geografica
L'Inghilterra ha rappresentato il 63.55% del fatturato del 2025, poiché le conversioni residenziali ad alta densità e le ristrutturazioni delle sedi aziendali di Londra mantengono l'adozione di piastrelle di alta qualità. La leadership di mercato della regione riflette la sua concentrazione economica, con Londra e le aree metropolitane circostanti che generano una domanda sostanziale sia per progetti di ristrutturazione residenziale che per installazioni commerciali. La Scozia ha registrato il CAGR regionale più rapido, pari al 3.45%, trainato dal completamento di alloggi a prezzi accessibili nell'ambito della strategia Housing 2040 del governo scozzese, unitamente all'iniziativa di Glasgow di riqualificare gli edifici pubblici per la conformità a zero emissioni nette. Il Galles, con una quota del 6.86%, si basa principalmente sulle ristrutturazioni residenziali a Cardiff e Swansea, moderate da una pipeline limitata di grandi progetti commerciali. L'Irlanda del Nord rimane la più piccola con una quota del 3.76%, limitata da redditi disponibili più bassi e da un cauto sentiment sugli investimenti immobiliari.
Le culture edilizie regionali influenzano il mix di prodotti: gli architetti londinesi specificano lastre di porcellana extra-large per gli ingressi dei monumenti, mentre le cooperative edilizie di Edimburgo danno priorità alla ceramica smaltata economica per i corridoi degli appartamenti di media altezza. La consolidata base di installatori inglesi supporta lavori di facciata complessi, mentre la crescita della Scozia è orientata verso il residenziale di nuova costruzione, dove i volumi di piastrelle per unità sono inferiori ma in aumento. Le disparità nei costi logistici influenzano i prezzi; le piastrelle sbarcate a Felixstowe raggiungono i magazzini di Birmingham a un prezzo inferiore dell'8% rispetto alle consegne effettuate via Cairnryan verso la Scozia centrale. Anche le variabili climatiche giocano un ruolo importante, poiché la resistenza al gelo della porcellana è un punto di forza nelle Highlands scozzesi, mentre la ceramica più leggera domina gli interni dei grattacieli londinesi, dove si applicano limiti di carico. In tutte le nazioni, i finanziamenti governativi per la ristrutturazione sono in linea con le scadenze della decarbonizzazione, incorporando una costante corrente sotterranea di domanda fino al 2030.
I centri urbani guidano le tendenze specifiche che si estendono all'esterno; il quartiere Ancoats di Manchester ha reso popolare la porcellana effetto cemento, ora disponibile in tutto il paese, e l'adozione da parte della Merchant City di Glasgow di lastre ispirate al terrazzo sta influenzando gli showroom dell'Inghilterra settentrionale. L'enfasi sulla ristrutturazione in Inghilterra sostiene i produttori artigianali di piastrelle in argilla lungo le Staffordshire Potteries, tutelando l'occupazione regionale e le competenze del patrimonio culturale. La spinta edilizia pubblica scozzese integra il gres porcellanato antiscivolo negli snodi dei trasporti, supportando i distributori locali specializzati in qualità tecniche. La crescita del turismo gallese alimenta le ristrutturazioni del settore alberghiero lungo la costa del Pembrokeshire, i cui operatori privilegiano la porcellana facile da pulire per resistere all'ingresso di sabbia. Il mercato modesto ma stabile dell'Irlanda del Nord si basa su ristrutturazioni di edilizia sociale finanziate da sussidi, dove l'ingegneria del valore determina la selezione dei materiali.
Analisi della catena del valore
Nel Regno Unito, la filiera delle piastrelle in ceramica è fortemente dipendente dalle importazioni a seguito del management buyout di Johnson Tiles nell'aprile 2024 e della successiva chiusura del suo stabilimento di produzione britannico, che ha trasferito la produzione a partner esterni. Ciò ha fatto sì che l'offerta di piastrelle nel Regno Unito rimanesse dipendente dai distretti produttivi europei e dai principali corridoi portuali per soddisfare la domanda nazionale.
A valle della filiera, le piastrelle vengono fornite tramite distributori e showroom specializzati, rivenditori di materiali edili, catene di negozi di bricolage e canali online con gestione centralizzata degli ordini. La specifica e l'installazione sono influenzate dai requisiti di resistenza allo scivolamento e dalle garanzie di sistema legate a substrati e adesivi, pertanto installatori, architetti e imprese edili svolgono un ruolo chiave nel processo decisionale. Anche i servizi post-vendita, tra cui supporto tecnico, librerie BIM-ready, campionatura e consegna coordinata con adesivi e malte, sono importanti in un mercato in cui la volatilità dei costi di trasporto e dei tempi di consegna rimane un vincolo, insieme a standard come la norma BS 5385-3:2024 e il Regolamento 7 sui Documenti Approvati.
Panorama competitivo
Il mercato delle piastrelle in ceramica del Regno Unito presenta un profilo moderatamente frammentato, in cui i primi cinque attori detengono una quota di mercato significativa nel 2024. Porcelanosa, con sede in Spagna, è leader nella visibilità online del marchio, traducendo la sua presenza digitale in visite negli showroom di Londra, Chelsea e Watford. RAK Ceramics sfrutta un centro di distribuzione nel Regno Unito nel Northamptonshire, garantendo la consegna in 48 ore di lastre sottili da 3 mm destinate alla ristrutturazione di uffici. Marazzi, di proprietà di Mohawk, sfrutta la logistica verticalmente integrata per mitigare la volatilità del trasporto, mentre Johnson Tiles sfrutta la flessibilità della produzione nazionale per aggiudicarsi commesse a breve termine nel settore dell'ospitalità. L'investimento di British Ceramic Tile in linee a getto d'inchiostro avanzate la posiziona in grado di fornire collezioni di paraschizzi su misura per i rivenditori di cucine nazionali, rafforzando la quota di mercato nazionale rispetto alle importazioni italiane.
Le mosse strategiche si concentrano sempre più sulla sostenibilità: Mohawk sta sperimentando l'elettrificazione dei forni alimentata da PPA rinnovabili, e RAK Ceramics ha annunciato un circuito di acqua riciclata che riduce i consumi di processo del 30%. Dazi antidumping del 14%-70% sulle piastrelle cinesi di piccolo formato rimarranno in vigore fino al 2026, garantendo ai produttori europei un ombrello di prezzo che tutela gli investimenti nella produzione a basse emissioni di carbonio. Le aziende si differenziano attraverso servizi a valore aggiunto come librerie di prodotti BIM-ready che accelerano la definizione delle specifiche nei progetti governativi che richiedono gemelli digitali. La collaborazione con specialisti di adesivi come Mapei produce garanzie di sistema apprezzate dai facility manager che cercano un unico punto di riferimento per l'assemblaggio delle piastrelle. Il marketing digitale, in particolare i visori di realtà aumentata per le stanze, è diventato fondamentale, con Porcelanosa che segnala un aumento del 37% delle conversioni tra gli utenti che interagiscono con il suo visualizzatore 3D prima delle visite in showroom.
L'attività di M&A rimane selettiva; i gruppi più grandi puntano su produttori di mosaici di nicchia per accaparrarsi margini decorativi, mentre le aziende a conduzione familiare di tegole in argilla attraggono l'interesse del private equity grazie alla stabile domanda di restauro. Le partnership nella catena di fornitura si estendono alla logistica, dove consorzi di produttori caricano insieme i rimorchi per ottimizzare la scarsa capacità dei veicoli pesanti e ridurre il costo per pallet a fronte della carenza di autisti. Le pipeline di innovazione sono ricche di tecnologie di smalto fotocatalitiche e a riduzione di NOx che promettono benefici in termini di qualità dell'aria interna ricercati nelle ristrutturazioni degli uffici post-pandemia. Le start-up che sviluppano telecamere per l'ispezione dei difetti basate sull'intelligenza artificiale attraggono capitali di rischio, con l'obiettivo di aumentare la resa al primo passaggio e ridurre l'intensità energetica per metro quadrato utilizzabile. Nel complesso, il contesto competitivo bilancia economie di scala con agilità progettuale, garantendo che sia i giganti internazionali che gli specialisti locali mantengano fossati competitivi ben definiti fino al 2030.
Leader del settore delle piastrelle in ceramica nel Regno Unito
Prism Johnson Ltd.
Gruppo Porcelanosa
Ceramica Marazzi
Piastrelle CTD
Mohawk Industries
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Aprile 2026: Marazzi - La collezione di ceramiche "Grande Lume" dell'azienda ha ricevuto il premio Red Dot Award 2026 per il design di prodotto. Il premio riconosce la leadership nel design e supporta la domanda nel segmento residenziale e commerciale di alta gamma. Potrebbe inoltre rafforzare il posizionamento premium dell'azienda nel mercato britannico.
- Maggio 2025: Porcelanosa Grupo - Porcelanosa Grupo è stata nominata fornitore ufficiale della casa reale di Re Carlo III del Regno Unito. Questo riconoscimento accresce la visibilità e la credibilità del marchio nel mercato britannico, favorendo le prospettive di distribuzione e di inclusione nelle specifiche dei progetti nei settori residenziale di lusso e dell'ospitalità di alta gamma.
- Maggio 2025: Porcelanosa Grupo - L'azienda è stata nominata fornitore ufficiale della Casa Reale di Re Carlo III del Regno Unito, subentrando al precedente mandato reale del Principe di Galles. Questo cambiamento rafforza il posizionamento premium e l'allineamento con progetti reali di alto profilo. Amplia inoltre la visibilità in importanti progetti di sviluppo nel Regno Unito e le partnership incentrate sul design.


Ambito del rapporto sul mercato delle piastrelle in ceramica nel Regno Unito
Le piastrelle di ceramica sono costituite da sabbia, prodotti naturali e argille e una volta modellate in una forma, vengono cotte in un forno. Le piastrelle di ceramica sono durevoli, resistenti all'acqua, all'umidità e al fuoco e sono economiche rispetto ad altri prodotti per pavimentazione. Il mercato delle piastrelle di ceramica nel Regno Unito è segmentato per prodotto (smaltato, porcellanato, antigraffio, altri prodotti), per applicazione (piastrelle per pavimenti, piastrelle per rivestimenti, altre applicazioni), per tipo di costruzione (nuova costruzione, sostituzione e ristrutturazione) e per utente finale (Residenziale, Commerciale).
Per tipo di prodotto
| Piastrelle di porcellana |
| Piastrelle in ceramica smaltata |
| Piastrelle in ceramica non smaltata |
| Tessere di mosaico |
| Altri (decorativi, fantasia, fatti a mano) |
Per Applicazione
| Pavimento |
| Muro |
| Roofing |
Per utente finale
| Residenziale | |
| Commerciale | Ospitalità (Hotel, Resort) |
| Spazi al dettaglio | |
| Uffici e istituzioni | |
| Settore Sanitario | |
| Strutture educative | |
| Hub di trasporto (aeroporti, metropolitana, terminal degli autobus) | |
| Altri utenti commerciali |
Per tipo di costruzione
| Nuove Costruzioni |
| Ristrutturazione e sostituzione |
Per canale di distribuzione
| Negozi specializzati di piastrelle e pietre |
| Negozi di bricolage e bricolage |
| Vendita al dettaglio online |
| Vendita diretta agli appaltatori |
Per geografia
| Inghilterra |
| Scozia |
| Galles |
| Irlanda del Nord |
| Per tipo di prodotto | Piastrelle di porcellana | |
| Piastrelle in ceramica smaltata | ||
| Piastrelle in ceramica non smaltata | ||
| Tessere di mosaico | ||
| Altri (decorativi, fantasia, fatti a mano) | ||
| Per Applicazione | Pavimento | |
| Muro | ||
| Roofing | ||
| Per utente finale | Residenziale | |
| Commerciale | Ospitalità (Hotel, Resort) | |
| Spazi al dettaglio | ||
| Uffici e istituzioni | ||
| Settore Sanitario | ||
| Strutture educative | ||
| Hub di trasporto (aeroporti, metropolitana, terminal degli autobus) | ||
| Altri utenti commerciali | ||
| Per tipo di costruzione | Nuove Costruzioni | |
| Ristrutturazione e sostituzione | ||
| Per canale di distribuzione | Negozi specializzati di piastrelle e pietre | |
| Negozi di bricolage e bricolage | ||
| Vendita al dettaglio online | ||
| Vendita diretta agli appaltatori | ||
| Per geografia | Inghilterra | |
| Scozia | ||
| Galles | ||
| Irlanda del Nord | ||


Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato delle piastrelle in ceramica nel Regno Unito?
Il mercato è valutato a 1.3 miliardi di dollari nel 2026 e si prevede che crescerà fino a 1.49 miliardi di dollari entro il 2031, con un CAGR del 2.66%.
Quale categoria di prodotto è la più venduta nel settore delle piastrelle in ceramica nel Regno Unito?
Le piastrelle in porcellana dominano con una quota del 38.12% grazie al loro basso assorbimento d'acqua, all'elevata resistenza e alla versatilità sia nei progetti residenziali che commerciali.
Con quale rapidità si sta espandendo la vendita al dettaglio online di piastrelle in ceramica nel Regno Unito?
Le vendite dell'e-commerce stanno aumentando a un CAGR del 4.07%, poiché showroom virtuali, strumenti di realtà aumentata e opzioni di consegna più rapide incoraggiano gli acquisti a distanza.
Perché le piastrelle in ceramica sono preferite per gli impianti di riscaldamento a pavimento?
L'elevata conduttività termica e la durevolezza delle piastrelle ottimizzano il trasferimento del calore, aiutando gli edifici a soddisfare i più severi standard di efficienza energetica previsti dal Documento Approvato L.
Quale regione del Regno Unito registra il più rapido aumento della domanda di piastrelle in ceramica?
La Scozia registra il CAGR più rapido, pari al 3.45%, trainato dalla spesa per le infrastrutture e dagli sviluppi residenziali ad alta efficienza energetica, sostenuti da politiche governative devolute.
Pagina aggiornata l'ultima volta il:



