

Dimensioni e quota di mercato dei trattori agricoli autonomi nel Regno Unito
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
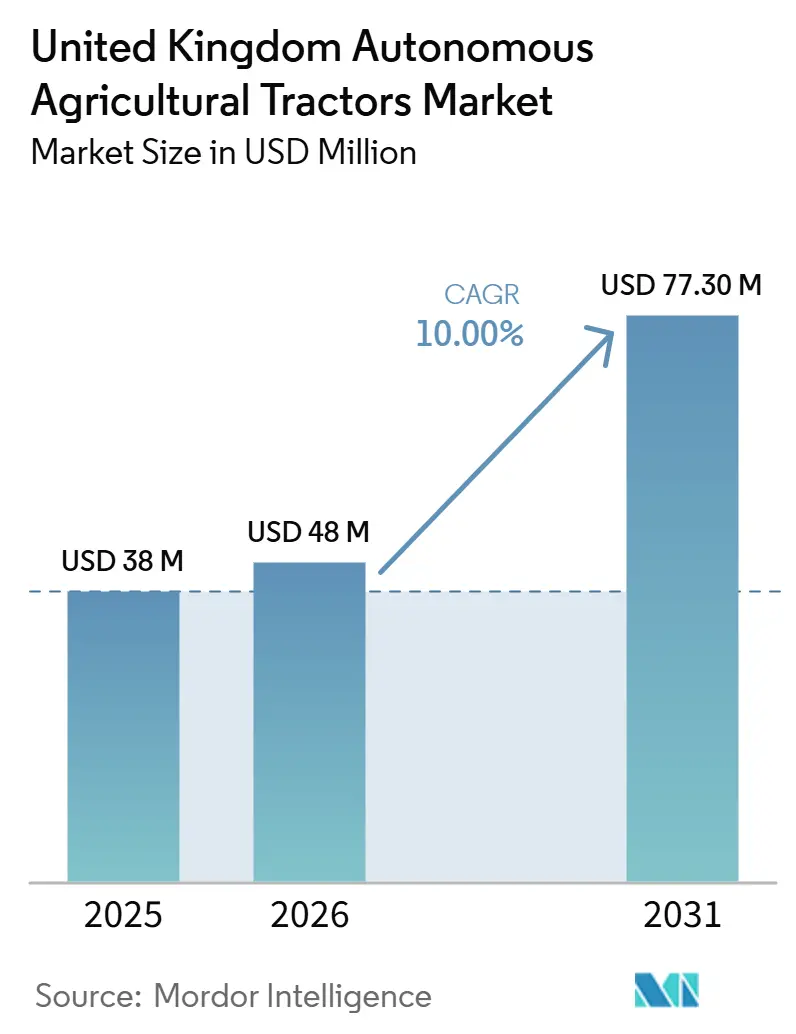
| Dimensione del mercato (2026) | USD 48 milioni |
| Dimensione del mercato (2031) | USD 77.30 milioni |
| Tasso di crescita (2026 - 2031) | 10.00% CAGR |
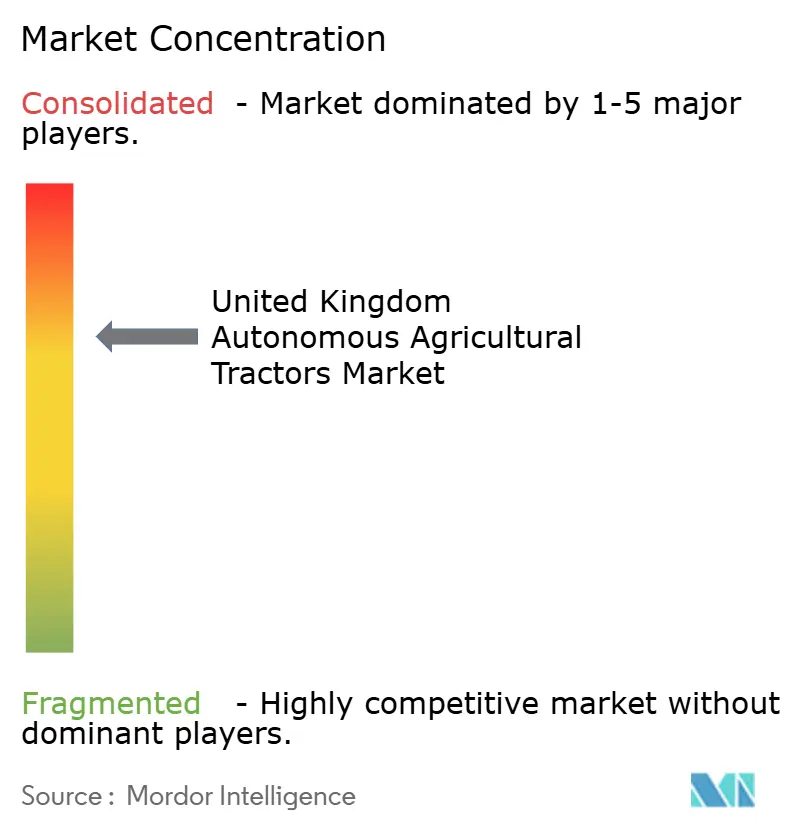
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei trattori agricoli autonomi nel Regno Unito a cura di Mordor Intelligence
Il mercato britannico dei trattori agricoli autonomi aveva un valore di 38 milioni di dollari nel 2025 e si prevede che crescerà da 48 milioni di dollari nel 2026 a 77.3 milioni di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 12.5% durante il periodo di previsione (2026-2031). Il mercato britannico dei trattori agricoli autonomi sta crescendo più rapidamente rispetto a molti mercati europei limitrofi. Gli agricoltori si trovano a dover gestire una forza lavoro più limitata, finestre di lavoro sul campo più ristrette e una maggiore necessità di migliorare l'utilizzo delle macchine in ogni stagione. La base installata di trattori dotati di guida autonoma offre un percorso di aggiornamento pratico, consentendo alle aziende agricole di passare dalla guida assistita a una maggiore autonomia senza dover sostituire l'intera flotta in una volta. I finanziamenti pubblici supportano l'adozione riducendo i costi iniziali e collegando l'automazione a una maggiore produttività, a un uso più preciso degli input e a operazioni agricole a basse emissioni. La struttura competitiva rimane moderatamente concentrata, sebbene il mercato offra ancora spazio a specialisti dell'automazione, fornitori di retrofit, produttori di sensori e distributori regionali in grado di supportare flotte miste. Le maggiori opportunità a breve termine si presentano laddove l'autonomia consente passaggi ripetuti sul campo, orari di lavoro più lunghi e una supervisione più agevole su superfici più ampie o su filari di colture specializzate ad alta intensità di manodopera.
Punti chiave del rapporto
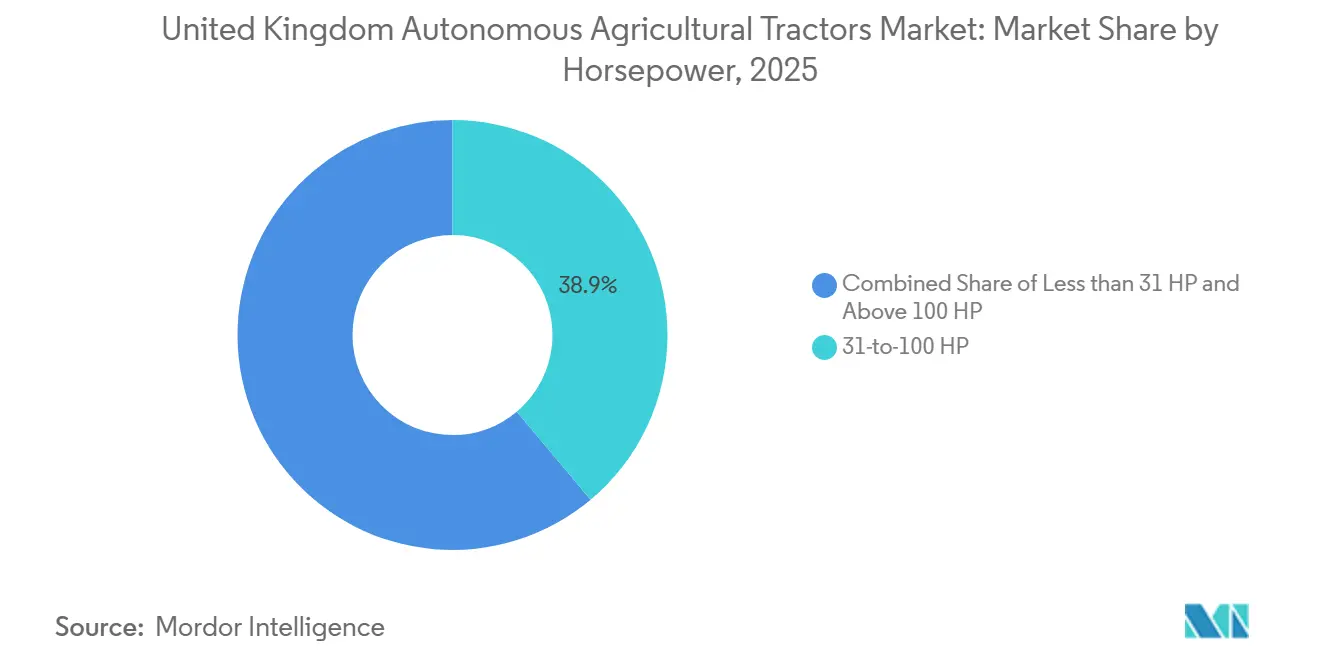
- In termini di potenza, il segmento da 31 a 100 CV deteneva una quota del 38.9% nel 2025, mentre si prevede che il segmento oltre i 100 CV si espanderà a un tasso di crescita annuo composto (CAGR) dell'11.5% fino al 2031.
- In base al livello di automazione, i sistemi semi-autonomi rappresentavano il 67.6% della quota di mercato dei trattori agricoli autonomi nel Regno Unito nel 2025, mentre i sistemi completamente autonomi hanno registrato il CAGR (tasso di crescita annuale composto) più elevato, pari al 13.0% fino al 2031.
- Per tipologia di trazione, i trattori diesel rappresentavano il 75.7% del mercato nel 2025, mentre si prevede che le piattaforme elettriche a batteria cresceranno a un tasso annuo composto del 13.5% fino al 2031.
- Nel 2025, per tipologia di applicazione, la lavorazione del terreno ha rappresentato il 36.9% del mercato britannico dei trattori agricoli autonomi, mentre le attività di frutticoltura e viticoltura sono in crescita a un tasso annuo composto dell'11.5% fino al 2031.
- Per tipologia di componente, i moduli GPS e GNSS hanno dominato il mercato con una quota del 34.9% nel 2025, mentre si prevede che i moduli LiDAR e Radar cresceranno a un tasso annuo composto del 12.5% fino al 2031.
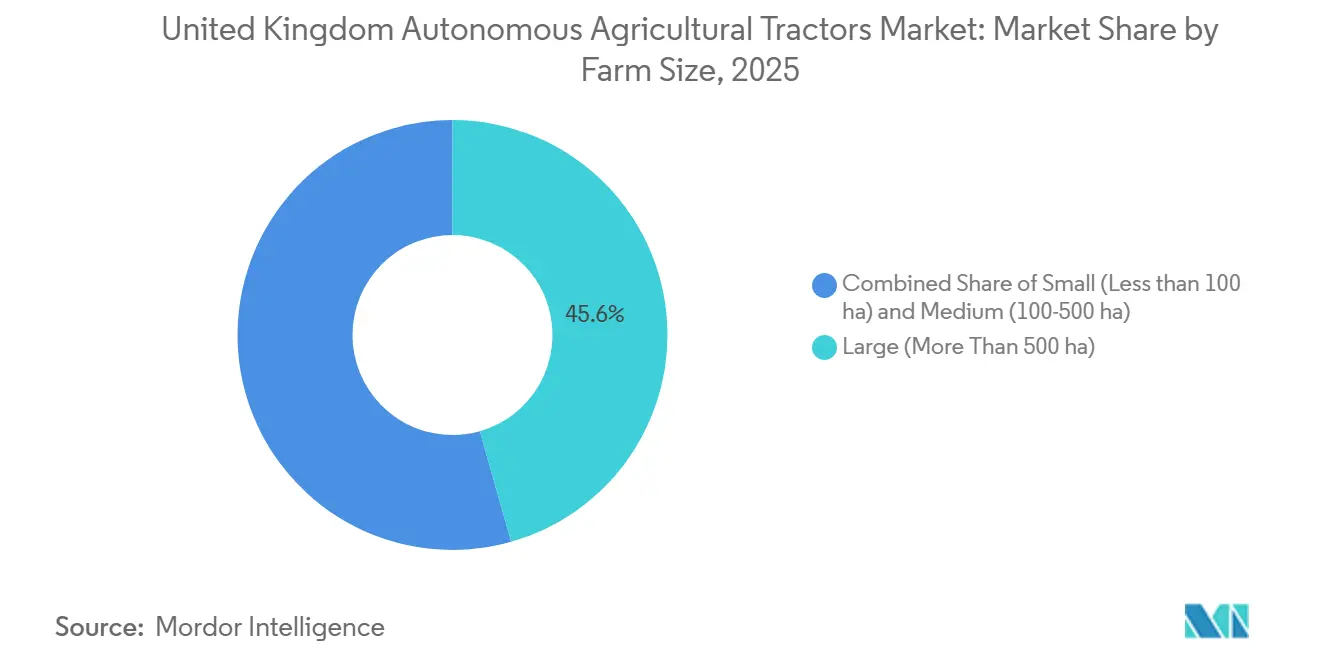
- In base alla dimensione delle aziende agricole, le grandi aziende con una superficie superiore a 500 ettari detenevano una quota del 45.6% nel 2025, mentre si prevede che le aziende di medie dimensioni, comprese tra 100 e 500 ettari, si espanderanno a un tasso di crescita annuo composto (CAGR) dell'11.0% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato dei trattori agricoli autonomi nel Regno Unito
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Carenza di manodopera agricola e scarsità di operatori qualificati | + 3.5% | Mercato principale del Regno Unito, con ricadute nelle regioni arabili dell'Unione Europea. | A breve termine (≤ 2 anni) |
| Adozione dell'agricoltura di precisione e dei sistemi di guida connessi | + 4.1% | A livello globale, con la maggiore penetrazione nel Regno Unito. | Medio termine (2-4 anni) |
| I finanziamenti governativi accelerano l'adozione dei trattori autonomi. | + 2.8% | Regno Unito | Medio termine (2-4 anni) |
| Aumento della produttività grazie alle operazioni sul campo 24 ore su 24 e alla supervisione di più macchine. | + 2.2% | Mercato principale nel Regno Unito e importanti attività nel settore delle colture arabili nell'Unione Europea. | A breve termine (≤ 2 anni) |
| I kit di retrofit per l'autonomia e le piattaforme per trattori predisposte per l'autonomia riducono le difficoltà di adozione. | + 1.9% | Regno Unito | Medio termine (2-4 anni) |
| La meccanizzazione delle colture specializzate in frutteti e vigneti crea un caso d'uso di alto valore. | + 1.6% | Regno Unito ed Europa meridionale | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Carenza di manodopera agricola e scarsità di operatori specializzati
Il mercato britannico dei trattori agricoli autonomi sta beneficiando di un cambiamento nel mercato del lavoro che è diventato strutturale piuttosto che temporaneo. I cambiamenti migratori post-Brexit hanno ridotto l'afflusso annuale di lavoratori agricoli stagionali provenienti dall'Unione Europea nel Regno Unito di circa 40,000-70,000 unità nel 2024 rispetto ai livelli pre-2020, e tale divario ha modificato l'economia delle operazioni sul campo nell'orticoltura e nell'agricoltura [1] Fonte: Migration Advisory Committee, “Annual Report 2024”, Governo del Regno Unito, gov.uk. La pressione non si limita alla manodopera generica sul campo, poiché anche gli operatori di trattori e i supervisori esperti stanno diventando più difficili da sostituire man mano che i lavoratori più anziani lasciano il mondo del lavoro. Questo è rilevante perché l'autonomia iniziale offre prestazioni migliori in attività ripetitive come l'aratura e la semina, dove le aziende agricole in precedenza facevano affidamento su operatori qualificati per mantenere la precisione per lunghe ore. Man mano che questo bacino di manodopera si riduce, il mercato britannico dei trattori agricoli autonomi diventa più attraente per le aziende agricole che cercano di ridurre la dipendenza da operatori scarsi pur mantenendo la qualità del lavoro. Questo è uno dei motivi per cui le classi di potenza media e alta continuano ad attirare la maggior parte dell'attenzione commerciale nelle grandi regioni agricole.
Adozione dell'agricoltura di precisione e della piattaforma di guida connessa
La crescita del mercato britannico dei trattori agricoli autonomi è supportata dalla crescente adozione dell'agricoltura di precisione nelle principali aziende agricole. Secondo l'Agriculture and Horticulture Development Board (AHDB), nel 2025 oltre il 65% delle grandi aziende agricole del paese utilizzava già trattori dotati di sistemi di guida RTK-GNSS installati in fabbrica o retrofit [2] Fonte: Agriculture and Horticulture Development Board, “Precision Farming,” AHDB, ahdb.org.uk. Ciò significa che una quota significativa della flotta esistente possiede già l'infrastruttura di posizionamento di base necessaria per livelli di autonomia più elevati. Questa base installata riduce le barriere all'adozione, poiché l'autonomia può essere introdotta tramite aggiornamenti software, sensori e controlli, anziché con la sostituzione completa della macchina in ogni caso. John Deere ha perseguito questo approccio graduale attraverso il suo ecosistema di macchine e operazioni connesse, che supporta la pianificazione del percorso e l'esecuzione sul campo sulla base dei flussi di lavoro di precisione esistenti. Con l'aumento del numero di trattori predisposti per la guida autonoma che entrano a far parte del parco macchine, si amplia la base di potenziali destinatari degli aggiornamenti per l'automazione, rendendo gli attuali investimenti nell'agricoltura di precisione un fattore determinante per la crescita del mercato britannico dei trattori agricoli autonomi nei prossimi anni.
I finanziamenti governativi accelerano l'adozione dei trattori autonomi.
I finanziamenti pubblici rappresentano un fattore determinante per il mercato dei trattori agricoli autonomi nel Regno Unito, in quanto riducono il costo effettivo dell'adozione dell'automazione. Nell'ambito del programma di sovvenzioni "Improving Farm Productivity" per il ciclo 2023-2024, il Dipartimento per l'ambiente, l'alimentazione e gli affari rurali (DEFRA) ha coperto fino al 40% dei costi ammissibili per le attrezzature robotiche e automatizzate, con un supporto che variava da 25,000 sterline (31,500 dollari) a 500,000 sterline (630,000 dollari) per richiedente. Questo livello di supporto ha reso accessibili le prime implementazioni per le aziende agricole che altrimenti avrebbero ritardato i piani di automazione. L'effetto delle politiche si estende oltre i sussidi diretti, poiché i programmi agricoli premiano sempre più l'uso preciso degli input, la minore compattazione del suolo e le operazioni più pulite, tutti elementi in linea con i sistemi autonomi e semi-autonomi. Di conseguenza, le decisioni di adozione sono ora legate sia all'efficienza delle attrezzature sia ai risultati più ampi in termini di supporto alle aziende agricole, portando il mercato dei trattori agricoli autonomi del Regno Unito oltre la fase pilota e verso una pianificazione commerciale più concreta.
Aumento della produttività grazie alle operazioni sul campo 24 ore su 24 e alla supervisione di più macchine.
Il mercato britannico dei trattori agricoli autonomi sta guadagnando terreno perché l'autonomia consente alle aziende agricole di sfruttare al meglio le brevi finestre temporali dedicate alle lavorazioni del campo, anziché limitarsi a ridurre i costi orari della manodopera. Molte aziende agricole del Regno Unito operano in periodi ristretti e condizionati dalle condizioni meteorologiche per la lavorazione, la semina e la preparazione al raccolto, il che rende l'estensione delle ore di lavoro un vantaggio considerevole. I sistemi di autonomia, sia autonomi che supervisionati, permettono di lavorare con maggiore costanza durante turni lunghi e notturni, soprattutto in attività ripetitive con una minore densità di ostacoli. Questo si traduce in un vantaggio diretto per le grandi aziende cerealicole e di ortaggi a radice, dove la tempistica influisce sulle condizioni del suolo, sul posizionamento delle sementi e sull'accesso successivo al campo. Migliora inoltre l'utilizzo delle macchine, poiché un singolo supervisore può gestire una quantità di lavoro maggiore rispetto a quella che un operatore convenzionale potrebbe svolgere nello stesso periodo. Questa logica operativa è uno dei motivi principali per cui il mercato britannico dei trattori agricoli autonomi si sta sviluppando principalmente nelle aree agricole a grande superficie.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| I limiti elevati dei costi di acquisizione si estendono oltre le grandi imprese | -2.1% | La pressione maggiore si concentra sulle aziende agricole del Regno Unito con una superficie inferiore a 100 ettari. | Medio termine (2-4 anni) |
| L'ambiguità normativa ritarda l'implementazione completamente automatizzata | -1.5% | Regno Unito | Medio termine (2-4 anni) |
| Le carenze in termini di connettività e posizionamento riducono la fiducia operativa. | -0.9% | aree rurali e montane del Regno Unito | A lungo termine (≥ 4 anni) |
| La compatibilità tra flotte miste e la prontezza operativa necessitano ancora di miglioramenti. | -0.6% | Regno Unito | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Gli elevati costi di acquisizione limitano la portata delle imprese anche al di fuori delle grandi aziende.
L'elevato costo iniziale rimane uno dei principali ostacoli al mercato dei trattori agricoli autonomi nel Regno Unito. Il sovrapprezzo associato ai pacchetti completamente autonomi nella fascia di potenza più elevata è difficile da giustificare per le piccole aziende agricole, quando l'utilizzo annuo delle macchine è limitato e i tempi di ammortamento si estendono oltre i normali cicli di sostituzione. Nel 2024, i dati del Dipartimento per l'ambiente, l'alimentazione e gli affari rurali (DEFRA) mostravano che le aziende agricole con una superficie inferiore a 100 ettari rappresentavano una quota considerevole del totale, il che significa che gran parte del mercato agricolo non si presta naturalmente ai vantaggi economici iniziali dell'automazione di fascia alta. Sebbene le opzioni di retrofit riducano la soglia di ingresso, la redditività dipende comunque dall'utilizzo, dalla disposizione dei campi e dalla disponibilità di assistenza qualificata. Di conseguenza, l'adozione rimane più forte tra le grandi aziende agricole e i contoterzisti, che possono estendere la tecnologia su una superficie maggiore e per un numero maggiore di ore di lavoro. Finché modelli di proprietà come il leasing, la contrattualistica e la condivisione tra aziende agricole non diventeranno più comuni, il costo continuerà a rallentare l'adozione dei trattori agricoli autonomi nel mercato del Regno Unito.
L'ambiguità normativa ritarda l'implementazione completamente automatizzata.
Il mercato si trova ad affrontare un significativo vincolo normativo, poiché il percorso per il funzionamento completamente automatizzato sul campo rimane poco chiaro. A partire dal 2026, le aziende agricole possono commercializzare sistemi semiautonomi più facilmente rispetto a quelli completamente senza conducente, poiché gli obblighi di supervisione, responsabilità e sicurezza sono più gestibili in questa categoria. La regolamentazione dei macchinari in Europa ora pone maggiore enfasi sulla valutazione formale del rischio per i sistemi autonomi, innalzando la soglia per la pianificazione del lancio, l'accettazione assicurativa e l'approvazione operativa [3] Fonte: Unione europea, “Regolamento (UE) 2023/1230 sui macchinari”, Gazzetta ufficiale dell'Unione europea, europa.eu . Ciò non arresta lo sviluppo del prodotto, ma rallenta la scalabilità commerciale nel Regno Unito, poiché gli acquirenti richiedono la certezza che le macchine possano essere utilizzate legalmente e assicurate in modo pratico in condizioni di lavoro reali. Di conseguenza, molte aziende agricole continuano a considerare l'autonomia come uno strumento supervisionato piuttosto che come una risorsa operativa completamente indipendente. Fino a quando non emergeranno linee guida più chiare nel Regno Unito, questo vincolo manterrà l'industria britannica dei trattori agricoli autonomi orientata verso le implementazioni semiautonome.
Analisi del segmento
In base alla potenza: la potenza di fascia media frena i volumi, mentre la potenza elevata traina la crescita.
Nel 2025, il segmento da 31 a 100 CV deteneva il 38.9% del mercato britannico dei trattori agricoli autonomi, risultando la fascia di potenza più importante in termini di fatturato. Questa posizione riflette la diffusione di aziende agricole miste, con coltivazioni di seminativi e sementi, che si affidano a trattori di media potenza versatili per la lavorazione del terreno, la semina e l'irrorazione nelle zone pianeggianti dell'Inghilterra. Il segmento beneficia inoltre di un buon equilibrio tra costo delle attrezzature, versatilità sul campo e idoneità al funzionamento guidato o semi-autonomo. In gran parte del mercato britannico dei trattori agricoli autonomi, questa gamma rappresenta il punto di ingresso più realistico per le aziende agricole che desiderano automatizzare le proprie attività senza passare immediatamente alle macchine più grandi.
Si prevede che il segmento con potenza superiore a 100 CV crescerà a un tasso annuo composto (CAGR) dell'11.5% fino al 2031, indicando dove si prevede una maggiore espansione. Questa crescita è legata alle grandi aziende agricole specializzate nella coltivazione di cereali e ortaggi a radice, dove il lavoro ad alta trazione, le lunghe percorrenze in campo e le operazioni notturne generano un maggiore ritorno sull'investimento nell'automazione. AGCO Corporation ha rafforzato questa tendenza con il lancio della serie Fendt 1000 Vario Gen4, che include opzioni di automazione integrate in fabbrica per le operazioni di lavorazione del terreno e trasporto del grano, con consegne a partire dal 2026. La fascia di potenza più bassa rimane limitata a usi specialistici più ristretti, mantenendosi ben al di sotto delle classi di macchine agricole più diffuse nel mercato britannico dei trattori agricoli autonomi. Con l'ampliamento dell'adozione commerciale, si stima che la crescita della potenza rimarrà più forte laddove le macchine di grandi dimensioni possono operare per un numero maggiore di ore su superfici più ampie.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per livello di automazione: volume semi-autonomo con inerzia completamente autonoma
Nel 2025, i sistemi semiautonomi detenevano il 67.6% della quota di mercato dei trattori agricoli autonomi nel Regno Unito, rappresentando il livello di automazione dominante. Questa posizione riflette le attuali condizioni assicurative, di sicurezza e normative, che privilegiano i sistemi che mantengono un operatore all'interno o nelle immediate vicinanze del ciclo di lavoro. Le macchine semiautonome offrono valore aggiunto attraverso l'esecuzione del percorso, la gestione delle capezzagne e il coordinamento degli attrezzi, pur rimanendo entro i limiti delle prassi operative consolidate. Di conseguenza, l'autonomia supervisionata è diventata la categoria commercialmente più redditizia nel mercato dei trattori agricoli autonomi del Regno Unito per il 2025 e il 2026.
Si prevede che i sistemi completamente autonomi cresceranno a un tasso annuo composto (CAGR) del 13.0% fino al 2031, nonostante i volumi attualmente inferiori. Questa prospettiva di crescita è supportata dai lanci di prodotti da parte di grandi produttori, tra cui John Deere e Kubota Corporation, che stanno già commercializzando piattaforme ad alta autonomia per l'uso in campo e per colture specializzate. Ciò indica che la maturità dei prodotti sta progredendo anche se la regolamentazione è ancora incompleta. Con il miglioramento della validazione della sicurezza e l'aumento della chiarezza legale, si stima che una quota maggiore del mercato dei trattori agricoli autonomi nel Regno Unito passerà dall'esecuzione supervisionata al funzionamento in campo senza presidio. Questa transizione probabilmente inizierà con attività ripetitive in condizioni di campo geolocalizzate per poi estendersi ad applicazioni più variabili.
Per tipologia di trazione: il diesel mantiene la leadership di mercato, mentre i trattori elettrici si espandono rapidamente.
Nel 2025, i trattori diesel rappresentavano il 75.7% del mercato britannico dei trattori agricoli autonomi, a dimostrazione del fatto che l'adozione attuale è ancora fortemente dipendente dalle motorizzazioni convenzionali. Il diesel è particolarmente adatto a lunghe ore di lavoro, potenze elevate e condizioni di campo in cui la logistica del rifornimento supera i vantaggi di motorizzazioni alternative. Ciò è particolarmente rilevante nelle grandi aziende agricole, dove l'autonomia viene inizialmente impiegata per lavori pesanti o prolungati. Di conseguenza, il diesel mantiene la sua quota dominante nel mercato britannico dei trattori agricoli autonomi, nonostante la crescente sperimentazione di nuove motorizzazioni.
Si prevede che i trattori elettrici a batteria cresceranno a un tasso annuo composto (CAGR) del 13.5% fino al 2031, diventando così la tipologia di trazione in più rapida crescita. Questa crescita riflette la convergenza tra autonomia, politiche agricole a basse emissioni e la domanda di macchine più pulite, in linea con gli obiettivi a lungo termine di zero emissioni nette del Dipartimento per l'ambiente, l'alimentazione e gli affari rurali (DEFRA). Nel 2025, Kubota Corporation ha presentato un prototipo di trattore autonomo a celle a combustibile a idrogeno, a dimostrazione del fatto che il settore sta esplorando alternative al diesel per il lavoro autonomo. Le piattaforme elettriche e a basse emissioni rappresentano una quota minore delle installazioni attuali, ma il loro tasso di crescita suggerisce che acquisiranno maggiore importanza nel mercato britannico dei trattori agricoli autonomi, man mano che si svilupperanno i quadri normativi e gli ecosistemi di ricarica e rifornimento. Si prevede che i sistemi ibridi rimarranno un'opzione di transizione per gli operatori che cercano di ridurre le emissioni senza sacrificare la flessibilità sul campo.
Per tipologia di applicazione: la lavorazione del terreno è l'utilizzo più diffuso, mentre i lavori in frutteto e vigneto si espandono più rapidamente.
Nel 2025, la lavorazione del terreno ha rappresentato il 36.9% del mercato britannico dei trattori agricoli autonomi, risultando il segmento applicativo più importante. Questa posizione riflette la natura delle operazioni di lavorazione, che prevedono schemi di movimento ripetibili, una minore densità di ostacoli e una pianificazione del campo più semplice rispetto ad altre attività agricole. Di conseguenza, i sistemi autonomi di prima generazione sono entrati nell'uso commerciale per la lavorazione del terreno prima di essere estesi ad applicazioni più complesse. All'interno del mercato britannico dei trattori agricoli autonomi, la lavorazione del terreno rimane il punto di partenza più pratico per le aziende agricole che cercano vantaggi misurabili da un utilizzo prolungato delle macchine e da un'esecuzione costante sul campo.
Si prevede che le attività di frutticoltura e viticoltura cresceranno a un tasso annuo composto (CAGR) dell'11.5% fino al 2031, diventando così il segmento applicativo in più rapida crescita. Questa crescita è legata all'espansione dei vigneti inglesi, all'elevato fabbisogno di manodopera per ogni passaggio tra i filari e alla crescente disponibilità di piattaforme autonome a carreggiata stretta progettate per le condizioni di coltivazione di colture specializzate. Questo segmento applicativo rappresenta un valido esempio di applicazione dell'automazione, combinando la pressione della manodopera, la ripetitività delle operazioni e la redditività delle colture di alta qualità. Anche le operazioni di semina e raccolta dovrebbero progredire, ma attualmente sono in ritardo rispetto alle lavorazioni del terreno e alle applicazioni specializzate per la coltivazione in filari in termini di maturità commerciale. Di conseguenza, la crescita del mercato britannico dei trattori agricoli autonomi rimane divisa tra i volumi consolidati su larga scala e la nicchia in rapida espansione delle colture specializzate.
Per componente: il posizionamento mantiene la base mentre i sistemi di percezione acquisiscono peso
Nel 2025, i moduli GPS e GNSS detenevano la quota maggiore del mix di componenti, pari al 34.9%, a testimonianza del loro ruolo fondamentale nella pianificazione del percorso e nel posizionamento delle macchine. Questa quota evidenzia come i precedenti investimenti nella tecnologia di guida supportino ora l'intero sistema di autonomia. Nel mercato britannico dei trattori agricoli autonomi, l'hardware di posizionamento costituisce la base per la supervisione, il controllo del percorso e l'esecuzione automatizzata. Ciò spiega anche perché le aziende agricole dotate di sistemi di precisione consolidati siano in una posizione migliore per adottare livelli di autonomia più elevati rispetto a quelle che partono da zero.
Si prevede che i moduli LiDAR e radar cresceranno a un tasso annuo composto del 12.5% fino al 2031, a testimonianza della crescente importanza della percezione e del rilevamento degli ostacoli. Con l'evoluzione delle macchine verso il funzionamento senza presidio, i sistemi di rilevamento devono diventare più robusti, in modo che la consapevolezza del campo non dipenda da un singolo flusso di posizionamento o da un input di base della telecamera. John Deere ha promosso questa direzione con un'architettura di percezione ampliata nei suoi sistemi autonomi, mentre Kubota Corporation ha lavorato su una connettività remota più affidabile per i macchinari autonomi. Di conseguenza, il profilo dei componenti del mercato britannico dei trattori agricoli autonomi si sposterà gradualmente da sistemi incentrati sulla guida a sistemi di rilevamento e integrazione software più ampi. Anche il software di controllo e navigazione, insieme ai sistemi di visione, acquisirà un valore strategico man mano che l'autonomia si evolverà oltre i semplici passaggi ripetitivi.
In base alle dimensioni dell'azienda agricola: le grandi aziende rappresentano la principale fonte di reddito, mentre le aziende di medie dimensioni rappresentano la prossima generazione.
Nel 2025, le grandi aziende agricole (oltre 500 ettari) detenevano il 45.6% della quota di mercato dei trattori agricoli autonomi nel Regno Unito, a dimostrazione di quanto l'adozione dipenda dalle dimensioni. Queste aziende beneficiano di periodi di utilizzo più lunghi dei macchinari, di un maggiore utilizzo annuo delle macchine, di un migliore accesso al capitale e di un ritorno sull'investimento più chiaro per le attrezzature autonome. I dati del Dipartimento per l'ambiente, l'alimentazione e gli affari rurali (DEFRA) mostrano che una piccola percentuale di grandi aziende agricole gestisce una quota sproporzionatamente elevata di terreno agricolo, amplificando la propria influenza sulla domanda di attrezzature. Di conseguenza, le grandi aziende continuano a rappresentare la principale fonte di reddito nel mercato britannico dei trattori agricoli autonomi.
Si prevede che le aziende agricole di medie dimensioni, da 100 a 500 ettari, cresceranno a un tasso annuo composto (CAGR) dell'11.0% fino al 2031, diventando così il segmento di aziende agricole in più rapida crescita. Questa crescita riflette il miglioramento dell'accesso alle opzioni di retrofit, ai modelli di adozione graduale e al supporto dei fornitori, che riduce i costi di prova dell'autonomia prima di un impegno definitivo. SoilEssentials distribuisce le attrezzature autonome AgXeed in Scozia e nel Nord dell'Inghilterra, offrendo agli operatori di medie dimensioni un percorso più diretto per valutare l'utilizzo commerciale. Le aziende agricole di medie dimensioni stanno quindi diventando il prossimo bacino di crescita significativo per il mercato dei trattori agricoli autonomi nel Regno Unito. Le piccole aziende agricole rimangono limitate dalla frammentazione dei campi e dal minore utilizzo annuo delle macchine, sebbene l'agricoltura contrattuale e i modelli di condivisione delle macchine potrebbero gradualmente attrarre una base di aziende agricole più ampia in questa categoria nel tempo.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Nel 2025, l'Inghilterra deteneva la quota maggiore del mercato britannico dei trattori agricoli autonomi e rimane il principale centro di attività commerciale. Con 4.3 milioni di ettari di terreno coltivabile nel 2025, la più grande economia agricola del paese ha raggiunto le dimensioni necessarie per rendere commercialmente redditizie le tecnologie di lavorazione, semina e irrorazione autonome. L'Inghilterra orientale, le Midlands orientali e lo Yorkshire e l'Humber rimangono le aree con la maggiore domanda, poiché le strutture agricole in queste zone consentono cicli di lavoro più lunghi e un migliore utilizzo delle macchine. L'Inghilterra beneficia inoltre di una rete di concessionari e assistenza più capillare per i principali marchi di macchine di precisione e autonome. Questa combinazione di struttura territoriale, accesso all'assistenza e fiducia iniziale da parte degli utenti mantiene l'Inghilterra al centro del mercato britannico dei trattori agricoli autonomi.
La Scozia rappresenta l'opportunità regionale in più rapida crescita nel mercato britannico dei trattori agricoli autonomi, poiché le dimensioni medie delle aziende agricole in alcune zone del Paese consentono una maggiore redditività dall'utilizzo continuativo delle macchine. Aree come l'Aberdeenshire, l'Angus e i Borders presentano un numero maggiore di grandi aziende agricole rispetto a molte altre zone del Regno Unito, rendendo i sistemi autonomi di potenza elevata più rilevanti dal punto di vista commerciale. L'espansione della rete di concessionari supporta questa tendenza, con SDF UK che ha aggiunto la rappresentanza di Deutz-Fahr in Scozia nel 2026, anticipando la crescita prevista. Anche JCB ha dedicato particolare attenzione alla Scozia nel 2026 attraverso dimostrazioni pubbliche e attività fieristiche incentrate sul Fastrac 6300, a testimonianza dell'importanza della regione per l'agricoltura seminativa e mista avanzata.
Nel 2025, il Galles e l'Irlanda del Nord rappresentavano una quota minore del mercato britannico dei trattori agricoli autonomi, poiché le loro strutture aziendali sono meno adatte all'automazione di campo di ultima generazione. Sistemi ad alta intensità di bestiame, campi di dimensioni ridotte, confini irregolari e terreni delimitati da siepi riducono l'immediata idoneità delle operazioni autonome basate sul GNSS. Detto questo, l'Irlanda del Nord conserva un potenziale di nicchia in segmenti di coltivazione più orientati alla precisione, come la coltivazione di patate e lino. Il miglioramento della connettività sarà importante in queste regioni, poiché le lacune nella copertura rurale continuano a compromettere la fiducia nel monitoraggio remoto e nell'affidabilità delle comunicazioni tra le macchine. La Rete Rurale Condivisa dovrebbe gradualmente migliorare queste condizioni, ma la distribuzione geografica del mercato britannico dei trattori agricoli autonomi rimarrà, nel breve termine, sbilanciata verso l'Inghilterra e alcune zone della Scozia.
Panorama competitivo
Nel 2025, il mercato britannico dei trattori agricoli autonomi è rimasto moderatamente concentrato, con i principali attori rappresentati da Deere and Company, CNH Industrial NV, AGCO Corporation, CLAAS KGaA mbH e Kubota Corporation. Deere and Company è uno dei principali attori, grazie al suo lavoro pionieristico nell'integrazione in fabbrica dei trattori autonomi e a una consolidata rete di concessionari nel Regno Unito. CNH Industrial NV sfrutta il proprio portafoglio di marchi per servire diverse classi di colture e potenze, continuando al contempo a lavorare sull'innovazione agricola basata sull'intelligenza artificiale. AGCO Corporation si è differenziata grazie alla flessibilità delle piattaforme, all'integrazione in fabbrica e alla struttura PTx Trimble, che rafforza la sua offerta di trattori autonomi. Questa struttura mantiene il mercato britannico dei trattori agricoli autonomi sufficientemente concentrato per beneficiare delle economie di scala, pur rimanendo aperto a concorrenti mirati.
Un importante sviluppo competitivo è stato il passaggio dall'autonomia in fase concettuale alla disponibilità di attrezzature ordinabili e consegnabili. AGCO Corporation ha promosso questa tendenza rendendo disponibile il Fendt 1000 Vario Gen4 con autonomia opzionale in fabbrica, a partire dagli ordini previsti per la fine del 2025 e con consegne nel 2026. Kubota Corporation ha adottato un approccio diverso, puntando alle colture specializzate con il lancio commerciale del modello autonomo M5 Narrow al CES 2026, rivolto direttamente agli operatori di frutteti e vigneti. CLAAS KGaA mbH si è concentrata sull'automazione supervisionata con l'aggiornamento Xerion 12 e l'approccio di controllo integrato con AgXeed, in linea con le attuali normative europee in materia di sicurezza. Questi sviluppi indicano che la competizione nel mercato britannico dei trattori agricoli autonomi non è più incentrata esclusivamente sui prototipi.
Le maggiori opportunità di mercato rimangono rappresentate da settori specifici, ambienti di retrofit con macchine di marche diverse e aziende agricole di medie dimensioni che optano per un'adozione graduale piuttosto che per la sostituzione completa della flotta. Kubota Corporation, AgXeed e altri operatori specializzati sono ben posizionati in questi segmenti più ristretti ma redditizi. Anche JCB rappresenta una presenza rilevante nel mercato interno, poiché i suoi trattori di precisione soddisfano le esigenze degli operatori agricoli professionisti del Regno Unito, ancor prima che la piena autonomia diventi lo standard. La concorrenza si intensificherà quindi probabilmente in base alle capacità del software, alla qualità dei sensori, alla flessibilità del retrofit e all'assistenza dei concessionari, piuttosto che al solo prezzo. Si prevede che questa dinamica persisterà nonostante la solida posizione detenuta dai maggiori gruppi mondiali di macchinari agricoli.
Leader nel settore dei trattori agricoli autonomi nel Regno Unito
CLAAS KGaA mbH
Società Kubota
Società AGCO
Deere e compagnia
CNH Industrial NV
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Giugno 2026: JCB, tramite il suo concessionario Scot Agri, ha presentato il nuovo Fastrac 6300 da 335 CV al Royal Highland Show di Edimburgo. Il trattore è dotato di tecnologie per l'agricoltura di precisione installate in fabbrica, tra cui la guida satellitare doppia, gli schemi di svolta automatizzati a fine campo e lo sterzo integrale multimodale, che migliorano la precisione operativa e la produttività per gli agricoltori e i contoterzisti professionisti del Regno Unito. Nel gennaio 2026, la serie JCB Fastrac 6000 ha ricevuto il premio "Macchina dell'anno" Gold Award al LAMMA 2026, rafforzando la posizione dell'azienda nel segmento dei trattori ad alta potenza.
- Aprile 2026: CLAAS KGaA mbH ha annunciato che il trattore di grandi dimensioni XERION 12 sarà equipaggiato con un'unità di controllo del veicolo (VCU), sviluppata in collaborazione con AgXeed, disponibile a partire da metà 2026. Il sistema consente l'esecuzione automatica di ordini di lavoro pre-programmati sotto la supervisione dell'operatore, utilizzando il protocollo TIM (Tractor Implement Management). Gli ordini di lavoro vengono trasferiti da cloud a cloud da CLAAS Connect alla piattaforma TraXwise di AgXeed, supportando la sterzata automatizzata, la gestione delle capezzagne, l'evitamento degli ostacoli e le operazioni di campo specifiche per il sito, consentendo al contempo agli operatori di intervenire quando necessario.
- Settembre 2025: Kubota Corporation ha presentato il primo prototipo al mondo di trattore autonomo a celle a combustibile a idrogeno all'Expo 2025 di Osaka, Kansai. Il prototipo combina un sistema di propulsione a celle a combustibile a idrogeno equivalente a un diesel da 100 CV con tecnologie di guida autonoma e controllo remoto, consentendo operazioni sul campo a zero emissioni e senza operatore.
Ambito del rapporto sul mercato dei trattori agricoli autonomi nel Regno Unito
I trattori agricoli autonomi sono trattori agricoli a guida autonoma che utilizzano intelligenza artificiale, GPS, sensori e sistemi di controllo di bordo per svolgere operazioni agricole con un intervento umano minimo o nullo.
Il rapporto sul mercato dei trattori autonomi nel Regno Unito è segmentato per potenza (fino a 30 CV, da 31 a 100 CV e oltre 100 CV), per livello di automazione (completamente automatizzato e semi-automatizzato), per tipo di trazione (diesel, ibrido e altro), per applicazione (lavorazione del terreno, semina, raccolta e altro), per componente (GPS e GNSS e altro) e per dimensione dell'azienda agricola (piccola, media e grande). Le previsioni di mercato sono fornite in termini di valore (USD).
| Fino a 30 CV |
| da 31 a 100 HP |
| Sopra i 100 HP |
| Semi-autonomo |
| Completamente autonomo |
| Diesel |
| IBRIDO |
| Batteria elettrica |
| coltivazione |
| Semina |
| Raccolta |
| Operazioni di frutteto e vigneto |
| GPS e GNSS |
| Sensori e sistemi di visione |
| Moduli LiDAR e Radar |
| Software di controllo e navigazione |
| Piccolo (meno di 100 ha) |
| Media (da 100 a 500 ettari) |
| Grande (più di 500 ha) |
| Per cavalli | Fino a 30 CV |
| da 31 a 100 HP | |
| Sopra i 100 HP | |
| Per livello di automazione | Semi-autonomo |
| Completamente autonomo | |
| Per tipo di unità | Diesel |
| IBRIDO | |
| Batteria elettrica | |
| Per Applicazione | coltivazione |
| Semina | |
| Raccolta | |
| Operazioni di frutteto e vigneto | |
| Per componente | GPS e GNSS |
| Sensori e sistemi di visione | |
| Moduli LiDAR e Radar | |
| Software di controllo e navigazione | |
| Per dimensione dell'azienda agricola | Piccolo (meno di 100 ha) |
| Media (da 100 a 500 ettari) | |
| Grande (più di 500 ha) |
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto del mercato dei trattori agricoli autonomi nel Regno Unito entro il 2031?
Si prevede che il mercato britannico dei trattori agricoli autonomi raggiungerà i 77.3 milioni di dollari entro il 2031, rispetto ai 48 milioni di dollari del 2026, con un tasso di crescita annuo composto (CAGR) del 10.0% nel periodo 2026-2031.
Quale segmento di potenza è attualmente il più diffuso nel Regno Unito?
Nel 2025, il segmento da 31 a 100 CV ha dominato il mercato con una quota del 38.9%, in quanto risponde alle esigenze operative delle aziende agricole miste, sia per le colture seminative che per quelle seminative.
Perché nel Regno Unito i trattori semi-autonomi sono più diffusi dei sistemi completamente autonomi?
Nel 2025, i sistemi semi-autonomi detenevano una quota di mercato del 67.6% perché si adattavano meglio all'attuale contesto normativo, assicurativo e di supervisione sul campo rispetto ai sistemi non presidiati.
Quale applicazione sta crescendo più rapidamente in questo mercato?
Si prevede che le attività di frutticoltura e viticoltura cresceranno a un tasso annuo composto (CAGR) dell'11.5% fino al 2031, grazie all'espansione dei vigneti e all'elevata intensità di manodopera nelle coltivazioni specializzate a filari.


