

Dimensioni e quota di mercato degli interruttori a sensore reed per il settore automobilistico nel Regno Unito
Panoramica di mercato
| Periodo di studio | 2019 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | USD 11.33 milioni |
| Dimensione del mercato (2031) | USD 15.32 milioni |
| Tasso di crescita (2026 - 2031) | 6.21% CAGR |
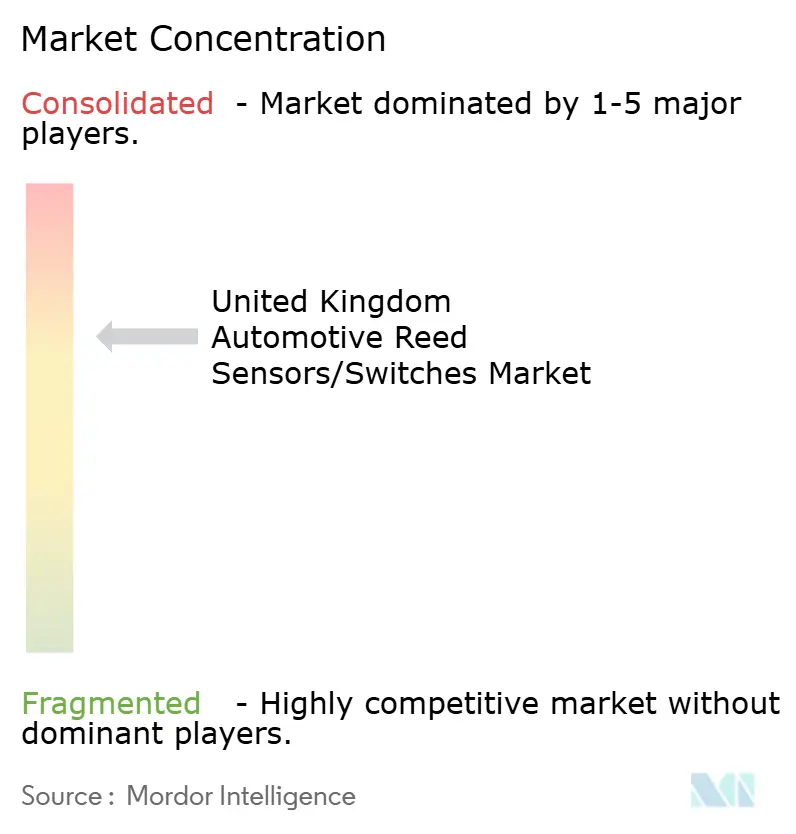
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi di mercato degli interruttori a sensore reed per il settore automobilistico nel Regno Unito a cura di Mordor Intelligence
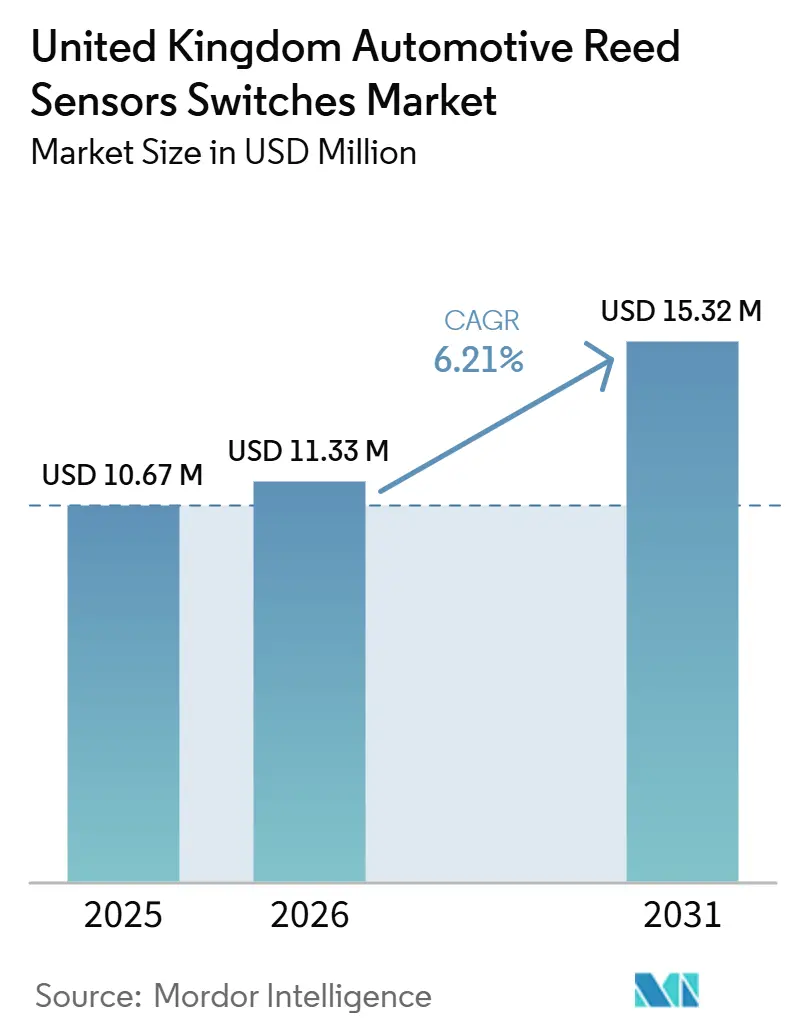
Il mercato britannico dei sensori reed per autoveicoli aveva un valore di 10.67 milioni di dollari nel 2025 e si prevede che crescerà da 11.33 milioni di dollari nel 2026 a 15.32 milioni di dollari entro il 2031, con un CAGR del 6.21% durante il periodo di previsione (2026-2031). Il mercato britannico dei sensori reed per autoveicoli beneficia di una domanda costante da parte di un ampio parco veicoli immatricolato, supportando la domanda di nuove installazioni e sostituzioni nei settori dell'elettronica di bordo, dei sistemi di sicurezza e delle funzioni della trasmissione elettrificata. Gli interruttori reed mantengono un'ampia base installata nelle funzioni di chiusura, bloccaggio e comfort, mentre i sensori reed integrati semplificano l'assemblaggio dei moduli grazie all'azionamento magnetico pre-allineato. Il mandato ZEV (Zero Emission Vehicle) richiede che una quota crescente delle vendite di nuove auto sia a zero emissioni nel breve termine, raggiungendo una sostanziale maggioranza entro la fine del decennio, aumentando così il numero di funzioni di batteria, interblocco e rilevamento della carica sui veicoli elettrificati. Questo cambiamento offre al mercato britannico dei sensori reed per il settore automobilistico una maggiore esposizione ad applicazioni con isolamento ad alta tensione e bassa corrente di standby. Le alternative a stato solido rimangono un rischio progettuale, ma la tenuta ermetica e il funzionamento passivo continuano a supportare i componenti reed in ambienti elettrici esigenti.
Punti chiave del rapporto
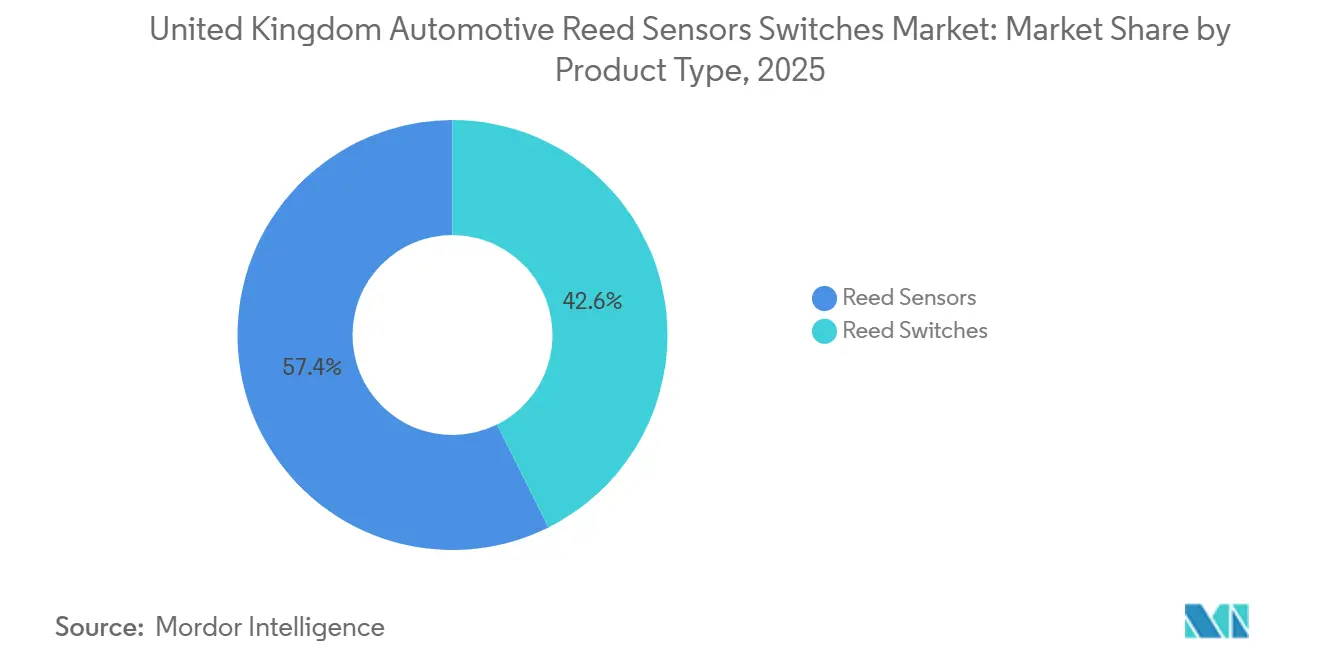
- Per tipologia di prodotto, gli interruttori reed detenevano una quota di fatturato del 57.36% nel 2025, mentre si prevede che i sensori reed cresceranno a un tasso annuo composto del 7.37% fino al 2031.
- Per quanto riguarda le applicazioni, l'elettronica indossabile ha rappresentato il 30.08% del fatturato nel 2025, mentre si prevede che i sistemi di batterie e ricarica cresceranno a un tasso annuo composto del 10.87% fino al 2031.
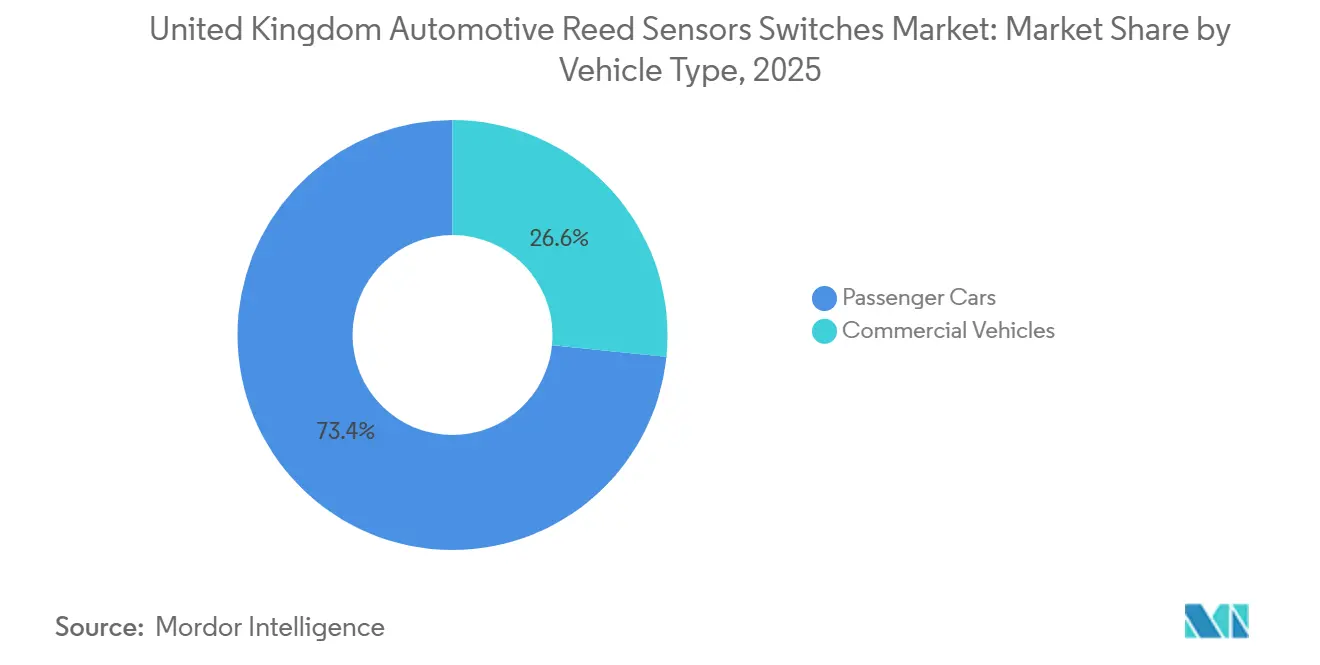
- Per tipologia di veicolo, le autovetture hanno rappresentato il 73.38% del fatturato nel 2025 e si prevede che cresceranno a un tasso annuo composto del 6.27% fino al 2031.
- Per canale di vendita, la fornitura ai produttori di apparecchiature originali (OEM) ha rappresentato il 79.01% del fatturato nel 2025, mentre si prevede che il mercato dei ricambi crescerà a un tasso annuo composto (CAGR) del 6.57% fino al 2031.
- Per tipologia di propulsione, i veicoli con motore a combustione interna (ICE) detenevano una quota di fatturato del 51.73% nel 2025, mentre si prevede che i veicoli elettrici a batteria (BEV) cresceranno a un tasso annuo composto (CAGR) del 12.57% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato degli interruttori a sensore reed per il settore automobilistico nel Regno Unito
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Rampa di miscelazione EV collegata a ZEV | + 1.3% | il | Medio termine (2-4 anni) |
| Crescita della rete di ricarica pubblica | + 1.1% | Aree metropolitane + autostrade | A breve termine (≤ 2 anni) |
| Nodi di rilevamento della batteria/carica | + 0.9% | il | Medio termine (2-4 anni) |
| Ciclo di sostituzione dell'elettronica del corpo | + 0.8% | il | Medio termine (2-4 anni) |
| Assistenza elettronica aftermarket | + 0.6% | il | Medio termine (2-4 anni) |
| Tendenza all'integrazione dei moduli compatti | + 0.4% | Programmi OEM/Tier | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
L'elettrificazione guidata dalle politiche aumenta il contenuto di rilevamento del sottosistema EV
Ogni veicolo elettrico a batteria o ibrido plug-in venduto nel Regno Unito richiede più interruttori reed e sensori rispetto a un veicolo ICE comparabile. Con l'espansione dell'elettrificazione, il mercato britannico dei sensori reed per autoveicoli beneficia di un maggiore contenuto di sensori per veicolo. Il mandato ZEV definisce una serie graduale di obiettivi di registrazione, fornendo ai progettisti dei componenti un quadro di pianificazione chiaro [1] "Electric Vehicle Public Charging Infrastructure Statistics, January 2026", GOV.UK, gov.uk.
I produttori hanno superato l'obiettivo del primo anno, utilizzando la flessibilità di conversione della CO₂ per tenere conto di una parte delle immatricolazioni di veicoli a emissioni zero. [2]"L'obbligo di veicoli a emissioni zero (ZEV) diventa legge", Governo del Regno Unito, gov.uk.Le norme bancarie e di indebitamento previste dal mandato incoraggiano inoltre una standardizzazione più precoce delle architetture dei veicoli ad alta tensione, il che può portare a una specificazione anticipata dei componenti di isolamento e interblocco basati su resistenze a lamella.
L'espansione dell'infrastruttura di ricarica supporta l'adozione dei veicoli elettrici e la domanda di elettronica correlata alla ricarica
La rete di ricarica pubblica del Regno Unito continua ad espandersi, migliorando la disponibilità di ricarica e supportando una più ampia adozione dei veicoli elettrici. Un maggiore accesso alla ricarica migliora l'usabilità dei veicoli elettrici e supporta tassi di utilizzo più elevati nell'intero parco di veicoli elettrici a batteria installati. Con l'aumento dell'utilizzo della ricarica, sia le interfacce lato veicolo che quelle lato ricarica richiedono meccanismi di rilevamento e sicurezza affidabili.
Questa dinamica sostiene la domanda di componenti di rilevamento utilizzati per il rilevamento dello stato delle porte di ricarica, il monitoraggio dell'inserimento dei connettori, il rilevamento delle porte di accesso e i meccanismi di interblocco di sicurezza. Di conseguenza, i sistemi di batterie e ricarica rimangono il segmento applicativo in più rapida crescita, supportati dall'espansione delle infrastrutture e dalla conseguente crescita delle implementazioni di moduli correlati alla ricarica.
Un parco ZEV in crescita aumenta la base di veicoli utilizzabili e accelera la penetrazione delle funzionalità
Il Regno Unito ha una base di veicoli installata molto ampia e la popolazione di veicoli a emissioni zero omologati è in rapido aumento. Un parco elettrificato in crescita amplia nel tempo la base di moduli e componenti elettronici utilizzabili per i veicoli elettrici. Questo effetto di base installata supporta una domanda di sostituzione continua, indipendente dai cicli di produzione di nuovi veicoli.
Parallelamente, un parco veicoli più ampio aumenta il volume di veicoli che entrano in servizio e i cicli di sostituzione dei componenti elettronici di bordo. Con l'aumento della penetrazione dell'elettronica nella flotta, aumenta anche il numero di punti di rilevamento riparabili, supportando la domanda ricorrente di sensori e interruttori reed nelle applicazioni per veicoli sia convenzionali che elettrificati.
L'elettronica di bordo rimane un'applicazione di punta ad alto volume nel parco del Regno Unito
L'elettronica di bordo supporta la domanda nei veicoli ICE, HEV, PHEV e BEV perché chiusure, serrature e sistemi di sedili richiedono il rilevamento della posizione indipendentemente dal tipo di propulsione. Il mercato britannico dei sensori reed per autoveicoli beneficia di un'ampia base di autovetture immatricolate e di un parco veicoli obsoleto [3] "Motorparc Registered Vehicles in Use", SMMT, smmt.co.uk. Il rilevamento della serratura della portiera, il rilevamento della fibbia della cintura di sicurezza, il feedback dell'attuatore HVAC e il monitoraggio della posizione del cofano o del bagagliaio supportano tutti l'attività di sostituzione.
Standex ha documentato numerose applicazioni di interruttori reed e sensori in un singolo veicolo commerciale, dimostrando l'ampiezza di queste funzioni a livello di piattaforma. Il lento ricambio dei veicoli contribuisce a preservare la domanda per i veicoli più vecchi. Questa base installata compensa in parte i minori volumi di nuova produzione per le funzioni ICE tradizionali.
Analisi dell'impatto delle restrizioni
| vincoli | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Sostituzione del sensore allo stato solido | -1.0% | il | Medio termine (2-4 anni) |
| Cambiamenti nella tassazione e nelle politiche sui veicoli elettrici | -0.8% | il | A breve termine (≤ 2 anni) |
| Pressione e compressione dei costi OEM | -0.6% | Piattaforme Regno Unito/Europa | Medio termine (2-4 anni) |
| Consolidamento della piattaforma che riduce le varianti | -0.4% | Piattaforme Regno Unito/Europa | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Concorrenza delle tecnologie dei sensori a stato solido
In diverse applicazioni automobilistiche, gli OEM possono sostituire le soluzioni basate su sensori reed con tecnologie di rilevamento a stato solido, come i sensori a effetto Hall o magnetoresistivi. Queste alternative possono essere preferite laddove le piattaforme richiedano misurazioni continue, una maggiore integrazione con la centralina elettronica o una maggiore capacità diagnostica. Con l'evoluzione delle architetture dei veicoli verso livelli più elevati di integrazione elettronica, le soluzioni a stato solido possono guadagnare terreno in nodi di rilevamento selezionati.
Questa pressione di sostituzione può limitare la penetrazione dei reed in moduli specifici, anche quando la domanda complessiva di sensori aumenta. L'intensità competitiva è maggiore nelle applicazioni in cui vincoli di packaging, requisiti di diagnostica e progetti ottimizzati in termini di costi favoriscono approcci di rilevamento basati su semiconduttori.
Sensibilità alla domanda determinata dalle modifiche alle politiche sui costi di proprietà per i veicoli elettrici
Sebbene l'obbligo ZEV sostenga l'elettrificazione a lungo termine, la domanda di veicoli elettrici a breve termine può essere influenzata da cambiamenti nelle politiche fiscali e di gestione dei costi di proprietà. Gli adeguamenti alla tassazione dei veicoli e agli incentivi possono influenzare le decisioni di acquisto degli acquirenti privati e modificare i volumi di immatricolazione a breve termine. Questa sensibilità della domanda può influenzare la pianificazione della produzione OEM e i volumi di approvvigionamento a breve termine per i moduli associati ai veicoli elettrici.
Le variazioni che incidono sul costo totale di proprietà sono particolarmente rilevanti nei segmenti sensibili al prezzo, dove le decisioni di acquisto rispondono rapidamente ai segnali politici. Di conseguenza, i tassi di adozione dei veicoli elettrici possono variare nel breve periodo, creando variabilità nel ritmo di crescita della domanda di sensori per batterie e sistemi di ricarica, legata ai volumi delle piattaforme di veicoli elettrici a batteria.
Analisi del segmento
Per tipo di prodotto: i sensori Reed si espandono più velocemente
Nel 2025, gli interruttori reed hanno rappresentato il 57.36% del fatturato. Questa posizione riflette decenni di utilizzo in chiusure, serrature e applicazioni di rilevamento della posizione, dove un elemento incapsulato in vetro rimane pratico ed economicamente vantaggioso. Si prevede che i sensori reed cresceranno a un tasso annuo composto (CAGR) del 7.37% fino al 2031. I responsabili OEM e Tier 1 prediligono unità preassemblate e pronte per l'allineamento perché riducono la variabilità di assemblaggio e richiedono meno spazio sulla linea di produzione.
Questa preferenza è particolarmente evidente nelle applicazioni per batterie di veicoli elettrici all'interno del mercato britannico dei sensori reed per autoveicoli. Il relè reed MHV di Standex è stato scelto da un produttore europeo di veicoli elettrici di fascia alta perché il suo formato ridotto ha eliminato la necessità di riprogettare il circuito stampato. Questo caso illustra come la miniaturizzazione possa influenzare le decisioni di progettazione. Anche i requisiti della norma IATF 16949:2016 favoriscono i moduli pre-validati rispetto ai componenti assemblati sul campo. Si prevede che il fatturato si sposterà gradualmente verso i formati di sensori integrati, sebbene gli interruttori reed continueranno a registrare una domanda di sostituzione considerevole da parte degli impianti installati.
Per applicazione: l'elettronica di bordo è un fattore determinante per la domanda; i sistemi di batterie e ricarica guidano la crescita
Nel 2025, l'elettronica di bordo rappresentava il 30.08% della quota di mercato britannica dei sensori reed per autoveicoli. La sua posizione di leadership si basa sull'ampio utilizzo in sistemi di chiusura, cinture di sicurezza, climatizzazione e funzioni di accesso passivo. Ogni tipo di veicolo presente nel parco auto del Regno Unito è dotato di queste funzioni, il che rende l'elettronica di bordo una fonte di ricavi ricorrenti. Si prevede che i sistemi di batterie e ricarica cresceranno a un tasso annuo composto del 10.87% fino al 2031, in concomitanza con l'aumento dei volumi di veicoli elettrici a batteria (BEV) e ibridi plug-in (PHEV).
I componenti Reed supportano interblocchi ad alta tensione, circuiti di attivazione per fuga termica e rilevamento del fermo del connettore di ricarica. Il Regno Unito ha registrato una crescita significativa dei dispositivi di ricarica pubblici negli ultimi anni, aumentando la domanda di rilevamento del punto di ricarica oltre il veicolo stesso. Le funzioni relative a motore e trasmissione, sicurezza, infotainment e comfort, trasmissione e freni continuano a generare ricavi da sostituzione. Queste applicazioni si trovano ad affrontare volumi inferiori a causa del calo della produzione di motori a combustione interna. Altre applicazioni includono il rilevamento del livello dei fluidi nei serbatoi del liquido lavavetri, del liquido di raffreddamento e del liquido freni, che supportano la frequente attività di sostituzione dei canali di distribuzione.
Per tipo di veicolo: le autovetture dominano e guidano la crescita
Nel 2025, le autovetture rappresentavano il 73.38% del mercato britannico dei sensori reed per autoveicoli e si prevede che cresceranno a un tasso annuo composto (CAGR) del 6.27% fino al 2031. Il segmento combina un'ampia base di veicoli destinati alla sostituzione dei motori a combustione interna con una flotta di veicoli elettrici a batteria (BEV) in espansione, che necessita di sensori di interblocco per la batteria e la ricarica. Questa combinazione spiega perché le autovetture detengono la quota maggiore e il tasso di crescita previsto più elevato. Le loro dimensioni supportano una domanda ricorrente sia per i veicoli nuovi che per la manutenzione.
I veicoli commerciali rappresentano la quota restante del fatturato. Gli operatori di flotte danno priorità all'affidabilità dei sensori in cicli di lavoro gravosi, dove la tenuta ermetica offre un vantaggio in termini di durata. La crescita in questo segmento è più lenta perché l'elettrificazione è progredita più gradualmente nelle classi di veicoli più pesanti e i cicli di sostituzione sono più lunghi. L'obbligo di autobus a zero emissioni e il Bus Services Act stanno iniziando a introdurre ulteriori requisiti di rilevamento per le categorie di veicoli commerciali leggeri e minibus. La conformità IATF rimane rilevante per i fornitori che servono entrambi i segmenti di veicoli.
Per canale di vendita: OEM in testa; il mercato dei ricambi si espande più rapidamente
Nel 2025, la fornitura OEM ha rappresentato il 79.01% del mercato britannico dei sensori reed per autoveicoli. Questa quota riflette i programmi di fornitura diretta per la produzione di nuovi veicoli e per gli assemblatori di primo livello (Tier 1) che operano nel Regno Unito. Il mercato dei ricambi ha rappresentato una quota minore, ma si prevede che crescerà a un tasso annuo composto (CAGR) del 6.57% fino al 2031. Un parco veicoli più vecchio e un numero crescente di veicoli fuori garanzia supportano questa crescita più rapida.
Il mercato britannico dei sensori a lamella per autoveicoli si trova inoltre ad affrontare un segmento crescente di veicoli elettrici a batteria (BEV) di prima generazione che entreranno in servizio fuori garanzia nei prossimi anni. I sistemi di interblocco delle batterie in questi veicoli possono spuntare prezzi di vendita più elevati rispetto alle tradizionali sostituzioni di componenti elettronici di bordo e richiedono una gestione specializzata. Littelfuse ha registrato un fatturato considerevole nel segmento Trasporti a livello globale nel suo ultimo esercizio fiscale. L'assistenza ai veicoli elettrici da parte di officine indipendenti rimane limitata dai requisiti di formazione dei tecnici. Si prevede che i volumi aumenteranno con l'espansione dei programmi di formazione nella seconda metà di questo decennio.
Per tipo di propulsione: i veicoli a combustione interna (ICE) mantengono i volumi attuali; i veicoli elettrici a batteria guidano la crescita incrementale
Nel 2025, i veicoli con motore a combustione interna (ICE) rappresentavano il 51.73% della quota di mercato britannica dei sensori reed per autoveicoli. I veicoli a benzina e diesel costituivano ancora il 90.3% delle autovetture immatricolate, sostenendo la domanda di sostituzione e manutenzione dell'elettronica di bordo. Si prevede che i veicoli elettrici a batteria (BEV) cresceranno a un tasso annuo composto (CAGR) del 12.57% fino al 2031. Ogni BEV aggiunge funzioni di rilevamento per lo stato della batteria, interblocchi di sicurezza ad alta tensione e fermi per il connettore di ricarica.
I veicoli ibridi (HEV) e ibridi plug-in (PHEV) introducono ulteriori requisiti di rilevamento per le batterie e i sistemi ad alta tensione. Dopo i veicoli elettrici a batteria (BEV), rappresentano le categorie di veicoli elettrificati più numerose nell'attuale parco veicoli del Regno Unito. I veicoli a celle a combustibile (FCEV) rimangono una categoria di dimensioni ridotte, sebbene le flotte pilota a idrogeno che entreranno in servizio a breve abbiano una rilevanza ingegneristica. Secondo la SMMT, il Regno Unito ha registrato una crescita significativa dei BEV in circolazione. Si prevede che questa base veicolare in espansione sosterrà la domanda di sensori per i sistemi di batterie nel mercato aftermarket nei prossimi anni.
Analisi geografica
La domanda di sensori e interruttori reed per autoveicoli nel Regno Unito è concentrata nelle aree con il più ampio parco veicoli, la più alta densità di officine e la più intensa attività di assistenza e riparazione. L'Inghilterra, in particolare le grandi aree metropolitane, rappresenta una quota significativa della flotta in uso e genera una domanda ricorrente di sostituzione di punti di rilevamento dell'elettronica di bordo come chiusure, moduli di chiusura, sistemi di accesso e meccanismi per il comfort. Questa concentrazione favorisce un consumo costante nel mercato dei ricambi, in linea con la natura riparabile di molte applicazioni dell'elettronica di bordo durante l'intero ciclo di vita del veicolo.
La crescita della domanda trainata dall'elettrificazione è più pronunciata nelle regioni con una maggiore penetrazione dei veicoli elettrici e una maggiore diffusione delle stazioni di ricarica pubbliche. I centri urbani e i principali corridoi di trasporto vedono in genere una più rapida espansione delle infrastrutture di ricarica, che supporta un maggiore utilizzo dei veicoli elettrici e amplia la base installata di sottosistemi associati ai veicoli elettrici che richiedono sensori e monitoraggio dello stato di sicurezza. Mentre la domanda di elettronica di bordo rimane ampiamente distribuita in tutto il Paese a causa delle dimensioni del parco complessivo, la crescita incrementale si concentra sempre più nelle aree di maggiore diffusione dei veicoli elettrici, dove i requisiti di sensoristica relativi alle batterie e alla ricarica si espandono più rapidamente.
Panorama competitivo
L'Inghilterra rappresenta la quota maggiore della domanda, trainata dall'elevata densità di immatricolazioni di veicoli, unitamente all'attività di produzione automobilistica e di fornitura di primo livello. Il Sud-Est, le Midlands Occidentali e il Nord-Ovest supportano la domanda degli OEM attraverso Jaguar Land Rover, Stellantis a Ellesmere Port e le relative reti di fornitura. Queste regioni hanno anche un elevato numero di auto immatricolate che alimenta la domanda di sostituzione. Londra ha il maggior numero assoluto di colonnine di ricarica regionali, mentre Londra e il Sud-Est rappresentano una quota significativa di colonnine di ricarica pubbliche. Le aree urbane del Sud-Est e delle Midlands sono in vantaggio rispetto al livello nazionale di penetrazione dei veicoli a emissioni zero (ZEV), mentre le zone rurali del Galles e dell'Irlanda del Nord presentano una minore densità di colonnine di ricarica.
La Scozia ha registrato il più alto tasso di colonnine di ricarica rapida ogni 100,000 persone nel Regno Unito. Questo risultato è stato confermato dal Fondo per le infrastrutture dei veicoli elettrici di Transport Scotland, unitamente alla domanda di manutenzione dei sistemi di batterie e dei connettori di ricarica nella zona centrale della Scozia. Il Galles si trova in una fase precedente dello sviluppo della sua rete di ricarica attraverso il programma ULEV, e la sua flotta di veicoli commerciali rappresenta un'opportunità con l'elettrificazione delle vie logistiche. L'Irlanda del Nord ha registrato la densità di colonnine di ricarica più bassa tra le regioni. Ha una minore domanda di veicoli a emissioni zero (ZEV), ma una base di veicoli con motore a combustione interna fuori garanzia che supporta le vendite di componenti elettronici di bordo sul mercato aftermarket.
Il mercato britannico dei sensori reed per il settore automobilistico è influenzato dall'approvvigionamento transfrontaliero all'interno della catena di fornitura europea dell'elettronica automobilistica. Gli assemblatori di primo livello del Regno Unito dipendono in parte dalla fornitura europea di componenti reed e sono esposti alle relative condizioni di approvvigionamento. Questa dipendenza solleva considerazioni sulla resilienza dell'approvvigionamento per i team di acquisto. Si prevede che la domanda rimarrà disomogenea nel breve termine, poiché le aree urbane con un'elevata diffusione di veicoli elettrici guideranno le applicazioni per batterie e sistemi di ricarica prima che gli obiettivi nazionali per i veicoli a emissioni zero (ZEV) estendano la domanda a tutto il paese.
Leader del settore dei sensori reed per autoveicoli nel Regno Unito
-
Elettronica standex
-
Littelfuse Inc.
-
Tecnologia Coto
-
TE Connectivity
-
PIC GmbH
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Maggio 2026: Pickering Electronics ha pubblicato una guida applicativa, "Relè reed per il collaudo di veicoli elettrici e punti di ricarica", che descrive in dettaglio i protocolli per la misurazione dell'alta tensione e il collaudo dell'isolamento per veicoli elettrici e punti di ricarica. La guida evidenzia l'elevato isolamento e la bassa dispersione dei relè reed come elementi critici per la commutazione sicura dell'alta tensione CC/CA nei sistemi dei veicoli elettrici, segnalando l'intento strategico di Pickering di espandersi nel segmento dei test e delle infrastrutture per veicoli elettrici nel Regno Unito.
- Ottobre 2025: Standex Electronics ha presentato una nuova identità di marchio, suddividendosi in Standex Detect (interruttori reed, sensori e relè), Standex Edge (componenti magnetici di potenza) e Standex Grid (soluzioni per reti elettriche). La riorganizzazione consolida i sensori reed per il settore automobilistico sotto un unico marchio mirato, migliorando la chiarezza delle strategie di commercializzazione nei programmi di qualificazione OEM e segnalando investimenti in roadmap di prodotto specifiche per i sensori.
Ambito del rapporto sul mercato degli interruttori a sensore reed per autoveicoli nel Regno Unito
I sensori/interruttori reed per autoveicoli sono componenti di commutazione ad azionamento magnetico utilizzati per rilevare variazioni di posizione/stato (apertura/chiusura, prossimità/posizione, stato di sicurezza) nei sistemi del veicolo. Sono comunemente impiegati nell'elettronica di bordo (sensori di porte, bagagliaio/cofano, meccanismi di sedili e finestrini), nei dispositivi di sicurezza e in moduli selezionati di veicoli elettrificati/adiacenti alla stazione di ricarica, dove è preferibile una commutazione compatta e sigillata.
L'ambito include la segmentazione per tipologia di prodotto (interruttori Reed e sensori Reed), applicazione (elettronica di carrozzeria, sistemi di batterie e ricarica e altro), tipologia di veicolo (autovetture e veicoli commerciali), canale di vendita (OEM e aftermarket), tipologia di propulsione (veicoli con motore a combustione interna, veicoli elettrici a batteria e altro). Le previsioni di mercato sono fornite in termini di valore (USD).
| Sensori Reed |
| Interruttori Reed |
| Sistemi di motore e trasmissione |
| Elettronica per il corpo |
| Sistemi di sicurezza e protezione |
| Sistemi di infotainment e comfort |
| Sistemi di trasmissione e frenata |
| Sistemi di batterie e ricarica |
| Altre applicazioni |
| Veicoli passeggeri |
| Veicoli commerciali |
| OEM |
| aftermarket |
| Veicoli con motore a combustione interna (ICE). |
| Hybrid Electric Vehicles (HEV) |
| Veicolo ibrido elettrico plug-in (PHEV) |
| Batteria veicoli elettrici (BEV) |
| Veicoli elettrici a celle a combustibile (FCEV) |
| Segmentazione per tipo di prodotto (valore, USD) | Sensori Reed |
| Interruttori Reed | |
| Segmentazione per applicazione (valore, USD) | Sistemi di motore e trasmissione |
| Elettronica per il corpo | |
| Sistemi di sicurezza e protezione | |
| Sistemi di infotainment e comfort | |
| Sistemi di trasmissione e frenata | |
| Sistemi di batterie e ricarica | |
| Altre applicazioni | |
| Segmentazione per tipo di veicolo (valore, USD) | Veicoli passeggeri |
| Veicoli commerciali | |
| Segmentazione per canale di vendita (valore, USD) | OEM |
| aftermarket | |
| Segmentazione per tipo di propulsione (valore, USD) | Veicoli con motore a combustione interna (ICE). |
| Hybrid Electric Vehicles (HEV) | |
| Veicolo ibrido elettrico plug-in (PHEV) | |
| Batteria veicoli elettrici (BEV) | |
| Veicoli elettrici a celle a combustibile (FCEV) |
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto degli interruttori a sensore reed per autoveicoli nel Regno Unito entro il 2031?
Si prevede che il mercato britannico dei sensori reed per autoveicoli raggiungerà i 15.32 milioni di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 6.21% a partire dal 2026. All'interno del mercato britannico dei sensori reed per autoveicoli, le prospettive riflettono la domanda derivante dall'elettronica installata sui veicoli, dai nuovi sistemi per veicoli elettrici e dalle applicazioni di sostituzione nel parco veicoli nazionale, ormai obsoleto.
Quale tipologia di prodotto sta crescendo più rapidamente nel settore dei sensori reed per autoveicoli nel Regno Unito?
I sensori reed sono la tipologia di prodotto in più rapida crescita, con un tasso di crescita annuo composto (CAGR) previsto del 7.37% fino al 2031. Le unità preassemblate e preallineate possono ridurre la variabilità di assemblaggio, favorendo l'adozione nei moduli batteria e in altri sistemi integrati dei veicoli.
Perché le batterie e i sistemi di ricarica sono importanti per i componenti delle ance?
Si prevede che i sistemi di batterie e ricarica cresceranno a un tasso annuo composto del 10.87%, poiché i veicoli elettrici a batteria (BEV) e ibridi plug-in (PHEV) richiedono interblocchi ad alta tensione, sensori termici e di aggancio dei connettori. La crescita delle colonnine di ricarica pubbliche aumenta anche la domanda di componenti per le apparecchiature di ricarica, oltre al semplice montaggio dei componenti nei veicoli.
Il mercato dei ricambi è rilevante per i sensori reed per autoveicoli?
Sì. Si prevede che il mercato dei ricambi crescerà a un tasso annuo composto del 6.57% man mano che il parco veicoli invecchia e un numero maggiore di veicoli elettrici a batteria (BEV) esce dalla garanzia del produttore. La copertura dei distributori, l'ampiezza del catalogo e la competenza dei tecnici sono importanti, poiché le officine indipendenti si occupano sempre più di assistenza elettronica.
Perché le batterie e i sistemi di ricarica sono importanti per i componenti delle ance?
Si prevede che i sistemi di batterie e ricarica cresceranno a un tasso annuo composto del 10.87%, poiché i veicoli elettrici a batteria (BEV) e ibridi plug-in (PHEV) richiedono interblocchi ad alta tensione, sensori termici e sensori di aggancio dei connettori.


