

Panoramica di mercato
| Periodo di studio | 2020 - 2030 |
|---|---|
| Anno base per la stima | 2024 |
| Periodo dei dati di previsione | 2025 - 2030 |
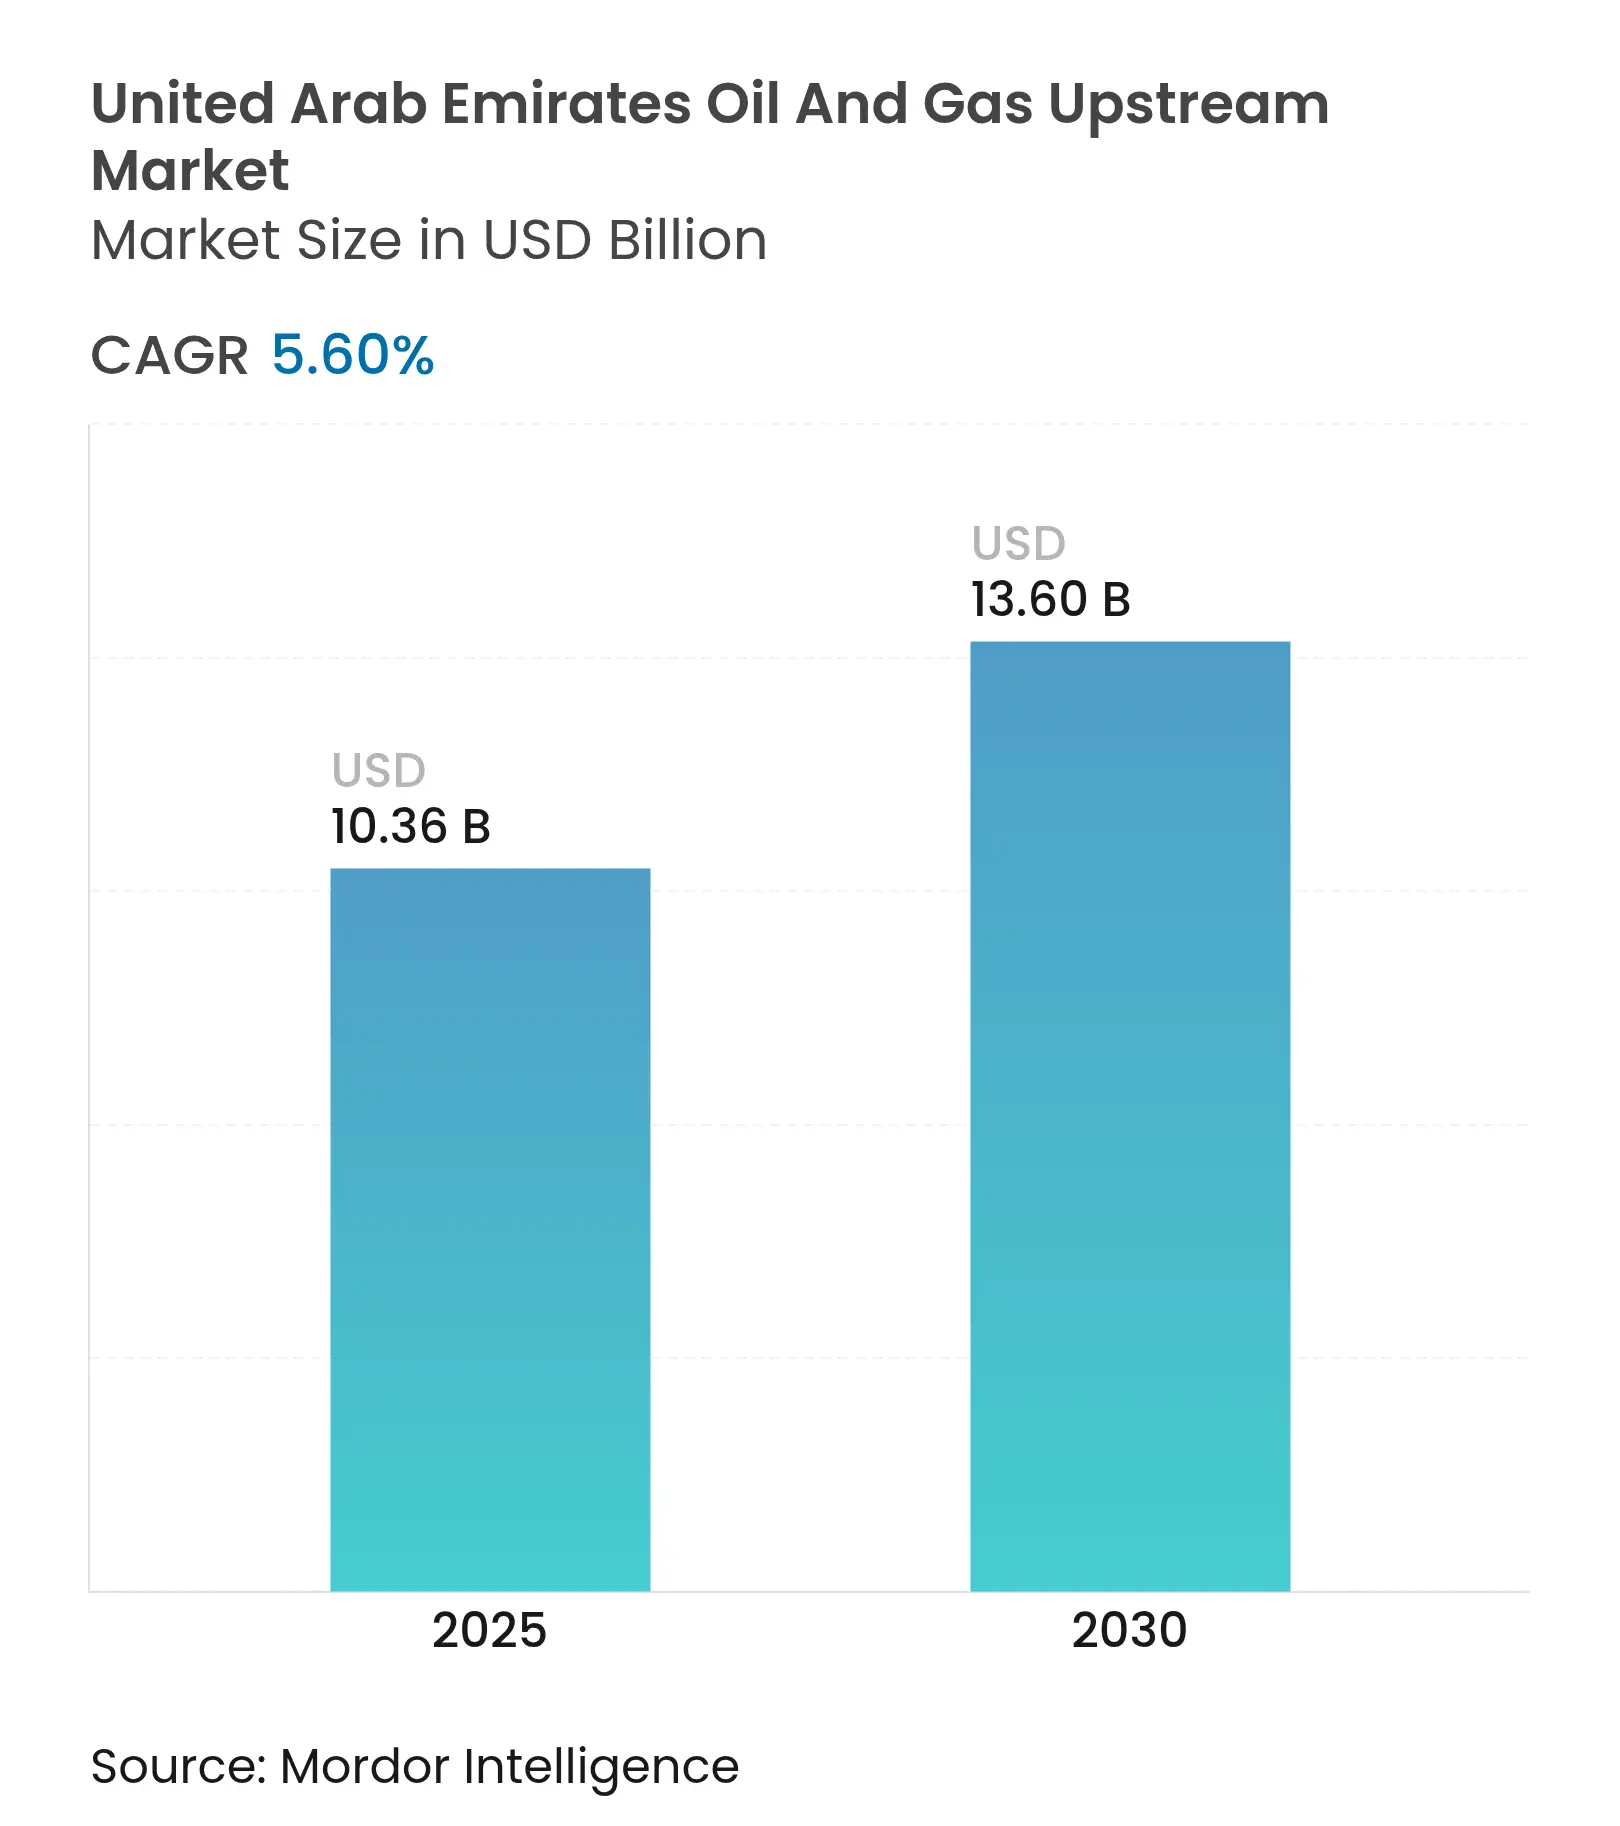
| Dimensione del mercato (2025) | 10.36 miliardo di dollari |
| Dimensione del mercato (2030) | 13.60 miliardo di dollari |
| Tasso di crescita (2025 - 2030) | 5.60% CAGR |
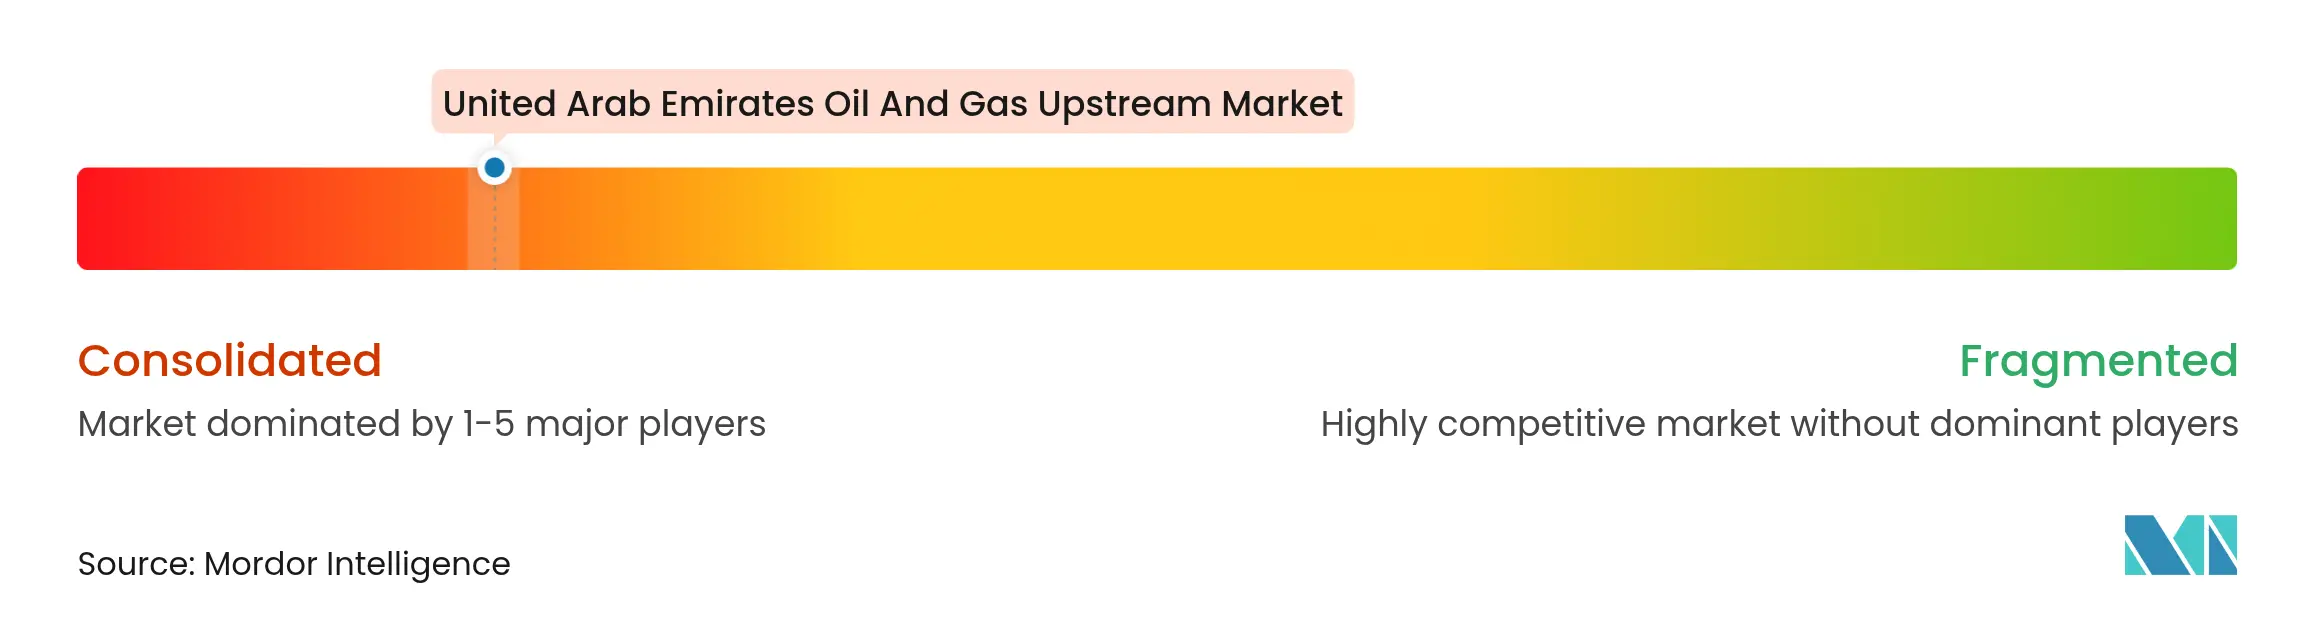
| Concentrazione del mercato | Alto |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato upstream del petrolio e del gas degli Emirati Arabi Uniti di Mordor Intelligence
Si stima che il mercato upstream del petrolio e del gas degli Emirati Arabi Uniti valga 10.36 miliardi di dollari nel 2025 e dovrebbe raggiungere i 13.60 miliardi di dollari entro il 2030, con un CAGR del 5.60% nel periodo di previsione (2025-2030).
Il programma di investimenti di ADNOC da 150 miliardi di dollari per il periodo 2023-2027, che dà priorità alla monetizzazione del gas acido, alla perforazione non convenzionale e all'ottimizzazione basata sull'intelligenza artificiale, spinge il mercato upstream del petrolio e del gas degli Emirati Arabi Uniti verso fattori di recupero più elevati e costi di estrazione inferiori. (1) ADNOC, "Dettagli del progetto di sviluppo del gas ricco", adnoc.ae. I termini del contratto di condivisione della produzione (PSC) a procedura accelerata riducono di due terzi i tempi di approvazione, invogliando le compagnie petrolifere internazionali come INPEX e PETRONAS ad espandere le aree di concessione, mentre la politica In-Country Value (ICV) 3.0 indirizza gli acquisti verso fornitori nazionali, stabilizzando le catene di approvvigionamento locali e l'occupazione. (2) Ministero dell'Industria e delle Tecnologie Avanzate, “ICV 3.0 Framework”, moiat.gov.ae Gli strumenti di intelligenza artificiale, tra cui il controllo autonomo dei pozzi RoboWell e la piattaforma di giacimenti AR360, già implementati su oltre 30 giacimenti, riducono l'utilizzo del sollevamento a gas del 30% e gli interventi sui pozzi del 50%, ampliando il divario di adozione digitale tra gli operatori storici e i nuovi entranti. Infine, i contratti di esportazione di GNL firmati nel 2025 garantiscono l'acquisto pluriennale, assicurando che i progetti di gas a monte si assicurino entrate bancabili anche se le quote OPEC-plus limitano i prelievi di greggio.
Punti chiave del rapporto
- In base al luogo di implementazione, le operazioni onshore detenevano il 69.5% della quota di mercato upstream del petrolio e del gas degli Emirati Arabi Uniti nel 2024, mentre si prevede che le attività offshore si espanderanno a un CAGR del 6.4% entro il 2030.
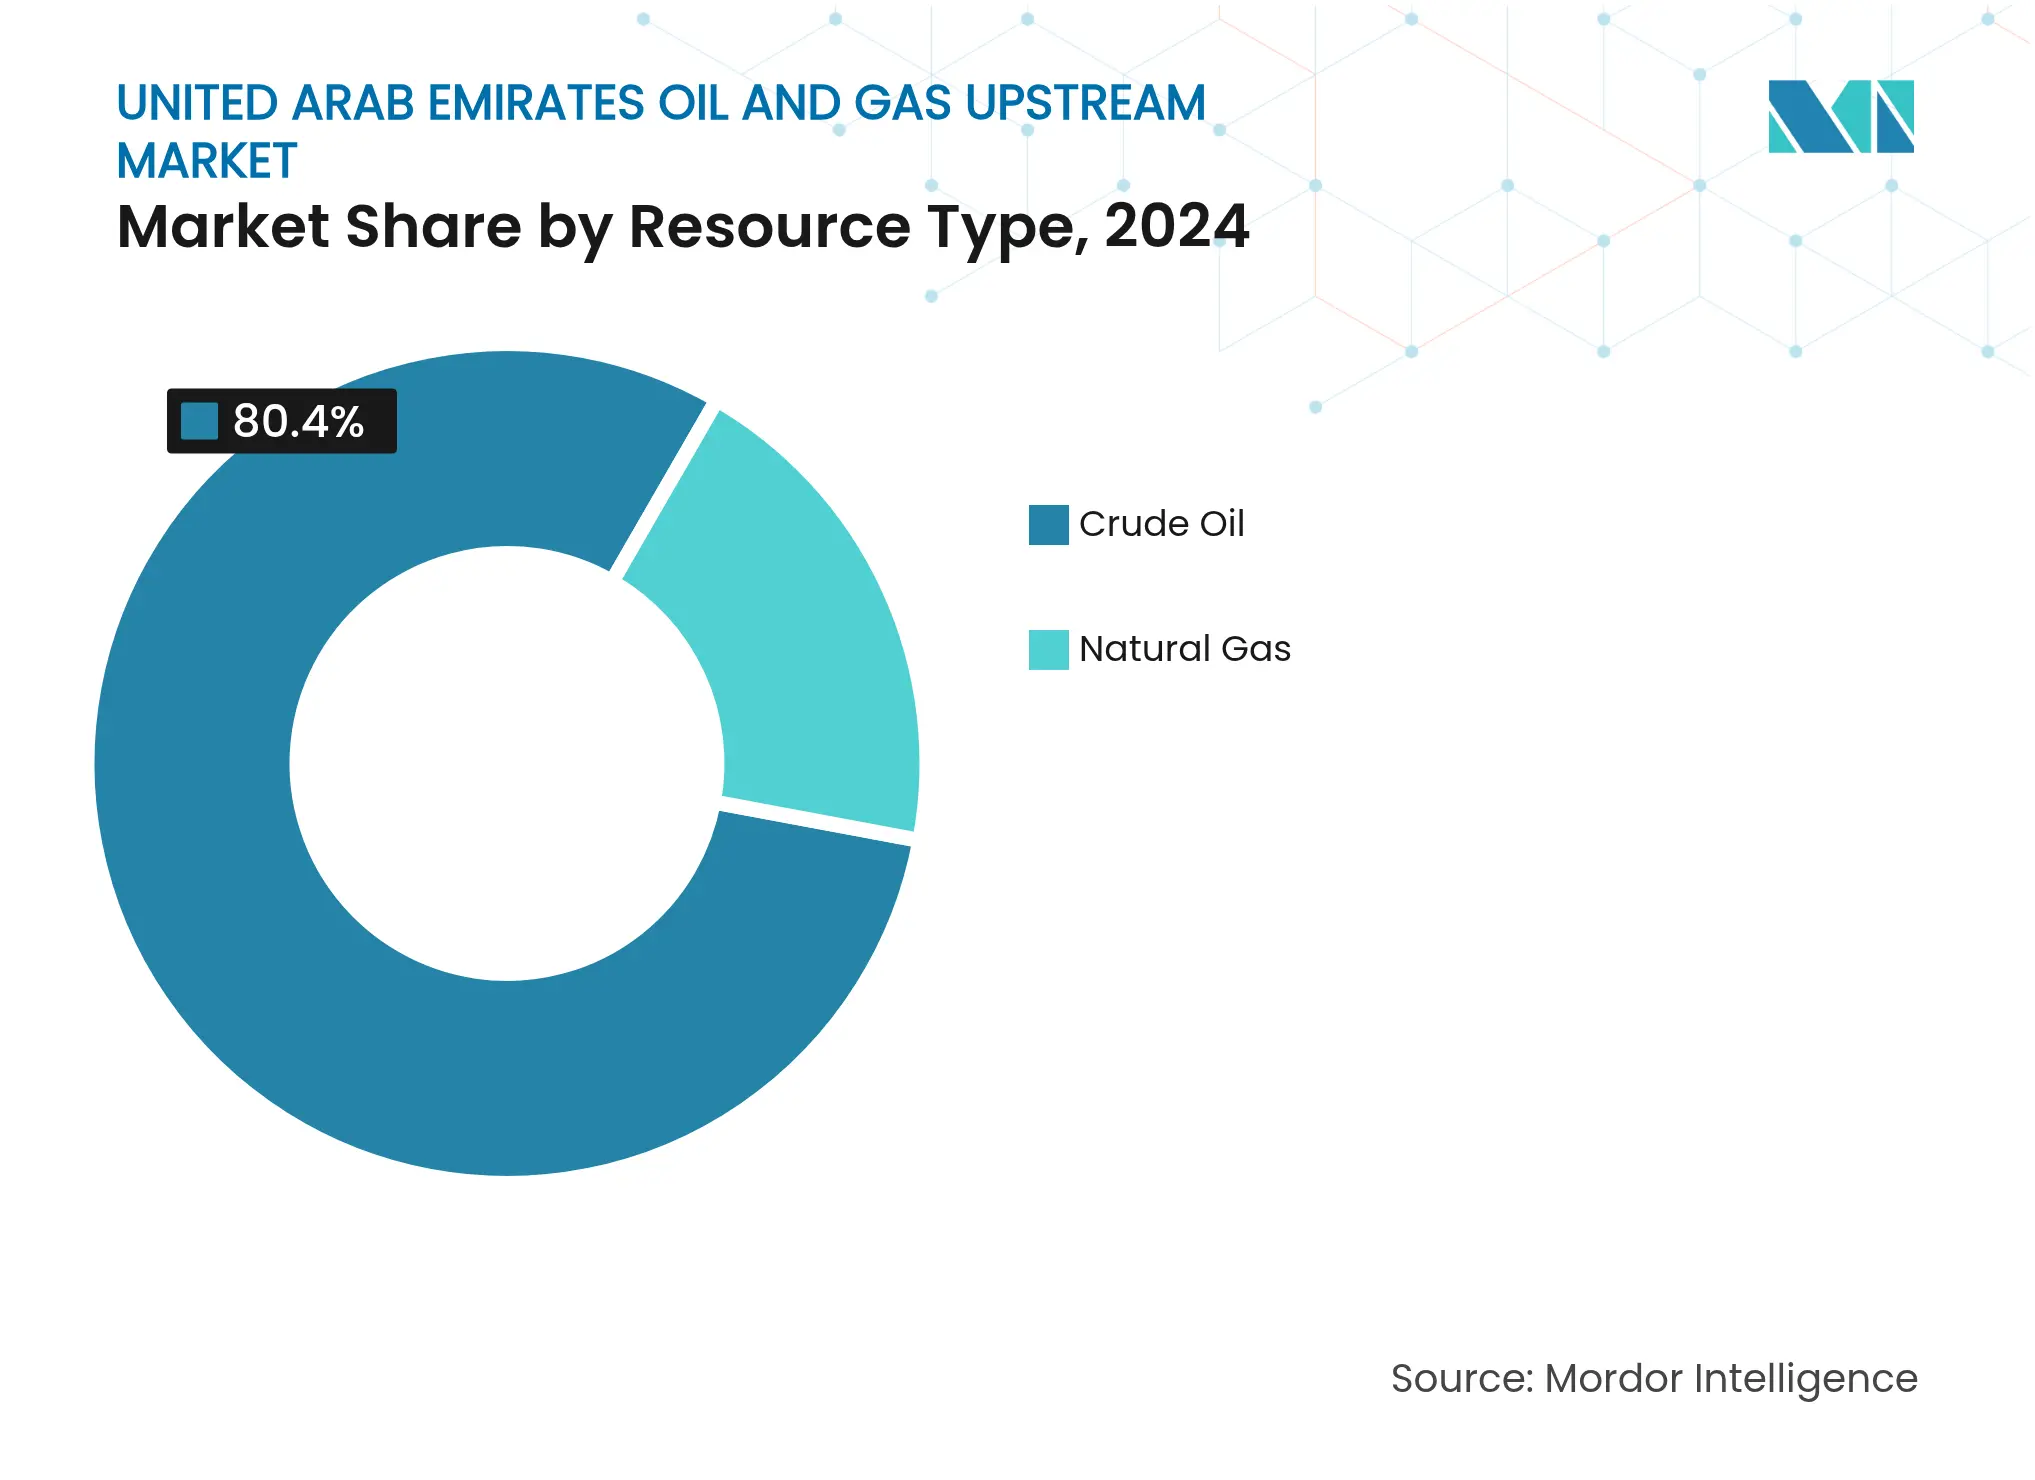
- Per tipologia di risorsa, nel 2024 il petrolio greggio rappresentava l'80.4% delle dimensioni del mercato upstream di petrolio e gas degli Emirati Arabi Uniti; si prevede che il gas naturale registrerà il tasso di crescita più rapido, pari al 6.9%, fino al 2030.
- Per tipologia di pozzo, nel 2024 le trivellazioni convenzionali hanno catturato il 69.9% delle dimensioni del mercato upstream del petrolio e del gas degli Emirati Arabi Uniti, mentre si prevede che i pozzi non convenzionali cresceranno a un CAGR del 6.5%, trainati dal programma da 1.7 miliardi di dollari di ADNOC.
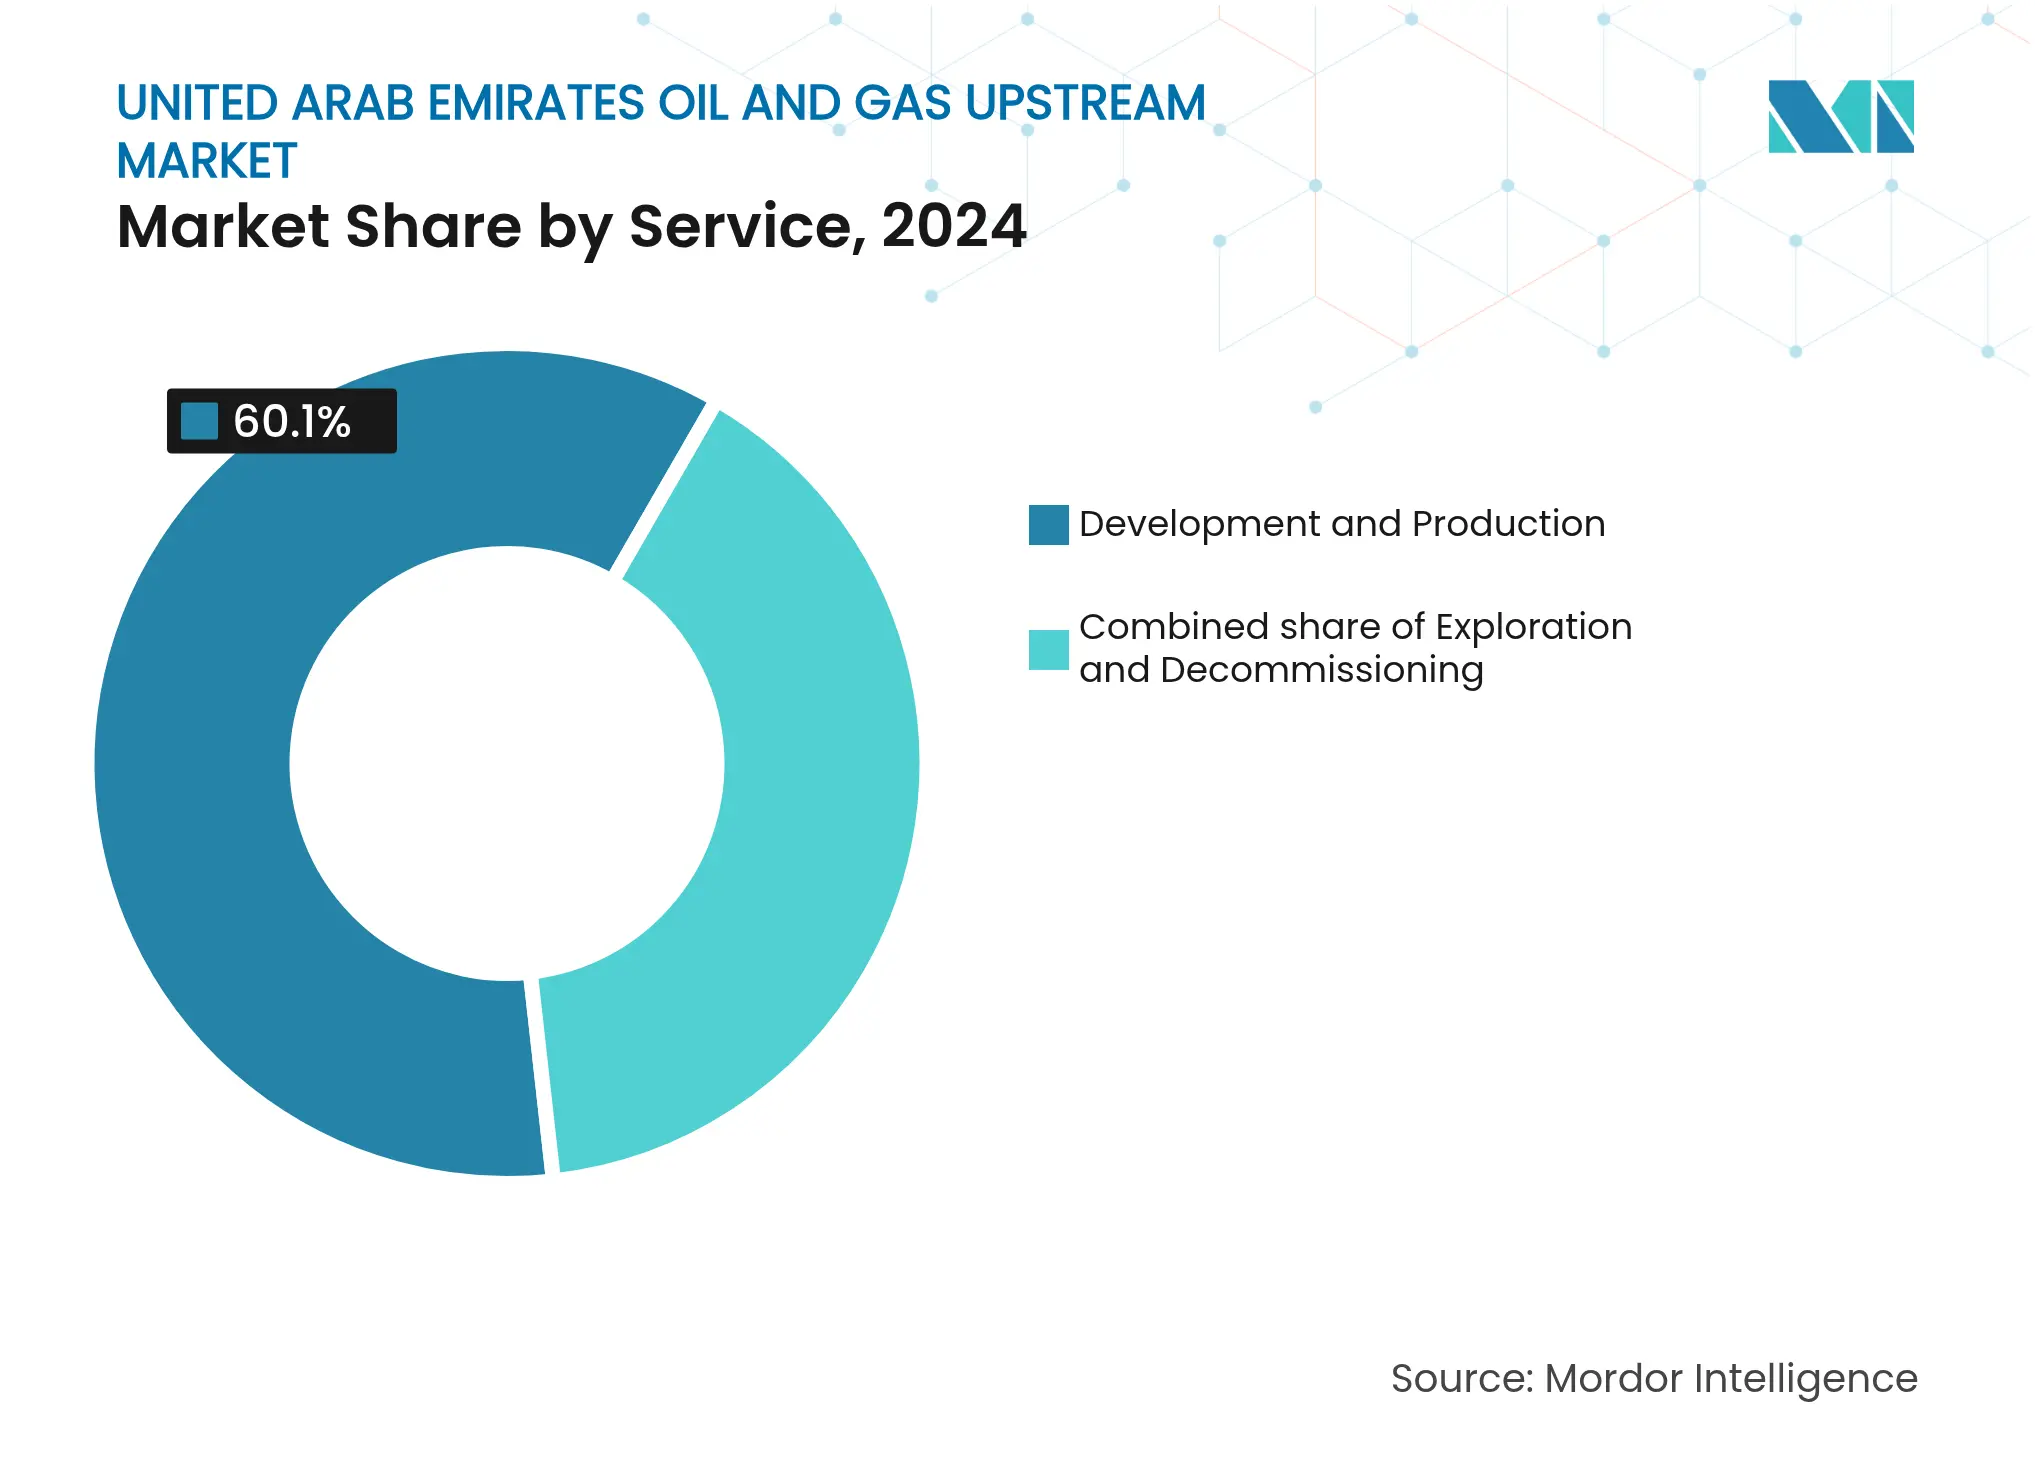
- Per quanto riguarda i servizi, lo sviluppo e la produzione hanno dominato con una quota di fatturato del 60.1% nel 2024; la dismissione guida la crescita con un CAGR del 7.8% fino al 2030.
Tendenze e approfondimenti sul mercato upstream del petrolio e del gas negli Emirati Arabi Uniti
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Espansione dei progetti di monetizzazione del gas acido | + 1.0% | Cluster offshore di Abu Dhabi | Medio termine (2-4 anni) |
| Concessioni accelerate ai CIO secondo i nuovi termini del PSC | + 0.8% | Blocchi nazionali sulla terraferma e in acque poco profonde | A breve termine (≤ 2 anni) |
| Roadmap upstream 2023-27 da 150 miliardi di dollari di ADNOC | + 0.6% | Tutti i bacini di produzione | A lungo termine (≥ 4 anni) |
| Localizzazione In-Country Value (ICV) 3.0 | + 0.5% | Principali zone industriali | Medio termine (2-4 anni) |
| Lancio dell'imaging sismico basato sull'intelligenza artificiale | + 0.4% | Serbatoi complessi | A breve termine (≤ 2 anni) |
| Incentivi per il recupero dei brownfield collegati alla CCUS | + 0.3% | Campi maturi onshore | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Espansione dei progetti di monetizzazione del gas acido
L'iniziativa di sviluppo del gas ricco da 5 miliardi di dollari aumenta la capacità di trattamento dei flussi ad alto contenuto di zolfo, rendendo redditizi i giacimenti precedentemente non economici e aumentando la domanda di perforazione nel cluster offshore di Hail e Ghasha. Il progetto integra le unità di cattura HISORP di Linde, bloccando 1.5 milioni di tonnellate all'anno all'interno del complesso di Ta'ziz, rafforzando la catena del valore trasversale della CO₂ e allineando le operazioni a monte con gli impegni di zero emissioni nette. (3) Linde, "Tecnologia di cattura della CO₂ HISORP", linde.com. Tubi di rivestimento specializzati ad alta integrità, tubi resistenti alla corrosione e pompe multifase aumentano i ricavi dei servizi per pozzo, mentre il gas premium raggiunge maggiori profitti nei contratti GNL a lungo termine. La strategia di ADNOC trasforma quindi le passività del gas acido in attività di qualità per l'esportazione, sostenendo un aumento di 1.0 punto percentuale del CAGR complessivo del mercato upstream del petrolio e del gas degli Emirati Arabi Uniti. L'aumento della disponibilità di gas naturale alimenta anche le attività di produzione di metanolo e idrogeno all'interno del complesso di Ta'ziz, rafforzando le sinergie lungo l'intera catena del valore.
Concessioni accelerate ai CIO in base ai nuovi termini del PSC
Le nuove condizioni fiscali riducono la partecipazione del governo e ampliano i limiti di recupero dei costi, riducendo così i cicli di approvazione da 18 mesi a circa sei mesi. L'aggiudicazione del Blocco 4 da parte di INPEX nel 2024 esemplifica il regime più rapido, con gli obblighi di perforazione concentrati nei primi tre anni. (4) INPEX Corporation, “Block 4 Award Announcement,” inpex.co.jp PETRONAS ha seguito con un pacchetto di tre blocchi, impegnandosi a realizzare pozzi sismici e di valutazione nell'ambito dello stesso quadro. (5) PETRONAS, “Exploration Licenses in UAE,” petronas.com L'assegnazione accelerata delle aree porta a bonus di firma più elevati e attrae tecnologie di completamento avanzate dai giacimenti di scisto nordamericani. Le società di servizi in grado di mobilitare rapidamente le squadre si assicurano contratti pluriennali a forfait, stimolando la crescita del fatturato per il mercato upstream del petrolio e del gas degli Emirati Arabi Uniti. Il cambiamento strutturale dalle offerte in joint venture verso round di gara trasparenti aumenta anche la tensione competitiva, sbloccando giacimenti marginali.
Roadmap CAPEX upstream da 150 miliardi di dollari di ADNOC per il periodo 2023-27
Oltre 30 miliardi di dollari sono stanziati per impianti di perforazione dotati di intelligenza artificiale, portando la flotta di ADNOC Drilling a oltre 149 unità entro il 2026. Un altro fondo da 1.7 miliardi di dollari, la joint venture Turnwell con SLB e Patterson-UTI, aumenterà del 15% i giorni di perforazione nei raccolti, in base a obiettivi non convenzionali. Il capitale supporta anche i centri operativi remoti sull'isola di Zirku, riducendo del 50% il numero di equipaggi offshore e riducendo drasticamente i trasferimenti in elicottero. I colli di bottiglia della catena di fornitura, come i motori top-drive, i sistemi rotativi sterzanti e i packer HPHT, consentono ai fornitori di servizi con inventario locale di applicare tariffe giornaliere maggiorate. Di conseguenza, la roadmap consolida un arretrato pluriennale e protegge l'industria upstream del petrolio e del gas degli Emirati Arabi Uniti dalle flessioni cicliche.
Programma di localizzazione del valore in-country (ICV) 3.0
La ponderazione ICV rappresenta ora il 40% della valutazione delle offerte, costringendo i fornitori esteri a effettuare lavorazioni onshore o a costituire joint venture. L'iniziativa ha convogliato 67 miliardi di AED (circa 18.2 miliardi di USD) negli appalti nazionali dal suo lancio. Le acciaierie locali stanno ora laminando a caldo i gradi OCTG X-95 e G-105, riducendo i tempi di importazione in media di 25 giorni. Le aziende di servizi che hanno aperto stabilimenti negli Emirati Arabi Uniti, come l'impianto di miscelazione del cemento di Halliburton e la base di pompaggio a pressione di Schlumberger, segnalano percentuali di aggiudicazione delle offerte superiori al 65%. La localizzazione crea inoltre 19,000 posti di lavoro negli Emirati, attenuando la carenza di talenti in discipline critiche e stabilizzando i tempi di progetto.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Volatilità nel rispetto delle quote OPEC-plus | -0.7% | Nazionale, che colpisce tutte le attività di produzione a monte | A breve termine (≤ 2 anni) |
| Crescente sviluppo di energia rinnovabile nel piano energetico federale | -0.5% | Nazionale, con concentrazione ad Abu Dhabi e Dubai | A lungo termine (≥ 4 anni) |
| Carenza di talenti nelle competenze di perforazione HPHT | -0.4% | Nazionale, concentrato in operazioni non convenzionali e in acque profonde | Medio termine (2-4 anni) |
| Standard di emissione di zolfo di livello III per le piattaforme offshore | -0.3% | Operazioni offshore, principalmente aree marine di Abu Dhabi | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Volatilità nel rispetto delle quote OPEC-Plus
Le esportazioni di Murban degli Emirati Arabi Uniti hanno raggiunto una media di 1.36 milioni di barili al giorno nel 2024, circa 250,000 barili al giorno al di sotto della capacità tecnica, per rimanere entro i limiti OPEC-plus. Gli operatori devono quindi mantenere una capacità di riserva del 10%-15%, il che distorce i programmi di utilizzo delle piattaforme e prolunga i periodi di ammortamento. Gli appaltatori di perforazione mantengono le unità inutilizzate ma devono mantenere le squadre pronte, gonfiando così i costi di standby che vengono trasferiti sui prezzi dei servizi. Mentre le revisioni di luglio 2025 garantiscono agli Emirati Arabi Uniti un modesto aumento delle quote, l'assenza di una formula a lungo termine mantiene i pianificatori cauti. Di conseguenza, gli operatori caricano in anticipo i pozzi di gas a ciclo breve che si convertono più rapidamente, spostando le spese in conto capitale dalle grandi piattaforme petrolifere.
Crescente sviluppo di energia rinnovabile nel piano energetico federale
La spesa energetica federale destinata all'energia solare, eolica e nucleare è aumentata dal 3% nel 2017-2019 al 43% nel 2021-2022, ridistribuendo il capitale dagli idrocarburi. La flotta nucleare da 5.6 GW di Barakah rappresenta già un quarto del carico nazionale, riducendo così il consumo di gas per la produzione di energia. Il bilancio Net-Zero 2050 da 160 miliardi di dollari convoglia i fondi verso gli hub dell'idrogeno verde, stringendo i cordoni della borsa a monte dopo il 2027. Gli investitori ora scontano i progetti petroliferi a lungo ciclo di 2-3 punti percentuali, anche se il potenziale di esportazione di GNL sostiene le trivellazioni di gas.
Analisi del segmento
In base alla posizione di distribuzione: l'ottimizzazione digitale dell'onshore prevale sull'offshore in rapida crescita
Nel 2024, le operazioni onshore controllavano il 69.5% della quota di mercato upstream del petrolio e del gas degli Emirati Arabi Uniti, generando 7.06 miliardi di dollari della dimensione del mercato upstream del petrolio e del gas degli Emirati Arabi Uniti, grazie ai tagli del gas di sollevamento guidati da RoboWell e all'analisi Neuron 5, che hanno dimezzato gli arresti non pianificati. (6) Halliburton, "RoboWell Performance Metrics", halliburton.com. L'abbondante infrastruttura preesistente, il facile accesso stradale e le tariffe giornaliere di servizio più basse sostengono la competitività dei costi. I modelli di intelligenza artificiale acquisiscono 240 milioni di punti dati al giorno solo dal Nord-Est di Bab, consentendo intervalli di manutenzione più lunghi del 20% e aumentando i tempi di attività. Questi fattori consolidano la leadership onshore; tuttavia, la crescita è relativamente più lenta con un CAGR del 4.9% perché la maggior parte dei barili facili sono già online.
Si prevede che l'offshore, sebbene più piccolo, si espanderà a un CAGR del 6.4%, portando la sua quota del mercato upstream del petrolio e del gas degli Emirati Arabi Uniti a circa 5.2 miliardi di dollari entro il 2030. Il programma di acquisizione di jack-up da 1.15 miliardi di dollari di ADNOC Drilling integra sensori di streaming down-hole e collegamenti 5G alla sala di controllo di Zirku, situata a 120 km di distanza, riducendo il personale di perforazione del 40%. Il gemello digitale SARB ha aumentato la capacità del 25%, portandola a 140,000 barili al giorno, senza richiedere hardware aggiuntivo in superficie. Tali economie di scala, unite a riserve più fresche, rendono l'offshore il motore trainante del mercato upstream del petrolio e del gas degli Emirati Arabi Uniti.
Per tipo di risorsa: la monetizzazione del gas supera il predominio del petrolio
Il petrolio greggio rappresentava ancora l'80.4% dei ricavi nel 2024, pari a 7.90 miliardi di dollari del mercato upstream di petrolio e gas degli Emirati Arabi Uniti, ma deve ancora far fronte a limiti di quota. Il gas naturale, sebbene al momento costi solo 1.92 miliardi di dollari, dovrebbe crescere a un CAGR del 6.9%, intercettando l'arbitraggio del GNL e la domanda di idrogeno come materia prima. Il progetto Rich Gas Development e l'espansione di Ruwais LNG oltre i 15 milioni di tonnellate all'anno garantiscono vendite ventennali a ENN e Indian Oil, garantendo flussi di cassa stabili. I pozzi di gas beneficiano anche di crediti CCUS, con conseguente riduzione dei costi del ciclo completo al di sotto di 2.5 dollari/mmbtu al netto degli incentivi. Le sperimentazioni sull'idrogeno turchese a Habshan generano sia H₂ che grafene, ampliando i ricavi per molecola.
Il petrolio rimane strategico: l'API 46 di Murban e il basso tenore di zolfo mantengono i margini di raffinazione interessanti. Tuttavia, le imposte di adeguamento delle emissioni di carbonio nei mercati dell'UE esercitano pressioni sui futuri flussi di greggio. Pertanto, gli investimenti si stanno orientando verso il gas, il che spiega la sua più rapida espansione nell'industria upstream del petrolio e del gas degli Emirati Arabi Uniti.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tipo di pozzo: la scala convenzionale incontra il potenziale non convenzionale
I completamenti convenzionali hanno rappresentato il 69.9% della spesa del 2024, trainati da una geologia relativamente facile e da infrastrutture deprezzate. Il costo medio di perforazione è inferiore a 4 dollari al barile di petrolio equivalente (boe). I pozzi non convenzionali, sebbene più costosi, con prezzi compresi tra 8 e 10 dollari al barile equivalente (boe), registrano un CAGR del 6.5%, supportati dalle piattaforme SLB-Patterson Turnwell che riducono i tempi di perforazione da 40 a 25 giorni. Il geosteering assistito dall'intelligenza artificiale aumenta l'esposizione laterale del 18%, aumentando i prezzi in euro e riducendo i breakeven. Le sfide persistono, le zone HPHT richiedono una metallurgia avanzata e il talento degli Emirati nella perforazione direzionale è limitato. Tuttavia, incentivi come le royalty pari allo 0% per i primi cinque anni attraggono capitali. Il mercato upstream del petrolio e del gas degli Emirati Arabi Uniti, pertanto, gode di un profilo di rischio misto, stabilizzando i flussi di cassa derivanti dalle scorte convenzionali e stratificando al contempo le scorte di barili non convenzionali ad alta crescita.
Per servizio: domina l'ottimizzazione della produzione; scoppia la dismissione
I servizi di sviluppo e produzione hanno rappresentato il 60.1% del valore del 2024, a dimostrazione dell'impegno di ADNOC nell'incrementare il recupero attraverso l'intelligenza artificiale del giacimento AR360, che aumenta il tasso di recupero di 10 punti percentuali. I contratti di manutenzione predittiva garantiscono alle società di servizi un reddito costante, simile a una rendita. L'esplorazione detiene una quota contenuta del 13%, pur rispettando i limiti OPEC. Lo smantellamento, sebbene attualmente solo al 4.5%, sta aumentando a un CAGR del 7.8%, con l'avvicinarsi della dismissione di jacket offshore di 40 anni. Il processo di recupero del 98% dei materiali di Veolia è ora in fase di sperimentazione a Das Island, riducendo lo smaltimento dei rifiuti dell'85%. Le nuove norme ESG richiedono il tamponamento a zero perdite e il riciclo della parte superiore, portando la spesa per piattaforma a 25-30 milioni di dollari, ben al di sopra dei livelli storici.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
Abu Dhabi detiene oltre il 94% delle riserve nazionali e incanala la maggior parte delle spese in conto capitale; i soli cluster onshore di Bab e Bu Hasa hanno assorbito 6 miliardi di dollari nei fondi di progetto del 2025, consolidando il ruolo centrale dell'emirato nel mercato upstream del petrolio e del gas degli Emirati Arabi Uniti. Dubai sfrutta il porto di Jebel Ali e la finanza della zona franca per ospitare oltre 350 fornitori upstream, offrendo una logistica agile e finanziamenti in leasing. Il cantiere Lamprell di Sharjah ristruttura i jack-up di perforazione ADNOC, riducendo i tempi di mobilitazione e supportando l'espansione offshore.
L'integrazione federale garantisce che i crediti ICV guadagnati ad Abu Dhabi vengano convogliati alle PMI di Ras Al Khaimah e Fujairah, distribuendo i guadagni salariali e di approvvigionamento. La presenza degli Emirati Arabi Uniti tra gli hub di domanda europei e asiatici consente la suddivisione dei carichi; Murban è quotata su ICE Futures Abu Dhabi, mentre i desk spot di GNL a Singapore sfruttano gli spread est-ovest. La collaborazione tra i Paesi del Consiglio di cooperazione del Golfo con Saudi Aramco sulla certificazione dell'idrogeno e con QatarEnergy sulla condivisione delle conoscenze sulla CCS catalizza il progresso tecnologico regionale. Allo stesso tempo, le energie rinnovabili nazionali, tra cui il parco solare di Al Dhafra da 2 GW, liberano gas per l'esportazione, aumentando la redditività dei giacimenti di gas secco.
Panorama competitivo
La concentrazione del mercato è elevata: ADNOC detiene partecipazioni operative superiori al 60% in ogni concessione produttiva, eppure collabora con ExxonMobil, TotalEnergies ed ENI per tecnologia e capitale. Queste major accettano partecipazioni di minoranza in cambio di asset stabili e a lungo termine. L'approvvigionamento di servizi è competitivo; Halliburton si è aggiudicata un contratto integrato di perforazione da 1.63 miliardi di dollari nell'aprile 2025, il più grande singolo contratto del settore, a dimostrazione dei vantaggi derivanti dalle economie di scala. L'Innovation Factory di Schlumberger ad Abu Dhabi addestra modelli di intelligenza artificiale su misura per l'automazione in profondità, rafforzando il suo vantaggio competitivo. (7) SLB, "Innovation Factory Abu Dhabi Showcase", slb.com
Il punteggio ICV rimodella la concorrenza: le aziende con stabilimenti negli Emirati Arabi Uniti si assicurano un vantaggio di 20-30 punti base nelle offerte. Baker Hughes ha collaborato con la società locale G42 per lanciare una suite di ottimizzazione della produzione basata su cloud, a dimostrazione della convergenza tra IT e petrolio. La dismissione attrae nuovi operatori, con Veolia e i 7 scout plot di Subsea presso il cantiere di Das Island, per recuperare l'arretrato di 100 piattaforme da dismettere.
Leader del settore upstream del petrolio e del gas degli Emirati Arabi Uniti
Energie Totali SE
BP PLC
Exxon Mobil Corporation
Compagnia petrolifera nazionale di Abu Dhabi (ADNOC),
ENI SpA
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Aprile 2025: ADNOC Drilling si è aggiudicata un accordo per servizi di perforazione integrati del valore di 1.63 miliardi di dollari, della durata di 15 anni, sottolineando l'espansione della sua flotta di impianti di perforazione.
- Aprile 2025: ADNOC Gas ha firmato accordi di fornitura di GNL della durata di 15 anni per un totale di 4 milioni di tonnellate all'anno con ENN, PETRONAS, EnBW e Indian Oil, garantendo così il prelievo futuro.
- Gennaio 2025: è iniziato il progetto pilota Levidian LOOP turchese-idrogeno ad Habshan, che produrrà 1 t/anno di idrogeno e grafene.
- Gennaio 2025: ADNOC accetta di acquistare il 35% della joint venture Baytown di ExxonMobil per l'idrogeno a basse emissioni di carbonio, ampliando la portata della decarbonizzazione.
- Dicembre 2024: TotalEnergies ha finalizzato l'acquisizione delle attività di CEPSA ad Abu Dhabi, rafforzando la sua presenza regionale.
Ambito del rapporto sul mercato upstream del petrolio e del gas degli Emirati Arabi Uniti
Upstream si riferisce alle fasi operative dell'industria petrolifera e del gas che comportano l'esplorazione e la produzione. Le società petrolifere e del gas possono generalmente essere suddivise in tre segmenti: upstream, midstream e downstream. Le imprese upstream si occupano principalmente dell’esplorazione e delle fasi iniziali di produzione dell’industria del petrolio e del gas.
Il mercato upstream del petrolio e del gas negli Emirati Arabi Uniti è segmentato in base alla posizione geografica di distribuzione. In base alla posizione geografica, il mercato è suddiviso in Onshore e Offshore. Il rapporto fornisce le dimensioni e le previsioni di mercato in base al valore per tutti i segmenti sopra menzionati.
Per posizione di distribuzione
| a terra |
| al largo |
Per tipo di risorsa
| Crude Oil |
| Gas Naturale |
Per tipo di pozzo
| Convenzionale |
| Non convenzionale |
Per servizio
| Esplorazione |
| Sviluppo e produzione |
| Messa fuori servizio |
| Per posizione di distribuzione | a terra |
| al largo | |
| Per tipo di risorsa | Crude Oil |
| Gas Naturale | |
| Per tipo di pozzo | Convenzionale |
| Non convenzionale | |
| Per servizio | Esplorazione |
| Sviluppo e produzione | |
| Messa fuori servizio |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quale sarà l'entità della spesa upstream negli Emirati Arabi Uniti entro il 2030?
Si prevede che la dimensione totale del mercato upstream del petrolio e del gas degli Emirati Arabi Uniti raggiungerà i 13.60 miliardi di dollari entro il 2030, con un CAGR del 5.60% a partire dal 2025.
Quale segmento sta crescendo più velocemente nell'upstream degli Emirati Arabi Uniti?
I servizi di smantellamento registrano il CAGR più alto, pari al 7.8%, fino al 2030, mentre le vecchie piattaforme offshore vengono dismesse e le norme ambientali diventano più severe.
Perché il gas naturale attrae più investimenti del petrolio?
I contratti GNL a lungo termine, i progetti di monetizzazione del gas acido e i progetti pilota sull'idrogeno determinano un CAGR del 6.9% per il gas, superando il petrolio che deve sottostare alle quote OPEC-plus.
In che modo il programma ICV influisce sui fornitori di servizi esteri?
L'ICV 3.0 assegna il 40% del punteggio delle offerte ai contenuti locali, spingendo le aziende internazionali a dedicarsi alla produzione onshore, altrimenti rischiano di perdere contratti.
Quale ruolo svolge l'intelligenza artificiale nelle operazioni upstream degli Emirati Arabi Uniti?
Soluzioni di intelligenza artificiale come RoboWell e AR360 riducono del 30% le esigenze di aumento del gas e del 50% le chiusure non pianificate, ampliando i margini e aumentando i fattori di recupero.
I limiti OPEC-plus rappresentano una minaccia importante per la crescita della produzione degli Emirati Arabi Uniti?
La volatilità delle quote riduce di 0.7 punti percentuali il CAGR previsto, ma gli accordi pluriennali sul gas e le spese in conto capitale di ADNOC attenuano la crescita a lungo termine.


