

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 14.94 miliardo di dollari |
| Dimensione del mercato (2031) | 19.11 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.05% CAGR |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato petrolifero e del gas degli Emirati Arabi Uniti di Mordor Intelligence
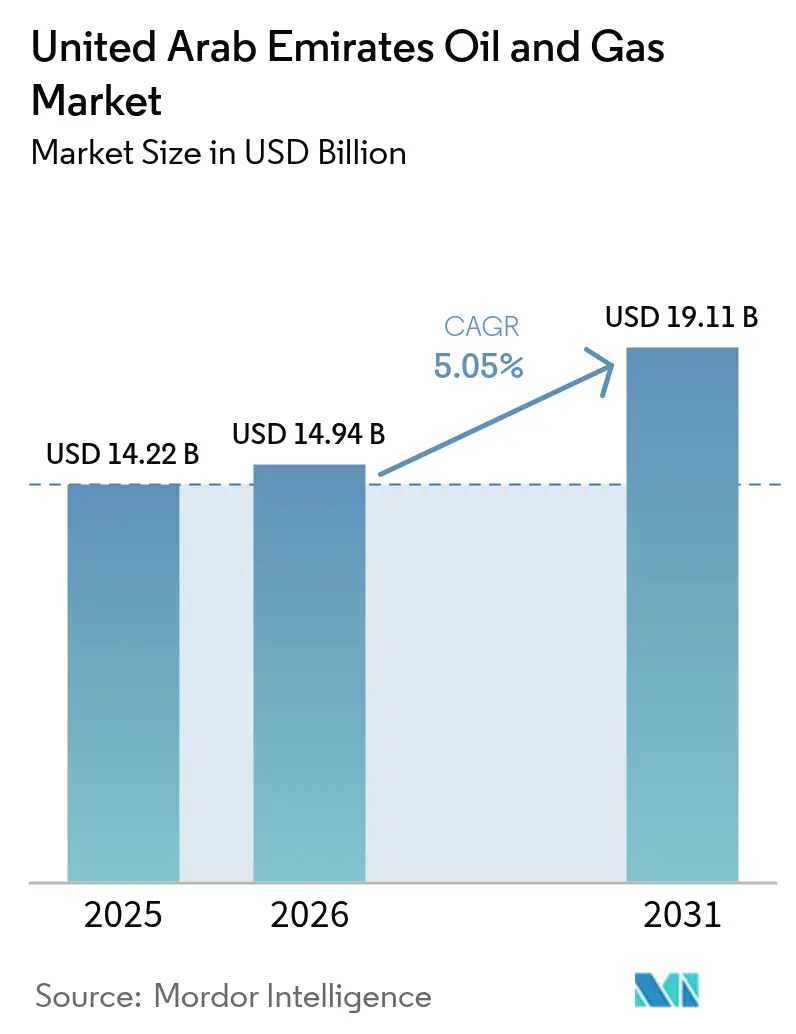
Si prevede che il mercato del petrolio e del gas degli Emirati Arabi Uniti crescerà da 14.22 miliardi di dollari nel 2025 a 14.94 miliardi di dollari nel 2026, per poi raggiungere i 19.11 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 5.05% nel periodo 2026-2031.
Questa solida espansione riflette il piano di investimenti upstream di ADNOC da 150 miliardi di dollari, i costanti afflussi di investimenti diretti esteri e i vantaggi derivanti dall'essere tra i primi ad entrare nel settore della cattura del carbonio e dell'idrogeno blu. La crescita dell'offerta è ancorata all'aggiunta di capacità offshore, mentre la resilienza della domanda deriva dal bunkeraggio regionale, dai requisiti di materie prime petrolchimiche e dalle vendite di gas legate all'esportazione. Quadri normativi chiari, tra cui la Legge sul clima degli Emirati Arabi Uniti del 2024, riducono il rischio di investimento e aiutano il mercato del petrolio e del gas degli Emirati Arabi Uniti a mantenere il suo ruolo di hub energetico strategico del Golfo. [1] “UAE | MENA | World Oil Online,” World Oil, worldoil.com
Punti chiave del rapporto
- Per settore, il segmento upstream deteneva il 71.62% della quota di mercato del petrolio e del gas degli Emirati Arabi Uniti nel 2025 e si prevede che crescerà a un CAGR del 5.52% fino al 2031, supportato dai programmi Hail & Ghasha e Lower Zakum.
- In base alla posizione geografica, nel 2025 le attività onshore rappresentavano il 68.92% delle dimensioni del mercato petrolifero e del gas degli Emirati Arabi Uniti, mentre i progetti offshore stanno avanzando a un CAGR più rapido del 6.28% entro il 2031, trainati dagli sviluppi del gas acido in acque profonde.
- Per quanto riguarda i servizi, la costruzione ha dominato con una quota di fatturato del 63.05% nel 2025; lo smantellamento è il servizio in più rapida espansione, con un CAGR del 7.08% man mano che i vecchi giacimenti offshore si avvicinano alla fine della loro vita.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato del petrolio e del gas negli Emirati Arabi Uniti
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Spinta all'espansione della capacità upstream | + 1.8% | Il nucleo di Abu Dhabi, con ricaduta su Dubai | Medio termine (2-4 anni) |
| Riforme degli investimenti petroliferi favorevoli agli IDE | + 1.2% | Globale, con i primi guadagni in Nord America e UE | A lungo termine (≥ 4 anni) |
| Programmi accelerati di gas acido e non convenzionali | + 1.5% | Concessioni ADNOC, focus offshore | Medio termine (2-4 anni) |
| Realizzazione del corridoio di rifornimento di GNL | + 0.9% | Rotte marittime regionali, mercati di esportazione APAC | A lungo termine (≥ 4 anni) |
| Ambizione di cattura del carbonio ed esportazione di ammoniaca blu | + 0.7% | Mercati globali dell'idrogeno, conformità UE | A lungo termine (≥ 4 anni) |
| Ottimizzazione del sottosuolo basata sull'intelligenza artificiale | + 0.6% | Emirati Arabi Uniti, potenziale di trasferimento tecnologico | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Spinta all'espansione della capacità upstream
ADNOC sta spendendo 150 miliardi di dollari entro il 2027 per aumentare la capacità nominale di petrolio a 5 milioni di bpd, dando priorità ai giacimenti offshore ad alto rendimento come Hail e Ghasha, che puntano a 1.5 miliardi di scf/d di gas acido e integrano la cattura del carbonio a catena completa. [2] "OMV Exits Ghasha Gas Project off UAE with Lukoil Stake Sale", AOG Digital, aogdigital.com La digitalizzazione del campo si estende su oltre 30 giacimenti e ha ridotto i tempi di pianificazione dei pozzi del 25%, sottolineando come il mercato del petrolio e del gas degli Emirati Arabi Uniti sfrutti la tecnologia per migliorare i fattori di recupero. Gli aggiornamenti brownfield a fasi a Habshan, Asab e Das Island completano le aggiunte greenfield, trovando un equilibrio tra efficienza dei costi e rapida implementazione della capacità.
Riforme degli investimenti petroliferi favorevoli agli IDE
L'eliminazione dei limiti alla proprietà straniera ha spinto ExxonMobil ad aumentare la propria partecipazione in Upper Zakum e ha consentito a EOG Resources di aggiudicarsi il Blocco 3 di Unconventional Onshore nel 2025. Il percorso di investimento aperto stimola gli afflussi di tecnologia, in particolare il pompaggio ad alta pressione per giacimenti compatti e le piattaforme di manutenzione predittiva. Queste capacità rafforzano il mercato petrolifero e del gas degli Emirati Arabi Uniti come destinazione attraente per i capitali, nonostante gli investitori globali intensifichino l'attenzione ai fattori ESG.
Programmi accelerati di gas acido e non convenzionali
L'espansione di Shah porta la produzione a 1.45 miliardi di scf/d, mentre i progetti pilota di conversione del metano in grafene ad Habshan trasformano i flussi che altrimenti verrebbero bruciati in materiali ad alto margine. [3] Adi Imsirovic, “Oil Exchanges: Evolving Markets and Strategic Implications,” Energy Intelligence, energyintel.com La CO₂ catturata viene reiniettata, in linea con l'obiettivo federale di 10 milioni di t/anno per il 2030. I progetti pilota di petrolio non convenzionale, supportati da piattaforme di perforazione abilitate dall'IA, diversificano ulteriormente le riserve e attutiscono le fluttuazioni delle quote OPEC+ del mercato del petrolio e del gas degli Emirati Arabi Uniti.
Costruzione del corridoio di rifornimento di GNL
Ruwais LNG sarà il primo impianto di esportazione a basse emissioni di carbonio nella regione MENA, utilizzando motori elettrici alimentati da reti pulite per ridurre le emissioni dell'impianto del 30%. Un accordo di fornitura quindicennale da 1 milione di tonnellate all'anno con IndianOil garantisce l'approvvigionamento e catalizza una catena di rifornimento di carburante tra Emirati Arabi Uniti e India. L'ammodernamento degli ormeggi di Fujairah e i treni di compressione di Das Island aggiungono flessibilità, garantendo che il mercato petrolifero e del gas degli Emirati Arabi Uniti si avvalga dei premi di decarbonizzazione del trasporto marittimo.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| L'energia solare a parità di rete riduce la domanda di combustibili liquidi | -0.8% | Produzione di energia elettrica nazionale negli Emirati Arabi Uniti | Medio termine (2-4 anni) |
| Allocazioni volatili delle quote OPEC+ | -1.1% | Mercati petroliferi globali, coordinamento regionale | A breve termine (≤ 2 anni) |
| Volo di talenti delle aziende di servizi di livello 1 | -0.4% | Competizione regionale con l'Arabia Saudita | Medio termine (2-4 anni) |
| Aumento del costo del capitale legato all'ESG | -0.6% | Mercati internazionali dei capitali | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
L'energia solare a parità di rete riduce la domanda di combustibili liquidi
La strategia energetica degli Emirati Arabi Uniti per il 2050 mira a triplicare la capacità di energia rinnovabile e a ridurre le emissioni di carbonio del 70%, moderando così la crescita della domanda interna di idrocarburi con l'espansione dell'energia solare e dell'idrogeno. La strategia di Dubai per l'energia pulita mira a una quota del 75% di energia pulita entro il 2050; Abu Dhabi ha aggiunto 1 GW di capacità solare nel 2024, con un aumento del 74.7% rispetto al 2023. La strategia nazionale per l'idrogeno mira a produrre 15 milioni di tonnellate all'anno di idrogeno entro il 2050, potenzialmente sostituendo il gas nell'energia elettrica e nell'industria. Tuttavia, ADNOC sta cambiando strategia: co-investe nell'ammoniaca blu e nell'idrogeno verde, sfruttando le infrastrutture di esportazione esistenti e la conoscenza dei giacimenti. Pertanto, la moderazione sblocca contemporaneamente opportunità di diversificazione per le aziende consolidate nel mercato del petrolio e del gas degli Emirati Arabi Uniti. [4] Jennifer Aguinaldo, “Adnoc and Ewec sign $10bn gas supply deal,” MEED, meed.com
Allocazioni volatili delle quote OPEC+
L'assegnazione degli Emirati Arabi Uniti per il 2024 è aumentata di 200 barili al giorno, raggiungendo i 3.2 milioni di barili al giorno, ma le quote continuano a fluttuare a causa delle trattative diplomatiche. I nuovi contratti ICE Futures Abu Dhabi coprono la volatilità dei ricavi, ma il ritmo degli investimenti rimane sensibile alla disciplina della coalizione.
Analisi del segmento
Per settore: il predominio a monte alimenta la crescita
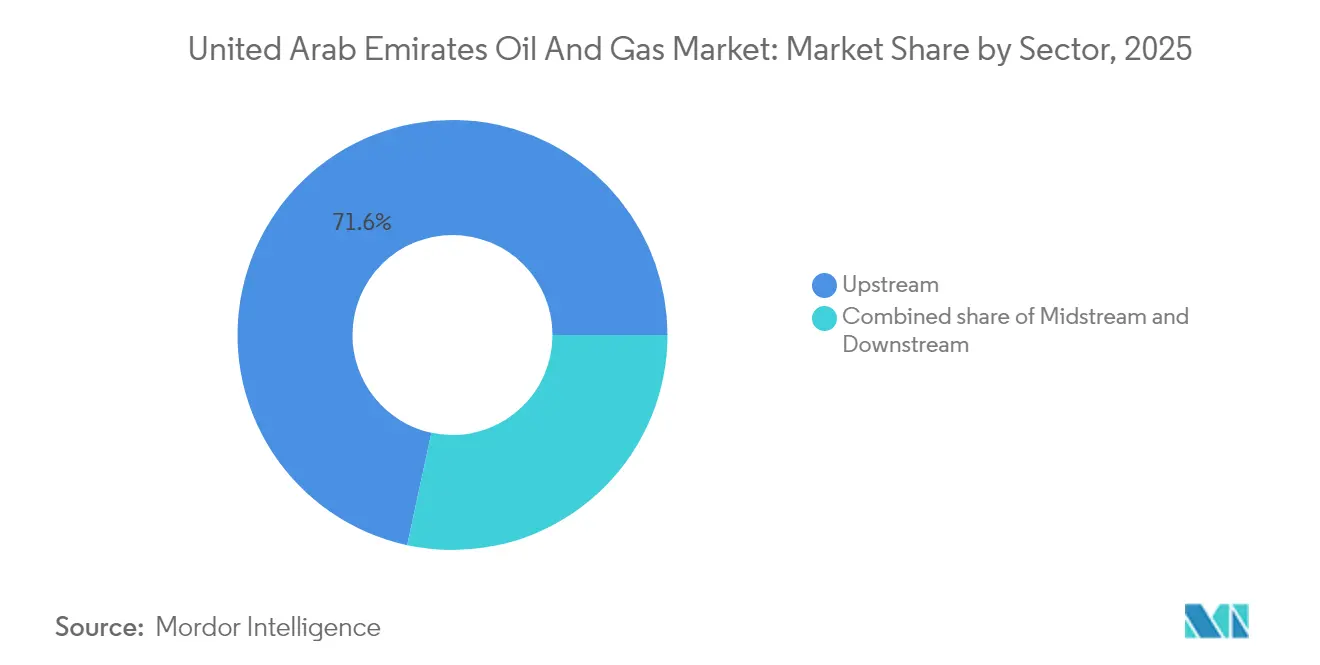
Nel 2025, il segmento upstream ha generato il 71.62% del fatturato totale, a sottolineare lo stretto legame tra le dimensioni del mercato petrolifero e del gas degli Emirati Arabi Uniti, la produzione di greggio e la lavorazione del gas. Si prevede un CAGR del 5.52% fino al 2031, con l'espansione dei tassi di plateau di Lower Zakum, Upper Zakum e Hail & Ghasha e il miglioramento dei fattori di recupero. L'intensità di capitale è controbilanciata dalla crescente efficienza di perforazione; le piattaforme abilitate dall'intelligenza artificiale hanno ridotto il costo per piede perforato del 12%. Anche la cattura di valore nel midstream sta aumentando, poiché il progetto Rich Gas Development da 5 miliardi di dollari aumenta la capacità di condotte e compressione, aumentando gli obiettivi di EBITDA di ADNOC Gas del 40% per il periodo 2023-2029.
Nonostante un contributo minore, l'integrazione a valle rafforza la resilienza nazionale. L'espansione di Borouge a 6.6 milioni di tonnellate annue (tpa) di poliolefine entro il 2028 garantisce flessibilità nelle materie prime, e l'ammodernamento di Jebel Ali da parte di ENOC aumenta la resa in combustibili puliti. Queste iniziative consolidano la diversificazione petrolchimica e proteggono dai cicli dei prezzi del greggio, mantenendo il mercato petrolifero e del gas degli Emirati Arabi Uniti in una posizione di competitività multi-catena.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per posizione: la velocità offshore supera il predominio sulla terraferma
Gli asset onshore hanno fornito il 68.92% del volume del 2025, beneficiando di reti di raccolta tradizionali e di minori costi di sollevamento. I recenti appalti non convenzionali a EOG Resources hanno apportato competenze nel settore dello shale gas, in grado di aumentare la produzione di gas onshore e di allinearsi agli obiettivi di autosufficienza del mercato petrolifero e del gas degli Emirati Arabi Uniti.
Tuttavia, l'offshore è il settore che detta legge sulla crescita, con una previsione di CAGR del 6.28% fino al 2031. Le isole artificiali di Hail e Ghasha riducono i costi di mobilitazione delle piattaforme e la compressione sottomarina di Das Island aggiunge 840 milioni di piedi cubi al giorno di gas per l'esportazione di GNL. Il contratto da 2.5 miliardi di dollari di NMDC Energy su Lower Zakum sottolinea la portata dell'EPC locale e mette in luce come una logistica marittima all'avanguardia spinga il mercato petrolifero e del gas degli Emirati Arabi Uniti verso acque più profonde.
Per servizio: la costruzione è in testa mentre la dismissione guadagna terreno
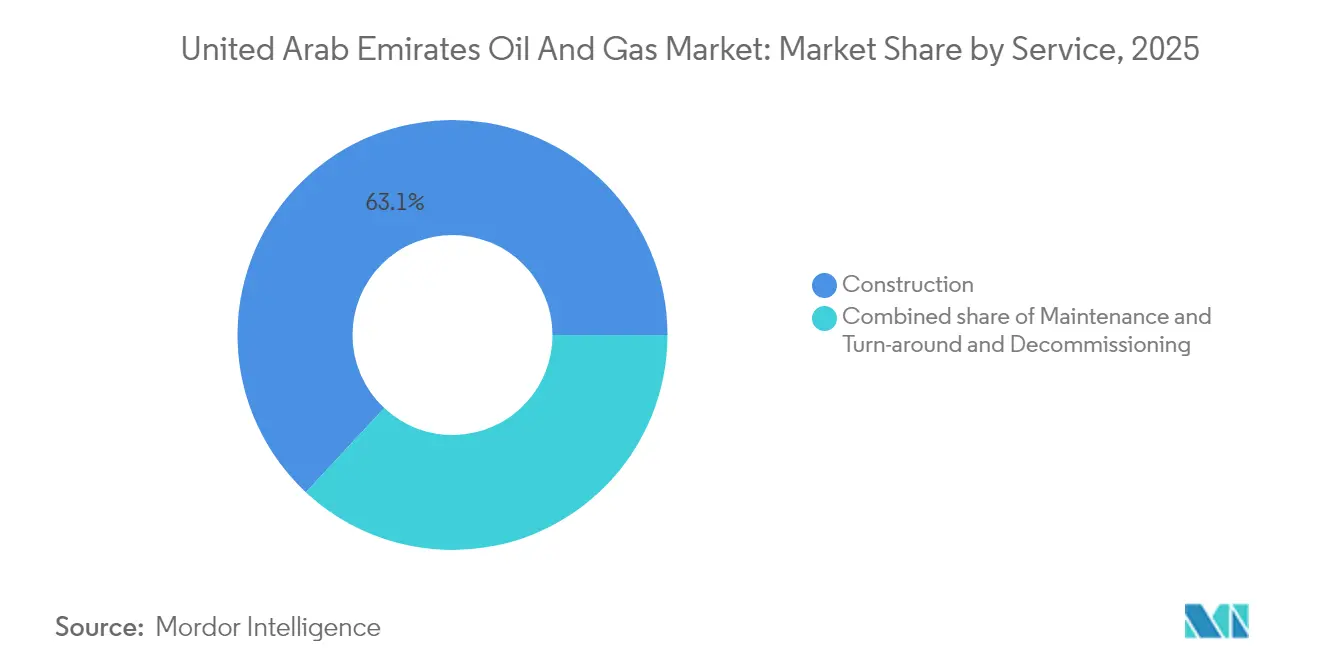
I servizi di costruzione hanno assorbito il 63.05% della spesa del 2025, riflettendo l'implementazione di megaprogetti come l'impianto di cogenerazione da 1 miliardo di dollari del Progetto Volta, che alimenta i complessi derivati di TA'ZIZ. La crescita del segmento continua, poiché i complessi integrati raggruppano servizi di pubblica utilità, condotte e livelli digitali in un unico ambito EPC.
Manutenzione e ripristino sostengono i tempi di attività degli asset, con EnerMech che si è aggiudicata contratti pluriennali per le gru e ha applicato ispezioni con droni per ridurre i tempi di fermo del 15%. La dismissione, sebbene ancora di nicchia, si sta espandendo a un CAGR del 7.08% fino al 2031. La vittoria di Saipem nella rimozione anticipata delle piattaforme crea precedenti per le normative sulla fine del ciclo di vita, posizionando il mercato petrolifero e del gas degli Emirati Arabi Uniti per un ritiro responsabile degli asset in linea con le norme ESG globali.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
Abu Dhabi domina la produzione di idrocarburi, rappresentando il 95% delle riserve petrolifere degli Emirati Arabi Uniti e il 92% di quelle di gas. Investimenti superiori a 30 miliardi di dollari entro il 2031 aumenteranno la sua capacità a 5 milioni di barili al giorno e consolideranno l'emirato come polo operativo del mercato petrolifero e del gas degli Emirati Arabi Uniti. I centri di lavorazione concentrati di Habshan, Asab e Das Island semplificano la logistica e contribuiscono a ridurre i costi unitari, nonostante i crescenti tagli idrici nei giacimenti maturi.
Dubai integra l'attività di upstream con il trading e lo stoccaggio. ICE Futures Abu Dhabi fornisce benchmark Murban trasparenti, mentre i serbatoi ampliati di Fujairah sfruttano la vicinanza geografica a rotte di navigazione critiche. Le regole della zona franca della città attraggono trader che effettuano arbitraggi su qualità di greggio, carburanti e GNL, con conseguente ulteriore liquidità per il mercato petrolifero e del gas degli Emirati Arabi Uniti.
Gli Emirati del Nord forniscono servizi specializzati. L'hub del gas di Sharjah bilancia le oscillazioni della domanda interna e le zone industriali di Ras Al Khaimah ospitano cantieri di fabbricazione per lo smantellamento regionale. Le leggi federali in materia ambientale armonizzano gli standard tra gli Emirati, semplificando la conformità per gli operatori che operano in più giurisdizioni all'interno del mercato petrolifero e del gas degli Emirati Arabi Uniti.
Panorama normativo
Il quadro normativo degli Emirati Arabi Uniti per il settore petrolifero e del gas combina la governance ambientale federale con il controllo delle risorse a livello di emirato. A livello federale, il Ministero dell'Energia e delle Infrastrutture (MOEI) sovrintende ai mandati di settore relativi all'approvvigionamento e al coordinamento energetico, mentre la conformità ambientale per le operazioni di estrazione di petrolio e gas è sancita dalla Legge Federale n. 24 del 1999 per la Protezione e lo Sviluppo dell'Ambiente, che disciplina i requisiti in materia di sicurezza ambientale, gestione dei rifiuti e limiti alle emissioni da combustione.
A livello di emirato, la supervisione di Abu Dhabi è affidata a enti come il Consiglio Supremo per gli Affari Finanziari ed Economici (SCFEA) per l'assegnazione delle concessioni e la definizione degli indirizzi settoriali, mentre gli altri emirati si avvalgono di propri consigli (ad esempio, il Consiglio Energetico di Sharjah). In pratica, l'ingresso nel settore upstream passa generalmente attraverso le strutture di concessione e di accesso ai giacimenti guidate da ADNOC, la quale si occupa anche di far rispettare gli standard di conformità e il codice di condotta a livello di gruppo in tutte le filiali a maggioranza controllata, influenzando a sua volta il comportamento dei fornitori e le aspettative di audit lungo tutta la catena del valore.
Panorama competitivo
ADNOC presidia la catena del valore, controllando le concessioni upstream e convogliando capitali verso espansioni midstream e downstream. L'acquisizione di Santos da 19 miliardi di dollari in attesa di approvazione da parte dell'azienda segnala l'intenzione di crescere oltre i confini nazionali e diversificare i flussi di reddito. Gemelli digitali, implementazioni di CCUS e progetti pilota di idrogeno blu dimostrano come la leadership statale stia guidando il mercato petrolifero e del gas degli Emirati Arabi Uniti verso una redditività a basse emissioni di carbonio.
Le principali compagnie petrolifere internazionali, ExxonMobil, BP, TotalEnergies, Shell e Chevron, competono per le superfici, attratte da termini di concessione trasparenti e da un basso rischio sovrano. I loro sistemi sottomarini avanzati, i materiali ultra-acidi e le flotte di fratturazione ad alta pressione innalzano i limiti tecnici, accelerando i tempi di estrazione del primo petrolio nei progetti in partnership.
Gli operatori del settore sono divisi tra colossi globali e specialisti locali. Schlumberger, Halliburton e Baker Hughes forniscono servizi di valutazione delle formazioni, fratturazione e turbomacchine, mentre NMDC Energy, Target Engineering e Petrofac sfruttano i requisiti di valore in-country per acquisire la portata EPC. Decommissioning, retrofit CCUS e rifornimento di GNL offrono nuove opportunità, promettendo flussi di entrate aggiuntivi e una maggiore competitività nel mercato petrolifero e del gas degli Emirati Arabi Uniti.
Leader del settore petrolifero e del gas degli Emirati Arabi Uniti
Abu Dhabi National Oil Company (ADNOC)
Exxon Mobil Corporation
Energie Totali SE
BP PLC
PLC a conchiglia
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Luglio 2026: ADNOC ha firmato un accordo di compravendita della durata di 15 anni con la giapponese INPEX per la fornitura di 1 milione di tonnellate all'anno di GNL dal progetto Ruwais LNG. L'accordo rafforza la copertura di fornitura a lungo termine per un nuovo asset di esportazione e supporta la visibilità degli investimenti nei servizi di liquefazione, stoccaggio e trasporto. Inoltre, consolida il ruolo degli Emirati Arabi Uniti nel collegare lo sviluppo del gas a monte con le esportazioni di GNL contrattualizzate.
- Giugno 2026: il Consiglio Supremo per gli Affari Finanziari ed Economici di Abu Dhabi (SCFEA) ha assegnato la concessione del Bab Gas Cap a un consorzio guidato da ADNOC, con TotalEnergies e BP tra i partner. La portata del progetto, stimata in 1.5 miliardi di piedi cubi standard al giorno, genera una forte domanda di servizi specializzati di trattamento, compressione e perforazione e completamento per il gas acido. Il coinvolgimento di ulteriori partner internazionali in un progetto di punta per lo sviluppo del gas favorisce inoltre il trasferimento tecnologico e le opportunità di approvvigionamento lungo tutta la filiera nazionale.
- Settembre 2025: ADNOC ha lanciato un'offerta da 19 miliardi di dollari per Santos, supportata da piani di finanziamento tramite debito per oltre 10 miliardi di dollari. La mossa ha segnalato la volontà di diversificare le fonti di reddito al di là del mercato interno e di espandere l'esposizione internazionale al gas, integrando la strategia degli Emirati Arabi Uniti in materia di GNL e gas. Ha inoltre evidenziato la volontà di utilizzare fusioni e acquisizioni su larga scala, insieme a megaprogetti organici, per riposizionare il portafoglio.
Ambito del rapporto sul mercato petrolifero e del gas degli Emirati Arabi Uniti
Il petrolio e il gas naturale sono le principali industrie nel mercato dell'energia e svolgono un ruolo influente nell'economia globale come principale fonte di combustibile mondiale.
Il mercato del petrolio e del gas negli Emirati Arabi Uniti è segmentato per settore. Per settore, il mercato è segmentato per tipologia in upstream, midstream e downstream. Il rapporto offre le dimensioni del mercato e le previsioni in volume (migliaia di barili al giorno) per i segmenti di cui sopra.
Per settore
| A monte |
| midstream |
| A valle |
Per località
| a terra |
| al largo |
Per servizio
| Edilizia |
| Manutenzione e ripristino |
| Messa fuori servizio |
| Per settore | A monte |
| midstream | |
| A valle | |
| Per località | a terra |
| al largo | |
| Per servizio | Edilizia |
| Manutenzione e ripristino | |
| Messa fuori servizio |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato petrolifero e del gas degli Emirati Arabi Uniti nel 2026?
Il mercato del petrolio e del gas degli Emirati Arabi Uniti ammonta a 14.94 miliardi di dollari nel 2026 e si avvia a una costante espansione, raggiungendo i 19.11 miliardi di dollari entro il 2031.
Quale CAGR è previsto per i ricavi derivanti dagli idrocarburi degli Emirati Arabi Uniti fino al 2031?
Si prevede che i ricavi del mercato cresceranno a un CAGR del 5.05% nel periodo 2026-2031, riflettendo solidi investimenti nell'upstream e nel GNL.
Quale segmento genera attualmente i maggiori ricavi negli Emirati Arabi Uniti?
Le operazioni upstream prevalgono con una quota del 71.62% nel 2025, trainate dalle espansioni di Lower Zakum e Hail & Ghasha.
In quale località la produzione degli Emirati Arabi Uniti sta crescendo più rapidamente?
I giacimenti offshore stanno avanzando a un CAGR del 6.28% fino al 2031, con l'entrata in funzione dei progetti di gas acido in acque profonde.
Quali nuove opportunità di esportazione stanno emergendo?
Il GNL a basse emissioni di carbonio e l'ammoniaca blu, supportati dalla CCUS integrata, ampliano le possibilità di esportazione oltre il petrolio greggio.
Quanto è concentrato il potere del fornitore?
Con ADNOC e quattro major che controllano il 60-65% del fatturato, il mercato mostra una concentrazione moderata con un punteggio di 6.


