

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
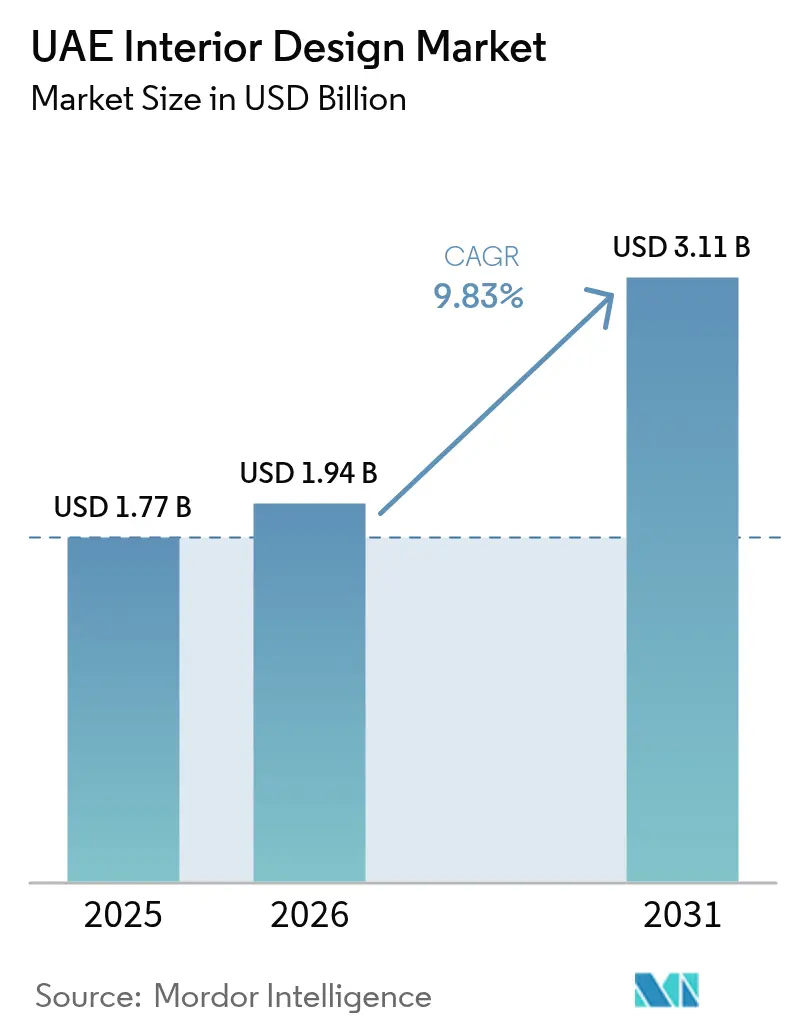
| Dimensione del mercato (2026) | 1.94 miliardo di dollari |
| Dimensione del mercato (2031) | 3.11 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 9.83% CAGR |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dell'interior design degli Emirati Arabi Uniti di Mordor Intelligence
Il mercato dell'interior design negli Emirati Arabi Uniti aveva un valore di 1.77 miliardi di dollari nel 2025 e si prevede che crescerà da 1.94 miliardi di dollari nel 2026 a 3.11 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 9.83% durante il periodo di previsione (2026-2031). La forte domanda deriva da transazioni immobiliari residenziali da record, dalla liberalizzazione delle normative sulla proprietà straniera e da un'ampia gamma di progetti nel settore dell'ospitalità, che comprende resort di lusso, residenze di marca e mega-progetti a uso misto. Dubai rimane il fulcro indiscusso dell'attività e la sua elevata spesa media per gli allestimenti, che spesso supera i 9,000 AED (2,451.77 dollari) al metro quadro nelle ville di lusso, continua ad attrarre studi di design internazionali e imprese edili specializzate. Contemporaneamente, gli obblighi di riqualificazione urbana previsti dal Piano Regolatore Urbano di Dubai 2040 stanno accelerando i cicli di ristrutturazione, mentre i metodi di progettazione basati sulla tecnologia, come i gemelli digitali, il coordinamento BIM e i componenti stampati in 3D, riducono i tempi di realizzazione dei progetti e gli sprechi. Parallelamente, i progressi nel settore degli interni modulari prefabbricati mostrano i primi successi nei segmenti più sensibili al costo, ma l'artigianalità su misura e la narrazione esperienziale continuano a rappresentare un punto di forza nel segmento premium del mercato dell'interior design negli Emirati Arabi Uniti.
Punti chiave del rapporto
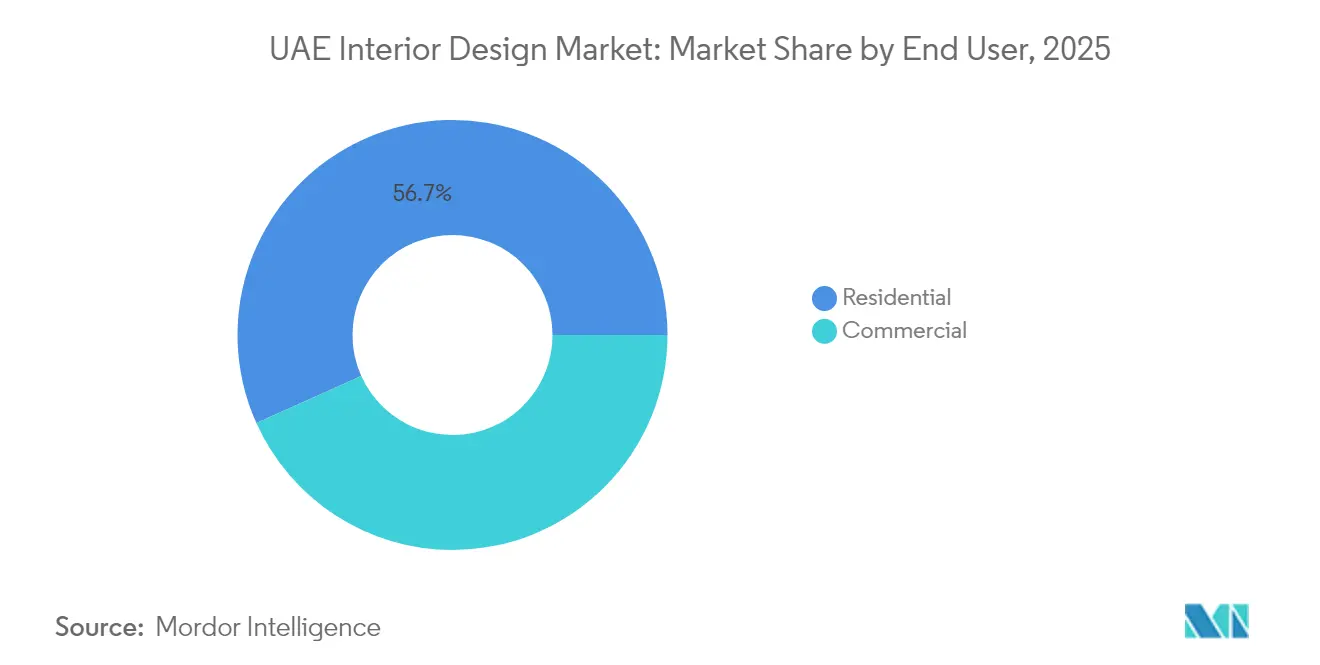
- In base all'utente finale, nel 56.72 i progetti residenziali hanno rappresentato il 2025% della quota di mercato dell'interior design degli Emirati Arabi Uniti, mentre gli allestimenti commerciali sono sulla buona strada per espandersi a un CAGR del 6.86% entro il 2031.
- Per tipologia di servizio, la ristrutturazione e il rimodellamento hanno assorbito il 68.05% delle dimensioni del mercato dell'interior design degli Emirati Arabi Uniti nel 2025 e si prevede che aumenteranno a un CAGR dell'7.92% entro il 2031.
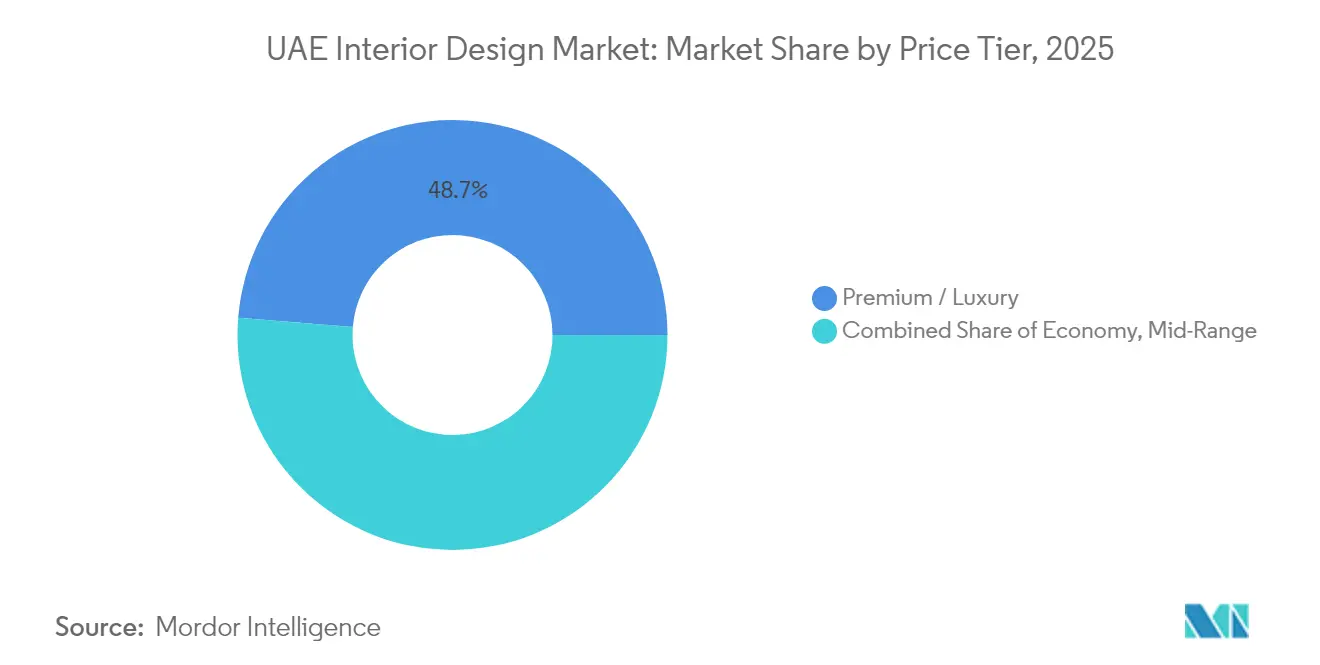
- Per fascia di prezzo, gli interni premium e di lusso hanno guidato il mercato dell'interior design degli Emirati Arabi Uniti con il 48.72% nel 2025 e stanno avanzando a un CAGR dell'10.12%, la crescita più rapida tra tutte le fasce.
- In termini geografici, Dubai ha rappresentato il 51.74% della quota di mercato dell'interior design degli Emirati Arabi Uniti, con un CAGR del 7.18%, diventando il sottomercato regionale in più rapida crescita tra il 2026 e il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato dell'interior design negli Emirati Arabi Uniti
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Boom delle transazioni immobiliari residenziali | 2.1% | Il nucleo di Dubai, con ricadute su Abu Dhabi e Sharjah | A breve termine (≤ 2 anni) |
| Riforme governative sui visti e sulla proprietà straniera | 1.8% | Globale, con i primi guadagni a Dubai, Abu Dhabi, Sharjah | Medio termine (2-4 anni) |
| Mega-turismo e pipeline dell'ospitalità | 2.3% | Dubai e Abu Dhabi primari, Emirati del Nord secondari | A lungo termine (≥ 4 anni) |
| Domanda di criptovalute ultra-lusso e nomadi digitali | 1.4% | Dubai Marina, Downtown, Palm Jumeirah concentrati | A breve termine (≤ 2 anni) |
| Obblighi di sostenibilità per il retrofit di Dubai 2040 | 1.9% | Dubai concentrata, Abu Dhabi segue | A lungo termine (≥ 4 anni) |
| Riprogettazione esperienziale dell'ufficio ibrido | 1.2% | Tendenza globale, i distretti aziendali degli Emirati Arabi Uniti si sono concentrati | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Boom delle transazioni immobiliari residenziali
Dubai ha chiuso il primo trimestre del 1 con 2025 transazioni residenziali per un valore di 45,474 miliardi di AED (142.7 miliardi di USD), segnando un aumento del 38.88% in termini di volume e del 22% in termini di valore rispetto al trimestre dell'anno precedente. La sola quota di immobili pronti all'uso ha generato 30 miliardi di AED (87.5 miliardi di USD), alimentando richieste di personalizzazione immediata, poiché gli acquirenti pretendono interni chiavi in mano entro 23.84 giorni dalla consegna. Le vendite su planimetria rappresentano il 90% delle transazioni totali e includono clausole di specifiche di progettazione che vincolano finiture su misura mesi prima del completamento. Un sondaggio interno del settore indica che il 56% degli acquirenti di immobili di lusso commissiona ulteriori lavori di ristrutturazione entro il primo anno, indirizzando i ricavi ricorrenti verso studi specializzati. Abu Dhabi rispecchia questa tendenza con un aumento del 60% nei valori degli immobili pronti all'uso, ampliando la gamma geografica per il design di lusso. I progetti pilota di tokenizzazione immobiliare sotto l'egida del Dipartimento del Territorio di Dubai frazionano ulteriormente la proprietà e democratizzano l'accesso, alimentando una domanda incrementale per il mercato dell'interior design degli Emirati Arabi Uniti.
Riforme sui visti governativi e sulla proprietà straniera
Il programma Golden Visa ora concede la residenza a lungo termine agli investitori che investono 2 milioni di AED (544,217 USD) nel settore immobiliare, convertendo di fatto il capitale straniero in flussi di spesa sostenuti per gli interni [2] Fonte: UAE Cabinet, “Integrated Regulatory Intelligence Ecosystem,” uaecabinet.ae . Gli imprenditori del settore delle criptovalute con un patrimonio elevato citano l'assenza di imposte sulle plusvalenze e i rapidi percorsi di licenza come ragioni principali per il trasferimento, e i loro brief di progettazione spesso includono caveau sicuri per asset digitali, suite per il lavoro da remoto e illuminazione artistica di livello galleria. Le riforme aziendali che consentono la proprietà straniera al 100% al di fuori delle zone franche hanno attratto sedi centrali multinazionali, aumentando la domanda di uffici esperienziali ottimizzati per team ibridi. Ogni allestimento di sede centrale si estende in genere tra i 15,000 e i 25,000 metri quadrati e destina il 40% del budget all'integrazione tecnologica, un altro catalizzatore per il mercato dell'interior design degli Emirati Arabi Uniti. È importante sottolineare che l'ottenimento di un'autorizzazione normativa in un unico punto, nell'ambito dell'ecosistema integrato di intelligence normativa, ha ridotto del 18% i tempi medi di approvazione della progettazione, accelerando la conversione dei ricavi per gli operatori del mercato.
Mega-Turismo e Pipeline dell'Ospitalità
Oltre 100 miliardi di dollari USA sono in costruzione nel settore alberghiero, con flagship store come Aman Dubai, Janu Dubai e Rosewood Dubai la cui apertura è prevista tra il 2027 e il 2029, ognuno dei quali destina 50-200 milioni di AED (13.62-54.47 milioni di dollari USA) agli interni [3] Fonte: Hospitality Net, “Aman Group Plans for Janu Dubai,” hospitalitynet.org . Il tasso di occupazione medio degli hotel si è attestato al 78% nel 2024, rafforzando l'interesse degli investitori per esperienze per gli ospiti differenziate che si basano fortemente sul design sensoriale, sugli accenti biofilici e sui punti di contatto digitali personalizzati. I valori contrattuali nelle strutture a cinque stelle superano i 17,000 AED (4,632.42 dollari USA) al metro quadro, riflettendo i prezzi elevati che affluiscono nel mercato dell'interior design degli Emirati Arabi Uniti. Il Wynn Resort previsto a Ras Al Khaimah segnala una diffusione spaziale della domanda di lusso al di fuori di Dubai, mentre le ambizioni nazionali di accogliere 40 milioni di visitatori all'anno entro il 2031 garantiscono un flusso pluriennale di ristrutturazioni e nuove costruzioni nel settore dell'ospitalità.
Mandati di sostenibilità per il retrofit di Dubai 2040
Il Piano Regolatore Urbano Dubai 2040 obbliga gli edifici esistenti a raggiungere soglie di efficienza energetica elevate, stimolando un'ondata di riqualificazioni ecosostenibili in uffici di Classe A, attività commerciali e residenze di alto livello. Materiali LEED-ready, finiture a basse emissioni di COV e sistemi di misurazione intelligente sono ora presenti nel 35% dei progetti di uffici aggiudicati dal 2024, rispetto al 18% di cinque anni prima. I pacchetti di riqualificazione includono regolarmente il monitoraggio della qualità dell'aria e schemi di illuminazione circadiana, allineando gli obiettivi di salute degli occupanti con quelli di riduzione delle emissioni di carbonio operative. Poiché i progetti di riqualificazione profonda raggiungono periodi di ammortamento di 5-7 anni, i proprietari rimangono fortemente motivati ad allocare capitali, iniettando progetti ricorrenti nel mercato dell'interior design degli Emirati Arabi Uniti. Gli incentivi comunali, tra cui autorizzazioni accelerate e bonus di densità, spostano ulteriormente l'equazione economica a favore di riqualificazioni sostenibili degli interni.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Costi volatili dei materiali di allestimento | -1.8% | Impatto sulla catena di fornitura globale, logistica degli Emirati Arabi Uniti concentrata | A breve termine (≤ 2 anni) |
| Correzione imminente dell'eccesso di offerta residenziale | -1.2% | Rischio primario Dubai, rischio secondario Abu Dhabi | Medio termine (2-4 anni) |
| Carenza di designer autorizzati dopo la regolamentazione | -0.9% | Giurisdizione del Comune di Dubai, in tutti gli Emirati Arabi Uniti | Medio termine (2-4 anni) |
| L'ascesa degli interni modulari fuori sede | -1.1% | Centri di adozione della tecnologia, segmenti sensibili ai costi | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Costi volatili dei materiali di allestimento
Gli interni di ville di lusso ora raggiungono i 9,100-11,250 AED (2,478.74-3,064.85 USD) al metro quadro, a causa di un aumento del 15-20% del legname importato, dei metalli speciali e della pietra artigianale dal 2023. Gli allestimenti dei ristoranti raggiungono i 19,000 AED (5,177.93 USD) al metro quadro e le oscillazioni trimestrali fino al 12% negli indici dei materiali chiave complicano la pianificazione del flusso di cassa. I fornitori stanno riducendo la validità dei preventivi a 14 giorni, spingendo i progettisti ad adottare clausole di copertura e indennità provvisorie. I clienti richiedono sempre più spesso analisi dei costi del ciclo di vita per giustificare l'utilizzo di materiali di alta qualità, aggiungendo complessità, ma anche ricavi da consulenza, alle dimensioni del progetto. Mentre i grandi appaltatori sfruttano il potere d'acquisto all'ingrosso per attutire la volatilità, gli studi di progettazione specializzati faticano a proteggere i margini, rallentando le decisioni di avvio dei progetti nel mercato dell'interior design degli Emirati Arabi Uniti.
L'ascesa degli interni modulari fuori sede
La produzione modulare è passata da 2.9 miliardi di AED (790.46 milioni di USD) nel 2020 a 3.4 miliardi di AED (926.73 milioni di USD) nel 2023, e le proiezioni prevedono quasi 5 miliardi di AED (1.36 miliardi di USD) entro il 2029, poiché le catene alberghiere e gli sviluppatori di fascia media puntano a un risparmio sui costi del 25%. [4] Fonte: Construction Week Online, "Potenziale della costruzione modulare nel GCC", constructionweekonline.com . La filiale di ALEC, LINQ, si è assicurata la prima licenza modulare G+6 di Dubai, dimostrando l'apertura normativa verso stanze, corridoi e nuclei MEP prefabbricati che si assemblano in loco in metà del tempo usuale. Ji Hotels prevede 10 proprietà a Dubai costruite con moduli prefabbricati, riducendo i costi di allestimento convenzionali e sottraendo quote di mercato agli studi di progettazione su misura. Sebbene i clienti del segmento ultra-lusso prediligano ancora dettagli artigianali che i sistemi modulari raramente riescono a replicare, questa tecnologia sta guadagnando terreno negli alloggi per studenti, negli alloggi per il personale e nell'ospitalità di fascia media, segmenti che insieme rappresentano una parte consistente del volume d'affari nel mercato dell'interior design negli Emirati Arabi Uniti.
Analisi del segmento
Per utente finale: la domanda residenziale consolida la crescita
Nel 56.72, i progetti residenziali rappresentavano il 2025% della quota di mercato dell'interior design degli Emirati Arabi Uniti, poiché gli afflussi di espatriati, la ricchezza generata dalle criptovalute e gli incentivi Golden Visa hanno alimentato l'interesse all'acquisto di ville e appartamenti di marca. I prezzi medi delle ville sono aumentati del 20% nel 2024 e i rendimenti da locazione sono aumentati del 19%, spingendo i proprietari a investire in interni che potessero giustificare canoni di locazione più elevati o migliorare il posizionamento di rivendita. Il segmento commerciale è in ritardo, ma sta accelerando con un CAGR del 6.86% sulla scia delle migrazioni delle sedi centrali multinazionali, con gli occupanti che danno priorità a zone di collaborazione agili, hall ricche di comfort e spazi di lavoro incentrati sul benessere. La sperimentazione di uffici ibridi si è intensificata nel corso del 2025, poiché i datori di lavoro hanno trasferito il 30% delle aree di lavoro in hub sociali e capsule acustiche, conversioni ad alta intensità di design che ampliano il fatturato indirizzabile nel mercato dell'interior design degli Emirati Arabi Uniti. Nel frattempo, i progetti pilota di co-living e senior-living introducono sottosegmenti di nicchia in cui i principi di progettazione universale, l'integrazione con la smart home e i layout in stile concierge promettono ulteriori vantaggi. Nel complesso, queste dinamiche sottolineano un profilo di domanda equilibrato ma ricco di opportunità, che sostiene investimenti sostenuti da parte di fornitori di servizi e materiali.
L'acquisto di seconde case tra le élite globali è in aumento, con 948 vendite per un valore superiore a 4.09 milioni di dollari nel 2024, e ogni transazione genera 1-3 milioni di AED (272,324-816,973 dollari) in commissioni di interni su misura. Abu Dhabi contribuisce a un incremento incrementale convogliando i proventi del petrolio in quartieri culturali come Saadiyat Grove, dove le residenze adiacenti ai musei richiedono un'illuminazione curata dai curatori e armadi per l'arte con controllo dell'umidità. Sharjah e Ajman registrano un diverso tipo di crescita residenziale, privilegiando appartamenti per famiglie a medio reddito che richiedono interni convenienti ma culturalmente significativi. Che si tratti di acquirenti di attici in cerca di pareti da galleria NFT o di famiglie allargate che danno priorità all'acustica delle sale di preghiera, i progettisti stanno personalizzando soluzioni per un ampio spettro di sensibilità al prezzo, diversificando così il rischio ed espandendo il mercato complessivo dell'interior design degli Emirati Arabi Uniti.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report


Per tipo di servizio: la ristrutturazione comanda la maggioranza
Nel 68.05, le ristrutturazioni e i restauri hanno assorbito il 2025% del mercato dell'interior design degli Emirati Arabi Uniti, riflettendo la maturità dell'ambiente costruito e l'urgenza di adeguarsi ai nuovi codici energetici prima delle scadenze. Gli interventi di retrofit tipici ora abbinano gli ammodernamenti degli involucri con profonde revisioni degli interni, determinando durate dei progetti più lunghe e un aumento delle ore fatturabili. Il tasso di abbandono degli inquilini negli uffici di pregio supera il 20% annuo, il che si traduce in frequenti allestimenti e un CAGR dell'7.92% per il sottosegmento delle ristrutturazioni fino al 2031. L'attività di nuova costruzione rimane forte nel settore alberghiero e nei grandi complessi residenziali a uso misto, ma la differenza di quota sottolinea l'importanza strategica dei servizi post-vendita. Gli appaltatori stanno accumulando competenze di progettazione per la produzione per accelerare i retrofit utilizzando componenti standardizzati, una tendenza che sfuma i confini tra ristrutturazione e costruzione modulare.
Il Codice Universale di Design del Comune di Dubai impone ristrutturazioni accessibili in hall, corridoi e bagni, un obbligo che si riflette nella scelta dei materiali, nella disposizione degli spazi e nella riprogettazione degli impianti e dei sistemi. Inoltre, i proprietari di immobili considerano gli investimenti di ristrutturazione come acceleratori ESG in grado di generare premi di affitto del 10-15%, incentivando la creazione di una pipeline continua all'interno del più ampio mercato dell'interior design degli Emirati Arabi Uniti. Mentre le compagnie assicurative iniziano a legare i premi alle metriche di performance degli edifici, i proprietari di portafoglio stanno prenotando in anticipo cicli di miglioramento pluriennali, offrendo ai progettisti una visibilità ricorrente sui ricavi.
Per fascia di prezzo: il lusso mantiene una posizione dominante
Gli interni premium e di lusso hanno generato un fatturato del 48.72% nel 2025 e stanno registrando un CAGR dell'10.12%, mentre criptomilionari, nomadi digitali e family office tradizionali si contendono immobili di pregio. I progetti di alto livello integrano caveau di sicurezza avanzati, vetri antiproiettile, accesso biometrico e intarsi rifiniti a mano, spingendo i budget al metro quadro più in alto di qualsiasi altro mercato del Consiglio di cooperazione del Golfo. Yacht orientati al tempo libero, ville panoramiche e attici di marca rafforzano la spesa intercategoriale, sostenendo ulteriormente la fascia alta del mercato dell'interior design degli Emirati Arabi Uniti. La domanda di fascia media, in crescita di un rispettabile 7%, risalta nelle comunità suburbane progettate con cura che attraggono professionisti e giovani famiglie attraverso servizi benessere ed efficienze tecnologiche. Gli interni economici, spesso forniti tramite pacchetti modulari, si rivolgono ad hotel economici, residenze per studenti e alloggi per il personale, dove la disciplina dei costi prevale sulla personalizzazione.
I clienti del lusso insistono sempre di più su materiali a basse emissioni di carbonio e provenienza trasparente, coniugando sostenibilità ed esclusività. I designer rispondono a questa esigenza proponendo pavimenti in teak di recupero, pannelli acustici a base di alghe e collezioni di mobili in stile circolare, monetizzando così la tutela ambientale. Anche le pareti fitness con specchi intelligenti, il controllo del clima basato sull'intelligenza artificiale e la curatela artistica basata sulla realtà aumentata stanno passando dall'essere sperimentali a soluzioni di largo consumo in questo segmento, sottolineando il ruolo della tecnologia nel rafforzare i prezzi del lusso e nel preservare il valore aggiunto all'interno del mercato dell'interior design degli Emirati Arabi Uniti.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Dubai ha mantenuto il 51.74% della quota di mercato dell'interior design degli Emirati Arabi Uniti nel 2025 e si prevede che crescerà a un CAGR del 7.18% fino al 2031, trainata da 142.7 miliardi di AED (38.88 miliardi di USD) di transazioni immobiliari nel primo trimestre del 1 e da un portafoglio di investimenti nel settore dell'ospitalità che supera i 2025 miliardi di USD di capitale impegnato. Il mix di politiche dell'emirato, che spazia dall'imposta zero sulle plusvalenze, ai quadri normativi favorevoli alle criptovalute e alla residenza con visto Golden Visa, attrae una base di investitori eclettica le cui esigenze di stile di vita si traducono in progetti di design ad alto margine. Il Walk Master Plan di Dubai, lungo 100 chilometri, e il corridoio Green Spine garantiscono inoltre interni ricorrenti per negozi e spazi pubblici, mentre i permessi per la stampa 6,500D consentono di realizzare facciate all'avanguardia, in precedenza impossibili da giustificare in termini di costi. Gli standard normativi sanciti dal nuovo Codice edilizio di Dubai armonizzano i parametri di sicurezza e di sostenibilità ambientale, semplificando i cicli di approvazione della progettazione e favorendo le aziende attente alle normative locali.
Abu Dhabi contribuisce per circa il 33.30% al fatturato nazionale e cresce a un CAGR del 6.05%, con una traiettoria plasmata da un placemaking guidato dalla cultura, da infrastrutture sostenute da governi sovrani e da una spinta deliberata verso un'urbanistica a zero emissioni nette. I progetti sull'isola di Saadiyat e a Masdar City enfatizzano strategie di progettazione passiva, bioswale e integrazioni di micro-reti che espandono l'ecosistema dei consulenti oltre l'estetica, integrandosi con l'ingegneria ambientale. I protocolli di appalto governativi premiano i team che combinano la competenza nelle certificazioni LEED, Estidama e WELL, elevando la raffinatezza, ma anche la complessità, degli ambiti di progettazione degli interni. Le superfici medie più elevate della capitale incoraggiano la sperimentazione con uffici modulari e sale di preghiera multireligiose, evidenziando come gli strati socioculturali influenzino il mercato dell'interior design degli Emirati Arabi Uniti.
Sharjah, Ajman, Fujairah e Umm Al Quwain detengono congiuntamente quasi il 14.96% del fatturato, registrando tuttavia una solida crescita del 5.74%, con una proposta di valore radicata nell'accessibilità economica, nell'autenticità culturale e nella vita familiare. Gli sviluppatori immobiliari preferiscono tipologie di edifici di media altezza che favoriscono l'intimità del quartiere, indirizzando la domanda verso interni di ispirazione vernacolare che sfruttano la pietra estratta localmente, i tessuti intrecciati a mano e le sculture artigianali in gesso. Il Wynn Resort di Ras Al Khaimah catalizza una svolta nel segmento di lusso che potrebbe portare la quota di mercato degli Emirati Arabi Uniti settentrionali oltre il 18% entro la fine del decennio, segnalando nuove aree geografiche competitive per il mercato dell'interior design degli Emirati Arabi Uniti.
Panorama normativo
Negli Emirati Arabi Uniti, l'attività di progettazione e allestimento di interni è regolamentata principalmente a livello di emirato, attraverso una combinazione di licenze commerciali e regimi di approvazione tecnica. A Dubai, le imprese in genere necessitano di una licenza rilasciata dal dipartimento economico competente, mentre la conformità dei progetti è gestita dal Comune di Dubai e dalle autorità di zona, come la Dubai Development Authority (DDA) e la Dubai Healthcare City Authority (DHCA), ognuna delle quali mantiene i propri requisiti di presentazione per gli allestimenti e la sicurezza sul lavoro (ad esempio, i flussi di lavoro DHCA tramite il sistema online Masaar). Il Codice Edilizio di Dubai consolida inoltre molteplici punti di riferimento precedenti utilizzati dai diversi enti preposti al rilascio dei permessi, creando un'unica base tecnica per la conformità in materia di sicurezza e progettazione dei lavori di interni.
L'inasprimento delle normative in materia di qualità e sicurezza degli immobili ha aumentato le esigenze di documentazione e ispezione per gli interventi di ristrutturazione di ampia portata. La legge di Dubai n. (3) del 2026, relativa alla qualità e alla sicurezza degli edifici, formalizza i requisiti per le valutazioni delle condizioni strutturali e i processi di certificazione, incluso l'utilizzo di laboratori tecnici accreditati (accreditati EIAC) per test e verifiche specifici. Ad Abu Dhabi, la Design Commission Abu Dhabi (DCAD), istituita nel 2024, aggiunge un livello istituzionale incentrato sullo sviluppo guidato dal design e sull'economia creativa, in linea con il cambiamento del mercato verso interni orientati all'esperienza in progetti di ospitalità, cultura e residenziali di lusso.
Analisi della catena del valore
Negli Emirati Arabi Uniti, la catena del valore dell'interior design inizia tipicamente con la definizione della domanda da parte del cliente (sviluppatori, marchi del settore alberghiero, aziende e proprietari di case di lusso) e prosegue con la progettazione concettuale, le approvazioni delle autorità, l'approvvigionamento, la fabbricazione e l'installazione in loco. Gli studi di interior design professionali si occupano della programmazione, della pianificazione degli spazi e della definizione delle specifiche di arredi e attrezzature, mentre l'esecuzione dei lavori è affidata a imprese edili che coordinano impianti meccanici, elettrici e idraulici, falegnameria, finiture e sistemi specialistici. A Dubai, questa distinzione è rafforzata dai requisiti di conformità che differenziano la licenza degli studi di consulenza dalla classificazione delle imprese edili e dalla registrazione presso il Comune di Dubai per i lavori che interessano elementi strutturali o impiantistici, creando punti di controllo formali tra l'intento progettuale e la realizzazione in loco.
Gli input a monte includono finiture importate e fornite localmente, falegnameria su misura, pietra, metalli, illuminazione e componenti per l'edilizia, con tempi di consegna e volatilità dei prezzi che influenzano la strategia di approvvigionamento. I principali operatori di mercato e gli sviluppatori perseguono sempre più l'integrazione a monte, riunendo un maggior numero di fasi di approvvigionamento, fabbricazione e installazione sotto un'unica struttura organizzativa per ridurre il rischio di ritardi e le variazioni di qualità. Ciò è particolarmente rilevante per i progetti di ospitalità di alto livello e residenziali di lusso con tempi di consegna ristretti. I colli di bottiglia si concentrano sulle fluttuazioni dei prezzi dei materiali, sulle interruzioni logistiche che incidono sui materiali importati e sulla disponibilità di personale tecnico qualificato e conforme alle normative locali, spostando così un maggior valore verso le aziende che controllano gli acquisti, mantengono reti di fornitori preferenziali e gestiscono le approvazioni in modo efficiente sia sul territorio continentale che nelle zone franche.
Panorama competitivo
La concentrazione del mercato è moderata, con le prime cinque aziende – Depa Interiors, ALEC Fitout, Al Tayer Stocks, Bond Interiors e Summertown Interiors – che detengono una quota significativa del fatturato totale. Questo lascia ampio spazio a specialisti di nicchia e nuovi operatori per competere e crescere. La joint venture di Depa con il gruppo tedesco Lindner amplia la capacità di consegna chiavi in mano nei terminal aeroportuali e nelle strutture per crociere, mettendo in mostra strategie di integrazione verticale che catturano i margini di produzione e aumentano al contempo la credibilità tecnica. ALEC Fitout continua a essere pioniera nel pretaglio robotizzato e nella stampa 3D in loco, riducendo del 12% i tempi di consegna critici e posizionandosi per i megaprogetti del settore pubblico. Al Tayer Stocks investe in un software proprietario di analisi del benessere che ottimizza la qualità dell'aria e l'illuminazione post-occupazione, un elemento di differenziazione poiché le metriche ESG influenzano le decisioni di locazione.
Gli studi boutique contrastano i vantaggi di scala con l'iper-curatela, creando spazi artistici abilitati per NFT e suite di terapia sensoriale per residenti con neurodiversità, offerte che garantiscono prezzi premium nonostante i minori arretrati. Nel frattempo, i fornitori di materiali si contendono la rilevanza attraverso piattaforme di specifiche digitali che incorporano la provenienza tramite codice QR, migliorando la trasparenza e riducendo il rischio di sostituzione. I disruptor incentrati sulla modularità come LINQ puntano a formati di ospitalità e alloggi per il personale attenti ai costi, consentendo consegne più rapide del 40%, ma innescando un dibattito sulla differenziazione degli asset a lungo termine rispetto all'etica su misura che storicamente ha definito il mercato dell'interior design degli Emirati Arabi Uniti. Nel complesso, la corsa agli armamenti ora si orienta verso l'adozione della tecnologia, comprovate credenziali ecologiche e una capacità di esecuzione end-to-end.
I marchi internazionali dell'ospitalità, tra cui Aman, Rosewood e Ji Hotels, scavalcano sempre più i general contractor per nominare design guardian che proteggano il DNA del marchio in ogni elemento FF&E. Questo cambiamento amplifica l'importanza della sensibilità alla proprietà intellettuale e della rapida prototipazione, competenze che solo un sottoinsieme di aziende locali attualmente possiede. In questo contesto, emergono discussioni su fusioni tra operatori di medio livello desiderosi di consolidare il potere di offerta prima che le case di design globali aprano filiali operative. Allo stesso tempo, i quadri normativi del settore pubblico richiedono quote di emiratizzazione e programmi di trasferimento delle conoscenze, integrando gli obiettivi sociali nel calcolo competitivo e plasmando le future dinamiche di leadership nel mercato dell'interior design degli Emirati Arabi Uniti.
Leader del settore dell'interior design degli Emirati Arabi Uniti
Depa Interiors
Allestimento ALEC
Azioni Al Tayer
Bond Interiors
Interni di Summertown
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare


Recenti sviluppi del settore
- Giugno 2026: Al Tayer Stocks ha annunciato la consegna con successo del primo Skyports Vertiport (DXV Vertiport) degli Emirati Arabi Uniti, adiacente all'aeroporto internazionale di Dubai. Il progetto estende la domanda di allestimenti interni alle infrastrutture di mobilità aerea urbana, dove i sistemi critici per la sicurezza, i flussi di passeggeri e le finiture specialistiche richiedono un maggiore coordinamento tra progettazione, impiantistica (MEP) e approvazioni delle autorità competenti.
- Gennaio 2025: Arco Group ha acquisito Laing O'Rourke Joinery per potenziare la propria capacità produttiva di porte, sistemi per pareti e serramenti. L'operazione rafforza la capacità produttiva locale e consente di ridurre i tempi di consegna per i pacchetti di interni, aspetto particolarmente importante in un contesto di volatilità dei materiali importati e scadenze di consegna ristrette.
- Ottobre 2024: il Consiglio esecutivo di Dubai ha ratificato un nuovo Codice edilizio, inasprendo le distanze di sicurezza antincendio e integrando obiettivi di riduzione dei rifiuti negli allestimenti interni. L'aggiornamento ha aumentato il rigore in materia di conformità per quanto riguarda le specifiche dei materiali e l'esecuzione in cantiere, sottolineando l'importanza di progettisti e appaltatori di allestimenti interni a Dubai che conoscano a fondo il codice edilizio.


Ambito del rapporto sul mercato dell'interior design degli Emirati Arabi Uniti
Il rapporto sul mercato dell'interior design degli Emirati Arabi Uniti fornisce una valutazione completa del settore, con un'analisi dei segmenti del mercato. Il rapporto si concentra anche sulle tendenze esaustive dei dati di produzione e consumo del prodotto, delle politiche e dei piani. Inoltre, il rapporto fornisce anche un profilo competitivo dei principali attori dell'interior design, insieme all'analisi regionale.
Per utente finale
| Residenziale |
| Commerciale |
Per tipo di servizio
| Nuove Costruzioni |
| Ristrutturazione / Rimodellamento |
Per fascia di prezzo
| Economia |
| Mid-Range |
| Premium / Lusso |
Per geografia
| Abu Dhabi |
| Dubai |
| Sharjah |
| Ajman |
| Ras Al Khaimah |
| Fujairah |
| Umm Al Quwain |
| Per utente finale | Residenziale |
| Commerciale | |
| Per tipo di servizio | Nuove Costruzioni |
| Ristrutturazione / Rimodellamento | |
| Per fascia di prezzo | Economia |
| Mid-Range | |
| Premium / Lusso | |
| Per geografia | Abu Dhabi |
| Dubai | |
| Sharjah | |
| Ajman | |
| Ras Al Khaimah | |
| Fujairah | |
| Umm Al Quwain |


Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto del mercato dell'interior design negli Emirati Arabi Uniti entro il 2031?
Si prevede che il mercato raggiungerà i 3.11 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 9.83%.
Quale categoria di servizi cattura la quota di fatturato maggiore?
Ristrutturazione e ristrutturazione sono in testa con una quota del 68.05%, a dimostrazione degli interventi di adeguamento alla sostenibilità e del frequente abbandono degli inquilini.
Perché Dubai è il principale motore di fatturato in questo settore?
Dubai rappresenta il 51.74% dell'attività grazie a transazioni immobiliari record, mega-progetti turistici e incentivi alla residenza favorevoli alle criptovalute.
In che modo gli interni modulari influenzano le dinamiche competitive?
I moduli prefabbricati riducono i tempi di consegna fino al 40% e si rivolgono a segmenti attenti ai costi, sfidando i tradizionali studi su misura.
Quali fattori minacciano maggiormente la crescita a breve termine?
Sia la volatilità dei costi dei materiali che l'adozione sempre più diffusa di soluzioni modulari esercitano una pressione al ribasso sui margini dei progetti e sulle strutture tariffarie tradizionali.
Pagina aggiornata l'ultima volta il:



