

Dimensioni e quota del mercato della logistica contrattuale negli Emirati Arabi Uniti
Panoramica di mercato
| Periodo di studio | 2021 - 2032 |
|---|---|
| Anno base per la stima | 2026 |
| Periodo dei dati di previsione | 2027 - 2032 |
| Dimensione del mercato (2027) | 1.47 miliardo di dollari |
| Dimensione del mercato (2032) | 2.11 miliardo di dollari |
| Tasso di crescita (2027 - 2032) | 7.56% CAGR |
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi del mercato della logistica contrattuale negli Emirati Arabi Uniti di Mordor Intelligence
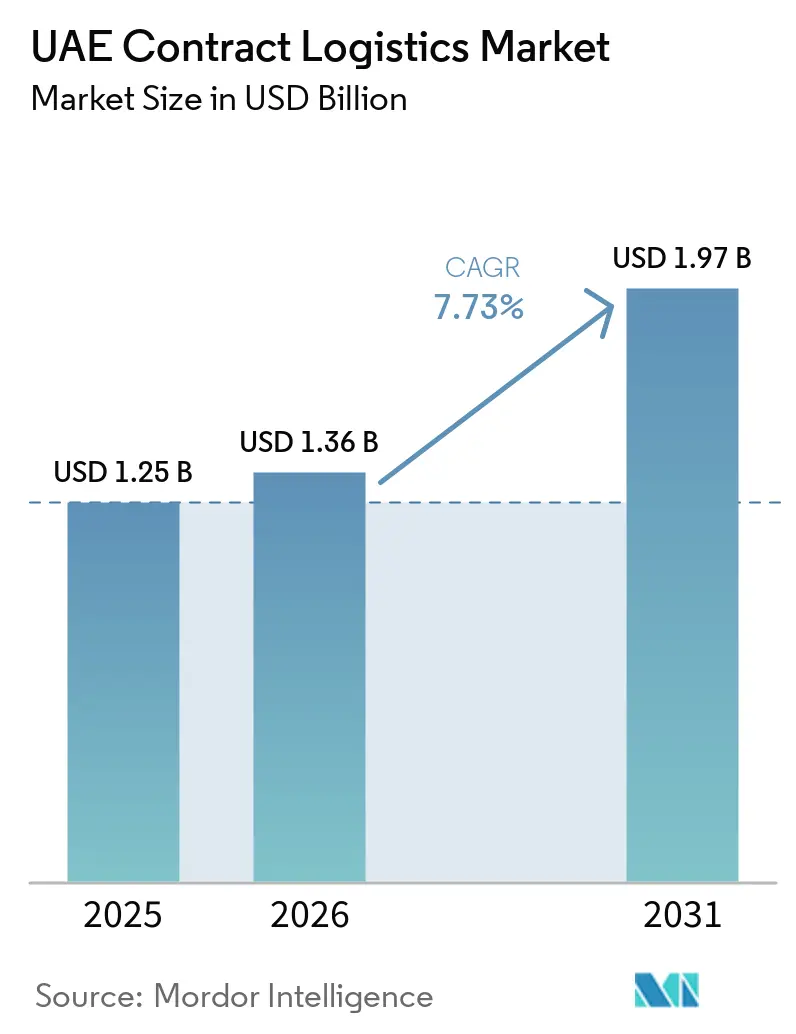
Il mercato della logistica contrattuale negli Emirati Arabi Uniti ha un valore di 1.36 miliardi di dollari nel 2026 e si prevede che crescerà da 1.47 miliardi di dollari nel 2027 a 2.11 miliardi di dollari entro il 2032, con un tasso di crescita annuo composto (CAGR) del 7.56% nel periodo 2027-2032.
Il mercato della logistica contrattuale negli Emirati Arabi Uniti si sta evolvendo, passando dal semplice transito merci a magazzini doganali, gestione degli ordini a temperatura controllata e gestione integrata della catena di approvvigionamento. Oltre 40 zone franche specializzate, l'assenza di dazi all'importazione e la proprietà interamente straniera continuano a ridurre i tempi di decisione per le aziende multinazionali che desiderano stabilire la propria sede. La qualità del servizio in settori verticali specializzati sta diventando più importante del prezzo, soprattutto per contratti di lunga durata e maggiori ricavi per metro quadro. L'espansione delle zone franche, la gestione degli ordini e-commerce e la logistica integrata con la ferrovia stanno rafforzando il mercato della logistica contrattuale negli Emirati Arabi Uniti, mentre la limitata capacità di stoccaggio di Classe A aumenta il valore delle strutture in posizioni strategiche. I grandi fornitori stanno rispondendo a questa esigenza attraverso contratti di locazione a lungo termine, reti più ampie e capacità operative nel settore sanitario regolamentato, il che innalza la soglia di ingresso per gli operatori più piccoli.
Punti chiave del rapporto
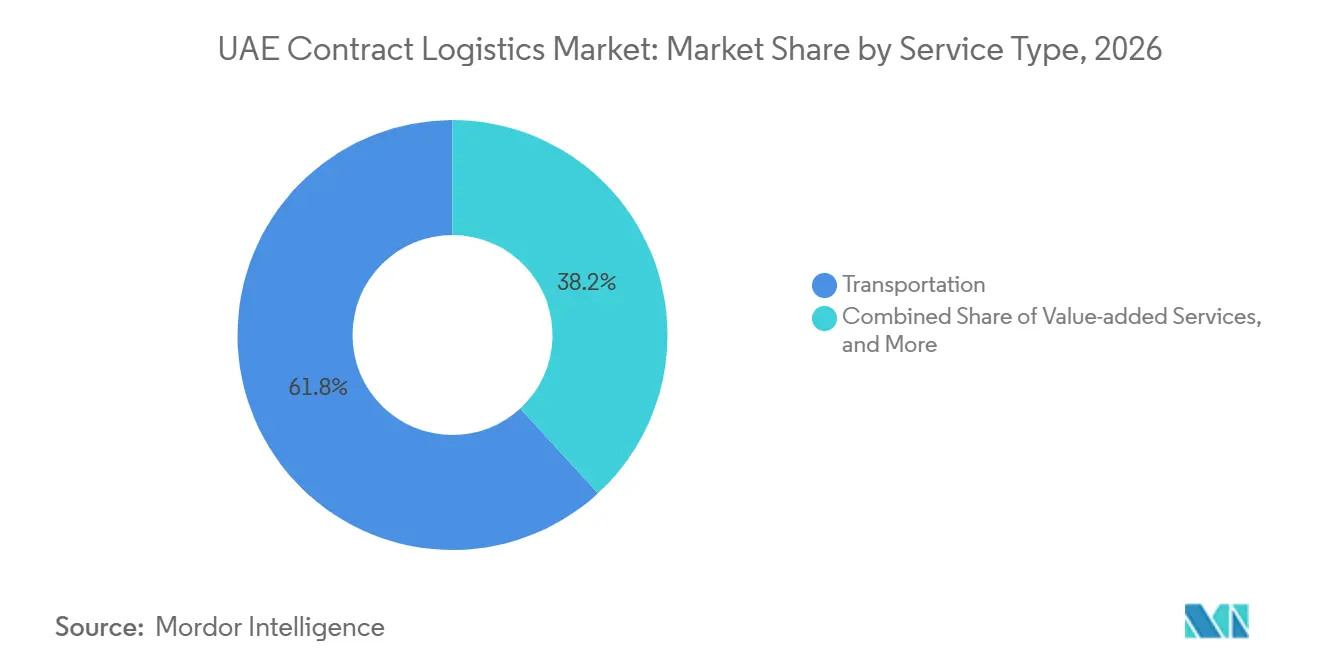
- Per tipologia di servizio, nel 2026 il settore dei trasporti deteneva il 61.84% della quota di mercato della logistica contrattuale negli Emirati Arabi Uniti, mentre i servizi a valore aggiunto hanno registrato un tasso di crescita annuo composto (CAGR) del 5.85% fino al 2032.
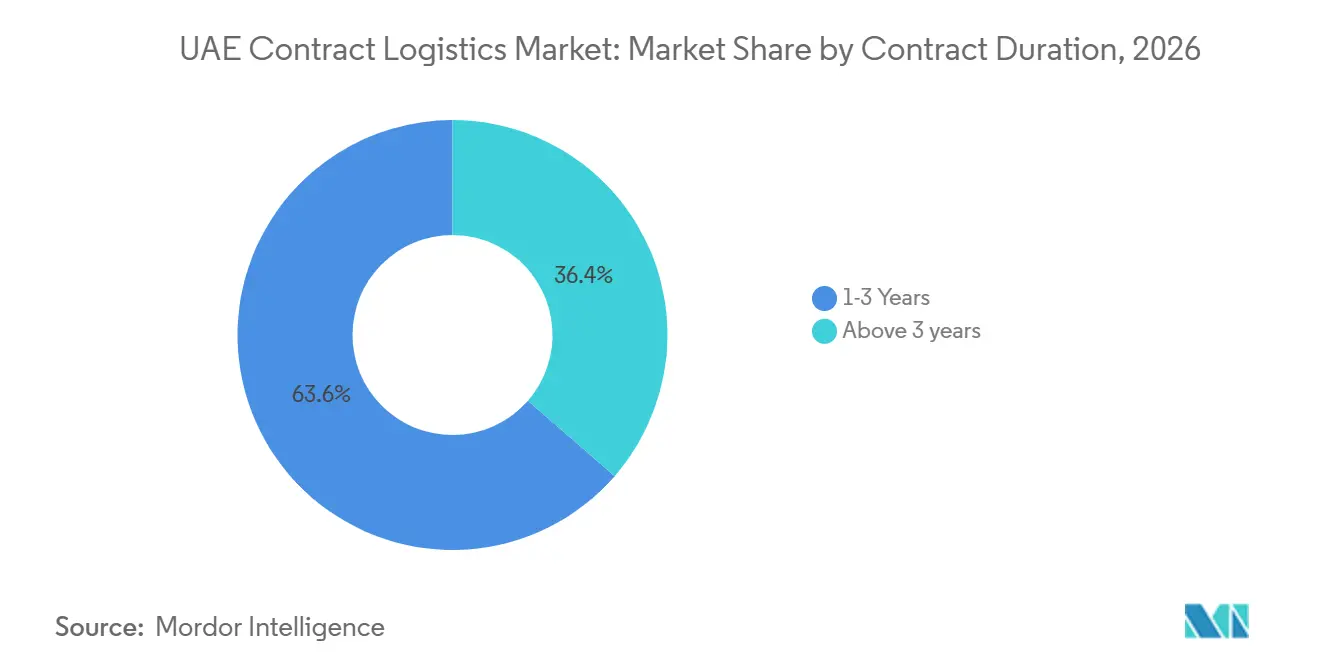
- In base alla durata dei contratti, quelli da 1 a 3 anni detenevano il 63.55% del mercato della logistica contrattuale negli Emirati Arabi Uniti nel 2026, mentre quelli superiori a 3 anni hanno registrato un CAGR del 5.43% fino al 2032.
- Per settore di utilizzo finale, nel 2026 i settori manifatturiero e automobilistico detenevano il 34.22% della quota di mercato della logistica contrattuale negli Emirati Arabi Uniti, mentre il commercio al dettaglio e l'e-commerce hanno registrato un CAGR del 6.16% fino al 2032.
- Dal punto di vista geografico, nel 2026 Dubai deteneva il 37.20% del mercato della logistica contrattuale degli Emirati Arabi Uniti, mentre Abu Dhabi ha registrato un tasso di crescita annuo composto (CAGR) del 5.24% fino al 2032.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti del mercato della logistica contrattuale negli Emirati Arabi Uniti
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Espansione dell'e-commerce e della logistica omnicanale | + 1.8% | Il nucleo di Dubai, con ricadute su Abu Dhabi e Sharjah | A breve termine (≤ 2 anni) |
| Riesportazione della crescita attraverso zone franche e hub multimodali | + 1.5% | Presente a livello globale, con sedi principali a Dubai e Abu Dhabi. | Medio termine (2-4 anni) |
| Il passaggio degli spedizionieri verso catene di approvvigionamento integrate e a basso impiego di capitale | + 1.2% | A livello globale, con i primi guadagni a Dubai South e JAFZA. | Medio termine (2-4 anni) |
| Domanda di logistica per il settore sanitario, farmaceutico e a temperatura controllata | + 1.4% | Dubai Sud, Abu Dhabi, in tutto il paese | A lungo termine (≥ 4 anni) |
| Connettività integrata aereo-marittima-ferroviaria intorno a Dubai Sud e Jebel Ali | + 1.0% | Corridoio multimodale Dubai-Abu Dhabi-Fujairah | A lungo termine (≥ 4 anni) |
| Integrazione di risorse e reti logistiche con il supporto dello Stato | + 0.9% | Nazionale, con una concentrazione iniziale ad Abu Dhabi e Dubai. | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Espansione dell'e-commerce e della logistica omnicanale
L'e-commerce rappresenta un catalizzatore a breve termine per il mercato della logistica contrattuale negli Emirati Arabi Uniti. La Camera di Commercio e Industria di Dubai ha stimato per il 2025 un aumento della necessità di distribuzione automatizzata attraverso diversi canali di vendita. CEVA Logistics ha inaugurato un magazzino per l'e-commerce di 23,000 m² nella Dubai South Free Zone nel gennaio 2026, con una capacità di gestione di oltre 30,000 unità al giorno al momento del lancio. La struttura dimostra come gli operatori stiano posizionando capacità dedicate in prossimità delle rotte di distribuzione regionali. La domanda privilegia inoltre strutture di medie dimensioni in grado di supportare rapidi cambiamenti di inventario e operazioni di evasione ordini condivise. Ciò crea un'opportunità per i fornitori con capacità modulari e multi-cliente all'interno delle zone franche doganali.[1]"Il Consiglio per l'integrazione logistica degli Emirati Arabi Uniti tiene la sua prima riunione per discutere gli sviluppi recenti e le direzioni future", Ministero dell'Energia e delle Infrastrutture degli Emirati Arabi Uniti, 2025, moei.gov.ae
Riesportazione della crescita attraverso zone franche e hub multimodali
Il mercato della logistica contrattuale degli Emirati Arabi Uniti beneficia delle zone franche che servono sia l'attività di riesportazione che la domanda interna. JAFZA ha investito 90 milioni di AED (24.5 milioni di USD) nella Fase 2 del suo Parco Logistico nel marzo 2025, aggiungendo 360,000 piedi quadrati di capacità di Classe A per la logistica, la spedizione merci e i servizi a valore aggiunto. La Fase 1 è stata completamente affittata prima del completamento, il che indica una domanda di spazi logistici operativi piuttosto che di costruzioni speculative. Gli utenti delle zone franche possono elaborare, rietichettare e riesportare le merci con un attrito doganale limitato. Queste attività aumentano la domanda di imballaggio, gestione delle scorte e gestione della riesportazione. [2] “JAFZA Expands Logistics Park With AED 90 Million Investment To Meet Surging Demand,” Dubai Media Office, mediaoffice.ae
Il passaggio degli spedizionieri verso catene di approvvigionamento integrate e a basso impiego di capitale
Produttori e rivenditori stanno riorientando gli investimenti dalle infrastrutture logistiche di proprietà verso operazioni in outsourcing nel mercato della logistica contrattuale degli Emirati Arabi Uniti. Le loro esigenze ora si estendono oltre lo stoccaggio e comprendono trasporto, magazzinaggio doganale, sdoganamento e trasformazione a valore aggiunto, il tutto nell'ambito di un unico contratto. DSV ha completato l'integrazione delle attività di Schenker a Dubai nel dicembre 2025, raddoppiando la propria capacità di magazzinaggio tra JAFZA e Dubai World Central. Il modello operativo combinato riunisce servizi di trasporto aereo, marittimo e stradale, logistica contrattuale e servizi doganali in un'unica struttura negli Emirati Arabi Uniti. Anche i contratti di maggiore entità si stanno orientando verso termini ibridi con componenti basate sul volume di merci movimentate. Tali termini possono limitare l'esposizione all'aumento dei costi delle strutture durante accordi di lunga durata.
Domanda di logistica per il settore sanitario, farmaceutico e a temperatura controllata
La logistica sanitaria e farmaceutica sta acquisendo sempre maggiore importanza nel mercato della logistica contrattuale degli Emirati Arabi Uniti. La domanda interna di prodotti sanitari, gli investimenti nel settore delle scienze della vita e le attività di distribuzione regionale stanno aumentando la necessità di stoccaggio e trasporto a temperatura controllata. Lo stabilimento di Kuehne+Nagel negli Emirati Arabi Uniti ha ottenuto la certificazione Emirates Drug Establishment nel 2025 per lo stoccaggio di materie prime farmaceutiche. L'hub Dubai World Central di FedEx ha conseguito la certificazione IATA CEIV Pharma nell'ottobre 2026, confermando la conformità per la movimentazione di prodotti farmaceutici a temperatura controllata. Queste certificazioni possono supportare contratti a lungo termine in cui la conformità e la qualità del servizio sono elementi centrali nella scelta del cliente.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento dei costi del carburante, della manodopera e della gestione degli impianti. | -0.8% | Dubai, Abu Dhabi, principali zone logistiche | A breve termine (≤ 2 anni) |
| Complessità in materia di dogana, licenze e conformità transfrontaliera | -0.5% | Nazionale, con un onere maggiore sui corridoi degli Emirati del Nord | Medio termine (2-4 anni) |
| Capacità di evasione degli ordini ridotta nelle principali zone logistiche | -0.4% | Dubai Sud, JAFZA, KEZAD | A breve termine (≤ 2 anni) |
| Rischi geopolitici e di deviazione dei percorsi | -0.3% | A livello globale, con un impatto significativo sul traffico navale di Jebel Ali. | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento dei costi del carburante, della manodopera e della gestione degli impianti.
L'aumento dei costi operativi mette a dura prova i margini di profitto nel mercato della logistica contrattuale degli Emirati Arabi Uniti. I fornitori sono sottoposti a pressioni dovute ai costi delle strutture, alla disponibilità di manodopera e alle fluttuazioni dei prezzi del carburante. I contratti a prezzo fisso, stipulati per 1-3 anni, possono diventare meno attraenti quando le spese operative aumentano durante la durata del contratto. I settori specializzati della catena del freddo e farmaceutico sono particolarmente sensibili alla disponibilità di manodopera, poiché richiedono personale qualificato. La variabilità dei prezzi del carburante, inoltre, favorisce la stipula di contratti con clausole di adeguamento dei prezzi o con tariffe basate sul volume di merci trasportate. Gli operatori con sedi di proprietà o contratti di locazione a lungo termine, stipulati prima dei recenti aumenti dei costi, godono di una posizione di vantaggio in termini di costi rispetto ai nuovi entranti.
Complessità in materia di dogana, licenze e conformità transfrontaliera
I diversi quadri normativi in materia di licenze in vigore presso JAFZA, Dubai South, KEZAD e Sharjah aggiungono complessità per gli operatori che costruiscono reti a livello nazionale. Le attività sanitarie e farmaceutiche sono soggette a ulteriori requisiti ai sensi dei quadri normativi dell'Emirates Drug Establishment e del Ministero della Salute. La certificazione Emirates Drug Establishment di Kuehne+Nagel dimostra l'approvazione formale richiesta per la gestione di materie prime farmaceutiche. Le spedizioni transfrontaliere verso l'Arabia Saudita e l'Oman richiedono inoltre il rispetto di norme doganali separate. Questi requisiti aumentano i costi e il carico amministrativo per i fornitori di medie dimensioni. I gruppi globali integrati possono distribuire tale carico di lavoro su team normativi e operativi più ampi. [3] “Dubai South Launches Unique Multiuser Facilities To Support Regional Logistics Growth,” Dubai Media Office, mediaoffice.ae
Analisi del segmento
Per tipologia di servizio: i trasporti detengono la posizione più ampia, mentre i servizi a valore aggiunto avanzano
Nel 2026, il settore dei trasporti rappresentava il 61.84% del mercato della logistica contrattuale negli Emirati Arabi Uniti. Il trasporto su strada supporta la consegna dell'ultimo miglio e la distribuzione transfrontaliera, mentre il trasporto marittimo rimane fondamentale per le attività del porto di Jebel Ali. Il trasporto aereo beneficia della capacità di movimentazione di prodotti farmaceutici del Dubai World Central, mentre il trasporto ferroviario potrebbe acquisire maggiore importanza con l'espansione dei collegamenti merci nazionali. Il trasporto collega queste modalità di trasporto merci con le esigenze di stoccaggio e distribuzione dei clienti.[4]"Economia blu degli Emirati Arabi Uniti". Trade.gov, 2025, trade.govI servizi di magazzinaggio e distribuzione sono rimasti la seconda tipologia di servizio più importante, sostenuti dalla domanda di moderne infrastrutture logistiche.
Si prevede che i servizi a valore aggiunto registreranno un tasso di crescita annuo composto (CAGR) del 5.85% dal 2027 al 2032. Questa categoria di servizi comprende assemblaggio, etichettatura, confezionamento, controllo qualità e attività legate alla gestione delle scorte. Il Parco Logistico di Fase 2 di JAFZA include spazi per la logistica, le spedizioni e i servizi a valore aggiunto. Questo investimento riflette la tendenza verso la lavorazione e la personalizzazione all'interno delle strutture delle zone franche. I siti di evasione ordini stanno assumendo incarichi che collegano lo stoccaggio alla produzione leggera e alla gestione dei resi.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
In base alla durata del contratto: gli accordi più brevi sono in testa, mentre le partnership più lunghe crescono.
Nel 2026, la categoria di contratti da 1 a 3 anni deteneva il 63.55% del mercato della logistica contrattuale negli Emirati Arabi Uniti. Gli spedizionieri utilizzano accordi di durata inferiore per valutare la capacità dei fornitori di scalare le operazioni doganali, a temperatura controllata e automatizzate. Questo approccio riflette la velocità di realizzazione di nuove strutture e le mutevoli esigenze dei clienti. Inoltre, offre ai clienti il tempo di confrontare le capacità di servizio dei diversi fornitori. I fornitori devono dimostrare prestazioni affidabili prima che i clienti si impegnino a lungo termine.
Si prevede che gli accordi di durata superiore a 3 anni cresceranno a un tasso di crescita annuo composto (CAGR) del 5.43% dal 2027 al 2032. Gli accordi a lungo termine stanno guadagnando terreno, soprattutto quando i fornitori possono supportare operazioni nel settore farmaceutico, automobilistico e in altri settori specializzati. A dicembre 2025, DHL Supply Chain ha firmato un contratto di locazione trentennale da 120 milioni di euro (141.15 milioni di dollari) a Dubai South per un terreno di 96,000 m². L'azienda sta inoltre pianificando la costruzione di un magazzino logistico multiutente di 55,000 m² vicino all'aeroporto internazionale Al Maktoum. Questo impegno supporta gli investimenti a lungo termine in asset dedicati e accordi di efficienza condivisa.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per settore di utilizzo finale: i settori manifatturiero e automobilistico sono in testa, mentre il commercio al dettaglio e l'e-commerce registrano la crescita più rapida.
Nel 2026, i settori manifatturiero e automobilistico detenevano il 34.22% della quota di mercato della logistica contrattuale negli Emirati Arabi Uniti. Questo segmento è strettamente legato alle attività di riesportazione attraverso la JAFZA e i corridoi doganali che servono destinazioni africane e dell'Asia meridionale. DP World ha ampliato il suo deposito veicoli presso il Terminal 4 di Jebel Ali di 2.6 milioni di piedi quadrati e 13,000 CEU. L'espansione dimostra l'entità delle esigenze logistiche relative ai veicoli nel porto. Anche i settori alimentare e delle bevande, sanitario e farmaceutico, e chimico generano domanda di servizi logistici specializzati.
Si prevede che il commercio al dettaglio e l'e-commerce cresceranno a un tasso annuo composto (CAGR) del 6.16% dal 2027 al 2032. Gli acquisti transfrontalieri e il ruolo degli Emirati Arabi Uniti come centro di distribuzione regionale supportano questa crescita. RSA Global ha inaugurato un hub di 10,000 m² presso l'EZDubai nel maggio 2026, progettato per gestire 20,000 ordini B2C al giorno. La struttura opera in un'area doganale franca all'interno di Dubai South. Il magazzinaggio multi-cliente può servire clienti del settore sanitario e dei beni di consumo, laddove gli standard di conformità lo consentano.
Analisi geografica
Nel 2026 Dubai deteneva il 37.20% della quota di mercato della logistica contrattuale negli Emirati Arabi Uniti. JAFZA e Dubai South continuano a essere i pilastri dell'attività logistica dell'emirato. Dubai South ha inaugurato strutture multiutente che si estendono su una superficie di 215,278 piedi quadrati nel luglio 2025. Dubai South ha inoltre firmato un accordo con UPS nel marzo 2025. L'accordo di locazione stipulato da DHL Supply Chain nel dicembre 2025 riguarda un lotto di 96,000 m² destinato alla costruzione di un magazzino multiutente di 55,000 m².
Si prevede che Abu Dhabi crescerà a un tasso annuo composto (CAGR) del 5.24% dal 2027 al 2032. KEZAD e la più ampia rete logistica di Abu Dhabi stanno aumentando la capacità e attirando operatori internazionali. AD Ports Group ha creato una rete multimodale interna nel maggio 2026 che collega i flussi di merci attraverso il porto di Khalifa e i terminal di Fujairah con depositi collegati alla rete ferroviaria. La rete serve clienti nei settori dell'alluminio, dell'acciaio e dei materiali industriali. Un accordo con CMA Terminals Khalifa Port e CMA CGM Group rafforza il supporto per soluzioni logistiche intermodali negli Emirati Arabi Uniti e nell'intera regione.
Sharjah e il resto degli Emirati Arabi Uniti offrono alternative per gli operatori che non necessitano delle strutture doganali più specializzate. Fujairah e Ras Al Khaimah acquisiscono importanza man mano che i collegamenti della costa orientale si integrano maggiormente con le rotte di trasporto merci interne. Il corridoio ferroviario doganale facilita il movimento tra il porto di Khalifa e i terminal di Fujairah sotto controllo doganale. Noatum Logistics e Hafeet Rail hanno firmato un accordo preliminare nell'ottobre 2025 per un servizio giornaliero tra Sohar e Abu Dhabi, con una previsione di movimentazione di 193,200 TEU all'anno.
Panorama competitivo
Il mercato della logistica contrattuale negli Emirati Arabi Uniti è moderatamente concentrato, con fornitori globali integrati e operatori regionali sostenuti dallo Stato che controllano una capacità logistica di Classe A considerevole. La concorrenza si concentra sulla scalabilità della rete, sul controllo a lungo termine dei siti, sulla copertura integrata dei servizi e sulla capacità di operare nel settore sanitario regolamentato. DSV ha completato l'integrazione con Schenker a Dubai nel dicembre 2025 e ha raddoppiato la propria superficie di magazzinaggio tra JAFZA e Dubai World Central. Nello stesso mese, DHL Supply Chain ha investito 120 milioni di euro (141.15 milioni di dollari) in un contratto di locazione trentennale a Dubai South. Queste operazioni aumentano i requisiti di capitale e di accesso ai siti per i nuovi fornitori che aspirano a grandi contratti regionali.
La conformità normativa nel settore sanitario sta diventando un ulteriore fattore di differenziazione competitiva. Kuehne+Nagel ha ottenuto la certificazione Emirates Drug Establishment per lo stoccaggio di materie prime farmaceutiche negli Emirati Arabi Uniti. L'hub Dubai World Central di FedEx ha conseguito la certificazione IATA CEIV Pharma nell'ottobre 2026. RSA Cold Chain ha inaugurato un impianto JAFZA con 40,000 posti pallet nel settembre 2025, attraverso una joint venture tra RSA Global e Americold. Gli specialisti di dimensioni più ridotte possono rimanere rilevanti grazie alla copertura locale e alla conoscenza del settore, ma è meno probabile che competano per mandati regionali di ampio respiro, affidati a un unico fornitore.
La tecnologia sta influenzando anche la qualità dei servizi nel mercato della logistica contrattuale degli Emirati Arabi Uniti. Hellmann ha lanciato soluzioni di stoccaggio automatizzate robotizzate presso Dubai CommerCity nel febbraio 2025. DP World e l'Autorità per le Strade e i Trasporti di Dubai hanno firmato un accordo nell'ottobre 2025 per sviluppare soluzioni logistiche digitali intelligenti e integrate. Rimangono opportunità nella copertura dell'ultimo miglio negli Emirati del Nord, nelle strutture per la catena del freddo multi-cliente e nei magazzini doganali per i piccoli spedizionieri che riesportano le merci.
Leader del settore della logistica contrattuale degli Emirati Arabi Uniti
-
Aramex
-
Compagnia dell'Agenzia del Golfo (GAC)
-
Gruppo DHL
-
Kuehne + Nagel
-
Gruppo CMA CGM (inclusa CEVA Logistics)
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
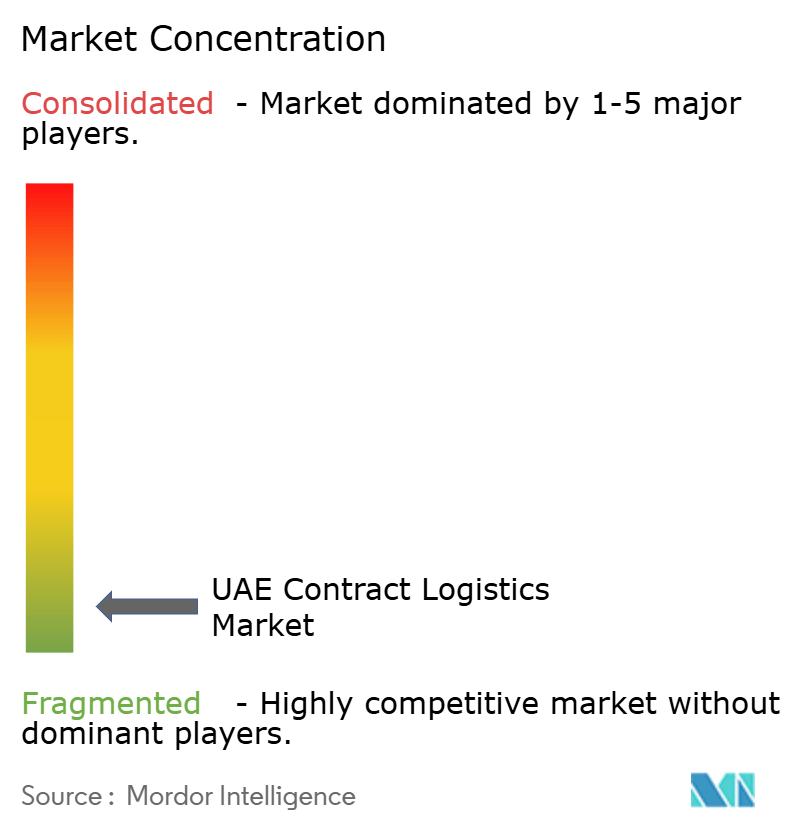
Recenti sviluppi del settore
- Ottobre 2026: l'hub di FedEx presso il Dubai World Central ha ottenuto la certificazione IATA CEIV Pharma, confermando la conformità della struttura di 57,000 m² agli standard internazionali per la movimentazione di prodotti farmaceutici a temperatura controllata, posizionandola come nodo logistico farmaceutico qualificato in Medio Oriente, subcontinente indiano e Africa.
- Maggio 2026: AD Ports Group ha firmato un protocollo d'intesa con CMA Terminals Khalifa Port e CMA CGM Group per sviluppare soluzioni logistiche intermodali che estendano la copertura terrestre degli Emirati Arabi Uniti attraverso la rete ferroviaria di porti secchi e depositi merci di AD Ports Group.
- Maggio 2026: AD Ports Group ha creato una rete logistica interna multimodale consolidata, che funge da punto di ancoraggio per i flussi di merci industriali provenienti da Emirates Global Aluminium, EMSTEEL Group, Al Ghurair Iron and Steel e Tenaris, attraverso i terminal di Khalifa Port e Fujairah, collegati da depositi interni collegati alla rete ferroviaria.
- Maggio 2026: RSA Global ha inaugurato ufficialmente il suo hub logistico di 10,000 m² presso EZDubai, nella zona sud di Dubai, progettato per gestire 20,000 ordini B2C al giorno e fungere da principale centro di evasione ordini e-commerce per clienti regionali e internazionali.
Ambito del rapporto sul mercato della logistica contrattuale degli Emirati Arabi Uniti
| Trasporti | Strada |
| Traversa | |
| Aria | |
| Mare | |
| Magazzinaggio e distribuzione | |
| Servizi a valore aggiunto (assemblaggio, etichettatura, kitting) |
| 1 - 3 Years |
| Sopra gli anni 3 |
| Produzione e settore automobilistico |
| Alimenti e Bevande |
| Vendita al dettaglio ed e-commerce |
| Sanità e prodotti farmaceutici |
| Settore Chimico |
| Altre industrie |
| Dubai |
| Abu Dhabi |
| Sharjah |
| Resto degli Emirati Arabi Uniti |
| Per tipo di servizio | Trasporti | Strada |
| Traversa | ||
| Aria | ||
| Mare | ||
| Magazzinaggio e distribuzione | ||
| Servizi a valore aggiunto (assemblaggio, etichettatura, kitting) | ||
| Per durata del contratto | 1 - 3 Years | |
| Sopra gli anni 3 | ||
| Per settore degli utenti finali | Produzione e settore automobilistico | |
| Alimenti e Bevande | ||
| Vendita al dettaglio ed e-commerce | ||
| Sanità e prodotti farmaceutici | ||
| Settore Chimico | ||
| Altre industrie | ||
| Per geografia | Dubai | |
| Abu Dhabi | ||
| Sharjah | ||
| Resto degli Emirati Arabi Uniti |
Domande chiave a cui si risponde nel rapporto
Quali sono le dimensioni attuali e le previsioni per il settore della logistica contrattuale negli Emirati Arabi Uniti?
Nel 2026 il valore ammontava a 1.36 miliardi di dollari e si prevede che raggiungerà i 2.11 miliardi di dollari entro il 2032, con un tasso di crescita annuo composto (CAGR) del 7.56% (2027-2032).
Quale tipologia di servizio è leader nella logistica contrattuale negli Emirati Arabi Uniti?
Nel 2026, il settore dei trasporti si confermò leader con una quota del 61.84%, supportato dalle attività di distribuzione su strada, mare, aria e transfrontaliere.
Quale segmento di utenti finali sta crescendo più rapidamente nel settore della logistica contrattuale negli Emirati Arabi Uniti?
Si prevede che il commercio al dettaglio e l'e-commerce cresceranno a un tasso annuo composto del 6.16% dal 2027 al 2032, sostenuti dagli acquisti transfrontalieri e dalle attività di evasione degli ordini a livello regionale.
Quale emirato vanta la maggiore presenza nel settore della logistica contrattuale?
Nel 2026 Dubai detiene una quota del 37.20%, grazie al supporto di JAFZA, Dubai South e delle infrastrutture portuali e aeroportuali integrate.
Perché le zone franche sono importanti per le operazioni logistiche negli Emirati Arabi Uniti?
Le zone franche supportano le attività di magazzinaggio doganale, lavorazione delle merci, rietichettatura e riesportazione con attriti doganali limitati.
In che modo la ferrovia sta cambiando le reti logistiche degli Emirati Arabi Uniti?
Il corridoio ferroviario doganale tra il porto di Khalifa e i terminal di Fujairah facilita la circolazione delle merci sotto controllo doganale tra i terminal della costa occidentale e quelli della costa orientale.


